


暗号資産の税制には世界共通の仕組みが存在しません。米国では暗号資産を「財産」として扱い、インドは仮想デジタル資産の利益に特別税率30%を課しています。ドイツでは個人が暗号資産を1年以上保有した場合に非課税となるケースがあり、UAEなどの地域では個人投資収入に対して全く異なるアプローチが取られています。以下では、暗号資産のキャピタルゲインの計算方法、課税対象となる取引、所得とキャピタルゲインの違い、主要国の実務的な税制適用について解説します。
主なポイント
-
暗号資産のキャピタルゲインは、売却・暗号資産同士のスワップ・商品やサービスへの利用などの処分時に発生します。
-
キャピタルゲインは通常、処分時の価値から取得時のコストベースを差し引いて算出しますが、認められるコストや会計方法、免除規定、税率は国ごとに異なります。
-
**暗号資産の受領は、キャピタルゲイン発生前に所得税の対象となることがあります。**マイニング報酬やステーキング報酬、雇用による支払い、一部のAirDropは、まず通常所得やその他の課税所得として認識される場合があります。
-
**保有期間は税制上の扱いを大きく変えることがあります。**米国では長期キャピタルゲインに優遇税率が適用され、ドイツでは1年以上保有した場合の個人取引利益が非課税となり、ポルトガルでは365日以上保有した暗号資産の利益が除外されます。
-
**所在地はブロックチェーンよりも重要です。**居住地、納税者区分、利用プラットフォーム、現地の税法が、同じ取引でも課税・非課税・控除・報告義務の有無を決定します。
暗号資産キャピタルゲイン税とは
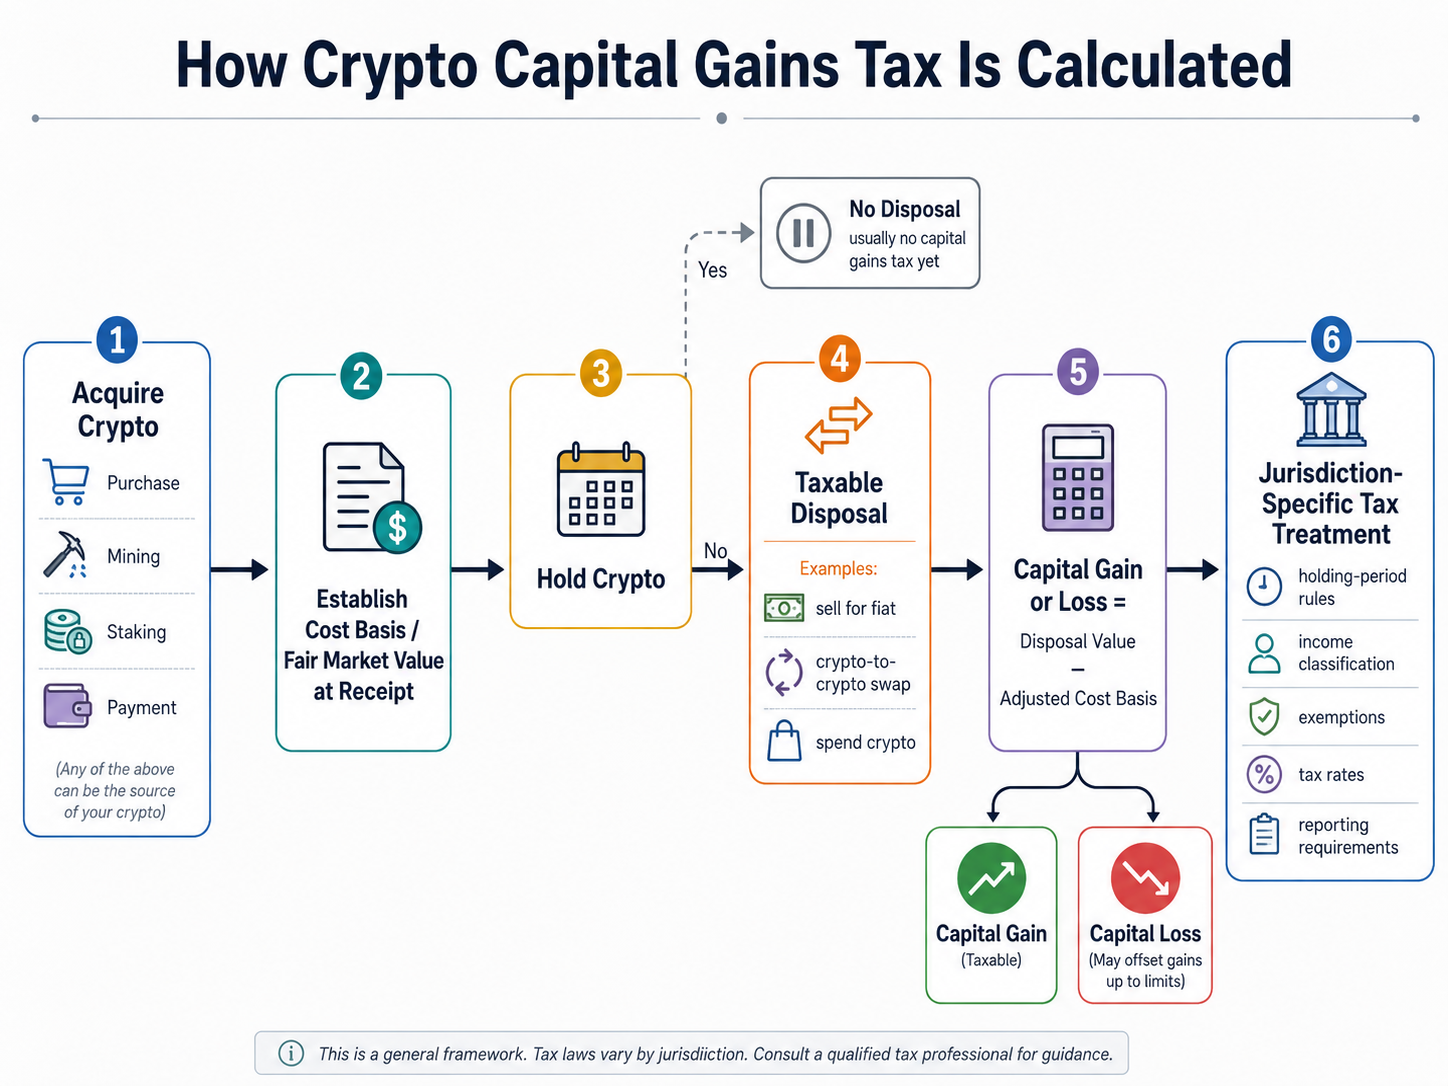
キャピタルゲイン税は、資本資産を取得時のコストベースより高い価格で処分した際に生じる経済的利益に課される税です。暗号資産の場合、簡易計算式は次の通りです:
キャピタルゲイン=処分時の公正市場価値−調整済みコストベース
例えば、投資家が1ETHを$2,000で購入し、後に$3,200で売却した場合、取引コストや国別調整を考慮しない場合$1,200の利益となります。逆に$1,600で売却した場合は$400の損失となります。
取得価格がコストベースの起点となることが多いですが、手数料や取得方法、過去の課税取引、相続・贈与資産、現地会計規則によって結果が変わることがあります。暗号資産同士の交換など、法定通貨価格が明示されない取引では公正市場価値が特に重要です。
すべての国が暗号資産の利益を「キャピタルゲイン」と呼ぶわけではありません。日本では、個人の暗号資産取引利益を独立したキャピタルゲイン税制ではなく、総合課税の雑所得として扱うのが一般的です。国税の累進所得税率は5%〜45%で、住民税を加味すると最大負担率は55%近くになる場合もあります。
この分類の違いが、国ごとの暗号資産税制を単純な世界共通税率比較で語れない理由です。
課税対象となる暗号資産取引
課税イベントは、所有権や価値、経済的利益が現地税法で認識される形で変化した時に発生します。最も一般的なきっかけは処分による課税です。
暗号資産の法定通貨売却
ビットコインやイーサリアムなどの暗号資産を法定通貨で売却する行為は、暗号資産を財産や資本資産として扱う国では最も明確な課税イベントの一つです。米国では、IRS(内国歳入庁)が暗号資産を米ドルなどの通貨で売却した場合、利益や損失の認識が必要としています。
例えば、GateのBTC/USDT現物市場で取引する場合、取引履歴や約定価格、手数料を使って処分金額やコストベースを再構成できます。取引所自体が納税者の最終責任を決定するわけではなく、現地の税法が基準となります。
暗号資産同士のスワップ
BTCをETHに交換する場合、一つのデジタル資産を別の資産に交換するだけで「現金化」した感覚はないかもしれませんが、多くの税制ではこの取引も処分とみなされます。
米国税制では、財産を別の財産に交換する取引は売却と同様に課税される場合があります。ドイツも暗号資産同士の交換を処分とみなし、新しく取得した資産には新たな保有期間が始まります。
頻繁な暗号資産取引は、暗号資産同士のスワップごとに公正市場価値の計算が必要となるため、記録管理が特に重要です。
暗号資産による支払い
暗号資産で商品やサービスを購入する場合も課税対象となることがあります。経済的には、暗号資産を財産やサービスと交換して処分したことになるためです。
オーストラリア税務局は、暗号資産で商品やサービスを購入する取引も処分に該当する可能性があると明示しており、米国の報告ガイダンスもデジタル資産による物品・サービス取得を課税対象取引としています。
値上がりしたビットコインでコーヒーを購入した場合、法定通貨が介在しなくても課税結果が生じることがあります。
暗号資産所得と所得税
キャピタルゲインと暗号資産所得は別の概念です。暗号資産を受領した時点で所得税が発生し、後でその暗号資産を処分した際にキャピタルゲインや損失が生じる場合があります。
マイニング報酬が典型例です。受領時の公正市場価値が通常所得や事業所得に計上される場合があります。米国では、マイニングやステーキングによる暗号資産取得が連邦税規則の対象取引として明示されています。独立事業者サービスの対価として受け取る暗号資産も自己雇用所得となる場合があります。
ステーキング報酬や報酬、特定のAirDropなども同様の二段階課税パターンとなることがあります:
-
受領時: 公正市場価値が課税所得となる場合がある。
-
後の処分時: 処分価値と確定コストベースの差額がキャピタルゲインや損失となる場合がある。
この区分により二重課税が防止されます。例えば、$500相当のステーキング報酬を受領時に所得として認識した場合、その$500がその資産のコストベースとなり、後の処分計算に使用されます。
ステーキングの仕組みの理解は、報酬メカニズムだけでなく、暗号資産の新たな単位が納税者記録に加わるタイミングの把握にも重要です。
一般的に非課税となる暗号資産活動
非課税=報告不要とは限らず、国によってルールは異なりますが、即時キャピタルゲインイベントを回避できる活動もあります。
暗号資産の保有
未実現の値上がりは、通常のキャピタルゲイン税制では市場価格が上昇しただけでは課税されません。BTCを購入し保有し続ける場合、処分がなければ課税計算は不要です。
一部の国や特定納税者、金融資産には異なるアプローチが採用される場合もあるため、普遍的な原則とは言えません。
個人ウォレット間の暗号資産移動
同一納税者が所有するウォレットやアカウント間で暗号資産を移動する場合、通常は売却とはみなされません。米国納税者支援サービスは、同一納税者のウォレット・アドレス・アカウント間の移動を非課税取引としています。
資産のコストベースは移動先にも引き継がれます。ウォレットアドレスが変わっただけで購入価格がリセットされることはありません。
暗号資産の寄付
米国では、デジタル資産を認定慈善団体に直接寄付する場合、寄付者は内在するキャピタルゲインを認識する必要がありません。高額寄付の場合は別途、寄付控除や鑑定要件が適用される場合があります。
これは、暗号資産を売却して得た法定通貨を寄付する場合とは異なり、売却自体が課税処分となる可能性があります。
世界各国の暗号資産キャピタルゲイン税
同じ$10,000の暗号資産利益でも、納税者の居住地や利益の発生方法によって税制上の扱いは大きく異なります。
| 国・地域 | 個人向け一般的な扱い | 重要な特徴 |
|---|---|---|
| 米国 | 暗号資産は財産として扱われる | 保有期間がキャピタルゲイン税率に影響 |
| インド | VDA利益は30%+付加税・税率で課税 | 通常のキャピタルゲイン税制ではなく特別税制 |
| 日本 | 暗号資産利益は雑所得扱い | 累進課税で高い限界税率になる場合あり |
| ドイツ | 1年以内の個人暗号資産処分は課税対象 | 1年超保有の個人取引利益は非課税になる場合あり |
| ポルトガル | 365日以上保有した暗号資産利益は除外 | 長期保有で0%税率になる場合あり |
| UAE | 個人投資収入はUAE法人税の対象外 | 事業活動は異なる扱い |
| オーストラリア | 投資目的の暗号資産はCGT資産扱い | 12か月保有で50%CGT割引適用可能 |
| タイ | 対象となる暗号資産利益は一時的な個人所得税免除 | 指定ライセンス事業に限定された免除制度 |
米国:財産扱い、保有期間とForm 1099-DA
米国連邦税では、暗号資産は財産として扱われます。暗号資産の売却や交換、その他の処分はキャピタルゲインや損失を生じます。短期キャピタルゲインは通常所得税率で課税され、長期キャピタルゲインは優遇税率が適用されます。2026年の主要な長期税率は0%、15%、20%で、申告状況や課税所得によって区分されます。
1年以上保有しても必ず0%になるわけではなく、適格利益が長期扱いとなるだけです。
報告も標準化が進んでいます。ブローカーは2026年から2025年のデジタル資産処分に対してForm 1099-DAを発行開始しました。IRSは、情報提供書類がなくても課税取引は必ず申告する必要があるとしています。キャピタル取引は通常、Form 8949やSchedule Dを通じて申告されます。
インド:仮想デジタル資産利益に30%課税
インドは仮想デジタル資産所得に特別税制を適用しています。所得税庁はVDA利益をSection 115BBHに基づき30%課税(付加税・4%税率含む)とし、該当申告書のSchedule VDAで取引ごとに申告する必要があります。
このように、すべての国が「通常のキャピタルゲイン税」を暗号資産に適用するわけではありません。税制は各国の法令によるデジタル資産の分類と所得の扱いで決まります。
ドイツ・ポルトガル:保有期間で結果が変わる
ドイツは保有期間を基準とした課税制度の代表例です。財務省ガイダンスでは、個人保有の暗号資産は「その他経済財」として個人売却ルールの対象となり、取得・処分が1年以内の場合は課税、1年超の場合は個人保有分として非課税となる場合があります。
ポルトガルも同様に、365日以上保有した暗号資産の利益・損失を除外し、関連国の規定など法定要件が適用されます。
これらのフレームワークが、暗号資産キャピタルゲイン税がない/条件付きの国が長期投資家から注目される理由です。
UAE:個人投資と事業活動の違い
UAEは多くの西側諸国と同様の個人所得税制を運用していません。UAE法人税では、自然人の個人投資収入は事業活動とみなされません。個人が適格事業や事業活動を行い、売上高が基準を超えた場合、法人税の対象となります。
この区分が、税制・ライセンス・居住・インフラがグローバル暗号資産ハブの形成に影響する理由です。
オーストラリア:キャピタルゲインと12か月割引
オーストラリア税務局は、投資目的の暗号資産をCGT資産と扱います。売却、暗号資産同士の交換、法定通貨への変換、贈与、商品・サービス利用はCGTイベントとなります。
12か月以上保有した適格オーストラリア居住者は、50%CGT割引を受けられる場合があります。暗号資産損失はキャピタルゲインと相殺でき、規定により繰越控除が認められる場合もあります。
タイ:暗号資産税制の最新動向
タイは、国ごとの暗号資産税制を現行法で確認する必要性を示しています。省令399号により、タイのデジタル資産ハブ戦略を支援する免除制度が導入されました。税務局はこの規則をグローバルデジタル資産ハブ支援の税制と記録しており、免除は限定期間・指定取引条件に適用されます。
現行制度は2025年1月1日から2029年12月31日まで、ライセンスを受けたデジタル資産取引所・ブローカー・ディーラーによる適格利益に適用されます。枠組み外の取引は自動的に非課税とは限りません。
タイは、政府がターゲット型暗号資産税制で規制取引活動の誘導を図れる一方、すべてのデジタル資産活動を非課税とするわけではない好例です。
タックスロスハーベスティングと暗号資産利益の相殺
タックスロスハーベスティングは、課税キャピタルゲインを相殺する目的で損失を意図的に実現する手法です。現地法で認められている場合に活用できます。
米国ではキャピタル損失がキャピタルゲインを優先的に相殺します。損失が利益を上回る場合、残余の純キャピタル損失を年間最大**$3,000**(夫婦別申告の場合は$1,500)まで他の所得から控除でき、追加損失は繰越控除となります。
例:
-
実現BTC利益:$12,000
-
実現ETH損失:$5,000
-
その他調整前の純キャピタルゲイン:$7,000
損失が全キャピタルゲインを上回る場合、年間所得控除限度が適用されます。
タックスロスハーベスティングは万能の抜け道ではありません。資産識別方法、関連者規定、濫用防止規則、事業分類、将来の税制変更によって損失控除の可否が左右されます。大規模・複雑な戦略は税務専門家による評価が必要です。
暗号資産税務報告と記録管理
信頼性のある税務報告には、年末ウォレット残高ではなく取引単位の記録が必要です。
主な記録項目は次の通りです:
-
取得日と購入価格
-
処分日と処分金額
-
手数料や取引コスト
-
現地通貨での公正市場価値
-
暗号資産同士の交換価値
-
ウォレット間移動
-
マイニング収入やマイニング報酬
-
ステーキング報酬
-
AirDrop受領
-
取引所明細
-
取引IDやウォレットアドレス
-
過去のコストベース割当
米国では、Form 1099-DAやその他の支払者明細が発行されなくても、課税デジタル資産の所得・利益・損失は必ず申告が必要です。
良好な記録管理は、税務当局や規制暗号資産取引所がユーザー取引データを拡大報告枠組みで受領・交換する機会が増える中、ますます重要になっています。ウォレットや取引所間で資産を移動しても、過去のコストベースや税務結果が消えることはありません。
暗号資産税制比較のリスクと限界
国際的な暗号資産税制比較は大きな違いを理解するのに有用ですが、見出しの税率だけでは実態を把握できません。
まず、税務上の居住地が重要です。暗号資産が非課税の国でも、投資家が他国で納税義務を維持していれば自動的に義務が消えるわけではありません。
次に、投資家と事業活動は異なる扱いとなる場合があります。プロフェッショナルな暗号資産取引、マイニング事業、報酬、商業活動はキャピタルゲインではなく事業所得・通常所得・自己雇用所得として分類される場合があります。
第三に、資産構造が異なる場合があります。暗号資産の直接保有と、取引所上場商品、デリバティブ、トークン化証券、法人保有、税優遇型退職構造での保有では税制上の扱いが変わる場合があります。
最後に、暗号資産税制は変化します。タイの期間限定免除はルールが日付やライセンス仲介業者に依存することを示し、米国のForm 1099-DA報告は財産分類が維持されてもコンプライアンス要件が進化することを示しています。
結論
暗号資産キャピタルゲイン税は、資産取得時と処分時の価値という単純な経済的問いから始まりますが、最終的な税務結果は現地法によって決まります。
暗号資産の売却、暗号資産同士のスワップ、暗号資産による支払いは、一般的に課税処分となります。マイニング所得、ステーキング報酬、支払い、特定のAirDropは、受領時に課税所得となり、後で別途利益や損失が発生する場合があります。資産の保有や個人ウォレット間移動は即時課税イベントとなる可能性が低いです。
最も重要なのは、見出しの暗号資産税率だけに注目するのではなく、コストベース、公正市場価値、保有期間、所得イベント、処分、損失、居住地、現行報告規則を追跡することです。ドイツ、ポルトガル、インド、日本、UAE、オーストラリア、タイ、米国は、経済的に類似した暗号資産取引でも結果が大きく異なることを示しています。
よくある質問
暗号資産の売却はキャピタルゲイン税の対象となりますか?
多くの国・地域では対象となります。暗号資産を法定通貨で売却する行為は、課税処分とみなされ、処分金額とコストベースの差額によって利益や損失が発生します。具体的な税分類や税率は現地法によって異なります。
暗号資産同士の取引は課税対象ですか?
多くの場合、課税対象です。米国、ドイツ、オーストラリアなどは、暗号資産同士の交換を処分とみなしており、法定通貨を受領するまで取引を無視することはありません。
マイニングやステーキング報酬はキャピタルゲインとして課税されますか?
必ずしもそうとは限りません。報酬は受領時の公正市場価値で通常所得、雑所得、事業所得、その他の所得区分として課税される場合があります。後の売却で別途キャピタルゲインや損失が発生することもあります。
ウォレット間の暗号資産移動は課税対象ですか?
同一納税者が管理するウォレット間の移動は、米国ルール上では課税処分とみなされません。所有権が変わらないためです。資産移動時もコストベース記録は必ず保存してください。
暗号資産の損失は税金を減らせますか?
キャピタル損失がキャピタルゲインを相殺できる国・地域では可能です。米国ではキャピタル損失がキャピタルゲインを相殺でき、残余の純損失は年間最大$3,000まで通常所得を減らすことができ、未使用分は繰越控除となります。
暗号資産キャピタルゲイン税がない国はどこですか?
居住地、保有期間、納税者区分、取引タイプによって異なります。UAEは自然人の個人投資収入を法人税枠組みから除外しており、ドイツやポルトガルは長期保有による重要な非課税制度を提供しています。タイは現在、指定ライセンス事業による適格取引で一時的な免除を実施しています。
免責事項
本コンテンツは教育目的のものであり、税務・法務・会計・投資・金融アドバイスではありません。暗号資産税制は国・地域ごとに異なり、変更される場合があります。納税者は申告や税務判断の前に、必ず現行規則を所轄税務当局や有資格税理士に確認してください。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。


関連記事
Raydiumの利用方法:初心者のための取引と流動性提供ガイド
スマートレバレッジに関連するリスクにはどのようなものがあるのでしょうか?
Raydiumのコア機能とは?取引および流動性プロダクトを徹底解説

Render、io.net、Akash:DePINハッシュレートネットワークの比較分析
スマートレバレッジを活用する際の最適なシナリオとトレーディング戦略
