


2026年11月初旬、BTC価格は再び急落しました。リスク選好度の低下とレバレッジをかけたロングポジションの清算が相互に影響し、レバレッジ取引が価格変動を増幅させる仕組みに改めて注目が集まりました。11月5日から6日にかけて、暗号資産と米国テクノロジー株は同時に売り圧力を受け、BTCは一時 $76,000を下回りました。11月5日の市場変動時には、暗号資産デリバティブの清算額が24時間以内に $10億を超えました。その後、11月8日夜には、BTCは一時約 $73,708まで下落し、2カ月超ぶりの安値を付けました。
これらの動きは、暗号資産市場の短期的な下落が投資家の積極的な売買だけでなく、証拠金制度、自動清算メカニズム、市場流動性の影響を複合的に受ける可能性を示しています。最近のBTCの急落を背景に、本記事ではレバレッジ清算がどのように連鎖的な影響を引き起こすのか、また投資家がどのようなリスク指標を監視すべきかを解説します。
主なポイント
-
レバレッジ取引では、少ない証拠金でより大きな想定元本のポジションを管理できますが、潜在的な利益と損失も拡大します。
-
BTC価格が下落すると、高レバレッジのロングポジションが維持証拠金要件を下回り、強制清算が発生する可能性があります。
-
類似した価格帯に大量のポジションが集中している場合、清算注文が売り圧力を強め、清算の連鎖を引き起こす可能性があります。
-
ETFからの資金流出、市場の厚みの低下、リスク選好度の変化は、レバレッジ清算と同時にBTC価格に影響を与える可能性がありますが、それぞれの影響を同等に扱うべきではありません。
-
未決済建玉、資金調達率、清算データ、注文板の厚みを監視することで、市場のレバレッジリスクを把握するのに役立ちます。ただし、これらの指標だけで短期的な価格変動を正確に予測することはできません。
BTCはなぜ短期間で急落することがあるのか?
BTC価格は、市場における買い手と売り手によって継続的に決まります。短期間に売り需要が買い需要を大幅に上回った場合、または買い手が十分な流動性を提供する意思や能力を持たない場合、価格は急速に下落する可能性があります。
一部の従来型金融資産とは異なり、暗号資産市場は通常、24時間稼働しています。現物、無期限先物、受渡し先物などのデリバティブ市場は密接に結び付いています。異なる取引市場における価格変動は、裁定取引やリスク管理活動を通じて速やかに波及する可能性があります。その結果、ある市場における売り圧力が、より広範な取引環境に広がることがあります。
2026年11月初旬のBTC下落には、複数の要因がありました。米国テクノロジー株が大幅に調整した一方、AIインフラへの投資、政策変更、リスク資産の今後のパフォーマンスをめぐる懸念が高まりました。同時に、米国の現物BTC ETFでは純流出が発生し、一部の投資家は暗号資産へのエクスポージャーを縮小しました。
11月5日、米国の現物BTC ETFでは1日で $4億を超える純流出が記録されました。その後、BTCは11月6日に $75,000を下回りました。同じ期間に、市場ではレバレッジポジションの大規模な清算も発生し、短期的なボラティリティがさらに高まりました。
ただし、価格下落の初期要因と、下落の進行中にその動きを増幅させる要因は区別する必要があります。マクロ経済への期待、機関投資家の資金フロー、予期せぬ出来事などによって、市場参加者の売買意欲は変化する可能性があります。一方、レバレッジ清算は、価格がすでに下落し始めた後に、その下落を加速させることがあります。したがって、BTCの下落全体を単一の大口売り注文だけに帰することはできません。また、清算額だけを根拠に市場の底値を判断することもできません。
レバレッジ取引とは何か。なぜ利益と損失を増幅させるのか?
レバレッジ取引とは、比較的少額の初期資金で資金を借り入れたり、デリバティブの証拠金制度を利用したりして、より大きな市場エクスポージャーを構築することです。たとえば、1,000 USDTを持つトレーダーは、レバレッジを使わなければ約1,000 USDT相当のBTCポジションを構築できます。10倍のレバレッジを使用すると、想定元本約10,000 USDTのポジションを構築できます。
BTC価格が5%上昇したとします。このポジションの理論上の利益は約500 USDTとなり、初期証拠金の50%に相当します。一方、BTCが5%下落した場合、理論上の損失も約500 USDTとなり、初期証拠金の半分に相当します。
| BTC価格の変化 | 1倍のエクスポージャーにおける損益 | 5倍レバレッジにおける損益 | 10倍レバレッジにおける損益 |
|---|---|---|---|
| 5%上昇 | 0.05 | 0.25 | 0.5 |
| 5%下落 | -5% | -25% | -50% |
| 8%下落 | -8% | -40% | -80% |
上記の例は初期証拠金に基づく簡略化された計算であり、取引手数料、資金調達率、スリッページ、強制清算は考慮していません。実際のポジションは、表に示された損失率に達する前に清算される可能性があります。
レバレッジはBTCの基礎となる価格変動の大きさを変えるものではありませんが、初期証拠金に対するトレーダーの口座資産の変動を増幅させます。つまり、BTCが数%下落するだけの短期的な調整でも、高レバレッジのトレーダーに大きな損失が生じる可能性があります。証拠金が限られており、適時に追加資金を投入できないポジションでは、市場が極端に下落しなくても強制清算が発生することがあります。
また、一般的にレバレッジが高いほど、ポジションが耐えられる不利な価格変動は小さくなります。トレーダーは市場の方向性だけでなく、短期的なボラティリティによってポジションが早期に決済される可能性についても評価する必要があります。
強制清算はどのように発生するのか?
強制清算(Liquidation)は、レバレッジ取引における重要なリスク管理メカニズムです。ポジションの証拠金がプラットフォームの維持証拠金要件を満たすのに不十分になると、取引システムはさらなるリスクを抑えるため、ポジションを自動的に縮小または決済することがあります。
BTC無期限先物のロングポジションを例に考えてみましょう。トレーダーはBTCの上昇を予想し、ロングポジションを構築します。BTC価格が下落すると、ポジションに含み損が発生し、それを支えるために利用できる口座資産が減少します。資産が指定されたリスク基準まで減少すると、プラットフォームは強制清算を実行することがあります。
このプロセスには、一般的に次の3つの重要な概念が関係します。
-
**初期証拠金(Initial Margin)**とは、レバレッジポジションを構築する際にトレーダーが提供する必要のある資金です。その他の条件が同じであれば、レバレッジが高いほど、通常は必要な初期証拠金は少なくなります。
-
**維持証拠金(Maintenance Margin)**とは、ポジションを維持するために必要な最低限の証拠金です。ポジションの資産がこの要件を満たすのに不十分になると、清算プロセスに入る可能性があります。
-
**マーク価格(Mark Price)**とは、一部のデリバティブ取引システムが含み益・含み損の計算や清算リスクの評価に使用する基準価格です。単一市場における異常な取引が清算判断に与える影響を抑えるため、直近の市場約定価格とは異なる場合があります。
たとえば、BTC価格が $80,000のとき、トレーダーが10倍のBTCロングポジションを構築したとします。価格が下落し続けると、トレーダーの証拠金資産は減少し続けます。実際の清算価格は、ポジションサイズ、証拠金モード、維持証拠金率、手数料、プラットフォームのルールに基づいて計算する必要があります。価格が10%下落したことを、固定的な清算条件とみなすべきではありません。プラットフォームによっては、部分清算、段階的なポジション縮小、リスク限度額制度が採用されています。そのため、実際の清算プロセスはプラットフォームによって異なります。
強制清算はなぜ清算の連鎖を引き起こすのか?
清算の連鎖とは、価格変動によって最初のレバレッジポジション群が強制清算され、その結果生じた決済取引がさらに価格に影響を与え、別のポジションが清算基準に達する現象です。市場の下落局面では、大量のロングポジションが強制決済されることで、売り圧力が強まる可能性があります。注文板の買い流動性が不十分な場合、これらの注文によって価格がさらに下落することがあります。
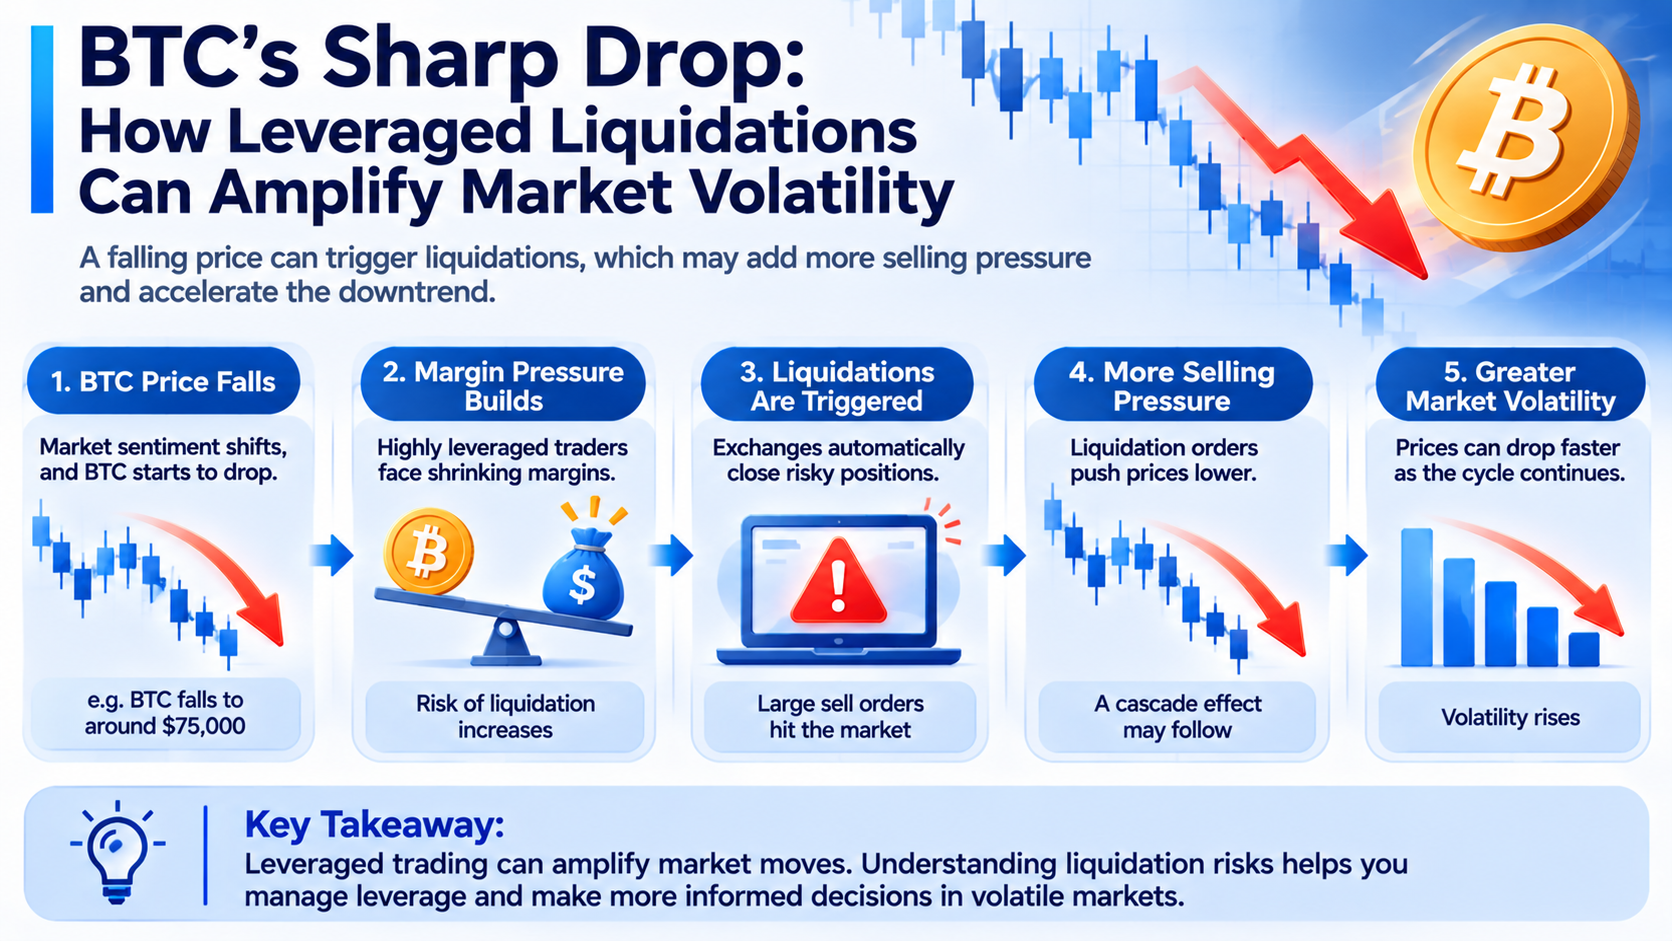
価格が下落し続けると、それまで清算基準に達していなかった他のロングポジションも清算され、リスクが継続的に放出されることがあります。ただし、すべての清算が持続的な連鎖につながるわけではありません。市場に十分な買い流動性がある場合や、新たな買い需要が決済注文を吸収できる場合、価格への影響は比較的限定される可能性があります。
また、取引所が公表する想定元本ベースの清算額を、新たな現物市場での売りと直接同一視することはできません。一部の清算はデリバティブ市場で発生し、その具体的な価格への影響は、プラットフォームの執行方法、カウンターパーティーの流動性、複数市場間の裁定取引活動にも左右されます。
市場流動性はBTCの清算規模にどのような影響を与えるのか?
市場流動性とは、価格に大きな影響を与えずに資産を売買できる能力を指します。BTCの場合、流動性は取引量だけでなく、注文板の厚み、買い気配と売り気配のスプレッド、トレーダーのリスク許容度にも左右されます。流動性が十分な場合、大口の売り注文であっても、異なる価格水準の買い注文が徐々に吸収するため、価格への影響は比較的限定されます。しかし、市場参加者が一斉に買い注文を取り消し、注文板の厚みが低下すると、同じ規模の売り注文でも価格がより大きく変動する可能性があります。
たとえば、BTCの現在価格が $75,000で、ある取引市場にその近辺の買い注文が十分にあるとします。比較的大きな売り注文が出現しても、価格の変化は限定的にとどまる可能性があります。買い需要が突然減少すると、強制清算注文はより低い価格で執行される必要が生じ、スリッページが拡大します。この状況では、市場が自己強化的なプロセスに入る可能性があります。価格下落によって流動性提供者がリスクエクスポージャーを縮小し、買い需要の減少によって、その後の清算注文が価格に与える影響が大きくなります。
ただし、BTCの現物取引とデリバティブ取引は複数の市場に分散しているため、市場全体の流動性を単一プラットフォームの注文板の厚みだけで評価することはできません。また、取引量の増加が必ずしも流動性の改善を示すわけではない点にも注意が必要です。極端なボラティリティの局面では、取引量が大幅に増加していても、買い気配と売り気配のスプレッドが拡大し、実際の取引コストが上昇する可能性があります。
現物BTC ETFの資金流出とレバレッジ清算にはどのような関係があるのか?
米国の現物BTC ETFは、証券市場を通じてビットコイン価格へのエクスポージャーを得る手段を投資家に提供します。ETFの設定と償還には、ファンド資産、指定参加者、関連する市場取引が関係します。そのため、ETFの資金フローはBTC市場の需給構造に影響を与える可能性があります。
2026年11月初旬、米国の現物BTC ETFでは大幅な純流出が発生しました。11月5日には、複数の主要BTC ETF商品で大規模な償還が記録され、BTCとテクノロジー株が同時に下落しました。
ただし、ETFからの資金流出とデリバティブの強制清算は異なるメカニズムです。ETFの純流出はファンド持分のフローの変化を示し、裏付け資産の取引を伴う場合があります。一方、レバレッジ清算は、デリバティブポジションの証拠金が不足した際に実行されるリスク管理措置です。市場の下落局面で両者が同時に発生することはありますが、ETFの純流出額と清算額を直接合算して、市場の実際の売り圧力とみなすことはできません。
ETFからの資金流出は機関投資家の需要に対する期待を変化させ、デリバティブトレーダーはそれに応じてポジションを調整する可能性があります。価格が下落し続け、高レバレッジのロングポジションの清算基準に達すると、デリバティブ市場での強制決済がボラティリティをさらに増幅させることがあります。したがって、BTCの急落を分析する際には、現物市場の資金フローとデリバティブのレバレッジの変化の両方を監視する必要があります。ただし、両者が同時に発生したことだけで、直接的な因果関係が成立するわけではありません。
未決済建玉と資金調達率はレバレッジリスクの評価にどのように活用できるのか?
未決済建玉(OI)とは、市場でまだ決済または清算されていないデリバティブ契約の規模を指します。これにより、市場に残っている契約エクスポージャーの大きさを把握できますが、すべての参加者のネットのロング・ショート方向を直接区別することはできません。BTC価格が上昇し、未決済建玉も増加し続けている場合、より多くの資金がデリバティブ市場に流入している可能性があります。資金調達率も高い場合、一部のトレーダーがロングポジションを維持するために高いコストを支払う意思を持っていることを示し、強気取引が一方向に集中している可能性があります。
資金調達率は、無期限先物の価格を現物価格に連動させるために使用される仕組みの1つです。通常、プラスの資金調達率はロングがショートに手数料を支払うことを意味し、マイナスの資金調達率はショートがロングに手数料を支払うことを意味します。ただし、具体的な計算方法や決済ルールは取引プラットフォームによって異なります。
投資家は、次の指標を使用して市場リスクを監視できます。
| 指標 | 監視対象 | 示唆される可能性のあるリスク |
|---|---|---|
| 未決済建玉(OI) | 契約規模が急速に増加しているか | レバレッジエクスポージャーが拡大している可能性 |
| 資金調達率 | ロングまたはショートポジションのコストが大幅に上昇しているか | 一方向の取引が過度に集中している可能性 |
| 清算額 | 清算が集中して発生しているか | レバレッジポジションが急速に整理されている可能性 |
| 注文板の厚み | 買い注文と売り注文が大幅に減少しているか | 大口取引が価格に与える影響が増大する可能性 |
| 現物取引量 | 積極的な売りが継続しているか | 現物市場の需要が弱まっている可能性 |
| ETF資金フロー | 機関投資家向け投資チャネルを通じた資金の流れの変化 | リスク選好度が変化している可能性 |
これらの指標は、価格トレンドと併せて分析する必要があります。
たとえば、BTC価格の下落に伴って未決済建玉が急減した場合、一部のレバレッジポジションが決済または清算された可能性があります。しかし、未決済建玉の減少は、トレーダーが自発的にポジションを縮小した結果である可能性もあります。この変化だけで、大規模な強制清算が発生したと確認することはできません。BTC価格が下落する一方で未決済建玉が増加している場合、新たなショートポジションが構築されている可能性や、別のヘッジ取引が関係している可能性があります。資金調達率、取引データ、市場構造をさらに分析する必要があります。
同様に、資金調達率がプラスからマイナスに転じたからといって、市場が底を打ったとは限りません。これは取引方向の変化を反映している可能性がありますが、価格が下落し続けることもあります。したがって、これらの指標は独立した売買シグナルとしてではなく、リスクの監視に適しています。
大規模な清算の後、BTCは反発するのか?
大規模な清算は通常、一部の高レバレッジポジションが市場から強制的に退出したことを意味します。これらのポジションが決済されると、短期的な受動的売り圧力が弱まり、市場が買い手と売り手の新たな均衡を形成する機会が生じることがあります。ただし、清算額が大きいからといって、価格が必ず直ちに反発するわけではありません。
-
レバレッジ清算は、一部のデリバティブポジションの変化だけを反映しています。現物市場で持続的な売り圧力が残っている場合や、マクロ経済環境が悪化し続けている場合、BTCは引き続き下落圧力を受ける可能性があります。
-
清算データは対象期間によって異なります。データプラットフォームごとに、対象となる取引所、契約の種類、想定元本の計算方法が異なる可能性があります。したがって、特定期間の清算額を、市場のレバレッジ解消が完全に進んだ証拠と単純に解釈することはできません。
-
一部のトレーダーは、価格下落後に新たな高レバレッジポジションを構築する可能性があります。新たなポジションが類似した価格帯に集中すると、市場で再び清算が発生する可能性があります。
また、急落後の短期的な反発は、長期的な買い需要の回復ではなく、ショートカバーによって生じる場合があります。ショートカバーによって価格が急速に上昇することはありますが、その持続性は、その後の市場資金と取引需要に左右されます。したがって、市場が徐々に安定しているかを評価するには、当日の清算額だけに注目するのではなく、価格変動、現物需要、未決済建玉、流動性の回復を考慮する必要があります。
個人投資家はレバレッジ清算のリスクをどのように抑えられるのか?
個人投資家にとって、レバレッジ取引の最大のリスクの1つは、長期的な価格見通しが検証される前に、短期的なボラティリティによってポジションが強制的に決済されることです。
レバレッジと証拠金リスクの関係を理解することが重要です。レバレッジを高めると資本効率を向上させられますが、ポジションが耐えられる不利な価格変動の幅は小さくなります。BTCの長期トレンドが予想どおりであっても、短期的な急落によって高レバレッジのロングポジションが早期に決済される可能性があります。
投資家は、分離マージンとクロスマージンの違いを理解する必要があります。分離マージンは通常、特定のポジションに一定額の証拠金を割り当て、そのポジションが口座内の他の資金に直接与える影響を抑えるのに役立ちます。クロスマージンは、ポジションを支えるために口座の利用可能証拠金をより広く使用できますが、口座全体のリスクを高める可能性もあります。具体的なリスクの範囲は、プラットフォームのルールによって異なります。
極端な市場環境におけるスリッページと執行リスクも考慮する必要があります。ストップロス注文は取引リスクの管理に役立ちますが、激しいボラティリティの局面で、設定した価格での執行を保証するものではありません。流動性が不足している場合、一部の注文では大幅なスリッページが発生する可能性があります。
投資家は、清算価格だけを唯一のリスク管理指標とみなすべきではありません。ポジションが推定清算価格から一定の距離を保っている場合でも、資金調達率、証拠金要件の変化、口座内の他のポジションの損失、市場流動性の低下の影響を受ける可能性があります。
証拠金要件やコントラクト取引の仕組みに不慣れなユーザーにとっては、あらゆる急激な市場下落を予測しようとするよりも、レバレッジエクスポージャーを縮小または回避する方が、一般的にリスク管理に有効です。
まとめ
2026年11月初旬のBTCの急落は、レバレッジ取引と市場流動性の複雑な関係を改めて示しました。価格下落は、マクロ経済に対するリスク選好度の変化、資金流出、積極的な売りなどによって始まる可能性があります。しかし、類似した価格帯に大量のレバレッジロングポジションが集中している場合、強制清算が売り圧力を加え、限定的だった市場調整をより深刻な短期的ボラティリティへと発展させる可能性があります。
レバレッジ清算はBTC価格下落の唯一の原因ではなく、清算の終了が必ずしも市場の反発を意味するわけでもありません。その影響は、ポジションサイズ、証拠金水準、取引の執行方法、市場流動性に左右されます。
投資家にとって、未決済建玉、資金調達率、維持証拠金、注文板の厚みを理解することは、清算額だけに注目するよりもリスクの把握に役立ちます。特に市場センチメントが急速に変化する局面では、レバレッジを管理し、ポジションを適切に調整することが、短期的なボラティリティによる強制決済を避けるための重要な基盤となります。
FAQ
BTCの清算とは何を意味しますか?
BTCの清算とは一般的に、証拠金不足を理由に、取引プラットフォームがレバレッジポジションを強制的に決済することを指します。コントラクト取引では、トレーダーがポジションを積極的に売却しなくても、市場価格の変動によってシステムに清算される場合があります。
BTCが5%下落すると、なぜ高レバレッジポジションは証拠金の大部分を失う可能性があるのですか?
レバレッジによって、ポジションの想定元本と初期証拠金の比率が高まるためです。10倍のレバレッジでは、BTCが5%下落すると、取引手数料などの要因を考慮する前の理論上、初期証拠金の約50%に相当する損失が発生します。
BTCの大規模な清算は、必ず価格の下落継続につながりますか?
必ずしもそうではありません。清算によって短期的な売り圧力が強まる可能性はありますが、最終的な価格の動きは、買い流動性、現物需要、その他の市場参加者の取引活動にも左右されます。
未決済建玉の減少は、市場リスクが解消されたことを意味しますか?
必ずしもそうではありません。OIの減少は、自発的なポジション縮小または強制清算を反映している可能性がありますが、すべてのレバレッジリスクが消失したことを示すものではありません。新たなポジションの集中や流動性の変化が生じる可能性もあります。
現物BTC ETFからの資金流出は、コントラクトの清算を直接引き起こしますか?
いいえ。ETFからの資金流出とコントラクトの清算は異なるメカニズムです。ただし、ETFの資金フローの変化が価格や市場の期待に影響を与え、間接的にレバレッジポジションのリスクに影響する可能性はあります。
投資家はBTCの清算連鎖の可能性をどのように評価できますか?
投資家は、未決済建玉、資金調達率、市場流動性、直近の清算データを監視して、潜在的なリスクを評価できます。ただし、実際のポジション分布や取引活動を完全に把握することは難しいため、清算連鎖のタイミングや規模を正確に予測することはできません。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

ONDOトークン経済モデル:プラットフォームの成長とユーザーエンゲージメントをどのように推進するのか
Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み
Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉

0xプロトコルの主要コンポーネントは何でしょうか。Relayer、Mesh、APIアーキテクチャの概要をご紹介します。
