ビットコインETFで資金流出が起きている理由:機関投資家の売却、現物市場の流動性、BTC価格への下押し圧力を解説
米国の現物ビットコインETFの発展に伴い、従来型金融市場と暗号資産市場の結び付きはさらに強まっています。ETFの資金流入・流出も、ビットコイン需要の変化を観察する重要な指標となりつつあります。
2026年11月初旬、米国の現物ビットコインETFでは再び資金流出が集中し、機関投資家の需要鈍化やBTC価格への下落圧力に対する懸念が高まりました。取引所での通常の現物取引とは異なり、ETFの資金フローの変化がビットコイン価格に影響を及ぼすまでには、ファンドの設定・償還、指定参加者、原資産管理、市場流動性などのプロセスを経る必要があります。同時に、マクロ環境におけるリスク選好、デリバティブのレバレッジ、現物市場の厚みも、資金流出の実際の影響を左右します。本稿では、最近のETFフローの変化を検証し、現物ビットコインETFの仕組みを説明するとともに、継続的な純流出がBTCの下落圧力を強め得る一方で、必ずしも価格の同時下落を引き起こすとは限らない理由を考察します。
要点
-
現物ビットコインETFからの純流出はファンドレベルの資産変化を反映するものであり、同額のBTCが直ちに取引所で売却されることを意味するものではありません。
-
ETFの設定・償還は現金または現物で行われる場合があり、実際の資産処理プロセスはファンドごとに異なります。
-
継続的な純流出はBTCの限界需要を弱め、現物市場の流動性が限られる場合には価格変動を増幅させる可能性があります。
-
ETFフローの変化は、機関投資家のリスク選好の調整に加え、裁定取引、ヘッジ、ポートフォリオのリバランスを反映する場合があります。
-
ETFからの資金流出とデリバティブの清算は同時に発生する場合がありますが、資金フロー、価格下落、レバレッジポジションの決済の間にある因果関係は区別する必要があります。
-
BTCの今後の価格動向を評価する際、投資家は単一の指標に依存せず、ETFの純フロー、ファンド保有量、現物取引高、市場の厚み、デリバティブデータを総合的に考慮する必要があります。
なぜ現物ビットコインETFでは最近、資金流出が集中したのですか?
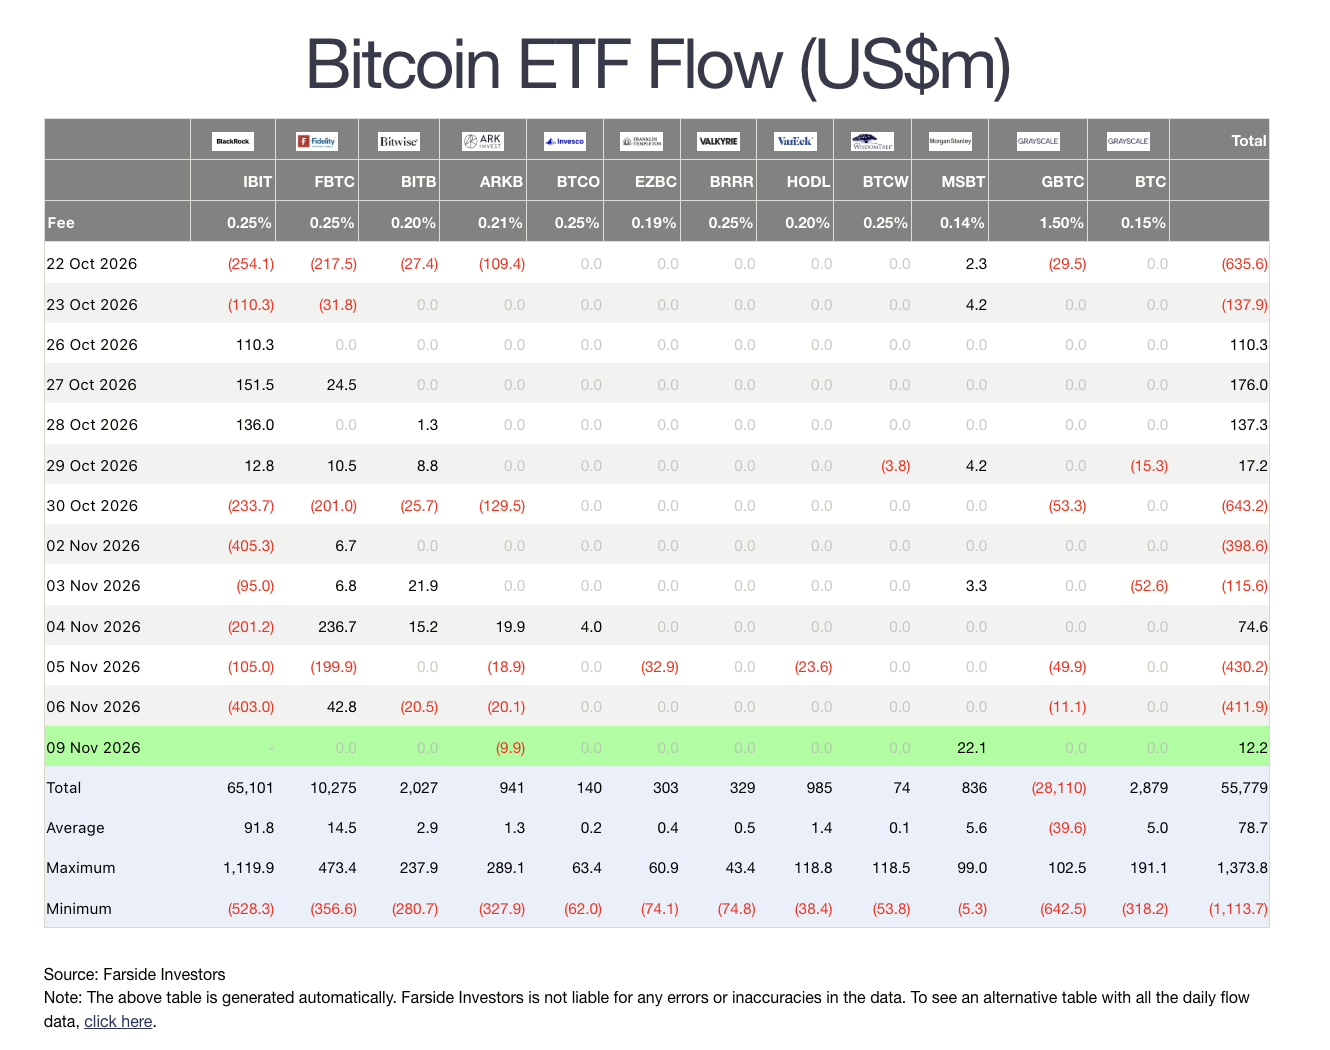
2026年11月初旬、米国の現物ビットコインETFにおける資金フローは大きく変化しました。11月2日から6日までの5営業日で、対象ファンドの累計純流出額は約12億8,200万ドルとなり、6月下旬以降で最大の週間純流出となりました。
このうち、BlackRockのiShares Bitcoin Trust(IBIT)は週間で約12億900万ドルの純流出を記録し、同期間の市場全体の資金流出の大半を占めました。11月6日には、IBITで約4億300万ドルの1日当たり純流出が発生し、米国の現物BTC ETF全体では約4億1,200万ドルの純流出が記録されました。
このフローの変化は単発の出来事ではありません。米国の現物ビットコインETFは10月にもすでに約5億1,500万ドルの純流出を記録しており、11月初旬の集中償還により、それまでに蓄積されていた年初来の資金流入はさらに弱まりました。11月6日時点の統計では、2026年の米国現物BTC ETFの累計純フローは約9億1,400万ドルの純流出に転じています。
累計純フローとファンドの総資産は同じ概念ではない点に注意が必要です。11月6日時点で、米国の現物ビットコインETFの純資産総額は約959億ドルであり、2024年1月の上場開始以降の累計純流入は約558億ドルを維持していました。短期的な資金流出は直近の投資需要の変化を示すものですが、これまでETF市場に流入したすべての資金が流出したことを意味するものではありません。
また、資金流出の理由を、機関投資家がビットコインに対して弱気になったことだけに帰することもできません。ETF投資家は、リスク選好の低下、ポートフォリオのリバランス、流動性ニーズ、取引戦略の変更などを理由に保有を減らす場合があります。BTC価格が下落した場合、テクノロジー株が圧迫された場合、または市場の不確実性が高まった場合、一部の投資家は複数のリスク資産へのエクスポージャーを同時に縮小する可能性があります。
したがって、最近のETF資金流出は、BTCの将来価格を予測する独立した根拠というよりも、市場需要の変化を示すシグナルとして捉える方が適切です。
現物ビットコインETFの設定・償還メカニズムはどのように機能しますか?
現物ビットコインETFの中核的な機能は、原資産であるBTCと証券市場におけるファンド持分を結び付けることです。投資家は証券取引所でETF持分を売買し、ファンドは対応する資産管理・保管体制を通じてビットコイン価格へのエクスポージャーを維持します。
ETF市場は一般に2つの階層から成ります。
1つ目は流通市場であり、一般投資家が証券取引所を通じてETF持分を売買します。投資家がIBITまたは他の現物BTC ETFを売却する場合、その相手方は別の投資家またはマーケットメーカーである可能性があります。流通市場での1件の売却が、ファンドによる原資産ビットコインの即時売却につながるとは限りません。
2つ目は発行市場であり、ETF持分の設定・償還が行われます。指定参加者(Authorized Participant、AP)は、ファンドの規則に従って現金または適格な原資産を用いて持分を設定・償還でき、これにより市場におけるETF持分の供給を調整します。
流通市場で継続的な売り圧力が生じると、ETF持分価格はファンドの純資産価値(NAV)を下回って取引される可能性があります。指定参加者やその他の市場参加者は、この価格差を裁定取引に利用でき、条件が整えば発行市場を通じてETF持分を償還する場合があります。
このプロセスは、ETF市場価格と原資産価値の連動を維持する助けとなりますが、証券市場における資金フローの変化がBTC市場に伝播する可能性も意味します。2025年7月、米国証券取引委員会(SEC)は、暗号資産上場投資商品の現物設定・償還を承認しました。それ以前の米国現物BTC ETFの関連メカニズムでは、主に現金による設定・償還が採用されていました。新たな制度により、適格な商品は原資産を現物で処理できるようになりました。
現金償還では通常、指定参加者に現金を支払います。ファンドまたは関連する執行主体は、現金要件を満たすためにBTCを売却する必要が生じる場合があります。現物償還はBTCを引き渡すことで完了でき、償還時にファンドが原資産を直ちに売却する必要は必ずしもありません。ただし、現物償還は資産の引渡方法を変更するにすぎず、市場の売り圧力を完全に取り除くものではありません。BTCを受け取る機関は、自らの取引戦略に基づいて資産を売却、保有、または再配分する可能性があります。したがって、ETFの純流出と実際のBTC売却の間には伝達メカニズムが存在するものの、両者を同一視することはできません。
なぜ継続的なETF純流出はBTCの現物売り圧力を高める可能性があるのですか?
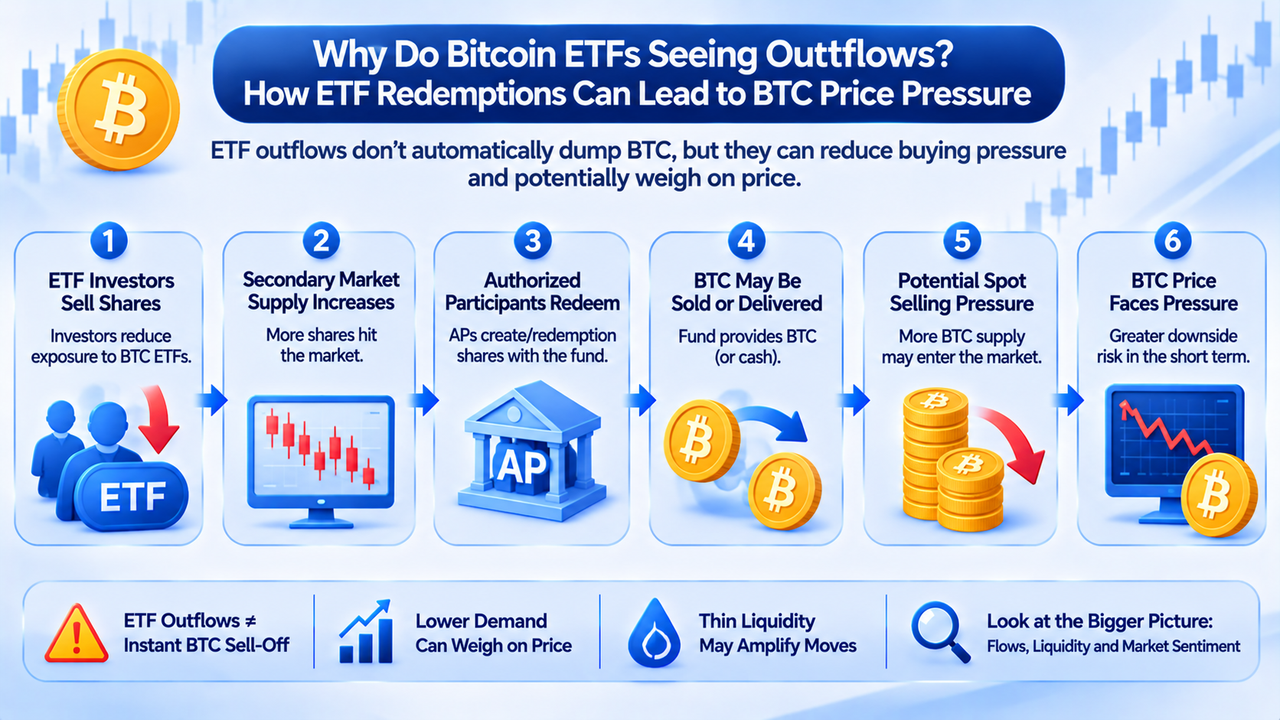
ETFからの資金流出は主に、限界需要、原資産の調整、市場流動性という3つの経路を通じてBTC価格に影響します。
限界的な買い需要の減少。 現物ビットコインETFに継続的な純流入がある場合、ファンドは一般に関連メカニズムを通じて原資産BTCへのエクスポージャーを増やす必要があります。この需要は現物市場に追加的な買い支えをもたらす可能性があります。反対に、ETFが純流入から継続的な純流出へ転じると、既存の追加需要が弱まり、市場は潜在的な売り圧力を吸収するために他の買い手に依存することになります。
例えば、現物BTC ETFが一定期間、1日当たり3億ドルの純流入を記録した後、1日当たり3億ドルの純流出に転じたとします。資本需要の変化という観点からは、両期間には明確な方向性の違いがあります。ただし、実際の取引は償還方法、執行時期、他の参加者の行動にも左右されるため、これにより毎日一定額の即時売却が発生することを意味するものではありません。
原資産の調整。 現金償還を利用するETFでは、ファンドは償還代金を提供するために一部のBTCを売却する必要が生じる可能性があります。現物償還では、関連するBTCを指定参加者に直接引き渡すことができますが、受取側がBTCを保有し続けるかどうかは、その事業上のニーズとリスク管理の体制に左右されます。
資金流出の継続に対する予想。 投資家がETFの純流出を複数の連続する取引日にわたり確認した場合、これを機関投資家需要の弱まりと解釈し、それに応じて自らのリスクエクスポージャーを縮小する可能性があります。この期待の変化は、取引所の現物注文、マーケットメーカーの気配値、デリバティブポジションに影響を及ぼす可能性があります。
したがって、ETF資金流出のBTCへの影響は、実際の資産売買だけでなく、市場参加者による将来需要の再評価からも生じます。ただし、この影響は一方向ではありません。他の投資家が価格を魅力的と判断すれば、現物買いがETF償還による潜在的な売り圧力を吸収し、BTC価格は安定または上昇する可能性があります。
なぜ現物市場の流動性はETF資金流出の影響を増幅し得るのですか?
市場流動性は、大口の買い注文・売り注文をどの程度執行できるか、またそれらがどの程度の価格影響を生むかを決定します。流動性の高い市場では、買い注文と売り注文が通常より密に分布しているため、大口注文も比較的限られた価格帯で約定できます。流動性の低い市場では、板の厚みが薄く、同じ規模の売り注文でも複数の価格水準にある買い注文を消化する必要があり、より大きな価格下落を引き起こす可能性があります。
したがって、ETF資金流出の実際の市場への影響は、償還額だけでなく、関連するBTC取引が行われる時点の流動性状況にも左右されます。
例えば、ある取引時間帯に1億ドル相当の潜在的なBTC売りが発生したとします。同時に十分な買い支えがあれば、価格変動は限定的にとどまる可能性があります。しかし、多くの買い手が撤退し、マーケットメーカーが気配値の規模を縮小した場合、実際の約定価格はより大きく下落する可能性があります。
さらに、BTCの現物市場は複数の取引プラットフォームに分散しており、流動性と気配値はプラットフォームごとに異なる場合があります。裁定取引は通常、価格差を縮小させますが、急激な変動局面では、資金移動、リスク制限、執行遅延により裁定取引の効率が低下する可能性があります。
ETFの取引時間にも注意が必要です。米国の証券市場には固定された通常取引時間がありますが、BTC現物市場は一般に24時間稼働しています。週末や米国市場の休場中には、ETF持分はBTC現物市場と同じように通常取引できませんが、グローバルな暗号資産市場の価格は変動し続ける可能性があります。
ETF取引が再開されると、ETF持分価格は市場休場中に生じたBTC価格の動きを反映する必要があります。これによりETFの始値に大きなギャップが生じる場合がありますが、この調整をその日の新たなETFフローだけに帰することはできません。
したがって、ETF資金流出を分析する際、投資家は償還額だけに基づいて価格影響を評価するのではなく、BTC現物取引高、板の厚み、価格変動も確認する必要があります。
IBITからの大規模な資金流出は、機関投資家がBTCから完全に退出していることを意味しますか?
IBITは米国の現物ビットコインETF市場における主要商品の1つであるため、その資金フローは市場から大きな注目を集めることが多くあります。2026年11月初旬には、IBITからの集中した純流出がETF全体のフロー変化の主な要因となりました。しかし、大規模なETFからの大幅な資金流出であっても、すべての機関投資家がビットコインから退出していることを直接示すものではありません。
ETFの投資家基盤は比較的複雑です。長期的な資産配分を目的とする投資家、ヘッジファンド、資産運用機関、短期取引戦略を利用するその他の参加者などが含まれます。投資家ごとにETFを保有する目的は異なります。
長期的な資産配分を目的とする投資家は、投資ポートフォリオの一部としてBTC ETFを利用し、リスク予算に基づいてポジションを調整する場合があります。取引機関は、ETFと先物の価格差を裁定取引に利用したり、ETFを通じてヘッジポジションを構築・調整したりする場合があります。
例えば、特定のベーシス取引戦略では、投資家はBTC ETFのロングポジションとBTC先物のショートポジションを同時に保有する場合があります。先物プレミアムが縮小した場合、資金調達コストが変化した場合、または戦略収益が低下した場合、機関投資家はポジションの両側を同時に解消することがあります。これはETF持分の売却として現れる可能性がありますが、投資家がBTCに対して一方的に弱気な見方をしていることを必ずしも意味しません。
ETFフローは商品の集中度も反映します。大規模ファンドは、資産規模が大きく取引活動も活発であるため、より多くの機関投資家による調整を吸収する場合があります。1つのファンドで大幅な純流出があっても、すべてのファンド投資家が同じ行動を取ったことを自動的に意味するわけではありません。11月6日のフローデータはこの違いを示しています。IBITは同日に約4億300万ドルの純流出を記録した一方、FidelityのFBTCは同期間に約4,280万ドルの純流入を記録しました。
したがって、機関投資家がBTCへの配分を継続的に削減しているかを評価するには、IBITの単日の純流出だけに基づいて結論を出すのではなく、複数ファンドにおけるフローの変化、その継続期間、全体の資産規模を検討する必要があります。さらに重要な点として、ETFの保有データは他市場における機関のリスクエクスポージャーを完全には反映できません。一部の機関は現物BTC、先物、オプション、その他の関連資産を同時に保有している可能性があり、単一ファンドの変化から完全なポートフォリオを把握することはできません。
ETF資金流出とBTCのレバレッジ清算にはどのような関係がありますか?
ETF資金流出とレバレッジ清算は異なる市場メカニズムですが、価格変動が急激な局面では相互に影響する場合があります。ETF資金流出は主にファンドの設定・償還および証券取引を通じて発生する一方、レバレッジ清算は一般に暗号資産デリバティブ市場で発生します。BTC価格が下落すると、証拠金不足によりレバレッジをかけたロングポジションが強制決済される可能性があります。
ETF資金流出に関連する現物売り圧力がBTC価格を押し下げる場合、一部の高レバレッジのロングポジションは清算価格に近づく可能性があります。取引プラットフォームがリスクルールに従ってポジションを決済した後、市場では追加的な売り圧力が発生する場合があります。
このメカニズムは、継続的な価格フィードバックループを生み出す可能性があります。すなわち、現物売り圧力が強まり、BTC価格が下落し、レバレッジをかけたロングポジションが清算され、デリバティブ市場の変動性が高まり、さらに現物市場のセンチメントに影響が及ぶという流れです。ただし、レバレッジ清算がETF資金流出によって必ず引き起こされるわけではありません。マクロ経済ニュース、大口の現物取引、デリバティブポジションの集中調整、市場流動性の急低下も価格変動の要因となる可能性があります。
さらに、ETFの純流出データは一般に取引日の終了後に計算・公表される一方、BTC価格とデリバティブの清算はリアルタイムで発生します。両者が同じ日に発生したという事実だけでは、ETF資金流出が価格下落に先行したことを証明するには不十分です。
逆のケースも起こり得ます。BTC価格が別の要因によって先に下落し、その後ETF投資家が保有を減らした結果、終値ベースのデータでは最終的に純流出として現れる可能性があります。
したがって、ETFと清算の関係を分析するには、より詳細な価格、取引、ポジションのデータを用い、資金流出が価格変動の潜在的な要因なのか、すでに発生した市場変動に対する投資家の反応なのかを区別する必要があります。
ETF資金流出が短期的なリバランスを反映しているのか、需要の持続的な弱まりを反映しているのかを投資家はどのように判断できますか?
ETFの純流出は、市場が長期的な下落トレンドに入ったことを必ずしも意味しません。その影響を評価するには、フローの変化が持続しているか、また市場需要のより広範な低下を伴っているかを確認する必要があります。
資金流出の継続期間。 単日の大幅な純流出は、少数の機関による集中調整の結果である場合や、特定の取引戦略の満期と関連している場合があります。その後の取引日にフローが純流入へ戻る場合、市場への影響は比較的限定的となる可能性があります。
反対に、純流出が複数の取引週にわたって継続し、少数の大規模ファンドからより多くの商品へ拡大する場合、全体的な資産配分需要が弱まっているかを評価する重要性が高まります。
ETFの総保有量と純資産の変化。 ETFの米ドル建て純資産は、BTC価格とファンドが保有するBTC量の両方の影響を受けます。したがって、ファンド資産の減少は、同額の資金が償還されたことを必ずしも意味しません。
例えば、ETFが保有するBTC量に変化がない一方で、BTC価格が10%下落したとします。ファンドの米ドル建て純資産も約10%減少する可能性があります。この場合、資産減少の主な要因は投資家による償還ではなく価格変動です。
ETFの純流出がBTC保有量の継続的な減少と同時に発生する場合、原資産に対する需要が減少していることを示すより強い証拠となります。
現物市場に他の買い手が存在するか。 ETFはBTC市場の需要の一部にすぎません。取引所の現物投資家、企業の資産配分主体、長期保有者、その他の市場参加者は、異なる価格水準で買い支えを提供する可能性があります。
ETFで純流出が続いていても、BTC現物取引が活発で板の厚みが安定している場合、価格が同程度の割合で下落するとは限りません。
デリバティブ市場のリスク状況。 建玉(Open Interest、OI)、資金調達率、先物ベーシスは、市場のレバレッジが集中しているかを示す助けとなります。ETF資金流出が、高レバレッジのロングポジションが集中している状況と重なる場合、市場はさらなる下落に対してより敏感になる可能性があります。
ただし、大規模な清算によってすでにレバレッジ水準が低下している場合、一部の強制売却圧力は解消されている可能性があります。したがって、ETF資金流出の持続的な影響を評価するには、数日連続するマイナスの数値だけでBTCの価格方向を予測するのではなく、資金フローを市場構造と併せて分析する必要があります。
個人投資家はETFデータをBTC市場リスクの監視にどのように活用できますか?
個人投資家にとって、ETFフローはビットコイン市場需要の変化を理解するための補助的な指標となり得ますが、売買判断の唯一の根拠として用いることは適していません。
実務上、投資家は資金フロー、現物市場の流動性、デリバティブリスクで構成される分析フレームワークを構築できます。
| 指標 | 主な機能 | 主な留意点 |
|---|---|---|
| ETFの日次純フロー | 設定・償還の短期的な変化を監視 | 単日の変動は長期トレンドを示すものではない |
| ETFの週次純フロー | フロー変化の持続性を評価 | それ以前の数週間の推移と併せて検討すべき |
| ETFのBTC保有量 | 原資産エクスポージャーの変化を監視 | 開示タイミングはファンドごとに異なる場合がある |
| 現物取引高と板の厚み | 市場が売り圧力を吸収する能力を評価 | 取引高の増加が必ずしも強い買い支えを示すわけではない |
| 建玉 | デリバティブポジションの規模を監視 | ロング・ショートの方向を単独で判断できない |
| 資金調達率と先物ベーシス | レバレッジ需要と市場センチメントを監視 | 取引プラットフォーム間で差異が生じる場合がある |
BTCの中長期トレンドに注目する投資家にとって、週次ETF純フローとファンドのBTC保有量の変化は、短期的な取引ノイズを抑えるのに役立つため、一般に日次データより有益です。
短期的な価格変動に注目する投資家は、現物市場の厚み、デリバティブポジション、マクロ経済イベントも考慮する必要があります。特に、流動性が限られている場合や市場のレバレッジが高い場合、価格は新たな売り圧力に対してより敏感になる可能性があります。
投資家はETFの純流出を自動的な売却シグナルと解釈することも避けるべきです。ETF市場のフロー変化は価格変動に遅行する場合があり、裁定取引やヘッジ戦略の影響を受ける場合もあります。純流出が連続している局面でも、他の買い支え、ショートカバー、市場予想の改善により、BTC価格が反発する可能性があります。
より合理的な方法は、ETFデータを市場の資本構造を把握するための窓口として扱い、他の指標と照らし合わせて検証することです。
結論
2026年11月初旬、米国の現物ビットコインETFでは資金流出が集中し、11月2日から6日までの週間純流出額は約12億8,200万ドルとなりました。このうちIBITが大きな割合を占めました。この変化は、ETF市場における資本需要が短期的に大幅に弱まったことを示しており、BTC価格が直面する潜在的な売り圧力への注目を高めました。
ただし、ETFの純流出は、同額のビットコインが直ちに取引所に売却目的で流入することを意味しません。ETF持分が流通市場で取引された後に、ファンドの償還、原資産の売却、現物引渡しがさらに発生するかどうかは、ファンドの仕組みと市場参加者の具体的な行動に左右されます。
継続的な資金流出は、限界的な買い需要の減少、原資産エクスポージャーの調整、市場予想への影響を通じて、BTC価格に圧力をかける可能性があります。現物市場の流動性が限られ、デリバティブのレバレッジが高い場合、この圧力は強制清算とも相互に作用する可能性があります。
しかし、BTC価格は最終的に市場全体の需要と供給によって決まります。ETFはその市場の一部にすぎません。その他の現物買い、マクロ環境、デリバティブポジション、投資家のリスク選好も同様に重要です。
したがって、現物ビットコインETFからの資金流出を理解する鍵は、資金流出がBTCの下落を必ず意味するかどうかを単純に判断することではありません。投資家は、こうしたフローの変化が設定・償還、現物取引、市場流動性を通じてどのように価格へ伝わるか、さらに他の市場参加者が潜在的な売り圧力を吸収できるかを分析する必要があります。
FAQ
現物ビットコインETFからの純流出は何を意味しますか?
現物ビットコインETFからの純流出は一般に、特定の報告期間においてファンドの償還に関連する資金額が、設定に関連する資金額を上回ったことを意味します。これはファンド持分レベルの純資本変化を反映します。
ETFの純流出はファンドがBTCを売却していることを意味しますか?
必ずしもそうではありません。現金償還では原資産BTCの売却を伴う場合がありますが、現物償還はBTCの引渡しによって完了できます。現物償還が発生した場合でも、資産を受け取る機関は直ちに売却せず、保有を選択する可能性があります。
なぜ継続的なETF資金流出はBTC価格の下落を招く可能性があるのですか?
継続的な純流出は、ETFによって生み出される追加的な買い需要を減少させ、特定の償還プロセスを通じて潜在的な現物売り圧力を生む可能性があります。市場流動性が限られている場合、こうした需給の変化はBTCへの下落圧力を強める可能性があります。
IBITからの資金流出は、機関投資家がビットコインから完全に退出していることを意味しますか?
直接的に判断することはできません。IBITの投資家には、長期的な資産配分を行う機関、裁定取引業者、その他の市場参加者が含まれる可能性があります。一部の資金流出は、資産のリバランスや取引戦略の調整によるものである可能性があります。
ETF資金流出とBTCのレバレッジ清算にはどのような関係がありますか?
ETFに関連する現物売り圧力はBTC価格に影響を及ぼす可能性があり、価格下落はレバレッジをかけたロングポジションの清算を引き起こす場合があります。ただし、両者は他の市場要因の影響も受ける可能性があるため、同時に発生したというだけでは因果関係を立証できません。
ETFで純流出が生じていても、なぜBTC価格は上昇する可能性があるのですか?
ETFはBTC市場における需要の一部にすぎないためです。他の現物買いが十分に強い場合、またはショートカバーやリスク選好の改善が生じた場合、BTC価格は上昇する可能性があります。
ビットコインETFからの資金流出が続くかどうかを投資家はどのように判断できますか?
投資家は、日次および週次の純フロー、ファンドのBTC保有量、現物取引高、市場の厚み、先物の資金調達率、建玉を総合的に評価できます。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

ONDOトークン経済モデル:プラットフォームの成長とユーザーエンゲージメントをどのように推進するのか
Pendle対Notional:DeFi固定倍率収益プロトコルの比較分析
PendleにおけるPTとYTとは何か?収益分割メカニズムを詳しく解説
Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み