
#USEarningsSeason
#ShareWeekly
Empat laporan kinerja keuangan perusahaan teknologi besar akan dirilis dalam dua minggu ke depan. Benang merahnya bukan pertumbuhan pendapatan itu sendiri, melainkan apakah belanja modal besar-besaran untuk AI menghasilkan imbal hasil yang terukur. Berikut alasan pentingnya setiap laporan dan metrik spesifik yang akan menentukan reaksi pasar.
28 Okt (setelah penutupan) — Microsoft (MSFT)
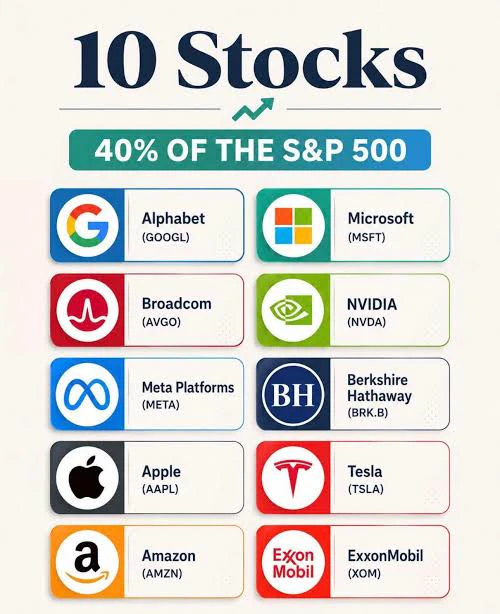
Microsoft memproyeksikan belanja modal kuartal pertama tahun fiskal 2027 di atas $50 billion dan berkomitmen mencatat arus kas bebas positif sepanjang tahun fiskal. Sahamnya diperdagangkan pada kisaran 29 kali laba, tetapi jauh lebih tinggi jika dihitung berdasarkan arus kas bebas. Artinya, pasar tidak meragukan permintaan—pasar sedang menilai imbal hasil dari belanja tersebut. Azure adalah pendorong pendapatan paling penting selama dekade berikutnya, dan manajemen memproyeksikan pertumbuhan 44%–45% berdasarkan mata uang konstan setelah mencatat 43% pada kuartal lalu. Morgan Stanley mencatat bahwa pertumbuhan sekitar 47% diperlukan untuk mendukung harga saham. Risikonya bukan kegagalan memenuhi ekspektasi permintaan, melainkan apakah margin kotor cloud (65% pada kuartal lalu) dapat bertahan seiring meningkatnya porsi Azure.
28 Okt (setelah penutupan) — Alphabet (GOOGL)
Alphabet melampaui ekspektasi pendapatan dalam masing-masing dari delapan kuartal terakhir, sehingga sekadar melampaui ekspektasi mungkin tak lagi cukup. Harga opsi mencerminkan pergerakan satu hari sebesar 5.07%, di atas rata-rata historis 4.02%. Google Cloud merupakan pendorong pertumbuhan paling menjanjikan, dengan BofA memperkirakan pertumbuhan 93% dibandingkan konsensus 89%, didorong oleh peningkatan kapasitas dan penjualan TPU tambahan. Pertanyaan utamanya adalah apakah TPU dapat menurunkan biaya komputasi dan meningkatkan profitabilitas cloud, alih-alih sekadar memicu ekspansi intensif modal tahap berikutnya. Laba bersih yang disesuaikan diperkirakan turun 7.6% meski pendapatan tumbuh 28.9%, sehingga pos-pos nonoperasional dan pendorong profitabilitas akan menjadi sorotan.
29 Okt (setelah penutupan) — Amazon (AMZN)
Konsensus memperkirakan pendapatan sebesar $202.08 billion (naik ~12%), tetapi EPS hanya $1.96 dibandingkan $1.95 setahun lalu—pada dasarnya datar. Perbedaan ini menyoroti leverage operasional yang tertekan. Deutsche Bank memperkirakan laba operasional sebesar **$26.9 billion**, 3.5% di atas konsensus, dan menaikkan estimasi pertumbuhan AWS menjadi 41% dari 40%, mempercepat dari 37% pada Q2 meski basis perbandingannya lebih tinggi. Pasar akan menguji apakah laba operasional berada dalam kisaran proyeksi tanpa manfaat satu kali lainnya, setelah sekitar 81% EPS Q2 berasal dari keuntungan nonkas akibat penyesuaian valuasi Anthropic.
2 Nov (setelah penutupan) — Apple (AAPL)
Apple memproyeksikan margin kotor sebesar 47%–48%, turun dari 50.1% pada kuartal Juni, yang diuntungkan oleh pengembalian tarif sekitar dua poin persentase. UBS memperkirakan margin 47.5%, dengan menyebut kenaikan biaya chip memori dan memperkirakan penurunan mendasar dari tahun ke tahun sekitar 70 basis poin. Pertumbuhan pendapatan iPhone diperkirakan sekitar 14%, melambat dari 22%–23% pada masing-masing dari tiga kuartal sebelumnya. Pendapatan Services diperkirakan mencapai $31.6 billion (pertumbuhan 10%), dengan pertumbuhan App Store dalam kisaran satu digit rendah. Citi juga menyoroti tidak adanya model dasar dalam peluncuran musim gugur ini dan dampak AI berbasis agen sebagai kekhawatiran tambahan.
18 Nov (perkiraan) — NVIDIA (NVDA)
NVIDIA memproyeksikan pendapatan Q3 sebesar $108.0 billion ±2%, dengan margin kotor non-GAAP sebesar 74.0% ±50 basis poin. Perusahaan ini melampaui batas atas proyeksi pendapatannya dalam masing-masing dari 12 kuartal terakhir, dengan rata-rata 3.1% di atas batas atas selama empat kuartal terakhir—tren yang mengindikasikan pendapatan mendekati $113.6 billion. Pendapatan pusat data mencapai $89.0 billion pada kuartal lalu (+117% YoY), dan manajemen menyatakan bahwa pertumbuhan pendapatan tahun fiskal 2028 diperkirakan sekitar 70%, jauh di atas konsensus analis sekitar 45%. Risiko utamanya adalah pasokan, bukan permintaan, serta apakah peningkatan produksi Vera Rubin berjalan sesuai jadwal.
Diskusi
Dari kelima perusahaan ini, mana yang paling Anda cermati, dan apakah Anda berencana mengambil posisi sebelum laporan dirilis atau menunggu reaksi pasar setelah laporan kinerja keuangan?
$NVDA $MSFT $NVDA $AMZN $GOOGL