$JPN225 Imbal hasil obligasi pemerintah Jepang bertenor 30 tahun naik ke rekor 4,235% pada Senin, level tertinggi sejak negara itu pertama kali menjual utang bertenor 30 tahun pada 1999. Imbal hasil tersebut menembus di atas 4% untuk pertama kalinya pada Mei dan terus naik sejak saat itu. Imbal hasil bertenor 10 tahun berada di sekitar 2,8%, level yang terakhir terlihat pada 1996. Ini bukan repricing bertahap. Ini adalah pergeseran struktural dalam cara negara kreditur terbesar di dunia membiayai dirinya, dan hal ini terjadi ketika Bank of Japan masih secara resmi berkomitmen pada suku bunga kebijakan hanya 1%.
Pemicu langsung pergerakan pada Senin adalah antisipasi. Perdana Menteri Sanae Takaichi dijadwalkan menyampaikan pidato kebijakan kepada parlemen, dan pasar menunggu untuk mendengar bagaimana ia akan menyeimbangkan dua prioritas yang saling bersaing: "kebijakan fiskal yang bertanggung jawab dan proaktif" sebagai ciri khasnya, serta kebutuhan untuk menjaga keberlanjutan fiskal. Rekor imbal hasil tersebut merupakan cara pasar obligasi mengatakan bahwa pasar belum yakin. Dalam pidatonya pada Senin sore, Takaichi mengulangi komitmennya untuk meloloskan pemotongan pajak konsumsi guna mengatasi kenaikan harga, sembari menegaskan bahwa ia tidak akan menunda reformasi yang diperlukan. Pasar mendengar bagian pertama dengan jelas. Bagian kedua masih ditunggu pelaksanaannya.
Yang membuat momen ini berbeda dari episode-episode tekanan obligasi Jepang sebelumnya adalah Bank of Japan secara eksplisit mengaitkan kenaikan imbal hasil jangka panjang dengan ledakan AI global. Deputi Gubernur Shinichi Uchida mengatakan pada Senin bahwa meskipun AI telah mendorong harga saham dan melonggarkan kondisi keuangan, gelombang besar penerbitan obligasi oleh perusahaan terkait AI telah memberikan tekanan ke atas pada suku bunga jangka panjang. Ini merupakan pengakuan yang signifikan. BOJ mengakui bahwa kekuatan di luar kendalinya mendorong biaya pinjaman domestik lebih tinggi. Uchida juga memperingatkan bahwa jika keuntungan AI gagal terwujud, pasar dapat menghadapi koreksi. Ia menyebutkan bahwa permintaan AI yang kuat dapat mengubah suku bunga natural Jepang, yaitu suku bunga teoretis ketika ekonomi tumbuh stabil tanpa percepatan inflasi.
Mata uang adalah tempat ketegangan antara kebijakan moneter dan realitas fiskal paling terlihat. USD/JPY diperdagangkan di 157,86, bertahan di atas level 157 bahkan setelah otoritas Jepang melakukan intervensi di pasar valuta asing pada akhir Juli. Intervensi tersebut dimaksudkan untuk mendukung yen, tetapi belum membalikkan tren. Penyebabnya adalah perbedaan imbal hasil. Suku bunga kebijakan Jepang berada di 1%, sementara suku bunga dana federal AS berada di antara 3,75% dan 4%, sehingga menyisakan selisih sekitar 275 basis poin. Selisih tersebut merupakan pendorong utama pelemahan yen, dan intervensi tidak dapat menutupnya. GBP/JPY diperdagangkan di 208,85, sedangkan EUR/JPY di 176,94, keduanya mencerminkan dinamika yang sama. Ketika selisih imbal hasil selebar ini, arus modal mengarah ke mata uang dengan imbal hasil lebih tinggi, dan yen tetap berada di bawah tekanan terlepas dari upaya resmi.
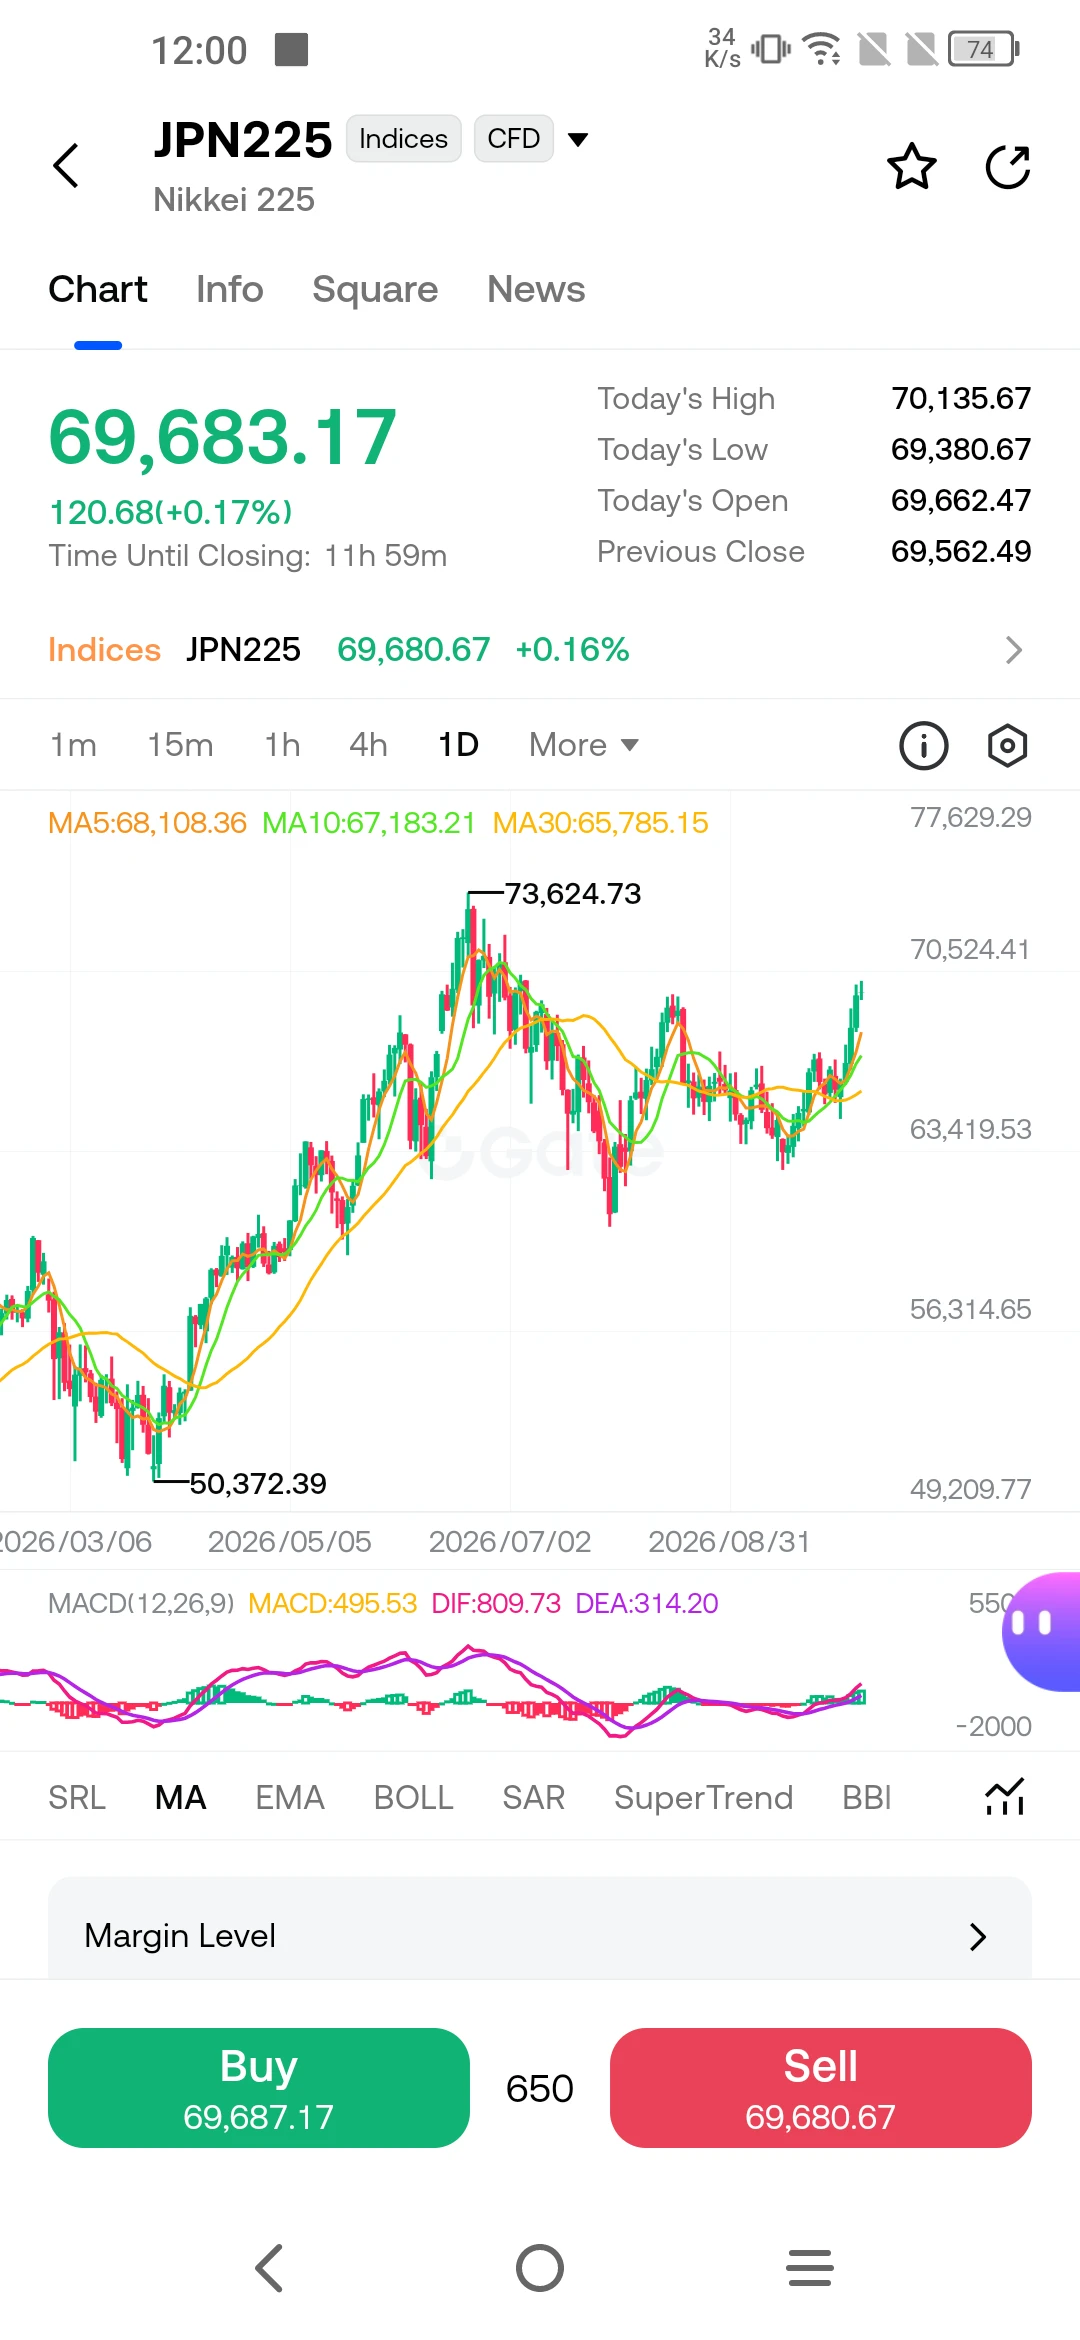
Nikkei 225 diperdagangkan di 69.683, bertahan di atas rata-rata pergerakan utamanya, yang berada di antara 65.785 dan 68.108. Indeks tersebut tetap tangguh meskipun terjadi aksi jual obligasi, sebagian karena saham-saham terkait AI yang mendorong pasar ekuitas global juga terwakili di pasar Jepang. Namun, perbedaan antara optimisme pasar ekuitas dan kehati-hatian pasar obligasi patut diperhatikan. Ekuitas memperhitungkan kelanjutan pertumbuhan yang didorong AI. Obligasi memperhitungkan biaya pembiayaan pertumbuhan tersebut. Ketika keduanya berbeda sejauh ini, salah satunya harus menyesuaikan diri.
Proyeksi BOJ sendiri menggambarkan sulitnya jalan ke depan. Dalam prospek April, bank sentral tersebut merevisi naik tajam perkiraan CPI intinya untuk tahun fiskal 2026, dari 1,9% menjadi 2,8%, sembari memangkas perkiraan pertumbuhan PDB riil dari 1% menjadi 0,5%. Kombinasi tersebut, inflasi yang lebih tinggi dan pertumbuhan yang lebih lambat, merupakan definisi stagflasi. Pengukur inflasi baru bank sentral, yang mengecualikan faktor satu kali seperti subsidi pendidikan dan energi, mencapai 2,8% pada April, jauh di atas target 2% dan lebih cepat daripada ukuran acuan pemerintah. Bank sentral terjebak di antara kebutuhan untuk menormalisasi kebijakan guna mengendalikan inflasi dan risiko bahwa kenaikan suku bunga lebih lanjut akan menghambat pemulihan yang sudah lemah.
Apa yang harus Anda pantau dari sini? Variabel pertama adalah anggaran Takaichi. Jika ia menyampaikan rencana konsolidasi fiskal yang kredibel bersamaan dengan pemotongan pajak, ujung panjang kurva dapat stabil. Jika pasar menganggap jalur fiskal tersebut tidak berkelanjutan, imbal hasil 30 tahun dapat bergerak menuju 4,5% atau lebih tinggi. Variabel kedua adalah siklus penerbitan obligasi AI. Peringatan Uchida tentang koreksi bukanlah hal teoretis. Jika perusahaan terkait AI terus membanjiri pasar obligasi dengan pasokan baru, imbal hasil jangka panjang akan tetap berada di bawah tekanan terlepas dari tindakan BOJ. Variabel ketiga adalah yen. Penembusan berkelanjutan di atas 160 akan meningkatkan tekanan terhadap BOJ untuk kembali menaikkan suku bunga, tetapi setiap kenaikan berisiko semakin mengguncang pasar obligasi. Bank sentral berada dalam posisi sulit, dan pasar mengetahuinya. Beberapa pekan ke depan akan menunjukkan apakah janji fiskal Takaichi dapat meyakinkan investor bahwa Jepang dapat menumbuhkan ekonominya untuk keluar dari beban utangnya, atau apakah pasar obligasi akan memaksa penyelesaian masalah tersebut terlebih dahulu.
Artikel ini bukan nasihat investasi. Analisis ini didasarkan pada informasi yang tersedia untuk publik dan tidak menjamin hasil di masa depan.
$EURJPY $USDJPY #ShareWeekly #PlanYourTradesThisWeek