LittleQueen

vip
Usia 1.4Tahun
Tingkat Puncak 5
Halo! Saya Littlequeen, di sini untuk memandu Anda melalui pasar kripto dengan sinyal cerdas dan wawasan langsung. Dari tren hingga pembaruan waktu nyata, saya merinci data agar Anda dapat berdagang dengan percaya diri. Ada pertanyaan? Saya punya jawaban — jangan ragu untuk bertanya! Bergabunglah dengan siaran langsung saya dan mari kita tumbuh bersama dalam perjalanan ini!
Ikhtisar pasar
live-replay-cover
659 tayangan09-22 16:17
00:42:15
Tren pasar kripto
live-replay-cover
443 tayangan09-22 15:33
00:29:38
#AMDMarketCapTops1Trillion
AMD secara resmi telah masuk ke dalam klub kapitalisasi pasar 1 triliun dolar AS, tetapi angka itu sendiri bukan bagian yang paling menarik bagi saya.
Yang penting adalah apa yang sedang diperhitungkan pasar terhadap AMD pada level ini — dan mengapa investor tiba-tiba bersedia menilai perusahaan ini sebagai salah satu penerima manfaat utama dari fase berikutnya infrastruktur AI.
AMD ditutup pada Senin di $615,52, naik $55,70 atau 9,95% dalam satu sesi. Saham dibuka pada $583,88, diperdagangkan setinggi $616,69 dan tidak banyak mengembalikan kenaikannya, dengan penut
MrFlower_XingChen
#AMDMarketCapTops1Trillion
AMD secara resmi telah masuk ke klub kapitalisasi pasar 1 triliun dolar AS, tetapi angka itu sendiri bukanlah bagian yang menurut saya paling menarik.
Yang penting adalah apa yang sedang diperhitungkan pasar terhadap AMD pada level ini — dan mengapa investor tiba-tiba bersedia menilai perusahaan ini sebagai salah satu penerima manfaat utama dari fase berikutnya infrastruktur AI.
AMD ditutup pada Senin di 615,52 dolar AS, naik 55,70 dolar AS atau 9,95% dalam satu sesi. Saham dibuka pada 583,88 dolar AS, diperdagangkan setinggi 616,69 dolar AS dan tidak banyak mengembalikan kenaikannya, ditutup tepat di bawah level tertinggi sesi. Volume mencapai sekitar 44,5 juta saham. Ini merupakan gambaran yang sangat berbeda dari pergerakan spekulatif dengan likuiditas rendah. AMD bergerak dengan partisipasi serius, sementara kompleks semikonduktor yang lebih luas juga mengalami akselerasi.
Pergerakan selama lima sesi bahkan lebih penting. AMD naik dari level terendah 497,51 dolar AS pada 15 September ke level tertinggi intrahari Senin di 616,69 dolar AS, yang berarti kenaikan sekitar 24,75% dalam lima sesi. Sejak awal tahun, saham ini telah naik sekitar 187%, menurut data pasar terkini. Dengan kata lain, pencapaian tonggak 1 triliun dolar AS bukanlah breakout yang berdiri sendiri. Ini merupakan tahap terbaru dari revaluasi besar-besaran yang telah terjadi tahun ini.
Jadi, apa yang sebenarnya dibeli pasar?
Jawabannya semakin sederhana: Data Center dan AI.
Angka kuartal kedua AMD memberikan penjelasan paling jelas. Pendapatan mencapai 11,536 miliar dolar AS, naik 50% secara tahunan. Laba bersih mencapai 2,297 miliar dolar AS dan EPS GAAP terdilusi sebesar 1,38 dolar AS. Namun, angka yang benar-benar menonjol adalah pendapatan Data Center: 6,7 miliar dolar AS, naik 107% secara tahunan. AMD mengatakan kenaikan tersebut didorong oleh permintaan terhadap prosesor EPYC dan GPU Instinct. Data Center sendiri menyumbang sekitar 58% pendapatan perusahaan selama kuartal tersebut.
Hal ini mengubah cara AMD seharusnya dipandang.
Ini bukan lagi sekadar kisah CPU. AMD berupaya menjadi perusahaan infrastruktur AI yang lebih luas, dengan menggabungkan CPU server EPYC, akselerator Instinct, jaringan, serta sistem berskala rak Helios. Perusahaan ini juga mengembangkan ROCm dan ekosistem perangkat lunak yang lebih luas karena menjual akselerator AI adalah satu hal; membuat pelanggan nyaman menerapkan seluruh sistem AI dalam skala besar adalah hal lain.
Dan AMD mendapatkan komitmen nyata dari pelanggan.
Perjanjian dengan OpenAI mencakup penerapan hingga 6 gigawatt GPU AMD, yang dimulai dengan produk seri MI450. AMD juga menerbitkan waran kepada OpenAI untuk membeli hingga 160 juta saham AMD, dengan vesting yang terkait dengan tonggak pembelian GPU dan persyaratan lainnya. Ini berpotensi menjadi hubungan strategis yang signifikan, tetapi tidak boleh ditafsirkan sebagai pendapatan yang dijamin dalam waktu dekat — penerapannya bergantung pada tonggak dan pelaksanaan di masa depan.
Anthropic merupakan bagian penting lainnya dari kisah ini. AMD mengumumkan kemitraan pada Juli yang mencakup hingga 2 gigawatt GPU MI450 dalam solusi berskala rak AMD Helios, dengan gigawatt pertama direncanakan mulai diterapkan pada paruh pertama 2027. AMD juga berkomitmen pada potensi investasi ekuitas strategis hingga 5 miliar dolar AS di Anthropic.
Di sinilah kisah AMD menjadi jauh lebih besar daripada reli saham satu hari.
Perusahaan ini berupaya beralih dari menjual komponen individual menuju keterlibatan dalam penerapan infrastruktur AI yang lengkap. Jika strategi ini berhasil, setiap penerapan AI berskala besar berpotensi mewakili peluang yang jauh lebih besar daripada penjualan CPU atau GPU tradisional.
Namun, ada sisi lain dari tonggak 1 triliun dolar AS tersebut.
AMD telah mengalami revaluasi pasar saham yang luar biasa. Ketika sebuah perusahaan naik sekitar 187% dalam waktu kurang dari sembilan bulan dan mencapai valuasi 1 triliun dolar AS, pasar tidak lagi hanya memperhitungkan bisnis yang ada saat ini. Sejumlah besar pertumbuhan masa depan sudah tercermin dalam harga saham.
Itu berarti fase berikutnya bisa menjadi lebih sulit meskipun bisnis jangka panjangnya tetap kuat.
AMD tidak hanya perlu tumbuh. AMD perlu terus menghasilkan pertumbuhan pada tingkat yang dapat membenarkan valuasi yang kini diberikan investor kepadanya.
Perbedaan itu penting.
Hasil terbaru memang kuat, tetapi perusahaan juga memperkirakan kenaikan besar berikutnya. AMD memperkirakan pendapatan kuartal ketiga 2026 sekitar 13 miliar dolar AS, plus atau minus 300 juta dolar AS, dengan titik tengahnya mencerminkan pertumbuhan sekitar 41% secara tahunan dan sekitar 13% secara berurutan.
Jadi, pertanyaan berikutnya bukanlah apakah AMD dapat mencapai 1 triliun dolar AS.
AMD sudah mencapainya.
Pertanyaan sebenarnya adalah apakah laba, pertumbuhan Data Center, dan penerapan AI dapat terus mengejar harga saham.
Ada pula poin yang sangat menarik terkait struktur pasar di sini.
Pergerakan Senin tidak terjadi secara terisolasi. AMD menguat bersama Intel, Arm, dan saham semikonduktor lainnya ketika investor secara agresif kembali ke eksposur AI dan semikonduktor. Reuters melaporkan bahwa Indeks Semikonduktor PHLX naik sekitar 4,3%, sementara Nasdaq juga ditutup pada rekor. Pergerakan kuat Meta dan antusiasme baru terhadap infrastruktur AI membantu memperkuat tema yang lebih luas tersebut.
Hal ini memberi AMD latar belakang sektor yang lebih kuat, tetapi juga berarti trader perlu memisahkan kekuatan spesifik perusahaan dari pergerakan risk-on semikonduktor yang lebih luas.
Bagi saya, level terpenting setelah Senin adalah 620 dolar AS.
AMD mencapai 616,69 dolar AS, sehingga saham ini sudah menguji area psikologis tepat di atas tonggak tersebut. Pergerakan berkelanjutan menembus 620 dolar AS akan membawa pasar ke wilayah penemuan harga karena tidak ada resistensi historis yang mapan di atas rekor tertinggi saat ini.
Setelah itu, 650 dolar AS menjadi acuan psikologis yang jelas, disusul 700 dolar AS. Ini bukan target yang dijamin; ini hanyalah level tempat trader kemungkinan akan menilai ulang momentum, valuasi, dan aksi ambil untung.
Di sisi penurunan, saya akan memperhatikan strukturnya, bukan mencoba memprediksi titik terendah yang tepat.
Area pertama berada di sekitar 600–605 dolar AS, tempat pullback terkendali masih dapat mempertahankan struktur breakout terbaru. Di bawahnya, 582–560 dolar AS menjadi lebih penting karena mencakup level terendah Senin dan area breakout sebelumnya di sekitar pertengahan 500 dolar AS.
Pergerakan yang lebih dalam menuju level terendah $500s akan mengubah gambaran jangka pendek secara signifikan karena itu berarti pasar telah mengembalikan porsi yang jauh lebih besar dari kenaikan vertikal baru-baru ini.
Dan inilah pelajaran utama dari AMD saat ini:
Tren yang kuat tidak berarti setiap harga merupakan titik masuk yang baik.
Setelah reli sekitar 25% dalam lima sesi, mengejar saham hanya karena telah menembus tonggak valuasi berbentuk angka bulat dapat menciptakan rasio risiko/imbal hasil yang sangat buruk. Pullback yang bertahan di zona breakout sebenarnya dapat memberi tahu kita lebih banyak tentang kekuatan tren daripada candle hijau langsung berikutnya.
Fundamental AMD jelas membaik. Pendapatan Data Center Q2 lebih dari dua kali lipat secara tahunan, pelanggan AI utama berkomitmen pada penerapan di masa depan, dan perusahaan ini berkembang dari prosesor serta akselerator menuju infrastruktur AI berskala rak.
Namun, pasar telah mengakui sebagian besar transformasi tersebut.
Itulah sebabnya saya akan memisahkan kisah bisnis dari kisah perdagangan.
Kisah bisnisnya adalah apakah AMD dapat terus memperluas pendapatan Data Center, meningkatkan skala penerapan Instinct dan Helios, memperkuat ekosistem perangkat lunaknya, serta mengubah komitmen pelanggan utama menjadi pendapatan dan laba yang berkelanjutan.
Kisah perdagangannya jauh lebih sederhana: dapatkah AMD mempertahankan breakout setelah reli 24,75% dalam lima sesi?
Untuk pergerakan berikutnya, titik acuan utama saya adalah 620 dolar AS di atas, 600–605 dolar AS di zona pullback pertama, dan 582–560 dolar AS sebagai area support struktural yang lebih penting.
Jika pembeli terus mempertahankan breakout sementara volume tetap kuat, AMD dapat terus menemukan harga yang lebih tinggi.
Jika saham mulai kehilangan momentum dan aksi ambil untung besar muncul, pullback tidak secara otomatis membatalkan tesis AI jangka panjang. Ini hanya akan mengingatkan pasar bahwa bahkan tren terkuat pun perlu bernapas.
Dengan demikian, AMD yang mencapai 1 triliun dolar AS lebih dari sekadar tajuk berita.
Ini merupakan ukuran tentang betapa drastisnya ekspektasi pasar terhadap AMD telah berubah.
Kini bagian yang lebih sulit dimulai: AMD harus mengubah ekspektasi tersebut menjadi pendapatan infrastruktur AI, laba, dan pangsa pasar jangka panjang yang nyata.
Itulah bagian yang akan saya pantau.
#GateSquareMidAutumnReunion
#StrategyAdds950BTCAfterThreeWeekPause
Strategy kembali membeli Bitcoin, tetapi berita utama tentang 950 BTC bukanlah bagian yang akan saya fokuskan.
Perkembangan yang lebih menarik adalah apa yang terjadi di sekitar pembelian tersebut.
Antara 14 September dan 20 September, Strategy mengakuisisi 950 BTC senilai sekitar 75,7 juta dolar AS dengan harga rata-rata 79.670 dolar AS per Bitcoin. Hal itu mengembalikan kepemilikannya tepat ke 846.000 BTC, yang diakuisisi dengan biaya sekitar 63,80 miliar dolar AS pada biaya rata-rata 75.416 dolar AS per BTC, termasuk biaya dan pengeluaran. Perusahaan
MrFlower_XingChen
#StrategyAdds950BTCAfterThreeWeekPause
Strategy kembali membeli Bitcoin, tetapi berita utama tentang 950 BTC bukanlah bagian yang akan saya fokuskan.
Perkembangan yang lebih menarik adalah apa yang terjadi seputar pembelian tersebut.
Antara 14 September dan 20 September, Strategy mengakuisisi 950 BTC senilai sekitar 75,7 juta dolar AS dengan harga rata-rata 79.670 dolar AS per Bitcoin. Hal itu mengembalikan kepemilikannya tepat ke 846.000 BTC, yang diakuisisi dengan total sekitar 63,80 miliar dolar AS dan biaya rata-rata 75.416 dolar AS per BTC, termasuk biaya dan pengeluaran. Perusahaan menggunakan Kas USD untuk pembelian tersebut.
Dengan harga Bitcoin di sekitar kisaran pertengahan 85.000 dolar AS, treasury tersebut merepresentasikan posisi neraca yang sangat besar. Sebanyak 846.000 BTC merupakan sedikit di atas 4% dari total suplai maksimum tetap Bitcoin sebesar 21 juta.
Namun, ada detail penting di sini.
Strategy tidak sekadar menempatkan 75,7 juta dolar AS ke Bitcoin lalu meninggalkannya begitu saja.
Pada periode yang sama, perusahaan menghabiskan 174 juta dolar AS lagi untuk membeli kembali 1.771.238 saham preferen STRC. Dengan kata lain, Strategy menghabiskan lebih dari dua kali lipat dana untuk membeli kembali sekuritas preferennya sendiri dibandingkan untuk menambah Bitcoin.
Hal itu mengubah cara saya membaca transaksi ini.
Ini bukan lagi sekadar cerita tentang berapa banyak Bitcoin yang dapat diakumulasi Strategy.
Ini semakin menjadi cerita tentang bagaimana Strategy mengelola hubungan antara Bitcoin, ekuitas biasa, sekuritas preferen, cadangan kas, dan kapasitas pendanaannya di masa depan.
Laporan 21 September memperjelas hal tersebut. Strategy melaporkan bahwa mereka tidak menjual saham MSTR melalui program ATM selama 14–20 September. Sebaliknya, perusahaan menggunakan 75,7 juta dolar AS dari Kas USD untuk Bitcoin dan 174 juta dolar AS dari Kas USD untuk pembelian kembali STRC. Secara terpisah, perusahaan menggunakan 57,4 juta dolar AS dari Cadangan USD untuk dividen preferen dan pembayaran bunga.
Jadi, rumus sederhana lama —
menghimpun modal → membeli BTC → meningkatkan BTC per saham
— tidak lagi cukup untuk menggambarkan apa yang terjadi.
Strategy kini secara aktif mengelola beberapa bagian neraca secara bersamaan.
Dan STRC penting dalam hal ini.
STRC milik Strategy adalah saham preferen perpetual dengan suku bunga variabel. Perusahaan telah menetapkan tingkat dividen tahunan reguler sebesar 12% untuk periode yang dimulai pada 16 September 2026, dengan pembayaran dua kali sebulan sebesar 0,50 dolar AS per saham pada tingkat saat ini. Kerangka kerja yang dinyatakan Strategy dirancang untuk mendukung perdagangan STRC di sekitar kisaran target 99–100 dolar AS, dengan menggunakan beberapa alat, termasuk pengelolaan tingkat dividen, cadangan USD, dan pembelian kembali.
Hal itu membuat pembelian kembali senilai 174 juta dolar AS jauh lebih menarik daripada yang ditunjukkan angka mentahnya.
Pembelian kembali STRC mengurangi jumlah modal preferen yang beredar dan dapat mengurangi kewajiban pembayaran dividen tunai di masa depan atas saham-saham tersebut. Pada saat yang sama, pembelian di bawah nilai yang dinyatakan berpotensi menciptakan manfaat ekonomi dibandingkan membiarkan sekuritas tersebut tetap beredar pada nilai pari.
Itulah sebabnya saya akan berhati-hati dengan gagasan bahwa Strategy sekadar menjadi kurang bullish terhadap Bitcoin.
Laporan tersebut tidak mengatakan demikian.
Yang ditunjukkannya adalah sesuatu yang lebih praktis: Strategy kini memiliki beberapa penggunaan untuk modalnya.
Akumulasi Bitcoin tetap menjadi salah satunya.
Pengelolaan saham preferen adalah penggunaan lainnya.
Pengelolaan likuiditas dan cadangan juga merupakan penggunaan lainnya.
Itu adalah model alokasi modal yang jauh lebih rumit dibandingkan Strategy beberapa tahun lalu.
Ada angka lain yang patut diperhatikan: Strategy mengakhiri periode tersebut dengan sekitar 5,04 miliar dolar AS dalam Cadangan USD dan 1,05 miliar dolar AS dalam Kas USD, menurut laporan terbaru. Hal itu memberi perusahaan likuiditas yang besar sembari mengelola treasury Bitcoin dan kewajiban preferennya.
Dan waktunya menarik.
Bitcoin telah pulih tajam dari pelemahan pada September dan kini diperdagangkan di sekitar kisaran pertengahan 85.000 dolar AS. Pembelian 950 BTC terbaru Strategy dilakukan dengan harga rata-rata 79.670 dolar AS, yang berarti perusahaan membeli di bawah harga pasar saat ini.
Namun, saya tidak akan menganggapnya sebagai sinyal bahwa Bitcoin pasti akan terus naik.
Satu pembelian korporasi tidak dapat menentukan arah pasar Bitcoin yang bernilai lebih dari 1,7 triliun dolar AS.
Hal yang diberitahukannya kepada kita adalah bahwa Strategy bersedia mengerahkan kas untuk BTC setelah kepemilikannya turun dari level 846.000 selama musim panas.
Urutannya penting.
Strategy mencapai 846.000 BTC pada akhir Juni, mengurangi kepemilikannya sepanjang Juli dan Agustus, kemudian membeli 4.603 BTC dengan harga rata-rata 80.318 dolar AS pada akhir Agustus, dan kini menambahkan 950 BTC lagi. Ledger Bitcoin Strategy menunjukkan perusahaan berpindah dari 840.447 BTC setelah penjualan Agustus, kembali ke 845.050 BTC setelah pembelian 31 Agustus, dan kini ke 846.000 BTC.
Jadi, Strategy pada dasarnya telah membangun kembali posisi Bitcoinnya setelah pengurangan pada musim panas.
Namun, perusahaan masih belum kembali ke puncaknya pada Juni, yaitu 847.363 BTC.
Itu adalah perbedaan penting.
Berita utama mengatakan, "Strategy kembali membeli Bitcoin."
Neracanya mengatakan sesuatu yang lebih bernuansa:
Strategy sedang membangun kembali eksposur Bitcoin sembari mengoptimalkan struktur modalnya.
Bagi pemegang saham MSTR, perbedaan itu penting.
Valuasi Strategy tidak dapat dinilai hanya dengan mengalikan 846.000 BTC dengan harga Bitcoin saat ini. Investor juga harus memperhitungkan utang, sekuritas preferen, jumlah saham biasa yang beredar, kas, biaya pendanaan, dan kemampuan perusahaan untuk terus meningkatkan eksposur Bitcoin tanpa menciptakan dilusi yang merugikan.
Di sinilah konsep Bitcoin per saham menjadi lebih berguna daripada sekadar mengamati saldo BTC utama.
Jika Strategy meningkatkan kepemilikan Bitcoinnya tetapi menerbitkan lebih banyak saham biasa atau modal preferen secara substansial untuk membiayai pembelian tersebut, dampaknya terhadap setiap pemegang saham biasa dapat sangat berbeda dari kenaikan BTC utama yang diberitakan.
Itulah sebabnya saya akan mengamati struktur modal hampir sama cermatnya dengan pembelian Bitcoin mulai sekarang.
Ada juga pertanyaan kedua: berapa banyak kas yang dapat dikerahkan Strategy dengan nyaman sembari mempertahankan persyaratan cadangan dan kewajiban preferennya?
Perusahaan telah menunjukkan bahwa mereka bersedia menggunakan kas untuk kedua sisi persamaan — membeli Bitcoin dan membeli kembali sekuritas preferen.
Hal itu menunjukkan bahwa fase berikutnya Strategy mungkin akan lebih tidak mekanis.
Perusahaan tidak harus membeli Bitcoin setiap minggu.
Perusahaan tidak harus menerbitkan MSTR setiap minggu.
Perusahaan dapat memilih antara akumulasi BTC, pembelian kembali sekuritas preferen, pengelolaan cadangan, dan tindakan pasar modal lainnya tergantung pada kondisi pasar.
Fleksibilitas itu dapat menjadi semakin penting seiring membesarnya neraca.
Namun, bagi trader Bitcoin, kesimpulan langsungnya jauh lebih sederhana.
Strategy masih menjadi salah satu sumber permintaan Bitcoin korporasi terbesar yang tercatat di bursa, dan kembalinya akumulasi menambah lapisan lain pada narasi pasar saat ini.
Namun, saya tidak akan mengejar BTC hanya karena Strategy membeli 950 koin.
Sebaliknya, saya akan mengamati apakah ini menjadi awal dari siklus akumulasi yang berkelanjutan atau sekadar satu pembelian oportunistis setelah pemulihan baru-baru ini.
Laporan berikutnya akan memberi tahu kita jauh lebih banyak daripada berita utama hari ini.
Jika Strategy terus menambah BTC sembari menghindari penerbitan saham biasa yang berlebihan dan secara bersamaan mengurangi kewajiban preferen yang mahal, struktur modalnya akan terlihat sangat berbeda dari model tradisional "menjual saham, membeli Bitcoin".
Jika BTC naik sementara Strategy dapat mempertahankan atau meningkatkan eksposur Bitcoin per saham biasa, pasar mungkin semakin menilai perusahaan sebagai kendaraan keuangan yang dibangun di sekitar Bitcoin, bukan sekadar perusahaan perangkat lunak yang memiliki BTC.
Namun, tesis itu masih memiliki risiko nyata.
Volatilitas Bitcoin tetap menjadi variabel terbesar. Dividen preferen dan kewajiban utang membutuhkan kas. Penerbitan saham biasa dapat mendilusi pemegang saham. Sekuritas preferen memiliki risiko pasarnya sendiri. Dan saham Strategy dapat diperdagangkan dengan premi atau diskon yang besar terhadap nilai aset dasarnya.
Jadi, saya tidak akan menyederhanakan cerita Strategy menjadi:
"Saylor membeli 950 BTC, maka bullish."
Interpretasi yang lebih berguna adalah:
Strategy membeli 950 BTC sembari menghabiskan lebih dari dua kali lipat dana untuk membeli kembali STRC.
Hal itu memberi tahu kita bahwa alokasi modal menjadi sama pentingnya dengan akumulasi Bitcoin.
Bagi saya, angka-angka yang perlu terus dipantau adalah 846.000 BTC, total biaya akuisisi 63,80 miliar dolar AS, biaya rata-rata BTC 75.416 dolar AS, 75,7 juta dolar AS yang dihabiskan untuk pembelian BTC terbaru, 174 juta dolar AS yang dihabiskan untuk pembelian kembali STRC, dan sekitar 6,09 miliar dolar AS aset USD yang dilaporkan per 20 September.
Tumpukan Bitcoin masih menjadi berita utama.
Struktur modal adalah cerita di baliknya.
Dan itulah yang akan saya pantau selanjutnya.
#GateSquareMidAutumnReunion
#SoftBankPlans$11BBondOpenAI
SoftBank menempatkan lebih dari 11 miliar dolar AS ke dalam mesin pendanaan AI, tetapi angka utama bukanlah bagian terpenting dari cerita ini.
Bagian terpentingnya adalah bagaimana uang tersebut dihimpun.
SoftBank Group telah meluncurkan surat utang senior tanpa jaminan senilai 10 miliar dolar AS serta surat utang berdenominasi euro senilai 1 miliar euro, dengan hasilnya terutama ditujukan untuk mendanai tahap akhir investasi lanjutan senilai 10 miliar dolar AS di OpenAI. Tahap ketiga dijadwalkan pada 1 Oktober, sementara obligasi tersebut diperkirakan dihargai pa
MrFlower_XingChen
#SoftBankPlans$11BBondOpenAI
SoftBank kembali memasukkan lebih dari 11 miliar dolar AS ke mesin pembiayaan AI, tetapi angka utama bukanlah bagian terpenting dari cerita ini.
Bagian pentingnya adalah bagaimana dana tersebut dihimpun.
SoftBank Group telah menerbitkan surat utang senior tanpa jaminan senilai 10 miliar dolar AS dan surat utang berdenominasi euro senilai €1 miliar, dengan hasil penerbitan terutama ditujukan untuk mendanai tahap akhir tranche senilai 10 miliar dolar AS dari investasi lanjutan di OpenAI. Tranche ketiga dijadwalkan pada 1 Oktober, sementara obligasi tersebut diperkirakan ditetapkan harganya pada 24 September dan diselesaikan pada 29 September.
Hal ini signifikan karena SoftBank pada dasarnya mengganti pembiayaan jembatan jangka pendek dengan utang jangka lebih panjang.
Awal tahun ini, SoftBank mengatur fasilitas pembiayaan jembatan senilai 40 miliar dolar AS yang secara khusus terkait dengan program investasinya di OpenAI. Perusahaan tersebut menarik 30 miliar dolar AS dari fasilitas itu. SoftBank mengumumkan akan melunasi saldo terutang sebesar 25,9 miliar dolar AS pada 15 September, dan transaksi obligasi baru ini dirancang untuk menggantikan kapasitas pembiayaan yang tersisa terkait komitmen terhadap OpenAI.
Jadi, ini bukan sekadar SoftBank menulis cek senilai 10 miliar dolar AS lagi.
Ini adalah restrukturisasi cara SoftBank membiayai salah satu taruhan AI terbesar di dunia.
Dan biaya pembiayaan tersebut memberi tahu kita sesuatu.
Surat utang dolar AS tersebut ditawarkan dengan jatuh tempo 3,5 tahun, 5,5 tahun, dan 7,5 tahun, sementara surat utang euro memiliki jatuh tempo empat dan enam tahun. Reuters melaporkan bahwa penawaran ini akan menjadi penerbitan obligasi korporasi nonkeuangan terbesar di kawasan Asia-Pasifik/Jepang jika selesai, melampaui rekor sebelumnya yang dicetak 7-Eleven pada 2021. Fitch telah memberikan peringkat BB+ untuk surat utang yang diusulkan tersebut.
Imbal hasilnya juga penting.
Laporan menunjukkan bahwa surat utang dolar AS tersebut dipasarkan pada kisaran digit tunggal tinggi hingga sekitar 10%, bergantung pada jatuh temponya, sementara surat utang euro dipasarkan dengan imbal hasil yang lebih rendah tetapi tetap besar. Itu adalah modal yang mahal dibandingkan dengan pinjaman korporasi berperingkat investment grade.
Dengan kata lain, SoftBank tidak membiayai ekspansi AI ini dengan uang murah.
Perusahaan tersebut membayar harga yang berarti untuk menjaga program investasinya di OpenAI tetap berjalan.
Hal itu membuat ekonominya jauh lebih menarik.
SoftBank mengumumkan total investasi lanjutan senilai 30 miliar dolar AS di OpenAI, yang dibagi menjadi tiga tranche masing-masing 10 miliar dolar AS. Tranche pertama diselesaikan pada April dan tranche kedua pada Juli. SoftBank meminjam 10 miliar dolar AS untuk masing-masing transaksi tersebut melalui fasilitas pembiayaannya. Tranche terakhir senilai 10 miliar dolar AS kini sedang dipersiapkan untuk Oktober.
Skala komitmen SoftBank menjadi lebih mudah dipahami jika melihat kebutuhan modal yang diperkirakan OpenAI sendiri.
Menurut proyeksi yang dilaporkan Financial Times, OpenAI memperkirakan arus kas bebas negatif sekitar 278 miliar dolar AS antara 2026 dan 2030. Pendapatan diproyeksikan tumbuh dari sekitar 36 miliar dolar AS pada 2026 menjadi 350 miliar dolar AS pada 2030, tetapi belanja komputasi dan infrastruktur diperkirakan tetap sangat besar. Laporan yang sama menempatkan total pengeluaran hingga 2030 sekitar 856 miliar dolar AS. Ini adalah proyeksi dari presentasi perusahaan swasta, bukan hasil masa depan yang telah diaudit, sehingga harus diperlakukan sebagai estimasi dan bukan hasil yang dijamin.
Hal itu mengubah cara saya memandang pembiayaan SoftBank.
OpenAI membutuhkan modal dalam jumlah sangat besar untuk membangun infrastruktur komputasi yang diperlukan bagi ambisi AI-nya.
SoftBank menginginkan eksposur terhadap pertumbuhan tersebut.
Jadi, SoftBank menghimpun utang untuk mendanai investasi itu.
Dan investasi tersebut terhubung dengan jaringan pengeluaran infrastruktur AI yang jauh lebih besar, yang melibatkan perusahaan seperti Nvidia, Oracle, dan bisnis infrastruktur yang didukung SoftBank.
Hasilnya adalah rantai keuangan yang kira-kira terlihat seperti ini:
modal → infrastruktur AI → kapasitas komputasi → pertumbuhan OpenAI → nilai masa depan yang diperkirakan lebih tinggi.
Masalahnya, setiap bagian dari rantai tersebut harus berjalan dengan baik.
Jika permintaan AI terus tumbuh pesat, pengeluaran infrastruktur yang sangat besar berpotensi mendukung pendapatan dan nilai aset yang jauh lebih tinggi.
Jika pertumbuhan mengecewakan, utangnya tidak akan hilang.
Itulah risiko utamanya.
SoftBank sendiri telah mengakui bahwa metrik leverage-nya dapat untuk sementara berada di atas tingkat yang diinginkan. Perusahaan tersebut juga berupaya mengurangi leverage melalui penjualan aset dan pembiayaan kembali. Pelunasan utang jembatan sebesar 25,9 miliar dolar AS sebelumnya menunjukkan bahwa pengelolaan beban pembiayaan sudah menjadi bagian utama dari strateginya.
Itulah sebabnya saya tidak akan menafsirkan transaksi obligasi ini sekadar sebagai “SoftBank sangat yakin terhadap OpenAI”.
Memang ada komitmen strategis yang besar.
Namun transaksi ini juga menunjukkan biaya keuangan untuk mempertahankan komitmen tersebut.
Dan pasar kredit secara efektif sedang menetapkan harga atas risiko itu.
Hal ini berbeda dari membeli ekuitas OpenAI dengan uang tunai yang menganggur di neraca.
Pemegang utang mengharapkan pembayaran bunga dan pokok terlepas dari apakah siklus AI menjadi lebih atau kurang menguntungkan.
Hal itu menciptakan asimetri penting.
Jika OpenAI dan ekosistem AI SoftBank berkinerja sangat baik, SoftBank berpotensi memperoleh manfaat dari kenaikan nilai investasinya.
Jika ekspansi AI membutuhkan waktu lebih lama untuk dimonetisasi daripada yang diperkirakan, SoftBank tetap harus membayar utangnya.
Di sinilah kisah AI mulai beririsan dengan pasar kredit.
Selama bertahun-tahun, ledakan AI terutama dibahas melalui perusahaan semikonduktor, penyedia cloud, dan pengembang model AI.
Kini sisi pembiayaannya semakin mustahil untuk diabaikan.
Pusat data membutuhkan listrik, lahan, peralatan jaringan, GPU, dan pembiayaan dalam jumlah sangat besar. Perusahaan membutuhkan modal sebelum aset-aset tersebut menghasilkan pendapatan akhirnya.
Artinya, pembangunan AI semakin menjadi cerita pasar modal sekaligus cerita teknologi.
SoftBank adalah salah satu contoh paling jelas.
Dan ada lapisan lain yang membuat hal ini sangat menarik.
SoftBank tidak melakukan satu investasi OpenAI yang berdiri sendiri. Strategi yang lebih luas terkait dengan infrastruktur AI. Perusahaan tersebut telah membangun hubungan seputar pusat data dan kapasitas komputasi, yang berarti keberhasilan OpenAI dapat memengaruhi lebih dari sekadar nilai kepemilikan ekuitas SoftBank.
Hal itu menciptakan potensi kenaikan sekaligus risiko konsentrasi.
Semakin banyak bagian ekosistem bergantung pada siklus pengeluaran AI yang sama, semakin penting permintaan yang mendasarinya.
Jika permintaan perusahaan dan konsumen terus mendukung beban kerja AI yang sangat besar, seluruh rantai infrastruktur dapat terus berkembang.
Jika ekonomi infrastruktur AI menjadi kurang menarik, berbagai bagian rantai tersebut dapat menghadapi tekanan secara bersamaan.
Itulah pertanyaan yang menurut saya harus diawasi pasar.
Bukan apakah SoftBank mampu menghimpun 11 miliar dolar AS.
Perusahaan itu jelas mampu.
Pertanyaan yang lebih menarik adalah apakah imbal hasil yang dihasilkan ekosistem AI pada akhirnya akan melampaui biaya modal yang dikerahkan untuk membangunnya.
Oleh karena itu, penetapan harga obligasi yang akan datang pada 24 September layak diperhatikan.
Investor akan memperoleh indikasi yang lebih jelas mengenai berapa besar biaya yang dibebankan pasar kepada SoftBank atas leverage tambahan ini dan seberapa kuat permintaan terhadap salah satu penawaran korporasi berimbal hasil tinggi terbesar tahun ini. Reuters melaporkan bahwa transaksi ini dapat menjadi transaksi obligasi korporasi nonkeuangan terbesar di kawasan Asia-Pasifik/Jepang jika selesai.
Bagi trader, saya akan mengamati tiga hal mulai saat ini.
Pertama, biaya pinjaman SoftBank. Jika penetapan harga final berada di sisi mahal dari kisaran yang ditunjukkan, pasar meminta kompensasi lebih besar atas risikonya.
Kedua, kemampuan OpenAI mengubah pengeluaran infrastruktur menjadi pendapatan. Proyeksinya luar biasa, tetapi tetap merupakan proyeksi. Perbedaan antara permintaan AI yang diproyeksikan dan perolehan kas yang terealisasi pada akhirnya akan lebih penting daripada berita utama tentang pendanaan.
Ketiga, leverage dan nilai aset SoftBank. Perusahaan tersebut memiliki portofolio besar, tetapi membiayai strategi AI yang semakin agresif dengan utang membuat harga aset dan likuiditas semakin penting bagi neraca.
Jadi, saya tidak akan menggambarkan ini sekadar sebagai taruhan 11 miliar dolar AS pada OpenAI.
Ini adalah sesuatu yang lebih besar.
SoftBank menggunakan pasar kredit untuk memperluas eksposurnya terhadap siklus infrastruktur AI.
Hal itu dapat memperbesar potensi kenaikan jika ekspansi AI menghasilkan pertumbuhan yang sudah tercermin dalam harganya.
Namun, ini juga berarti biaya modal, leverage, dan perolehan kas layak mendapat perhatian yang jauh lebih besar dibandingkan ketika kisah AI terutama berkaitan dengan permintaan chip.
Titik pemeriksaan besar berikutnya adalah 24 September, ketika obligasi tersebut diperkirakan ditetapkan harganya.
Angka itu mungkin memberi tahu kita lebih banyak tentang selera risiko pasar daripada tajuk berita 11 miliar dolar AS itu sendiri.
#GateSquareMidAutumnReunion
#HyperliquidValuationTopsNasdaqAndLSEG
Hyperliquid telah mencapai tingkat valuasi yang beberapa tahun lalu akan terdengar tidak realistis.
Valuasi terdilusi penuh HYPE telah bergerak di atas sekitar 91 miliar dolar AS, sehingga nilai teoretis seluruh suplai HYPE berada di atas nilai pasar ekuitas operator bursa tradisional besar seperti Nasdaq dan London Stock Exchange Group.
Namun, ada detail penting di sini.
Ini bukan perbandingan yang setara.
Angka HYPE adalah valuasi token terdilusi penuh, yang dihitung menggunakan suplai total/maksimum, sedangkan Nasdaq dan LSEG adalah perusahaan yang di
MrFlower_XingChen
#HyperliquidValuationTopsNasdaqAndLSEG
Hyperliquid telah mencapai tingkat valuasi yang beberapa tahun lalu terdengar tidak realistis.
Valuasi terdilusi penuh HYPE telah bergerak di atas sekitar 91 miliar dolar AS, sehingga nilai teoretis seluruh suplai HYPE berada di atas nilai pasar ekuitas operator bursa tradisional besar seperti Nasdaq dan London Stock Exchange Group.
Namun, ada detail penting di sini.
Ini bukan perbandingan yang sepenuhnya setara.
Angka HYPE merupakan valuasi token terdilusi penuh, yang dihitung menggunakan suplai total/maksimum, sedangkan Nasdaq dan LSEG adalah perusahaan yang dinilai melalui kapitalisasi pasar ekuitas konvensional. Hanya sekitar 251 juta HYPE yang beredar berdasarkan data suplai terbaru yang tersedia, dibandingkan dengan suplai maksimum/total sekitar 951,5 juta.
Jadi, saya tidak akan menafsirkan judul tersebut sebagai "Hyperliquid kini bernilai lebih tinggi daripada perusahaan-perusahaan ini" dalam pengertian ekonomi yang sama.
Pertanyaan yang lebih menarik adalah:
Mengapa pasar bersedia memberikan valuasi sebesar ini kepada ekosistem perdagangan on-chain sejak awal?
Jawabannya dimulai dari penggunaan nyata.
Hyperliquid bukan lagi sekadar bursa terdesentralisasi lain yang bersaing memperebutkan volume perdagangan kripto. Ekosistemnya telah berkembang mencakup futures perpetual, pasar spot, stablecoin, aset dunia nyata, dan pasar hasil, yang semuanya dibangun di sekitar infrastruktur perdagangan blockchain Hyperliquid.
Dan angka-angka di balik pertumbuhan tersebut semakin sulit diabaikan.
Hyperliquid Strategies melaporkan bahwa sekitar 945 juta dolar AS nilai terakumulasi ke ekosistem Hyperliquid selama 12 bulan yang berakhir pada 30 Juni 2026, sementara jaringan tersebut terus memproses volume perdagangan harian senilai miliaran dolar. Sebagian besar nilai ekonomi tersebut terkait dengan HYPE melalui mekanisme buyback protokol.
Yang bahkan lebih penting adalah pangsa pasar.
Pangsa Hyperliquid atas volume futures perpetual global, termasuk bursa terpusat, mencapai sekitar 9,4% pada 30 Juni. Pada 23 Agustus, pangsanya mewakili sekitar 63% open interest perpetual terdesentralisasi, menurut pengungkapan Hyperliquid Strategies.
Itu adalah cerita yang sangat berbeda dari sekadar memiliki token mahal.
Ada aktivitas nyata di balik valuasi tersebut.
Ekosistem ini juga bergerak melampaui identitas awalnya sebagai platform futures perpetual.
Pasar perpetual aset dunia nyata telah menjadi bagian signifikan dari aktivitasnya. Hyperliquid Strategies melaporkan bahwa pasar RWA melampaui 50% volume platform mingguan selama dua minggu berturut-turut pada Juli, sementara open interest HIP-3 menembus 4 miliar dolar AS selama Agustus.
Pasar hasil adalah bagian lain dari ekspansi tersebut.
Platform ini meluncurkan pasar hasil pada Mei dan kemudian berekspansi ke kontrak hasil multipilihan dan kontrak peristiwa makroekonomi. Margin portofolio juga memasuki tahap beta, sehingga modal dapat digunakan secara lebih efisien di berbagai produk.
Hal ini penting karena Hyperliquid sedang berupaya mengubah satu tempat perdagangan menjadi pasar finansial yang lebih luas.
Perpetual mendatangkan trader.
Stablecoin menyediakan likuiditas penyelesaian.
Pasar RWA memperluas rentang aset yang dapat diperdagangkan.
Pasar hasil memperkenalkan kategori kontrak finansial lainnya.
Dan arsitektur yang mendasarinya dirancang di sekitar satu buku pesanan dan sistem margin.
Itulah tesis yang lebih besar di balik valuasi tersebut.
Hyperliquid tidak selalu dinilai sebagai "bursa kripto lain."
Pasar mulai menilainya sebagai infrastruktur finansial.
Itu adalah pasar yang berpotensi jauh lebih besar.
Bursa tradisional membutuhkan waktu puluhan tahun untuk membangun jaringan perdagangan global, kumpulan likuiditas, hubungan kliring, dan distribusi institusional.
Hyperliquid mencoba model yang berbeda: menempatkan infrastruktur perdagangan langsung di blockchain dan memungkinkan pengguna berinteraksi dengan pasar melalui sistem on-chain.
Apakah model tersebut pada akhirnya dapat bersaing dengan infrastruktur finansial yang sudah mapan masih menjadi pertanyaan terbuka.
Namun, pasar jelas sedang menguji kemungkinan tersebut.
Ada perkembangan lain yang menurut saya layak mendapat perhatian: distribusi institusional.
Pada Juli, VALR menjadi bursa terpusat besar teregulasi pertama yang dibangun di atas Hyperliquid, dengan meluncurkan lebih dari 200 pasar perpetual menggunakan Hyperliquid untuk eksekusi dan likuiditas. Hal ini signifikan karena adopsi oleh pelaku pasar yang sudah mapan berpotensi mengekspos infrastruktur Hyperliquid kepada pengguna yang tidak akan pernah berinteraksi dengan platform yang sepenuhnya crypto-native.
Sisi USDC juga semakin menarik.
Setelah pengaturan Coinbase untuk bertindak sebagai pengelola treasury resmi USDC di Hyperliquid, kerangka kerja protokol tersebut mengarahkan sekitar 90% imbal hasil cadangan yang disesuaikan dengan biaya dari USDC yang disimpan di platform kembali ke protokol. Hal ini memperkenalkan sumber nilai ekonomi potensial lain di luar biaya perdagangan.
Namun, justru di sinilah saya akan memperlambat penilaian.
FDV sebesar 91 miliar dolar AS berarti ekspektasi sudah sangat tinggi.
Hyperliquid memiliki metrik penggunaan yang mengesankan, tetapi valuasi tinggi tidak otomatis berarti metrik tersebut akan terus tumbuh dengan laju yang sama.
Pasar harus mempertimbangkan persaingan, regulasi, suplai token, unlock di masa depan, aktivitas perdagangan, dan keberlanjutan nilai yang dihasilkan protokol.
Suplai sangat penting.
Dengan hanya sekitar 26% suplai maksimum yang beredar menurut data pasar saat ini, perbedaan antara kapitalisasi pasar beredar dan valuasi terdilusi penuh sangat besar.
Itu berarti investor tidak boleh hanya melihat kapitalisasi pasar saat ini.
Mereka juga perlu memahami bagaimana tambahan HYPE masuk ke peredaran dan bagaimana permintaan berkembang seiring dengan suplai tersebut.
Ada risiko lain yang lebih mudah terlewatkan.
Aktivitas perdagangan bersifat siklikal.
Platform derivatif dapat menghasilkan biaya yang sangat besar selama periode volatilitas dan aktivitas spekulatif yang tinggi. Jika volume perdagangan menurun, perolehan biaya dapat turun meskipun teknologi yang mendasarinya tetap tidak berubah.
Hal tersebut membuat valuasi Hyperliquid sebagian bergantung pada apakah platform ini dapat mengubah dominasi perdagangan saat ini menjadi jaringan finansial yang tahan lama.
Dan sudah ada bukti bahwa gambaran pendapatan perlu dianalisis lebih mendalam.
Analisis independen H1 dari 21Shares menemukan bahwa biaya bruto naik 31% menjadi 419,3 juta dolar AS selama paruh pertama 2026, sementara pendapatan yang dipertahankan dari pasar native Hyperliquid turun 3,8%. Perbedaan tersebut penting karena biaya bruto ekosistem dan nilai yang ditangkap langsung oleh protokol bukanlah hal yang sama.
Itulah sebabnya saya akan menghindari penilaian HYPE hanya dari FDV-nya.
Pertanyaan yang lebih baik adalah:
Apakah volume perdagangan berkelanjutan?
Bisakah Hyperliquid terus memperluas pangsanya atas derivatif global?
Bisakah pasar RWA dan hasil menjadi bisnis yang berarti, bukan sekadar narasi sementara?
Bisakah pertumbuhan suplai token diserap oleh permintaan nyata?
Dan yang paling penting, seberapa besar nilai ekonomi yang pada akhirnya mengalir kembali kepada pemegang HYPE?
Pertanyaan-pertanyaan tersebut akan menentukan apakah valuasi saat ini mewakili jaringan finansial tahap awal atau aset yang sudah dihargai berdasarkan pertumbuhan masa depan selama bertahun-tahun.
Bagi trader, struktur pasar langsungnya juga menarik.
HYPE ditutup di sekitar 93,64 dolar AS pada 20 September, setelah bergerak dari sekitar 76,92 dolar AS pada 15 September. Itu merupakan kenaikan sekitar 21,7% dalam lima sesi, sementara volume perdagangan harian pada 20 September sekitar 1,02 miliar dolar AS.
Hal tersebut menunjukkan bahwa momentum saat ini kuat.
Namun, itu juga berarti mengejar kenaikan vertikal memiliki profil risiko yang berbeda dibandingkan membeli setelah konsolidasi terkendali.
Level 100 dolar AS kini menjadi acuan psikologis yang jelas.
Pergerakan berkelanjutan menembus 100 dolar AS akan menyoroti pencapaian angka bulat besar lainnya, sementara kegagalan mempertahankan area breakout terbaru akan meningkatkan kemungkinan konsolidasi yang lebih dalam.
Saya lebih memilih mengamati apakah HYPE dapat membangun basis baru di atas zona breakout sebelumnya daripada berasumsi bahwa setiap titik tertinggi baru harus segera diikuti kenaikan tahap berikutnya.
Karena cerita fundamentalnya lebih besar daripada grafik.
Hyperliquid sedang mencoba sesuatu yang ambisius: mengambil produk finansial yang secara tradisional bergantung pada bursa terpusat, sistem kliring, dan perantara institusional, lalu membangun ulang sebagian besar tumpukan tersebut di atas infrastruktur blockchain.
Kini pasar sedang memberikan angka yang sangat besar pada eksperimen tersebut.
Judul $91B FDV memang mengesankan, tetapi statistik yang lebih penting adalah aktivitas ekonomi di baliknya — sekitar $945M nilai ekosistem yang terakumulasi selama periode 12 bulan terbaru yang dilaporkan, 9,4% volume perpetual global, dan sekitar 63% open interest perpetual terdesentralisasi pada akhir Agustus.
Itulah sebabnya saya pikir kisah Hyperliquid layak mendapat perhatian.
Bukan karena valuasi tokennya untuk sementara telah melampaui valuasi operator bursa tradisional.
Melainkan karena pasar mulai mengajukan pertanyaan yang jauh lebih besar:
Bisakah jaringan finansial on-chain menjadi cukup bernilai untuk bersaing dengan infrastruktur yang dibangun pasar tradisional selama puluhan tahun?
Bab berikutnya HYPE akan ditentukan oleh jawaban atas pertanyaan tersebut.
#GateSquareMidAutumnReunion
#CryptoSentimentBackToExtremeGreed
Bitcoin kembali menjadi sorotan, tetapi pergerakan yang lebih menarik saat ini terjadi pada sentimen.
BTC menembus di atas 87.000 dolar AS hari ini, mencapai level tertinggi sejak Januari sebelum mengembalikan sebagian kenaikannya. Pada saat yang sama, Crypto Fear & Greed Index melonjak ke 78, pembacaan tertingginya dalam sebulan dan kokoh berada di zona Extreme Greed. Kombinasi itu menunjukkan bahwa pasar telah dengan sangat cepat beralih dari keraguan ke pengambilan risiko agresif.
Namun, saya tidak menganggap Extreme Greed sebagai sinyal jual otomatis.
Tr
MrFlower_XingChen
#CryptoSentimentBackToExtremeGreed
Bitcoin kembali menjadi sorotan, tetapi pergerakan yang lebih menarik saat ini terjadi pada sentimen.
BTC menembus di atas 87 ribu dolar AS hari ini, mencapai level tertingginya sejak Januari sebelum mengembalikan sebagian kenaikannya. Pada saat yang sama, Crypto Fear & Greed Index melonjak ke 78, pembacaan tertingginya dalam sebulan dan berada kokoh di zona Keserakahan Ekstrem. Kombinasi ini menunjukkan bahwa pasar telah dengan sangat cepat beralih dari keraguan ke pengambilan risiko agresif.
Namun, saya tidak menganggap Keserakahan Ekstrem sebagai sinyal jual otomatis.
Tren yang kuat dapat tetap terlalu panas lebih lama daripada perkiraan trader. Reli terbaru Bitcoin didukung oleh lebih dari sekadar antusiasme media sosial. BTC menembus area 83 ribu dolar AS–$85K , sementara aksi penutupan posisi short dan permintaan ETF yang kembali menguat menambah tekanan beli. ETF Bitcoin spot AS mencatat sekitar $433M arus masuk bersih pada 18 September, setelah dua sesi sulit pada awal pekan.
Itulah sebabnya saya akan memisahkan momentum bullish dari aksi mengejar harga.
Strukturnya jelas lebih kuat selama BTC bertahan di area breakout dan terus mencetak titik tertinggi baru. Namun, setelah pergerakan secepat itu, risiko aksi ambil untung secara alami meningkat. Jika BTC dapat berkonsolidasi di sekitar kawasan pertengahan $80K dan pembeli terus mempertahankan resistance sebelumnya sebagai support, itu akan menjadi setup yang jauh lebih sehat daripada candle vertikal lainnya yang kemudian langsung ditolak.
Kawasan 86 ribu dolar AS–$87K kini penting. BTC telah membuktikan bahwa penjual dapat muncul di sana, sehingga perebutan kembali yang tegas dan bertahan di atas area ini akan menunjukkan bahwa breakout tersebut memiliki penerimaan yang lebih kuat. Di sisi lain, kehilangan area pertengahan $80K setelah breakout yang gagal akan membuat saya lebih berhati-hati dan menunjukkan bahwa sebagian pergerakan terbaru didorong oleh aksi penutupan posisi short, bukan permintaan spot baru.
Ada detail lain yang saya pantau dengan saksama: leverage.
Ketika Bitcoin naik dengan cepat dan posisi short dipaksa keluar, pergerakan dapat semakin cepat karena likuidasi menjadi pembelian tambahan di pasar. Hal itu menciptakan reli yang kuat, tetapi juga dapat membuat pasar rentan setelah permintaan terpaksa tersebut menghilang. Pergerakan hari ini telah dikaitkan dengan aksi penutupan posisi short yang signifikan, jadi saya tidak ingin menyamakan percepatan yang didorong likuidasi dengan permintaan organik tanpa batas.
Bagi saya, pesan saat ini sederhana: momentum bullish itu nyata, tetapi ini bukan saatnya untuk bertindak ceroboh.
Jika BTC bertahan di breakout dan membangun basis baru di atas 85 ribu–86 ribu dolar AS, pasar dapat terus menguji level yang lebih tinggi. Jika harga berulang kali ditolak di 86 ribu dolar AS–$87K dan kembali jatuh di bawah zona breakout, saya lebih memilih menunggu struktur terbentuk kembali daripada mengejar pergerakan tersebut.
Keserakahan Ekstrem menunjukkan bahwa trader sedang bersemangat. Struktur harga menunjukkan apakah kegembiraan itu benar-benar diterima oleh pasar.
Saat ini, saya lebih mencermati reaksi setelah breakout daripada angka Fear & Greed itu sendiri.
#GateSquareMidAutumnReunion
BTC+0,79%
#AMDMarketCapTops1Trillion
AMD yang menembus kapitalisasi pasar 1 triliun dolar AS adalah bagian dari reli saham chip hari ini yang menarik perhatian saya.
Namun, cerita yang lebih besar bukan hanya AMD.
Saham semikonduktor bergerak bersama, dan itu membuat pergerakan ini lebih menarik daripada sekadar penembusan satu perusahaan. AMD melonjak hampir 10%, sementara Philadelphia Semiconductor Index naik lebih dari 4%. ARM, Intel, dan Qualcomm juga menguat, menunjukkan bahwa minat beli menyebar ke berbagai bagian industri chip.
Cakupan itu penting.
Ketika hanya satu saham yang reli, itu bisa men
MrFlower_XingChen
#AMDMarketCapTops1Trillion
AMD menembus kapitalisasi pasar 1 triliun dolar AS adalah bagian dari reli saham chip hari ini yang menarik perhatian saya.
Namun, cerita yang lebih besar bukan hanya AMD.
Saham-saham semikonduktor bergerak bersama, dan itu membuat pergerakan ini lebih menarik daripada breakout satu perusahaan. AMD melonjak hampir 10%, sementara Philadelphia Semiconductor Index naik lebih dari 4%. ARM, Intel, dan Qualcomm juga menguat, menunjukkan bahwa minat beli menyebar ke berbagai bagian industri chip.
Luasnya pergerakan ini penting.
Ketika hanya satu saham yang reli, itu bisa menjadi cerita khusus perusahaan. Ketika beberapa saham semikonduktor bergerak bersama, biasanya pasar sedang memperhitungkan sesuatu yang lebih luas.
Dan saat ini, AI tetap menjadi pusat pembahasan tersebut.
Boom AI bukan hanya tentang satu jenis chip. Infrastruktur di balik AI membutuhkan CPU, GPU, akselerator, jaringan, memori, dan pusat data yang semakin bertenaga. Hal itu menciptakan rantai semikonduktor yang jauh lebih besar, dan investor semakin memperhatikan perusahaan mana yang dapat menangkap belanja seiring meningkatnya permintaan komputasi AI.
AMD adalah bagian menarik dari cerita tersebut karena bisnisnya tidak terbatas pada satu kategori produk.
Eksposurnya mencakup CPU, GPU, dan produk pusat data, sementara strategi AI-nya menjadi semakin penting bagi cara investor menilai perusahaan tersebut.
Hal itu membantu menjelaskan mengapa pasar bersedia memberikan valuasi yang jauh lebih besar kepada AMD dibandingkan siklus semikonduktor sebelumnya.
Namun, ada perbedaan penting yang tidak ingin saya abaikan.
Kapitalisasi pasar 1 triliun dolar AS adalah sebuah tonggak.
Hal itu, dengan sendirinya, bukan bukti bahwa saham tersebut murah atau bahwa reli harus berlanjut.
Setelah sebuah perusahaan mencapai valuasi seperti ini, pasar mulai mengajukan pertanyaan yang berbeda: apakah laba masa depan dan pertumbuhan terkait AI dapat membenarkan valuasi yang sudah dibayarkan investor?
Di situlah fase berikutnya menjadi menarik.
Jika permintaan pusat data terus berkembang, belanja infrastruktur AI tetap kuat, dan AMD terus mengubah permintaan tersebut menjadi pertumbuhan pendapatan serta laba, cerita fundamentalnya dapat terus berkembang.
Namun, jika ekspektasi jauh melampaui pertumbuhan bisnis aktual, valuasi menjadi jauh lebih sensitif terhadap hasil laba dan panduan.
Itulah juga alasan saya memperhatikan indeks semikonduktor, bukan hanya AMD.
Kenaikan Philadelphia Semiconductor Index lebih dari 4% saat saham-saham chip utama menguat bersama memberikan partisipasi pasar yang lebih luas pada reli ini. Jika kekuatan tersebut berlanjut, hal itu dapat menunjukkan bahwa investor sedang menilai ulang industri semikonduktor secara keseluruhan, bukan sekadar mengejar satu saham AI.
Bagi trader, sisi teknikal sama pentingnya.
Setelah pergerakan sebesar ini, saya tidak ingin mengejar candle hijau pertama hanya karena AMD telah menembus tonggak valuasi psikologis.
Sinyal yang lebih berguna adalah apakah harga dapat bertahan di area breakout, membentuk zona dukungan baru, dan terus mencetak level tertinggi yang lebih tinggi tanpa kehilangan momentum.
Penolakan tajam setelah pencapaian tonggak tersebut akan menceritakan kisah yang sangat berbeda dibandingkan konsolidasi di atas breakout.
Jadi, fokus saya mulai dari sini sederhana:
AMD mempertahankan breakout-nya.
Indeks semikonduktor mempertahankan kekuatannya.
Permintaan AI dan pusat data diterjemahkan menjadi pertumbuhan bisnis aktual.
Dan yang paling penting, apakah pertumbuhan laba dapat terus mengejar ekspansi valuasi.
Hal yang menarik bukanlah AMD menyentuh 1 triliun dolar AS.
Hal yang menarik adalah seperti apa AMD yang diharapkan pasar setelah mencapainya.
Reli semikonduktor ini menjadi lebih besar daripada satu saham. Ini adalah taruhan pada infrastruktur yang dibutuhkan untuk fase komputasi berikutnya — dan beberapa siklus laporan laba berikutnya akan menunjukkan seberapa besar ekspektasi tersebut menjadi kenyataan.
AMD+0,86%
ARM+3,08%
INTC+0,45%
QCOM+0,71%
Menangkan hingga 100 USDT setiap minggu! Gate Square #WeeklyShare Sedang Berlangsung!
📌 Cara Berpartisipasi
① Daftar 👉 https://www.gate.com/campaigns/6244
② Posting dengan #ShareWeekly dan #CanBTCsRallyContinue, bagikan analisis
💬 Topik Hangat Minggu Ini
BTC telah menguat dari sekitar $BTC to hingga di atas 85 ribu dolar AS, mendorong sentimen pasar. Setelah pemulihan seperti ini, apakah Anda akan mengejar reli atau menunggu?
💡 Diskusi
1️⃣ Seberapa jauh reli ini dapat berlanjut? Apakah $90Kthe target berikutnya?
2️⃣ Apakah Anda akan membeli sekarang atau menunggu penurunan?
3️⃣ Jika BTC t
MrFlower_XingChen
Menangkan Hingga 100 USDT per Minggu! Gate Square #WeeklyShare Sedang Berlangsung!
📌 Cara Bergabung
① Daftar 👉 https://www.gate.com/campaigns/6244
② Posting dengan #ShareWeekly dan #CanBTCsRallyContinue, bagikan analisis
💬 Topik Hangat Minggu Ini
BTC telah naik dari sekitar $BTC to di atas 85 ribu dolar AS, mendorong sentimen pasar. Setelah rebound seperti ini, apakah Anda mengejar reli atau menunggu?
💡 Diskusi
1️⃣ Seberapa jauh reli ini dapat berlanjut? Apakah $90Kthe target berikutnya?
2️⃣ Apakah Anda akan membeli sekarang atau menunggu penurunan?
3️⃣ Jika BTC terkoreksi, apakah Anda akan menambah BTC atau altcoin lainnya?
Bagikan pandangan pasar Anda untuk memenangkan hadiah 👉️ https://www.gate.com/post
BTC+0,79%
#Gate全球用户突破6000万
Saya benar-benar bersemangat melihat Gate secara resmi melampaui 60 juta pengguna.
Namun ketika melihat angka tersebut, saya tidak menganggapnya sekadar pencapaian jumlah pengguna lainnya. Saya melihatnya sebagai cerminan dari seberapa besar Gate telah berubah dan berkembang sejak 2013.
Saat ini, ekosistem Gate mencakup lebih dari 5.200 mata uang kripto serta 12.800 saham dan ETF. Kombinasi tersebut menceritakan gambaran yang lebih besar. Gate tidak lagi sekadar tempat untuk membeli dan menjual kripto. Gate sedang membangun ekosistem keuangan yang lebih luas yang menghubungk
MrFlower_XingChen
#Gate全球用户突破6000万
Saya benar-benar bersemangat melihat Gate secara resmi melampaui 60 juta pengguna.
Namun ketika melihat angka tersebut, saya tidak menganggapnya sekadar pencapaian jumlah pengguna lainnya. Saya melihatnya sebagai cerminan dari seberapa besar Gate telah berubah dan berkembang sejak 2013.
Saat ini, ekosistem Gate mencakup lebih dari 5.200 mata uang kripto serta 12.800 saham dan ETF. Kombinasi tersebut menceritakan hal yang lebih besar. Gate tidak lagi sekadar menjadi tempat untuk membeli dan menjual kripto. Gate sedang membangun ekosistem keuangan yang lebih luas yang menghubungkan aset digital dengan pasar tradisional.
Di satu sisi, tersedia ribuan mata uang kripto, berbagai produk perdagangan, dan peluang di pasar aset digital. Di sisi lain, Gate memperluas aksesnya ke saham dan ETF. Menghadirkan pasar-pasar ini dalam satu platform memberikan pengguna pilihan pasar yang jauh lebih luas untuk dijelajahi.
Dan pertumbuhan ini tidak terjadi dalam semalam.
Selama beberapa bulan terakhir, saya melihat Gate masuk dalam 2 teratas dan 3 teratas global di berbagai bidang, termasuk aktivitas perdagangan, open interest, arus masuk bersih, perdagangan terkait RWA, dan produk terkait saham. Peringkat ini tentu berubah mengikuti kondisi pasar, tetapi yang menonjol bagi saya adalah ekspansi berkelanjutan di berbagai bagian ekosistem.
Kemudian hadir pencapaian besar lainnya: 60 juta pengguna.
Bagi platform yang memulai perjalanannya pada 2013, mencapai skala ini merepresentasikan bertahun-tahun membangun, beradaptasi, dan berkembang bersama pasar.
Namun sejujurnya, angka ini juga membuat saya memikirkan perjalanan saya sendiri bersama Gate.
Saya bergabung dengan Gate pada 2022.
Saat itu, saya hanya berusaha memahami perdagangan dengan lebih baik. Saya belajar bagaimana pasar bergerak, cara menemukan titik masuk dan keluar, cara mengelola risiko, dan mungkin yang paling penting, cara mengendalikan emosi ketika uang sungguhan terlibat.
Sejak saat itu, Gate menjadi jauh lebih dari sekadar bursa bagi saya.
Saya belajar melalui pengalaman perdagangan nyata. Saya pernah menghasilkan uang, tetapi saya juga pernah melakukan kesalahan. Dan beberapa kesalahan tersebut mengajarkan saya pelajaran yang tidak mungkin diberikan oleh perdagangan yang menghasilkan keuntungan.
Perjalanan saya akhirnya melampaui perdagangan.
Saya mulai melakukan streaming, membagikan pandangan saya tentang pasar, serta membahas perdagangan dan gagasan yang sedang saya pelajari. Seiring waktu, hal tersebut berkembang menjadi pembuatan konten.
Jika melihat ke belakang, itu adalah salah satu hal yang paling saya hargai dari perjalanan saya bersama Gate.
Saya bergabung untuk belajar berdagang, tetapi di sepanjang perjalanan saya menemukan tempat untuk belajar, bereksperimen, berbagi gagasan, dan membangun rutinitas yang sama sekali berbeda di sekitar pasar.
Gaya hidup saya berubah seiring perjalanan tersebut.
Orang yang bergabung dengan Gate pada 2022 terutama sedang berusaha memahami cara kerja perdagangan. Saat ini, saya melihat grafik secara berbeda, berpikir lebih matang tentang risiko, memperhatikan struktur pasar, membuat konten, dan membagikan apa yang saya pelajari kepada trader lain.
Jadi ketika melihat Gate melampaui 60 juta pengguna, saya tidak hanya melihatnya sebagai pencapaian Gate.
Dalam skala kecil, hal itu mengingatkan saya pada seberapa jauh perjalanan saya sendiri.
Saya memulai sebagai trader.
Lalu saya menjadi seseorang yang ingin memahami pasar secara lebih mendalam.
Kemudian saya mulai melakukan streaming.
Lalu saya menjadi kreator konten.
Dan perjalanan ini masih berlanjut.
Itu juga alasan saya lebih tertarik pada apa yang akan dibangun Gate berikutnya daripada sekadar angka atau peringkat lainnya.
Saya ingin melihat infrastruktur perdagangan yang lebih baik, alat yang lebih bermanfaat, likuiditas yang lebih dalam, akses pasar yang lebih luas, serta hubungan yang lebih kuat antara aset digital dan keuangan tradisional.
Yang terpenting, saya ingin platform ini terus berkembang seiring pertumbuhan komunitasnya.
Karena 60 juta pengguna adalah pencapaian yang besar, tetapi saya tidak melihatnya sebagai akhir dari cerita.
Bagi saya, Gate sudah menjadi bursa yang mengubah hidup.
Saya bergabung pada 2022 untuk belajar berdagang.
Saya bertahan untuk terus berkembang.
Saya menghasilkan uang. Saya belajar. Saya melakukan kesalahan. Saya mulai melakukan streaming. Saya menjadi kreator konten. Dan saya membangun rutinitas yang sama sekali berbeda di sekitar pasar.
Dan hari ini, perjalanan tersebut masih terus berlanjut.
60 juta pengguna mungkin merupakan pencapaian Gate.
Bagi saya, ini juga menjadi pengingat tentang seberapa jauh perjalanan saya sendiri telah berkembang.
RWA0,00%
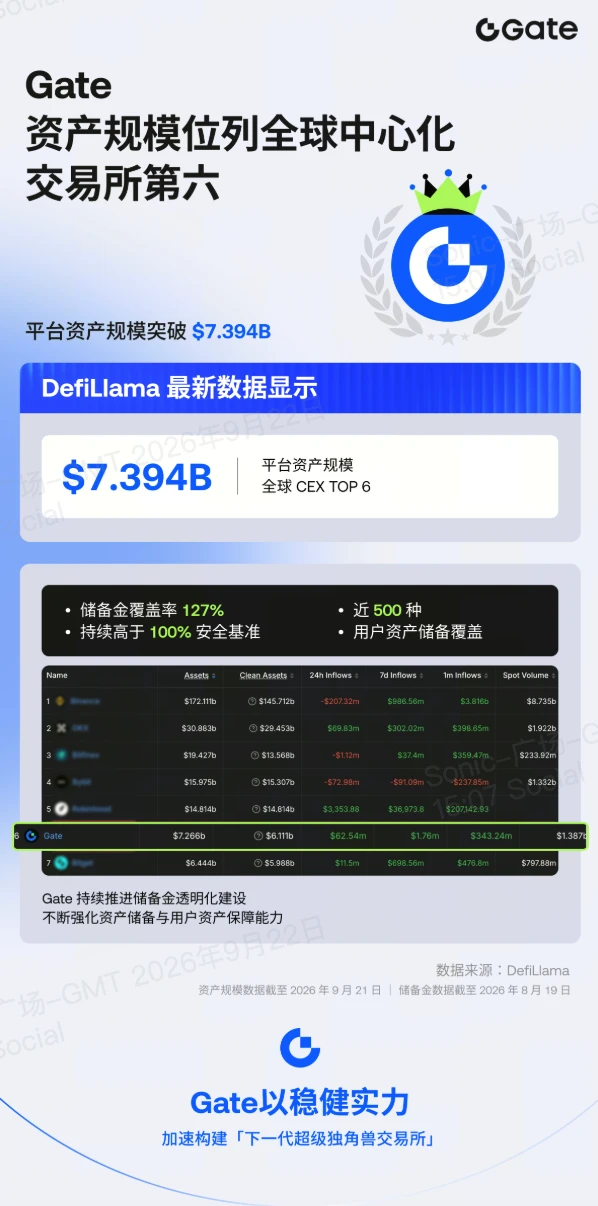
#GateRanks6thAmongGlobalCEX
Saya benar-benar antusias melihat Gate mencapai 6 besar global dalam skala aset. Namun sejujurnya, peringkat itu sendiri bukanlah bagian yang paling menarik bagi saya.
Yang menarik perhatian saya adalah semua hal yang terjadi sebelumnya.
Selama dua bulan terakhir, Gate telah berekspansi di beberapa area berbeda secara bersamaan — volume perdagangan, open interest, arus masuk modal, derivatif RWA, produk saham, likuiditas, pengguna, dan cadangan.
Hal itu membuat pencapaian terbaru dalam skala aset ini jauh lebih menarik jika dilihat dalam gambaran yang lebih besar.
MrFlower_XingChen
#GateRanks6thAmongGlobalCEX
Saya benar-benar antusias melihat Gate mencapai Top 6 global dalam skala aset. Namun sejujurnya, peringkat itu sendiri bukanlah hal yang paling menarik bagi saya.
Yang menarik perhatian saya adalah semua hal yang terjadi sebelumnya.
Selama dua bulan terakhir, Gate telah berkembang di beberapa area berbeda secara bersamaan — volume perdagangan, open interest, arus masuk modal, derivatif RWA, produk saham, likuiditas, pengguna, dan cadangan.
Hal itu membuat pencapaian aset terbaru ini jauh lebih menarik jika dilihat dalam gambaran yang lebih besar.
Mari kita mulai dari Agustus.
Menurut Laporan Transparansi Agustus Gate, platform tersebut mencatat sekitar 9,5 miliar dolar AS dalam gabungan volume perdagangan spot dan derivatif 24 jam, menempatkannya di Top 3 global. Open interest mencapai sekitar 12,48 miliar dolar AS, juga menempatkan Gate di antara Top 3 global.
Bagi saya, data arus modal sama pentingnya.
Gate mencatat sekitar 308,1 juta dolar AS dalam arus masuk bersih 30 hari selama Agustus, menempati peringkat No. 2 di antara platform-platform besar. Volume perdagangan memberi tahu kita seberapa besar aktivitas yang terjadi, sementara arus masuk bersih memberikan perspektif lain tentang modal yang masuk ke sebuah platform.
Kemudian ada perdagangan RWA.
Menurut data Agustus CoinDesk, volume perdagangan perpetual RWA Gate mencapai sekitar 64,7 miliar dolar AS, naik 158% secara bulanan dan menempati peringkat No. 3 secara global.
Yang lebih menarik adalah sisi open interest.
Gate menguasai sekitar 49,6% open interest perpetual RWA, menempati peringkat No. 1 di antara bursa kripto global dalam metrik tersebut.
Bagi saya, hal itu menunjukkan bahwa kisah RWA bukan sekadar tentang menambahkan kategori produk lain. Aktivitas perdagangan dan open interest yang signifikan sudah mulai berkembang di pasar ini.
Sisi perpetual saham juga tumbuh dengan cepat.
Volume perdagangan perpetual saham Gate meningkat 308% secara bulanan, melanjutkan pertumbuhan tiga digit selama tiga bulan berturut-turut.
Ini merupakan jenis ekspansi yang berbeda dari sekadar mencantumkan lebih banyak aset kripto.
Gate semakin menghubungkan infrastruktur perdagangan native kripto dengan pasar keuangan tradisional.
Ekosistem sahamnya yang lebih luas juga telah berkembang, dengan cakupan spot yang melampaui 12.800 saham dan ETF, termasuk sekitar 300 saham Jepang. Cakupan CFD Gate mencapai 680 pasangan perdagangan, sementara cakupan TradFi yang lebih luas melampaui 1.000 aset.
Gate juga melaporkan bahwa daya saing saham spot secara keseluruhan mencapai Top 2 global.
Kemudian hadir pencapaian besar lainnya.
60 juta pengguna terdaftar.
Angka itu penting karena ekspansi produk dan pertumbuhan pengguna dapat saling memperkuat. Lebih banyak pasar memberi pengguna lebih banyak alasan untuk tetap aktif, sementara basis pengguna yang lebih besar dapat berkontribusi pada partisipasi dan likuiditas di seluruh pasar tersebut.
Gate juga telah berekspansi melampaui perdagangan murni.
Idle Earn diluncurkan pada Agustus dengan stablecoin yang memenuhi syarat menawarkan APR hingga 3% tanpa persyaratan berlangganan atau penguncian. Simple Earn menambahkan 23 proyek selama bulan tersebut, sementara total langganan mencapai sekitar 1,626 miliar dolar AS.
Bagian lain dari ekosistem ini juga tumbuh.
Gate melaporkan volume perdagangan Event Contract naik 286,09% secara bulanan, sementara jumlah trader meningkat 473,11%. Volume perdagangan API Perp DEX meningkat 134%, dan setoran CrossEx institusional tumbuh 143%.
Jadi ketika saya melihat kembali Agustus, saya tidak melihat satu pencapaian yang berdiri sendiri.
Saya melihat beberapa bagian berbeda dari platform tersebut berkembang pada saat yang sama.
Kemudian September menambahkan pencapaian arus modal lainnya.
Menurut data DefiLlama yang dikutip Gate pada 2 September, Gate mencatat sekitar 520,45 juta dolar AS dalam arus masuk bersih selama bulan sebelumnya, menempati peringkat No. 3 di antara bursa terpusat.
Dan kini kita sampai pada pencapaian terbaru:
Gate telah mencapai Top 6 global dalam skala aset, menurut data DefiLlama yang dikutip Gate.
Hal ini penting karena skala aset mengukur sesuatu yang berbeda dari volume perdagangan.
Volume memberi tahu kita seberapa besar aktivitas perdagangan yang berlangsung.
Open interest menunjukkan seberapa besar modal yang ditempatkan dalam derivatif.
Arus masuk bersih menunjukkan pergerakan modal selama periode tertentu.
Skala aset memberi kita pandangan lain tentang ukuran keseluruhan basis aset platform tersebut.
Pada saat yang sama, laporan cadangan terbaru Gate menunjukkan sekitar 8,215 miliar dolar AS dalam total cadangan, dengan rasio cakupan cadangan keseluruhan sebesar 127% dan hampir 500 jenis aset pengguna yang tercakup. BTC dan ETH juga mempertahankan kelebihan cakupan cadangan di atas 20%.
Saya rasa perbedaan ini penting.
Saya tidak akan menggabungkan angka cadangan 8,215 miliar dolar AS dengan angka peringkat aset DefiLlama dan menganggapnya sebagai pengukuran yang sama. Keduanya merupakan metrik yang berbeda.
Namun ketika melihatnya bersamaan dengan aktivitas perdagangan, open interest, arus masuk bersih, pertumbuhan pengguna, dan ekspansi produk, semuanya memberikan gambaran yang lebih luas tentang seberapa banyak pembangunan yang telah dilakukan platform tersebut.
Dan itulah yang paling menarik bagi saya.
Pada Agustus, Gate muncul di Top 2 dan Top 3 global dalam beberapa metrik utama.
Volume perpetual RWA mencapai peringkat No. 3.
Pangsa open interest perpetual RWA mencapai peringkat No. 1.
Volume gabungan spot dan derivatif mencapai Top 3 global.
Open interest mencapai Top 3 global.
Arus masuk bersih Agustus menempati peringkat No. 2 dalam laporan yang dikutip.
Daya saing saham spot mencapai Top 2 global.
Perdagangan perpetual saham terus mencatat pertumbuhan bulanan di atas 300%.
Kemudian September menghadirkan 60 juta pengguna dan arus masuk bersih satu bulan lainnya sebesar lebih dari 520 juta dolar AS, menurut data DefiLlama yang dikutip.
Dan kini skala aset telah mencapai Top 6 global menurut snapshot DefiLlama yang dikutip.
Itulah sebabnya saya pikir peringkat terbaru ini lebih menarik jika dilihat sebagai bagian dari keseluruhan perjalanan.
Peringkat dapat berubah. Volume perdagangan bergerak mengikuti kondisi pasar. Saldo aset berfluktuasi.
Jadi saya tidak berpikir satu peringkat dapat menceritakan keseluruhan kisah.
Yang akan saya pantau adalah apakah Gate dapat terus berkembang di berbagai area secara bersamaan — likuiditas, kedalaman perdagangan, cakupan produk, arus masuk modal, cadangan, transparansi, pertumbuhan pengguna, dan infrastruktur.
Bagi saya, kekuatan jangka panjang bukan sekadar tentang menjadi No. 1 atau No. 2 pada hari tertentu.
Kekuatan jangka panjang adalah membangun ekosistem yang dapat terus menarik pengguna, mendukung likuiditas, berekspansi ke pasar baru, mempertahankan cakupan cadangan yang kuat, dan mengembangkan produk yang bermanfaat sembari tetap berfokus pada transparansi dan manajemen risiko.
Itulah bagian dari pertumbuhan Gate yang akan saya pantau selanjutnya.
Peringkatnya menarik.
Tren di balik peringkat itu bahkan lebih menarik.
repost-content-media
BTC+0,79%
ETH+0,47%
TANGKAPAN DAN PENYEMPURNAAN SINYAL
live-replay-cover
900 tayangan09-22 13:23
00:43:05
PERBARUAN PASAR BTC
live-replay-cover
71 tayangan09-22 11:56
01:17:13
TINJAUAN PASAR KRYPTOKUANG
live-replay-cover
283 tayangan09-22 11:08
00:34:20
TINJAUAN PASAR KRYPTOKUANG
live-replay-cover
231 tayangan09-22 09:52
01:03:46
BTC UPDATE
live-replay-cover
100 tayangan09-22 08:57
00:41:28
TINJAUAN PASAR
live-replay-cover
393 tayangan09-22 07:22
01:07:57
RINGKASAN PASARAN
live-replay-cover
700 tayangan09-22 06:11
00:57:35
TINJAUAN PASAR
live-replay-cover
514 tayangan09-22 05:17
00:43:12