Analisis ini ditujukan untuk trader dan investor kripto ritel tingkat lanjut, institusi, serta pelaku bisnis yang mengikuti strategi Bitcoin milik Strategy dan dampaknya terhadap pasar. Fokus bahasan meliputi sumber pendanaan akuisisi Strategy, makna dari sinyal “Bitcoin Drive Engaged”, perbedaan saham biasa, saham preferen, utang konversi, dan kas sebagai alat pendanaan, serta letak utama risiko pasar modal dan neraca. Tujuannya jelas: memahami mekanisme pendanaan di balik pembelian Bitcoin berskala besar agar Anda dapat menilai sentimen pasar, risiko dilusi, dan potensi dampak harga BTC secara lebih akurat.
TL;DR
- Program penawaran saham at-the-market (ATM) Strategy dapat mengonversi permintaan investor atas MSTR menjadi modal untuk pembelian Bitcoin tambahan.
- Sekuritas preferen seperti STRC, STRK, STRF, dan STRD menawarkan jalur pendanaan alternatif dengan ketentuan dividen dan konversi yang berbeda.
- Surat utang konversi dapat menghimpun modal besar, namun menambah risiko bunga, jatuh tempo, refinancing, dan potensi dilusi.
- Kas korporasi dapat mendanai pembelian lebih kecil, meski Strategy harus menjaga likuiditas untuk operasional, bunga, dan dividen preferen.
- “Bitcoin Drive Engaged” adalah sinyal akuisisi potensial, bukan bukti pembelian telah terjadi.
Apa Makna “Bitcoin Drive Engaged”?
“Bitcoin Drive Engaged” mengikuti pola sinyal Michael Saylor yang menandakan Strategy mungkin bersiap untuk tahap akumulasi Bitcoin berikutnya. Frasa ini mencerminkan pendekatan Strategy yang konsisten: memanfaatkan keuangan korporasi dan pasar modal untuk menambah kepemilikan BTC, bukan hanya mengandalkan arus kas operasional.
Namun, unggahan media sosial tidak membuktikan pesanan sudah dieksekusi. Tidak ada informasi soal jumlah Bitcoin, periode akuisisi, harga beli rata-rata, atau instrumen pendanaan. Makna dan batasan sinyal ini dibahas di apa arti “Bitcoin Drive Engaged” bagi Strategy.
Teaser seperti ini biasanya memicu spekulasi investor terkait transaksi Bitcoin mendatang.
Investor umumnya menunggu Formulir 8-K, rilis pendapatan, atau pembaruan kepemilikan resmi yang biasanya dirilis pada Senin setelah periode pelaporan berakhir. Misalnya, laporan dapat menegaskan apakah Strategy tidak membeli Bitcoin selama minggu tertentu, sekaligus merinci jumlah BTC yang diakuisisi, total biaya, harga rata-rata, pembaruan kepemilikan, dan apakah pembelian menggunakan hasil penawaran at-the-market.
Cara Kerja Mesin Pendanaan Bitcoin Strategy
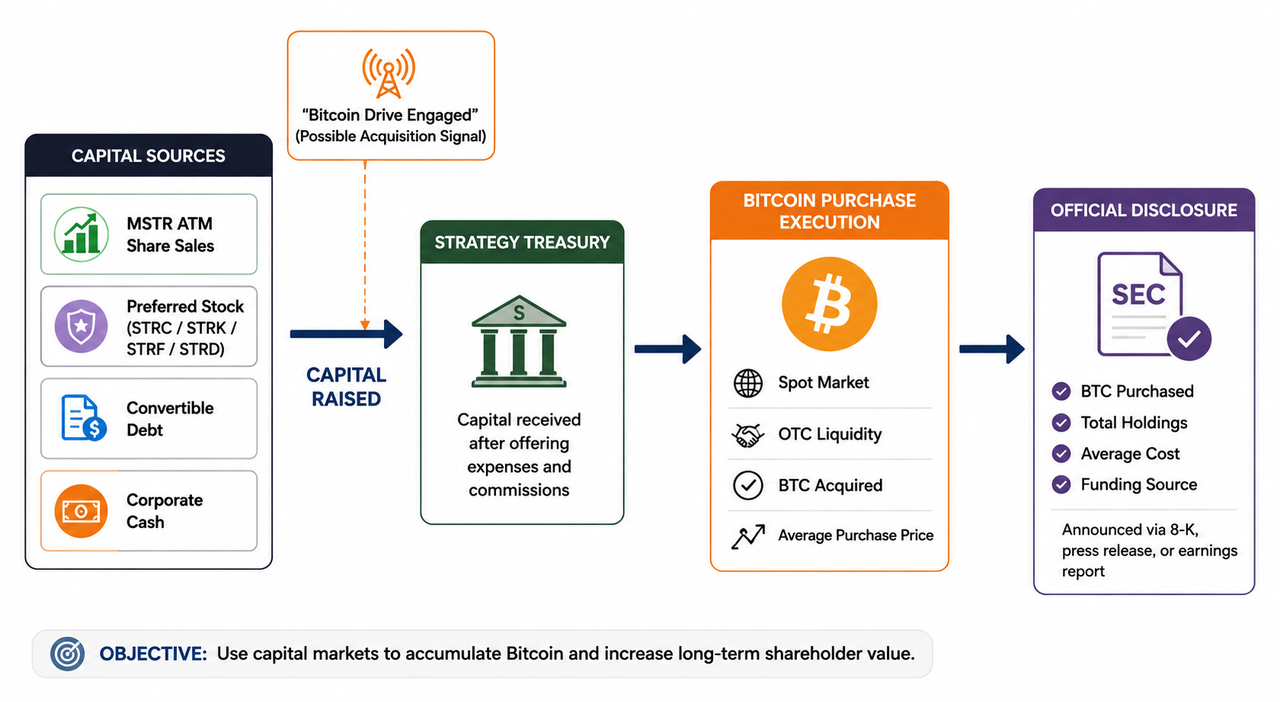
Strategy membangun struktur modal yang memungkinkan penerbitan sekuritas ke investor dan mengalihkan hasil bersihnya untuk membeli Bitcoin. Prosesnya:
- Strategy memilih instrumen pendanaan.
- Investor membeli saham MSTR, saham preferen, atau surat utang.
- Strategy menerima kas setelah dikurangi komisi dan biaya penawaran.
- Perusahaan melakukan pembelian Bitcoin melalui kanal institusional.
- Strategy melaporkan akuisisi dan pembaruan kepemilikan BTC.
Struktur ini memungkinkan Strategy menghimpun modal di luar kas dari bisnis perangkat lunak, didukung cadangan kas internal sebesar 3,75 miliar. Strategy juga mengendalikan posisi BTC besar, dan setiap penambahan koin bergantung pada kondisi pendanaan. Pengelolaan aset yang fleksibel juga menyediakan likuiditas sekunder di antara penggalangan modal. Model ini menghubungkan kapasitas akuisisi Bitcoin dengan permintaan investor, valuasi sekuritas, likuiditas pasar, dan biaya modal.
Strategy melaporkan penggalangan dana \$11,68 miliar pada awal 2026 dan memegang 818.334 BTC per 3 Mei 2026, porsi signifikan dari suplai maksimum bitcoin. Laporan kuartal pertama juga menyebut STRC telah mengumpulkan \$5,58 miliar, menandakan sekuritas preferen kini menjadi bagian utama model pendanaan.
Penjualan Saham Biasa MSTR
Penawaran at-the-market (ATM) tetap menjadi jalur pendanaan paling fleksibel bagi Strategy. Program ATM memungkinkan penjualan bertahap saham MSTR baru pada harga pasar, bukan satu penawaran harga tetap.
Pengajuan SEC Strategy berulang kali menyatakan pembelian Bitcoin didanai dari hasil penjualan saham di bawah program ATM. Pengajuan April 2026 juga menyebutkan kapasitas penawaran MSTR tambahan \$21 miliar; saham baru tetap menjadi opsi meski Strategy punya cadangan kas \$3,75 miliar.
Penerbitan saham biasa menarik saat MSTR diperdagangkan di atas nilai aset Bitcoin dan operasional Strategy. Valuasi saham lebih tinggi memungkinkan penggalangan modal dengan menerbitkan lebih sedikit saham.
Konsekuensinya adalah dilusi. Setiap saham baru mengurangi porsi kepemilikan investor lama, kecuali akuisisi Bitcoin menciptakan nilai tambah per saham yang cukup. Dampak bagi pemegang ekuitas bergantung pada harga beli, harga penerbitan, kinerja Bitcoin, dan perubahan eksposur Bitcoin Strategy dan risiko pemegang saham MSTR.
Penerbitan Saham Preferen
Saham preferen menawarkan jalur pendanaan tanpa bergantung penuh pada saham biasa MSTR. Strategy telah merilis beberapa sekuritas preferen—STRC, STRK, STRF, STRD—dengan karakteristik dividen, senioritas, volatilitas, dan konversi yang berbeda.
Instrumen ini menarik bagi investor yang ingin eksposur ke struktur modal Strategy, namun lebih memilih sekuritas berorientasi pendapatan daripada volatilitas saham biasa MSTR. Strategy dapat menjual saham preferen melalui penawaran publik atau ATM dan menggunakan hasilnya untuk pembelian Bitcoin maupun kebutuhan korporasi umum.
Pendanaan preferen mengurangi dilusi saham biasa secara langsung, tapi menambah kewajiban dividen. Jika Strategy menerbitkan lebih banyak saham preferen, perusahaan harus menjaga likuiditas khusus untuk pembayaran itu; sebelumnya Strategy menjual 3.588 BTC pada Juli untuk mendanai distribusi saham preferen. Strategy memperkirakan akan menerbitkan lebih banyak saham preferen dan mempertahankan kewajiban keuangan tetap sebagai bagian dari strategi Bitcoinnya.
Penggalangan Utang Konversi
Surat utang konversi memungkinkan Strategy meminjam modal sekaligus memberi investor opsi mengonversi utang menjadi saham MSTR di kondisi tertentu. Fitur ini membuat surat utang lebih menarik dibanding obligasi korporasi biasa dan dapat menurunkan tingkat bunga yang diminta investor.
Strategy dapat mengalokasikan hasilnya ke Bitcoin tanpa langsung menerbitkan saham biasa. Konversi dapat terjadi jika MSTR mencapai syarat tertentu, sehingga dilusi tertunda, bukan dihindari.
Utang konversi membawa risiko: Strategy harus mengelola beban bunga, jatuh tempo, syarat refinancing, dan potensi konversi saham tambahan. Harga MSTR yang melemah, pasar kredit ketat, atau permintaan rendah atas sekuritas terkait Bitcoin dapat meningkatkan biaya peminjaman masa depan.
Penggunaan Kas Korporasi dan Cadangan USD
Strategy dapat menggunakan kas korporasi untuk akuisisi Bitcoin lebih kecil, namun saldo kas juga menopang bisnis perangkat lunak dan cadangan dolar untuk kewajiban. Pada Desember 2025, Strategy membentuk cadangan USD untuk mendanai dividen saham preferen dan bunga utang.
Menggunakan cadangan itu untuk Bitcoin menghindari penerbitan sekuritas langsung. Strategy baru-baru ini menjual Bitcoin senilai \$218,4 juta untuk mengisi ulang cadangan itu. Namun, hal tersebut mengurangi buffer likuiditas. Manajemen tidak berniat hanya mengandalkan cadangan itu untuk akumulasi besar, dan masih terlalu dini menutup jalur pendanaan eksternal selama penggunaan cadangan dievaluasi. Manajemen harus membandingkan manfaat akuisisi BTC tambahan dengan kebutuhan menjaga kas untuk distribusi saham preferen, pembayaran utang, biaya operasional, dan kondisi pasar yang menekan.
Kas korporasi lebih mungkin menjadi pelengkap penggalangan ekuitas atau saham preferen daripada menggantikan pendanaan pasar modal untuk pembelian besar.
Metode Pendanaan Paling Potensial
Penjualan saham biasa dan saham preferen menjadi sumber pendanaan paling masuk akal dalam waktu dekat, meski Strategy dan Chairman Eksekutif Michael Saylor belum mengonfirmasi metode untuk setiap pembelian yang diisyaratkan melalui “Bitcoin Drive Engaged”.
Pengungkapan SEC terbaru menunjukkan penggunaan hasil ATM berulang untuk akuisisi Bitcoin. Per Agu. 2, Strategy memegang 843.775 BTC senilai sekitar \$53,25 miliar. Skala pendanaan ini juga berbeda jika dilihat dari harga rata-rata beli bitcoin sebesar \$75.653. Hasil Strategy tahun 2026 menunjukkan pertumbuhan pesat pendanaan preferen. Utang konversi tetap tersedia, namun membawa kewajiban pembayaran dan refinancing yang tidak dimiliki ekuitas.
Pilihan praktis dipengaruhi beberapa variabel:
| Faktor |
Implikasi pendanaan |
| Valuasi MSTR kuat |
Penerbitan saham biasa makin efisien |
| Permintaan STRC/saham preferen lain |
Penerbitan preferen menghimpun modal dengan dilusi saham biasa lebih kecil |
| Biaya pinjaman tinggi |
Utang konversi kurang menarik |
| Cadangan likuiditas besar |
Kas bisa melengkapi pembelian |
| Permintaan pasar modal lemah |
Kapasitas akuisisi Strategy menurun |
Sebagai contoh, trader yang mengevaluasi apakah pembelian baru Strategy dapat memengaruhi Bitcoin bisa membandingkan pengungkapan dengan pasar BTC/USDT live, volume perdagangan, kondisi order book, dan waktu akuisisi di exchange seperti Gate.com. Pengumuman pembelian korporasi saja tidak otomatis menaikkan harga Bitcoin.
Apakah Strategy Bisa Menggabungkan Beberapa Sumber Dana?
Strategy dapat mengombinasikan saham biasa, saham preferen, dan kas dalam periode akuisisi yang sama. Pendekatan campuran memberi fleksibilitas dan menghindari ketergantungan pada satu kelompok investor atau instrumen pendanaan.
Misal, hasil ATM MSTR menjadi modal utama, penjualan saham preferen menambah dana, dan kas korporasi menutup kekurangan atau biaya transaksi. Pendekatan ini fleksibel, namun membuat struktur modal lebih kompleks dengan beberapa lapisan klaim pemegang saham, dividen, dan kreditur.
Model ini mirip dengan siklus pendanaan perusahaan treasury Bitcoin yang menghimpun modal untuk memperbesar cadangan kripto. Skala dan ragam sekuritas Strategy membuat pendekatannya lebih matang daripada sekadar menyimpan Bitcoin di neraca perusahaan.
Risiko dan Batasan
Setiap metode pendanaan memindahkan risiko ke bagian struktur modal Strategy yang berbeda. Kuartal II 2026, Strategy melaporkan rugi operasional \$8,33 miliar. Dalam periode itu, rugi belum terealisasi atas Bitcoin melebihi \$10 miliar. Penjualan saham biasa menimbulkan dilusi, saham preferen menimbulkan kewajiban dividen, utang menimbulkan kewajiban pembayaran, dan pembelian kas mengurangi likuiditas.
Konsentrasi Bitcoin juga membuat Strategy sangat terpapar volatilitas harga. Pengungkapan SEC memperingatkan konsentrasi aset di Bitcoin mengurangi manfaat diversifikasi dari portofolio lebih luas.
Pembelian besar bisa memengaruhi sentimen pasar tanpa menaikkan harga Bitcoin secara langsung atau berkelanjutan. Dampak pasar bergantung pada apakah pembelian sudah diantisipasi, cara eksekusi, likuiditas, posisi derivatif, dan permintaan investor. Variabel-variabel ini menentukan bagaimana pembelian Bitcoin Strategy memengaruhi pasar kripto.
Kesimpulan
Michael Saylor dapat mendanai pembelian Bitcoin berikutnya untuk Strategy melalui penjualan saham MSTR, penerbitan saham preferen, utang konversi, kas korporasi, atau kombinasi jalur tersebut. Aktivitas pendanaan terkini menjadikan ekuitas biasa dan preferen sebagai jalur paling mungkin, namun ini tetap inferensi berbasis bukti, bukan rencana transaksi terkonfirmasi.
“Bitcoin Drive Engaged” menandakan proses pendanaan dan akuisisi Strategy sedang berlangsung. Konfirmasi tegas, berdasarkan data saat ini, hanya akan datang dari pengungkapan resmi yang merinci jumlah Bitcoin yang diakuisisi, harga beli rata-rata, dan instrumen pendanaan yang digunakan.
Konten ini hanya untuk tujuan edukasi dan bukan merupakan saran keuangan atau investasi. Bitcoin, MSTR, sekuritas preferen, dan utang korporasi melibatkan risiko pasar, likuiditas, dilusi, kredit, dan struktur modal.
FAQ
Apakah Michael Saylor harus menjual Bitcoin sebelum membeli lagi?
Tidak. Strategy bukan pengamat pasif pasar dan sudah memegang 843.775 BTC senilai sekitar \$53,25 miliar. Strategy secara historis memperluas kepemilikan Bitcoin dengan menghimpun modal baru, bukan menjual BTC yang sudah ada. Bergantung kondisi pasar, perusahaan bisa menerbitkan saham biasa, saham preferen, utang konversi, atau menggunakan kas korporasi untuk pembelian tambahan sembari melanjutkan strategi treasury Bitcoin jangka panjang.
Mengapa Strategy tidak cukup menggunakan laba operasi untuk membeli Bitcoin?
Bisnis perangkat lunak Strategy menghasilkan arus kas, namun skalanya kecil dibanding akuisisi Bitcoin. Pembelian besar umumnya didanai pasar modal, memungkinkan perusahaan mengakuisisi Bitcoin jauh lebih banyak daripada hanya dari kas operasional, sekaligus menjaga likuiditas untuk operasional bisnis.
Apakah Strategy bisa menggabungkan beberapa metode pendanaan untuk satu pembelian Bitcoin?
Ya. Strategy dapat mengombinasikan beberapa sumber dana dalam satu periode akuisisi. Misalnya, hasil penawaran at-the-market MSTR dapat dilengkapi penerbitan saham preferen atau cadangan kas. Komposisi pendanaan bergantung pada kondisi pasar, permintaan investor, dan strategi alokasi modal perusahaan.
Apakah unggahan “Bitcoin Drive Engaged” menjamin Strategy sudah membeli Bitcoin?
Tidak. “Bitcoin Drive Engaged” sebaiknya dipandang sebagai sinyal akuisisi potensial, bukan konfirmasi pembelian. Saat dipublikasikan, unggahan Saylor sering memicu spekulasi investor soal transaksi Bitcoin, namun konfirmasi tetap bergantung pada pernyataan perusahaan dan pengajuan SEC yang merinci jumlah pembelian, harga akuisisi rata-rata, sumber pendanaan, dan pembaruan kepemilikan Bitcoin.
Apakah pembelian Bitcoin oleh Strategy bisa memengaruhi harga pasar Bitcoin?
Pembelian dapat memengaruhi sentimen pasar, namun dampak harga tidak dijamin. Efeknya bergantung pada besaran pembelian, metode eksekusi, likuiditas pasar, ekspektasi investor, dan kondisi makroekonomi. Pembelian institusi besar bisa saja telah tercermin dalam harga sebelum pengumuman resmi.