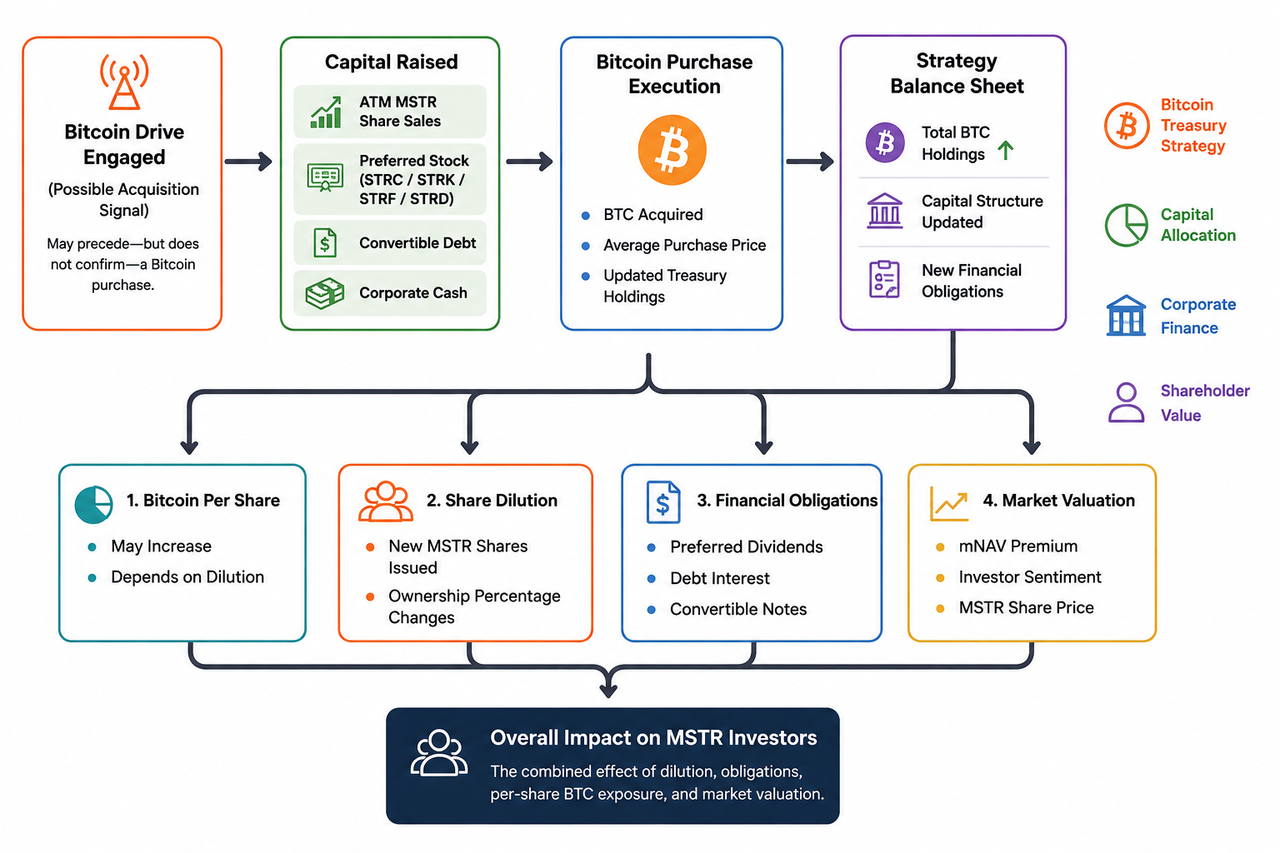
Postingan “Bitcoin Drive Engaged” dari Michael Saylor mungkin sudah menjadi hal yang diantisipasi komunitas kripto sebagai sinyal pembelian Bitcoin berikutnya oleh Strategy, tetapi dampak nyata bagi investor MSTR baru akan terlihat setelah detail pendanaannya diumumkan. Cara Strategy menghimpun dana sangat menentukan hasil akhirnya: penjualan saham biasa dapat mendilusi pemegang saham yang ada, saham preferen dan utang konversi bisa menambah kewajiban keuangan atau leverage, sedangkan penggunaan kas perusahaan dapat mengurangi likuiditas yang tersedia. Karena itu, investor perlu menafsirkan sinyal ini secara cermat, memperhatikan Bitcoin per saham dan nilai pemegang saham, serta memahami bahwa permintaan lemah terhadap MSTR atau ketidakpastian pasar dapat mengubah dampaknya.
Analisis ini menguraikan bagaimana pembelian yang telah dikonfirmasi dapat memengaruhi neraca Strategy, harga pasar MSTR, dan risiko keuangan pemegang saham yang ada. Artikel ini ditujukan untuk investor MSTR, pelaku pasar Bitcoin, dan pembaca yang ingin memahami bagaimana treasury Bitcoin korporasi dapat memperbesar potensi keuntungan maupun kerugian.
TL;DR
- “Bitcoin Drive Engaged” adalah sinyal potensi pembelian, namun postingan saja tidak mengonfirmasi transaksi.
- Pembelian Bitcoin berulang dapat mendilusi pemegang saham jika Strategy mendanainya dengan menerbitkan saham MSTR baru.
- Investor tetap dapat memperoleh manfaat jika Bitcoin per saham terdilusi meningkat setelah sekuritas baru diterbitkan.
- Utang dan saham preferen dapat menekan dilusi saham biasa secara langsung, namun menambah kewajiban bunga, dividen, risiko konversi, dan refinancing.
- Permintaan lemah terhadap MSTR atau kondisi pasar Bitcoin yang rapuh dapat menekan premi mNAV dan menyebabkan drawdown lebih tajam dibanding kepemilikan BTC langsung.
Apa Itu “Bitcoin Drive Engaged”?
Makna “Bitcoin Drive Engaged” lebih bersifat informal, bukan kontraktual. Namun, bagi investor MSTR, pertanyaannya jelas: pembelian Bitcoin baru menguntungkan jika Bitcoin per saham terdilusi meningkat, atau justru merugikan jika Strategy mendanai pembelian dengan saham baru yang mendilusi pemegang saham eksisting; saham preferen, utang konversi, atau kas akan mengubah trade-off melalui dividen, kewajiban utang, atau pengurangan likuiditas. Umumnya, investor memandang frasa ini sebagai sinyal bahwa Michael Saylor dan tim Strategy sedang menyiapkan, mengeksekusi, atau mempertimbangkan akuisisi Bitcoin berikutnya.
Frasa tersebut bukanlah konfirmasi resmi. Tidak ada informasi terkait jumlah BTC yang akan dibeli, harga pembelian, waktu penyelesaian, atau instrumen pendanaan yang digunakan, padahal hal-hal itulah yang menentukan dampak pada nilai pemegang saham, profil nilai aktiva bersih MSTR, dan risiko. Karena itu, pemegang saham MSTR yang berpengalaman, trader aktif, dan investor kripto yang memantau strategi Bitcoin MicroStrategy sebaiknya menunggu pengumuman resmi perusahaan atau filing SEC sebelum mengambil kesimpulan.
Bagian ini membahas makna “Bitcoin Drive Engaged”, cara membedakan sinyal media sosial dari pembelian yang sudah dikonfirmasi, serta fakta mana yang harus diprioritaskan: biaya akuisisi, harga rata-rata BTC, kepemilikan terbaru, sumber modal, dan potensi dilusi atau leverage. Perbedaan ini penting karena sentimen pasar bisa bergerak sebelum syarat pendanaan diumumkan, dan MSTR kerap bereaksi bukan hanya terhadap Bitcoin, tetapi juga terhadap cara Strategy melakukan pembelian.
Pengaruh Pendanaan Terhadap Hasil Investor MSTR
Cara Strategy menghimpun dana sama pentingnya dengan pembelian Bitcoin itu sendiri. Perusahaan dapat menggunakan ekuitas biasa, saham preferen, obligasi konversi, cadangan kas, atau kombinasi instrumen tersebut. Strategy melaporkan 843.738 BTC, pokok obligasi konversi senilai $6,7 miliar, dan saham preferen beredar sebesar $15,5 miliar per 25 Mei 2026, menggambarkan skala dan kompleksitas struktur modalnya.
Penerbitan Saham Biasa
Mekanisme pendanaan pembelian Bitcoin oleh Strategy umumnya dimulai dengan penjualan saham MSTR di pasar. Strategy menerbitkan saham baru dan menggunakan hasilnya untuk membeli BTC.
Penerbitan saham baru akan mengurangi persentase kepemilikan investor eksisting. Pembelian Bitcoin yang sering dapat menyebabkan dilusi pemegang saham jika jumlah saham yang diterbitkan bertambah lebih cepat daripada eksposur Bitcoin per saham.
Dilusi tidak selalu merugikan. Jika MSTR diperdagangkan pada premi tinggi terhadap nilai bersih aset Strategy, perusahaan dapat menghimpun modal per saham baru yang cukup untuk meningkatkan Bitcoin per saham terdilusi. Namun, jika permintaan lemah, harga saham turun, atau premi menyusut, metode pendanaan yang sama menjadi kurang efisien.
Saham Preferen
Saham preferen dapat menyediakan modal tanpa langsung memperbesar jumlah saham biasa MSTR secara signifikan. Biaya muncul dalam bentuk komitmen dividen berkelanjutan dan klaim yang umumnya lebih tinggi daripada pemegang saham biasa.
Strategy melaporkan dividen preferen kumulatif sebesar $692,5 juta yang telah diumumkan dan dibayarkan per 3 Mei 2026. Kewajiban dividen yang terus bertambah dapat membatasi fleksibilitas keuangan dan meningkatkan tekanan likuiditas selama penurunan Bitcoin yang berkepanjangan.
Utang Konversi
Obligasi konversi menunda potensi dilusi hingga syarat konversi terpenuhi. Namun, instrumen ini tetap menambah risiko jatuh tempo, pelunasan, dan refinancing.
Jika harga MSTR naik signifikan, konversi ke saham biasa dapat terjadi sehingga jumlah saham terdilusi bertambah. Jika tidak terjadi konversi, Strategy harus menyediakan kas atau pembiayaan pengganti saat obligasi jatuh tempo.
Kas Perusahaan
Penggunaan kas menghindari penerbitan sekuritas baru, namun transaksi tetap dapat menekan neraca Strategy. Dana yang dialokasikan untuk Bitcoin tidak lagi tersedia segera untuk biaya operasional, pembayaran utang, dividen preferen, atau bisnis perangkat lunak perusahaan.
Pentingnya Bitcoin Per Saham
Total kepemilikan BTC hanyalah sebagian cerita. Pemegang saham MSTR memiliki ekuitas di Strategy, bukan bagian tetap dari dompet Bitcoin-nya, sehingga perlu menganalisis apakah eksposur Bitcoin tumbuh lebih cepat daripada jumlah saham terdilusi.
Misalkan Strategy menjual saham MSTR baru senilai $1 miliar dan membeli BTC senilai $1 miliar. Total kepemilikan Bitcoin perusahaan memang bertambah, namun hasil bagi investor eksisting bergantung pada berapa banyak saham yang diterbitkan. Jika penambahan BTC per saham baru melebihi eksposur per saham sebelumnya, pembelian bersifat akretif. Jika jumlah saham bertambah lebih cepat, investor mengalami dilusi tanpa peningkatan yang setara.
Strategy melaporkan 220.900 satoshi Bitcoin per saham per 25 Mei 2026. Ukuran internal ini dapat membantu menjelaskan arah eksposur per saham, namun harus dikaji bersama utang, kewajiban preferen, cadangan kas, dan laporan keuangan konvensional.
Dampak Pembelian Terhadap mNAV MSTR
MSTR dapat diperdagangkan pada premi atau diskon terhadap estimasi nilai aktiva bersih Bitcoin Strategy, bisnis operasional, dan item neraca lainnya. Hubungan ini sering diukur melalui mNAV.
Akuisisi Bitcoin yang kuat dapat diartikan bullish jika investor memperkirakan perusahaan akan terus meningkatkan BTC per saham. Sentimen positif dapat mendorong premi MSTR dan membuat pendanaan ekuitas berikutnya lebih efisien.
Siklus bisa berbalik arah. Permintaan lemah, harga Bitcoin turun, atau kekhawatiran terhadap dilusi lebih lanjut dapat menekan premi mNAV. Data publik Strategy menunjukkan mNAV mendekati 1,05, jauh di bawah kelipatan tinggi yang pernah diterima MSTR pada fase pasar bullish.
Siklus umpan balik ini menjelaskan mengapa kondisi pasar memengaruhi reaksi MSTR terhadap pembelian. Akuisisi yang sama bisa disambut baik pada pasar Bitcoin yang naik, namun dianggap sebagai risiko tambahan neraca pada periode yang rapuh atau tidak pasti.
Mengapa Permintaan Lemah Bisa Membuat MSTR Turun Lebih Cepat dari Bitcoin
Saham MicroStrategy sering bertindak sebagai proksi beta tinggi untuk Bitcoin karena pemegang saham memperoleh eksposur BTC secara tidak langsung melalui ekuitas yang terdaftar. Analisis tahun 2025 menunjukkan korelasi historis yang lebih kuat antara MSTR dan Bitcoin dibandingkan antara MSTR dan saham sektor perangkat lunak.
Namun, MSTR mengandung risiko yang tidak dihadapi oleh pemegang Bitcoin langsung:
- dilusi saham biasa;
- komitmen dividen preferen;
- kewajiban utang konversi;
- perubahan mNAV;
- risiko tata kelola perusahaan dan operasional;
- ketergantungan pada akses pasar modal.
Faktor tambahan ini dapat menghasilkan kerugian lebih tajam. MSTR turun di bawah $100 pada Juni 2026 setelah kehilangan sekitar 80% dari level tertingginya, sedangkan laporan terbaru juga menyoroti penurunan substansial dari harga tertinggi 52 minggu.
Membeli Bitcoin pada pasar yang menurun juga dapat meningkatkan kerugian belum terealisasi jika BTC terus turun setelah pembelian. Akuntansi nilai wajar berarti perubahan nilai Bitcoin Strategy dapat berdampak signifikan pada laba yang dilaporkan, meskipun perusahaan tidak segera menjual aset tersebut.
Cara Investor Menilai Pembelian Berikutnya
Investor dapat menggunakan langkah berikut setelah Strategy mengonfirmasi akuisisi baru:
- Verifikasi apa yang terjadi. Cek jumlah BTC yang dibeli, total biaya, harga rata-rata, dan tanggal transaksi.
- Identifikasi sumber pendanaan. Tentukan apakah perusahaan menggunakan saham MSTR, saham preferen, utang, atau kas.
- Ukur dilusi. Bandingkan jumlah saham dasar dan terdilusi sebelum dan sesudah pendanaan.
- Tinjau Bitcoin per saham. Pastikan apakah eksposur BTC per saham meningkat.
- Evaluasi risiko keuangan. Pertimbangkan dividen, jatuh tempo utang, cadangan kas, dan mNAV.
Sebagai contoh, investor dapat membandingkan harga pembelian Strategy yang diungkapkan dengan harga Bitcoin saat ini dan grafik historis untuk memahami apakah pembelian terjadi saat penurunan, konsolidasi, atau fase pemulihan.
Jika trader ingin menilai apakah pengumuman memengaruhi BTC, bukan hanya sentimen MSTR, mereka dapat membandingkan reaksi saham dengan pasar BTC/USDT live, struktur harga, dan volume perdagangan di bursa seperti Gate.com.
Pasar mata uang kripto yang lebih luas dapat memberikan konteks tambahan ketika permintaan Bitcoin tetap lemah atau terbagi. Ekspektasi Federal Reserve, kondisi likuiditas, posisi derivatif, dan sentimen risiko umum mungkin lebih memengaruhi BTC daripada satu pembelian korporasi.
Order Strategy dalam jumlah besar dapat menarik perhatian dan memengaruhi sentimen jangka pendek, namun pembelian Bitcoin oleh Strategy tidak dapat secara independen menentukan arah pasar yang lebih luas.
Risiko dan Batasan
Pembelian Bitcoin tambahan dapat memperkuat treasury Strategy sekaligus meningkatkan tekanan keuangan. Hasil akhirnya bergantung pada harga pembelian, biaya pendanaan, kinerja Bitcoin di masa depan, dan permintaan berkelanjutan terhadap MSTR atau sekuritas preferen Strategy.
Pasar yang lebih luas juga tetap rentan terhadap ketidakpastian. Analis pada Juli 2026 menyebut tekanan makroekonomi dapat menahan Bitcoin hingga kuartal ketiga dan memperpanjang proses bottoming hingga Q4. Pandangan ini merupakan proyeksi pasar, bukan fakta yang sudah terverifikasi.
Investor perlu berhati-hati dalam menafsirkan posting bullish, komentar analis, atau penjelasan harga berbasis AI. Tidak ada model, narasi pasar, atau siklus historis yang dapat memastikan di mana titik terendah Bitcoin atau seberapa jauh MSTR bisa naik atau turun.
Kesimpulan
Pembelian yang terkait dengan “Bitcoin Drive Engaged” dapat memperbesar kepemilikan Bitcoin Strategy, namun dampaknya bagi investor MSTR sangat bergantung pada apa yang dikorbankan perusahaan untuk mendanainya. Ekuitas dapat mendilusi pemegang saham, saham preferen menimbulkan kewajiban dividen, utang menambah risiko refinancing, dan pembelian tunai mengurangi likuiditas.
Situasi terbaik terjadi ketika Strategy memperoleh lebih banyak Bitcoin per saham terdilusi tanpa menekan neraca secara berlebihan. Peringatan utamanya: permintaan lemah, harga BTC menurun, atau premi mNAV yang menyusut dapat mengubah strategi akuisisi yang sama menjadi sumber kerugian yang diperbesar.
Investor MSTR sebaiknya menilai setiap pembelian berdasarkan ekonomi per saham dan syarat pendanaan, bukan mengasumsikan bahwa lebih banyak Bitcoin korporasi selalu positif.
FAQ
Apakah pembelian Bitcoin Strategy yang sering dapat mendilusi investor MSTR?
Ya. Dilusi terjadi ketika Strategy menerbitkan saham biasa tambahan untuk mendanai pembelian. Dampak ekonominya bergantung pada apakah Bitcoin per saham terdilusi cukup meningkat untuk mengimbangi pertumbuhan jumlah saham.
Apakah pembelian Bitcoin bisa menjadi sinyal bullish bagi MSTR?
Dapat mendukung sentimen bullish jika investor memperkirakan akuisisi akan meningkatkan Bitcoin per saham dan kapasitas penghimpunan modal ke depan. Sinyal tetap bersifat conditional pada harga pembelian, struktur pendanaan, dan kondisi pasar.
Mengapa MSTR bisa mengalami drawdown lebih besar daripada Bitcoin?
MSTR menggabungkan eksposur Bitcoin dengan dilusi, utang, dividen preferen, mNAV, dan risiko korporasi. Faktor tambahan ini dapat memperbesar kerugian saat BTC turun atau permintaan saham melemah.
Apakah pembelian berikutnya dapat meningkatkan kerugian belum terealisasi Strategy?
Ya. Ketika Strategy membeli BTC dan harga pasar kemudian turun di bawah harga akuisisi, nilai pembelian tersebut menurun. Dampak akhirnya bergantung pada pergerakan harga di masa depan dan periode akuntansi terkait.
Apakah MSTR sama dengan memiliki Bitcoin secara langsung?
Tidak. MSTR memberikan eksposur Bitcoin secara tidak langsung melalui perusahaan publik dengan bisnis operasional dan struktur modal yang dikelola aktif. Kinerjanya dapat berbeda signifikan dari BTC.