Perbedaan ini penting bagi penerbit, tim kepatuhan, dan pelaku pasar yang sedang menilai sekuritas yang ditokenisasi. Menempatkan token di Blockchain tidak menghapus fungsi hukum agen transfer. Pertanyaan praktisnya adalah bagaimana penerbitan, perubahan kepemilikan, minting dan burning, kontrol dompet, tindakan korporasi, serta rekonsiliasi dapat diintegrasikan ke dalam ledger sekuritas yang teregulasi.
Isu ini menjadi semakin relevan pada 1 September 2026, ketika Securities and Exchange Commission mengusulkan modernisasi substantif pertama terhadap peraturan agen transfer dalam sekitar empat dekade. Proposal tersebut secara khusus membahas pencatatan elektronik dan berbasis Blockchain, serta akan menambahkan persyaratan pelaporan terkait aktivitas distributed ledger dan sekuritas yang ditokenisasi.
Poin-Poin Utama
-
Agen transfer Blockchain dapat memelihara catatan kepemilikan sekuritas pada distributed ledger, termasuk Master Securityholder File resmi, dengan tetap tunduk pada persyaratan pencatatan, pelaporan, perlindungan aset, dan persyaratan regulasi lain yang berlaku dari SEC.
-
Agen transfer tetap bertanggung jawab atas catatan pemegang yang otoritatif. Teknologi Blockchain mengubah infrastruktur pencatatan, bukan tanggung jawab utama untuk memelihara catatan kepemilikan yang akurat.
-
Sekuritas yang ditokenisasi dapat menghubungkan penerbitan, transfer, dan kontrol dompet ke share registry berbasis Blockchain, sementara informasi pribadi investor tetap dapat disimpan dalam sistem off-chain yang terkontrol.
-
Smart Contract dapat menegakkan sebagian pembatasan transfer dan mengotomatiskan pemrosesan, tetapi perangkat lunak tidak menggantikan peninjauan hukum, perlindungan investor, atau fungsi pengawasan agen transfer.
-
Proposal SEC pada September 2026 akan mewajibkan pelaporan yang lebih luas mengenai aktivitas DLT dan tokenisasi, yang mencerminkan sejauh mana operasional bisnis agen transfer telah berkembang melampaui peraturan yang sebagian besar disusun pada akhir 1970-an dan awal 1980-an.
Bagaimana Agen Transfer Dapat Menggunakan Blockchain untuk Mencatat Kepemilikan Sekuritas?
Tugas utama agen transfer adalah menjaga agar catatan kepemilikan penerbit tetap akurat ketika sekuritas diterbitkan, ditransfer, dibatalkan, atau mengalami perubahan lainnya. Berdasarkan Exchange Act, fungsi agen transfer mencakup membubuhkan tanda tangan pendamping pada sekuritas saat penerbitan, memantau penerbitan berlebih, mendaftarkan transfer, dan mengubah kepemilikan tercatat melalui entri pembukuan.
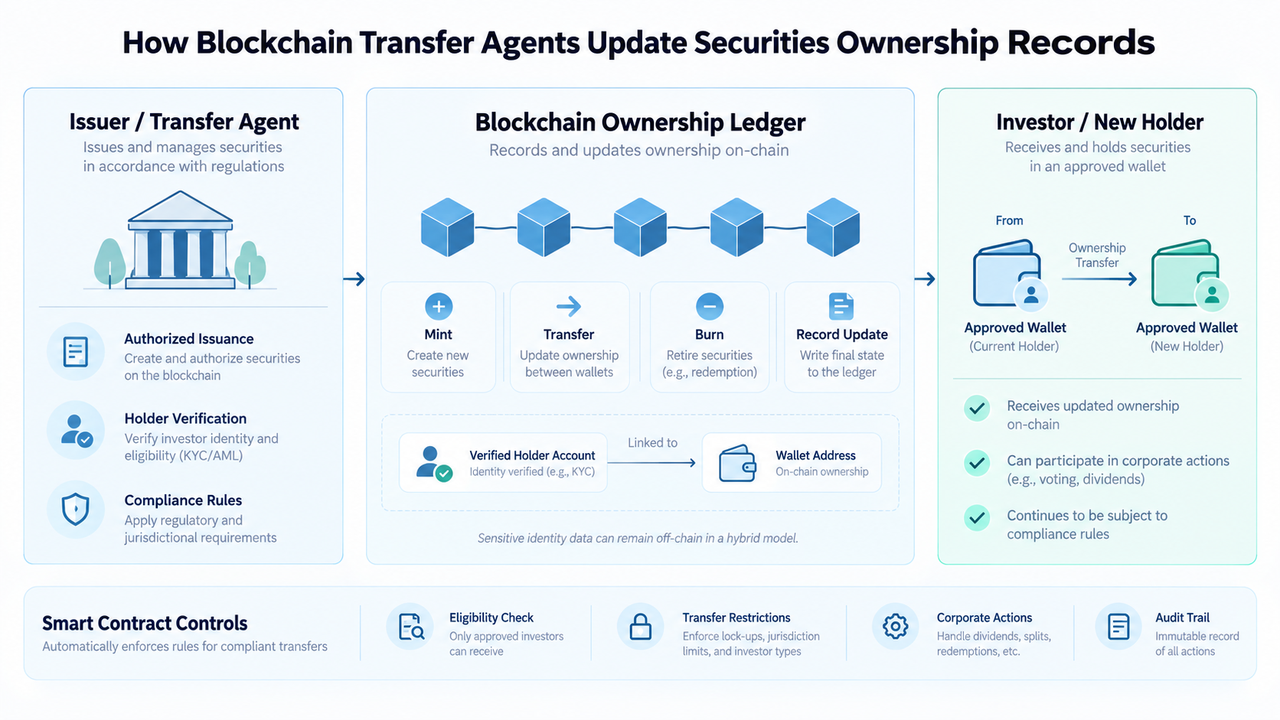
Dengan teknologi Blockchain, entri pembukuan tersebut dapat direpresentasikan sebagai transaksi pada distributed ledger. Share registry berbasis Blockchain dapat mengaitkan alamat dompet yang disetujui dengan akun pemegang sekuritas, mencatat jumlah yang dimiliki, dan memperbarui posisi ketika transfer yang memenuhi syarat terjadi.
Hal ini berbeda secara mendasar dari sekadar membuat aset kripto yang harganya mengikuti harga saham. Dalam pencatatan sekuritas berbasis Blockchain, pertanyaannya adalah apakah ledger tersebut merupakan bagian dari sistem pencatatan kepemilikan yang diakui secara hukum. Sebaliknya, tokenisasi berarti merepresentasikan ekuitas, utang, atau kepentingan lain dengan token kriptografis. Hak hukum yang melekat pada token tersebut bergantung pada strukturnya.
Sebagai contoh live-market, sekuritas yang ditokenisasi gStocks milik Gate.com memperlihatkan bagaimana saham konvensional dapat direpresentasikan melalui produk yang ditokenisasi. Produk seperti ini tidak boleh otomatis dianggap setara dengan Master Securityholder File milik penerbit hanya karena menggunakan teknologi Blockchain.
Bagaimana Agen Transfer Memelihara Ledger Kepemilikan On-Chain?
Master Securityholder File merupakan catatan otoritatif mengenai pihak yang memiliki sekuritas penerbit. File ini berfungsi sebagai daftar resmi akun pemegang tercatat individual yang diakui oleh penerbit, sebanding dengan ledger pemegang saham atau daftar pemegang saham berdasarkan hukum korporasi negara bagian.
Agen transfer digital dapat menyusun catatan tersebut melalui beberapa komponen yang saling terhubung.
| Fungsi Agen Transfer |
Peran Blockchain yang Mungkin |
| Penerbitan |
Melakukan mint atau membuat unit token yang sesuai dengan sekuritas yang telah diotorisasi |
| Registrasi pemegang |
Mengaitkan akun pemegang sekuritas yang memenuhi syarat dengan alamat dompet yang disetujui |
| Pemrosesan transfer |
Mencatat debit dan kredit setelah transfer saham yang diizinkan |
| Pembatalan |
Melakukan burn atau mengimmobilisasi token ketika sekuritas dibatalkan, ditebus, atau dikonversi |
| Catatan kepemilikan |
Memelihara saldo dan informasi transaksi dalam ledger kepemilikan sekuritas |
| Pembatasan |
Menerapkan kontrol Smart Contract atau administratif pada transfer yang memenuhi syarat |
| Jejak audit |
Memberi stempel waktu dan menautkan detail transaksi di seluruh chain |
| Rekonsiliasi |
Membandingkan posisi ledger dengan jurnal transfer, catatan kontrol, dan sistem yang terhubung |
Dalam praktiknya, tidak semua data perlu disimpan on-chain. Informasi transaksi seperti alamat dompet, saldo aset, jumlah saham, persentase kepemilikan, tanggal pembelian, dan ID transaksi dapat dipelihara di Blockchain. Sementara itu, nama, ID pajak, alamat fisik, dan informasi investor nonpublik lainnya tetap berada dalam sistem milik agen transfer.
Arsitektur hibrida ini dapat mengurangi masalah privasi data yang muncul jika informasi pemegang saham yang sensitif ditulis ke Blockchain publik. Arsitektur ini juga memungkinkan data identitas yang dilindungi tetap disimpan di lokasi terpusat, meskipun catatan transaksi didistribusikan ke berbagai node yang menyimpan salinan ledger masing-masing.
Penerbitan, Minting, dan Burning Sekuritas yang Ditokenisasi
Untuk sekuritas yang ditokenisasi dan disponsori penerbit, penerbitan dimulai dari jumlah sekuritas yang diotorisasi secara hukum, bukan dari fungsi mint Smart Contract yang tidak dibatasi.
Agen transfer harus memantau penerbitan agar saldo Blockchain tidak menciptakan penerbitan berlebih dibandingkan sekuritas yang diotorisasi oleh penerbit. Dalam alur kerja yang patuh, token dapat di-mint ketika saham diterbitkan, dipindahkan antaralamat yang disetujui ketika kepemilikan berubah, dan di-burn setelah penebusan atau pembatalan.
Di sinilah agen transfer sekuritas yang ditokenisasi berbeda dari administrator token biasa. Pasokan token di Blockchain harus tetap terhubung dengan catatan sekuritas penerbit dan hukum yang berlaku.
Standar token yang berorientasi pada kepatuhan dapat mendukung mekanisme tersebut. Sebagai contoh, ERC-3643 untuk aset dunia nyata menggabungkan fungsi transfer token dengan kontrol identitas dan kepatuhan, sehingga menunjukkan bagaimana izin dapat ditambahkan ke aset berbasis Blockchain.
Kontrol Dompet dan Smart Contract
Alamat dompet dapat berfungsi sebagai tujuan teknis untuk sekuritas yang ditokenisasi, tetapi penguasaan Kunci Pribadi saja tidak selalu menyelesaikan seluruh pertanyaan hukum terkait kepemilikan terdaftar.
Agen transfer mungkin memerlukan mekanisme untuk menyetujui alamat, memblokir transfer yang dilarang, memulihkan posisi setelah kehilangan kredensial, menanggapi perintah pengadilan, menangani keterangan pembatasan, dan memperbarui akun ketika detail pemegang berubah.
Smart Contract dapat mengotomatiskan sebagian pemrosesan tersebut. Smart Contract dapat memeriksa apakah kedua alamat memenuhi persyaratan kelayakan yang ditentukan sebelum transaksi dieksekusi, menegakkan pembatasan holding atau yurisdiksi, serta membantu mengotomatiskan tindakan korporasi seperti distribusi dan pemecahan saham.
Namun, kepatuhan otomatis hanya dapat diandalkan sejauh aturan, data sumber, dan kontrolnya akurat. Smart Contract tidak dapat menentukan sendiri apakah setiap persyaratan regulasi telah dipenuhi, kecuali informasi yang diperlukan tersedia baginya. Karena itu, agen transfer tetap bertanggung jawab atas pengawasan meskipun pemrosesan telah sangat terotomatisasi.
Distributed Ledger Technology dan Transfer Sekuritas
Distributed ledger dapat memperpendek jeda antara perubahan kepemilikan yang disetujui dan pembaruan catatan yang sesuai. Setelah transaksi yang valid diterima, posisi yang diperbarui dapat terlihat oleh pelaku pasar yang berwenang tanpa perlu beberapa organisasi memasukkan transaksi yang sama secara terpisah.
Hal ini dapat mengurangi pekerjaan rekonsiliasi dan menyediakan rangkaian informasi transaksi yang permanen serta dapat diaudit. Karena blok menautkan transaksi secara kriptografis dan memuat informasi pengurutan, perubahan retrospektif yang tidak sah lebih sulit disembunyikan dibandingkan perubahan pada database terisolasi.
Namun, masih terlalu luas untuk mengatakan bahwa Blockchain secara otomatis menciptakan penyelesaian sekuritas secara instan. Transfer sekuritas dapat melibatkan broker-dealer, kustodian, bank, perpindahan dana, sistem perdagangan alternatif, dan infrastruktur pasar lainnya. Bagian aset dapat diperbarui dengan cepat, sementara aspek hukum, dana, atau perantara dalam penyelesaian mengikuti proses yang berbeda.
Itulah sebabnya rekonsiliasi catatan saham on-chain tetap relevan, bahkan ketika Blockchain berfungsi sebagai sumber kebenaran bersama. Interoperabilitas sama pentingnya dengan kecepatan ledger.
Agen Transfer Blockchain dalam Kerangka Regulasi SEC
Per 30 Juni 2026, terdapat 327 agen transfer terdaftar dalam sistem regulasi Amerika Serikat. Sebagian besar diawasi langsung oleh Securities and Exchange Commission, sedangkan agen transfer bank tertentu tetap berada di bawah pengawasan regulator perbankan.
Proposal SEC pada 1 September 2026 merupakan pembaruan penting karena sebagian besar peraturan agen transfer federal pertama kali ditetapkan pada akhir 1970-an dan awal 1980-an. Proposal tersebut belum menjadi peraturan final dan masih berada dalam proses pembuatan peraturan.
Di antara perubahan Form TA-2 yang diusulkan, agen transfer terdaftar akan melaporkan jumlah penerbitan sekuritas yang menggunakan distributed ledger technology untuk memelihara Master Securityholder File. Mereka juga akan melaporkan aktivitas sekuritas yang ditokenisasi berdasarkan model dan memberikan informasi tambahan mengenai penerbitan yang dilayani.
Persyaratan ini membantu menjelaskan alasan SEC memodernisasi peraturan agen transfer: pengawasan regulasi kini harus memperhitungkan pencatatan elektronik, sekuritas tanpa sertifikat, proyek Blockchain, dan model bisnis yang hampir tidak ada ketika peraturan yang mendasarinya dikembangkan.
Yang penting, panduan SEC telah mengizinkan agen transfer terdaftar untuk menggunakan distributed ledger technology sebagai Master Securityholder File resmi, atau sebagai komponennya, apabila seluruh persyaratan hukum sekuritas federal yang berlaku telah dipenuhi. “Digital twin” off-chain duplikat pada dasarnya tidak diwajibkan hanya karena catatan resmi menggunakan Blockchain.
Mungkinkah Agen Transfer Menjadi Validator Blockchain?
Blockchain dapat mengubah peran operasional agen transfer, tetapi menyebut setiap agen transfer sebagai validator terdesentralisasi akan terlalu berlebihan.
Dalam sistem permissioned, agen transfer dapat mengoperasikan atau mengawasi node yang memvalidasi data transaksi sebelum catatan kepemilikan berubah. Entitas lain yang disetujui dapat memelihara salinan distributed ledger mereka sendiri, sehingga meningkatkan visibilitas bersama di seluruh chain.
Namun, tanggung jawab regulasi tetap dapat diidentifikasi. Berdasarkan kerangka kerja yang diusulkan SEC, hanya satu agen transfer pencatatan yang akan tetap bertanggung jawab untuk memelihara dan memperbarui Master Securityholder File bagi penerbitan sekuritas tertentu, meskipun entitas tersebut dapat menggunakan perusahaan jasa, agen transfer bersama, file tertaut, atau teknologi tertentu.
Jadi, model yang mungkin bukanlah “tidak ada tanggung jawab terpusat”. Modelnya adalah infrastruktur terdistribusi dengan entitas teregulasi yang memiliki akuntabilitas jelas.
Risiko Menempatkan Catatan Kepemilikan Sekuritas On-Chain
Pencatatan berbasis Blockchain menimbulkan jenis kegagalan yang berbeda dari database sekuritas konvensional.
Privasi adalah salah satunya. Blockchain publik bukan tempat yang sesuai untuk memublikasikan ID pajak, alamat fisik, atau data investor sensitif lainnya tanpa pembatasan. Arsitektur hibrida dapat menyimpan catatan identitas rahasia off-chain, sementara distributed ledger digunakan untuk detail transaksi tertentu.
Keamanan siber tetap menjadi hal utama. Kompromi Kunci Pribadi, kontrol dompet yang keliru, kerentanan Smart Contract, izin yang salah, dan infrastruktur yang tidak tersedia dapat memengaruhi pemrosesan meskipun data historis Blockchain itu sendiri tidak diubah.
Perbedaan catatan tetap dapat terjadi. Blockchain tidak menghilangkan ketidaksesuaian antara ledger kepemilikan, jurnal transfer, catatan kustodi, atau sistem lainnya. Berdasarkan kerangka regulasi yang diusulkan, perbedaan dalam Master Securityholder File tetap perlu diidentifikasi dan diselesaikan.
Interoperabilitas merupakan kendala praktis lainnya. Broker-dealer yang ada, sistem perdagangan alternatif, bank, kustodian, dan infrastruktur pasar keuangan lainnya mungkin menggunakan database, sistem penyelesaian, dan proses regulasi yang berbeda. Agen transfer dapat memindahkan satu bagian pencatatan ke on-chain tanpa memindahkan seluruh siklus hidup sekuritas ke sana.
Terakhir, status regulasi bergantung pada apa yang direpresentasikan oleh aset digital dan bagaimana sekuritas diterbitkan, disimpan, serta ditransfer. Bursa kripto, sistem perdagangan alternatif, broker-dealer, dan agen transfer yang terdaftar di SEC menjalankan fungsi yang berbeda. Memindahkan catatan ke on-chain tidak menggabungkan kategori-kategori tersebut menjadi satu entitas atau menciptakan safe harbor dari peraturan yang berlaku.
Kesimpulan
Agen transfer dapat menggunakan Blockchain untuk mencatat kepemilikan sekuritas dengan menjadikan distributed ledger technology sebagai bagian dari infrastruktur yang mencatat penerbitan, saldo pemegang, alamat dompet yang disetujui, transfer, pembatalan, dan perubahan lain dalam kepemilikan terdaftar.
Kasus penggunaan yang paling kuat bukan sekadar mengubah saham menjadi token. Nilai utamanya terletak pada menghubungkan ledger kepemilikan sekuritas berbasis Blockchain dengan proses pencatatan yang memiliki entitas yang bertanggung jawab. Dengan demikian, agen transfer dapat memelihara catatan yang akurat, menegakkan kontrol yang diperlukan, merekonsiliasi perbedaan, dan menyediakan catatan bagi regulator.
Blockchain dapat mengurangi pemrosesan duplikat dan mempermudah audit atas perubahan kepemilikan, tetapi tidak menghapus peran penting agen transfer. Berdasarkan panduan SEC saat ini dan arah proposal September 2026, teknologi dapat mengubah cara catatan dipelihara. Namun, tanggung jawab atas pencatatan yang akurat, perlindungan aset, dan kepatuhan regulasi tetap berada pada agen transfer terdaftar.
FAQ
Dapatkah agen transfer menggunakan Blockchain sebagai catatan resmi kepemilikan sekuritas?
Ya. Agen transfer terdaftar dapat menggunakan distributed ledger technology sebagai Master Securityholder File resminya, atau sebagai komponennya, apabila persyaratan hukum sekuritas federal yang berlaku telah dipenuhi.
Apakah agen transfer memerlukan salinan off-chain yang identik dari share registry on-chain?
Tidak selalu. “Digital twin” off-chain terpisah tidak otomatis diwajibkan hanya karena Master Securityholder File menggunakan DLT. Sistem hibrida tetap dapat menyimpan informasi investor rahasia off-chain, sementara data kepemilikan dan transaksi tertentu dicatat on-chain.
Dapatkah Smart Contract secara otomatis menegakkan pembatasan transfer sekuritas?
Smart Contract dapat mengotomatiskan pembatasan yang direpresentasikan secara akurat dalam kode dan didukung oleh data identitas atau kepatuhan yang diperlukan. Pengawasan manusia dan organisasi tetap diperlukan karena kelayakan hukum, pengecualian, dan kewajiban regulasi tidak selalu dapat ditentukan sepenuhnya dari data Blockchain.
Apakah sekuritas yang ditokenisasi sama dengan mata uang kripto?
Tidak. Sekuritas yang ditokenisasi menggunakan token digital untuk merepresentasikan sekuritas atau kepentingan terkait, sedangkan aset kripto dan mata uang virtual dapat memiliki karakteristik hukum yang sangat berbeda. Apakah suatu token merepresentasikan ekuitas aktual, utang, hak manfaat, atau hanya eksposur ekonomi bergantung pada penerbitan dan struktur hukumnya.
Apakah Blockchain menghapus perantara kliring dan penyelesaian sekuritas?
Tidak secara otomatis. DLT dapat mempercepat pembaruan catatan kepemilikan dan mengurangi rekonsiliasi antar-sistem yang berpartisipasi, tetapi transaksi sekuritas tetap dapat bergantung pada broker-dealer, tempat perdagangan, kustodian, bank, penyelesaian dana, dan infrastruktur pasar keuangan lainnya.
Apakah peraturan Blockchain agen transfer SEC tahun 2026 sudah final?
Tidak. Securities and Exchange Commission menerbitkan proposed rule pada 1 September 2026. Proposal tersebut bertujuan memodernisasi regulasi agen transfer dan perlakuannya terhadap pencatatan elektronik serta berbasis Blockchain, tetapi persyaratan yang diusulkan tidak boleh disebut sebagai peraturan final sampai proses pembuatan peraturan selesai.