Bagi penerbit, agen transfer, manajer aset, dan investor yang mengikuti regulasi tokenized stocks, hal terpenting bukan sekadar pengakuan SEC terhadap teknologi Blockchain. Proposal ini berupaya mengintegrasikan inovasi teknologi ke fungsi inti agen transfer—memelihara catatan kepemilikan resmi, memproses transfer, mengamankan aset dan dana, menangani aksi korporasi, serta mendukung kliring dan penyelesaian yang akurat.
Hal-Hal Penting
- SEC mengusulkan pembaruan aturan agen transfer pada 1 September 2026, memperbarui infrastruktur regulasi yang belum pernah dimodernisasi secara signifikan sejak aturan yang diadopsi pada akhir 1970-an dan awal 1980-an.
- Agen transfer terdaftar kini dapat menggunakan pencatatan elektronik maupun Blockchain, namun kewajiban mereka sesuai hukum sekuritas federal tetap melekat.
- Proposal mengatur tokenized securities, teknologi distributed ledger, komunikasi elektronik, pelaporan, perlindungan, ketahanan operasional, dan risiko keamanan siber.
- Blockchain dapat mengubah lokasi penyimpanan data kepemilikan dan proses transfer, namun akurasi, aksesibilitas, perlindungan investor, dan pengawasan regulasi tetap esensial.
- Proposal masih dalam periode komentar publik selama 60 hari setelah publikasi di Federal Register.
Kenapa SEC Memodernisasi Aturan Agen Transfer untuk Tokenized Securities?
Masalah utamanya adalah ketimpangan antara aturan lama dan infrastruktur pasar modern.
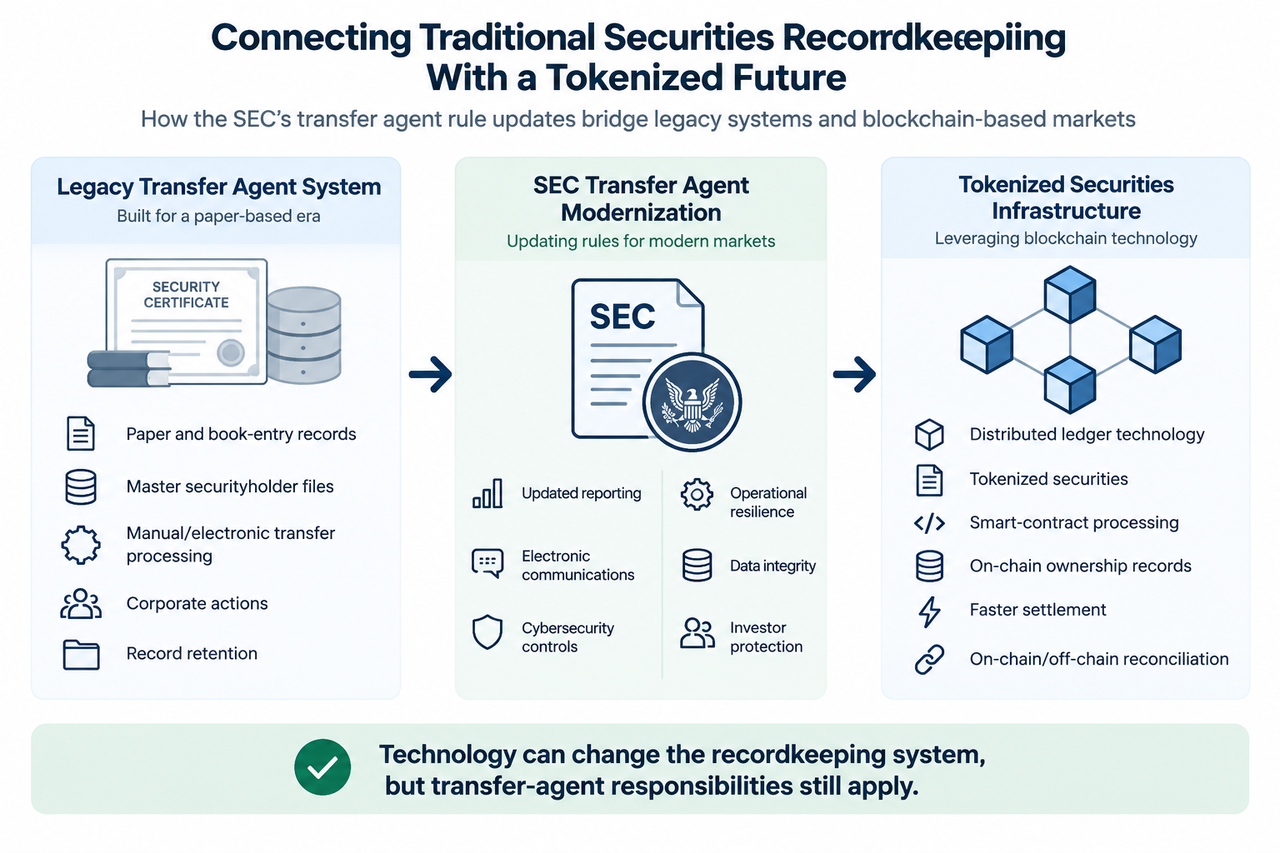
Mayoritas aturan agen transfer federal dibuat saat investor menyimpan sertifikat sekuritas kertas dan banyak proses dilakukan manual. Kini agen transfer beroperasi dalam ekosistem elektronik terintegrasi, mengelola pencatatan kepemilikan book-entry, pembagian dividen, rencana investasi, aksi korporasi, dan layanan teknologi.
Agen transfer adalah komponen utama sistem kliring dan penyelesaian nasional. Fungsinya meliputi menandatangani penerbitan sekuritas, mencegah overissuance, mendaftarkan transfer, menukar/mengonversi sekuritas, dan mengubah kepemilikan melalui entri pembukuan. Itulah sebabnya pencatatan sekuritas Blockchain adalah isu infrastruktur kepemilikan, bukan sebatas soal trading kripto.
Kekhawatiran SEC, proses agen transfer berubah lebih cepat dari perangkat aturan Komisi. Rilis proposal ini menegaskan makin lebarnya jarak antara regulasi usang dan aktivitas modern, pencatatan, perlindungan, dan operasi berbasis teknologi.
Pentingnya Agen Transfer Terdaftar di Pasar Sekuritas Modern
Agen transfer menentukan siapa yang diakui sebagai pemegang sekuritas oleh penerbit dan memproses perubahan data tersebut. Agen transfer juga mengelola distribusi, status holder hilang, keterangan pembatas, dan berbagai tugas lain terkait kepemilikan.
Tugas tersebut tetap melekat meski aset menjadi tokenized. Alamat Blockchain dapat masuk ke arsitektur pencatatan, sedangkan info seperti nama investor, data pajak, dan kontak tetap off-chain.
SEC telah menegaskan bahwa sejak sebelum proposal September 2026, agen transfer terdaftar boleh memakai distributed ledger technology sebagai master securityholder file, atau sebagian darinya, asalkan syarat pencatatan, pelaporan, audit, posting, perlindungan, dan ketentuan lainnya terpenuhi. Tidak diharuskan ada "digital twin" off-chain secara otomatis.
Perbedaan ini krusial. Aturan Blockchain SEC terbaru bukan sekadar legalisasi Blockchain, melainkan usaha membuat regulasi lebih sesuai dengan model operasional elektronik dan on-chain.
Pembaruan kepemilikan, minting dan burning, serta kontrol transfer menjadi esensi cara kerja agen transfer Blockchain.
Perubahan Fungsi Agen Transfer oleh Distributed Ledger Technology
Distributed ledger technology memungkinkan data transaksi seperti alamat dompet, saldo, tanggal penerbitan, dan ID transaksi direkam on-chain. Agen transfer dapat menghubungkan data itu dengan info identitas dan kepemilikan sekuritas di sistem lain.
Persoalan regulasi makin kompleks ketika transfer token otomatis melalui Blockchain atau smart contract. Jika terjadi transfer on-chain, agen transfer tetap wajib memastikan catatan kepemilikan hasilnya sah dan valid secara operasional.
SEC secara spesifik membahas bagaimana integrasi data on-chain dan off-chain harus menjamin bahwa transfer tokenized security on-chain menyebabkan perubahan resmi pada master securityholder file. Juga, proposal menyoroti dilemanya data pada jaringan Blockchain yang tak sepenuhnya dikontrol agen transfer.
Konsekuensinya, rekonsiliasi data bukan sekadar kenyamanan teknis, melainkan tugas regulasi inti. Koneksi antara entri Blockchain dan register kepemilikan sah ialah sebab catatan saham on-chain harus direkonsiliasi secara ketat.
SEC Mengusulkan Pelaporan Lebih Detail untuk Aset Digital
Transparansi menjadi alasan lain modernisasi agen transfer.
Form TA-2 saat ini memberi data ke Komisi seputar aktivitas agen transfer: pengelolaan akun, performa penyelesaian, dana yang didistribusi, dan status holder hilang. Proposal September memperluas dan memperbaharui syarat pelaporan ini.
Form TA-2 yang diusulkan memuat pelaporan tokenized securities baik yang disponsori penerbit maupun pihak ketiga. Ini memberi SEC gambaran terkait jumlah penerbitan sekuritas yang dikelola dengan pola tokenized serta seberapa cepat aktivitas Blockchain masuk ke infrastruktur resmi.
Ini penting agar pengawasan berjalan efektif. Kerangka regulasi lama tak bisa memantau industri jika pelaporannya tak menangkap praktik aktual di lapangan.
Kenapa Aturan Kliring & Penyelesaian Harus Antisipasi Risiko Blockchain
Blockchain memang menyederhanakan proses operasional tertentu, tetapi ia memperkenalkan risiko baru.
SEC menyoroti integritas data Blockchain, keamanan tokenized securities, model operasi distributed ledger, dan proses smart contract sebagai tantangan baru bagi agen transfer. Aturan lama juga minim mengatur keamanan informasi, keamanan siber, pemulihan bencana, dan risiko operasional pada sistem elektronik terintegrasi.
Proposal ini menambahkan pendekatan manajemen risiko yang lebih luas: perlindungan kustodian utama, risiko operasional dan siber, serta kesinambungan bisnis.
Contohnya, smart contract yang mengotomasi transfer kepemilikan memang mempercepat proses, namun jika kode bermasalah, sistem izin lemah, atau sinkronisasi data on-chain dan off-chain tidak tepat, justru bisa menimbulkan masalah baru—meski sistem berjalan sesuai kode, namun catatan kepemilikan akhir menjadi salah.
Modernisasi aturan bertujuan menjaga perlindungan investor tetap menjadi prioritas, tak peduli basis data mana yang digunakan.
Undang-Undang Sekuritas Federal Masih Berlaku untuk Tokenized Securities
Tokenisasi hanya mengubah cara teknis suatu aset direpresentasikan, bukan status hukumnya.
Token yang mewakili sekuritas masih tunduk pada hukum sekuritas federal meski penerbitan, kepemilikan, atau transfernya dicatat di Blockchain. Analisis regulasi berbeda dari penentuan apakah aset kripto adalah sekuritas atau kontrak investasi.
Batasan tersebut makin signifikan ketika SEC membuat aturan khusus untuk aset kripto di luar modernisasi infrastruktur sekuritas tradisional dan tokenized. Contohnya, pada Agustus 2026 SEC mengusulkan Regulation Crypto Assets mencakup pengecualian dan conditional safe harbor untuk kontrak investasi.
Untuk tokenized shares, arsitektur kepemilikan harus dipisahkan dari produk yang hanya mengikuti harga saham. Bagian Tokenized Stocks di Gate.com menampilkan produk digital price-linked, sedangkan tokenized security teregulasi mengandung catatan kepemilikan resmi dan agen transfer terdaftar. Label "tokenized stock" sendiri tak menentukan mekanismenya.
Distingsi serupa terlihat pada infrastruktur pasar teregulasi, termasuk pilot tokenized securities Nasdaq SEC, di mana tokenisasi diadopsi sebagai bagian pengelolaan pasar sekuritas yang berlaku, bukan untuk menghindari aturan.
Dampak Modernisasi Agen Transfer terhadap Aset Tokenized
Jika diadopsi sebagaimana diusulkan, aturan ini memberikan jalur regulasi jelas bagi pelaku pasar menggunakan infrastruktur elektronik modern tanpa menghilangkan tanggung jawab agen transfer tradisional.
Hal ini bukan pengesahan SEC atas seluruh model Blockchain atau tokenized asset. Agen transfer terdaftar tetap harus memenuhi syarat catatan, pemrosesan, perlindungan, kepatuhan, dan audit.
Proposal ini berwawasan teknologi, tidak bebas teknologi. SEC mengakui Blockchain bisa masuk sistem pencatatan sekuritas resmi, sekaligus memastikan integritas, aksesibilitas, keamanan, dan ketahanan operasional terjaga.
Pendekatan ini semakin tepat dengan makin banyaknya penerbit yang bereksperimen pada tokenized asset. Blockchain memungkinkan transfer kepemilikan bersifat otomatis. Smart contract dapat mengotomasi sebagian penerbitan dan proses. Komunikasi elektronik menggantikan proses berbasis kertas. Tetapi validasi catatan resmi dan jaminan hak investor tetap harus dijaga.
Risiko dan Pertanyaan dalam Aturan Agen Transfer SEC
Beberapa masalah tetap terbuka karena ini masih tahap proposal.
SEC meminta masukan publik terkait pemenuhan syarat retention dan audit rekam jejak Blockchain, koordinasi data on-chain dan off-chain, serta pengendalian ketika agen transfer tidak memiliki kendali eksklusif atas Blockchain.
Ada kompromi nyata: Catatan Blockchain imutabel memang mempermudah audit, tapi revisi transaksi salah tak selalu mudah. Penyelesaian lebih cepat memotong waktu proses, namun juga mengurangi waktu perbaikan kesalahan. Smart contract bisa mengotomasi compliance, namun bug bisa menghadirkan risiko operasional atau serangan siber.
Yurisdiksi juga penting. Aturan agen transfer SEC berlaku untuk aktivitas pasar sekuritas AS sesuai kerangka federal; aturan ini bukan standar global regulasi aset kripto atau tokenized security.
Kesimpulan
SEC memodernisasi aturan agen transfer karena ekosistem pencatatan dan transfer sekuritas sudah jauh berkembang dari model manual berbasis kertas.
Proposal 1 September 2026 dimaksudkan untuk merangkul komunikasi elektronik, distributed ledger, tokenized securities, pelaporan baru, dan risiko operasional modern dalam kerangka agen transfer terdaftar—tanpa mengorbankan akurasi data kepemilikan, keamanan proses, perlindungan investor, serta keandalan kliring dan penyelesaian.
Pada tokenized securities, perubahan signifikannya bukanlah Blockchain menggantikan hukum sekuritas, melainkan bagaimana regulasi sekuritas kini mulai secara spesifik menggambarkan implementasi tanggung jawab tradisional ketika data sah kini bisa berada full atau sebagian di on-chain.
FAQ
Apakah aturan baru agen transfer SEC sudah berlaku?
Belum. Rilis 1 September 2026 adalah proposal, bukan aturan akhir. Periode komentar publik tetap terbuka selama 60 hari setelah dipublikasikan di Federal Register.
Apakah agen transfer terdaftar dapat memakai Blockchain sekarang?
Ya. Berdasarkan panduan staf SEC, teknologi distributed ledger dapat digunakan sebagai master securityholder file resmi atau komponennya, jika seluruh syarat hukum sekuritas federal tetap diwujudkan.
Apakah SEC mengakui tokenized securities dalam proposalnya?
Ya. Proposal SEC secara spesifik membahas tokenized securities, pencatatan Blockchain, distributed ledger, smart contract, dan pelaporan Form TA-2 yang akan menghimpun data tentang tokenized securities yang dikelola agen transfer.
Kenapa keamanan siber penting bagi agen transfer Blockchain?
Agen transfer bergantung pada sistem terintegrasi, infrastruktur privat, jaringan Blockchain, dan proses otomatis. Karena itu, proposal SEC meletakkan integritas data, ketahanan operasional, kesinambungan bisnis, dan keamanan siber sebagai elemen perlindungan utama—selain tanggung jawab perlindungan konvensional.
Apakah tokenisasi saham membuatnya bebas regulasi sekuritas?
Tidak. Mengubah bentuk pencatatan atau cara teknologi representasi tidak otomatis mengeluarkan instrumen dasar dari lingkup hukum sekuritas. Hak hukum, struktur penerbitan, dan transaksi terkait tetap menjadi pertimbangan utama.