Posts
Suivis
Populaire
Actualités
Notifications
Profil

ToTheYUE

vip
Agent com.
Analyste de MarchéChasseur de Memecoins
114
Suivis
34
Followers
974
Aimé
#BTCETFOutflowsContinue 🔎

Les sorties de capitaux des ETF Bitcoin soulèvent la question suivante : les investisseurs institutionnels perdent-ils confiance dans le Bitcoin ? Les ETF Bitcoin au comptant américains ont enregistré des sorties nettes d’environ $870 million sur la semaine, alors que la faiblesse de la demande institutionnelle et l’incertitude macroéconomique ont accentué la pression vendeuse.

Cette évolution est particulièrement notable, car les ETF Bitcoin au comptant sont devenus l’un des principaux canaux par lesquels les institutions financières traditionnelles, les gestionna
User_any
#BTCETFOutflowsContinue 🔎
Les sorties de capitaux des ETF Bitcoin soulèvent la question suivante : les investisseurs institutionnels perdent-ils confiance dans le Bitcoin ? Les ETF Bitcoin au comptant américains ont enregistré des sorties nettes d’environ 870 millions de dollars sur la semaine, alors que la faiblesse de la demande institutionnelle et l’incertitude macroéconomique ont accentué la pression vendeuse.
Cette évolution mérite particulièrement d’être relevée, car les ETF Bitcoin au comptant sont devenus l’un des principaux moyens pour les institutions financières traditionnelles, les gestionnaires d’actifs et les investisseurs professionnels de s’exposer au Bitcoin. Il convient toutefois de faire une distinction essentielle : une sortie de capitaux d’un ETF ne signifie pas automatiquement que les institutions abandonnent le Bitcoin ; elle indique plutôt une sortie nette de capitaux de ces véhicules d’investissement spécifiques au cours de la période concernée.
Que révèle le chiffre de 870 millions de dollars ?
Entre le 2 et le 5 novembre, les ETF Bitcoin au comptant américains ont enregistré des sorties nettes cumulées d’environ 869,8 millions de dollars. Voici le détail quotidien : -398,6 millions de dollars le 2 novembre, -115,6 millions de dollars le 3 novembre, +74,6 millions de dollars le 4 novembre et -430,2 millions de dollars le 5 novembre.
Le point le plus important est que le marché a enregistré des sorties substantielles les 2 et 5 novembre, avec une seule journée positive entre les deux : un signe clair que la demande institutionnelle subit une pression considérable.
Il y a toutefois une mise à jour. Les données du 6 novembre font état d’une nouvelle sortie importante ; selon un outil de suivi, environ 411,9 millions de dollars sont sortis, certains fonds n’ayant pas encore publié leurs données. D’autres récapitulatifs évaluent les sorties hebdomadaires totales à environ 1,28 milliard de dollars. Autrement dit, le chiffre de 870 millions de dollars correspond à la période du 2 au 5 novembre, et non au total définitif de la semaine.
Pourquoi les investisseurs retirent-ils leurs fonds ?
Il n’y a pas d’explication unique ; au moins cinq facteurs se distinguent.
Le premier concerne les perspectives de taux d’intérêt de la Réserve fédérale. Le rapport sur l’emploi d’octobre, supérieur aux attentes — avec 165 000 nouveaux emplois, contre une prévision de 65 000, et un taux de chômage en baisse à 4,1 % — a modifié les perspectives de politique monétaire. Les attentes d’un assouplissement à court terme s’en sont trouvées affaiblies. Si les taux d’intérêt restent élevés plus longtemps, les coûts de financement augmentent, l’appétit pour le risque diminue, les actifs libellés en dollars deviennent plus attrayants, les investissements spéculatifs sont sous pression et les gestionnaires de portefeuille peuvent réduire leur exposition aux actifs volatils. Cette relation n’est pas strictement mécanique, mais son orientation est significative.
Deuxièmement, les investisseurs institutionnels deviennent plus sélectifs. Les ETF offrent aux investisseurs traditionnels un accès facilité, mais les institutions ne sont pas tenues de conserver du Bitcoin indéfiniment. Elles ajustent leurs positions en fonction des limites de risque de leur portefeuille, de la volatilité, des perspectives macroéconomiques, de leurs mandats d’investissement, de leurs besoins de liquidité et de la performance relative par rapport aux actions, aux obligations et aux matières premières. Même si leurs perspectives à long terme restent positives, elles peuvent réduire leurs positions lorsque la volatilité s’intensifie.
Troisièmement, les actions technologiques et les cryptomonnaies sont vendues de concert. Le 5 novembre, tandis que le Bitcoin reculait d’environ 5,6 %, le Nasdaq a chuté de 5,5 %, et l’indice des semi-conducteurs a connu une baisse encore plus marquée. Les institutions considèrent de plus en plus le Bitcoin comme un élément d’un portefeuille plus large d’actifs risqués ; par conséquent, lorsque les actions technologiques sont vendues, les investisseurs à effet de levier comme les gestionnaires de portefeuille peuvent également réduire leurs avoirs en cryptomonnaies.
Quatrièmement, les positions à effet de levier amplifient la volatilité. Lors de la vague de ventes des 5 et 6 novembre, environ 880 millions de dollars de positions à effet de levier sur les cryptomonnaies ont été liquidés en 24 heures, en grande majorité des positions longues. Lorsque le prix baisse, les positions longues se rapprochent de leur seuil de liquidation ; la plateforme d’échange déclenche alors une clôture automatique, la vente forcée qui en résulte accentue la pression à la baisse et le recul du prix déclenche à son tour d’autres liquidations. Cette « spirale de liquidations » peut faire chuter le prix du Bitcoin beaucoup plus rapidement que de simples ventes sur le marché au comptant.
Le cinquième facteur est l’incertitude politique et réglementaire. Le manque de clarté entourant la réglementation des cryptomonnaies, la fiscalité, la supervision des plateformes d’échange et le traitement futur des actifs numériques pèse sur la confiance des investisseurs, même s’il ne s’agit pas de la seule explication.
Le facteur le plus déterminant se trouve-t-il chez BlackRock ?
Les données du 6 novembre font état d’une sortie importante d’un fonds en particulier : le fonds de BlackRock a enregistré une sortie de 403 millions de dollars, tandis que celui de Fidelity a enregistré une entrée de 42,8 millions de dollars. Parallèlement, Bitwise, ARK et Grayscale ont enregistré respectivement des sorties de 20,5 millions, 20,1 millions et 11,1 millions de dollars. Ces chiffres reposaient initialement sur des rapports incomplets des fonds et pouvaient encore être révisés.
Un point important est la divergence entre les plus grands fonds : tandis que l’un a subi une sortie substantielle, un autre a enregistré une entrée. Cela suggère que les investisseurs n’abandonnent pas simultanément tous les produits liés au Bitcoin ; ils pourraient plutôt réallouer leurs capitaux entre différents fonds ou ajuster leurs avoirs en fonction des exigences propres à leur portefeuille.
Depuis son lancement en janvier 2024, le fonds de BlackRock a attiré d’importantes entrées nettes cumulées, ce qui rend des sorties prolongées bien plus remarquables qu’un retrait ponctuel d’un fonds de moindre taille. Toutefois, une seule séance — voire deux — ne constitue pas la preuve d’un changement structurel. Ce qui compte vraiment, c’est de savoir si cette tendance se poursuit pendant plusieurs semaines et si le total des actifs sous gestion diminue parallèlement à ces sorties nettes.
Une sortie de capitaux d’un ETF signifie-t-elle réellement une vente de Bitcoin ?
C’est l’une des questions techniques les plus importantes. Les ETF Bitcoin au comptant détiennent généralement du Bitcoin directement. Lorsque les investisseurs rachètent leurs parts d’ETF — ce qui entraîne une sortie nette du fonds — le mécanisme de création et de rachat de parts du fonds peut provoquer la vente de Bitcoin ou une réduction de ses avoirs sous-jacents, selon la structure de règlement du produit. Par conséquent, des sorties nettes prolongées peuvent devenir une source de pression vendeuse sur le marché du Bitcoin.
Cependant, les données sur les flux des ETF ne rendent pas compte de l’ensemble de l’activité institutionnelle. Les institutions peuvent acheter du Bitcoin directement sur des plateformes d’échange, les entreprises peuvent en acquérir pour leur trésorerie, les investisseurs peuvent en détenir par l’intermédiaire de fonds privés, des positions peuvent être prises via des produits dérivés et les capitaux peuvent être transférés entre différentes catégories de produits. Si les sorties de capitaux des ETF constituent un indicateur important de la demande, elles ne donnent pas une mesure complète de la détention institutionnelle de Bitcoin.
Que nous apprend le prix et que suggèrent les trois scénarios ?
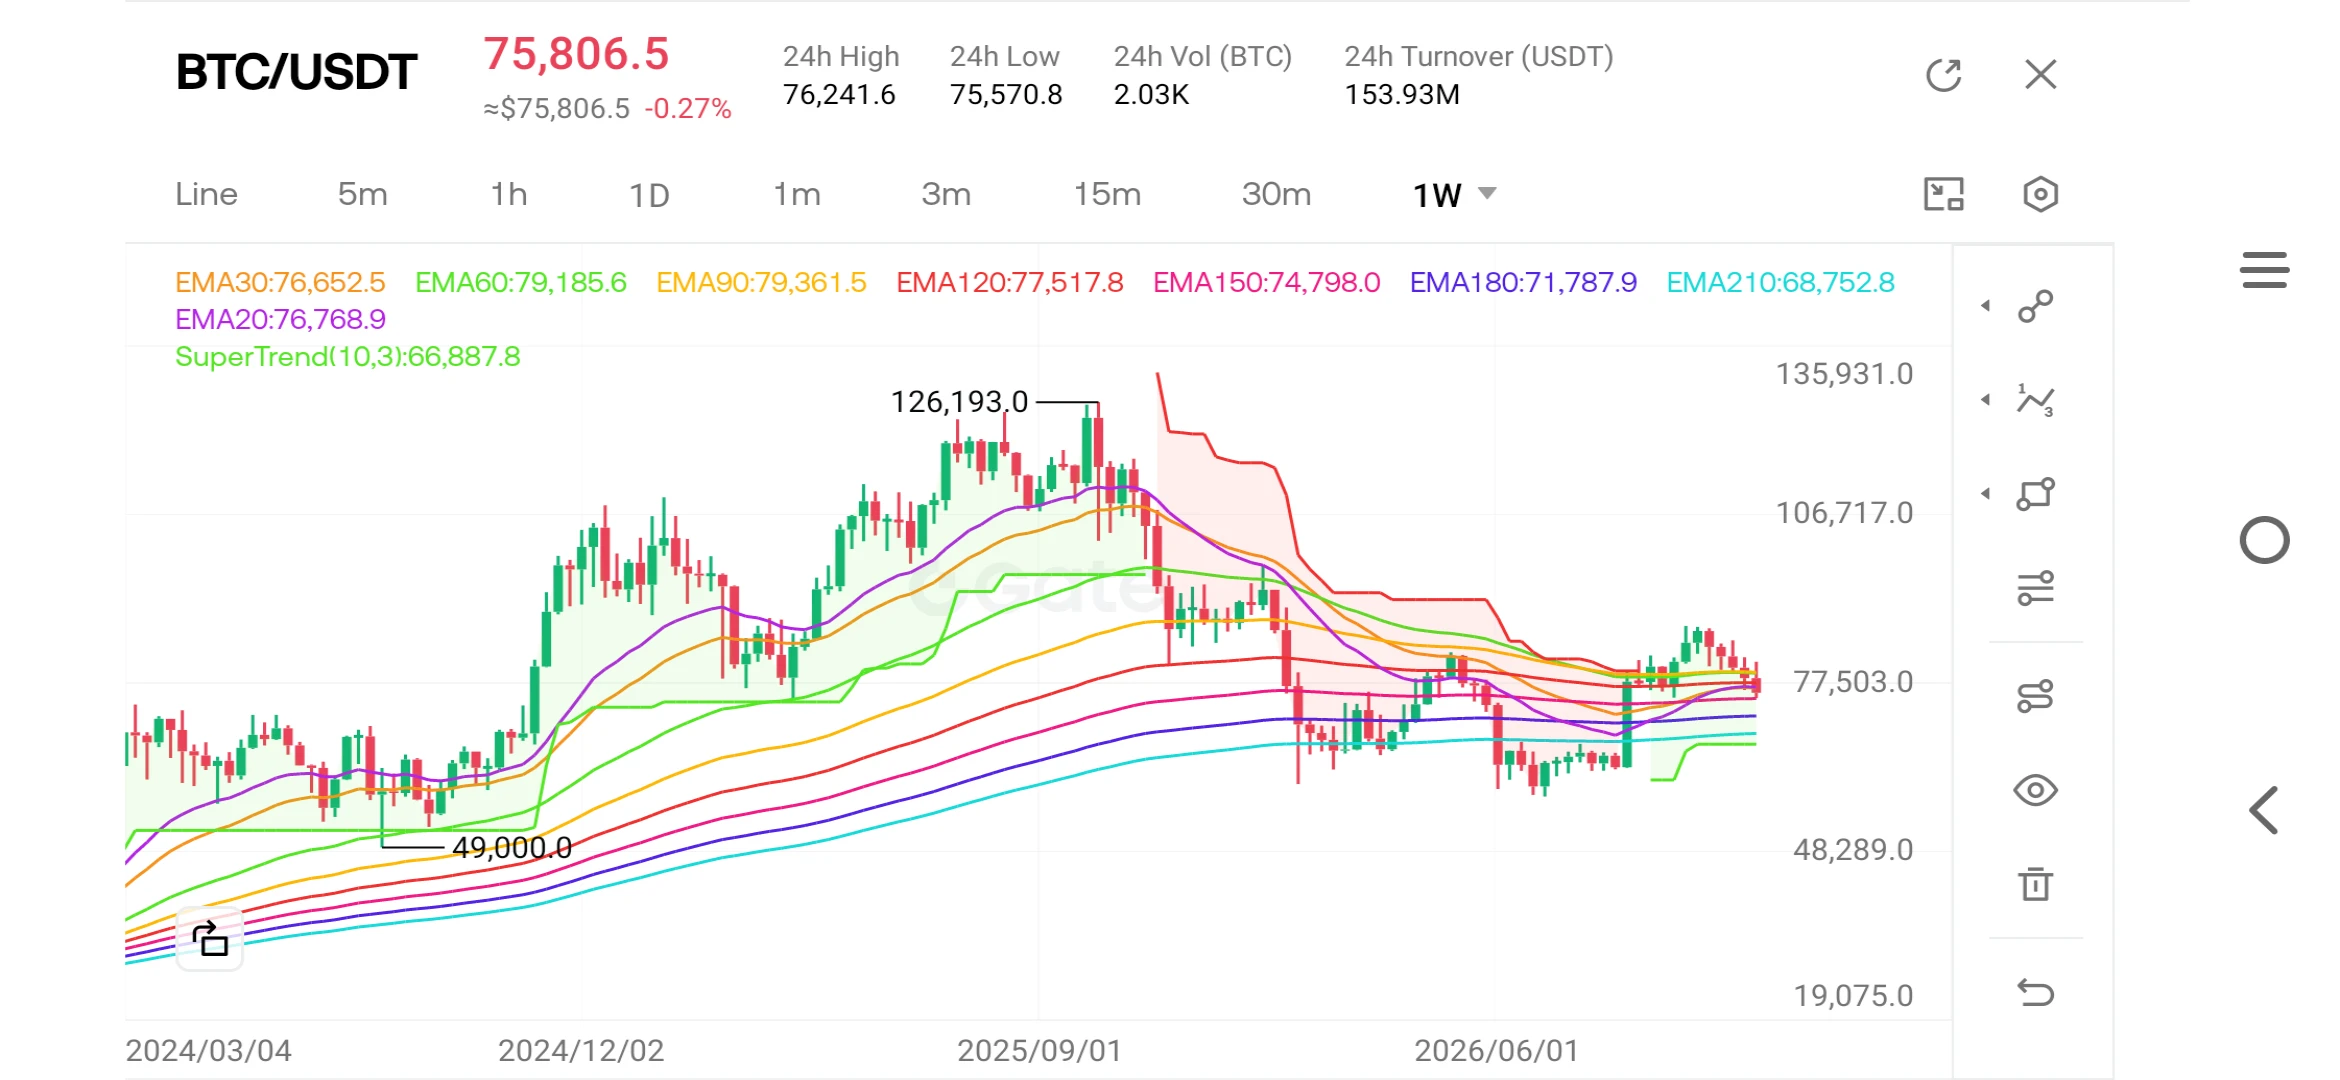
Les sorties de capitaux des ETF ont coïncidé avec une dégradation de la structure des prix. Le 5 novembre, le Bitcoin a fortement chuté, se rapprochant des 76 000 dollars ; le 6 novembre, il est brièvement passé sous les 75 000 dollars avant de remonter à environ 75 800 dollars. Cela représente une baisse notable par rapport aux quelque 80 700 dollars observés plus tôt dans la semaine.
Les principaux niveaux de référence sont les suivants : 80 000–81 000 dollars comme résistance immédiate ; 77 000–78 000 dollars comme résistance à la reprise ; 75 000–76 000 dollars comme zone de soutien importante à court terme ; 73 000 dollars, un niveau qui correspond approximativement à la moyenne mobile sur 200 jours ; et 71 000–72 000 dollars comme zone potentielle à surveiller en cas de baisse. Il ne s’agit pas de niveaux de soutien ou de résistance garantis, mais de points de référence. Une reprise durable nécessiterait quatre évolutions : que le Bitcoin repasse dans la fourchette de 78 000–80 000 dollars ; que les ETF enregistrent des entrées nettes positives et régulières pendant plusieurs séances ; que l’effet de levier sur les marchés de produits dérivés et les liquidations forcées diminuent ; et que la liquidité mondiale s’améliore, parallèlement à des perspectives de taux d’intérêt plus favorables. Si le Bitcoin progresse alors que les sorties de capitaux des ETF se poursuivent, la reprise serait moins convaincante, car cela indiquerait que la demande institutionnelle sur le marché au comptant reste faible. À l’inverse, si les entrées de capitaux dans les ETF reprennent tandis que le prix évolue latéralement, cela pourrait signaler une amélioration de la demande sous-jacente.
L’Ethereum est également sous pression, avec des sorties de capitaux des ETF totalisant environ 271,9 millions de dollars entre le 2 et le 5 novembre. Ensemble, le Bitcoin et l’Ethereum ont enregistré des sorties avoisinant 1,14 milliard de dollars. Cela laisse penser que la pression pourrait refléter un recul plus général de la demande d’actifs numériques, plutôt que de toucher un seul produit. Toutefois, le Bitcoin et l’Ethereum présentent des structures de marché et des thèses d’investissement distinctes : le Bitcoin est principalement considéré comme un actif monétaire numérique rare, tandis que l’Ethereum tire sa valeur de l’activité du réseau, de la finance décentralisée (DeFi), de l’économie du staking et de son infrastructure de contrats intelligents.
Trois scénarios se dessinent. Dans le premier, la demande institutionnelle revient, les ETF enregistrent des entrées nettes durables, les anticipations concernant la Réserve fédérale deviennent favorables, les rendements obligataires se stabilisent et le Bitcoin repasse au-dessus de niveaux de résistance clés, ce qui pourrait ouvrir la voie à une reprise vers la fourchette de 80 000–85 000 dollars. Dans le deuxième scénario, celui d’une consolidation prolongée, les sorties diminuent progressivement sans s’inverser ; le Bitcoin se maintient dans la fourchette de 73 000–76 000 dollars, les institutions restent prudentes et l’incertitude macroéconomique persiste, ce qui devrait entraîner une évolution volatile mais latérale des prix entre les niveaux de soutien et de résistance. Dans le troisième scénario, les ventes institutionnelles s’intensifient, les sorties se poursuivent pendant plusieurs semaines, le Bitcoin franchit à la baisse des niveaux de soutien majeurs, les liquidations s’accélèrent, le dollar américain se renforce davantage, les rendements restent élevés et le niveau des 70 000 dollars devient un seuil psychologique important.
Pour l’heure, il est prudent d’adopter une posture plus réservée. Les sorties de capitaux des ETF, le recul des prix, les liquidations sur le marché des produits dérivés et l’incertitude entourant la Réserve fédérale créent un contexte négatif à court terme. Cependant, une seule semaine de flux négatifs des ETF ne remet pas en cause la thèse à long terme du Bitcoin.
Parmi les indicateurs clés à surveiller figurent les taux d’intérêt de la Réserve fédérale, l’indice du dollar américain (DXY), les rendements des bons du Trésor à 2 et 10 ans, l’inflation sous-jacente et la tendance des flux des ETF sur plusieurs semaines. Le prix ne raconte pas toute l’histoire ; il doit être interprété à la lumière des flux institutionnels sous-jacents et de la liquidité.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
#GateSquareTradingChallenge #WCTCS9 #ShareWeekly
$BTC ‌$ETH ‌
repost-content-media
Pourquoi l’Ahr999 est-il passé sous 0,45, et qu’est-ce que cela signifie ?

Alors que le Bitcoin évolue dans une fourchette de 75 000 à 76 000 $, l’indicateur Ahr999 est passé sous le seuil de 0,45, pour atteindre environ 0,43 — un niveau historiquement identifié comme une zone propice à « l’achat de la baisse ». Il a été confirmé que les précédentes fois où l’indicateur est passé sous 0,45 coïncidaient avec les creux du marché observés fin 2018, début 2020 et pendant le marché baissier de 2022. En outre, il est à noter que le Bitcoin tente actuellement de défendre le niveau de support des 75
User_any
Pourquoi l’Ahr999 est-il passé sous 0,45 et qu’est-ce que cela signifie ?
Alors que le Bitcoin évolue dans une fourchette de 75,000 $ à 76,000 $, l’indicateur Ahr999 est passé sous le seuil de 0,45, à environ 0,43 — un niveau historiquement identifié comme une zone d’« achat sur repli ». Il a été confirmé que les précédentes occurrences où l’indicateur était passé sous 0,45 coïncidaient avec les creux du marché observés fin 2018, début 2020 et pendant le marché baissier de 2022. En outre, il est à noter que le Bitcoin tente actuellement de défendre le support des 75,000 $, tandis que le marché reste fixé sur les données de l’indice des prix à la consommation (IPC) américain attendues ce mardi.
Que nous révèle cette « alarme silencieuse » ?
Dans le monde des cryptomonnaies, chaque mouvement de prix fait l’objet de discussions, mais certains indicateurs n’ont un véritable impact que lorsqu’ils franchissent des seuils précis. L’Ahr999 se trouve actuellement à un tel point de bascule : alors que le Bitcoin peine à se maintenir dans la fourchette de 75,000 $ à 76,000 $, l’indicateur est passé sous la barre des 0,45, à environ 0,43. Alors, que mesure ce chiffre ? L’Ahr999 est un outil de valorisation qui combine le cours actuel du Bitcoin, son coût moyen mobile sur 200 jours et un modèle de valorisation fondé sur la croissance à long terme afin de répondre à la question suivante : le Bitcoin est-il actuellement bon marché ou cher d’un point de vue historique ?
Pour simplifier : lorsque l’indicateur est supérieur à 1, le Bitcoin est considéré comme se négociant au-dessus de son coût moyen à long terme et de sa tendance de croissance, ce qui le place dans une zone « normale » ou « chère ». Une valeur inférieure à 1 indique que l’actif est « bon marché », tandis qu’un niveau inférieur à 0,45 correspond à une fourchette statistique où, historiquement, les personnes ayant acheté ont obtenu de bons résultats à long terme. À l’heure actuelle, le cours est nettement inférieur à la fois au coût moyen et à la valorisation du modèle.
Il faut surveiller la durée pendant laquelle l’indicateur reste dans cette zone. Une baisse d’une journée pourrait n’être que du « bruit » ; toutefois, une présence prolongée dans cette zone constitue un signal statistique plus fort indiquant que le marché est entré dans une phase de formation d’un creux.
Que nous apprennent les trois « cercles rouges » de l’histoire ?
L’aspect le plus révélateur de cet indicateur réside dans son historique. Il n’y a eu que quelques cas où il est passé sous la barre des 0,45 : fin 2018, début 2020 et au creux du marché baissier de 2022. Durant chacune de ces périodes, le sentiment du marché était identique : tout semblait indiquer un gouffre sans fond, une baisse interminable, accompagnée d’un pessimisme généralisé selon lequel « cette fois, c’est différent ». Pourtant, avec le recul, toutes ces occurrences se sont révélées être des occasions d’achat à long terme.
Le lien de cause à effet est ici crucial : cet indicateur n’est pas une prophétie magique, c’est une moyenne. Un cours ne peut tomber aussi loin sous son coût à long terme qu’en cas de forte vague de ventes. Autrement dit, une valeur inférieure à 0,45 correspond à des moments où les ventes paniques ont fait chuter les cours jusqu’à des niveaux avantageux. C’est précisément là que réside l’avantage historique : les moments de peur maximale ont historiquement été ceux où les investisseurs disciplinés pouvaient respirer le plus facilement.
Il faut toutefois garder un point de vue équilibré : les performances passées ne garantissent pas les résultats futurs. Même si l’issue a été favorable à ces trois occasions, cela ne prouve pas que cette quatrième occurrence se terminera de la même manière. Les statistiques indiquent des probabilités, pas des certitudes. Il faut également envisager le scénario inverse : si la situation macroéconomique se détériore, la zone actuellement considérée comme « bon marché » pourrait le devenir encore davantage.
L’indicateur indique que c’est bon marché — alors pourquoi le marché reste-t-il sur ses gardes ?
Voici la contradiction fondamentale : alors que l’outil de valorisation indique un niveau historiquement bas, le marché lui-même reste en proie à la peur. La raison se trouve dans une dimension que l’indicateur ne peut pas voir. L’Ahr999 compare les cours actuels à ceux du passé, mais ne tient pas compte des taux d’intérêt, du dollar ni des conditions de liquidité. Or, ce sont précisément ces variables qui dominent l’actualité : la probabilité d’une hausse des taux de la Réserve fédérale en décembre est élevée, les rendements obligataires sont élevés, l’indice du dollar oscille près de son sommet annuel et les fonds institutionnels en Bitcoin ont enregistré des sorties dépassant le milliard de dollars la semaine dernière.
Cette dualité doit être interprétée ainsi : le prix est « bon marché » du point de vue de la valorisation, mais il subit des vents contraires en matière de liquidité. Le signal de « bon marché » reflète une perspective à long terme, tandis que la pression sur la liquidité est une réalité à court terme. Lorsque ces deux forces s’opposent, il n’est pas du tout surprenant que le cours reste dans la zone « bon marché » pendant une période prolongée, voire qu’il teste des niveaux encore plus bas dans cette fourchette. En effet, le support des 75,000 $ a été testé plusieurs fois cette semaine et tient actuellement ; s’il cède, les prochains niveaux potentiels à surveiller sont 73,000 $ et la fourchette de 70,000 $ à 72,000 $.
L’objectif n’est pas de prédire lequel de ces deux mondes va « l’emporter », mais de rester conscient des deux. La valorisation à long terme et la liquidité à court terme peuvent évoluer en sens opposés au cours d’une même semaine ; ce qui distingue un investisseur professionnel, c’est sa capacité à garder simultanément ces deux perspectives à l’esprit.
Les données de l’IPC de mardi détermineront-elles le sort de cette fourchette ?
L’indicateur Ahr999 s’établit actuellement à 0,43 — mais qu’est-ce qui pourrait le faire monter ou baisser ? À court terme, la réponse est claire : les données de l’indice des prix à la consommation (IPC) américain pour octobre, dont la publication est prévue mardi. Les économistes s’attendent à ce que l’inflation annuelle passe de 3.7% à environ 3.9%. Si les données confirment cette prévision, une hausse des taux d’intérêt de la Réserve fédérale en décembre deviendrait presque certaine ; les rendements obligataires et le dollar devraient probablement progresser, tandis que l’appétit pour le risque reculerait. Dans un tel scénario, le Bitcoin — déjà dans une zone « bon marché » — pourrait devenir encore moins cher.
À l’inverse, si les chiffres de l’inflation sont étonnamment favorables, les perspectives changent : les anticipations de hausse des taux s’affaiblissent, les inquiétudes concernant la liquidité s’apaisent et l’appétit pour le risque, jusque-là contenu, refait surface. Le fait que l’« indice de la peur » se situe à un niveau extrême suggère que le sentiment du marché est actuellement orienté à sens unique ; dans de telles périodes, une bonne surprise peut déclencher une forte réaction à contre-courant. Autrement dit, une remontée de l’indicateur au-dessus de 0,45 serait le plus probablement déclenchée par cette publication précise.
La liste des éléments à surveiller est claire : les données de l’IPC ; les chiffres ultérieurs de l’inflation et de l’emploi avant la décision de la Fed en décembre ; le comportement du Bitcoin à l’approche de la barre des 75,000 $ ; et la direction des flux de fonds institutionnels. Ensemble, ces quatre facteurs permettront de déterminer progressivement si la valeur actuelle de 0,43 représente un véritable creux ou simplement une pause temporaire.
Que disent les deux camps dans le débat sur l’« achat sur repli » ?
Soyons honnêtes : l’expression « achat sur repli » est utilisée de deux façons distinctes sur les réseaux sociaux. Pour certains, elle constitue un appel à l’action, affirmant qu’une occasion historique se présente. Pour d’autres, c’est un avertissement : les indicateurs reflètent le passé et ne peuvent pas prédire l’avenir. Ces deux points de vue contiennent une part de vérité, d’où l’intérêt d’examiner les deux côtés du débat. Le principal atout des haussiers, ce sont les statistiques : historiquement, des valeurs inférieures à 0,45 ont marqué trois fois un retournement de marché. L’indicateur se situe actuellement nettement sous le coût de revient moyen sur 200 jours, et le climat de peur qui règne suggère que la capitulation a commencé — ce qui renforce à son tour la position des acheteurs à long terme. Les baissiers, quant à eux, mettent en avant le contexte général : le cycle de hausse des taux se poursuit, les capitaux institutionnels sortent du marché et, point crucial, les creux passés n’ont pas entraîné de rebond immédiat ; les marchés ont plutôt stagné dans ces zones pendant des semaines, voire des mois. En bref, un indicateur peut signaler qu’un actif est « bon marché », mais il ne peut pas prédire le moment où le marché se retournera.
La conclusion raisonnable est la suivante : cette zone n’est pas un signal d’achat, mais une invitation à approfondir ses recherches. L’indicateur suggère que le prix actuel est historiquement bas, mais il ne promet pas que le cours montera demain. Confondre ces deux choses est l’erreur conceptuelle la plus coûteuse que l’on puisse commettre sur ce marché.
Quelle leçon l’investisseur individuel peut-il en tirer ?
En tenant compte de l’ensemble de la situation, un indicateur de valorisation à long terme a atteint un niveau de « bon marché » inédit depuis des années, tandis que les conditions macroéconomiques à court terme continuent de représenter un sérieux obstacle. Pour l’investisseur individuel, savoir naviguer entre ces deux réalités constitue le véritable défi. Dans de telles périodes, les deux erreurs les plus fréquentes sont les deux faces d’une même pièce : soit ignorer l’indicateur et sortir du marché dans la panique, soit le considérer comme parole d’évangile et investir tout son capital d’un coup dans l’espoir d’atteindre le creux. Dans les deux cas, l’émotion prend le pas sur les données.
Une approche raisonnable se situe entre les deux et doit s’inscrire dans un plan bien défini. Un investisseur qui adopte une perspective à long terme considère ces zones non pas comme un moment unique pour entrer sur le marché, mais comme une période ; il répartit son capital, ajuste la taille de sa position en fonction des conditions de liquidité et intègre à sa stratégie le calendrier des données, comme la publication de l’IPC mardi et la décision de la Fed en décembre. En outre, il ne fonde pas ses décisions sur un seul indicateur ; il analyse plutôt conjointement les outils de valorisation, les données on-chain, les flux de fonds et le calendrier macroéconomique, ce qui l’aide à garder sa « boussole » bien réglée.
Surtout, lorsqu’un indicateur donné se situe, par exemple, à 0,43, les commentaires rapides et improvisés qui circulent sur le marché n’ont pas plus de valeur que votre propre plan mûrement réfléchi. Par définition, les zones de « creux » sont des endroits où peu de gens trouvent facile d’acheter ; rester discipliné dans ces zones est bien plus profitable que de faire la prévision la plus juste.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
$BTC ‌#Ahr999EntersBottomBuyingZone
#GateSquareTradingChallenge #WCTCS9 #ShareWeekly #BTCETFOutflowsContinue
repost-content-media
Gate Launchpool lancera le projet #386: ValueX (VLX). Stakez des BTC, ETH ou VLX pour gagner une part des 454,546 jetons VLX sans frais. Les récompenses de l’airdrop sont distribuées toutes les heures.

En savoir plus 👉 https://www.gate.com/en/announcements/article/102656

👉https://www.gate.com/share/act/2441e7f5

#StakeOnLaunchpoolToShare450KVLX

Faites vos propres recherches 🔎 Ceci ne constitue pas un conseil financier ✔️

$BTC $ETH $VLX
User_any
Gate Launchpool s’apprête à lancer le projet #386: ValueX (VLX). Les utilisateurs peuvent staker du BTC, de l’ETH ou du VLX pour se partager gratuitement 454,546 jetons VLX. Les récompenses de l’airdrop sont distribuées toutes les heures.
Détails 👉 https://www.gate.com/en/announcements/article/102656
👉https://www.gate.com/share/act/2441e7f5
#StakeOnLaunchpoolToShare450KVLX
Faites vos propres recherches 🔎 Ceci ne constitue pas un conseil financier ✔️
$BTC $ETH $VLX
repost-content-media
VLX+0,00%
BTC-0,67%
ETH-1,26%
#BTCETFOutflowsContinue

Au cours de la semaine du 2 au 6 novembre, les ETF Bitcoin au comptant américains ont enregistré des sorties nettes totales de 1,28 milliard de dollars, leur pire performance hebdomadaire depuis la fin juin. Le fonds de Fidelity a été le seul grand fonds à terminer la semaine en territoire positif, avec des entrées nettes d’environ 93 millions de dollars, tandis que le fonds de BlackRock a représenté à lui seul 1,21 milliard de dollars de sorties. L’ensemble des fonds, à l’exclusion d’IBIT, a également fini la semaine dans le rouge, faisant basculer les flux cumulés d
User_any
#BTCETFOutflowsContinue
Au cours de la semaine du 2 au 6 novembre, les ETF Bitcoin spot américains ont enregistré des sorties nettes totales de $1.28 billion, soit leur pire performance hebdomadaire depuis la fin juin. Le fonds de Fidelity a été le seul grand fonds à terminer la semaine en territoire positif, avec des entrées nettes d’environ $93 million, tandis que le fonds de BlackRock a représenté à lui seul $1.21 billion de sorties. L’ensemble des fonds, à l’exclusion d’IBIT, a également terminé la semaine dans le rouge, faisant passer les flux cumulés des fonds depuis le début de l’année en territoire légèrement négatif. Ce changement s’est produit alors que le cours du Bitcoin oscillait autour de $75,000.
Bilan de la semaine : où les capitaux institutionnels se sont-ils dirigés ?
Sur le marché des cryptomonnaies, le sentiment des investisseurs particuliers peut être évalué à travers les réseaux sociaux, tandis que celui des investisseurs institutionnels se reflète dans les données de flux des ETF. Les chiffres de la semaine du 2 au 6 novembre sont frappants : les ETF Bitcoin spot américains ont enregistré des sorties nettes de $1.28 billion, une perte hebdomadaire sans précédent depuis près de cinq mois. Le fait que des sorties aient été enregistrées quatre jours sur cinq laisse penser qu’il ne s’agissait pas d’une simple réaction ponctuelle, mais plutôt d’une décision de réduction du risque qui s’est étendue sur toute la semaine.
Un aspect intéressant de ces données réside dans leur répartition : le fonds de Fidelity a terminé la semaine dans le vert, même en tenant compte du mercredi, seul jour de la semaine où les entrées ont été positives. À l’inverse, le fonds massif de BlackRock a enregistré des sorties tous les jours, représentant presque la totalité du montant hebdomadaire. Il est juste de dire que les capitaux institutionnels se retirent, mais cette affirmation est incomplète. En réalité, les capitaux institutionnels se repositionnent, selon un processus qui varie d’un gestionnaire de fonds à l’autre. L’intérêt de surveiller ces données tient au fait que les flux des ETF constituent l’indicateur le plus clair de la demande institutionnelle de cryptomonnaies ; contrairement aux commentaires guidés par le sentiment, ces chiffres reflètent l’ensemble de décisions d’investissement réelles, portant sur des millions de dollars. Et, à l’heure actuelle, cet ensemble témoigne d’une attitude prudente.
Pourquoi ce grand fonds perd-il des capitaux ?
IBIT est bien plus qu’un simple fonds : c’est une icône du secteur. Avec plus de $60 billion d’actifs sous gestion et des entrées cumulées dépassant $65 billion, ce produit représente à lui seul plus de la moitié du marché des ETF Bitcoin spot américains. Par conséquent, des sorties hebdomadaires de $1.21 billion d’IBIT correspondent, en chiffres, aux mouvements d’un seul fonds, mais, sur le plan psychologique, elles représentent un changement touchant l’ensemble du marché.
Plusieurs facteurs expliquent ces sorties. Premièrement, le contexte macroéconomique : une forte liquidation des actions technologiques tout au long de la semaine, conjuguée à l’incertitude qui a suivi les élections de mi-mandat, a placé les gestionnaires de portefeuille en mode « réduction du risque ». La réduction des positions par les fonds d’investissement à effet de levier explique directement une partie de ces sorties. Deuxièmement, il y a l’aspect structurel : si les grands fonds tendent généralement à atténuer les pertes plutôt qu’à les accentuer, cet effet a ses limites. Les sorties enregistrées aujourd’hui ne constituent qu’une égratignure, et non un effondrement, si on les compare aux quelque $97 billion d’actifs totaux des ETF.
L’indicateur clé à surveiller ici est clair : le rythme des sorties d’IBIT. Si les sorties d’un seul fonds persistent pendant une semaine, cela indique une décision propre à ce fonds ; en revanche, si la tendance se propage à plusieurs fonds et se poursuit pendant plusieurs semaines, elle pointe vers une tendance plus générale à l’échelle du secteur. Pour l’instant, la situation semble correspondre au premier cas, mais la direction générale devrait probablement se préciser au cours des deux prochaines semaines.
Que signifie la contre-tendance de Fidelity ?
Le point de données le plus important — et pourtant le moins commenté — de la semaine est peut-être que, tandis que tous les autres vendaient, le fonds de Fidelity achetait. Ce fonds a été le principal moteur des entrées positives dans la catégorie mercredi ; malgré de fortes sorties jeudi, il est repassé en territoire positif vendredi, clôturant la semaine avec des entrées nettes d’environ $93 million. Cela indique qu’une partie des acheteurs institutionnels présents sur le marché est toujours disposée à acheter du Bitcoin à son cours actuel.
Cette divergence peut s’interpréter de deux façons, qu’il faut toutes deux prendre en compte. Selon l’interprétation optimiste, la baisse découle des conditions de liquidité plutôt que d’un manque de demande : les acheteurs reviendraient lorsque le cours atteindrait un niveau attrayant, et des creux de marché se formeraient même avant l’accélération des entrées institutionnelles. Selon l’interprétation pessimiste, cette activité propre à un fonds pourrait simplement refléter le positionnement particulier d’une seule société de gestion d’actifs vis-à-vis de sa clientèle, sans avoir la capacité d’infléchir les tendances générales du secteur ; tant qu’IBIT continue d’enregistrer des entrées, l’activité de cet autre fonds n’est qu’une goutte d’eau dans l’océan.
La leçon à retenir est que les flux d’un seul fonds constituent un point de données, et non une tendance. Toutefois, les points de données s’accumulent ; si la dynamique positive observée chez Fidelity se poursuit pendant une deuxième ou une troisième semaine, elle constituera la preuve la plus concrète à l’appui de la thèse selon laquelle les « investisseurs avisés » accumulent près du creux du marché. Si elle ne se poursuit pas, elle restera un événement isolé et ponctuel.
Pourquoi l’action a-t-elle progressé alors que les fonds enregistraient des sorties ?
Alors que le fonds Bitcoin enregistrait des sorties, l’action de la société qui le gère a clôturé la journée dans le vert, autour de $1,170–$1,180. Cela peut sembler contradictoire à première vue, mais ce n’est pas le cas : le cours de l’action d’une société de gestion d’actifs dépend non seulement de la performance d’un seul fonds crypto, mais aussi du total de ses actifs sous gestion, de ses frais de gestion et de ses perspectives générales. L’ampleur considérable d’un portefeuille de fonds traditionnels de plusieurs milliards de dollars suffit à rendre négligeables, pour le cours de l’action de la société, les sorties d’un seul fonds crypto.
Cette double réalité offre néanmoins une leçon importante aux investisseurs particuliers : les investisseurs « institutionnels » n’agissent pas comme un bloc monolithique. Au sein d’une même société, une équipe peut liquider un fonds tandis que l’entreprise dans son ensemble poursuit sa croissance. Les sorties d’un fonds donné ne signifient pas nécessairement que les institutions fuient les cryptomonnaies, tout comme la hausse du cours de l’action d’une société ne signifie pas nécessairement que les institutions sont optimistes à l’égard des cryptomonnaies. De plus, les interprétations techniques des analystes concernant la performance boursière d’une société de gestion d’actifs ajoutent un autre niveau d’analyse ; bien que ces observations puissent être instructives, elles ne constituent en aucun cas une garantie.
À l’avenir, il convient de suivre deux indicateurs : d’une part, les données de flux des ETF et, d’autre part, la performance boursière des sociétés de gestion. Le moment où les deux évolueront dans la même direction constituera un signal fort d’un véritable tournant dans le sentiment institutionnel.
Qu’en est-il de ces deux réalités du marché ?
Malgré les sorties des fonds, le Bitcoin a tenu bon, restant dans la fourchette des $75,000–$76,000. Il fait preuve d’une résilience remarquable : le fait que son cours n’ait pas perdu le niveau de support de $75,000, même face à $1.28 billion de sorties institutionnelles, laisse penser que ces retraits relevaient d’un repositionnement planifié plutôt que d’une vente motivée par la panique. Toutefois, le ton des discussions sur les réseaux sociaux, qui évoquent des « pièges haussiers » et des canaux orientés à la baisse, révèle que la confiance des investisseurs particuliers reste fragile. D’un point de vue technique, le cours est toujours prisonnier d’un canal baissier, et une récente tentative de remontée vers le niveau de 87,000 a été rejetée.
Le prochain grand tournant est clairement identifié : les données d’octobre sur l’indice des prix à la consommation (CPI) des États-Unis, attendues mardi. Les économistes s’attendent à ce que le taux d’inflation annuel passe de 3.7% à environ 3.9%. Un chiffre « chaud » (supérieur aux attentes) rendrait presque inévitable une hausse des taux d’intérêt de la Réserve fédérale en décembre ; dans un tel scénario, les rendements obligataires et le dollar américain grimperaient probablement, les sorties des ETF pourraient s’accélérer et le niveau de 75,000 pourrait être de nouveau mis à l’épreuve. À l’inverse, un chiffre favorable (inférieur aux attentes) améliorerait les perspectives de liquidité et pourrait ouvrir la voie au retour des capitaux institutionnels qui se retirent depuis des semaines — la clientèle de Fidelity, par exemple, pourrait attendre précisément un tel moment.
En bref, les flux des ETF de la semaine prochaine apporteront une réponse à ces données. Si les sorties restent limitées, l’hypothèse d’un simple « test du creux » gagnera en crédibilité ; si elles s’intensifient, cela suggérera le début d’un exode institutionnel plus général. Préparez-vous à l’un ou l’autre scénario : le marché finira par trancher, et votre rôle est d’observer son évolution, non d’en deviner l’issue.
Quelle leçon l’investisseur particulier doit-il en tirer ?
Quand on met en perspective l’ensemble du récit de la semaine, un cadre clair se dessine : les flux institutionnels sont devenus négatifs, mais l’essentiel des sorties est concentré dans un seul fonds, tandis que d’autres institutions achètent ailleurs. Parallèlement, le cours tient son niveau de support essentiel, et les données de mardi pourraient rebattre entièrement les cartes. Dans ce contexte, la plus grande erreur serait de simplifier à l’excès l’ensemble du marché à partir d’un seul titre, comme « les institutions vendent » ou « Fidelity achète ». Chaque facette du miroir institutionnel reflète un angle différent ; votre rôle consiste à examiner le miroir dans son ensemble.
Pour votre approche pratique, surveillez les flux des ETF au quotidien plutôt qu’à la semaine, et prêtez une attention particulière à la part détenue par tout grand fonds ; les sorties provenant d’un seul fonds ne sont pas la même chose que des sorties généralisées. Suivez la régularité des achats d’entités comme Fidelity ; une tendance qui s’étend sur deux ou trois semaines est bien plus significative que le mouvement d’une seule journée. En outre, réexaminez vos positions avant la publication des données CPI de mardi ; les baisses les plus marquées surviennent souvent lorsque la liquidation de positions à effet de levier coïncide avec des sorties institutionnelles en période de forte volatilité — ajustez votre marge en conséquence.
En définitive, les flux institutionnels servent de boussole, mais c’est vous qui la tenez. Le miroir ne vous dicte pas quoi acheter ; il indique simplement la direction du vent. Observez le vent, structurez votre plan en conséquence et ne confondez jamais un seul point de données — qu’il concerne un fonds précis, une action particulière ou l’activité d’une seule journée — avec l’ensemble de la situation.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
$BTC $ETH $BLK
#Gate股票畅聊季 #GateStockTalkSeason #ShareWeekly
repost-content-media
Pourquoi le monde a-t-il relevé ses taux d’intérêt simultanément au cours de la même semaine ?

Le bilan hebdomadaire a été vérifié point par point : l’emploi aux États-Unis a augmenté de 165 000, le taux de chômage est tombé à 4,1 % et les salaires ont progressé de 0,4 %. La Banque d’Angleterre a relevé ses taux d’intérêt à 4,00 % — une première en plus de trois ans — tandis que l’Australie les a portés à 4,85 %, un sommet inégalé depuis 18 ans. L’inflation a atteint 4,0 % dans la zone euro et 1,5 % en Suisse, et la Suède a relevé son taux directeur à 2,00 %. La Norvège a maintenu son taux à
User_any
Pourquoi le monde a-t-il relevé ses taux d’intérêt simultanément au cours de la même semaine ?
Le résumé hebdomadaire a été vérifié point par point : l’emploi aux États-Unis a progressé de 165 000, le taux de chômage est tombé à 4,1 % et les salaires ont augmenté de 0,4 %. La Banque d’Angleterre a relevé ses taux d’intérêt à 4,00 % — une première en plus de trois ans — tandis que l’Australie les a portés à 4,85 %, un sommet en 18 ans. L’inflation a atteint 4,0 % dans la zone euro et 1,5 % en Suisse, et la Suède a relevé son taux d’intérêt à 2,00 %. La Norvège a maintenu son taux à 4,50 %, tout en laissant la porte ouverte à de futurs ajustements ; pendant ce temps, le chômage a grimpé à 6,7 % au Canada, et l’indice manufacturier chinois a reculé à 49,3, signe de contraction.
Les données de marché confirment ce tableau : l’euro s’échange contre le dollar à 1.12295 — bien en dessous de son sommet de début septembre, à 1.17114, et proche d’un creux de 1.11047. Le pétrole brut Brent s’échange autour de $108.81, après avoir reculé à la suite d’un sommet intrajournalier de $111.07.
La situation mondiale pour la semaine du 2 au 6 novembre peut se résumer en une phrase : la politique monétaire se resserre partout dans le monde, sous l’effet d’un facteur commun : l’inflation liée à l’énergie. La Banque d’Angleterre a procédé à sa première hausse des taux d’intérêt en plus de trois ans, portant le taux à 4,00 % ; l’Australie a atteint un sommet en 18 ans, à 4,85 %, après sa cinquième hausse de l’année ; et la Suède a relevé son taux à 2,00 % — une première depuis 2023 — tout en annonçant d’autres hausses à venir. Aux États-Unis, bien que la Réserve fédérale ait maintenu ses taux inchangés, la vigueur des données sur l’emploi a considérablement renforcé la probabilité d’une hausse des taux en décembre.
Ce mouvement synchronisé n’est pas une coïncidence : il a un déclencheur commun. Le conflit au Moyen-Orient a restreint l’offre d’énergie, faisant grimper le coût de tout, du carburant aux factures d’électricité, et poussant les banques centrales à aller dans la même direction. La hausse de l’inflation au Royaume-Uni, à 3,5 % en septembre, et l’envolée des prix de l’énergie — qui ont augmenté de plus de 20 % sur un an dans la zone euro — sont autant de maillons d’une même chaîne. Aux États-Unis, la création de 165 000 emplois en octobre, conjuguée à la baisse du taux de chômage, a donné à la Fed l’assurance que ce resserrement monétaire pouvait être mené sans nuire à l’économie dans son ensemble.
La question clé est désormais la suivante : jusqu’où cette trajectoire ascendante ira-t-elle ? La tension entre l’avertissement de la Banque d’Angleterre — selon lequel il ne s’agit que de la première hausse d’une longue série — et les anticipations du marché, qui prévoit une hausse des taux par la Fed en décembre, définira le principal récit économique des prochains mois.
Les données sur l’inflation de cette semaine montrent que le monde ne connaît pas une tendance inflationniste uniforme. Dans la zone euro, l’inflation annuelle est passée de 3,8 % à 4,0 %, atteignant un sommet en trois ans, sous l’effet d’une envolée de 20,8 % des coûts de l’énergie, tandis que l’inflation sous-jacente est restée à 2,5 %. Cette distinction est cruciale : nous assistons à un choc lié aux factures de carburant, alors que l’inflation sous-jacente ne montre pour l’instant aucun signe de propagation généralisée. Les analystes avertissent toutefois que les coûts de l’énergie pourraient se répercuter sur d’autres secteurs — de l’alimentation aux services — dans les prochains mois, laissant présager des « effets de second tour ».
La Suisse connaît une version plus modérée du même choc : l’inflation est passée de 1,0 % à 1,5 %, sous l’effet de la hausse des coûts du transport et de l’énergie liée au logement. Même si ce niveau reste modeste à l’échelle mondiale, il représente une progression inhabituellement rapide pour la Suisse : il s’agit de la plus forte valeur enregistrée en trois ans. La situation au Japon présente un tableau différent et intrigant : les salaires réels progressent depuis des mois, et la Banque du Japon a officiellement déclaré que son objectif d’inflation de 2 % — un niveau qui n’avait pas été atteint depuis 13 ans — était réalisé. Des hausses des taux d’intérêt sont attendues, mais n’ont pas encore été mises en œuvre. Nous avons affaire à une économie au seuil d’un changement de régime, après trois décennies de déflation.
À retenir : la hausse de l’inflation n’est pas un phénomène uniforme. La question de savoir si ce choc alimenté par les prix des carburants se transformera en une inflation persistante et enracinée déterminera les décisions de politique monétaire de la zone euro en décembre, les limites de tolérance de la Suisse et le début éventuel d’un resserrement monétaire au Japon.
La dynamique du taux de change EUR/USD confirme également cette divergence. L’euro a reculé du niveau de 1.17 vers celui de 1.11 et tente actuellement de se stabiliser autour de 1.12. Cela reflète à la fois le renforcement du dollar et les attentes selon lesquelles, malgré l’inflation dans la zone euro, la Banque centrale européenne ne pourra pas resserrer sa politique aussi énergiquement que la Réserve fédérale. La paire de devises ne doit pas être interprétée comme un simple mouvement des taux de change, mais comme le reflet de la divergence entre les rythmes de resserrement monétaire des deux banques centrales.
Deux histoires de l’emploi au cours de la même semaine, deux réalités contrastées. Aux États-Unis, la croissance de l’emploi a été trois fois supérieure aux attentes, le taux de chômage a baissé et les salaires ont accéléré : un tableau de résilience économique qui donne à la Réserve fédérale la marge nécessaire pour poursuivre son cycle de resserrement. Au Canada, en revanche, le taux de chômage est passé de 6,5 % à 6,7 %, l’emploi a reculé pour le troisième mois consécutif et le secteur privé a supprimé des dizaines de milliers d’emplois ; les embauches dans le secteur public ont tenté, sans succès, de redresser la situation. La pression des droits de douane américains ralentit l’économie canadienne, compliquant la résolution de la Banque du Canada à relever les taux d’intérêt à la fin du mois d’octobre.
La Norvège se situe quelque part entre les deux : sa banque centrale a maintenu les taux d’intérêt à 4,50 %, tout en réaffirmant qu’elle était prête à les relever davantage si nécessaire. Il s’agit d’une approche prudente d’« attentisme » : l’inflation reste supérieure à l’objectif, mais le renforcement de la couronne norvégienne fait une partie du travail. Cette patience en Europe du Nord — dans un pays voisin de la Suède, qui a opté pour des hausses de taux — montre que même au sein d’une vague régionale de resserrement monétaire, le rythme peut varier d’un pays à l’autre.
À retenir : la vigueur des devises est désormais moins déterminée par l’inflation que par l’équilibre du marché du travail. Le dollar américain gagne du terrain, soutenu par un marché du travail robuste, tandis que le dollar canadien reste sous pression à mesure que le chômage augmente. Aucune règle universelle ne dit que les hausses de taux d’intérêt renforcent automatiquement une devise ; chaque économie obéit plutôt à son propre équilibre interne.
Les données en provenance du « front oriental » cette semaine pourraient bien constituer le coup le plus dur porté à l’appétit mondial pour le risque. L’indice officiel des directeurs d’achat (PMI) du secteur manufacturier chinois est passé de 50.1 en septembre à 49.3, retombant en zone de contraction ; la composante des nouvelles commandes à l’exportation est également passée sous la barre des 50. Il ne s’agit pas simplement d’une fluctuation d’un mois, mais d’un signal plus général : « l’usine du monde » connaît un ralentissement marqué.
La chaîne de causalité est mondiale. La contraction de l’industrie manufacturière chinoise affaiblit la demande de matières premières ; les tensions qui en résultent se propagent dans les chaînes d’approvisionnement asiatiques et pèsent sur les devises des pays exportateurs de matières premières. Pour le marché des cryptomonnaies, le lien est indirect, mais bien réel : un choc de croissance venu de Chine atténue l’appétit mondial pour le risque et tire vers le bas la performance des actifs à effet de levier. La forte corrélation entre les marchés boursiers asiatiques et les ventes massives observées aux États-Unis plus tôt cette semaine illustre clairement cette contagion.
Le marché pétrolier représente le maillon le plus concret de cette chaîne. Sur le graphique hebdomadaire, le Brent s’échange autour de $108.81, après une forte hausse depuis un creux de $58.70 jusqu’à un sommet de $120.57. Autrement dit, le choc énergétique n’est pas terminé : il s’est simplement éloigné de son sommet. Tant que les prix du pétrole resteront à ces niveaux, les pressions inflationnistes — et les raisons qui poussent les banques centrales à resserrer leur politique monétaire — persisteront.
Parmi les éléments clés à surveiller figurent les rencontres diplomatiques ou économiques de haut niveau prévues la semaine prochaine, ainsi que les données de novembre sur les commandes à l’exportation. Si l’indice remonte à 50, le recul d’octobre pourrait être considéré comme un revers temporaire ; toutefois, s’il reste durablement sous 49, cela signalerait le début d’une période marquée par des révisions à la baisse des prévisions de croissance mondiale.
Que signifie donc ce tableau d’ensemble pour un investisseur en cryptomonnaies ? En bref : les vents contraires se renforcent. La hausse des taux d’intérêt sur trois continents, le renforcement du dollar et la hausse des rendements obligataires indiquent tous un resserrement de la liquidité, ce qui est défavorable aux cryptomonnaies. Les données de marché de la semaine l’ont confirmé : les actions ont été massivement vendues, l’« indice de peur » a bondi, le Bitcoin a reculé du niveau de $80,000 vers la zone des $75,000 et les ETF Bitcoin au comptant américains ont enregistré $1.28 milliard de sorties de capitaux — leur pire bilan hebdomadaire depuis juin.
Il est désormais possible de retracer la transmission financière d’un choc énergétique venu du Moyen-Orient : les prix du pétrole montent, l’inflation augmente, les banques centrales resserrent leur politique, les rendements obligataires progressent, les investisseurs se tournent vers les valeurs refuges et, dernier maillon de la chaîne, les cryptomonnaies sont vendues. Cette semaine, le monde a observé cette séquence se dérouler étape par étape. Il existe toutefois une autre possibilité à garder à l’esprit : si le récent recul des prix du pétrole se poursuit, les anticipations d’inflation pourraient diminuer et inverser toute cette chaîne d’événements. En effet, les déclarations plus encourageantes de la Banque d’Angleterre au cours des dernières 48 heures vont précisément dans ce sens.
Votre liste de surveillance devrait tenir compte de ce contexte macroéconomique : les données de l’IPC américain mardi, l’évolution des prix de l’énergie dans la zone euro et au Royaume-Uni, la décision du Japon sur les taux d’intérêt en décembre et la réunion de la Réserve fédérale le 9 décembre. Il est probable que chaque mouvement majeur du marché des cryptomonnaies trouve son origine dans ces événements.
Quelle leçon l’investisseur individuel doit-il en tirer ? Faisons la synthèse du récit de la semaine : nous traversons une période de resserrement monétaire synchronisé — phénomène rare dans l’histoire de la politique monétaire mondiale — déclenchée par un choc énergétique provoqué par la guerre, soutenue par la vigueur de l’économie américaine et contrastant avec l’affaiblissement de l’industrie manufacturière chinoise. Dans ce contexte, le plus grand risque pour un investisseur individuel est de se concentrer sur une seule vague plutôt que sur l’ensemble de l’océan — de prendre la décision d’une banque centrale ou un seul chiffre d’inflation pour l’ensemble du tableau. La réalité est un tout complexe et interconnecté, qui se déploie simultanément dans des dizaines d’économies ; cette semaine, l’ensemble a signalé un virage vers le resserrement.
Votre stratégie pratique devrait comporter trois volets. D’abord, le calendrier : la publication de l’IPC mardi et la décision de la Réserve fédérale le 9 décembre sont les deux grands rendez-vous du mois à venir. La volatilité a tendance à s’intensifier autour de ces dates, ce qui rend les positions à effet de levier particulièrement vulnérables. Ensuite, la diversification : à mesure que les taux d’intérêt augmentent, la corrélation entre les différents actifs à risque tend à se rapprocher de un. Les actifs défensifs — comme l’a montré le gain de 5 % de l’or cette semaine — se sont avérés être les seuls à se démarquer de la tendance générale. Enfin, la patience : au fil de l’histoire, les cycles de resserrement ont toujours fini par prendre fin. Les premiers signes d’une telle fin apparaissent dans des déclarations comme celle de la Banque d’Angleterre cette semaine, qui laisse entendre que si les prix de l’énergie baissent, de nouvelles hausses de taux pourraient ne pas être nécessaires.
En bref : en tant qu’investisseur individuel — une petite embarcation dans le courant mondial des fluctuations des taux d’intérêt — vous ne pouvez pas arrêter les vagues, mais vous pouvez ajuster votre navire pour les affronter. Réduisez la taille de vos positions, renoncez à l’effet de levier, marquez les dates clés dans votre calendrier et gardez des liquidités de côté afin de pouvoir, dans les moments de panique, acheter les actifs de ceux qui n’avaient pas de plan.
$NAS100 $GBPUSD $EURUSD $USDJPY $BTC
#USCPIDataIncoming #USAIStocksHitHard #USNonfarmPayrolls #StockTalkSeason
#ShareWeekly
repost-content-media
Les données de l’indice des prix à la consommation (IPC) des États-Unis pour le mois d’octobre seront publiées mardi — les économistes s’attendant à ce que l’inflation annuelle passe de 3.7% à environ 3.9% — puis celles de l’indice des prix à la production (IPP), vendredi. La prochaine décision de la Réserve fédérale sur les taux d’intérêt est prévue pour le 9 décembre, et le marché intègre actuellement une forte probabilité de hausse d’un quart de point. Il convient également de noter que les commentaires des responsables de la Fed après la publication de ces données seront suivis de près.

P
User_any
Les données de l’indice des prix à la consommation (IPC) aux États-Unis pour le mois d’octobre seront publiées mardi — les économistes s’attendant à une hausse de l’inflation annuelle, de 3,7 % à environ 3,9 % —, puis celles de l’indice des prix à la production (IPP) seront publiées vendredi. La prochaine décision de la Réserve fédérale sur les taux d’intérêt est prévue le 9 décembre, et le marché intègre actuellement une forte probabilité de hausse d’un quart de point de pourcentage. Il convient également de noter que les commentaires des responsables de la Fed après la publication de ces données seront suivis de près.
Pourquoi ces deux événements clés feront-ils bouger le marché ?
Le calendrier de la semaine à venir s’articule autour de deux chiffres : l’IPC de mardi et l’IPP de vendredi. Leur importance tient au contexte actuel : la Fed examinera sérieusement la possibilité d’une hausse des taux lors de sa réunion de décembre, et ces deux rapports lui permettront de se faire une idée finale et complète de l’inflation. Le marché est déjà sensible aux anticipations, une hausse d’un quart de point de pourcentage étant largement intégrée dans les cours. Une attente aussi clairement définie amplifie le risque de surprise : le marché ne réagit pas à l’orientation des données en soi, mais à tout écart par rapport aux attentes.
Pourquoi est-ce si crucial ? Parce que la hausse de 165 000 emplois annoncée pour octobre, conjuguée à l’accélération de la croissance des salaires, a conforté la Fed dans l’idée que l’économie peut résister à un resserrement supplémentaire. L’attention se tourne maintenant vers l’inflation : si elle ressort élevée alors que l’emploi reste solide, une hausse des taux en décembre devient quasiment certaine ; à l’inverse, si l’inflation s’avère étonnamment faible, la position de la Fed s’en trouve affaiblie. En bref, les chiffres de mardi représentent la première moitié de l’équation pour la décision de décembre, tandis que les données de vendredi en constituent la seconde moitié.
Votre tâche consiste à examiner vos positions dans les heures précédant la publication de ces données. Les mouvements du marché dans les secondes qui suivent immédiatement la publication d’un chiffre sont souvent trompeurs ; ce n’est qu’une fois les détails des données — comme l’inflation sous-jacente et les composantes des services — pleinement analysés que la véritable orientation du marché se dessine.
Quels chiffres seront au cœur du rapport de mardi sur l’IPC (indice des prix à la consommation) ?
Les économistes s’attendent généralement à ce que l’inflation annuelle des prix à la consommation passe de 3,7 % à environ 3,9 %. Cela reste très loin de l’objectif de 2 % de la Réserve fédérale, ce qui renforce l’idée que l’inflation est restée obstinément persistante au cours des trois dernières années. Toutefois, le chiffre global ne dit pas tout : la véritable différence se joue au niveau de l’inflation sous-jacente. L’évolution des prix hors alimentation et énergie constitue le principal indicateur permettant de déterminer si les chocs liés à l’énergie se sont répercutés durablement sur les coûts supportés par les consommateurs. Comme l’ont montré les données de la zone euro publiées cette semaine, les hausses des prix de l’énergie — liées aux événements au Moyen-Orient — ont tendance à se répercuter sur les factures de services publics, puis à gagner progressivement les prix de l’alimentation et des services. Aux États-Unis, la question clé est de savoir jusqu’où cette « répercussion » s’est propagée.
Le mécanisme d’impact est clair : si l’inflation dépasse les attentes, les rendements obligataires et le dollar américain devraient progresser, l’appétit pour le risque s’affaiblira et les tensions sur la liquidité du marché crypto s’intensifieront — risquant d’aggraver les sorties de fonds de 1,28 milliard de dollars déjà observées la semaine dernière. À l’inverse, un chiffre inférieur aux attentes inverserait cette réaction en chaîne : la probabilité de nouvelles hausses des taux d’intérêt diminuerait, le dollar reculerait et la demande refoulée — comprimée depuis des semaines — pourrait se manifester.
Il y a également un deuxième élément à surveiller : la réaction immédiate des responsables de la Réserve fédérale après la publication des données. L’orientation du marché dépend non seulement du chiffre lui-même, mais aussi de la manière dont les décideurs l’interprètent. Un ton restrictif maintient la porte ouverte à de nouvelles hausses, même lorsque les données sont positives ; à l’inverse, un ton accommodant présente de mauvais chiffres comme de simples phénomènes temporaires, contribuant à rassurer le marché.
Pourquoi l’IPP, attendu vendredi, est-il aussi important que l’IPC ?
L’indice des prix à la production (IPP), qui sera publié vendredi, est un indicateur souvent négligé par la plupart des investisseurs, mais suivi de près par les professionnels. La logique est simple : les coûts des producteurs finissent par être répercutés sur les consommateurs. La hausse du coût des matières premières, du transport et de l’énergie fait d’abord augmenter les prix à la sortie d’usine ; ces coûts se répercutent ensuite sur les prix de détail — puis sur l’indice des prix à la consommation (IPC) — au cours des mois suivants. En somme, l’IPP précède l’inflation et donne un aperçu de l’inflation des prix à la consommation dans les mois à venir.
Le contexte de cette semaine est particulier. Alors que les tensions géopolitiques continuent de peser sur les prix de l’énergie, l’inflation par les coûts progresse plus fortement du côté des producteurs que de celui des consommateurs ; la hausse des coûts du transport et du stockage laisse penser que ce processus de répercussion est déjà en cours. Si cette tendance se confirme vendredi, la thèse selon laquelle « l’inflation a atteint un pic et ralentit désormais » sera fortement fragilisée — car les chiffres d’aujourd’hui chez les producteurs sont ceux des consommateurs de demain.
Voici ce qu’il faut retenir : si l’IPC de mardi représente le pouls du marché, l’IPP de vendredi en est la boussole. Si l’IPC est favorable, mais que l’IPP est mauvais, l’optimisme pourrait être prématuré ; en revanche, si les deux chiffres sont favorables (c’est-à-dire inférieurs aux attentes), les anticipations d’une hausse des taux en décembre pourraient réellement s’atténuer, ouvrant une fenêtre de répit pour les actifs risqués.
Que réserve la semaine en matière de commentaires des responsables de la Fed ?
Au-delà du calendrier des données, la série de discours prévus tout au long de la semaine contribuera également à orienter le marché. Chaque déclaration des décideurs après la publication de l’IPC doit être évaluée à l’aune de deux questions : la Réserve fédérale perçoit-elle un changement durable de l’inflation, et estime-t-elle que les conditions sont réunies pour justifier une hausse des taux en décembre ? À la suite des données sur l’emploi publiées cette semaine, plusieurs membres de la Fed ont indiqué que l’inflation restait préoccupante ; les données de mardi viendront renforcer ou atténuer ce ton.
La nuance, ici, est que les membres de la Fed s’expriment en partie pour gérer les anticipations du marché. Si le marché a intégré trop agressivement une hausse des taux en décembre, les membres pourraient délibérément chercher à tempérer ces anticipations — car des attentes excessivement élevées ouvrent la voie à une réaction brutale en sens inverse lorsque les données réelles sont publiées. Il convient donc de considérer leurs déclarations, en parallèle des données concrètes, comme un mécanisme de « calibrage » : si le marché est allé trop loin, les membres de la Fed le ramènent à la réalité ; s’il hésite, ils l’incitent à avancer.
Gardez votre méthode de suivi simple : après chaque déclaration importante, observez les mouvements des rendements obligataires dans les deux sens. Quels que soient les termes employés, la réaction du marché obligataire reste l’interprétation la plus honnête de la manière dont le marché a compris ces remarques.
Sur le front des cryptomonnaies, le niveau des $75,000 sera-t-il de nouveau au centre de l’attention ?
Les perspectives du secteur crypto pour la semaine prochaine s’inscrivent dans le prolongement de la semaine passée : Bitcoin défend la zone de support des $75,000, les flux des fonds institutionnels sont fragiles, l’« indice de peur » est élevé et la grande majorité du marché attend la réponse à une seule question : les conditions de liquidité continueront-elles de se resserrer, ou un signal d’assouplissement apparaîtra-t-il ? Les données publiées mardi et vendredi apporteront la réponse.
Examinons les deux scénarios. Dans un scénario d’inflation « élevée », une hausse des taux en décembre devient certaine, le dollar et les rendements obligataires progressent, le niveau des $75,000 pour Bitcoin est de nouveau testé — et plus agressivement —, les altcoins subissent des pertes supérieures à la moyenne et les positions longues très concentrées sur le marché à terme sont liquidées. Dans un scénario d’inflation « modérée », en revanche, les anticipations de taux d’intérêt s’atténuent, une partie de l’appétit pour le risque perdu la semaine dernière revient et les cours tentent de rebondir depuis les zones de support. Aucun de ces scénarios ne constitue une prévision de cours ; tous deux servent de carte des seuils à surveiller.
Votre boussole comporte trois seuils clés : les clôtures hebdomadaires de Bitcoin par rapport au niveau des $75,000, l’orientation des flux des fonds spot américains entre mardi et vendredi, et l’évolution des rendements obligataires après la publication des données. Si les trois évoluent dans le même sens, la tendance est probablement réelle ; si un seul évolue, il ne s’agit que de « bruit ».
En bref, la semaine à venir compte deux publications de données majeures, cinq jours de commentaires intenses et un marché sur le qui-vive à l’approche de chaque événement. Pendant ces semaines, le plus grand ennemi de l’investisseur particulier est la réaction émotionnelle à la publication des données. Un chiffre est annoncé, le graphique s’envole en une fraction de seconde et tout le monde a soudain l’impression d’avoir « raté le coche » — pourtant, considérer comme une « surprise » une donnée inscrite au calendrier depuis des semaines est tout simplement le signe d’un manque de préparation. Votre avantage, c’est que vous avez déjà le calendrier en main.
Votre plan doit s’articuler autour de trois points. Premièrement, maintenez votre levier proche de zéro les jours de publication des données ; en période de forte volatilité, le moindre mouvement défavorable peut vous éliminer du jeu. Deuxièmement, ne vous concentrez pas sur un seul chiffre : examinez plutôt la combinaison des données de mardi et de vendredi. Si l’IPC (indice des prix à la consommation) est élevé tandis que l’IPP (indice des prix à la production) faiblit — ou inversement —, cela envoie au marché un signal contradictoire et impose de faire preuve de patience plutôt que de tirer des conclusions hâtives. Troisièmement, toutes les personnes que vous croiserez auront leurs prévisions — sur les réseaux sociaux, à la télévision ou sur les marchés boursiers —, mais au lieu de vous focaliser sur leur nombre, concentrez-vous sur la définition claire de vos propres limites de risque.
En définitive, si les « semaines de l’inflation » peuvent dicter l’orientation des marchés, c’est la discipline de l’investisseur qui détermine son sort. Les chiffres publiés mardi et vendredi finiront par passer ; si vos positions sont structurées pour résister à ces données dans un sens comme dans l’autre, alors, quel que soit le résultat, cette semaine jouera en votre faveur.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
$BTC $ETH $NVDA $SPCX $NAS100
#USCPIDataIncoming #USAIStocksHitHard #USNonfarmPayrolls #StockTalkSeason
#ShareWeekly
repost-content-media
Gate a lancé le programme « Gate Security Guardian », une nouvelle initiative destinée à renforcer la sécurité des comptes. Il est proposé gratuitement aux utilisateurs qui répondent à certains critères de sécurité. Il ne s’agit pas simplement d’un paramètre de sécurité : ce programme ajoute une couche de protection à votre compte.

L’une de ses fonctionnalités les plus remarquables est la possibilité, sous certaines conditions, de déposer une demande d’indemnisation en cas de transfert d’actifs non autorisé. Autrement dit, le programme ne se contente pas de vous alerter : il est également con
User_any
Gate a lancé le programme « Gate Security Guardian », une nouvelle initiative conçue pour renforcer la sécurité des comptes, accessible gratuitement aux utilisateurs qui répondent à des critères de sécurité précis. Il ne s’agit pas simplement d’un paramètre de sécurité : ce programme offre une couche de protection supplémentaire pour votre compte.
Sa caractéristique la plus notable est peut-être que, sous certaines conditions, les utilisateurs peuvent déposer une demande d’indemnisation en cas de transfert d’actifs non autorisé. En d’autres termes, le programme ne se contente pas de vous alerter : il est aussi conçu pour vous protéger dans certaines situations.
Contre quoi protège-t-il exactement ?
Il existe trois principaux scénarios, qui pourraient tous arriver à n’importe qui :
Premièrement : l’hameçonnage et les logiciels malveillants. Cela comprend notamment le fait de cliquer sur un lien frauduleux, de saisir vos identifiants sur un faux site Web ou de voir votre compte compromis par un logiciel malveillant installé sur votre appareil.
Deuxièmement : le contrôle de l’appareil et l’accès à distance. Cela se produit lorsqu’un outil s’infiltre dans votre téléphone et permet d’effectuer des transactions à votre insu.
Troisièmement : le vol de carte SIM ou le remplacement frauduleux de carte SIM. Cela peut arriver si vous perdez votre téléphone ou si votre carte SIM est volée ou réémise à votre nom, ce qui permet un accès non autorisé à votre compte.
Pour un incident approuvé, vous pouvez déposer une demande d’indemnisation pouvant atteindre $200,000 par incident. Toutefois, certaines exclusions sont clairement définies : les transactions que vous avez initiées personnellement, les transferts que vous avez autorisés sous la direction d’un tiers, les transactions erronées et les pertes résultant des fluctuations du marché ne sont pas couvertes.
Comment pouvez-vous bénéficier de cette protection ?
Il existe trois principales exigences :
Le score de sécurité de votre compte doit être d’au moins 80 sur 100. Vous devez avoir effectué la vérification d’identité KYC de niveau 2. Vous devez également avoir suivi les étapes de sécurité requises et votre compte doit être en règle. Si vous remplissez ces conditions, vous pouvez activer gratuitement cette fonctionnalité dans l’application Gate, en accédant à Profil > Centre de sécurité > Gate Security Guardian, ou via l’interface Web.
Pourquoi la protection ne s’active-t-elle pas immédiatement ? Quelle est l’importance de la période de 30 jours ?
La protection ne commence pas dès que vous activez le programme : une période de renforcement de la sécurité de 30 jours débute alors. Pendant ces 30 jours, votre score doit rester en permanence supérieur ou égal à 80.
À la fin de cette période, le statut de votre compte passe à « Protection active » et vous pouvez alors soumettre une demande. Si votre score descend sous 80 pendant cette période, la protection est suspendue. Si vous parvenez à ramener votre score à 80 dans les 48 heures, le processus reprend depuis le premier jour. Si, au bout de 48 heures, votre score reste inférieur à 80, le programme prend fin ; si vous décidez de présenter une nouvelle demande, la période de 30 jours recommence.
Ce détail souligne un message important : la sécurité n’est pas un simple bouton « marche/arrêt », c’est une habitude.
Comment fonctionne l’indemnisation en cas d’incident ?
Pour qu’une demande soit prise en considération, l’incident doit s’être produit alors que le statut de votre compte était « Protection active », et votre score doit être resté supérieur à 80 pendant les 30 jours précédant l’incident.
Après un incident, vous devez contacter l’équipe de sécurité dans la section « Ma protection » dans un délai de 45 jours. Vous devez également fournir des documents attestant du dépôt d’un signalement officiel auprès des forces de l’ordre, ainsi que les relevés des transferts d’actifs concernés.
Faut-il considérer cette protection comme une assurance ?
Non. Gate précise explicitement qu’il ne s’agit pas d’un produit d’assurance. Chaque demande est évaluée selon les règles de la plateforme, et aucune indemnisation n’est garantie pour chaque demande soumise.
Vous devriez donc la considérer non pas comme votre première ligne de défense, mais comme une couche de protection supplémentaire. Un mot de passe robuste, l’authentification à deux facteurs et la sécurité de vos appareils restent votre première ligne de défense. Ce bouclier constitue un filet de sécurité supplémentaire qui intervient une fois que vous avez fait votre part.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement ou financier.
#GateGuardNowAvailableForFree
repost-content-media
Tesla et SpaceX, deux entreprises que je suis de près, pourraient-elles finir sous la même ombrelle corporative ?
C’est le sujet qui a fait le plus parler sur les marchés ces dernières semaines : la possibilité d’une fusion entre ces deux grandes entreprises. Alors que les cours des actions fluctuent, les investisseurs s’intéressent à la fois aux différents scénarios de fusion possibles et aux résultats opérationnels des entreprises.
Une annonce faite le 20 octobre a fait entrer cette rumeur dans le champ des considérations officielles. Il a été annoncé que des comités spéciaux, composés de me
User_any
Tesla et SpaceX — deux entreprises que je suis de près — pourraient-elles se retrouver sous la même ombrelle corporative ?
C’est le sujet qui a le plus fait parler sur les marchés ces dernières semaines : la possibilité d’une fusion entre ces deux grandes entreprises. Alors que les cours des actions fluctuent, les investisseurs s’intéressent à la fois aux différents scénarios de fusion possibles et aux résultats opérationnels des entreprises.
Une annonce du 20 octobre a fait entrer cette rumeur dans le champ des discussions officielles. Il a été révélé que des comités spéciaux, composés de membres indépendants des conseils d’administration, avaient été constitués dans les deux entreprises afin d’évaluer une éventuelle fusion. Si l’idée d’une fusion a été présentée comme potentiellement judicieuse, il a également été expressément souligné qu’aucune condition n’avait été convenue et qu’un accord était loin d’être garanti.
Comment une telle fusion pourrait-elle se concrétiser ?
Selon les attentes du marché, la fusion pourrait prendre la forme d’un échange d’actions, une part importante du contrôle des droits de vote de l’entité issue du rapprochement restant entre les mains de la même personne.
Le processus est toutefois complexe. Une fusion doit être approuvée par les actionnaires — ce qui nécessite une majorité spécifique — et obtenir également le consentement des autorités de régulation. Autrement dit, il ne suffit pas que les deux entreprises souhaitent fusionner : la structure de l’actionnariat et le cadre réglementaire sont également déterminants.
Il est donc plus prudent de considérer la fusion comme une option actuellement à l’étude, plutôt que comme une conclusion inéluctable.
Que révèlent les activités de Tesla ?
Indépendamment des discussions sur la fusion, Tesla connaît des évolutions notables. Au 2 novembre, son service de taxis autonomes, « Robotaxi », a été lancé à Fort Worth, au Texas, sa quatrième ville dans l’État après Austin, Dallas et Houston.
L’entreprise prévoit, selon certaines informations, de lancer son véhicule spécialement conçu à cet effet, le « Cybercab », à Dallas plus tard ce mois-ci. Par ailleurs, au Nevada, il a été révélé qu’une autorisation avait été accordée pour exploiter jusqu’à 5 000 véhicules à Las Vegas au cours de la première année. Le point essentiel à surveiller est ici le coût. La direction s’est fixé un objectif d’environ 0,30 $ par kilomètre, qui n’aurait pas encore été atteint. Cet objectif est essentiel à la rentabilité à long terme du service.
Quelle est la situation de SpaceX ?
Pour SpaceX, l’attention porte sur la valorisation et les partenariats stratégiques. Une société a considérablement revu à la hausse ses prévisions de revenus pour 2027 et 2028 et avancé de 2035 à 2031 la date prévue du seuil de rentabilité des flux de trésorerie disponibles. Il est important de noter que ces projections reposent sur des hypothèses de modèle et devront être validées par les résultats réels de l’entreprise.
Parallèlement, des efforts sont déployés pour faire entrer Starlink dans le secteur des opérateurs mobiles. Le PDG d’un grand opérateur mobile a réaffirmé qu’aucun accord d’opérateur virtuel n’était prévu avec l’entreprise satellitaire, estimant que la connectivité par satellite ne constitue pas un marché additionnel. Le fait qu’aucun des trois grands opérateurs américains ne semble disposé à conclure un tel accord constitue un obstacle à l’objectif de devenir un opérateur mobile. Selon certaines informations, l’entreprise chercherait également d’autres partenariats pour atteindre cet objectif.
Les deux entreprises ont reculé lors de la dernière séance de cotation. Certains ont avancé que cette baisse pourrait être liée aux résultats des élections, après d’importantes dépenses politiques durant les élections de mi-mandat. Toutefois, plutôt que de l’attribuer à un seul facteur, il serait plus prudent d’y voir un élément des fluctuations générales du sentiment du marché, d’autant qu’aucune des deux entreprises n’a communiqué d’impact chiffré sur ses résultats opérationnels.
Les avis des analystes divergent nettement. Une société a relevé son objectif de cours tout en maintenant une recommandation « neutre », tandis qu’une autre a adopté une perspective plus optimiste. Une autre institution juge très probable une fusion d’ici 2027 et prévoit que l’entité combinée pourrait atteindre une valorisation supérieure à 3 000 milliards de dollars. Ces projections reflètent des anticipations concernant l’avenir et ne constituent pas des certitudes.
Deux dynamiques distinctes sont à l’œuvre. La première est opérationnelle : les initiatives Robotaxi et Cybercab pourraient renforcer la position de Tesla dans la conduite autonome, tandis que la stratégie mobile de Starlink est au cœur des perspectives de croissance de SpaceX.
La seconde est structurelle : une éventuelle fusion aurait un effet direct sur la composition du portefeuille et son profil de risque, et resterait soumise à un processus en plusieurs étapes, notamment aux approbations réglementaires et aux votes des actionnaires.
Parmi les évolutions à suivre figurent les annonces officielles des comités chargés d’étudier la fusion, les progrès de l’expansion urbaine de Robotaxi et l’évolution de ses objectifs de coût par mile, ainsi que le modèle de partenariat retenu par Starlink pour ses activités mobiles. Les rumeurs peuvent se répandre rapidement, mais la véritable valeur se construit par l’activité opérationnelle.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
$TSLA ‌$SPCX ‌#Gate股票畅聊季 #GateStockTalkSeason
repost-content-media
TSLA+1,74%
SPCX+0,11%
  • 1
À la suite des élections de mi-mandat aux États-Unis, le nouveau paysage politique a entraîné une réévaluation rapide du risque réglementaire dans le secteur technologique. Les démocrates ayant obtenu la majorité à la Chambre des représentants et au Sénat, les contrats à terme sur indices ont chuté pendant la séance de nuit : le Nasdaq-100 a perdu jusqu’à 2.4 % et le S&P 500, 1.4 %, sous l’effet des anticipations d’un contrôle plus strict de l’intelligence artificielle et de l’expansion des centres de données.

Cependant, la situation s’est inversée au matin. Le Nasdaq-100 a progressé d’enviro
User_any
À la suite des élections de mi-mandat aux États-Unis, le nouveau paysage politique a rapidement entraîné une réévaluation du risque réglementaire dans le secteur technologique. Les démocrates ayant remporté la majorité à la Chambre des représentants et au Sénat, les contrats à terme sur indices ont plongé pendant la séance de nuit : le Nasdaq-100 a chuté jusqu’à 2,4 % et le S&P 500, de 1,4 %, sous l’effet des anticipations d’un contrôle plus strict de l’intelligence artificielle et de l’expansion des centres de données.
Cependant, la situation s’est inversée dans la matinée. Le Nasdaq-100 a progressé d’environ 1 %, le S&P 500 a gagné 1,8 % et le Dow a récupéré près de 1 500 points. Au lieu de se focaliser sur l’incertitude politique, le marché a porté son attention sur les implications structurelles d’un gouvernement divisé.
Pourquoi le « trade de l’IA » a-t-il évolué différemment ?
Une nette bifurcation s’est dessinée au cours du rebond.
Les grands fournisseurs de services cloud ont progressé : Amazon, Apple et Microsoft ont bondi de plus de 6 %, tandis qu’Alphabet a gagné 4 % et Meta, 2,7 %. À l’inverse, les entreprises directement liées au déploiement des infrastructures ont subi des pressions ; Nvidia a reculé d’environ 2 %, et les acteurs de nouvelle génération du secteur du cloud ont perdu jusqu’à 3,2 % dans les échanges à terme, des entreprises comme Applied Digital et Nebius étant confrontées à des vents contraires similaires.
En résumé, le marché n’a pas évalué l’IA comme un tout monolithique. Si le segment des plateformes a bénéficié d’un soutien, celui lié aux infrastructures et à la construction a fait l’objet d’un examen plus approfondi.
Que signifie le risque lié à 45 % des capacités ?
Selon une évaluation institutionnelle, les victoires démocrates au niveau des États pourraient potentiellement affecter environ 45 % des capacités de centres de données prévues aux États-Unis. Les gouverneurs nouvellement élus, favorables à un moratoire total ou conditionnel, ont désormais leur mot à dire sur environ 47 GW de capacités prévues.
Au deuxième trimestre seulement, au moins 45 projets de centres de données, d’une valeur totale de 68 milliards de dollars, ont rencontré des difficultés en raison de l’opposition locale. Deux propositions législatives sont déjà sur la table : l’une obligerait les centres de données à assumer une part plus importante des coûts de raccordement au réseau électrique, et l’autre prévoit un moratoire sur les centres de données dédiés à l’intelligence artificielle.
Ces lois seront-elles adoptées prochainement ?
À long terme, une lecture dialectique du phénomène suggère que la vente initiale suivie d’un rebond relève d’un ajustement précis plutôt que d’une réévaluation uniforme du risque.
Un nouveau Congrès implique un renforcement du contrôle, des enquêtes, des auditions et des assignations à comparaître. Les élus démocrates ont déjà fait part de leur intention de convoquer des dirigeants de l’IA pour qu’ils témoignent sous serment et d’examiner de près la consommation énergétique du secteur ainsi que ses répercussions sur les coûts pour les consommateurs.
Toutefois, un garde-fou structurel limite les changements législatifs d’envergure. Le président conserve son droit de veto, et un gouvernement divisé réduit considérablement la probabilité de l’adoption de nouvelles lois majeures susceptibles de freiner sévèrement le développement des centres de données. À plus court terme, les répercussions devraient se manifester davantage par un renforcement du contrôle et des enquêtes que par des restrictions législatives.
Les États vont-ils réellement interrompre ces projets ?
Un candidat peut faire campagne contre les centres de données, mais une fois au pouvoir, les réalités de la création d’emplois, de la masse salariale et des recettes de la taxe foncière entrent en jeu. Comme l’a fait remarquer un analyste, une pause ou une liste de conditions marque souvent le début de négociations, et non la fin d’un projet.
La situation varie d’un État à l’autre. Le Texas et la Géorgie représentent environ un tiers des dépenses totales consacrées aux centres de données d’IA, et les candidats démocrates aux postes de gouverneur ont remporté les élections dans les deux États. D’autres sites restent toutefois viables ailleurs. Autrement dit, une décision prise dans un seul État n’interrompt pas tout le déploiement ; elle en modifie simplement la trajectoire.
Quelle est la véritable variable ici ?
La question n’est pas de savoir si la réglementation arrêtera le déploiement de l’IA, mais plutôt comment le rythme et la structure des coûts de ce déploiement seront ajustés.
Une expansion plus lente et plus coûteuse pèserait sur la croissance et les valorisations, en particulier pour les entreprises fortement tributaires des infrastructures. Par ailleurs, la résolution de l’élection a elle-même soulagé les marchés ; les obligations ont progressé dans l’espoir qu’un gouvernement divisé limiterait l’expansion budgétaire.
Le facteur clé à surveiller est de savoir si le risque de contrôle exercé par le nouveau Congrès, ou la résilience structurelle du cycle d’investissement dans l’IA, pèsera le plus dans la balance. À court terme, les gros titres sur le contrôle réglementaire alimentent la volatilité des cours, tandis qu’à moyen terme, les coûts et la vitesse détermineront la réalité économique sous-jacente à ce récit.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
#TechStocks #AIRegulation #USPolitics #Gate股票畅聊季 #GateStockTalkSeason
repost-content-media
INDEX+0,00%
SPX500+0,19%
AMZN+0,45%
AAPL-0,16%
MSFT+0,36%
$TRUMP ‌$MELANIA ‌$WLFI ‌
Le fait que les démocrates aient obtenu une majorité au Congrès a déclenché une forte divergence sur le marché des actifs numériques. Alors que les jetons associés à des personnalités politiques ont subi d’intenses pressions vendeuses, les principaux actifs crypto ont rebondi.

Cette divergence montre que le sentiment politique, tout comme la liquidité, peut constituer un moteur essentiel pour certains actifs.

Que s’est-il passé pour les jetons liés à la politique ?

Au cours des dernières 24 heures, la tendance a été nettement négative.

Le jeton officiel lié à T
User_any
$TRUMP ‌$MELANIA ‌$WLFI ‌
L’obtention par les démocrates d’une majorité au Congrès a entraîné une forte divergence sur le marché des actifs numériques. Alors que les jetons associés à des personnalités politiques ont subi d’intenses pressions vendeuses, les principaux cryptoactifs ont rebondi.
Cette divergence montre que le sentiment politique — tout comme la liquidité — peut être un moteur essentiel pour certains actifs.
Que s’est-il passé pour les jetons liés à des personnalités politiques ?
Au cours des dernières 24 heures, la tendance a été nettement négative.
Le jeton officiel associé à Trump a chuté de 17 % à $1.33. World Liberty Financial a baissé de plus de 7 % à $0.047. Un jeton associé à la Première dame a reculé d’environ 13 % pour s’établir autour de $0.066. La capitalisation boursière totale du secteur des memecoins politiques a diminué de plus de 16 % à $477 millions, tandis que le volume des échanges a bondi de 123 % à $437 millions.
Une baisse de la valeur accompagnée d’une hausse du volume indique une tendance vendeuse.
Pourquoi le marché au sens large a-t-il évolué en sens inverse ?
Au cours de la même période, les principaux actifs ont progressé. Le Bitcoin a gagné environ 4 % à $80,500, et l’Ethereum a grimpé de 6 % à $2,433. La capitalisation boursière totale des cryptomonnaies a augmenté de 3.4 % à $2.69 billions.
En bref, tandis que les jetons liés à des personnalités politiques réagissaient à l’évolution de l’équilibre des pouvoirs à Washington, le Bitcoin et l’Ethereum répondaient aux facteurs macroéconomiques et aux flux de capitaux institutionnels. Cette journée a été marquée par une rupture de corrélation.
Quelles sont les implications en matière d’exposition financière et de réglementation ? L’un des sujets qui a émergé après l’élection concerne l’exposition financière et le contrôle exercé par le Congrès.
Selon une enquête menée par une agence de presse, environ $2.3 milliards de revenus auraient été générés par des entreprises crypto liées à la famille à la fin du mois d’avril. Selon certaines informations, une déclaration financière de 2025 fait état de plus de $1 milliard de revenus liés aux cryptomonnaies, ainsi que d’environ $635 millions de redevances provenant de « memecoins ».
Il est rapporté que le futur président de la commission de surveillance de la Chambre des représentants a évoqué la possibilité d’une enquête et conseillé aux parties concernées de « retenir les services d’un avocat ». L’enquête pourrait notamment porter sur un investissement de $500 millions des Émirats dans « World Liberty Financial » et sur une éventuelle grâce accordée au fondateur d’une plateforme d’échange de cryptomonnaies. Il s’agit toujours d’allégations et de mesures envisagées ; le déroulement précis d’une éventuelle enquête n’est pas encore clair.
Qu’est-ce que cela signifie ?
Dans une perspective dialectique à long terme, la fragilité inhérente des actifs dont la valeur repose sur leur proximité avec le pouvoir politique apparaît clairement. Les investisseurs dans ces jetons ne misent ni sur une technologie particulière ni sur une entreprise capable de générer des flux de trésorerie ; ils misent plutôt sur la popularité et l’influence durables d’une personnalité politique. Si le paysage politique change, la structure de la demande peut s’effondrer rapidement.
C’est pourquoi la différenciation structurelle est importante. À mesure que les actifs fondamentaux arrivent à maturité, la corrélation entre les récits politiques et leur valorisation peut s’affaiblir ; à l’inverse, pour les jetons fondés sur un récit, celui-ci peut rester le seul moteur de leur valeur.
Que faut-il surveiller à l’avenir ?
Le pouvoir de contrainte du Congrès lui permet de demander officiellement des documents et des témoignages à des entités privées. Cela pourrait entraîner un examen plus approfondi des structures financières qui sous-tendent ces entreprises. L’attention pourrait dépasser le cadre des jetons eux-mêmes et s’étendre à un réseau plus vaste de relations commerciales et politiques.
La principale inconnue est de savoir si cette pression réglementaire et juridique aura un effet durable sur la viabilité de ces entreprises ou si elle restera un phénomène cyclique lié à la configuration politique actuelle. Pour l’ensemble du marché des cryptomonnaies, l’issue permettra de déterminer dans quelle mesure le secteur peut dissocier ses infrastructures technologiques et financières fondamentales des actifs portés par des récits à forte connotation politique.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
#DemocratsWinBothChambers
#WCTCS9
#GateSquareTradingChallenge
repost-content-media
TRUMP-0,95%
MELANIA-2,90%
WLFI-0,16%
BTC-0,67%
ETH-1,26%
#IntelBeatsEarningsButStockPlunges
Intel dépasse les attentes, mais son action plonge — pourquoi cette performance n’a pas suffi
Intel a nettement dépassé les attentes au T3, mais son action s’est effondrée juste après : un cas classique de bons résultats face à un cours trop élevé.
Le dépassement des attentes
Le chiffre d’affaires du T3 s’est établi à 13.7 billion USD, en hausse de 3% sur un an, au-dessus des prévisions du marché, proches de 13.17 billion USD. Le BPA ajusté s’est élevé à 0.23 USD, bien au-dessus du consensus, proche de 0.02 USD, et nettement supérieur aux prévisions de Zacks
discovery
#IntelBeatsEarningsButStockPlunges
Intel dépasse les attentes, mais son action plonge : pourquoi ce dépassement n’a pas suffi
Au T3, Intel a nettement dépassé les attentes, et pourtant son action s’est effondrée juste après. Un cas classique de résultats solides face à un cours déjà trop élevé.
Le dépassement des attentes
Le chiffre d’affaires du T3 s’est établi à 13.7 billion USD, en hausse de 3% sur un an, au-dessus des prévisions du marché, proches de 13.17 billion USD. Le BPA ajusté s’est élevé à 0.23 USD, bien au-dessus du consensus, proche de 0.02 USD, et largement supérieur aux prévisions de Zacks, à 22 cents. Le résultat net GAAP est redevenu bénéficiaire, à 4.1 billion USD, contre une perte de 16.6 billion USD un an auparavant.
À la publication des résultats, l’action a d’abord bondi de 6% à 10% en après-Bourse, s’échangeant dans une fourchette de 37 à 41.38 USD, près d’un plus haut sur deux ans. Avant la chute, sa progression depuis le début de l’année atteignait 85% à 90%, dépassant largement celle du marché dans son ensemble et celle de nombreuses autres valeurs du secteur des semi-conducteurs. Bernstein a relevé son objectif de cours de 21 USD à 35 USD, tout en maintenant sa recommandation « Market Perform », signe que même les optimistes jugeaient le potentiel de hausse limité.
La chute
La cotation actuelle montre un net retournement. Au cours de clôture de la séance ordinaire du 30 octobre, le cours s’établit à 65.76 USD, après une ouverture à 68.36 USD, un plus haut à 68.77 USD et un plus bas à 63.20 USD. Le cours de clôture précédent était de 92.07 USD. La variation journalière est de -26.31 USD, soit -28.57%. Le rendement sur cinq jours est de -24.38%, sur un mois de -44.89% et sur six mois de -33.99%. Depuis le début de l’année, il reste à +78.21%, mais bien en dessous de son sommet.
Les cours au comptant en temps réel observés plus tôt dans la hausse étaient de 90.64 USD +1.18%, 90.72 USD -0.08%, 90.51 USD +0.46%, 90.45 USD +0.4%, 97.71 USD +0.17%, ce qui montre à quel point les positions étaient devenues encombrées au sommet avant la débandade.
Pourquoi un dépassement des attentes s’est-il transformé en plongeon ?
1. Qualité du dépassement. Une croissance de 3% est modeste. Le dépassement s’explique par la baisse des coûts de restructuration et une maîtrise stricte des coûts, et non par une envolée de la demande de puces pour l’IA. Dans un secteur où les activités Cloud de concurrents ont progressé de plus de 100% au cours du même trimestre, 3% paraît faible. 2. Valorisation. Après une hausse de 90% depuis le début de l’année, le marché attendait davantage qu’un dépassement dû à la maîtrise des coûts. Lorsque le cours de clôture précédent a atteint 92.07 USD, de nombreux détenteurs ont choisi de prendre leurs bénéfices. La chute jusqu’au plus bas de 63.20 USD montre que les investisseurs entrés tardivement ont été contraints de sortir. 3. Flux de trésorerie et dépenses. Le développement de l’activité de fonderie nécessite d’importantes dépenses d’investissement. La pression sur le flux de trésorerie disponible et les faibles marges de la division de fonderie ont maintenu les inquiétudes. Le BPA des douze derniers mois reste proche de -0.0589, les bénéfices ne sont donc pas encore stables. 4. Humeur du secteur. Lorsqu’une division Cloud affiche une croissance de 103%, mais que l’action de sa société mère chute de près de 10% et que sa capitalisation boursière perd plus de 480 billion USD en une journée, l’aversion au risque se propage. Intel, dont la croissance du chiffre d’affaires est plus lente, a été plus durement touché.
Que surveiller maintenant
Pour les traders, les niveaux sont clairs. Supports : le plus bas de 63.20 USD, puis le cours actuel de 65.76 USD, puis le cours d’ouverture de 68.36 USD. Une cassure de 63.20 USD avec un volume élevé ouvrirait la voie vers 58 à 60 USD. Résistances : le plus haut de 68.77 USD, puis la zone de cours au comptant précédente de 90.51 à 90.72 USD, et enfin le cours de clôture précédent de 92.07 USD. Pour renouer avec une tendance haussière, le cours doit clôturer au-dessus de 90.64 USD avec un volume important.
Les perspectives à long terme restent d’actualité : retour aux bénéfices, commandes pour l’activité de fonderie, soutien du gouvernement américain et contrats dans l’IA d’une valeur de 15 billion USD, cités dans des rapports récents. Mais avant de récompenser à nouveau une hausse de 90%, le marché veut des preuves d’une croissance des activités principales supérieure à un chiffre et d’une amélioration des marges dans la fonderie.
D’ici là, le marché reste dans une dynamique de hausse après les résultats, puis de repli. Les acheteurs doivent obtenir une clôture journalière au-dessus de la zone des précédents sommets ; les vendeurs gardent la main tant que le cours reste sous 68.77 USD.
#IntelBeatsEarningsButStockPlunges #ShareWeekly
repost-content-media
INTC-2,06%
  • 1
Perspectives techniques sur SOL : Solana passe sous les principales EMA alors que la pression vendeuse pousse le cours vers le support des 92 $

Solana s’échange actuellement autour de 95.07 $, sous une pression vendeuse renouvelée après avoir échoué à maintenir sa reprise en direction de la zone de résistance des 98.50–100 $. SOL a reculé par rapport à ses récents sommets et s’échange désormais sous les quatre principales EMA, ce qui indique que la dynamique à court terme est favorable aux vendeurs.

La zone de support immédiate se situe autour de 92.94 $, tandis que le RSI est tombé à 29.64,
asiftahsin
Perspectives techniques de SOL : Solana passe sous les principales MME alors que la pression vendeuse pousse le cours vers le support des 92 $
Solana se négocie actuellement autour de 95.07 $, et subit un regain de pression vendeuse après avoir échoué à maintenir sa reprise vers la zone de résistance des 98.50–100 $. SOL a reculé depuis ses récents sommets et se négocie désormais sous les quatre principales MME, ce qui indique que la dynamique à court terme a basculé en faveur des vendeurs.
La zone de support immédiate se situe autour de 92.94 $, tandis que le RSI est tombé à 29.64, ce qui montre que SOL approche de la zone de survente. Les acheteurs doivent reconquérir la zone de résistance des 97.06–100.06 $ pour améliorer les perspectives, tandis qu’une perte des 92.94 $ pourrait exposer des zones de support inférieures.
Structure des MME
* MME 20 : 102.11 $
* MME 50 : 104.18 $
* MME 100 : 100.06 $
* MME 200 : 98.23 $
SOL se négocie sous les quatre MME, ce qui indique une structure baissière à court terme.
La MME 200, proche de 98.23 $, constitue la première résistance importante liée aux moyennes mobiles. Au-dessus, la zone des 100.06–102.11 $ représente un autre obstacle majeur, suivie de la MME 50, proche de 104.18 $.
Une reprise durable au-dessus du regroupement des MME entre 100 et 104 $ serait nécessaire pour rétablir une dynamique haussière plus forte.
Niveaux de Fibonacci
D’après votre graphique :
* 0 : 61.72 $
* 0.236 : 106.02 $
* 0.382 : 134.88 $
* 0.5 : 157.48 $
* 0.618 : 180.09 $
* 0.786 : 212.26 $
* 1.0 : 253.25 $
SOL se négocie sous la zone de Fibonacci 0.236, proche de 106.02 $, ce qui montre que la reprise générale se heurte encore à une résistance importante.
Le premier objectif des acheteurs est de reconquérir le regroupement de MME à proximité. Un mouvement durable au-dessus de 106.02 $ fournirait un signal de reprise plus fort et pourrait ouvrir la voie vers des niveaux de Fibonacci supérieurs.
Scénario haussier
Si SOL se maintient au-dessus de la zone de support des 92.94 $ et que les acheteurs reprennent de l’élan, une reprise pourrait se développer vers :
- 97.06–98.23 $
- 100.06–102.11 $
- 104.18–106.02 $
- 108.62–109.84 $
- 112.58–114.35 $
- 117.68–121.96 $
Un mouvement durable au-dessus de 98.23 $ serait le premier signe d’une reprise à court terme. La reconquête de la zone des MME entre 100.06 et 104.18 $ renforcerait les perspectives haussières, tandis qu’une cassure au-dessus de 106.02 $ pourrait ouvrir la voie vers 112.58–117.68 $.
Scénario de repli
Si SOL ne parvient pas à reconquérir la zone de résistance des 97.06–100.06 $ et que la pression vendeuse se poursuit, surveillez les zones de support suivantes :
* 92.94 $
* 86.69 $
* 82.23 $
* 81.70 $
* 80.51–79.06 $
* 61.72 $ — base de Fibonacci générale
Une cassure nette sous 92.94 $ pourrait d’abord exposer la zone des 86.69 $. Si la pression vendeuse s’intensifie et que ce support cède, la zone des 82.23–80.51 $ pourrait devenir le prochain niveau important à la baisse.
Le niveau de 61.72 $ représente la base de Fibonacci générale, et non un objectif baissier immédiat.
Dynamique du RSI
* RSI : 29.64
* Moyenne du signal RSI : 36.74
Le RSI est passé sous 30, ce qui indique que SOL approche de la zone de survente. Il se négocie également sous sa moyenne de signal, confirmant que la dynamique baissière reste dominante.
Un retour au-dessus de 30–35 pourrait indiquer prématurément que la pression vendeuse s’atténue. Un mouvement durable au-dessus de 40–50 fournirait des signes plus probants d’amélioration de la dynamique.
Cependant, des conditions de survente ne garantissent pas à elles seules un retournement immédiat.
Structure du marché et liquidité
SOL s’est précédemment repris depuis son plus bas de juin, proche de 61.72 $, et a progressivement progressé, atteignant finalement la zone des 98.52–100 $ en octobre.
Cependant, le récent rejet a fait passer le cours sous le principal regroupement de MME et a affaibli la structure de reprise. Le marché teste désormais la capacité de la zone des 92.94 $ à attirer les acheteurs et à empêcher une nouvelle baisse.
La zone des 97.06–100.06 $ constitue une résistance importante que les acheteurs doivent reconquérir. Tant que SOL ne repasse pas au-dessus de cette zone, les vendeurs conservent l’avantage à court terme.
Une cassure confirmée sous 92.94 $ augmenterait le risque d’une correction plus profonde vers 86.69 $, voire 82.23 $.
Niveaux clés
Résistance
* 97.06–98.23 $
* 100.06–102.11 $
* 104.18–106.02 $
* 108.62–109.84 $
* 112.58–114.35 $
* 117.68–121.96 $
Support
* 92.94 $
* 86.69 $
* 82.23–81.70 $
* 80.51–79.06 $
* 61.72 $
Perspectives finales
SOL reste baissier à court terme tant qu’il se négocie sous la zone de résistance des 98.23–100.06 $. Le cours approche d’une zone de support importante, proche de 92.94 $, tandis que le RSI indique que la pression vendeuse est élevée.
Une reprise durable au-dessus de 100.06 $ pourrait ouvrir la voie vers 102.11–104.18 $, puis 106.02 $. À la baisse, une perte des 92.94 $ augmenterait le risque d’une correction plus profonde vers 86.69 $ et 82.23 $.
Biais : baissier sous 100.06 $ | Reprise au-dessus de 104.18 $ → 106.02 $ → 112.58 $
Analyse basée sur le graphique SOL/USDT en 1D daté du 1er novembre 2026. Il s’agit de scénarios techniques, et non de résultats garantis ni de conseils financiers.
$SOL ‌
repost-content-media
SOL-0,77%
🎃 ACTUALITÉ CRYPTO DU WEEK-END : LES OURS ONT TOUT PRIS, SAUF NOTRE PATIENCE ! 🐻📉
Quelle semaine ! 😱 Plus de 400,000 traders auraient été liquidés, et plus de $2.5 billion sont partis en fumée ! 💸🔥
Cette semaine, les ours ne se sont pas contentés de passer sur le marché. Ils ont emménagé, changé les serrures et commencé à demander un loyer ! 🐻🏠😂
Pendant ce temps, un vol majeur portant sur plus de $5 billion a accentué l’anxiété sur les marchés, tandis que les actions liées à l’IA ont subi une forte vague de ventes jeudi et vendredi. 📉💥 L’appétit pour le risque s’est affaibli, l’ince
Repanzal
🎃 ACTUALITÉS CRYPTO DU WEEK-END : LES OURS ONT TOUT PRIS, SAUF NOTRE PATIENCE ! 🐻📉
Quelle semaine ! 😱 Plus de 400,000 traders auraient été liquidés, et plus de $2.5 milliards sont partis en fumée ! 💸🔥
Cette semaine, les ours ne se sont pas contentés de faire un tour sur le marché. Ils ont emménagé, changé les serrures et commencé à réclamer un loyer ! 🐻🏠😂
Pendant ce temps, un important vol portant sur plus de $5 milliards a accentué l’anxiété des marchés, tandis que les actions liées à l’IA ont subi une forte vague de ventes jeudi et vendredi. 📉💥 L’appétit pour le risque s’est affaibli, l’incertitude a augmenté, et les marchés crypto comme traditionnels ont subi la pression.
❤️ Mais la vie ne se résume pas aux graphiques !
Derrière chaque bougie de marché, il y a une vraie personne qui affronte de vrais défis. Un trader a raconté que faire campagne lui avait donné mal au dos, tandis que la toux de son enfant, qui durait depuis un mois, avait évolué en pneumonie. Après avoir passé plusieurs jours à l’hôpital, il a enfin trouvé un peu de temps pour payer l’équipe avant de retourner s’occuper de son enfant. 🏥❤️
Souhaitons à ce petit bout un prompt rétablissement ! 🙏👶 Parfois, le marché n’est pas la seule chose qui met notre patience à l’épreuve.
₿ BTC : LA ZONE DE COMBAT ⚔️
Bitcoin est tombé dans la fourchette des $75,475–$78,425.
🔹 Si le BTC se maintient au-dessus de cette zone, les acheteurs pourraient tenter un rebond.
🔹 S’il passe sous la fourchette, une nouvelle baisse reste possible.
🔹 Surveillez l’évolution des prix et les volumes d’échange pour voir si les acheteurs reviennent.
⚠️ Ne partez pas du principe que chaque baisse marque le creux. Parfois, le marché propose une remise, et parfois, une remise supplémentaire sur la remise ! 😂📉
◆ ETH : LA PATIENCE PLUTÔT QUE LA PANIQUE 💎
Ethereum présente plusieurs zones de négociation sous son cours actuel, ce qui rend la gestion du risque essentielle.
📍 Une stratégie proposée consiste à accumuler progressivement de l’ETH au comptant autour de $2,300 ou moins, en envisageant des achats supplémentaires après chaque nouvelle baisse de $200.
Mais n’oubliez pas : il s’agit de niveaux d’entrée potentiels, pas de supports garantis.
💡 Gardez suffisamment de capital disponible au cas où la correction s’accentuerait. Ne transformez pas tout votre portefeuille en opération de sauvetage pour des bougies qui chutent ! 🕯️🆘
🟡 OR : LE CREUX SE CACHE-T-IL QUELQUE PART ? 🏆
L’or aurait atteint un nouveau plus bas pour 2026. Va-t-il se stabiliser ou continuer à baisser ?
👀 Surveillez l’ouverture des marchés lundi et les événements importants de la semaine prochaine :
📊 Données ADP sur l’emploi
📊 Rapport américain sur l’emploi non agricole
🗳️ Élections de mi-mandat aux États-Unis le 3 novembre
🌍 Évolutions autour du détroit d’Ormuz
Ces événements macroéconomiques pourraient influencer l’or, les actions et le sentiment sur les marchés crypto.
⚠️ Dans des marchés incertains, les indicateurs techniques peuvent envoyer des signaux trompeurs. Restez flexibles et ne vous accrochez pas à un objectif de prix !
📈 ACTIONS AMÉRICAINES : ATTENDRE LE PROCHAIN MOUVEMENT 🇺🇸
Les actions liées à l’IA ont subi une forte vague de ventes jeudi et vendredi. La réaction de lundi pourrait nous donner d’autres indices sur l’orientation du marché.
Pour l’instant, laissons au marché un peu de temps pour souffler. Même les graphiques méritent une journée de récupération ! 😂☕
🧠 MON GUIDE DE SURVIE DU WEEK-END
✅ Accumulez progressivement du BTC et de l’ETH au comptant en suivant un plan établi à l’avance.
✅ Gardez votre fonds d’urgence séparé de votre capital de trading.
✅ Évitez tout effet de levier excessif en période de volatilité extrême.
✅ Si vous négociez des contrats à terme, fixez un stop-loss clair et adaptez la taille de vos positions.
✅ Si vous ne pouvez pas maîtriser le risque, ne pas prendre position est aussi une décision de trading valable.
🚨 Personne ne connaît le creux exact. Le marché pourrait rebondir demain, le mois prochain ou bien plus tard. Aucun actif n’est assuré de se redresser selon le calendrier qui nous conviendrait.
❤️ UNE DERNIÈRE CHOSE
Espérons que le petit bout pourra bientôt sortir de l’hôpital, que la vie reprendra son cours normal et que le marché accordera un répit à tout le monde.
Les ours ont festoyé. 🐻🍽️
Les taureaux sont aux abonnés absents. 🐂🔍
Les traders liquidés cherchent leur argent. 💸😭
Et nous, les autres ? On fixe le graphique, on boit du café et on fait semblant de tout maîtriser ! ☕😂
Restez patients. Protégez votre capital. Et souvenez-vous : survivre au marché, c’est aussi une victoire. 💪💎
⚠ Commentaire personnel sur les marchés uniquement. Ceci ne constitue pas un conseil financier. Faites vos propres recherches et gérez les risques avec prudence.
#USStocks #MarketVolatility #BTC大跌 #ETHPullsBack
BTC-0,67%
ETH-1,26%
XAU+0,38%
ADP+0,49%
$ZRO se prépare à un mouvement prometteur !
Après plusieurs semaines de pression baissière, le graphique montre enfin des signes de vigueur.
Une nette sortie de la ligne de tendance baissière ouvre la voie à une nouvelle phase de hausse.
La récente poussée vers 1.88 $ suggère que les acheteurs se montrent plus agressifs.
La zone de 1.75 $ à 1.80 $ est désormais un niveau important à surveiller pour confirmer la poursuite de cette vigueur.
Si la demande reste forte, le cours pourrait tester 1.95 $ avant de viser la zone des 2.10 $.
La dynamique s’accélère, et les prochaines bougies de 4 h pour
MarcusCorvinus
$ZRO se prépare à un mouvement prometteur !
Après plusieurs semaines de pression baissière, le graphique montre enfin des signes de vigueur.
Une sortie nette de la ligne de tendance baissière a ouvert la voie à une nouvelle poussée haussière.
La récente hausse vers $1.88 laisse penser que les acheteurs deviennent plus agressifs.
La zone des $1.75–$1.80 est désormais un niveau important à surveiller pour confirmer la poursuite de la hausse.
Si la demande reste forte, le cours pourrait tester les $1.95 avant de tenter d’atteindre la zone des $2.10.
La dynamique s’accélère et les prochaines bougies de 4 h pourraient être cruciales.
$ZRO pourrait entrer dans une nouvelle phase haussière. Restez attentifs !
repost-content-media
ZRO-2,59%
$XRP LA CAPITALISATION BOURSIÈRE VIENT DE SUBIR UN REJET BRUTAL !
Sur le graphique en 15 minutes, la capitalisation boursière du XRP a grimpé vers 79.7B$ avant que les vendeurs ne brisent cet élan et ne la fassent passer sous les 79B$ !
Actuellement à 79.14B$ (-0.05 %), les acheteurs ripostent depuis la zone de demande des 78.85B$–78.95B$.
Au-dessus de 79B$ : reprise vers 79.4B$–79.5B$.
Sous 78.85B$ : une nouvelle vague de ventes pourrait suivre.
Les haussiers défendent le plancher, mais peuvent-ils reprendre le contrôle ?
LedgerBull
$XRP LA CAPITALISATION BOURSIÈRE VIENT D’ESSUYER UN REJET BRUTAL !
Sur le graphique en 15 minutes, la capitalisation boursière de XRP a grimpé jusqu’à 79.7B$ avant que les vendeurs ne brisent cet élan et la fassent passer sous les 79B$ !
Elle s’établit maintenant à 79.14B$ (-0.05 %), tandis que les acheteurs ripostent depuis la zone de demande comprise entre 78.85B$ et 78.95B$.
Si les 79B$ tiennent : reprise en direction de 79.4B$–79.5B$.
Si les 78.85B$ cèdent : une nouvelle vague de ventes pourrait suivre.
Les haussiers défendent le plancher, mais peuvent-ils reprendre le contrôle ?
repost-content-media
XRP-1,15%
L'Organisation des pays exportateurs de pétrole et ses alliés, connus sous le nom d'OPEP+, sont parvenus à un accord préliminaire visant à maintenir inchangés les objectifs de production pour décembre. Trois sources proches du dossier ont confirmé le principe à Reuters. La décision fait suite à une réunion virtuelle de sept membres clés, dont l'Arabie saoudite, la Russie, l'Irak, le Koweït, l'Algérie, le Kazakhstan et Oman. Lors de sa réunion du 4 octobre, le groupe avait déjà maintenu pour novembre les niveaux de production de septembre 2026.
Cette approche reflète l'importance que le groupe
User_any
L’Organisation des pays exportateurs de pétrole et ses alliés, connus sous le nom d’OPEP+, ont conclu un accord préliminaire visant à maintenir les objectifs de production inchangés pour décembre. Trois sources au fait du dossier ont confirmé à Reuters qu’un accord de principe avait été trouvé. Cette décision fait suite à une réunion virtuelle de sept membres clés : l’Arabie saoudite, la Russie, l’Irak, le Koweït, l’Algérie, le Kazakhstan et Oman. Le groupe avait déjà maintenu pour novembre les niveaux de production de septembre 2026 lors de sa réunion du 4 octobre.
Cette approche reflète l’importance que le groupe accorde à la stabilité du marché. Plusieurs membres produisent en dessous des quotas qui leur sont attribués en raison de perturbations au Moyen-Orient. Le trafic maritime dans le détroit d’Ormuz et la mer Rouge a été la cible d’attaques répétées, ce qui affecte les volumes exportés. Par ailleurs, une réduction volontaire distincte d’environ 2 millions de barils par jour reste en vigueur jusqu’à la fin de 2026. Les analystes soulignent que l’OPEP+ concentre désormais son attention sur les négociations relatives à la politique de production pour 2027. Le groupe entend achever l’examen de la capacité de production de chaque membre avant de fixer de nouveaux quotas.
Pour vous, la stabilité des objectifs de production peut influer sur les coûts du carburant et les anticipations d’inflation. Si l’offre reste limitée par les risques géopolitiques, les prix de l’énergie pourraient rester élevés. Si les perturbations s’atténuent, les pressions pourraient diminuer. Ces deux scénarios restent possibles. Les marchés suivent de près les discussions sur la politique de 2027 et la situation sécuritaire sur les principales routes maritimes. Je conserve mes positions et surveille le marché. Ceci ne constitue pas un conseil financier.
#Petrol #𝐎𝐈𝐋 #GateSquareHalloween
#ShareWeekly
repost-content-media
La baisse des valeurs technologiques américaines ces derniers mois signale non seulement une correction des prix, mais aussi un profond bouleversement de la structure du marché. Le facteur momentum TMT, un indicateur qui suit les valeurs des secteurs de la technologie, des médias et des télécommunications ayant enregistré les plus fortes hausses récemment, a chuté de 62 % par rapport à son sommet. Cette baisse est encore plus marquée que les pertes observées lors de l’éclatement de la bulle Internet en 2000 et de la crise financière mondiale de 2008.

Qu’est-ce qui explique cette baisse ?

Il
User_any
La baisse des valeurs technologiques américaines au cours des derniers mois signale non seulement une correction des cours, mais aussi un profond bouleversement de la structure du marché. Le facteur de momentum TMT, un indicateur qui suit les valeurs des secteurs de la technologie, des médias et des télécommunications ayant enregistré les plus fortes hausses récemment, a chuté de 62 % par rapport à son sommet. Cette baisse est encore plus marquée que les pertes observées lors de l’éclatement de la bulle Internet en 2000 et de la crise financière mondiale de 2008.
Qu’est-ce qui explique cette baisse ?
Cette situation n’a pas une cause unique. Au cours des deux dernières années, les investisseurs ont abordé la croissance du secteur de l’intelligence artificielle avec une grande confiance. Cependant, cet optimisme s’est accompagné d’un recours massif à l’emprunt. La dette sur marge sur les places boursières américaines a atteint des niveaux record. Les investisseurs ont souvent acheté des actions liées à l’IA à crédit. Lorsque les cours ont commencé à baisser, les sociétés de courtage ont exigé des garanties supplémentaires. Les investisseurs qui ne disposaient pas de liquidités ont été contraints de vendre d’autres actifs. Cela a accentué les ventes.
Qu’est-ce que cela signifie pour les investisseurs particuliers ?
Pour vous, l’essentiel dans ce processus n’est pas seulement de comprendre ce qui se passe, mais aussi de discerner ce qui ne se passe pas. Cette baisse ne signifie pas que l’IA est une supercherie. Toutefois, le marché s’interroge désormais sur le moment où les dépenses des entreprises dans cette technologie se traduiront par des bénéfices. Alors que la croissance des principaux secteurs d’activité ralentit pour des géants comme Alphabet, Amazon et Meta, les dépenses consacrées aux infrastructures d’IA continuent d’augmenter. Ce déséquilibre met la patience des investisseurs à l’épreuve.
Dans les mois à venir, les marchés voudront voir des retombées concrètes de ces dépenses des entreprises. Si celles-ci parviennent à préserver leur rentabilité, la confiance pourra se rétablir. Cependant, si les dépenses continuent d’augmenter plus vite que les revenus, les pressions pourraient perdurer. À ce stade, il sera important pour vous de réévaluer votre propre tolérance au risque et la répartition de votre portefeuille. De tels mouvements de marché nécessitent généralement une perspective à long terme.
Pensez-vous que cette baisse représente une occasion d’investir dans les valeurs technologiques ou le début d’un processus de réévaluation plus durable ?
Ceci ne constitue pas un conseil en investissement.
#TechStocks #Momentum #AI
$NAS100 $EURUSD $US30
repost-content-media
AMZN+0,45%
NAS100+0,00%
EURUSD+0,00%
US30+0,00%
  • 1
1. Des actions qui passent sous leur prix d’offre : un sentiment amer et familier

D’après les plus bas intrajournaliers du 30 octobre, les actions de catégorie C d’Alphabet ont chuté d’environ 32,5 % sous leur prix d’offre, tandis que celles de catégorie A ont reculé de 21,5 %. Les actions d’Intel ont baissé de 21,1 % sous leur prix d’offre, et celles de Meta ont perdu 2,4 %. Cela peut sembler n’être qu’un chiffre qui change sur un écran, mais cela peut déclencher un questionnement intérieur : un décalage entre le récit que vous aviez imaginé au moment où vous avez acheté l’action et son cour
User_any
1. Des actions qui passent sous leur prix d’émission : un sentiment amer et familier
D’après les plus bas intrajournaliers du 30 octobre, les actions de catégorie C d’Alphabet sont tombées à environ 32,5 % sous leur prix d’émission, tandis que celles de catégorie A ont reculé de 21,5 %. Les actions d’Intel ont chuté de 21,1 % sous leur prix d’émission, et celles de Meta ont baissé de 2,4 %. Cela peut sembler n’être qu’un chiffre qui fluctue à l’écran, mais cette situation peut déclencher un questionnement intérieur : un décalage entre le récit que vous imaginiez lorsque vous avez acheté l’action et son cours actuel.
Après tout, on achète rarement une action uniquement pour son graphique ; on l’achète parce qu’on croit en l’avenir de l’entreprise. Lorsque le cours passe sous le prix d’émission, une question se pose : « Pourquoi ai-je cru à cette histoire ? » Cette question résonne davantage en vous que sur l’écran de votre portefeuille.
2. La frontière ténue entre une « bonne entreprise » et une « bonne action »
La vague de ventes semble avoir été déclenchée par des revenus publicitaires liés aux recherches d’Alphabet inférieurs aux attentes, ainsi que par la révélation par Intel de problèmes d’approvisionnement concernant ses composants pour centres de données. Quant à Meta, des inquiétudes sont apparues : les investissements dans l’IA pourraient mettre plus de temps à générer des revenus que les dépenses ne s’accumulent ; à cela s’ajoute le projet de l’entreprise de vendre jusqu’à 60 milliards de dollars d’actions supplémentaires, qui fait peser un poids invisible sur le titre.
Pour l’investisseur individuel, cela rappelle qu’en dépit de la taille d’une entreprise ou de sa position dans son secteur, rien ne garantit l’évolution de son action à court terme. C’est précisément lors de journées comme celle-ci que la frontière ténue entre une « bonne entreprise » et une « bonne action » apparaît clairement.
3. La croissance doit-elle désormais s’autofinancer ? Au cours des neuf premiers mois de 2026, cinq grandes entreprises technologiques ont dépensé un total de 556.9 milliards de dollars dans les infrastructures d’IA ; sur la même période, leurs flux de trésorerie opérationnels cumulés se sont élevés à 542.9 milliards de dollars. Autrement dit, leurs dépenses ont dépassé les liquidités générées par leurs propres activités. Au troisième trimestre, les dépenses d’investissement d’Alphabet ont dépassé son flux de trésorerie opérationnel, faisant passer son flux de trésorerie disponible en territoire négatif ; de même, Meta a connu pour la première fois une pression aussi importante sur ses flux de trésorerie.
Pour les investisseurs, cela peut signifier que la croissance n’est plus autofinancée. L’entreprise doit désormais faire appel à des capitaux externes, que ce soit en empruntant ou en émettant de nouvelles actions. Cela ne signifie pas nécessairement qu’une entreprise est « mauvaise », mais indique que le financement de sa croissance évolue. Et lorsque le mode de financement change, la nature du risque associé change également.
4. Dilution des actions : une plus petite part du même gâteau
Lorsqu’une entreprise annonce une nouvelle émission d’actions, on retient souvent d’abord qu’elle « lève des capitaux ». Mais l’envers de la médaille, c’est la dilution des participations des actionnaires existants. À mesure que l’entreprise émet de nouvelles actions, chacune de celles que vous détenez représente une part plus petite du « gâteau » total de l’entreprise. Dans ce contexte, les émissions d’actions — comme celles d’Alphabet, à hauteur de 85 milliards de dollars, d’Intel, à hauteur de 23 milliards de dollars, et de Meta, à hauteur de 25 milliards de dollars — ne sont pas de simples annonces de « levées de fonds » ; elles impliquent aussi une redistribution de la valeur attribuable à chaque action.
Le projet de Meta de procéder à d’éventuelles émissions d’actions supplémentaires de 60 milliards de dollars — qui n’ont pas encore été vendues — peut également être considéré comme faisant partie de ce « fardeau invisible ». Pour l’investisseur individuel, la question est la suivante : « Suis-je associé à cette entreprise, ou est-ce que je ne fais que suivre les mouvements de son cours ? » Être associé à l’entreprise rappelle que la dilution fait aussi partie de votre propre parcours d’investissement.
5. Les flux de trésorerie de Meta : l’impression qu’« il ne reste plus d’argent dans les caisses »
Au cours du dernier trimestre, Meta a dépensé environ 34 milliards de dollars en bâtiments et en équipements, tandis que ses activités ont généré quelque 33 milliards de dollars de liquidités. Cette équation a fait passer le flux de trésorerie disponible de l’entreprise en territoire négatif pour la première fois depuis 2012. Parallèlement, les rachats d’actions ont presque cessé, et l’émission de nouvelles actions est entrée en jeu.
Cela ne signifie pas que « Meta est en train de faire faillite ». Toutefois, cela donne l’impression que l’entreprise, qui finançait autrefois sa croissance grâce aux liquidités générées par ses propres activités, dépend de plus en plus de capitaux externes. Ce changement amène les investisseurs à se demander quand la course entre le « rythme des dépenses » et le « rythme des revenus » finira par trouver un équilibre.
6. Au-delà des chiffres : est-on « arrivé trop tard », ou s’agit-il simplement d’une question de coûts ?
L’expérience des investisseurs dans des entreprises comme Alphabet, Meta et Intel suscite un sentiment familier : celui d’être « arrivé trop tard ». Pourtant, cette impression n’est pas toujours liée à l’évolution du cours de l’action ; elle tient parfois à l’absence de réponse à la question : « Quand de telles dépenses considérables seront-elles rentables ? »
L’idée que « la dilution des actions devient un coût supplémentaire de la frénésie de l’IA » n’est pas un conseil en investissement, mais une observation de la réalité actuelle. Et ce dont l’investisseur individuel a peut-être le plus besoin, c’est précisément d’un bilan lucide où les coûts sont transparents, plutôt que de récits portés par l’enthousiasme.
Pas un conseil financier ✔️ Faites vos propres recherches 🔎
repost-content-media
$XTIUSD ‌$XBRUSD ‌
1. Le ralentissement discret dans le détroit d’Ormuz
Au cours de la dernière semaine d’octobre, le flux quotidien de pétrole brut transitant par le détroit d’Ormuz est tombé à 7.3 millions de barils, soit plus de 40 % en dessous des niveaux d’avant-guerre. Alors que la moyenne du mois entier se situait autour de 11.1 millions de barils par jour, le recul observé durant cette dernière semaine soulève une question : s’agit-il d’une fluctuation temporaire ou du premier signe d’un changement de cap plus durable ? Pour l’investisseur individuel, la réponse à cette question tien
User_any
$XTIUSD ‌$XBRUSD ‌
1. Le ralentissement discret dans le détroit d’Ormuz
Au cours de la dernière semaine d’octobre, le flux quotidien de pétrole brut transitant par le détroit d’Ormuz est tombé à 7.3 millions de barils, soit plus de 40% en dessous des niveaux d’avant-guerre. Alors que la moyenne pour l’ensemble du mois tournait autour de 11.1 millions de barils par jour, la baisse observée cette dernière semaine soulève une question : s’agit-il d’une fluctuation temporaire ou du premier signe d’un changement de cap plus durable ? Pour l’investisseur individuel, la réponse à cette question tient moins aux lignes d’un graphique qu’à sa propre perception du risque.
2. Le Brent atteint $118 : « Cher, par rapport à quoi ? »
À la fin du mois d’octobre, le Brent a atteint $118, son plus haut niveau depuis avril, tandis que le WTI s’échangeait autour de $103. Ces chiffres à eux seuls ne suffisent pas à qualifier quelque chose de « cher » ou de « bon marché ». La vraie question est la suivante : le prix a-t-il atteint ce niveau en raison d’une contraction réelle de l’offre, ou parce que les préoccupations concernant l’avenir sont déjà intégrées dans les cours ? Cette distinction détermine la durée pendant laquelle vous pourriez conserver votre position.
3. L’écart entre le « risque de guerre » et l’« offre réelle »
Le trafic des pétroliers dans le détroit d’Ormuz ne s’est pas complètement interrompu au cours du mois ; il a même atteint 10.3 millions de barils par jour aussi tard qu’à la mi-mois. Autrement dit, au-delà de toute « perturbation » réelle, des frictions invisibles entrent en jeu, comme la hausse des coûts d’assurance et la modification des routes maritimes. Pour l’investisseur individuel, cette distinction est cruciale : une interruption physique de l’approvisionnement n’est pas la même chose qu’une hausse du coût de livraison de l’offre. Le second scénario fait grimper les prix, mais change la nature du récit.
4. Des bougies vertes sur le graphique et la question qu’elles soulèvent
Lorsque les bougies à l’écran deviennent vertes, vous pouvez avoir l’impression de « passer à côté ». Pourtant, derrière cette couleur verte se cache la réalité : le flux dans le détroit d’Ormuz est tombé à 7.3 millions de barils au cours de la dernière semaine, un chiffre qui met en évidence l’écart par rapport aux niveaux d’avant-guerre. Autrement dit, ce qui fait grimper les prix, ce n’est pas le sentiment que « tout va bien », mais plutôt la crainte que « quelque chose ne tourne pas rond ». Comprendre cette distinction peut changer votre façon de lire le graphique.
5. Le piège de la « volatilité à court terme »
Le fait que le flux soit passé de 10.3 millions de barils par jour à la mi-mois à 7.3 millions à la fin du mois illustre à quel point ces données peuvent être volatiles. Pour un investisseur individuel, cette volatilité présente deux types de risques : d’abord, tenter de discerner une tendance générale à partir des données d’une seule semaine ; ensuite, à l’inverse, passer à côté d’un changement structurel en supposant que « les choses finiront par revenir à la normale ». Trouver un équilibre entre ces deux risques demande bien plus de patience que la seule analyse technique.
6. Au-delà des chiffres : « Quelle est ma place dans cette histoire ? »
Alors que le Brent atteint $118, que le WTI se maintient autour de $103 et que le flux dans le détroit d’Ormuz tombe 40% en dessous des niveaux d’avant-guerre, lorsque tous ces chiffres apparaissent côte à côte à l’écran, en tant qu’investisseur, ils se résument à une seule question : quel est votre rôle dans cette histoire ? Cherchez-vous à prédire l’évolution des prix, ou à comprendre où en sont réellement l’offre et le risque ? La seconde approche est toujours moins palpitante, mais plus durable.
Faites vos propres recherches 🔎 Ceci ne constitue pas un conseil financier ✔️
repost-content-media
XTIUSD+0,00%
XBRUSD+0,00%
#BTC大跌 Une décision attendue, un souffle inattendu

Le dernier mercredi d’octobre a marqué un nouveau moment important pour le marché des cryptomonnaies. La Réserve fédérale a maintenu son taux directeur dans la fourchette de 3.75%–4% — un résultat que la plupart d’entre nous avaient déjà anticipé. Pourtant, l’aspect vraiment intéressant n’était pas la décision elle-même, mais plutôt les événements qui l’ont immédiatement précédée et suivie. Des heures passées devant nos écrans, à attendre une seule phrase... En réalité, nous n’attendions pas seulement un chiffre de taux d’intérêt ; nous atte
User_any
#BTC大跌 Une décision attendue, un souffle inattendu
Le dernier mercredi d’octobre a marqué un nouveau moment important pour le marché des cryptomonnaies. La Réserve fédérale a maintenu son taux directeur dans la fourchette de 3.75%–4% — un résultat auquel la plupart d’entre nous s’attendaient déjà. Pourtant, ce qui était vraiment intéressant, ce n’était pas la décision elle-même, mais plutôt les événements qui l’ont immédiatement précédée et suivie. Assis devant nos écrans pendant des heures, à attendre une seule phrase... En vérité, nous n’attendions pas seulement un chiffre de taux d’intérêt ; nous attendions un sentiment de certitude — une nouvelle qui nous permettrait de souffler. Le marché l’a ressenti lui aussi. Le Bitcoin a brièvement rebondi après l’annonce, avant de se stabiliser. Cet équilibre des chiffres reflète l’état intérieur actuel de beaucoup d’entre nous : nous ne cherchons pas forcément un grand mouvement ; nous avons simplement besoin de clarté.
Deux voix différentes autour de la même table : le débat au sein de la Fed
Le titre « Les taux restent inchangés », c’est ce que tout le monde a vu. Mais une histoire se déroule en arrière-plan : tandis que 10 membres ont choisi d’attendre, deux autres ont plaidé pour une hausse immédiate. La présence de ces deux voix dissidentes — même à un moment où la stabilité est l’objectif principal — révèle toute la diversité des points de vue au sein des dirigeants économiques. N’est-ce pas une dynamique que vous et moi connaissons au quotidien ? Une voix nous dit : « Reste calme, attends », tandis qu’une autre insiste : « Ne prends pas de retard. » Comme les gens, les marchés tentent de garder l’équilibre tout en écoutant ces deux voix intérieures contradictoires. Le comité a choisi de privilégier les données plutôt que les spéculations — comme le ferait un investisseur avisé.
Le poids de la phrase « L’inflation reste élevée »
La phrase la plus marquante de la déclaration de politique monétaire de la Fed était peut-être aussi la plus simple : l’inflation reste élevée. Cette déclaration a été faite dans une salle de réunion à Washington, mais ses répercussions se font sentir jusque dans les portefeuilles du monde entier. Tant que les taux d’intérêt restent élevés, le coût du placement de son argent dans des actifs « sûrs » augmente, tandis que l’appétit pour les actifs plus risqués est limité. Au fond, il ne s’agit pas seulement d’un taux donné ; c’est un dilemme concernant la destination des capitaux. Il convient toutefois de noter que le marché avait déjà intégré cette éventualité. Parfois, la plus grande surprise, c’est qu’il n’y en ait pas. Tous les regards se tournent désormais vers la réunion de décembre et les prochaines données sur l’inflation.
Cap sur décembre : le véritable agenda du marché dépasse le mois d’octobre
La décision d’octobre est intégrée dans les cours — alors, que se passe-t-il ensuite ? Les anticipations d’une hausse des taux d’intérêt lors de la réunion de décembre ont fortement augmenté sur les marchés à terme. Cela signifie que, dans les semaines à venir, les données les plus déterminantes seront publiées bien avant la date de la décision proprement dite. Chiffres de l’inflation, données sur l’emploi, rendements obligataires, indice du dollar : ce ne sont plus de simples bruits de fond ; chacun de ces indicateurs permet de prendre le pouls du marché. Cela nous rappelle une vérité classique, mais précieuse : l’essentiel ne réside pas dans une seule journée de décision, mais dans la série de données qui y conduisent. Pour l’investisseur particulier, la démarche la plus prudente consiste à se tenir informé sans se focaliser excessivement sur une seule donnée.
La posture du Bitcoin : un cours qui en dit peu, mais qui retient beaucoup l’attention
Après la décision, le Bitcoin a dépassé les $81,000, mais n’a pas réussi à se maintenir à ce niveau et est ensuite revenu vers ce seuil. Il ne s’est ni envolé ni effondré ; il a simplement marqué une pause pour réfléchir. J’en conclus que le marché — comme nous — est actuellement dans une phase d’attente. La pression vendeuse s’était intensifiée à l’approche de la décision ; l’annonce a apporté un soulagement temporaire, suivi d’une période de réflexion. Une évolution des prix neutre reflète, au fond, un sentiment neutre. Dans ces moments-là, plutôt que de réagir par des transactions impulsives et instinctives, il est bien plus utile de se demander : « Que me dit cette situation ? » Observer le calme prudent du marché en attendant davantage de clarté, c’est comprendre qu’il n’y a pas lieu de se précipiter.
Quand les taux d’intérêt parlent, le marché écoute : le langage secret des capitaux mondiaux
Imaginez la scène : 12 personnes entrent dans une pièce aux États-Unis et, à leur sortie, des millions de portefeuilles d’investissement à travers le monde évoluent dans la même direction. Lors de la réunion d’octobre, les taux d’intérêt sont restés inchangés — deux membres ayant exprimé leur désaccord — et le président de la Fed, Warsh, a souligné qu’ils avaient la responsabilité de lutter contre l’inflation, affirmant que la politique n’avait pas sa place à leur table. À long terme, ce message est rassurant ; après tout, ce que souhaite le plus tout investisseur, c’est que ceux qui fixent les règles restent fidèles à leurs engagements. Le marché des cryptomonnaies a interprété ce message de deux façons : comme un soulagement immédiat, mais aussi comme un appel à la prudence pour l’avenir. Notre tâche consiste à essayer de comprendre ce langage ; le marché ne cesse de crier, mais l’essentiel est de savoir en entendre les murmures.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
$EURUSD $US30 $NAS100 $BTC $XAU
#FedKeepsRatesSteady #USEarningsSeason #ETHPullsBack
repost-content-media
BTC-0,67%
EURUSD+0,06%
US30+0,38%
NAS100-0,07%
XAU+0,38%
Charger plus