#SimpleEarnUSDTLimitedTime11%APR
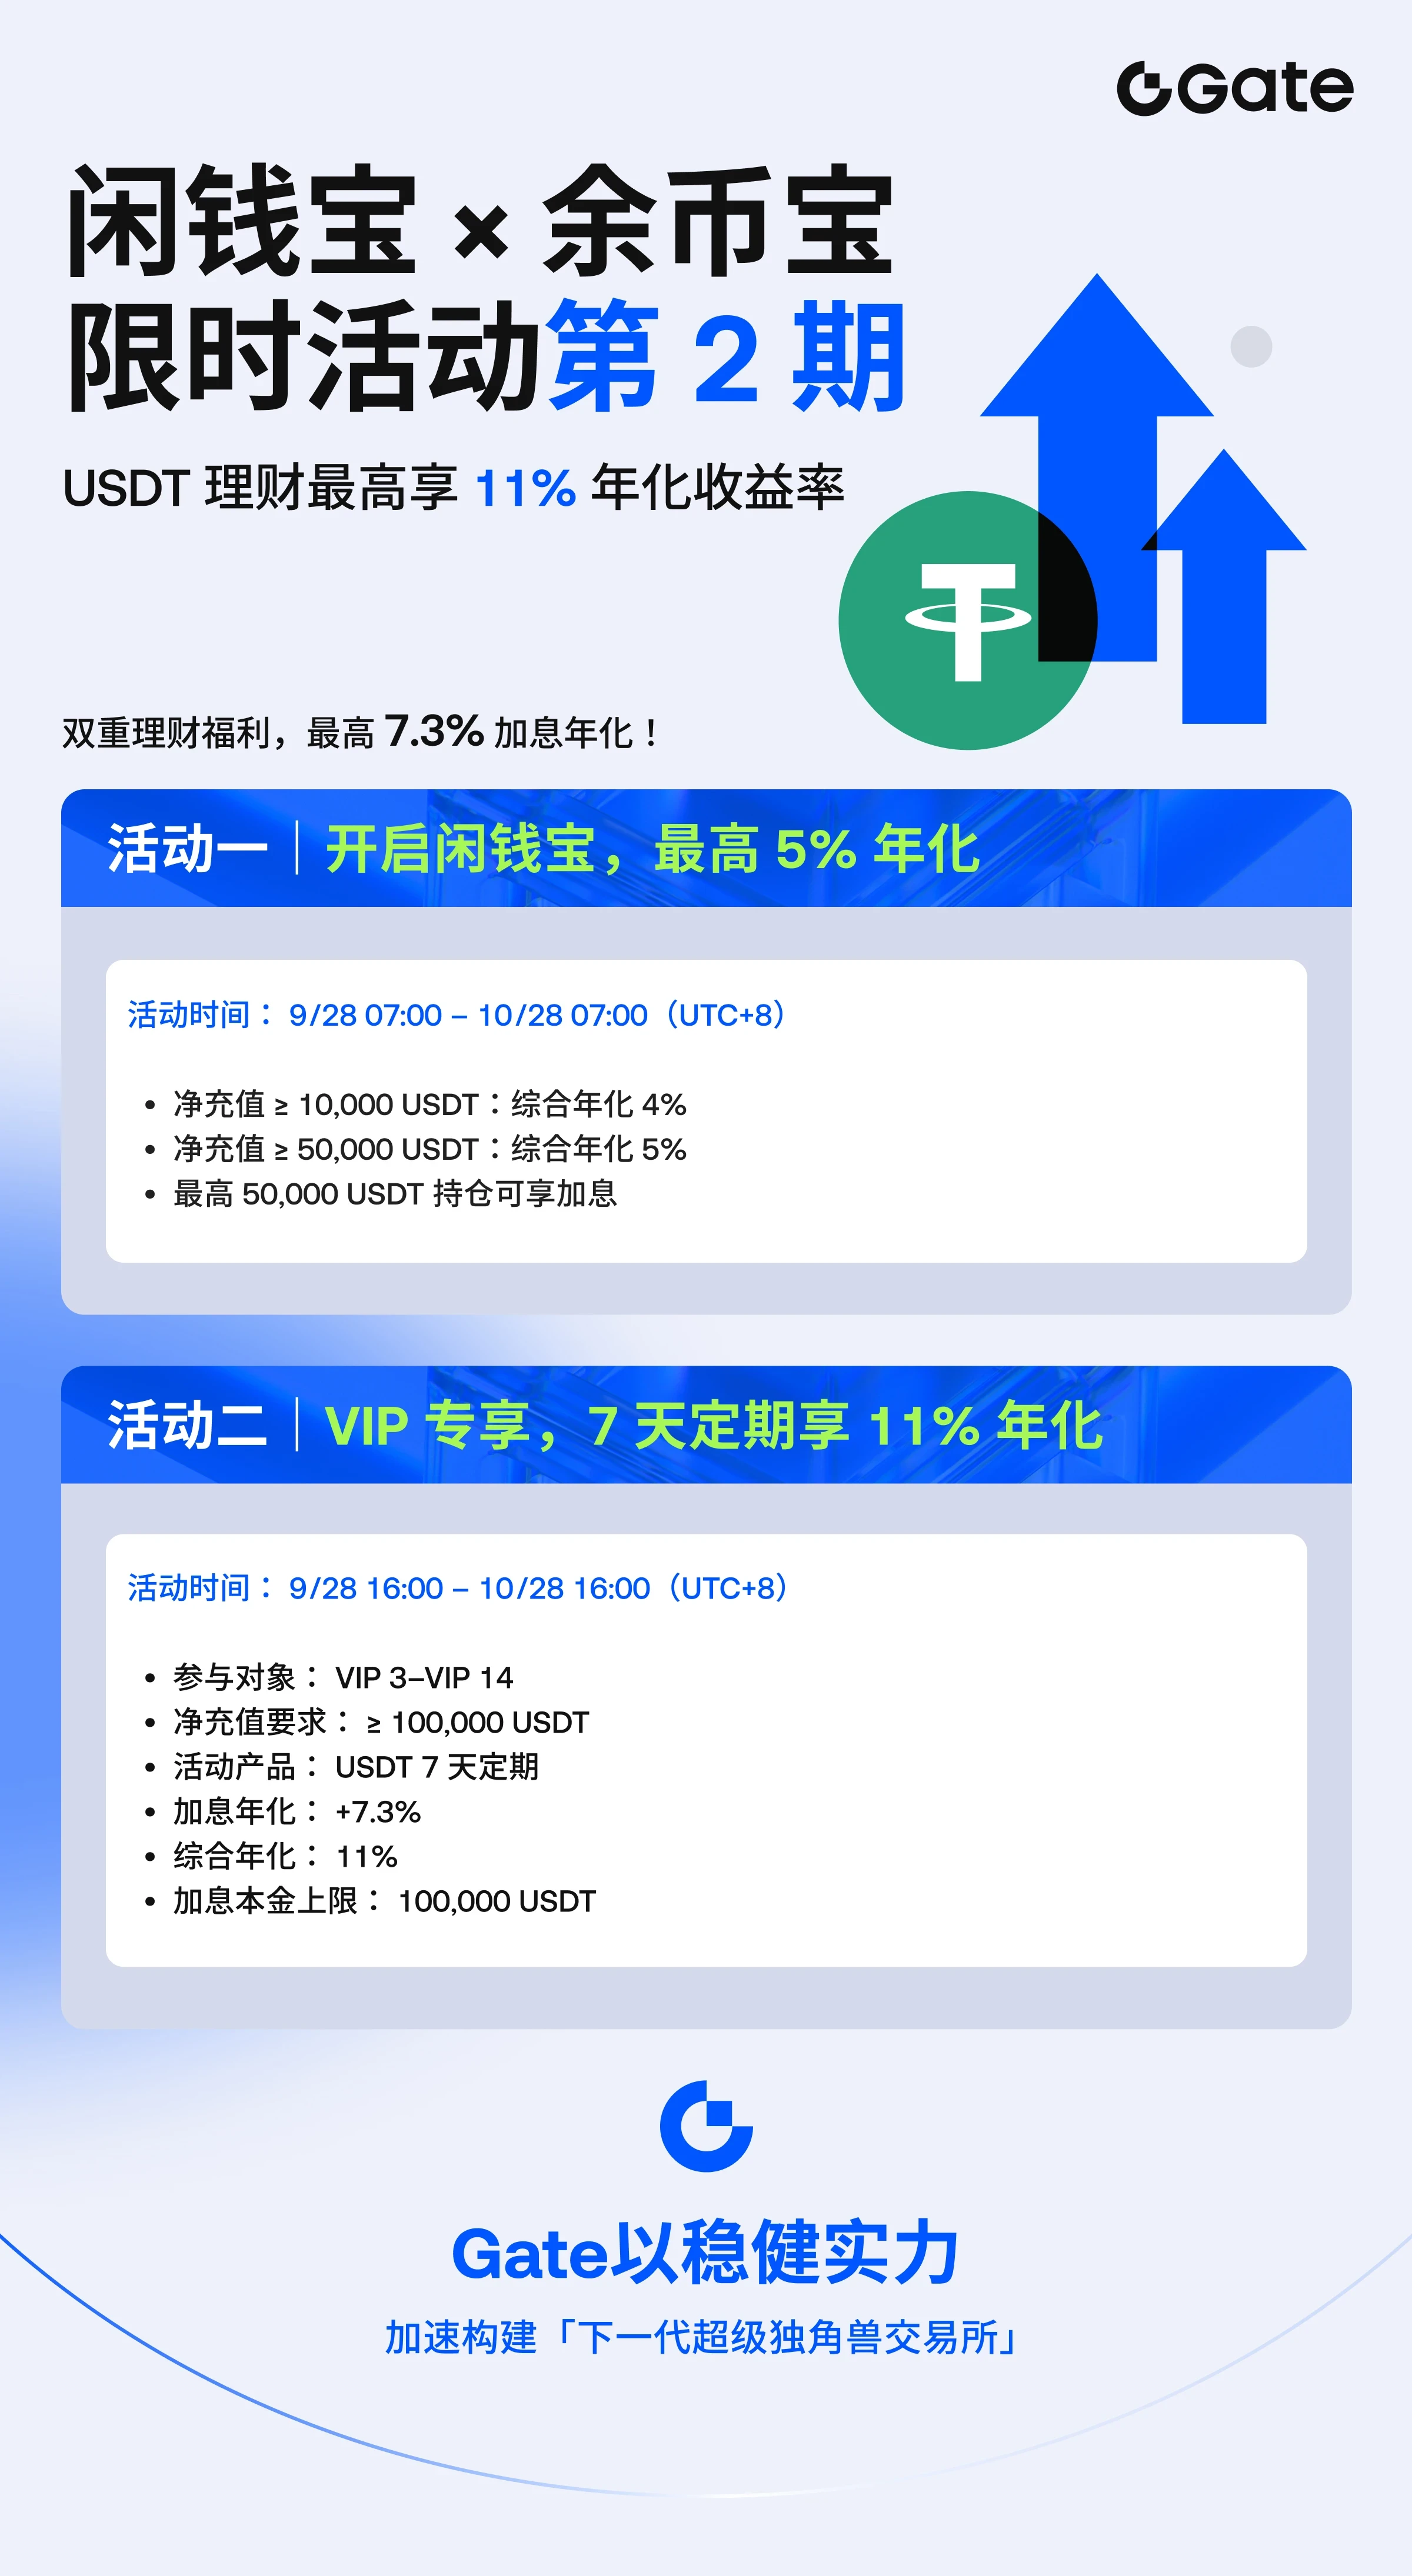
Un 11% TAE por tiempo limitado sobre USDT. Cuando veo un número así, hago dos cosas: echo cuentas y pregunto de dónde proviene el rendimiento. Después decido cuál de mis fondos, si alguno, puede acercarse siquiera a ello. Permíteme repasar mis tres categorías.
Las cuentas de 60 segundos (sencillas, sin capitalización)
1.000 USDT al 11% TAE son unos 110 USDT al año, lo que equivale aproximadamente a 0,30 USDT al día
Eso son unos 2,1 USDT a la semana y unos 9 USDT al mes
Si la parte de «tiempo limitado» dura solo unos días o una semana, la ganancia real sobre 1.000 USDT es de un par de dólares
No pretendo quitarle emoción. Pretendo dimensionarlo. El porcentaje parece grande, pero los dólares dependen de tres cosas: cuánto, durante cuánto tiempo y si existe un límite.
¿De dónde proviene el 11%?
La tasa de fondos federales está ahora entre el 3,75% y el 4,00%. Así que el 11% equivale aproximadamente a 2,7 veces la tasa del banco central. Ese rendimiento adicional tiene que salir de algún sitio: demanda de préstamos, una bonificación por tiempo limitado o un riesgo que todavía no he considerado. No digo que sea malo. Digo que un ahorrador inteligente conoce la fuente. Las promociones por tiempo limitado suelen significar un impulso temporal sobre una tasa base que se mueve con el mercado, así que el número destacado no es el número a largo plazo.
La letra pequeña que revisaría antes de tocarlo
No conozco los detalles de esta oferta, así que estas son mis preguntas, no afirmaciones:
¿El 11% es la tasa base o la base más una bonificación?
¿Existe un límite sobre la cantidad que cumple los requisitos?
¿Cuánto dura la promoción y qué ocurre después?
¿Es flexible (puedo retirar en cualquier momento) o queda bloqueado durante un plazo?
¿Cambia la tasa a diario?
Si no puedo responder a esto en 60 segundos, no me suscribo.
Categoría 1: Margen (este dinero nunca genera rendimiento)
Como operador de futuros, esta es la categoría que más importa. El dinero que respalda mis posiciones abiertas o que podría necesitar para añadir margen no entra en ningún producto, jamás. Una configuración perfecta no espera a una ventana de reembolso. Perder una buena entrada porque los fondos estaban bloqueados puede costar más que una semana de intereses. Regla: el dinero del margen se mantiene líquido.
Categoría 2: El colchón (la única categoría que usaría para esto)
Este es el efectivo que mantengo aparte para la volatilidad, por ejemplo alrededor del IPC del 14 de octubre y de la decisión de la Fed del 28 de octubre. De todos modos está ahí, así que dejarlo generar algo de rendimiento es de sentido común. Pero solo lo uso si es flexible, para poder retirarlo antes de un día importante. Un movimiento adverso del 1% en una posición de 1.000 USDT cuesta unos 10 USDT, más que el rendimiento de un mes. Por eso, el rendimiento del colchón es una bonificación, nunca un plan.
Categoría 3: Efectivo a largo plazo
Dinero que no planeo operar en absoluto. Aquí, un rendimiento decente sobre una stablecoin es razonable, siempre que entienda dos cosas: una stablecoin puede desviarse brevemente de su paridad durante un episodio de pánico, y cualquier producto en una plataforma conlleva el riesgo de esa plataforma. Distribuiría los fondos entre más de un lugar y no lo pondría todo en una sola cesta.
La conclusión sincera
Una tasa del 11% por tiempo limitado es un extra agradable, no una estrategia. El mejor uso es sencillo: poner una pequeña parte del dinero inactivo y flexible ahí, mantener el margen fuera, programar un recordatorio en el calendario para cuando termine la promoción y no dejar nunca que la tasa me tiente a asumir más riesgo de trading del que asumiría normalmente. El peor uso es mover el margen de trading ahí porque el porcentaje parece emocionante.
Mi revisión
Tranquilo, con posiciones ligeras, sin tocar el spot y manteniendo flexible el efectivo del colchón. No persigo un porcentaje; primero protejo mi capital de trading.
¿Cómo distribuyes tus USDT: margen, colchón o largo plazo?
$USDT