سكوير
متابعة
رائج
أخبار
نظرة عامة على المركز الشخصي

JOHAR09

vip
الطبقة القصوى 3
العمر 5.5سنة
لا يوجد محتوى حتى الآن
3.3k
متابعة
774
المتابعون
40.6k
أُعجب به
💰 تم توزيع مكافآت تعدين المحتوى على Gate Square (12 أكتوبر – 18 أكتوبر)
تم توزيع مكافآت تعدين المحتوى لهذا الأسبوع بالكامل.
تحقق من حسابك: الأصول → التداول الفوري.
انشر على Square مع وسوم أزواج التداول أو بطاقات التداول — واكسب استردادًا يصل إلى 60% من الرسوم عندما يتداول المستخدمون عبر محتواك. واصل الإبداع واربح المزيد.
تحقق هنا: https://www.gate.com/social-mining-commission
تفاصيل الفعالية: https://www.gate.com/announcements/article/49475
‍#ContentMining #GateQ3ReportReleased
Gate_Square
💰 توزيع مكافآت تعدين المحتوى على Gate Square (12 أكتوبر – 18 أكتوبر)
وُزّعت مكافآت تعدين المحتوى لهذا الأسبوع بالكامل.
تحقّق من حسابك: الأصول → التداول الفوري.
انشر على Square مع وسوم أزواج التداول أو بطاقات التداول — واكسب استرداداً للرسوم يصل إلى 60% عندما يتداول المستخدمون عبر محتواك. واصل الإبداع واكسب المزيد.
تحقّق هنا: https://www.gate.com/social-mining-commission
تفاصيل الفعالية: https://www.gate.com/announcements/article/49475
‍#ContentMining
repost-content-media
  • 1
#USEarningsSeason
دعوني أبدأ بصورة السوق الخام، لأنها تخبرنا بالكثير بالفعل. أغلقت إنفيديا عند نحو 211.17 دولارًا، منخفضةً بنحو 0.60% خلال اليوم، مع تداول نحو 62.4 مليون سهم وبلوغ قيمة التداول اليومية قرابة 13.2 مليار دولار. وأغلقت مايكروسوفت عند نحو 524.54 دولارًا، مرتفعةً بنحو 0.56%، مع تداول نحو 9.9 مليون سهم وبلوغ قيمة التداول قرابة 5.2 مليار دولار. وأغلقت أبل عند نحو 347.61 دولارًا، منخفضةً بنحو 0.17%، مع تداول نحو 30.7 مليون سهم وبلوغ قيمة التداول قرابة 10.7 مليار دولار. وأغلقت ألفابت عند نحو 321.14 دولارًا، منخفضةً بنحو 1.21%، مع تداول نحو 13.7 مليون سهم وبلوغ قيمة التداول قرابة 4.4 مل
CryptoMacbook
#USEarningsSeason
دعوني أبدأ بصورة السوق الخام، لأنها تخبرنا بالكثير بالفعل. أغلقت إنفيديا عند نحو 211.17 دولار، منخفضةً بنحو 0.60 بالمئة خلال اليوم، مع تداول نحو 62.4 مليون سهم وبلوغ قيمة التداول اليومية قرابة 13.2 مليار دولار. وأغلقت مايكروسوفت عند نحو 524.54 دولار، مرتفعةً بنحو 0.56 بالمئة، مع تداول نحو 9.9 مليون سهم وبلوغ قيمة التداول قرابة 5.2 مليار دولار. وأغلقت آبل عند نحو 347.61 دولار، منخفضةً بنحو 0.17 بالمئة، مع تداول نحو 30.7 مليون سهم وبلوغ قيمة التداول قرابة 10.7 مليار دولار. وأغلقت ألفابت عند نحو 321.14 دولار، منخفضةً بنحو 1.21 بالمئة، مع تداول نحو 13.7 مليون سهم وبلوغ قيمة التداول قرابة 4.4 مليار دولار. وأغلق سهم أمازون عند نحو 248.71 دولار، منخفضًا بنحو 0.97 بالمئة، مع تداول نحو 19.9 مليون سهم وبلوغ قيمة التداول قرابة 4.9 مليار دولار. وأغلقت تسلا عند نحو 372.45 دولار، منخفضةً بنحو 0.62 بالمئة، مع تداول نحو 31.9 مليون سهم وبلوغ قيمة التداول قرابة 11.9 مليار دولار. وأغلقت ميتا عند نحو 640.19 دولار، منخفضةً بنحو 1.01 بالمئة، مع تداول نحو 12.4 مليون سهم وبلوغ قيمة التداول قرابة 8.0 مليارات دولار. هذه هي الأرقام الفعلية التي تقود نقاش اليوم.
تُعد أرقام حجم التداول وقيمته أقرب ما لدينا إلى خريطة للسيولة، وهي مذهلة لدى المجموعة بأكملها. فقد جرى تداول أكثر من 62 مليون سهم من إنفيديا في جلسة واحدة، وبلغت قيمة التداول نحو 13.2 مليار دولار، وهي أكبر قيمة تداول بالدولار بين هذه المجموعة. وجرى تداول نحو 31.9 مليون سهم من تسلا، ونحو 30.7 مليونًا من آبل، ونحو 19.9 مليونًا من أمازون، ما يشير إلى أن اهتمام المستثمرين الأفراد لا يزال أكبر في الشركات الموجهة للمستهلكين. في المقابل، جرى تداول عدد أقل من الأسهم في مايكروسوفت وألفابت وميتا، لكنها سجلت مع ذلك قيم تداول بمليارات الدولارات، ما يعني أنها أسهم تهيمن عليها المؤسسات ويكون معدل دوران أسهمها الحرة منخفضًا. والسيولة مهمة هنا لأنها تحدد مدى سهولة بناء مركز كبير أو الخروج منه من دون تحريك السعر، كما تؤثر مباشرةً في مخاطر التداول حول موعد إعلان الأرباح. ومن هذا المنطلق، تتمتع إنفيديا وتسلا بأعمق سيولة، في حين أن قيمة التداول الأقل نسبيًا في ألفابت تجعل تحركات سعرها أكثر حساسية لتدفق الأوامر.
ويُعد فارق سعري العرض والطلب إشارة أخرى إلى السيولة، وهو ضيق في جميع الأسهم، كما هو متوقع من أسهم الشركات العملاقة. بلغ الفارق في إنفيديا نحو 4 نقاط أساس، وفي آبل نحو 4، وفي ألفابت قرابة 4، وفي مايكروسوفت نحو 7، بينما كان أوسع في أمازون، إذ بلغ قرابة 12 نقطة أساس، ونحو 8 في تسلا. هذه أسواق ذات فروق ضيقة جدًا، ما يعني انخفاض تكاليف المعاملات وقدرتها على استيعاب أحجام كبيرة. عندما أقول إن السهم يتمتع بالسيولة، فهذا ما أعنيه، وهذا مهم لأن الأطروحة لا تكون جيدة إلا بقدر قدرتك على التصرف بناءً عليها. ففي سهم ذي فروق ضيقة وحجم تداول عميق، يمكنك بناء مركز مبكرًا وتعديله بسرعة والخروج من دون تنازلات كبيرة. وهذه بالضبط البيئة التي توفرها أسهم التكنولوجيا الكبرى حاليًا، ما يجعلها ساحة جذابة للتعبير عن رأي استثماري راسخ.
والآن دعوني ألقي نظرة أقرب على إنفيديا، لأنها السهم الذي أتمتع بأعلى درجة من القناعة تجاهه. أغلقت عند نحو 211 دولار، منخفضةً بنسبة متواضعة بلغت 0.60 بالمئة، ولا نرى في الرسم البياني في هذه اللحظة أي شيء درامي، وهذا بحد ذاته أمر لافت بالنظر إلى حجم الاهتمام الذي تحظى به. يشير النطاق اليومي للسعر وحجم التداول الضخم إلى أن السوق لا يزال يعيد تسعير السهم بنشاط مع اقتراب موسم إعلان الأرباح. ولا يغير أي من ذلك الصورة الأساسية. تقع إنفيديا في صميم التوسع في الذكاء الاصطناعي، إذ تبيع المسرّعات ومعدات الشبكات والبرمجيات التي يحتاج إليها كل مشغل رئيسي لمراكز البيانات. وقد كان نمو إيراداتها استثنائيًا لأنها تستفيد من أكبر توسع في البنية التحتية خلال هذا العقد، ولا تظهر أي مؤشرات على تراجع الطلب على القدرة الحاسوبية.
لا يعود تفاؤلي الأكبر بإنفيديا إلى أنها أرخص الأسهم أو إلى أن مخططها البياني يبدو مثاليًا. بل إلى أن قدرتها على تحقيق الأرباح حقيقية وواضحة ومتنامية، وأن السوق لا يزال يحاول استيعاب المدى الذي يمكن أن تبلغه. يبدو تقييم السهم مرتفعًا بالقيمة المطلقة، لكن عند مقارنة السعر الذي تدفعه بمعدل نمو الأرباح المركبة، يصبح مضاعف التقييم أكثر معقولية بكثير. وهذا هو الانضباط الأساسي. ينظر معظم المستثمرين إلى ارتفاع نسبة السعر إلى الأرباح ويتوقفون عن التفكير، لكن المهم هو العلاقة بين السعر والنمو. وعلى هذا الأساس، لا تزال إنفيديا تقدم واحدة من أكثر الفرص جاذبية من حيث المخاطر إلى العائد بين الشركات العملاقة، حتى بعد ارتفاعها لفترة طويلة.
وأريد أن أكون صريحًا بشأن المخاطر أيضًا، لأن الحالة التفاؤلية التي لا تتضمن مخاطر ليست تحليلًا حقيقيًا. وأكبر خطر يواجه إنفيديا هو تباطؤ التوسع في البنية التحتية. فإذا قرر كبار مزودي الخدمات السحابية أنهم بنوا سعة تفوق حاجتهم، أو إذا استغرق ظهور عوائد الإنفاق على الذكاء الاصطناعي وقتًا أطول من المتوقع، فقد يضعف الطلب على المسرّعات، وستشعر إنفيديا بذلك فورًا لأن إيراداتها تتركز في هذا القطاع. وهناك أيضًا منافسة متزايدة، وسيحاول بعض العملاء تقليل اعتمادهم على مورد واحد. وقد يؤدي أي من هذه العوامل إلى انخفاض مضاعف التقييم حتى لو ظل النشاط الأساسي قويًا. لذلك أرى أن إنفيديا صاحبة أقوى قصة في المجموعة، لا أنها أصل خالٍ من المخاطر، وأدرك أنها قد تتسم بالتقلب حول موعد إعلان الأرباح.
تدعم البيانات فكرة أن إنفيديا هي السهم الأعلى بيتا في المجموعة. فهي تتحرك بانتظام أكثر من الأسهم الأخرى استجابةً للأخبار ذاتها، كما يؤكد حجم تداولها وقيمته أن السوق بأكمله يراقبها. وهذا سلاح ذو حدين. فهو يعني أن المكاسب قد تكون حادة عندما يتحول التفاؤل، لكنه يعني أيضًا أن الخسائر قد تكون حادة بالقدر نفسه عندما تتغير التوقعات. ولهذا لا أوصي بشراء مركز كبير في اليوم السابق لإعلان النتائج من دون خطة. والأحكم هو تحديد حجم المركز بحيث لا تجبرك نتيجة سيئة على التخلي عن رؤية طويلة الأجل، مع تكوين فكرة واضحة عما قد يجعل الأطروحة خاطئة. فالانضباط أهم من التنبؤ هنا.
ومن بين الأسهم الأخرى، أميل أكثر إلى مايكروسوفت باعتبارها وسيلة أقل تقلبًا للاستثمار في الموضوع نفسه. أغلقت مايكروسوفت عند نحو 524 دولار، مرتفعةً بنحو 0.56 بالمئة، وكان حجم تداولها منخفضًا نسبيًا، وهو أمر معتاد لسهم تملكه المؤسسات في معظمه. وتكمن ميزة مايكروسوفت في أن أدوات الذكاء الاصطناعي لديها مدمجة بالفعل في منتجات يستخدمها الناس يوميًا، بما يشمل نظام التشغيل وحزمة البرامج المكتبية والخدمات السحابية، لذا فإن الطريق من الاستثمار إلى الإيرادات مباشر. وهذا يمنحها ملف مخاطر مختلفًا تمامًا عن إنفيديا. فهي أقل قدرة على تحقيق مكاسب انفجارية، لكنها أيضًا أقل هشاشة، وبالنسبة إلى كثير من المستثمرين، تمثل حيازة أساسية أكثر راحة. لو اضطررت للاختيار بين امتلاك شركة متخصصة بحتة ذات أكبر إمكانات صعود، وامتلاك منصة تتمتع بأكبر قدر من الاستقرار، لاخترت امتلاكهما معًا، لكن السؤال يفرض الاختيار، وعلى أساس القناعة تتقدم إنفيديا بفارق طفيف.
ألفابت هي الشركة التي أجدها الأكثر إثارة للاهتمام، لكنها أيضًا الأكثر إثارةً للشكوك. أغلقت عند نحو 321 دولار، منخفضةً بنحو 1.21 بالمئة، وكانت أضعف تحركات المجموعة خلال اليوم، كما سجلت أقل قيمة تداول بين الشركات العملاقة. ويتمثل السؤال الأساسي بشأن ألفابت في ما إذا كان الذكاء الاصطناعي سيغير اقتصاديات البحث. فإذا بدأ المستخدمون يحصلون على إجابات مباشرة من أنظمة الذكاء الاصطناعي بدلًا من النقر للوصول إلى المواقع الإلكترونية، فسيكون هناك خطر يهدد نموذج الإعلانات الذي يدر معظم إيرادات الشركة. وهذا التهديد ليس وشيكًا، وتستثمر ألفابت بقوة للدفاع عن موقعها، لكنه يضيف طبقة من عدم اليقين لا أواجهها مع إنفيديا أو مايكروسوفت. كما أن ضيق الفارق وانخفاض حجم التداول نسبيًا يعنيان أن سعر السهم قد يكون أكثر حساسية لتقلبات المعنويات.
أغلقت آبل عند نحو 347 دولار، منخفضةً قليلًا، وهي الشركة التي أجد صعوبة أكبر في ربطها بسردية الذكاء الاصطناعي. لدى آبل قاعدة أجهزة مثبتة ضخمة وعلامة تجارية قوية، كما أنها قادرة على تقديم ميزات الذكاء الاصطناعي لمئات الملايين من الأجهزة، الأمر الذي قد يحفز دورة ترقية إذا كانت تلك الميزات جذابة بما يكفي. لكن آبل لا تزال تعتمد بدرجة أكبر على مبيعات وحدات الأجهزة، كما أنها أكثر تحفظًا في الحديث عن استراتيجيتها في مجال الذكاء الاصطناعي. وأقدّر آبل بوصفها شركة عالية الجودة قادرة على تنمية الأرباح بمرور الوقت، لكنها ليست خياري الأول لهذا السؤال تحديدًا، لأن إيراداتها من الذكاء الاصطناعي يصعب تمييزها في أرقام المدى القريب. أما أمازون وتسلا فتختتمان المجموعة بسيولة قوية، لكن قصتيهما أقل ارتباطًا بدورة القدرة الحاسوبية للذكاء الاصطناعي التي تقود موسم الأرباح الحالي.
ثمة نقطة عملية مهمة تربط كل ذلك، وهي أن رد فعل السعر على أي تقرير منفرد ليس مؤشرًا واضحًا. فالسوق كان يتداول هذه الأسهم بالفعل وفق توقعات وُضعت قبل صدور الأرقام، لذا قد يؤدي تقرير جيد إلى رد فعل سلبي إذا كان السوق يأمل في نتائج أفضل. ولهذا أهتم بالتوجيهات والرؤية المستقبلية أكثر من اهتمامي بما إذا كانت الأرقام الرئيسية قد تجاوزت التوقعات أو أخفقت في بلوغها.
إذًا، للإجابة عن السؤال مباشرةً، أنا الأكثر تفاؤلًا بشأن إنفيديا، ويستند هذا القرار إلى ثلاثة ركائز. أولًا، إن قدرتها على تحقيق الأرباح حقيقية وواضحة، وإيراداتها وحجم تداولها يفوقان بكثير ما لدى معظم الشركات النظيرة.
دعوني أختم بإطار عمل بدلًا من صفقة واحدة. انظروا إلى السعر ونسبة التغير، لكن اسألوا دائمًا عن سبب تحركه.
وأود أيضًا أن أشير إلى أن هذا التحليل رأي تقديري، وليس ضمانًا. فالأسواق لا يمكن التنبؤ بها، وكل مركز ينطوي على مخاطر، لذا أشجع كل من يقرأ هذا على إجراء أبحاثه الخاصة وتحديد أحجام مراكزه بما يتناسب مع قدرته على تحمل التقلبات.
$NVDA ‌#USEarningsSeason #DYOR @Gate_Square
repost-content-media
أطلقت Gate الإصدار السادس من البحث عن كنز ETF. خلال الحملة، تداول صناديق ETF وأكمل المهام المحددة لتحصل على فرص سحب للفوز بمكافآت تشمل USDT وBTC5L وأموال تجريبية لصناديق ETF وقسائم استرداد رسوم ETF. أكمل مهام التداول المتقدمة لتتقاسم مجموعة جوائز بقيمة 30,000 USDT. https://www.gate.com/campaigns/6738?ch=8952&ref=VLARBF1YAG&ref_type=132&utm_cmp=2N7cbc5Y
#USEarningsSeason #GateWCTCS9GlobalTradingCompetition #USConsumerSentimentNearRecordLow #GateQ3ReportReleased #SpotGoldFallsBelow$4000
BTC5L%⁦3.32⁩-
#USEarningsSeason
من أواخر أكتوبر وحتى نوفمبر، تدخل الأسهم الأمريكية موسمًا حافلًا بإعلانات الأرباح. وستعلن شركات التكنولوجيا العملاقة، بما فيها Tesla وMicrosoft وAlphabet وAmazon وApple وNvidia، نتائجها تباعًا. وستكون قدرة استثمارات الذكاء الاصطناعي على تحقيق عوائد، واستمرار نمو أعمال الحوسبة السحابية، والتغيرات المحتملة في توقعات السوق، عوامل رئيسية تؤثر في اتجاهات أسعار الأسهم.
TSLA%⁦3.57⁩+
MSFT%⁦0.25⁩+
AMZN%⁦1.65⁩+
AAPL%⁦0.63⁩+
NVDA%⁦1.21⁩+
CryptoEye
#GateSquareNewCreatorProgram
قد تفتح منشورتك الأولى الباب أمام فرص أكبر — انضم إلى برنامج المبدعين الجدد في Gate Square!
في عالم Web3، تعود الفرص بالنفع على من يشاركون المعرفة، ويصنعون القيمة، ويبنون الثقة مع المجتمع. تهيئ Gate Square مساحة حافلة بالحماس، يستطيع فيها المبدعون الجدد تحويل رؤاهم عن السوق وتجاربهم في التداول وأفكارهم الأصلية إلى فرص للتقدير والمكافآت.
🔥 تبدأ رحلة المبدعين الجدد من هنا
صُمم برنامج المبدعين الجدد في Gate Square لتشجيع المحتوى الأصلي والنقاشات الهادفة والمشاركة المستمرة. سواء أكنت تحلل Bitcoin، أو تتابع Ethereum، أو تستكشف العملات البديلة الناشئة، أو تدرس اتجاهات سوق الأسهم، أو تشارك دروسك الشخصية في التداول، فإن وجهة نظرك قد تسهم في بناء مجتمع تداول أقوى.
🎁 ما الذي يجعل هذا البرنامج مميزًا؟
وفقًا للإعلان الرسمي من Gate عن حملة أكتوبر، يقدم البرنامج إجمالي مكافآت بقيمة 15,000 USDT مقابل إنشاء المحتوى، إلى جانب منتجات تحمل العلامة التجارية وفرص لزيادة الانتشار.
🏆 مكافآت المنشور الأول: يمكن للمبدعين الجدد المؤهلين الحصول على حزمة مكافآت مفاجئة عند نشر أول منشور أصلي مستوفٍ للشروط. وقد تشمل المكافآت 3 USDT، أو رموزًا بقيمة 1 USDT، أو قسائم تجربة مراكز تصل قيمتها إلى 10 USDT.
📈 مكافآت المحتوى اليومي عالي الجودة: يُختار يوميًا ثلاثة مبدعين جدد متميزين، ويحصل كل منهم على قسيمة تجربة مراكز بقيمة 100 USDT. وقد يحصل المبدعون المؤهلون أيضًا على إعجابات وتعليقات رسمية، وترشيحات مميزة، وظهور في لوحة المتصدرين.
💎 مكافآت الإبداع المستمر: يمكن للمبدعين الذين ينشرون بانتظام التأهل للوحة المتصدرين الخاصة بالاستمرارية. وتشمل المكافآت، بحسب الترتيب ومتطلبات النشر، قسائم تجربة مراكز ومنتجات حصرية من Gate.
🌟 أكثر من مجرد نشر المنشورات
تكمن الفرصة الحقيقية في بناء المصداقية من خلال محتوى قيّم. فبدلًا من مجرد تكرار عناوين أخبار السوق، اشرح ما حدث، ولماذا يهم، وما مستويات الأسعار التي ينبغي للمتداولين مراقبتها، وما المخاطر التي قد تغير التوقعات.
ينبغي للمنشور عالي الجودة أن يقدم رؤى، لا معلومات فحسب. ويمكن للتحليل الأصلي والكتابة الواضحة والبيانات ذات الصلة والتفاعل الصادق مع المجتمع أن تساعد محتواك على التميز.
📊 استراتيجيتي لإنشاء محتوى أفضل
أؤمن بأن على المبدعين الناجحين التركيز على ثلاثة مبادئ أساسية:
الأصالة: شارك تفسيرك الخاص لتطورات السوق بدلًا من نسخ أعمال الآخرين.
الاستمرارية: انشر محتوى هادفًا بانتظام، وشارك في النقاشات مع المتداولين الآخرين.
القيمة: ادعم آراءك بالبيانات ذات الصلة، واشرح الفرص والمخاطر معًا، وتجنب التوقعات التي لا تستند إلى أدلة أو الادعاءات بتحقيق أرباح مضمونة.
تذكر أن الجودة مهمة إلى جانب الكمية. فمجرد نشر المزيد من المنشورات لا يضمن ترتيبًا أعلى أو الحصول على مكافأة.
🚀 المستقبل للمبدعين الذين يقدمون قيمة
يمكن أن تصبح Gate Square أكثر من مجرد مكان لمتابعة أسعار السوق. إذ يمكنها أن تكون مجتمعًا يتبادل فيه المتداولون الأفكار، ويتعلمون من وجهات النظر المختلفة، ويكتشفون الفرص الناشئة في أسواق العملات المشفرة والأسواق التقليدية.
بالنسبة إلى المبدعين الجدد، هذه فرصة للبدء في بناء صوت مميز. أما المتداولون ذوو الخبرة، فهي فرصة لمشاركة المعرفة ومساعدة الآخرين على اتخاذ قرارات أكثر استنارة.
رسالتي إلى كل من يطمح إلى أن يصبح مبدعًا: لا تنتظر اللحظة المثالية. ابدأ بمنشورك الأصلي الأول، وواصل التعلم، واجعل كل ما تنشره جديرًا بالقراءة.
📌 تفاصيل الحملة الرسمية: https://www.gate.com/zh/announcements/article/102256
فترة الحملة: 15–31 أكتوبر 2026 (UTC). راجع الإعلان الرسمي لمعرفة شروط الأهلية وحدود المكافآت والقواعد كاملة.
لنبدع ونتبادل الرؤى وننمو معًا!
ما نوع المحتوى الذي ترى أنه يستحق أكبر قدر من الاهتمام على Gate Square — تحليل السوق، أم استراتيجيات التداول، أم مشاريع العملات المشفرة الناشئة؟ شاركنا رأيك أدناه!
#GateSquareNewCreatorProgram
repost-content-media
  • 5
Falcon_Official
#TeslaQ3ProfitFalls43%
#TeslaQ3EarningsPreview معاينة نتائج تسلا للربع الثالث: البنود الخمسة التي سأقرأها أولًا يوم الأربعاء
تعلن تسلا نتائج الربع الثالث بعد إغلاق السوق يوم الأربعاء 21 أكتوبر. تختلف وول ستريت حول مدى أهمية هذا الربع، لذا أعددت معاينتي حول البنود الخمسة التي ستحسم رد الفعل، إلى جانب خريطة الأسعار.
المشهد
أغلق سهم TSLA يوم الجمعة عند $354.72، دون متوسطه المتحرك لـ50 يومًا البالغ $359.46 وبفارق كبير عن متوسطه المتحرك لـ200 يوم البالغ $377.06، كما تراجع السهم 19.4% منذ بداية العام. يصدر التقرير بعد يوم من إعلان SpaceX نتائجها، لذا تدخل تسلا موسم النتائج وسط عوامل متضاربة بقوة.
الإجماع
تضع Zacks التوقعات عند 44 سنتًا للسهم، وإيرادات تبلغ $27.8 مليار، مع انخفاض الأرباح 12% عن العام الماضي. وتُظهر مؤشرات أخرى توقعات عند 43 سنتًا وإيرادات قدرها $27.90 مليار. وبحسب حساباتي، فهذا يعني ربعًا بإيرادات شبه مستقرة وأرباح متراجعة، ولهذا انتقل النقاش إلى جوانب أخرى.
البند الأول: هامش الربح الإجمالي
هذا أول رقم سيبحث عنه المتداولون. يبلغ إجماع التوقعات لهامش الربح الإجمالي 17.7%، مقارنةً بـ16.8% في الربع الثاني و18.0% قبل عام. بلغ هامش الربح الإجمالي لقطاع السيارات، باستثناء الاعتمادات، 16.3% في الربع الثاني، انخفاضًا من 26.7% في 2022. وسيُرحَّب بالتعافي مقارنةً بالربع السابق، فيما سيضرّ استمرار التراجع.
البند الثاني: التدفق النقدي الحر والنفقات الرأسمالية
في الربع الثاني، بلغ التدفق النقدي الحر سالب $1.092 مليار، فيما وصلت النفقات الرأسمالية إلى $5.789 مليار، بزيادة 142%، مقابل تدفق نقدي تشغيلي قدره $4.7 مليار ونقد بقيمة $43.5 مليار. تتوقع الإدارة أن تتجاوز النفقات الرأسمالية $25 مليار في 2026، وأن يستمر الإنفاق في النمو لعامين إلى ثلاثة أعوام. تتوقع معظم المعاينات ربعًا سلبيًا آخر، لذا يتمثل السؤال في حجم العجز وكيفية تمويله.
البند الثالث: ضغوط الدخل التشغيلي
تتوقع Zacks انخفاض إجمالي الدخل التشغيلي بأكثر من 68% بسبب ارتفاع تكلفة الإيرادات والبحث والتطوير والمصروفات البيعية والعمومية والإدارية، مع تقدير إيرادات قطاع الطاقة بـ$3.7 مليار، بزيادة 10%. هذا تراجع كبير، وهو الرقم الذي قد يفاجئ على كلا الاتجاهين.
البند الرابع: جودة عمليات التسليم
تبدو الأرقام جيدة ظاهريًا. فقد تجاوزت عمليات التسليم في الربع الثالث، البالغة 486,532، التقديرات للربع الثاني على التوالي، لكن المخزون هو ما أنجز الجزء الأكبر من العمل. لا يضمن تجاوز عدد الوحدات التوقعاتَ تجاوزَ الأرباح، لذا فإن الهوامش والتعليقات على التسعير مهمة.
البند الخامس: القيادة الذاتية وOptimus
قد يكون هذا هو المحفز الحقيقي. قالت Goldman Sachs إن التحديثات المتعلقة بالقيادة الذاتية الكاملة وسيارات الأجرة الروبوتية وOptimus يُرجح أن تكون أهم للسهم من ربحية السهم. وحتى الربع الثاني، كانت خدمة سيارات الأجرة الروبوتية متاحة في سبع مناطق حضرية كبرى، وبدأ إنتاج Cybercab، كما بدأ العمل على إنشاء منشأة إنتاج Optimus في Fremont، مع توقع بدء الإنتاج في وقت لاحق من هذا العام. كما أن التدقيق التنظيمي في سيارات الأجرة الروبوتية خطر ينبغي مراقبته. وتعتمد فرضية التقييم على هذه الجوانب: إذ تقيّم Morningstar السهم عند $450، وتعزو نحو $135 من ذلك إلى سيارات الأجرة الروبوتية.
خريطة الأسعار
يتوقع متداولو الخيارات تحركًا بنحو 7.48% بعد النتائج، وهو أعلى من متوسط التحرك بعد إعلان النتائج البالغ 5.95%. كما تراجع السهم بعد كل واحد من التقارير الثلاثة الأخيرة، بما في ذلك هبوطه 14.52% بعد نتائج يوليو. وبحسب حساباتي، فإن تحركًا بنسبة 7.48% انطلاقًا من $354.72 يعني نطاقًا يقارب $328 إلى $381. تصنيف Goldman محايد مع سعر مستهدف عند $360، فيما يبلغ متوسط السعر المستهدف $404.87. المستويات التي أراقبها هي $355 كدعم، و$359.46 و$377.06 كمقاومة.
ثلاثة سيناريوهات
إيجابي: تتعافى الهوامش مقارنةً بالربع الثاني، وتُشرح النفقات الرأسمالية مع تحديد مسار للتمويل، وتصبح الجداول الزمنية لسيارات الأجرة الروبوتية وOptimus أكثر وضوحًا. وقد يدفع ذلك السهم نحو متوسطه المتحرك لـ200 يوم قرب $377.
محايد: تأتي الأرقام قريبة من الإجماع، وتظل تصريحات المؤتمر الهاتفي مبهمة، ويتداول السهم ضمن النطاق المتوقع.
حذر: تتراجع هوامش قطاع السيارات مجددًا، وترتفع توجيهات النفقات الرأسمالية، ويتسع العجز النقدي. عندها ينكسر مستوى $355، ويصبح نطاق $328 في المتناول.
العامل المفاجئ
تعلن SpaceX نتائجها يوم الثلاثاء، وقد يسمع مساهمو تسلا إشارات إلى SpaceX، فيما تلوح تكهنات الاندماج في الأفق حول السهمين. رفعت أسواق التنبؤ احتمالات الاندماج إلى أكثر من 50% في أوائل 2027، رغم عدم الإعلان عن أي صفقة. خلفية السوق مهزوزة، إذ يأتي ذلك بعد خسارة أسبوعية قاربت 5% في Nasdaq، وقبل اجتماع الاحتياطي الفيدرالي يومي 27 و28 أكتوبر.
كيف سأتعامل مع الأمر
لن أتداول بناءً على عنوان ربحية السهم. سأراقب الهوامش والتدفق النقدي الحر والصياغة المتعلقة بالقيادة الذاتية، وسأبقي حجم المركز صغيرًا بسبب التحرك المتوقع البالغ 7.5%، وسأتجنب الرافعة المالية قبل صدور النتائج. غالبًا ما ينعكس رد الفعل الأول، لذا يفيد التحلي بالصبر.
شاركوا رأيكم: أي بند هو الأهم بالنسبة إليكم، وأين تتوقعون أن يكون TSLA بعد المؤتمر الهاتفي؟ أود مقارنة الملاحظات مع مجتمع Square.
$TSLA
  • 4
HighAmbition
#MetaEarningsBeatExpectations
تسجل Meta Platforms نتائج استثنائية في الربع الثالث من 2026: تفوق قوي، وتوقعات متينة، وثقة المستثمرين واضحة
أعلنت Meta Platforms، الشركة الأم لـ Facebook وInstagram وWhatsApp، نتائجها المالية للربع الثالث من 2026 بعد إغلاق السوق في 21 أكتوبر 2026، وأظهرت الأرقام استمرار قوة نشاطها الأساسي في مجال الإعلانات، إلى جانب إحراز تقدم ملموس في مبادرات الذكاء الاصطناعي. وتجاوزت النتائج توقعات وول ستريت بفارق مريح على صعيد الإيرادات، كما حققت أداءً قويًا في صافي الأرباح المعدل بعد استبعاد تكلفة قانونية كبيرة لمرة واحدة.
تفاعلت الأسهم إيجابيًا في التداولات بعد الإغلاق، بما يعكس تقدير المستثمرين لمزيج من نمو الإيرادات والكفاءة التشغيلية والتوقعات المتفائلة.
لنبدأ بالأرقام الرئيسية.
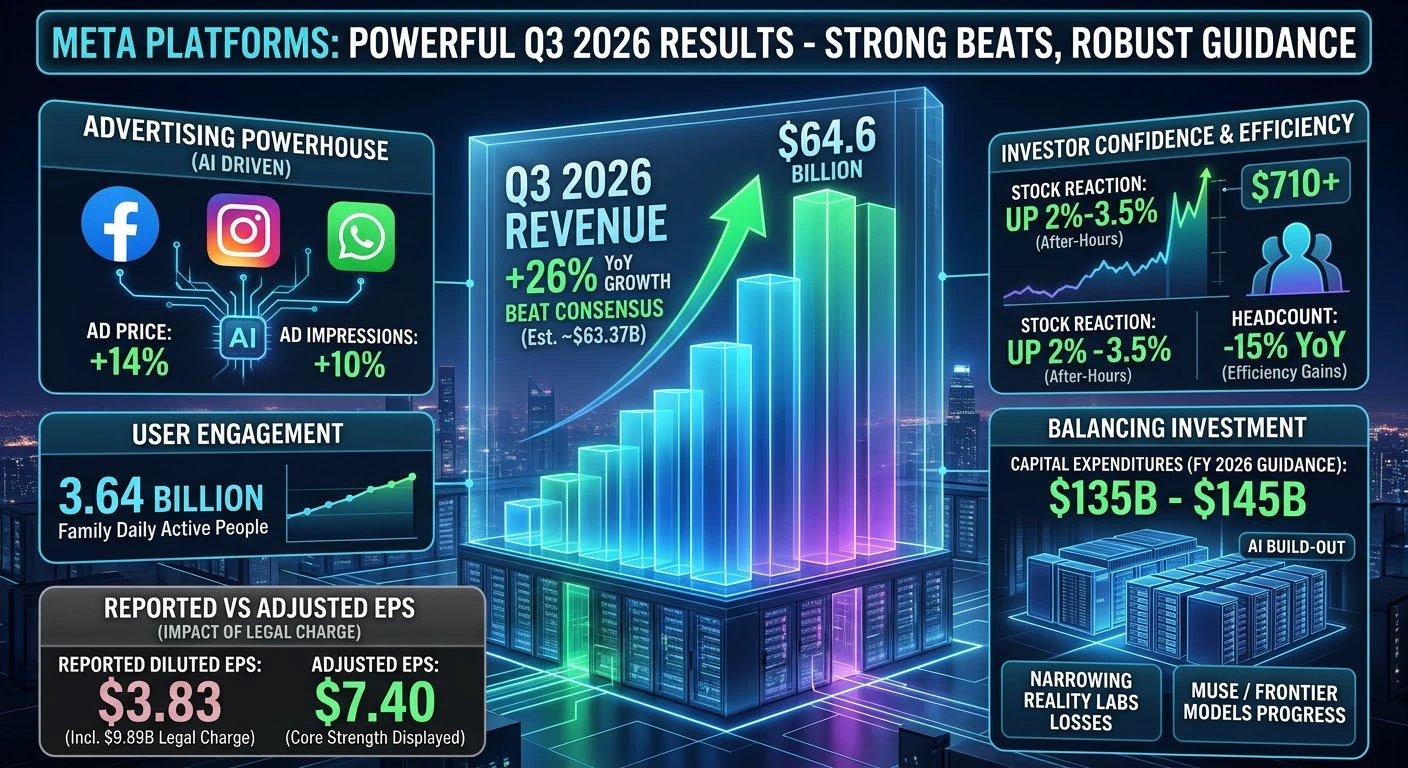
أعلنت Meta عن إيرادات إجمالية بلغت $64.6 مليار في الربع المنتهي في 30 سبتمبر 2026. ويمثل ذلك زيادة قوية بنسبة 26 بالمئة مقارنةً بـ $51.24 مليار المسجلة في الفترة نفسها من العام السابق. وكان المحللون يتوقعون نحو $63.37 مليار، لذا تجاوزت الشركة التوقعات بوضوح بنحو $1.23 مليار، أو ما يقارب 1.9 إلى 2 بالمئة فوق متوسط التوقعات.
ظل الإعلان المحرك المهيمن، إذ ولّد الغالبية العظمى من الإيرادات. وارتفع عدد مرات ظهور الإعلانات عبر عائلة التطبيقات بنسبة 10 بالمئة على أساس سنوي، بينما صعد متوسط سعر الإعلان بنسبة لافتة بلغت 14 بالمئة. ويؤكد هذا الارتفاع المزدوج في الحجم والقدرة على التسعير قوة الطلب من المعلنين وفعالية أنظمة الاستهداف والتوصيات المدعومة بالذكاء الاصطناعي لدى Meta.
أما على صعيد الأرباح، فبلغت ربحية السهم المخففة المعلنة $3.83. وشمل هذا الرقم تكلفة كبيرة قدرها $9.89 مليار مرتبطة بتسوية متعددة الولايات مع المدعين العامين، بشأن دعاوى التقاضي المتعلقة بالصحة النفسية للمراهقين ووسائل التواصل الاجتماعي. ونص الاتفاق الأوسع على مدفوعات تصل إلى نحو $18.59 مليار.
وبعد استبعاد أثر هذه التكلفة، بلغت ربحية السهم المعدلة $7.40. وتراوحت تقديرات الإجماع لربحية السهم المعدلة أو المماثلة عمومًا بين منتصف نطاق $5 ومنتصف نطاق $6، بحسب المصدر، مع ورود بعض التقديرات عند نحو $5.74. لذا، مثّلت النتيجة المعدلة تفوقًا ملموسًا. وارتفع صافي الدخل بنسبة 264 بالمئة على أساس سنوي إلى $9.86 مليار، مقارنةً بـ $2.71 مليار في الربع نفسه من العام السابق. وبلغ الدخل التشغيلي وفق مبادئ المحاسبة المقبولة عمومًا $12.99 مليار، منخفضًا بنسبة 37 بالمئة بسبب التكلفة القانونية، بهامش تشغيلي قدره 20 بالمئة. وبعد تعديل الدخل التشغيلي لاستبعاد التكلفة، كان سيبلغ نحو $22.9 مليار بهامش يقترب من 35 بالمئة، وهو مستوى يظل قويًا في ظل حجم الاستثمارات الجارية في البنية التحتية للذكاء الاصطناعي.
وقدمت مقاييس المستخدمين دعمًا إضافيًا. وبلغ متوسط عدد الأشخاص النشطين يوميًا عبر عائلة التطبيقات 3.64 مليار في سبتمبر 2026، بزيادة 3 بالمئة على أساس سنوي. ورغم أن هذا الرقم جاء أقل قليلًا من بعض التوقعات التي رجحت وصوله إلى 3.65 مليار، فإن المستوى المطلق يظل هائلًا ويبرهن على استمرار التفاعل عبر Facebook وInstagram وWhatsApp والخدمات ذات الصلة. وانخفض عدد الموظفين بنحو 15 بالمئة على أساس سنوي، بما يعكس إجراءات الكفاءة التي اتُخذت سابقًا، وأتاحت توجيه الموارد نحو الأولويات الاستراتيجية دون التضحية بالنمو.
وبالنظر إلى المستقبل، أصدرت Meta توقعات لإيرادات الربع الرابع من 2026 تتراوح بين $73 مليار و$76 مليار. ويقع منتصف النطاق، عند $74.5 مليار، فوق متوسط توقعات المحللين السائد البالغ نحو $73.7 مليار. ومن المتوقع الآن أن تتراوح إجمالي نفقات عام 2026 بين $175 مليار و$179 مليار، بما يشمل التكلفة القانونية للربع الثالث. وتُقدّر النفقات الرأسمالية للعام بنحو $135 مليار إلى $145 مليار، مع مواصلة الشركة توسيع سعة مراكز البيانات وقدرات الحوسبة للذكاء الاصطناعي. ومن المتوقع أن تتراوح خسائر Reality Labs بين $18 مليار و$19 مليار في 2026، مع إشارة الإدارة إلى احتمال تضييق الخسائر إلى نحو $15 مليار في العام التالي. وتحول التدفق النقدي الحر إلى السالب، مسجلًا نحو $2.12 مليار في الربع، إذ تجاوز الإنفاق الرأسمالي الكبير النقد المتولد من العمليات. ويعكس ذلك كثافة التوسع في الذكاء الاصطناعي، لا تراجعًا في النشاط الأساسي.
كان رد فعل سوق الأسهم إيجابيًا. وأغلقت أسهم Meta التداول الاعتيادي في 21 أكتوبر عند $697.52، مرتفعة بنسبة 0.47 بالمئة أو $3.27 خلال اليوم. وفي التداولات بعد الإغلاق، ارتفع السهم أكثر، إذ تراوحت المكاسب المعلنة بين نحو 2 بالمئة و3.5 بالمئة بحسب توقيت الرصد، لتدفع السعر إلى نطاق $710s وما فوق في بعض الصفقات. وارتفع حجم التداول، وأشار التفاعل الإيجابي إلى أن المستثمرين ركزوا أساسًا على تجاوز توقعات الإيرادات، وزخم الإعلانات، والربحية المعدلة، والتوقعات المستقبلية، بدلًا من المصروف القانوني لمرة واحدة أو ارتفاع الإنفاق الرأسمالي.
ومن منظور تحليلي، تبرز عدة محاور. أولًا، تواصل Meta إظهار قوة التسعير ومتانة التفاعل في مجال الإعلانات الرقمية، في وقت يدقق فيه كثير من المسوقين في العوائد. ويُعد ارتفاع متوسط سعر الإعلان بنسبة 14 بالمئة، إلى جانب نمو مرات الظهور بنسبة 10 بالمئة، مزيجًا قويًا يشير إلى أن التحسينات القائمة على الذكاء الاصطناعي في ترتيب المحتوى والأدوات الإبداعية والاستهداف تحقق نتائج أفضل للمعلنين. واستخدم نحو 10 ملايين معلن أداة إبداعية واحدة على الأقل من أدوات الذكاء الاصطناعي التوليدي خلال الربع، كما ارتفع تبني ميزات توليد الفيديو بنسبة 25 بالمئة مقارنةً بالربع السابق، وهي مؤشرات مبكرة على أن ابتكار المنتجات يغذي محرك الإيرادات الأساسي.
ثانيًا، توازن الشركة بين الاستثمار الطموح والانضباط التشغيلي. فقد عزز خفض عدد الموظفين الكفاءة، ما أتاح توجيه قدر أكبر من النقد المتولد من عائلة التطبيقات إلى البنية التحتية للذكاء الاصطناعي والمنتجات الجديدة، مثل Muse، المساعد الشخصي للذكاء الاصطناعي من Meta، وMuse Wonder، الذي وُصف بأنه أول نموذج حدودي للشركة. وسلط الرئيس التنفيذي Mark Zuckerberg الضوء على المحطات الرئيسية نحو توفير ذكاء فائق شخصي، ويبدو أن التلقي المبكر لـ Muse أسهم في تعزيز المعنويات الإيجابية قبيل إعلان النتائج.
ثالثًا، تمثل النفقات الرأسمالية المرتفعة والضغط المؤقت على التدفق النقدي الحر المقابلَ الذي تدفعه الشركة لتعزيز موقعها في سباق الذكاء الاصطناعي.
وقد أبدى المستثمرون حتى الآن استعدادهم لقبول هذه المقايضة، لأن النشاط الأساسي يظل شديد الربحية على أساس معدل، ويواصل النمو بمعدل يتراوح بين منتصف العشرينات وأواخرها بالمئة. كما أن تضييق نطاق توقعات خسائر Reality Labs وتوقع تجاوز الدخل التشغيلي، باستثناء التكلفة، مستواه في العام السابق، يقدمان طمأنينة إضافية إلى أن الإدارة تراعي عوائد الاستثمار على المدى الطويل.
ولا تزال المخاطر قائمة. فقد تؤدي المسائل القانونية والتنظيمية إلى تكبد تكاليف كبيرة لمرة واحدة، كما حدث هذا الربع.
وسيواصل الإنفاق الرأسمالي المرتفع الضغط على التدفق النقدي الحر، وقد يثير تساؤلات بشأن الجدول الزمني لتحقيق إيرادات من الذكاء الاصطناعي تتجاوز تحسينات الإعلانات. والمنافسة شديدة في منصات التواصل الاجتماعي ووكلاء الذكاء الاصطناعي على حد سواء. كما يمكن أن تتقلب الظروف الاقتصادية الكلية وميزانيات الإعلانات. ومع ذلك، تُظهر نتائج الربع الثالث أن الشركة تنفذ بفاعلية عبر محركات النمو الرئيسية، فيما تواصل المضي في رهاناتها التقنية طويلة الأجل.
وخلاصة القول، حقق أداء Meta في الربع الثالث من 2026 تجاوزًا واضحًا لتوقعات الإيرادات بنحو 2 بالمئة، ونموًا قويًا في الإيرادات بنسبة 26 بالمئة، وربحية للسهم المعدلة تفوق كثيرًا من التوقعات، إلى جانب توقعات إيجابية للربع الرابع.
كانت مؤشرات الإعلانات ممتازة، وظل تفاعل المستخدمين متماسكًا، فيما دعمت مكاسب الكفاءة الناتجة عن انخفاض عدد الموظفين قدرة الشركة على الاستثمار بكثافة في الذكاء الاصطناعي. وعكس تفاعل السهم بعد الإغلاق، مع مكاسب بلغت عدة نقاط مئوية مقارنةً بسعر الإغلاق البالغ $697.52، قبولًا واسعًا من المستثمرين. ورغم أن التكلفة القانونية وكثافة الإنفاق تستحقان المتابعة، فإن زخم النشاط الأساسي لا يزال لافتًا.
تواصل Meta تحويل قاعدة مستخدميها الهائلة ومزاياها في البيانات إلى نمو مستدام، ما يرسخ مكانتها لاعبًا رائدًا في مجال الإعلانات الرقمية والعصر الناشئ لأدوات الذكاء الاصطناعي الشخصية. ويجعل الجمع بين القوة المالية على المدى القريب والاستثمار الاستراتيجي طويل الأجل هذه النتائج إيجابية بوضوح للمساهمين، ومعيارًا يُحتذى به في قطاع التكنولوجيا الأوسع.$META ‌#ShareWeekly
repost-content-media
  • 4
GateSquare
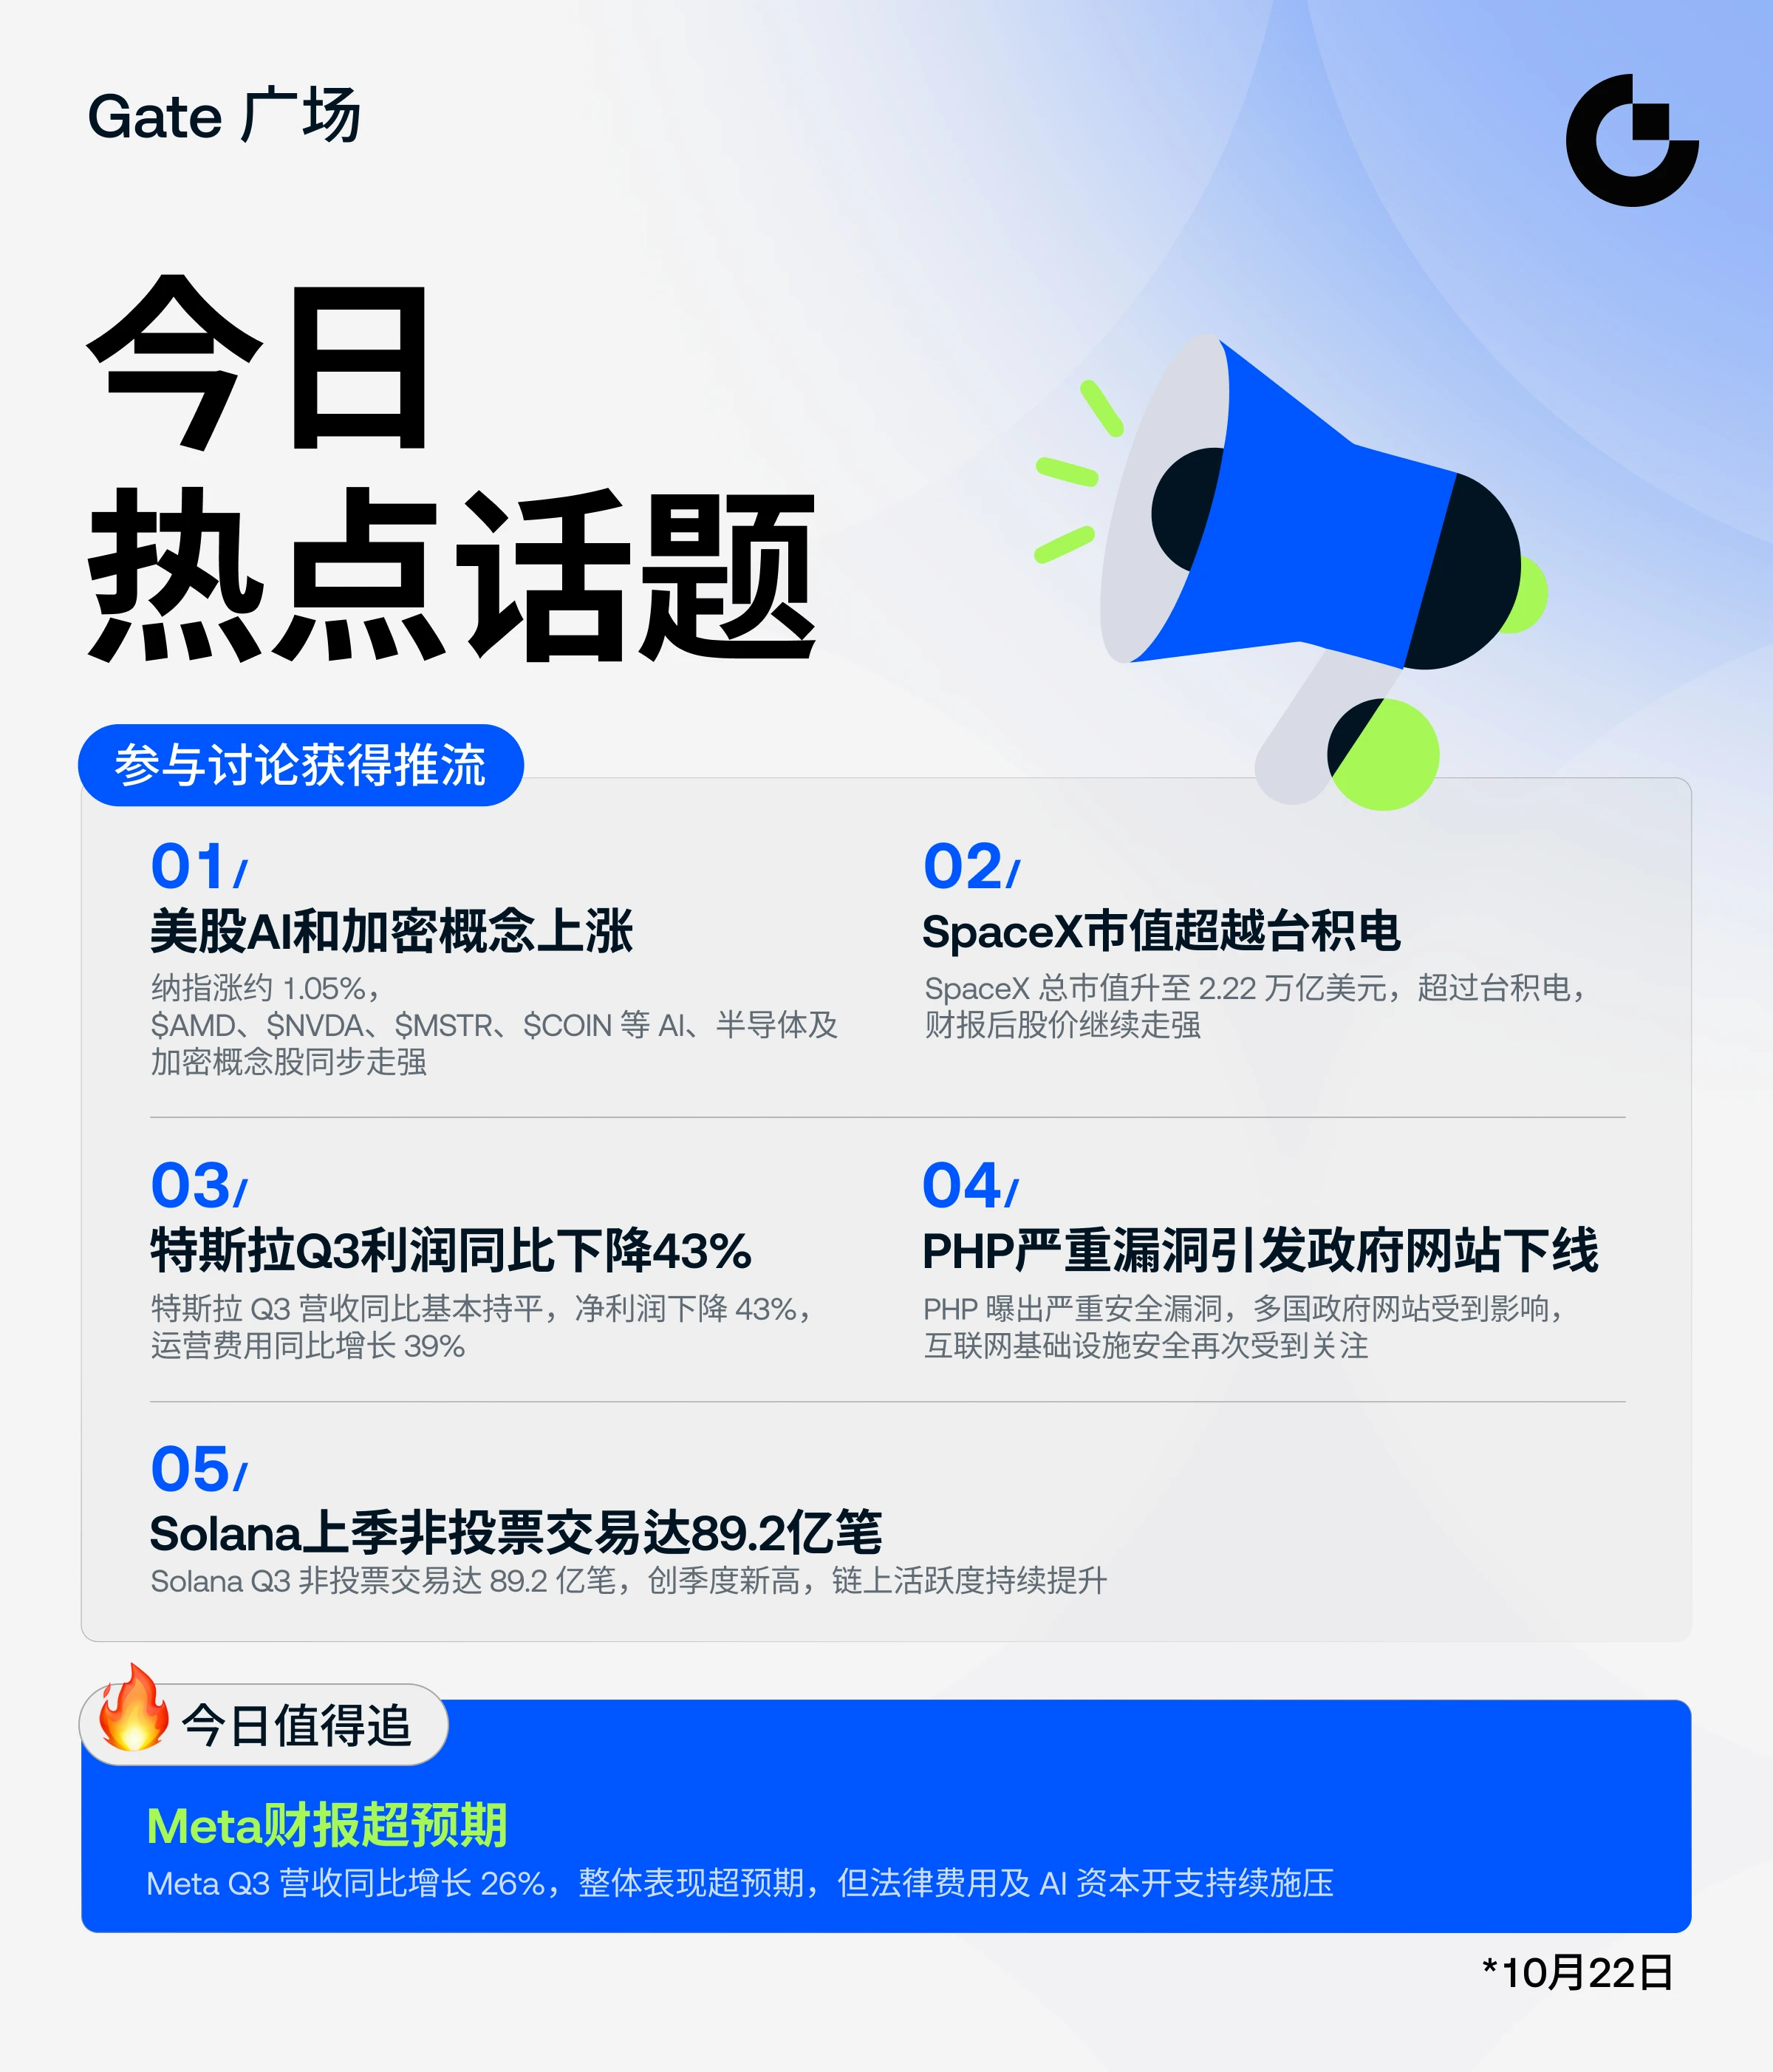
🔥 ما موضوع حديثنا اليوم؟ تم تحديث الموضوعات الرائجة في ساحة Gate!
🔹 نتائج Meta المالية تتجاوز التوقعات، فهل تستطيع استثمارات الذكاء الاصطناعي مواصلة تحقيق النمو؟
🔹 أسهم الذكاء الاصطناعي وأشباه الموصلات والعملات المشفرة في السوق الأمريكية ترتفع معًا، فهل عادت الرغبة في المخاطرة؟
🔹 القيمة السوقية لـSpaceX ترتفع إلى 2.22 تريليون دولار، متجاوزةً TSMC
🔹 صافي أرباح Tesla في الربع الثالث ينخفض 43% على أساس سنوي، كيف ترون ضغوط الأرباح؟
إضافةً إلى ذلك، يستحق نشاط Solana على السلسلة، الذي بلغ مستوى قياسيًا جديدًا، وثغرة PHP الخطيرة التي أثرت في مواقع حكومية في عدة دول، المتابعة أيضًا.
يمكن للمحتوى المميز الحصول على دعم لزيادة الوصول + ترشيح مميز.
💰 شاركونا آراءكم:
https://www.gate.com/post/topic
repost-content-media
  • 4
Falcon_Official
#Gate第三季度报告出炉 قصة نمو Gate في الربع الثالث تتجاوز أحجام التداول
أكثر ما يلفت الاهتمام في تقرير Gate للربع الثالث من 2026، الصادر في 22 أكتوبر، ليس رقمًا رئيسيًا واحدًا، بل الطريقة التي تتطور بها عدة أنشطة مختلفة معًا: تداول المشتقات، والأسهم وصناديق المؤشرات المتداولة العالمية، وإدارة الثروات، والمنتجات على السلسلة، وخدمات الدفع.
هذا المزيج مهم. فقد تجذب منصة التداول النشاط عندما تتحرك الأسواق، لكن بناء منظومة مالية أوسع يعني منح المستخدمين أسبابًا إضافية للبقاء بين الصفقات أيضًا. وتقدم أحدث أرقام Gate صورة أوضح عن مدى تقدم هذا التحول.
لنبدأ بالأرقام اللافتة.
ظلت المشتقات محركًا رئيسيًا للنمو. وبلغ حجم تداولها في سبتمبر نحو $396 مليار، ما وضع Gate بين أكبر ثلاث منصات تداول مركزية للمشتقات في العالم، وفقًا للتصنيف المعلن للقطاع. وأظهر استعراض CoinDesk لمنصات التداول في سبتمبر أن الرقم بلغ $396.4 مليار، بزيادة قدرها 38.2% على أساس شهري. وبلغت حصة Gate من سوق المشتقات 10.1%، محققة مكاسب تقارب 1.6 نقطة مئوية، وهي أكبر زيادة بين المنصات الرائدة في ذلك الاستعراض.
وساهم نشاط التداول الفوري أيضًا في هذه الصورة. فقد بلغ حجم التداول الفوري في سبتمبر $48.8 مليار، بزيادة قدرها 21.9% على أساس شهري، وفقًا للاستعراض نفسه. والخلاصة ليست مجرد أن عددًا أكبر من العقود قد جرى تداوله؛ فقد أظهر كل من نشاط التداول الفوري والمشتقات زخمًا على مدار الشهر.
مع ذلك، لا يمثل حجم التداول سوى مقياس واحد لنمو المنصة. والسؤال الأكثر دلالة هو ما إذا كان هذا النشاط يقابله تحسن في المنتجات واتساع نطاق الخدمات.
أصبحت الأسواق العالمية جزءًا أكبر من القصة.
وبحلول نهاية الربع الثالث، توسع نطاق تغطية Gate للأسهم وصناديق المؤشرات المتداولة ليشمل أكثر من 12,800 أداة في أسواق الولايات المتحدة وهونغ كونغ وكوريا الجنوبية واليابان. وشملت التغطية المعلنة أكثر من 10,000 سهم أمريكي، و1,500 سهم من هونغ كونغ، و1,000 سهم كوري جنوبي، و300 سهم ياباني.
يوفر هذا الاختيار الأوسع للمستخدمين فرصًا تتجاوز الأصول المرتبطة بالعملات المشفرة. كما يشمل عرض Gate للتمويل التقليدي عقود الفروقات على الأسهم والمؤشرات والمعادن والعملات الأجنبية والطاقة، فيما توسع gStocks نطاق عرض المنصة للأسهم المُرمّزة.
وثمة رقم يستحق اهتمامًا خاصًا: تجاوز حجم تداول gStocks $2.5 مليار في أغسطس. وهذا رقم كبير للنشاط الشهري، لكن لا ينبغي الخلط بينه وبين إجمالي حجم التداول في الربع الثالث أو قيمة الأصول الموجودة على المنصة.
من وجهة نظري، فإن الأهمية الاستراتيجية واضحة. تحاول Gate ربط المستخدمين الأصليين لمنظومة العملات المشفرة بالأسواق التقليدية، من دون التعامل مع كل فئة من الأصول على أنها تجربة منفصلة تمامًا.
وتضيف إدارة الثروات بُعدًا آخر.
يفيد تقرير Gate للربع الثالث بأن أصول Yu'ebao تجاوزت $1.85 مليار، محققة نموًا بأكثر من 24% مقارنة بالربع الثاني. وهذه إشارة مهمة، لأن منتجات إدارة الثروات تؤدي غرضًا مختلفًا عن التداول النشط؛ فهي تمنح المستخدمين طريقة أخرى لإدارة الأصول المؤهلة غير المستثمرة داخل المنصة.
وسلط التقرير الضوء أيضًا على النمو القوي في منتجات العائد على السلسلة، إذ زاد حجمها بأكثر من 57% مقارنة بنهاية الربع الثاني. ويشير ذلك إلى أن الطلب يتجاوز التداول عبر المنصات ويمتد إلى فرص استخدام الأصول على السلسلة.
ينبغي قراءة هذه الأرقام بحذر. فالأصول المُدارة والاشتراكات في المنتجات وحجم التداول تقيس أمورًا مختلفة؛ ولا يمكن استخدام أحدها بدلًا من الآخر، كما أن النمو في أي منها لا يضمن عوائد مستقبلية للمستخدمين. وتظل شروط المنتجات والسيولة والمخاطر عوامل مهمة.
وتُظهر أرقام أخرى للربع الثالث اتساع المنظومة.
اقترب إجمالي قيمة تداول صناديق المؤشرات المتداولة من 60 مليار USDT خلال الربع. وارتفع حجم تداول الخيارات بنسبة 23.8% على أساس ربع سنوي، فيما زاد عدد المتداولين الجدد في الخيارات بنسبة 52.1%.
كما سجلت CrossEx، خدمة التداول المؤسسي عبر منصات التداول المختلفة التابعة لـGate، زيادة قدرها 63% في حجم التداول الفصلي. ونما رصيد الأصول المعلن بنسبة 902%، فيما ارتفع عدد مستخدمي التداول بنحو 315%. وهذه معدلات نمو لافتة، لكن التقرير لا يعني أن كل مقياس بدأ من قاعدة مماثلة أو يحمل الأهمية التشغيلية نفسها.
وإلى جانب هذه الأنشطة، واصلت Gate تطوير Launchpool وCandyDrop وروبوتات التداول والتداول بالنسخ وPerp DEX وGate Layer وGate Card وGate.AI. وتوسّع هذه المنتجات مجتمعة نطاق المنصة ليشمل التداول وإدارة الأصول والمدفوعات والبنية التحتية للبلوك تشين وأبحاث الأسواق.
كما يجب أن يستند النمو إلى الثقة.
ويشير التقرير إلى احتياطيات في أغسطس بلغت نحو $8.215 مليار، وإلى نسبة تغطية إجمالية للاحتياطيات قدرها 127%. وتُعد هذه مؤشرات مهمة للشفافية، لكنها تعكس لقطة الاحتياطيات المعلنة، ولا تمثل ضمانًا ضد جميع المخاطر التشغيلية أو مخاطر السوق أو الأطراف المقابلة المحتملة. وينبغي للمستخدمين مواصلة مراجعة الإفصاحات الحالية للمنصة والمخاطر المرتبطة بكل منتج.
من وجهة نظري، من الأفضل فهم تقرير Gate للربع الثالث بوصفه قصة انتقال. فالرقم الذي يتجاوز $396 مليار في المشتقات يبرهن على حجم التداول؛ وتشكيلة الأسهم وصناديق المؤشرات المتداولة التي تتجاوز 12,800 تُظهر اتساع نطاق الوصول إلى الأسواق؛ كما يشير نمو Yu'ebao ومنتجات العائد على السلسلة إلى أن إدارة الأصول أصبحت جزءًا أكثر أهمية من مزيج المنتجات.
ويتمثل التحدي التالي في التنفيذ. هل تستطيع Gate الحفاظ على نشاط التداول، مع تحسين المنفعة اليومية لخدماتها متعددة الأصول؟ وهل يمكن أن يترجم توسيع المنتجات إلى وصول موثوق وإفصاحات واضحة عن المخاطر وتجربة مستخدم متسقة عبر الأسواق المختلفة؟
هذه الأسئلة أهم من أي عنوان رئيسي منفرد للربع. يقدم الربع الثالث أدلة على اتساع نطاق الوصول وقوة النشاط عبر عدة خطوط أعمال. وستتمثل المحطة التالية في إثبات قدرة هذا الاتساع على التطور إلى منظومة مالية متكاملة ومستدامة.
@Gate_Square
repost-content-media
  • 4
Gate_Square
📊 صدر تقرير Gate للربع الثالث — نمو يتجاوز التداول
من العملات الرقمية والأسهم العالمية إلى إدارة الثروات والمدفوعات، يواصل النظام المالي المتكامل لـ Gate التوسع.
أبرز نتائج الربع الثالث:
🏆 $396B في سبتمبر، بلغ حجم تداول المشتقات، بزيادة 38.2% على أساس شهري، ليحتل المرتبة الثالثة عالميًا
📈 دعم أكثر من 12,800 سهم وصندوق ETF عالميًا
💰 تجاوزت قيمة الأصول في Simple Earn 1.85 مليار دولار، بزيادة تزيد على 24% على أساس ربع سنوي
إلى جانب نمو التداول، تعمل Gate على بناء نظام مالي متكامل أكثر ترابطًا ومتعدد الأصول.
ما فرصة النمو الكبرى التالية لـ Gate؟
تداول العملات الرقمية، أم الأسهم العالمية، أم Earn، أم Gate Money؟
شارك آراءك وتجربتك مع المنتجات على Gate Square مع #GateQ3ReportReleased
📖 التقرير الكامل:
https://www.gate.com/announcements/article/102375
repost-content-media
  • 5
  • 1
#GateQ3ReportReleased شكرًا على المعلومات والمشاركة 🍀
  • 3
ThisIsTranslateContent:
#特斯拉Q3财报 حققت Roadster اختراقًا في «الطيران»، فلماذا تراجعت أسهم تسلا بدلًا من الارتفاع؟
في 15 أكتوبر، كشفت تسلا رسميًا عن الجيل الثاني من Roadster في قاعدة اختبار SpaceX بولاية تكساس، وقدمت عرضًا تقنيًا بدا وكأنه مشهد من الخيال العلمي. كان العرض التوضيحي لافتًا للغاية: سارت السيارة الجديدة مقلوبة على مسار معلّق على شكل حرف C، ثم أتمّت دورانًا بزاوية 180 درجة في الهواء وهبطت بسلاسة؛ ولم يستغرق تسارعها من 0 إلى 96 كيلومترًا سوى 0.81 ثانية في الاختبار الفعلي. وأعلن ماسك بثقة أن هذه السيارة الجديدة «تتمتع عمليًا بقدرات طيران بمستوى الصواريخ». ومن النظرة الأولى، كان من المفترض أن يشعل اختراق تقني بهذه الجذريّة حماسة أسواق رأس المال. لكن مسار الأسهم جاء معاكسًا تمامًا. وحتى إغلاق السوق الأمريكية في 16 أكتوبر، تجاوز التراجع التراكمي لأسهم تسلا خلال خمسة أيام تداول 7%. وبالمقارنة مع قيمتها السوقية البالغة 1.493 تريليون دولار في 12 أكتوبر، تبخّر نحو 93 مليار دولار من قيمتها السوقية خلال أيام قليلة، أي ما يعادل أكثر من 620 مليار يوان صيني. وفي يوم العرض، ارتفعت أسهم تسلا قبل افتتاح السوق بأكثر من 5% في مرحلة ما، لكنها واصلت التراجع بعد الافتتاح، وأغلقت في النهاية على انخفاض تجاوز 2%. أبهرت التقنيات المتطورة الجميع، لكن المستثمرين أحجموا جماعيًا عن الشراء. وأسباب ذلك أعمق بكثير من مجرد أن «السوق لا يفهم التكنولوجيا».
الخلاصة واضحة تمامًا: لا جدال في القدرات الهندسية للجيل الثاني من Roadster، لكن أسواق رأس المال لا تكافئ التقنيات المبهرة، بل تكافئ القيمة التجارية المؤكدة. وكلما ازدادت هذه السيارة إبهارًا، برزت أكثر نقاط الضعف التشغيلية الراهنة لدى تسلا وأزمة الوفاء بوعودها.
إن الإنجاز الذي حققته Roadster هذه المرة ليس مجرد حيلة تسويقية. فالسيارة الجديدة مزودة بنظام دفع بالغاز البارد طوّرته تسلا وSpaceX بالتعاون. وتضم نسخة Rocket عالية الأداء 10 مجموعات من فوهات الغاز البارد، وخزانًا عالي الضغط سعته 600 لتر، يتسع لـ250 كيلوغرامًا من الهواء المضغوط، فيما يتجاوز إجمالي قوة الدفع 80 كيلو نيوتن، ما يتيح رفع السيارة مباشرة عن الأرض. ومع نظام مراوح شفط مخصص مثبت في هيكلها السفلي، تستطيع السيارة السير مقلوبة على السقف.
وقد أذهل هذا الابتكار التقني أيضًا مؤسسي شركات السيارات الكهربائية الناشئة في الصين. إذ صرّح لي بين، مؤسس NIO، بأن الحواجز التقنية عالية للغاية، ومن الصعب على القطاع استنساخها، كما أشاد هي شياو بنغ علنًا بالتصميم المبتكر للمنتج. ومن منظور الابتكار الهندسي وحده، قدّمت تسلا بالفعل إنجازًا تقنيًا يصعب على القطاع تجاوزه على المدى القريب.
لكن لأسواق رأس المال معايير تقييم قاسية: الإبهار الهندسي لا يعني القدرة على تحقيق أرباح تجارية.
وقد أصاب محللو HSBC جوهر المسألة بدقة: لم يكن هذا العرض سوى استعراض لقدرات هندسية فائقة المستوى، لا إثباتًا للقدرة على تحقيق الأرباح. أما Deepwater Asset Management فكان تقييمها أكثر صراحة: فباستثناء إبراز تأخر شركات السيارات التقليدية تقنيًا، لا تبدو لهذه السيارة الرياضية الخارقة حاليًا قيمة تجارية واضحة وقابلة للتحقق. وقد يبدو هذا التقييم حادًا، لكنه أصاب بدقة جوهر أوجه القصور في Roadster.
أولها التأخير الشديد في التسليم وعدم اليقين بشأن موعده.
كُشف عن السيارة الاختبارية للجيل الثاني من Roadster رسميًا منذ عام 2017، وأُعلن آنذاك أن الإنتاج والتسليم سيبدآن في عام 2020. وبعد سنوات، تأجل موعد الإنتاج مرارًا، وأُرجئ في أحدث الخطط مباشرة إلى عام 2028. ومنذ الكشف عن النموذج الاختباري وحتى بدء الإنتاج، ستقترب المدة من عشر سنوات. يمكن لأسواق رأس المال أن تتقبل أن تعمل الشركات على تطوير تقنياتها وتحسين منتجاتها، لكنها لا تقبل التأجيل إلى أجل غير مسمى. وقد حولت التأجيلات المتكررة ما كان يُعد يومًا «تقنية مستقبلية مذهلة» إلى «وعد أجوف عالي المخاطر».
ويأتي الإحراج الأكبر من غموض الامتثال التنظيمي وموقع المنتج. فنسخة Rocket الأعلى تجهيزًا، التي تتمتع فعلًا بنظام دفع للطيران وأداء فائق، لا يمكنها السير على الطرقات بصورة قانونية في ظل قوانين المرور والطيران الحالية، ولا يمكن استخدامها إلا على حلبات مغلقة ومواقع الاختبار. أما نسخة Performance العادية، التي يمكن تسجيلها وقيادتها على الطرقات بصورة قانونية، فتفتقر إلى تقنية الطيران الأساسية الأكثر جذبًا للأنظار. وقد أعلنت إدارة الطيران الفيدرالية الأمريكية بوضوح أن هذا الطراز لا يندرج ضمن تعريف الطائرات، وبالتالي لا يقع ضمن نطاق إشرافها. وهذا يخلق مأزقًا لا حل له: النسخة القادرة على الطيران لا يمكنها السير على الطرقات، والنسخة المسموح لها بالسير على الطرقات لا تطير. ومن دون تصنيف تنظيمي واضح، أو سيناريوهات استخدام ناضجة، أو مجال قانوني للتطبيق، تبدو السيارة في جوهرها أقرب إلى عرض تقني فائق المستوى منها إلى منتج ناضج قابل للبيع على نطاق واسع وتحقيق الإيرادات.
لذلك، لم يكن تبخّر مئات المليارات من القيمة السوقية لتسلا هذه المرة ناتجًا عن تخلف Roadster تقنيًا. بل إن «العرض التقني» المذهل أكثر من اللازم هو تحديدًا ما فجّر بالكامل القلق وانعدام الثقة اللذين تراكما لدى السوق منذ وقت طويل.
إن ما يقلق المستثمرين حقًا لم يكن يومًا قدرة تسلا على الابتكار، بل ضعف أعمالها الأساسية، وتبدد التوقعات، وعجزها عن الوفاء بوعودها. والأرقام خير دليل. فعلى مدار الاثني عشر شهرًا الماضية، خفّضت المؤسسات توقعاتها لأرباح تسلا بشدة: إذ تراجعت توقعات صافي الأرباح لعام 2026 إلى النصف، من 14.1 مليار دولار إلى 6.1 مليارات دولار، أي بانخفاض بلغ 56%. واليوم، يشتد التنافس في قطاع مركبات الطاقة الجديدة عالميًا، وتتواصل حرب الأسعار، بينما بلغ نمو الطرازات الرئيسية لتسلا ذروته، وتتعرض قدرتها على تحقيق الأرباح للضغط.
في مرحلة حاسمة من احتدام المنافسة في القطاع وتباطؤ نمو الأعمال الأساسية، تتطلع أسواق رأس المال أكثر ما تتطلع إلى أن تطرح تسلا طرازًا يلبي حاجة حقيقية، ويمكن إنتاجه بكميات كبيرة سريعًا وبيع أعداد كبيرة منه، ويحافظ على هامش الربح الإجمالي، بما يعزز الأداء ويرسّخ قاعدة أعمالها الأساسية. وليس إلى سيارة رياضية خيالية لا يُعرف موعد طرحها، مخصصة لتجربة محدودة لفئة صغيرة، ولا يمكن تحويلها إلى منتج تجاري قابل للتطبيق. وموقف كبرى المصارف الاستثمارية يعكس أيضًا إجماع المستثمرين الرئيسيين.
حافظ JPMorgan Chase على تصنيف «تخفيض الوزن» لتسلا لفترة طويلة، ولم يعدّله إلى «محايد» إلا في يونيو 2026، فيما واصل خفض السعر المستهدف من 475 دولارًا إلى 445 دولارًا، ثم إلى 415 دولارًا.
وبعد عرض Roadster هذه المرة، أبقى المصرف على تصنيفه المحايد، ولم يغيّر العروض التقنية المبهرة منطق التقييم لديه. وتقر المؤسسات بالقيمة التقنية للتعاون الوثيق بين تسلا وSpaceX، كما تعترف بأن هذا الطراز يحمل دلالة رمزية قوية للعلامة التجارية، لكنها تظل مركّزة على نقاط الضعف الأساسية: فقد استنزفت التأجيلات المتكررة التي قاربت عشر سنوات ثقة السوق، وبعد كل تلك التأجيلات، لم يعد المستثمرون يجرؤون على شراء وعود تسلا بعيدة المدى بسهولة.
رأس المال لا يرفض الابتكار، ولا يخشى الاستثمار الكبير في البحث والتطوير، لكنه يرفض الرؤى التي لا تحقق عائدًا والوعود التي لا يُوفى بها. تستهدف Roadster فئة صغيرة للغاية، وجمهورها محدود، ولا يمكنها الإسهام في زيادة المبيعات أو الأرباح أو الحصة السوقية؛ وتقتصر قيمتها على رفع الصورة التقنية للعلامة التجارية. لكن في ظل الضغوط على الأداء وضعف التوقعات، لم تعد العلاوة المعنوية المجردة للعلامة التجارية كافية لدعم طموحات شركة تبلغ قيمتها السوقية تريليون دولار.
لطالما كان ماسك بارعًا في توسيع حدود التقييم من خلال السرديات الكبرى. فالقيادة الذاتية، والروبوتات البشرية، واستكشاف المريخ؛ كلها قصص طموحة تتجاوز حدود شركات السيارات التقليدية، وقد منحت تسلا لفترة طويلة علاوة تقييم تفوق بكثير ما تتمتع به تلك الشركات.
وقد كان المستثمرون مستعدين للدفع لأنهم يؤمنون بأن هذه الشركة لا تقتصر على «صناعة السيارات». لكن أسواق رأس المال لها دائمًا حدّ للصبر: لا بد أن تنتهي القصص إلى نتائج ملموسة. وعندما تتعرض الأعمال الرئيسية لضغوط مستمرة وتفتقر إلى زخم النمو، ثم توجّه الشركة مواردها واهتمامها الإعلامي بالكامل إلى «لعبة تقنية» منفصلة عن السوق والتنظيم واحتياجات عامة الناس، فلن يؤدي ذلك إلا إلى ترسيخ الانطباع بأن «السردية أسبق بكثير من الأداء، والرؤية بعيدة عن الواقع».
وتقول مؤسسات عدة بصراحة إن القيمة الكبرى لـRoadster لا تتجاوز تعزيز صورة تسلا كشركة مبتكرة، من دون أن تسهم في أرباحها الفعلية. أما أزمة الثقة الناجمة عن التأخير المزمن في التسليم، وعدم استقرار التنفيذ، وصعوبة الوفاء بالوعود، فلم يطرأ عليها أي تحسن. ثقة السوق بالشركة تُبنى على مدى سنوات، لكن استنزافها لا يحتاج سوى بضع مرات. يمكن اعتبار التأجيل مرة سعيًا إلى الكمال، ومرتين رفعًا للمعايير، لكن التأجيلات المتكررة إلى أجل غير مسمى لن تفعل سوى دفع المستثمرين إلى التساؤل: هل تسلا شركة سيارات تركز على تطوير منتجاتها، أم منصة تسويقية لا تجيد سوى طرح مفاهيم خيالية وإثارة الضجة؟
ومن منظور موضوعي، لم تعد تسلا اليوم مجرد شركة سيارات؛ فهي تنشط في مجالات متعددة، منها الطاقة والذكاء الاصطناعي والروبوتات البشرية، وبالتأكيد لا يمكن لسيارة Roadster واحدة أن تحسم مصير الشركة بأكملها. لكن معايير أسواق رأس المال تظل عملية وبسيطة: الإيرادات الفصلية، وهامش الربح الإجمالي، وتسليم السيارات الجديدة، ونمو الأرباح. وهذه المؤشرات التشغيلية الجوهرية لا يمكن تعويضها أبدًا بعرض من قبيل «سيارة تطير».
وهكذا ظهرت أكثر المفارقات درامية في حالة تسلا: تجاوزت الإمكانات التقنية للسيارة حدود السماء، بينما واصلت توقعات أسواق رأس المال للشركة الهبوط.
وفي نهاية المطاف، يظل منطق السوق بسيطًا وواضحًا: لا بد من تثبيت أقدامك في أعمالك أولًا، قبل أن تستحق السعي وراء أحلام السماء.
أما ما إذا كان الجيل الثاني من Roadster سينتقل في نهاية المطاف من «عرض خيالي» إلى منتج ثوري يعيد تشكيل ملامح القطاع، أم سيصبح نموذجًا جديدًا للتأجيل يستنزف ثقة السوق، فلا يزال أمرًا غير محسوم. وما تحتاج إليه تسلا الآن أكثر من أي شيء آخر ليس استعراضًا تقنيًا مبهرًا إلى أقصى حد، بل الوفاء بوعودها، وتثبيت أدائها، واستعادة ثقة السوق.
  • 3
ThisIsTranslateContent:
#Meta财报超预期 ما أركز عليه أكثر هو التوجيهات المستقبلية، ولا سيما النفقات الرأسمالية ومسار العائد على استثمارات الذكاء الاصطناعي.
تعكس الإيرادات أداء المبيعات في الربع الماضي، بينما تعكس الأرباح مقدار ما كسبته الشركة في الفترة الحالية. أما التوجيهات، فتوضح أين تنوي الشركة إنفاق أموالها ومدى سرعة نمو أعمالها.
بالنسبة إلى شركات مثل Meta وTesla، التي تمر بمرحلة تحول نحو الذكاء الاصطناعي، قد تتأثر الأرقام الحالية بسهولة بنفقات غير متكررة أو بوتيرة البحث والتطوير. النقطة المحورية لدى Meta هي Muse والعائد على القدرة الحاسوبية. فقد ارتفعت إيرادات الربع الثالث بنسبة 26%، كما تجاوزت توجيهات إيرادات الربع الرابع التوقعات، ما يشير إلى أن أساس أعمال الإعلانات لا يزال قويًا. لكن الحد الأقصى للنفقات الرأسمالية للسنة بأكملها لا يزال 145 مليار دولار، فيما أصبح التدفق النقدي الحر سلبيًا.
السؤال الحقيقي هو ما إذا كانت هذه الاستثمارات في القدرة الحاسوبية ستتحول إلى مستخدمي Muse وإيرادات من المعاملات وأرباح. في الوقت الحالي، أنشأ أكثر من 10 ملايين شخص في أمريكا الشمالية وكلاء ذكاء اصطناعي شخصيين، ويستخدمهم نحو ربعهم يوميًا، لكن الطريق لا يزال طويلًا للوصول إلى انتشار عالمي وربحية مستقرة. النقطة المحورية لدى Tesla هي سرعة تحقيق النتائج في Robotaxi وOptimus. كادت إيرادات الربع الثالث ألا تسجل أي نمو، وانخفضت إيرادات السيارات بنسبة 3% على أساس سنوي، كما تراجع صافي الربح وفق مبادئ المحاسبة المقبولة عمومًا بنسبة 43%. ومن الإيجابي بالتأكيد أن التدفق النقدي الحر عاد إلى المنطقة الإيجابية، لكن ذلك يعود جزئيًا إلى تباطؤ النفقات الرأسمالية. وخُفّضت النفقات الرأسمالية للسنة بأكملها من أكثر من 25 مليار دولار إلى نحو 20 مليار دولار، ما أثار مخاوف السوق من احتمال تأخر وتيرة تقدم مشاريع مثل Robotaxi وOptimus.
كما أن الإشارات الصادرة عن مؤتمر الأرباح كانت حذرة نسبيًا: لا يزال تسليم الروبوتات إلى جهات خارجية يحتاج إلى نحو عام، ومن المتوقع ألا يبدأ Robotaxi في المساهمة بوضوح في الأرباح إلا في الربع الثاني من العام المقبل.
لذلك، سأختصر هذه النتائج في نقطتين: أثبتت Meta أنها لا تزال قادرة على تحقيق نمو سريع، لكن استثمارات الذكاء الاصطناعي بدأت تستنزف الأرباح والتدفق النقدي؛ وأثبتت Tesla أنها لا تزال تتمتع بمرونة نقدية، لكن أعمال السيارات الأساسية ضعيفة، ولم يتحول الذكاء الاصطناعي وRobotaxi بعد إلى مصدر جديد للأرباح. وإذا كان عليّ اختيار بند واحد فقط، فالتوجيهات المستقبلية أهم، لأنها تجيب مباشرة عن سؤال واحد: ما حجم العائد الذي ستحققه الشركة مستقبلًا من الأموال التي تنفقها؟#WCTCS9
repost-content-media
  • 3
ThisIsTranslateContent:
#SpaceX市值超越台積電 لا يزال سهم SPCX يتمتع بعلاوة معنوية على المدى القصير، لكن توسيع نطاق التقييم بدرجة كبيرة يتطلب استمرار تحقق عقود قدرات الحوسبة للذكاء الاصطناعي وتحسن التدفقات النقدية.
يبدو الوضع الحالي أقرب إلى «إعادة تقييم بعد إعلان النتائج المالية»، وليس مجرد نتيجة لتجاوز القيمة السوقية لشركة TSMC. عند إغلاق التداول في 21 أكتوبر، بلغ سعر سهم SPCX 159.31 دولارًا، مرتفعًا 7.79% في يوم واحد، وبلغت القيمة السوقية الإجمالية نحو 2.16 تريليون دولار. وقد عكس سعر السهم مسبقًا الأخبار الإيجابية للربع الثالث[9]. وكانت النتائج المالية هذه المرة قوية بالفعل: بلغت الإيرادات في الربع الثالث نحو 14.6 مليار دولار، بزيادة سنوية قدرها 161%؛ وبلغ صافي الأرباح 4.4 مليار دولار، مقارنة بخسارة قدرها 1.1 مليار دولار في الفترة نفسها من العام الماضي. وحققت الشركة أرباحًا فصلية للمرة الأولى، ما يشكل نقطة تحول مهمة في قصة تقييمها.
يقود النمو عاملان رئيسيان:
أصبحت قدرات الحوسبة للذكاء الاصطناعي أكبر مصدر للإيرادات: بلغت إيرادات أعمال الذكاء الفائق 7.56 مليار دولار، بزيادة سنوية قدرها 830%، لترتفع حصتها إلى نحو 52%.
ولا تزال ستارلينك مصدر الأرباح الرئيسي: فقد أسهمت خدمات الاتصال بمعظم الأرباح التشغيلية، مع توسع سريع في قاعدة عملاء القطاعين الحكومي والشركات والطيران.
لذلك تغيرت معادلة SPCX؛ فهي تتحول من «شركة لإطلاق المركبات الفضائية» إلى مزيج من «قدرات الحوسبة للذكاء الاصطناعي وشبكات الأقمار الصناعية».
هل يمكن أن يرتفع التقييم أكثر؟ نعم، لكن العقبة كبيرة!
السيناريو المتفائل واضح: استمرار الاعتراف بإيرادات عقود السحابة للذكاء الاصطناعي، والحفاظ على معدلات استخدام مرتفعة لقدرات الحوسبة، وتحقيق الإيرادات من الطاقة الجديدة التي ستضيفها النفقات الرأسمالية في الربع الرابع بوتيرة سريعة. عندها، سيراها السوق أصلًا نادرًا للبنية التحتية للذكاء الاصطناعي، وقد تظل مضاعفات التقييم مرتفعة. لكن المخاطر واضحة بالقدر نفسه.
بلغت النفقات الرأسمالية في الربع الثالث نحو 19.6 مليار دولار، وذهب معظمها إلى البنية التحتية للذكاء الاصطناعي؛ ولا يزال التدفق النقدي الحر سلبيًا. ومن المتوقع أن ترتفع النفقات الرأسمالية في الربع الرابع أكثر، إلى 35–40 مليار دولار، ما يدل على أن التوسع لا يزال يتسارع.
وهذا يعني أن الشركة ستواجه اختبارًا حاسمًا: هل ستلحق الإيرادات الجديدة بالاستثمارات الجديدة؟ إذا تباطأ نمو إيرادات الذكاء الاصطناعي، أو جاء تحسن التدفقات النقدية أبطأ من المتوقع، فسيواجه التقييم المرتفع الحالي ضغوطًا. وهناك تفصيل واقعي آخر: لا يزال مضاعف السعر إلى الأرباح لدى SPCX سلبيًا حاليًا، ويستند دعم سعر السهم أساسًا إلى توقعات النمو ورواية الذكاء الاصطناعي، لا إلى أرباح مستقرة كالتي تحققها شركات البرمجيات الناضجة.
وتعكس سوق السندات هذا التباين أيضًا؛ فبعد إعلان النتائج، اتسعت فروق العائد على سندات SpaceX، ما يشير إلى أن المستثمرين في الأسهم يركزون على النمو، بينما يساور حاملي السندات قلق أكبر بشأن مخاطر التمويل والديون.
وبوجه عام، يُتوقع أن يحافظ SPCX على قوته قرب المستويات المرتفعة على المدى القصير، ولا سيما إذا تواصل الإعلان عن عقود كبيرة للذكاء الاصطناعي، أو ارتفعت معدلات استخدام قدرات الحوسبة، أو تحسنت التدفقات النقدية الحرة. أما على المدى المتوسط، فإن فتح نطاق جديد للتقييم يعتمد أساسًا على ثلاثة أمور:
1، هل ستتجاوز إيرادات الذكاء الاصطناعي التوقعات باستمرار؟
2، هل ستواصل ستارلينك تحقيق أرباح مستقرة؟
3، هل ستتحول النفقات الرأسمالية الضخمة إلى تدفقات نقدية حرة إيجابية؟
أنهى SPCX بالفعل جولة من الارتقاء بتقييمه بفضل النتائج المالية، وستعتمد قدرته على الارتقاء إلى مستوى أعلى في المرحلة المقبلة على سرعة تحقيق عوائد استثمارات قدرات الحوسبة، لا على التغيرات قصيرة الأجل في ترتيب القيمة السوقية. #WCTCS9 $SPCX
repost-content-media
  • 3
ThisIsTranslateContent:
#美股AI和加密概念上涨 تبدو هذه الموجة أقرب إلى «تعافي المسار الرئيسي للذكاء الاصطناعي + لحاق العملات المشفرة بالركب». لا تظهر حتى الآن مؤشرات على سوق صاعدة شاملة، لكن الأسعار قد تواصل الارتفاع على المدى القصير.
الأسهم الأمريكية: أسهم التكنولوجيا تحدد سقف الارتفاع
في 21 أكتوبر، ارتفع ناسداك 1.05%، وستاندرد آند بورز 500 بنسبة 0.58%، فيما سجل داو جونز مستوى إغلاق قياسيًا جديدًا. وتصدرت المكاسب أسهم عتاد الذكاء الاصطناعي وأشباه الموصلات والذاكرة والاتصالات الضوئية؛ إذ ارتفعت إنفيديا 2.54%، وصعد مؤشر فيلادلفيا لأشباه الموصلات 1.97%.
كانت سبيس إكس أبرز محفز: بلغت إيراداتها في الربع الثالث 14.6 مليار دولار، بزيادة 161% على أساس سنوي؛ وبلغت إيرادات أعمال الذكاء الفائق 7.56 مليار دولار، بزيادة هائلة قدرها 830% على أساس سنوي. بدأ السوق يقتنع بأن استثمارات الذكاء الاصطناعي يمكن أن تتحول فعلًا إلى إيرادات. لكن نطاق الارتفاعات ضيق نسبيًا. فلم يرتفع مؤشر راسل 2000 سوى 0.27%، ما يشير إلى استمرار تركز الأموال في أسهم التكنولوجيا الكبرى. وهبطت نتفلكس 5.31% بسبب توقعاتها الضعيفة، ما يوضح أن السوق لا يكافئ الآن «الأداء الجيد» فحسب، بل يكافئ «الإنفاق الرأسمالي القادر على تحقيق عوائد».
مفاهيم الذكاء الاصطناعي: لا يزال الزخم قائمًا، لكن التباين سيزداد. وسيعتمد استمرار الصعود على ثلاثة أمور:
هل ستتحقق طلبات الحوسبة باستمرار؟ شركات الخوادم مثل سوبر مايكرو كمبيوتر وديل محورية في هذا الشأن.
كيف ستنفق الشركات العملاقة مثل ميتا وتسلا أموالها؟ رفعت ميتا الحد الأعلى للإنفاق الرأسمالي إلى 145 مليار دولار؛ والسوق متفائل بالطلب، لكنه قلق أيضًا من الضغوط على التدفقات النقدية.
هل ستضغط عوائد سندات الخزانة الأمريكية على السوق؟ لا تزال عوائد السندات لأجل 10 سنوات فوق 5.1%، وتشكل أسعار الفائدة المرتفعة قيدًا دائمًا على تقييمات شركات التكنولوجيا طويلة الأجل.
لذلك، لا تزال هناك مساحة للصعود في عتاد الذكاء الاصطناعي، وكهرباء مراكز البيانات، والذاكرة، والاتصالات الضوئية؛ أما الشركات القائمة على المفاهيم وحدها، ذات التقييمات المرتفعة والتي تفتقر إلى الطلبات، فمخاطر تراجعها أكبر.
العملات المشفرة: تميل أكثر إلى اللحاق بالارتفاع
استقر سعر بيتكوين بين 82,800 و83,200 دولار، مرتفعًا نحو 1% خلال 24 ساعة؛ وسجل إيثيريوم نحو 2,450 دولارًا، بارتفاع يقارب 2% في يوم واحد. كما ارتفعت بالتزامن أسهم الشركات المرتبطة بالعملات المشفرة مثل Coinb وRobinhood وStrategy. لكن المشترين لم يعودوا بعد إلى سوق العملات المشفرة على نطاق واسع. ففي 19 أكتوبر، سجلت صناديق بيتكوين المتداولة الفورية تدفقات صافية بقيمة 526.7 مليون دولار، منها 665.2 مليون دولار جذبها صندوق IBIT التابع لبلاك روك في يوم واحد؛ لكن التدفقات هبطت بشدة في اليوم التالي إلى 23.16 مليون دولار، وهو مبلغ يكاد لا يُذكر. وهذا يشير إلى أن الارتداد مدفوع حاليًا بالعواطف وتغطية مراكز البيع على المكشوف، ولا يزال من الضروري مراقبة مدى استمراره.
ما المتوقع في المرحلة المقبلة؟
السيناريو المتفائل: تواصل نتائج شركات التكنولوجيا تأكيد إيرادات الذكاء الاصطناعي، ولا يرسل الاحتياطي الفيدرالي إشارات تشديد أقوى؛ عندئذ قد يواصل ناسداك وسلسلة الذكاء الاصطناعي موجة صعود أخرى.
السيناريو الأساسي: تذبذب عند مستويات مرتفعة، مع تناوب الأموال بين الحوسبة والذاكرة والاتصالات الضوئية وكهرباء مراكز البيانات.
سيناريو المخاطر: تعاود عوائد سندات الخزانة الأمريكية الارتفاع، أو تخفض إحدى شركات التكنولوجيا الكبرى توقعاتها للإنفاق على الذكاء الاصطناعي؛ وعندها قد تضيق دائرة الرابحين بسرعة.
يمكن لهذه الموجة أن تواصل الصعود، لكن السوق سينتقل من «ارتفاع جميع أسهم الذكاء الاصطناعي والعملات المشفرة معًا» إلى «مواصلة صعود الشركات التي لديها طلبات وتدفقات نقدية وإيرادات فعلية».#Gate最新储备金率达118.49%
  • 3
Surrealist5N1K
#美股AI和加密概念上涨 تبدو هذه الحركة في السوق أقرب إلى «تعافي تداولات الشركات الرائدة في مجال الذكاء الاصطناعي، مع مكاسب لحاق في العملات المشفرة». لا توجد حتى الآن مؤشرات على سوق صاعدة واسعة النطاق، لكن الأسعار قد تواصل الارتفاع على المدى القصير.
الأسهم الأمريكية: أسهم التكنولوجيا تحدد مسار الصعود
في 21 أكتوبر، ارتفع مؤشر ناسداك بنسبة 1.05%، ومؤشر S&P 500 بنسبة 0.58%، بينما واصل مؤشر داو جونز الإغلاق عند مستوى قياسي. وتصدرت أسهم عتاد الذكاء الاصطناعي وأشباه الموصلات والذاكرة والاتصالات الضوئية المكاسب. ارتفع سهم Nvidia بنسبة 2.54%، وصعد مؤشر فيلادلفيا لأشباه الموصلات بنسبة 1.97%.
كانت SpaceX المحفز الأكبر: بلغت إيرادات الربع الثالث $14.6 مليار، بزيادة 161% على أساس سنوي؛ وبلغت إيرادات أعمالها في مجال الذكاء الفائق $7.56 مليار، بارتفاع هائل قدره 830% على أساس سنوي. بدأ السوق يصدق أن استثمارات الذكاء الاصطناعي قادرة بالفعل على تحقيق إيرادات. لكن الانتعاش كان محدود النطاق. لم يرتفع مؤشر Russell 2000 سوى 0.27%، ما يُظهر أن الأموال لا تزال تتركز في أسهم شركات التكنولوجيا العملاقة. وهبط سهم Netflix بنسبة 5.31% بسبب توقعات ضعيفة، ما يشير إلى أن السوق لم يعد من النوع الذي «ترتفع فيه الأسهم مع النتائج الجيدة»؛ فالأسهم ترتفع فقط عندما «تدر النفقات الرأسمالية عوائد».
قطاع الذكاء الاصطناعي: لا يزال يحتفظ بزخمه، لكن التباين سيزداد. ويتوقف استمرار الزخم على ثلاثة أمور:
استمرار تحقق طلبات القدرة الحاسوبية: تُعد شركات الخوادم مثل Super Micro Computer وDell أساسية.
كيفية إنفاق كبار اللاعبين مثل Meta وTesla: رفعت Meta الحد الأعلى لنفقاتها الرأسمالية إلى $145 مليار. والسوق متفائل بشأن الطلب، لكنه قلق أيضًا من الضغوط على التدفقات النقدية.
مدى تأثير عوائد سندات الخزانة على السوق: لا يزال عائد السندات لأجل 10 سنوات أعلى من 5.1%، وتظل أسعار الفائدة المرتفعة قيدًا على تقييمات أسهم التكنولوجيا ذات المدة الطويلة.
لذلك، لا تزال هناك إمكانية لمزيد من الصعود في أسهم عتاد الذكاء الاصطناعي، وطاقة مراكز البيانات، والذاكرة، والاتصالات الضوئية؛ أما الشركات التي تعتمد على مفاهيم رائجة فقط، وتتمتع بتقييمات مرتفعة ولا تملك طلبات، فتواجه مخاطر أكبر للتراجع.
العملات المشفرة: تميل أكثر إلى اللحاق بالارتفاع
استقر سعر Bitcoin عند 82,800–83,200، مرتفعًا نحو 1% خلال 24 ساعة؛ وكان سعر Ethereum نحو 2,450، بزيادة تقارب 2% خلال اليوم. كما ارتفعت أسهم مرتبطة بالعملات المشفرة، من بينها Coinb وRobinhood وStrategy. لكن الشراء في سوق العملات المشفرة لم يعد بعد على نطاق واسع. في 19 أكتوبر، سجلت صناديق Bitcoin المتداولة الفورية تدفقات صافية بقيمة $526.7 مليون، واستقطب صندوق IBIT التابع لـBlackRock وحده $665.2 مليون في يوم واحد؛ لكن التدفقات هوت إلى $23.16 مليون في اليوم التالي، وهو مبلغ يكاد لا يُذكر. يشير ذلك إلى أن الانتعاش مدفوع حاليًا بالمعنويات وتغطية مراكز البيع على المكشوف؛ ولا يزال مدى استمراره غير واضح.
ما المتوقع لاحقًا
السيناريو الصاعد: تواصل أرباح شركات التكنولوجيا تأكيد إيرادات الذكاء الاصطناعي، ولا يرسل الاحتياطي الفيدرالي إشارات تشديد أقوى، ما يتيح لمؤشر ناسداك والأسهم المرتبطة بالذكاء الاصطناعي الارتفاع مجددًا.
السيناريو الأساسي: تداول متقلب عند مستويات مرتفعة، مع تناوب الأموال بين القدرة الحاسوبية والذاكرة والاتصالات الضوئية وطاقة مراكز البيانات.
سيناريو المخاطر: تستأنف عوائد سندات الخزانة الارتفاع، أو تخفض شركة تكنولوجيا كبرى توقعاتها للإنفاق على الذكاء الاصطناعي، ما قد يؤدي سريعًا إلى تضييق نطاق الانتعاش.
يمكن لهذا الانتعاش أن يستمر، لكن السوق سينتقل من «ارتفاع جميع أسهم الذكاء الاصطناعي والعملات المشفرة معًا» إلى «استمرار ارتفاع أسهم الشركات التي لديها طلبات وتدفقات نقدية وإيرادات فعلية فقط».#Gate最新储备金率达118.49%
  • 4
Surrealist5N1K
#GateWCTCS9全球交易赛 #WCTCS9
استراتيجية عقود BTC الآجلة (أحدث سعر مرجعي نحو 83500)
1. الشراء عند التراجع
الدخول: 82000 - 82300
جني الأرباح: 83200 / 84500
وقف الخسارة: 81500
2. البيع على المكشوف
الدخول: 84700- 85000
جني الأرباح: 83800/ 82500
وقف الخسارة: 85500
استراتيجية عقود Ethereum الآجلة (أحدث سعر مرجعي نحو 2465)
1. الشراء عند التراجع
الدخول: 2400 - 2420
جني الأرباح: 2500 / 2560
وقف الخسارة: 2370
2. البيع على المكشوف
الدخول: 2540 - 2560
جني الأرباح: 2485 / 2400
وقف الخسارة: 2590
⚠️⚠️
استخدم مستويات الأسعار بمرونة. تجنب فتح مراكز كبيرة جدًا، ولا تحتفظ بمراكز خاسرة.$ZEC ‌
  • 2
تحميل المزيد