سكوير
متابعة
رائج
أخبار
الإشعارات
نظرة عامة على المركز الشخصي

AiPeter

vip
لا يوجد محتوى حتى الآن
أعلى مستوى VIP 51.0 سنة(سنوات)
4
متابعة
3
المتابعون
36
أُعجب به
ثلاثة إعلانات عن اعتزال السوق، وثلاثة تحققات دقيقة! إلى أي مستوى وصلت دقة توقعات JS القرش الكبير؟

في سوق العملات الرقمية والأسهم الأمريكية، كثيرون يجرؤون على إطلاق توصيات التداول، لكن كم شخصًا يجرؤ على المراهنة باعتزاله السوق؟

هذا العام، ترك شخص انطباعًا عميقًا في السوق عبر ثلاثة إعلانات علنية عن اعتزاله.

إنه المؤثر الذي أتابعه باستمرار — JS Big Shark/JS القرش الكبير@JS大鲨鱼

لنسترجع توقعاته الثلاثة البارزة هذا العام:

الأول: في مايو، عندما كان ETH قرب 2100 دولار، أعلن تحديه علنًا للمؤسسات الكبرى، وقال إنه سيعتزل السوق إذا لم ينخفض إلى أقل من 1500!

وماذا حد
ETH%⁦1.26⁩-
SNDK%⁦15.99⁩-
  • 1
تحقّق جني الأرباح من صفقة البيع على المكشوف لأسهم إنفيديا كما كان متوقعًا. شكرًا للأستاذ القرش الكبير @JS大鲨鱼
الأسواق اليوم صعبة للغاية. لقد حلّ شتاء الواقع، وها هو شتاء الأسواق المالية قد أقبل أيضًا. ما علينا فعله هو الحفاظ على أصولنا، والصمود معًا حتى نتجاوز هذه المحنة. لن يطول انتظار بزوغ الفجر.
NVDA%⁦0.35⁩-
ما الذي يجري مع Hype اليوم؟
#Hype
HYPE%⁦0.24⁩+
تم صرف 2200!!! الأيام كفيلة بإثبات ذلك، أيها القرش الكبير، لا داعي لكثرة الكلام@JS大鲨鱼
تحديث مهم للغاية
JsBigShark
غسل الأموال 1|كيف يبدأ غسل الأموال بعد نقل أموالك التي تعرضت للاحتيال إلى البلوك تشين؟
بمجرد نقل الأموال التي تعرضت للاحتيال إلى البلوك تشين، تُجزّأ وتُحوّل إلى عملات أخرى، وتعبر سلاسل بلوك تشين مختلفة، وتمر عبر خلاط العملات، فتُطمس مصادرها خطوةً تلو الأخرى. في هذه الحلقة، نفكك كل خطوة استناداً إلى ملفات قضايا حقيقية، ثم نعيد شرحها في الجزء الثاني بلغة يفهمها حتى تلميذ في المرحلة الابتدائية
$BTC
التعلّم
JsBigShark
غسل الأموال 2|الكيلومتر الأخير لغسل الأموال على السلسلة: كيف تُحوَّل الأموال إلى نقد، وكيف يُلقى القبض على المتورطين؟
مهما كان غسل الأموال على السلسلة نظيفًا، فلا بد في النهاية من تحويله إلى نقد. وتمر جميع الطرق تقريبًا عبر عدة بوابات، حيث تنتظرها أجهزة إنفاذ القانون. في هذه الحلقة، نتناول في قضية ليختنشتاين ومورغان كيف تحولت الأموال إلى نقد، وفي أي خطوة انكشف أثرها.
$BTC
السلسلة عالية الجودة 3
JsBigShark
غسل الأموال 3|لماذا ظهر 700 مليون دولار إضافية في حساب رئيس وزراء دولة؟ (قضية 1MDB)
بعد ظهر 30 سبتمبر 2009، أُرسلت 700 مليون دولار من ماليزيا. وبحسب شكوى وزارة العدل الأمريكية، مرّت هذه الأموال عبر شركة صورية، واتخذت مساراً ملتفاً، قبل أن تنتهي في حساب «المسؤول الماليزي رقم 1». في هذه الحلقة، نعيد بناء المسار الكامل الوارد في الاتهامات، ثم نلخّصه مجدداً بكلمات بسيطة.
$BTC
الإصدار الثاني عالي القيمة للغاية
JsBigShark
تجاوزت مشاهدات الحلقة السابقة من «تحوّل مسار الأصول التقليدية» 30 مليوناً على الإنترنت
في تلك الحلقة، تحدثنا عن أن رأس المال يغيّر مساره
أما في هذه الحلقة، فسنتحدث عن شيء أكثر أهمية
الذكاء الاصطناعي ينتقل من الإجابة عن الأسئلة إلى العمل بدلاً من البشر
Muse ليس سوى إشارة
ما قد يُعاد تسعيره فعلياً هو أسلوب الإنتاج في العالم بأسره
«تحوّل مسار الأصول التقليدية Ⅱ» مستمر
تم تحديث الفيديو ذي القيمة الاستثنائية مجددًا!!
JsBigShark
تجاوزت مشاهدات الحلقة السابقة من «تحوّل مسار الأصول التقليدية» 30 مليوناً على الإنترنت
في تلك الحلقة، تحدثنا عن أن رأس المال يغيّر مساره
أما في هذه الحلقة، فسنتحدث عن شيء أكثر أهمية
الذكاء الاصطناعي ينتقل من الإجابة عن الأسئلة إلى العمل بدلاً من البشر
Muse ليس سوى إشارة
ما قد يُعاد تسعيره فعلياً هو أسلوب الإنتاج في العالم بأسره
«تحوّل مسار الأصول التقليدية Ⅱ» مستمر
تقليل التداول
JsBigShark
اكتمل بناء المراكز في السوق الصاعدة.
سأذهب لقضاء عطلة.
أراكم بعد بضعة أيام.
أتمنى للجميع حظاً موفقاً.
لقد أكثرت بما يكفي من التداولات قصيرة الأجل خلال هذه الفترة.
وعندما أعود لحساب النتائج أكتشف.
أنني أراقب السوق يومياً، وأتقلب بين الشراء والبيع، وأتحمل المشاعر والضغوط.
وفي النهاية، قد لا يكون ذلك أفضل من شراء العملات الفورية عند قاع السوق الهابطة.
ثم الركوب بهدوء على الاتجاه بأكمله وتحقيق أرباح أكبر.
التداول لا يعني أحياناً أن كثرة التداول تؤدي إلى أرباح أكبر.
الأموال الكبيرة حقاً.
غالباً ما تأتي من الجرأة على الشراء عند القيعان.
والتمسك بالمراكز في منتصف الطريق.
والاستعداد للبيع عند القمم.
من الآن فصاعداً، سأدع السوق يتحرك من تلقاء نفسه.
وسأنتظر حتى يصل فعلاً إلى القمة.
سأعود لأقود الجميع معاً إلى الخروج عند القمة.
repost-content-media
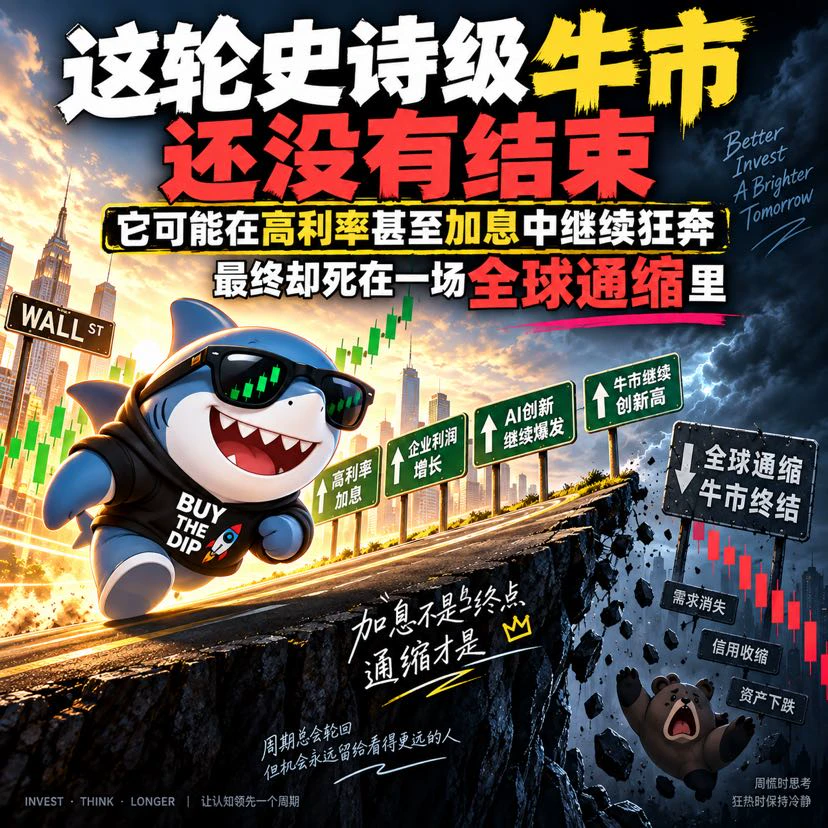
رفع أسعار الفائدة لا يعني انتهاء السوق الصاعدة
JsBigShark
【الحفرة الذهبية تقترب】
لقد أثبت التاريخ ذلك مرات عديدة.
رفع الاحتياطي الفيدرالي أسعار الفائدة بسرعة في 1994.
ورفعها 17 مرة متتالية بين 2004 و2006.
وفي 2022، شهدنا أسرع دورة رفع لأسعار الفائدة منذ عقود.
لكن رفع أسعار الفائدة بحد ذاته لم يُنهِ السوق الصاعدة فوراً.
فالذي يقتل السوق الصاعدة حقاً ليس كلمتي «رفع أسعار الفائدة».
بل إن أسعار الفائدة المرتفعة تضر في نهاية المطاف بالأرباح والائتمان والإنفاق الرأسمالي.
رفع الاحتياطي الفيدرالي أسعار الفائدة بالفعل بمقدار 25 نقطة أساس.
ولا يوجد الآن سوى ثلاثة أمور تستحق المتابعة فعلاً:
هل بدأ الإنفاق الرأسمالي على AI في التراجع جماعياً؟
هل بدأت أرباح الشركات تتراجع بوضوح؟
هل ظهرت تشققات في سوق الائتمان؟
إذا لم تتدهور هذه العوامل الثلاثة في الوقت نفسه.
فقد يكون التراجع الحاد التالي، على العكس، أفضل نقطة انطلاق لجولة الصعود الكبرى المقبلة.
ستنخفض الأسعار أولاً.
وستُصفّى الرافعة المالية أولاً.
وستسود حالة من الذعر في المعنويات أولاً.
لكن الأساسيات لن تكون قد تدهورت.
هذه هي الحفرة الذهبية.
إذا ظهرت هذه المرحلة فعلاً.
فقد لا تقتصر الجولة المقبلة على مجرد ارتداد.
بل قد تدخل قطاعات AI والتخزين والطاقة والروبوتات والفضاء والطيران معاً دورة جديدة من إعادة تقييم الأصول.
فالسوق الصاعدة الكبرى الحقيقية لا تبدأ عادة عندما يشعر الجميع بالراحة.
بل تنطلق من أكثر المواقع إيلاماً. #MU #SNDK #FOMC $BTC ‌$ETH
repost-content-media
المخاطر قائمة دائماً
JsBigShark
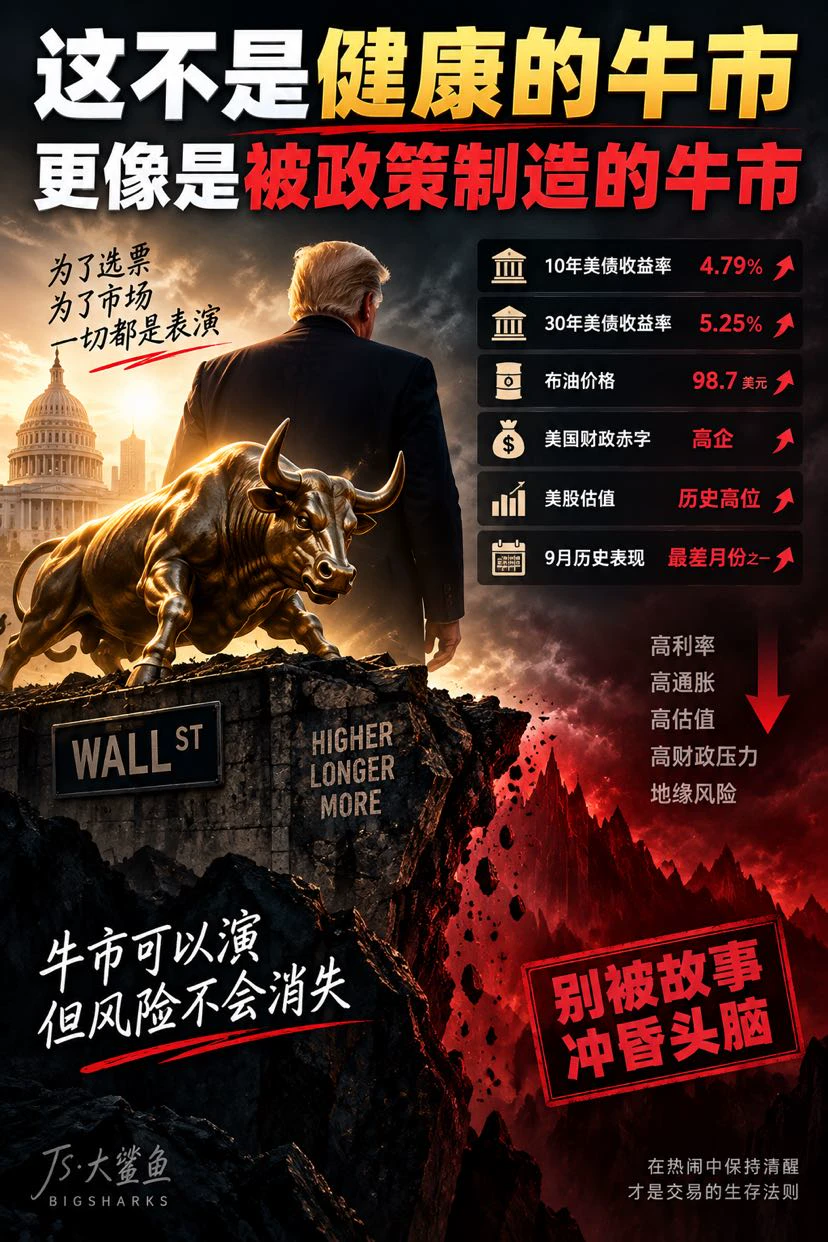
في هذا السوق الآن، أشعر أكثر فأكثر بأن الأمور ليست على ما يرام.
لا أقصد أنه سينهار فوراً.
بل إن كثيراً من المؤشرات الكلية، عند النظر إليها مجتمعة، لا تشبه بيئة يُفترض أن تواصل الصعود بلا تفكير.
عوائد سندات الخزانة الأمريكية لأجل 10 و30 عاماً عند مستويات مرتفعة.
أسعار الفائدة العالمية طويلة الأجل تعاود الارتفاع.
أسعار النفط تتحرك عند مستويات مرتفعة.
العجز المالي الأمريكي وضغوط إصدار الديون ما زالا يتزايدان.
تقييمات الأسهم أصبحت مرتفعة جداً.
كما أن سبتمبر هو بحد ذاته شهر ضعيف تاريخياً.
في الظروف العادية، لا تكون هذه التركيبة مواتية لأسهم التكنولوجيا ذات التقييمات المرتفعة.
لكن المؤشرات لا تهبط مهما حدث.
لماذا؟
لأن السوق الآن لا يتداول بالكامل على أساس العوامل الأساسية للاقتصاد الكلي، بل على أساس توقعات الدعم السياسي، وأرباح الذكاء الاصطناعي، واستمرار الولايات المتحدة في الحفاظ على ازدهار أسعار الأصول.
خصوصاً مع اقتراب دورة انتخابات التجديد النصفي الأمريكية.
ما يريده ترامب بالطبع هو:
سوق أسهم قوي.
استقرار التوظيف.
ارتفاع حسابات التقاعد.
استمرار الشركات في الاستثمار.
مواصلة أصول الولايات المتحدة جذب الأموال العالمية.
لذلك يبدو الأمر الآن أشبه بسوق صاعدة يجري تمديدها باستمرار بفعل التوقعات السياسية.
انتبهوا، أنا أتحدث عن «التوقعات السياسية».
لا أقصد أن ترامب يستطيع التحكم مباشرة في سوق الأسهم، ولا أن أحداً يمكنه الضغط على زر لرفع المؤشرات.
ما يدعم السوق فعلياً لا يزال أرباح الشركات، والإنفاق الرأسمالي على الذكاء الاصطناعي، والتحفيز المالي، وتدفقات الأموال، وشهية المخاطرة.
لكن المشكلة تكمن تحديداً هنا.
السوق الصاعدة الحالية مختلفة تماماً عن السوق الصاعدة الكلية الأكثر راحة.
السوق الصاعدة المريحة ينبغي أن تكون على النحو التالي:
انخفاض التضخم
↓
انخفاض عوائد سندات الخزانة الأمريكية
↓
انخفاض تكلفة التمويل
↓
نمو أرباح الشركات
↓
اتساع التقييمات
أما الآن فالوضع هو:
عوائد السندات طويلة الأجل مرتفعة
+
أسعار النفط مرتفعة
+
الضغوط المالية كبيرة
+
التقييمات مرتفعة
+
الإنفاق الرأسمالي على الذكاء الاصطناعي ضخم
ثم تواصل الأسهم تسجيل مستويات قياسية جديدة.
يمكن لهذا الانفصال أن يستمر طويلاً.
بل قد يواصل الضغط على مراكز البيع، ويسجل مستويات قياسية جديدة.
لكنه يحتاج إلى أرباح وقصة أقوى فأقوى للحفاظ عليه.
لذلك لن أتحول إلى التشاؤم مباشرة بسبب ضعف الاقتصاد الكلي.
بل على العكس، كلما كان السوق من النوع الذي «لا يفترض أن يرتفع لكنه يواصل الارتفاع»، زادت احتمالية إخراج جميع البائعين على المكشوف منه.
الوقت الخطير فعلاً هو عندما يبدأ آخر بائع على المكشوف في الإيمان بالسوق الصاعدة.
سأراقب ثلاثة مؤشرات فقط من الآن فصاعداً:
هل تستطيع سندات الخزانة الأمريكية لأجل 30 عاماً اختراق 5.3% أو حتى 5.5%؟
هل تعاود أسعار النفط والتضخم الخروج عن السيطرة؟
هل سيتباطأ الطلب على الإنفاق الرأسمالي للذكاء الاصطناعي وHBM وDRAM ووحدات SSD المؤسسية للمرة الأولى في الوقت نفسه؟
خصوصاً المؤشر الأخير.
NVDA هو عقل الذكاء الاصطناعي.
أما MU وهاينكس وSNDK فهي موازين الحرارة الأكثر مباشرة لطلب الذكاء الاصطناعي.
ما دامت طلبات هذه الشركات وأسعارها وأرباحها تواصل النمو، فلا يزال لدى السوق سبب لمواصلة سرد القصة إلى الأمام.
لكن إذا ظهر في أحد الأيام ما يلي:
استمرار ارتفاع عوائد سندات الخزانة الأمريكية
+
خفض AI CapEx
+
بدء تراجع HBM/DRAM/SSD
+
اتساع فروق الائتمان
فعندها لن يكون الأمر مجرد تصحيح عادي.
لم ينهَر سوق الأسهم فوراً في 2007 بمجرد ارتفاع أسعار الفائدة.
المشكلة الحقيقية هي أنه بعد استمرار أسعار الفائدة المرتفعة لفترة كافية، يعجز أخيراً أحد أكثر المواضع هشاشة عن الصمود.
في ذلك الوقت، كان أول ما تصدع هو قطاعا العقارات والرهون العقارية عالية المخاطر.
أما في هذه الدورة، فسأراقب الإنفاق الرأسمالي على الذكاء الاصطناعي وسوق الائتمان.
لذلك لا تتعجلوا في تخمين القمة الآن.
من الممكن تماماً أن يواصل هذا السوق الارتفاع.
بل قد يشهد، للحفاظ على توقعات السوق الصاعدة، تسارعاً أخيراً وجميلاً للغاية.
لكنني سأستمر في جني الأرباح، مع مراقبة باب الخروج.
لأن بيئة الاقتصاد الكلي الحالية لا تقول لي «إنه سينهار فوراً».
بل تقول:
إن مواصلة هذه السوق الصاعدة صعودها تتطلب ثمناً يزداد ارتفاعاً.
repost-content-media
x التناوب التالي للسيولة
JsBigShark
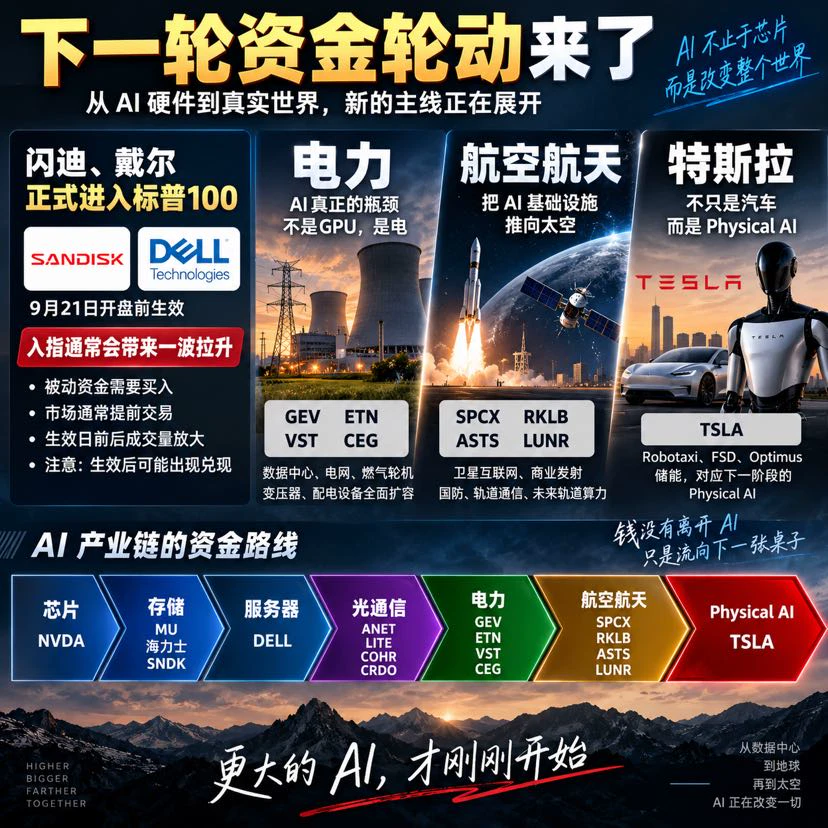
في الجولة التالية من تدوير السيولة، أركز على: Tesla، والطيران والفضاء، والطاقة الكهربائية.
وهناك أيضاً صديقان قديمان سأواصل مراقبتهما:
SanDisk SNDK وDell DELL.
إذ ستدخلان مؤشر S&P 100.
الأمر بسيط جداً.
بعد دخول مؤشر S&P 100، ستحتاج صناديق ETF والصناديق السلبية التي تتبع المؤشر إلى تعديل حيازاتها وفقاً للأوزان الجديدة.
لذلك، خلال الفترة الممتدة من إعلان القائمة حتى بدء التطبيق رسمياً، تتداول السوق عادةً بشكل مسبق على توقعات شراء الأموال السلبية.
أي:
إعلان القائمة
↓
تسابق الأموال النشطة إلى الشراء مسبقاً
↓
إعادة موازنة حيازات الأموال السلبية
↓
ارتفاع حجم التداول قرب موعد بدء التطبيق
لذلك، أرى أن SNDK وDELL لا تزالان تستحقان مراقبة جولة من «تداول الدخول إلى المؤشر».
لكن ما يجب الحذر منه فعلاً هو ما بعد بدء التطبيق.
لأن الأموال التي دخلت مبكراً قد تستغل دخول الأموال السلبية لجني الأرباح.
لذلك، لا تتمثل استراتيجيتي في ملاحقة السهم يوم بدء التطبيق.
بل في الاستفادة مسبقاً من التوقعات، مع زيادة الحذر من جني الأرباح عند الارتفاع كلما اقترب موعد بدء التطبيق الرسمي.
وبالنظر إلى المرحلة التالية، أركز في جولة تدوير السيولة المقبلة على ثلاثة اتجاهات.
أولاً، الطاقة الكهربائية.
ما ينقص الذكاء الاصطناعي فعلاً الآن ليس وحدات GPU فقط، بل الكهرباء أيضاً.
GEV وETN وVST وCEG.
ثانياً، الطيران والفضاء.
SPCX وRKLB وASTS وLUNR.
فالإنترنت عبر الأقمار الصناعية، والإطلاق التجاري، والدفاع، والاتصالات المدارية، وحتى القدرة الحاسوبية المدارية مستقبلاً، تواصل توسيع البنية التحتية للذكاء الاصطناعي إلى الخارج.
ثالثاً، Tesla.
لم يعد من الممكن النظر إلى TSLA باعتبارها شركة سيارات فقط.
Robotaxi وFSD وOptimus وتخزين الطاقة.
فهي تمثل المرحلة التالية من Physical AI.
لذلك، أصبح مسار السيولة الذي أراه أكثر وضوحاً:
رقائق NVDA
↓
ذاكرة MU وSK Hynix وSNDK
↓
خوادم DELL
↓
الاتصالات البصرية
↓
الطاقة الكهربائية
↓
الطيران والفضاء
↓
TSLA Physical AI
ودخول SNDK وDELL إلى مؤشر S&P 100 يمثل بحد ذاته إشارة مثيرة للاهتمام.
الأموال لم تغادر الذكاء الاصطناعي.
بل تبحث على امتداد سلسلة الصناعة بأكملها عن الأصل التالي الذي لم تُسعّره السوق بالكامل بعد.
على المدى القصير، أراقب حركة دخول SNDK وDELL إلى المؤشر.
وفي الجولة التالية، أراقب الطاقة الكهربائية والطيران والفضاء وTesla.
السيولة لا تتوقف أبداً.
بل تنتقل من الأماكن التي شبعت منها بالفعل إلى الطاولة التالية.
repost-content-media
مشاركة سندات الخزانة الأمريكية m
JsBigShark
تخبر سندات الخزانة الأمريكية السوق: المال يزداد تكلفة
ما يستحق المتابعة فعلاً مؤخراً ليس فقط شموع الأسهم الأمريكية والعملات الرقمية.
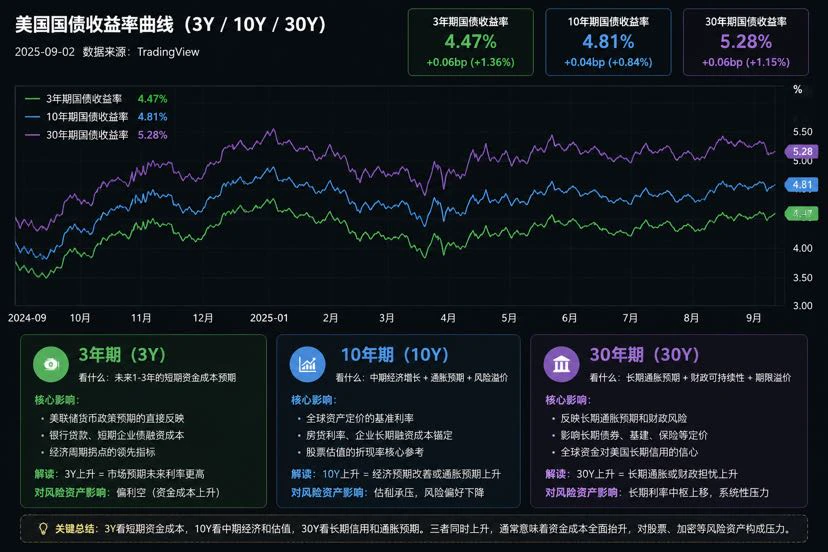
بل عوائد سندات الخزانة الأمريكية لأجل 5 سنوات و10 سنوات و30 سنة.
يعرف كثيرون أن ارتفاع عوائد سندات الخزانة الأمريكية يضغط على الأصول عالية المخاطر. لكن الآجال الثلاثة تمثل أموراً مختلفة تماماً.
يراقب أجل 5Y تمويل الشركات.
ويراقب أجل 10Y تقييمات الأسهم.
ويراقب أجل 30Y الائتمان والمالية العامة على المدى الطويل.
يقترب 5Y أكثر من بيئة تمويل الشركات خلال السنوات المقبلة.
تعتمد الشركات الأمريكية بكثافة على تمويل نفسها عبر سندات الشركات والقروض المصرفية وغيرها. وعند استحقاق كثير من الديون، تحتاج إلى الاقتراض من جديد لسداد القديمة.
إذا استحقت ديون كانت فائدتها 3%، وظل سعر الفائدة الخالي من المخاطر مرتفعاً، فقد تحتاج السندات الجديدة إلى فائدة قدرها 5% أو 6% أو أكثر حتى تجد مشترين.
لا تمثل أسعار الفائدة المرتفعة لبضعة أيام مشكلة كبيرة.
لكن ارتفاعها لأشهر أو حتى سنوات يصبح قاتلاً فعلاً.
يدخل المزيد من الديون القديمة دورة إعادة التمويل → تلتهم الفوائد الأرباح → ينخفض التدفق النقدي → تتراجع عمليات إعادة شراء الأسهم والاستثمارات → تسريح موظفين وبيع أصول.
لذلك، فإن ارتفاع 5Y يضغط على أرباح الشركات وتدفقاتها النقدية المستقبلية.
يُعد 10Y الخط الذي أوليه أكبر قدر من الاهتمام عند النظر إلى الأسهم الأمريكية.
فهو أحد أهم مراسي تقييم الأصول عالية المخاطر عالمياً.
عندما يكون 10Y عند 2% فقط، يكون المستثمرون مستعدين لمنح شركات الذكاء الاصطناعي وأشباه الموصلات والتكنولوجيا تقييمات تبلغ عشرات المرات أو أكثر.
وعندما يقترب 10Y من 5%، يتعين على السوق إعادة الحساب.
إذا كان شراء سندات الخزانة الأمريكية يحقق عائداً اسمياً يقترب من 5%، فلماذا أتحمل تقلباً بنسبة 20% أو 30% في الأسهم لشراء أسهم بمضاعف PE يبلغ عشرات المرات؟
لذلك، يمكن أن يستمر الطلب على الذكاء الاصطناعي في النمو، ويمكن أن تكون التقارير المالية جيدة جداً، ومع ذلك قد تهبط الأسهم.
لم تسوء أوضاع الشركات.
لكن الأموال لم تعد مستعدة لمنحها سعراً باهظاً إلى هذا الحد.
لذلك، فإن ارتفاع 10Y يقتل التقييمات.
أما ما يجعلني أكثر حذراً فعلاً فهو 30Y.
فما يتداوله 30Y لم يعد يتعلق فقط بما إذا كان الاحتياطي الفيدرالي سيخفض الفائدة في المرة المقبلة.
بل يقف وراءه العجز المالي الأمريكي طويل الأجل، ومعروض سندات الخزانة، والتضخم، وأسعار الطاقة، والسعر الذي يرغب المستثمرون العالميون عنده في مواصلة إقراض المال للولايات المتحدة.
إذا ظل 30Y فوق 5% لفترة طويلة أو واصل تسجيل مستويات قياسية جديدة، فهذا يعني أن السوق يطالب بتعويض أعلى عن المخاطر طويلة الأجل.
وسينتقل ذلك في النهاية إلى تمويل الشركات طويل الأجل، والعقارات، والرهون العقارية، والبنية التحتية، والنظام المالي بأكمله.
لذلك، فإن ارتفاع 30Y يضغط على الميزانيات العمومية طويلة الأجل ومنظومة الائتمان.
الخطر الحقيقي هو:
ارتفاع 5Y↑ + 10Y↑ + 30Y↑
يخبرك 5Y بأن أموال الشركات تزداد تكلفة.
ويخبرك 10Y بأن دعم تقييمات الأسهم يزداد صعوبة.
ويخبرك 30Y بأن الأموال طويلة الأجل في النظام المالي بأكمله تزداد تكلفة أيضاً.
إذا ارتفعت أسعار النفط في الوقت نفسه، تصبح السلسلة أكثر اكتمالاً.
ارتفاع أسعار النفط↑ → ارتفاع ضغوط التضخم↑ → تراجع مساحة خفض الفائدة↓ → ارتفاع عوائد سندات الخزانة الأمريكية↑ → قوة الدولار↑ → تراجع السيولة العالمية.
وسينتقل ذلك حتماً في النهاية إلى سوق العملات الرقمية.
لأن سوق العملات الرقمية يعتمد على السيولة تحديداً.
عندما تكون الأموال رخيصة.
BTC → ETH → SOL → العملات البديلة.
تتدفق الأموال طبقة بعد أخرى نحو الأماكن الأعلى مخاطرة.
لكن عندما تبدأ الأموال في الارتفاع تكلفةً، ينقلب كل شيء تماماً.
تموت العملات البديلة أولاً → يتعرض ETH/SOL للضغط → يصمد BTC نسبياً أمام الهبوط → تواصل السيولة التدهور → يهبط BTC أخيراً لتعويض الفارق.
لذلك، يبدو BTC أحياناً وكأنه لم يهبط كثيراً بعد، بينما تكون العملات البديلة قد تحولت إلى ساحة للموتى.
ليست القصة هي التي انتهت فجأة.
بل بدأ منسوب المياه في الانخفاض.
يكفي أن تتذكر عند متابعة السوق مستقبلاً بضعة أمور.
يراقب 5Y التمويل.
ويراقب 10Y التقييمات.
ويراقب 30Y الائتمان طويل الأجل.
ويراقب الدولار السيولة العالمية.
ويراقب BTC/ETH شهية المخاطرة.
يمكن للأسهم أن تواصل تسجيل مستويات قياسية جديدة، كما يمكن لـ BTC أن يواصل الصمود بعناد.
لكن إذا واصل 5Y و10Y و30Y تسجيل مستويات قياسية جديدة في الوقت نفسه.
فسأصبح أكثر حذراً على نحو متزايد.
لأن سندات الخزانة الأمريكية لن تخبرك في أي يوم سينهار السوق.
إنها تخبرك فقط مسبقاً بأن المال يزداد تكلفة.
وعندما تبدأ آجال إعادة التمويل في الاستحقاق على نطاق واسع، ويبدأ انكماش الرافعة المالية.
تقتل الأسهم التقييمات.
ويقتل سوق العملات الرقمية السيولة.
وفي النهاية، ما يُقتل هو الأموال نفسها.
repost-content-media
f翻翻تُ إلى الصفقتين الرائعتين اللتين نفذتهما سابقاً مع القائد
إعلان إيثر الجريء عن الخروج من السوق عند 1,500، والانهيار اللحظي لـ zec من القمة
إصابة اتجاه كبير مرة واحدة أهم بكثير من فتح صفقات متكررة
أما دقة القائد في الحكم على الاتجاهات فلا تحتاج إلى مزيد من الكلام
عند النظر إليها الآن، تبدو أصوات التشكيك آنذاك مثيرة للسخرية إلى أي حد
هناك الكثير من KOLs في هذا المجال، ومن حسن حظي أنني أتابع الشخص الأكثر موثوقية في نظري
وكما قلت دائماً، الزمن سيثبت ذلك، القرش الكبير @JS大鲨鱼
ZEC%⁦1.16⁩+
  • 1
قصة ZEC
JsBigShark
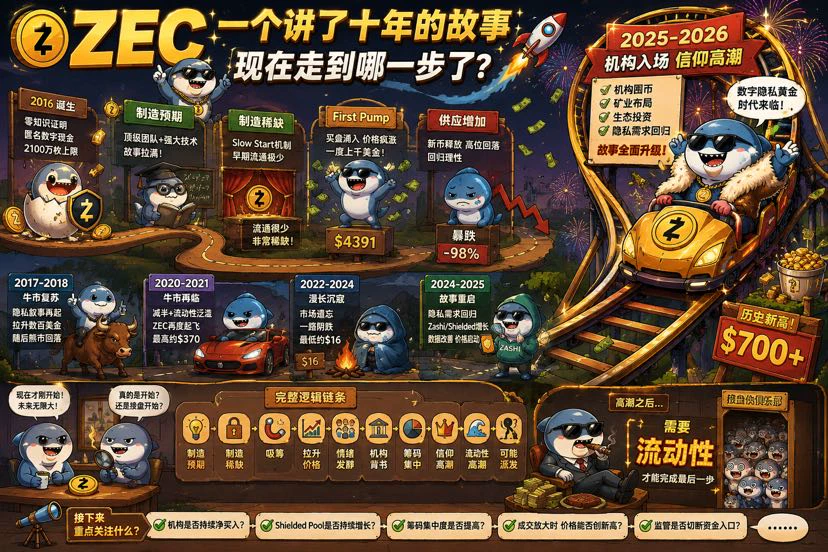
《ZEC: حوت كبير شارك في التلاعب بسوق ZEC مرات عديدة يخبرك إلى أي مرحلة وصل الآن》
في 2016، وُلد ZEC.
في ذلك الوقت، كان السوق بحاجة إلى قصة جديدة.
حلّ BTC مشكلة اللامركزية، لكنه لم يحل مشكلة الخصوصية.
وهكذا ظهر ZEC.
حد أقصى يبلغ 21 مليون عملة، وإثباتات المعرفة الصفرية، ونقد رقمي مجهول، وفريق بارز من علماء التشفير...
كانت القصة شبه خالية من العيوب.
والأهم من ذلك أنه عند إطلاقه، كان المعروض المتداول منه ضئيلاً للغاية.
قصة كبيرة بما يكفي، اصطدمت بمعروض متداول صغير بما يكفي.
وكانت النتيجة متوقعة.
فقد دُفع السعر سريعاً إلى مستوى مبالغ فيه للغاية.
الكثيرون تعرّفوا إلى ZEC للمرة الأولى، ليس لأنهم درسوا إثباتات المعرفة الصفرية، بل لأن:
سعره ارتفع بجنون.
وهذا مهم جداً في الواقع.
فأفضل إعلان في الأسواق المالية لم يكن أبداً الورقة البيضاء.
بل الارتفاع.
وبعد ارتفاع السعر، سيظهر طبيعياً من يشرح لماذا يستحق هذا القدر من المال.
لكن مع استخراج المزيد والمزيد من عملات ZEC، واتساع المعروض المتداول، بدأت الندرة الأولية في التلاشي.
وانهار السعر تبعاً لذلك.
انتهى الفصل الأول.
لكن القصة لم تمت.
جاءت سوق الصعود في 2017.
وعادت الخصوصية لتصبح قصة رائجة.
وارتفع ZEC من جديد.
انتهت السوق الصاعدة، فعاد إلى الهبوط.
ثم تكرر الأمر في 2020-2021.
ارتفع BTC، وفاضت السيولة في السوق، وبدأت الأموال تبحث مجدداً عن فرص في العملات البديلة.
وأُعيد إحياء القصة التي رُويت على مدى سنوات طويلة:
إذا كان من الممكن تتبع جميع المعاملات مستقبلاً، فهل سيحتاج البشر حتماً إلى أصل خصوصية حقيقي؟
عاد ZEC إلى الحياة.
وارتفع سعره مجدداً من عشرات الدولارات إلى مئات الدولارات.
ثم انتهت السوق الصاعدة.
ونسيه السوق مرة أخرى.
لكن الجانب المثير للاهتمام حقاً ليس هذه الارتفاعات.
بل صمت الفترة بين 2022 و2024.
واصل ZEC هبوطه.
وفي 2024، لم يتبقَّ منه سوى نحو 16 دولاراً في أدنى مستوياته.
لم يكن كثيرون يتحدثون عنه.
ولم يكن كثيرون يؤمنون به.
فالأشخاص الذين اشتروا بسعر مئات الدولارات فقدوا الرغبة في الحديث عن «ثورة الخصوصية».
وحلّ أبرد وقت على الأصل.
لكن إذا نظرنا إلى الأمر من زاوية أخرى:
فهذا تحديداً هو أفضل وقت لإعادة خلط الأوراق وتبديل حاملي العملات.
لأن العملات الرخيصة حقاً لا تظهر أبداً عندما يؤمن الجميع بالقصة.
بل غالباً ما تظهر عندما:
لا أحد ينظر.
ولا أحد يتحدث.
ولا أحد يرغب في الشراء.
بل حتى أولئك الذين يهاجمونه لم يعودوا يكلفون أنفسهم عناء مهاجمته.
ثم بدأ عام 2025.
لم يكرر ZEC قصة السنوات العشر الماضية مباشرة.
بل غيّر طريقة روايتها.
كانت الرسالة سابقاً:
«نقد رقمي مجهول».
ثم أصبحت:
«في عصر الذكاء الاصطناعي، الخصوصية نفسها أصل نادر».
وكانت مساحة التخيل لهذه العبارة أكبر بكثير بوضوح.
وفي الوقت نفسه، بدأت Zashi وShielded Pool وبيانات استخدام الخصوصية تصبح مواضيع للنقاش في السوق.
وهكذا امتلكت القصة للمرة الأولى بعض البيانات القابلة للقياس.
ثم بدأ السعر في التحرك.
وبمجرد تحرك السعر، عادت إلى الواجهة كل ذكريات السوق النائمة منذ سنوات.
وهنا يبدأ الجزء الأكثر إثارة في القصة بأكملها.
بدأ رأس المال في الدخول.
وظهرت Winklevoss Capital.
وبدأت Cypherpunk Technologies في بناء احتياطي ZEC.
لم يعد الأمر مجرد تفاؤل لفظي.
بل بدأ شراء ZEC بأموال حقيقية.
ثم طرحت علناً هدفاً بالغ الطموح:
تجميع 5% من إجمالي المعروض من ZEC في نهاية المطاف.
وبعد أن سمع السوق هذه العبارة، تغيرت القصة بالكامل.
في السابق، كان الجميع يشترون ZEC لأن:
«عملة الخصوصية قد ترتفع».
أما الآن فأصبحت الرسالة:
«المؤسسات تستحوذ على أصل خصوصية رقمي محدود المعروض».
انتبه.
من هنا فصاعداً، انقلبت العلاقة بين السعر والقصة.
في البداية:
كانت القصة تدفع السعر.
ثم:
بدأ السعر يثبت صحة القصة.
عند 50 دولاراً، لم يكن أحد يهتم بالخصوصية.
وعند 100 دولار، بدأ البعض في البحث.
وعند 300 دولار، بدأ السوق يتحدث عن عودة قطاع الخصوصية.
وعند 500 دولار، بدأ البعض يتحدث عن الذهب الرقمي للخصوصية.
كلما ارتفع السعر، أصبح تصديق القصة أسهل.
وهذا هو الجانب الأكثر إثارة للاهتمام في الأسواق المالية.
يعتقد كثيرون:
أن السعر يرتفع لأن الأساسيات تتحسن أكثر فأكثر.
لكن التسلسل الحقيقي غالباً ما يكون:
يرتفع السعر أكثر فأكثر، فيبدأ المزيد من الناس في البحث عن أسباب تبرر ارتفاعه.
وبحلول 2026، ارتقت اللعبة إلى مستوى آخر.
لم يعد رأس المال يكتفي بشراء العملات.
بل بدأ يدخل قطاع التعدين.
وبدأت Cypherpunk في بناء قدرة تعدين لـ ZEC.
وهكذا امتدت أذرع رأس المال من السوق الثانوية إلى المنبع:
شراء العملات.
وتكديس العملات.
والاستثمار في المنظومة.
والدخول في التعدين.
والتأثير في المعروض الجديد.
في هذه المرحلة، لم يعد ما يراه السوق مجرد عملة بديلة عادية.
بل قصة تزداد اكتمالاً:
المعروض لا يتجاوز 21 مليوناً.
الطلب على الخصوصية آخذ في العودة.
وShielded Pool ينمو.
والمؤسسات بدأت في تكديس العملات.
ورأس المال بدأ يدخل قطاع التعدين.
وعصر الذكاء الاصطناعي يحتاج إلى الخصوصية.
والعملات المتاحة تتناقص أكثر فأكثر.
والمؤسسات لا تزال تشتري.
وعندما تتراكم كل هذه العناصر معاً، يظهر أقوى شيء:
الإيمان.
وبمجرد تشكل الإيمان، فإنه يصنع حلقة تغذية راجعة إيجابية بالغة الجمال.
ارتفاع السعر
↓
المزيد من الناس يصدقون أن المؤسسات تستحوذ على العملات
↓
يصبح حاملو العملات أقل استعداداً للبيع
↓
ينخفض المعروض المتداول في السوق
↓
يصبح قدر أقل من المال كافياً لدفع السعر إلى ارتفاع أكبر
↓
يواصل السعر الارتفاع
↓
تبدأ وسائل الإعلام والمنصات الاجتماعية في مناقشة الأمر بجنون
↓
تدخل أموال جديدة
↓
يرتفع السعر مجدداً
عند هذه النقطة، لا يعود أحد بحاجة إلى رواية القصة عمداً.
فالسوق سيرويها بنفسه.
وحاملو العملات سيروونها.
والرابحون سيروونها.
والمؤثرون سيروونها.
ووسائل الإعلام سترويها.
بل إن من يدخلون السوق لاحقاً سيبحثون بأنفسهم عن مزيد من الأدلة لإثبات صحة قرار شرائهم.
وهذا هو أقوى وقت يمر به الأصل.
وهو أيضاً الوقت الأكثر مدعاة للحذر.
لأن أسواق رأس المال تواجه سؤالاً لا يمكنها تجنبه أبداً:
إذا استحوذ رأس مال كبير على كمية ضخمة من العملات عند مستويات منخفضة.
وأراد في النهاية جني الأرباح.
فلمن سيبيع؟
الإجابة تتكون من كلمتين:
السيولة.
ومتى تكون السيولة في أكبر مستوياتها؟
عادةً ليس عندما يكون السوق في أقصى درجات الذعر.
بل على العكس تماماً، عندما يؤمن الجميع بالقصة أكثر من أي وقت مضى.
لذلك، لا ترافق عمليات التوزيع الكبرى بالضرورة أخبار سلبية.
بل يحدث العكس تماماً في كثير من الأحيان.
تتوالى الأخبار الإيجابية.
وتستمر وسائل الإعلام في التغطية.
وترتفع الأسعار المستهدفة أكثر فأكثر.
وتزداد أحجام التداول.
ويناقش الجميع مقدار الارتفاع الإضافي المحتمل.
لأن السوق لا يمتلك عدداً كافياً من المشترين القادرين على استيعاب العملات المراد بيعها لتحقيق الأرباح إلا في هذه المرحلة.
لذلك، إذا ضغطنا قصة ZEC الممتدة لعشر سنوات كلها في مسار واحد، فلن يتبقى سوى هذا الخط:
صناعة التوقعات
↓
صناعة الندرة
↓
بدء ارتفاع السعر
↓
السعر يجذب الانتباه
↓
الانتباه يجلب الأموال
↓
الأموال تدفع السعر إلى الارتفاع
↓
السعر يعزز السردية
↓
دخول المؤسسات يوفر المصداقية
↓
ازدياد تركّز العملات
↓
انخفاض المعروض المتداول أكثر
↓
تسارع السعر
↓
تشكل الإيمان في السوق
↓
الجميع يبحث عن أسباب لتقييم أعلى
↓
بلوغ السيولة ذروتها
↓
ثم قد يحين وقت التوزيع
انتبه.
أنا أقول «قد».
لأنه لا توجد حتى الآن أدلة كافية تثبت أن ZEC دخل بالفعل مرحلة التوزيع النهائية.
وهذا هو الجانب الذي أركز عليه أكثر من غيره في دراسة ZEC حالياً.
لم يعد يهمني كثيراً ما إذا كان سيرتفع 5% اليوم أو يهبط 10%.
ما أريد مراقبته هو أمور أخرى:
هل لا تزال المؤسسات تشتري باستمرار؟
هل لا يزال Shielded Pool ينمو؟
هل يستمر تركّز العملات؟
هل يواصل رأس المال في قطاع التعدين الدخول؟
هل بدأت الجهات التنظيمية في قطع الطريق أمام دخول أموال المؤسسات؟
والأهم من ذلك:
عندما تزداد أحجام التداول أكثر فأكثر، هل يستطيع السعر مواصلة تسجيل قمم جديدة؟
إذا ظهر يوماً مشهد مثير للاهتمام:
الأخبار تتحسن أكثر فأكثر.
والنقاش يزداد سخونة.
وأحجام التداول تكبر أكثر فأكثر.
ويبدأ الجميع في الإيمان بمستقبل ZEC.
لكن سرعة شراء المؤسسات تبدأ في التراجع.
ويتوقف تركّز العملات.
ولا يعود السعر قادراً على الارتفاع رغم أحجام التداول الهائلة.
فعندها سأشعر بالحذر الحقيقي، على العكس مما قد يتوقعه البعض.
لأن أخطر أوقات السوق لم تكن أبداً عندما لا يؤمن أحد بالقصة.
بل عندما يؤمن الجميع بالقصة أخيراً.
في 2016، باع ZEC توقعات التقنية.
وفي 2017، باع ثورة الخصوصية.
وفي 2021، باع عودة السوق الصاعدة.
وفي 2025، باع إعادة تسعير الخصوصية.
وبحلول 2026:
تكديس المؤسسات للعملات، وتركيز رأس المال، وخطط التعدين، وخصوصية الذكاء الاصطناعي، والذهب الرقمي للخصوصية...
أصبحت هذه القصة أكثر اكتمالاً من أي وقت مضى.
وبعد أن وصلت القصة إلى هنا، أصبح ختامها أكثر وضوحاً شيئاً فشيئاً.
لم تكن مشكلة ZEC الكبرى يوماً هي ما إذا كانت له قيمة خصوصية.
بل ما إذا كان من الممكن أن تدخل قيمة الخصوصية إلى النظام المالي السائد.
فعلى مدى السنوات العشر الماضية، استطاع ZEC، بالاعتماد على السردية والندرة والسيولة في الأسواق الصاعدة وتركيز رأس المال، إعادة تسعير نفسه مرة تلو الأخرى.
لكنه يواجه هذه المرة شيئاً مختلفاً تماماً:
بدأت الجهات التنظيمية في سد منافذ دخول الأموال.
وقد أدرج إطار مكافحة غسل الأموال في الاتحاد الأوروبي عملات تعزيز الخصوصية مباشرة ضمن نطاق القيود.
وأصبح المجال المتاح أمام البنوك والمؤسسات المالية ومقدمي خدمات الأصول المشفرة المتوافقين مع الأنظمة أضيق فأضيق فيما يتعلق بالأصول المعززة للخصوصية.
ماذا يعني ذلك؟
يعني أن ZEC قد يواصل الارتفاع.
بل قد يشهد، بسبب تزايد تركّز العملات، موجة ضغط شراء أكثر جنوناً من العملات البديلة العادية.
لكن مقدار الارتفاع الممكن للسعر، وما إذا كان سيجد مشترين على المدى الطويل، أمران مختلفان.
فالأصل الذي يريد الحفاظ على تقييم يبلغ عشرات المليارات من الدولارات أو أكثر لفترة طويلة، لا يمكنه بالتأكيد الاعتماد على مستثمري التجزئة وحدهم.
إنه يحتاج إلى البنوك.
ويحتاج إلى الصناديق.
ويحتاج إلى شركات إدارة الأصول.
ويحتاج إلى ETF.
ويحتاج إلى صناع السوق.
ويحتاج إلى مؤسسات الحفظ.
ويحتاج إلى دخول رأس مال متوافق مع الأنظمة بصورة متواصلة.
وإذا أُغلقت منافذ دخول هذه الأموال واحداً تلو الآخر بفعل التنظيم، فمن سيكون أكبر مشترٍ لـ ZEC؟
مستثمرو التجزئة.
وأكبر ما يميز مستثمري التجزئة أنهم قادرون على صناعة المشاعر، لكنهم عاجزون عن استيعاب خروج رأس المال الهائل على المدى الطويل.
وهكذا تشكلت قصة السنوات العشر بأكملها في حلقة مغلقة شديدة السخرية:
2016
صناعة التوقعات.
↓
صناعة الندرة.
↓
رفع السعر.
↓
السعر يصنع المشاعر.
↓
إحياء السردية مراراً خلال الأسواق الصاعدة.
↓
تبديل حاملي العملات خلال الأسواق الهابطة.
↓
إعادة تركّز رأس المال.
↓
دعم المؤسسات.
↓
خطة التعدين.
↓
انكماش المعروض المتداول.
↓
ارتفاع هائل في السعر.
↓
بلوغ الإيمان ذروته.
↓
بدء الجهات التنظيمية في سد منافذ أموال المؤسسات.
↓
وأخيراً، لا يبقى سوى مستثمري التجزئة لتحمل عبء السيولة.
وهذا هو حكمي على المصير النهائي لـ ZEC:
قد لا يهبط على الفور.
بل قد يواصل، في ظل السيطرة الكبيرة على المعروض وتقلص المعروض المتداول أكثر فأكثر، تسجيل ارتفاعات مبالغ فيها للغاية.
لكن كلما ازداد هذا الارتفاع جنوناً، ازدادت السيولة المطلوبة لاستيعابه في النهاية.
أما أصل الخصوصية الذي تُقيَّد منافذ دخول أمواله تدريجياً إلى النظام المالي السائد، فلا يمكنه الاعتماد إلى الأبد على مستثمري التجزئة للحفاظ على تقييم يتزايد باستمرار.
ومن دون رأس مال جديد ومستمر، ستفقد أجمل السرديات في النهاية قدرتها على تحديد السعر.
ومن دون سيولة المؤسسات، لن تكون الأسعار المرتفعة في النهاية سوى ثروة على الورق.
لذلك، لا يتمثل الخطر الحقيقي لـ ZEC أبداً في ظهور شمعة هبوط كبيرة مفاجئة في أحد الأيام.
بل في أن تكتشف ذات يوم:
السعر لا يزال موجوداً.
والقصة لا تزال موجودة.
والإيمان لا يزال موجوداً.
لكن المال لم يعد قادراً على الدخول.
وعندما تُسد منافذ رأس المال، لا يتبقى سوى أموال قائمة تتبادل استيعاب مبيعات بعضها بعضاً.
ولا يستطيع مستثمرو التجزئة دعم سوق ذي تقييم مرتفع تخلّى عنه رأس المال المؤسسي.
لذلك، لم يتغير حكمي على المدى الطويل:
يمكن مواصلة المضاربة على ZEC.
ويمكن مواصلة دفع سعره إلى الأعلى.
بل يمكنه حتى مواصلة الارتفاع بجنون.
لكن إذا عُزلت عملات الخصوصية في نهاية المطاف عن النظام المالي السائد المتوافق مع الأنظمة،
فإن لعبة رأس المال الممتدة لعشر سنوات لن تنتهي إلى النجوم والبحار.
بل إلى جفاف السيولة.
ثم انهيار التقييم.
وأخيراً التوجه نحو الصفر.
القاع يحتاج إلى العملات.
والارتفاع يحتاج إلى القصة.
والذروة تحتاج إلى الإيمان.
والتوزيع يحتاج إلى السيولة.
أما الوصول إلى الصفر،
فلا يحتاج إلا إلى اختفاء آخر مشترٍ.
repost-content-media
ZEC%⁦1.16⁩+
لا بأس بتفويت الفرصة؛ الانضباط أولاً.
JsBigShark
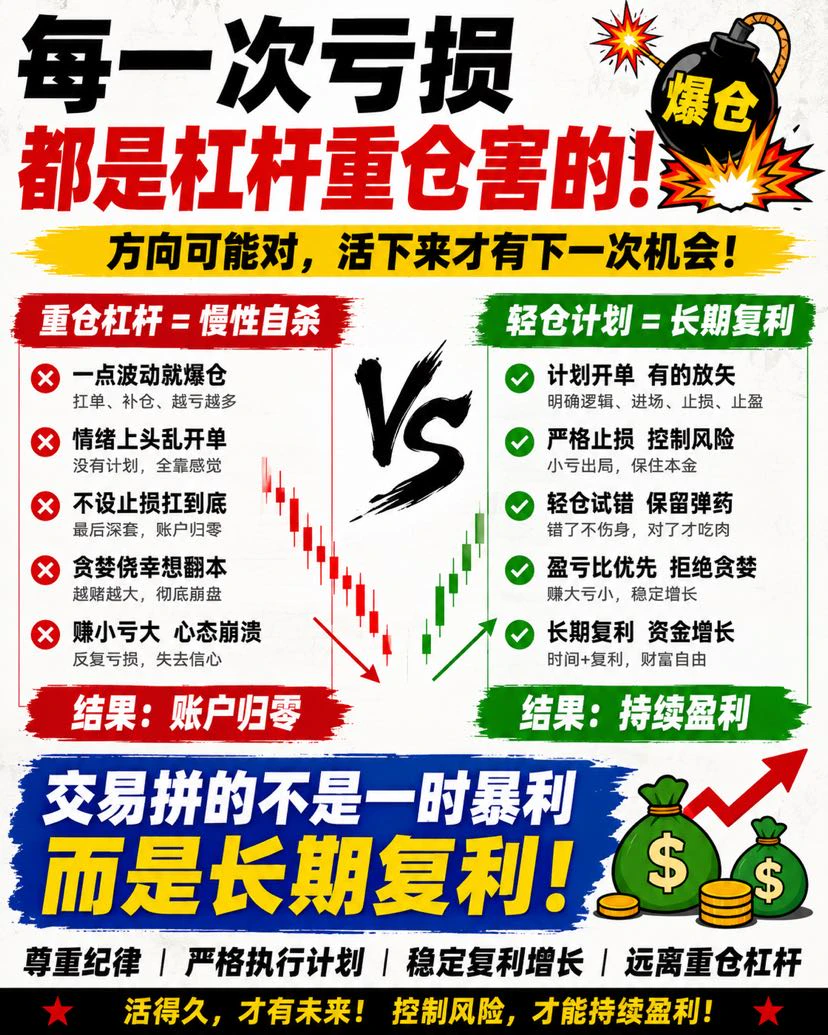
بعد كل هذه السنوات من التداول، عندما أعود لأراجع المرات التي تكبدت فيها خسائر فادحة، أجد أن السبب كان متطابقاً إلى حد كبير:
الرافعة المالية مرتفعة جداً، وحجم المركز كبير جداً.
في كثير من الأحيان، لم يكن توقعي للاتجاه خاطئاً حتى.
توقعت الصعود، فارتفع السعر فعلاً في النهاية.
وتوقعت الهبوط، فانخفض السعر فعلاً في النهاية.
لكن تقلباً طبيعياً في المنتصف بدأ يشوه كل شيء بسبب كبر حجم المركز.
لم أرغب في وقف الخسارة، وبدأت أتمسك بالمركز.
وعندما لم أعد أتحمل، واصلت تعزيز المركز.
أصبح حجم المركز أكبر فأكبر، وساءت حالتي النفسية أكثر فأكثر.
وفي النهاية، يكفي أن يسحب السوق السيولة قليلاً حتى أعيد دفعة واحدة كل الأموال التي كسبتها بشق الأنفس.
لذلك أصبحت أكثر اقتناعاً بأمر واحد:
الصعوبة الحقيقية في التداول ليست أبداً في تحقيق ربح كبير مرة واحدة، بل في الحفاظ على الأرباح.
ولتحقيق الفائدة المركبة باستمرار، لا بد من قبول التقيد بالانضباط.
من دون خطة، لا أفتح صفقة.
من دون وقف خسارة واضح، لا أفتح صفقة.
إذا لم تكن نسبة الربح إلى الخسارة مناسبة، لا أفتح صفقة.
إذا تجاوز حجم المركز الخطة، لا أفتح صفقة.
وعندما تسيطر العاطفة، لا أفتح صفقة بالتأكيد.
من الأفضل أن أفوّت الفرصة على أن أراهن بمركز كبير.
المركز الصغير يسمح لك بارتكاب الأخطاء.
أما المركز الكبير فلا يسمح لك إلا بأن تصيب مرة واحدة.
في نهاية المطاف، لا يتعلق التداول بمن يملك الجرأة الأكبر.
بل بمن يبقى مدة أطول، ومن يستطيع الاحتفاظ بكل ربح يحققه ثم مواصلة تحقيق الفائدة المركبة.
repost-content-media
تحليل واش
JsBigShark
البيع على المكشوف يحتاج إلى أسباب كلية
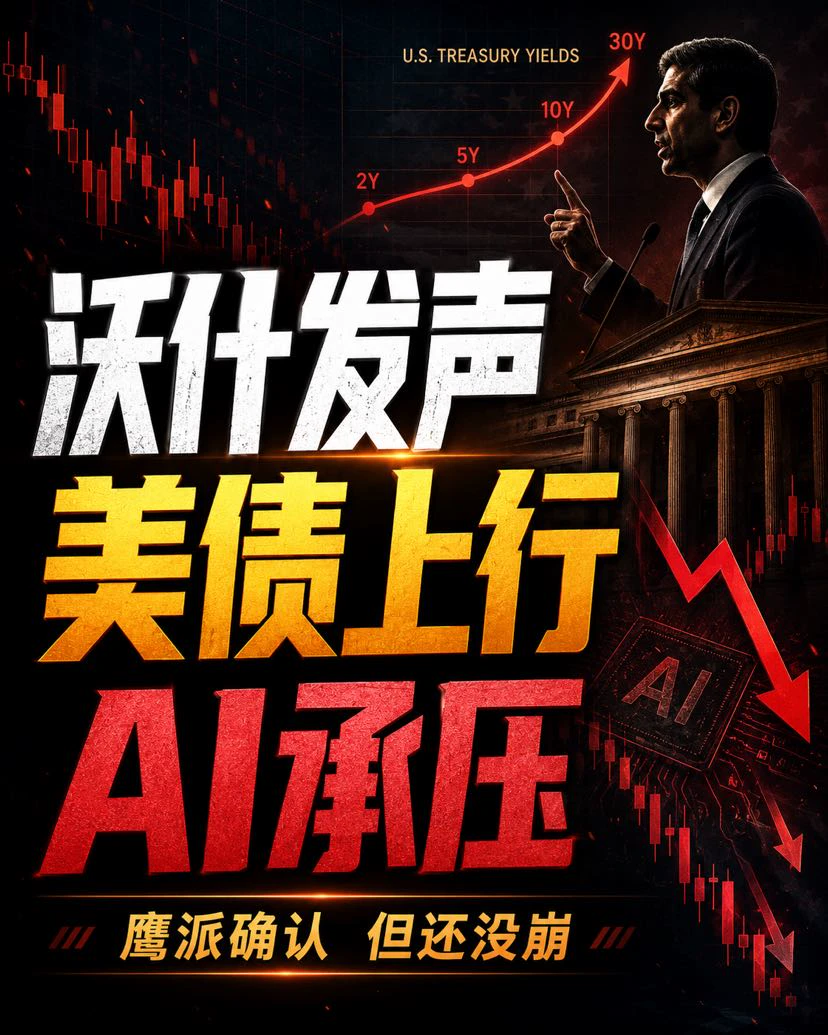
خطاب ووش اليوم ليس معقداً فعلاً.
الخلاصة ثلاثة أمور.
التضخم لم يعد إلى 2%، فلا تتوقعوا كثيراً من خفض الفائدة.
التوظيف لم يتدهور بعد، وليس لدى الاحتياطي الفيدرالي سبب لإنقاذ السوق.
استثمارات الذكاء الاصطناعي وأرباح الشركات لا تزال قوية، لذلك لم يصوّر الاقتصاد على أنه متدهور.
وهذا هو الجزء الأكثر إزعاجاً في الوقت الراهن.
الاقتصاد ليس سيئاً.
الذكاء الاصطناعي لا يزال يتوسع وينفق بكثافة.
والتضخم لا ينخفض.
لذلك يستطيع الاحتياطي الفيدرالي مواصلة إبقاء الفائدة عند مستويات مرتفعة، بل والاحتفاظ بهامش لمواصلة رفعها.
لذلك، ما ينبغي مراقبته اليوم فعلاً ليس مدى تشدد ووش في تصريحاته، بل اتجاه سندات الخزانة الأمريكية.
إذا ارتفعت عوائد السندات لأجل عامين فقط، بينما حافظت سندات 10 و30 عاماً على استقرارها، فسيكون ذلك مجرد إعادة تسعير السوق لفائدة الأجل القصير، وقد لا تنهار أسهم الذكاء الاصطناعي فوراً.
أما إذا قفزت عوائد السندات لأجل عامين و10 و30 عاماً معاً، ولا سيما إذا اخترق عائد السندات لأجل 10 سنوات القمة السابقة مجدداً، فسيكون الوضع مختلفاً تماماً.
سترتفع تكاليف التمويل على نطاق واسع، وستتلقى أسهم الذكاء الاصطناعي مرتفعة التقييم الضربة الأولى.
حكمي الحالي بسيط جداً.
ووش متشدد، لكنه لم يتحول بعد إلى عامل ضغط سلبي منهجي.
الخطر الحقيقي هو ظهور ثلاثة أمور معاً لاحقاً:
مواصلة الاحتياطي الفيدرالي لهجته المتشددة.
اختراق عائد سندات الخزانة الأمريكية لأجل 10 سنوات القمة السابقة.
بدء تباطؤ نمو أرباح الذكاء الاصطناعي.
إذا اصطدمت هذه الأمور الثلاثة معاً، فلن يكون ما يحدث لأسهم الذكاء الاصطناعي مرتفعة التقييم مجرد تصحيح، بل سحقاً للتقييمات.
repost-content-media
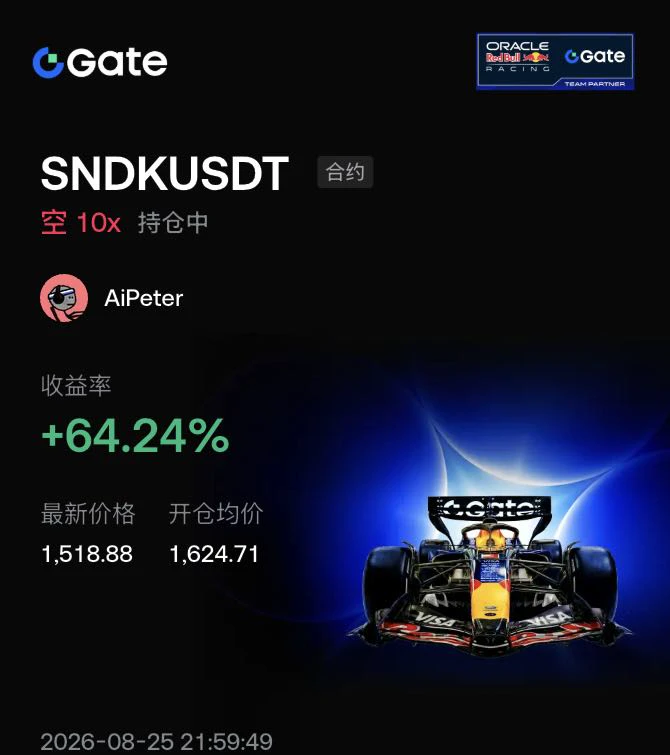
الصفقات القصيرة تحقق أرباحاً الآن @JS大鲨鱼
post-image
  • 1
  • 1
البيع على المكشوف لـ ZEC يعني النهاية.
JsBigShark
أعلن بوضوح أنني متشائم من الاتجاه متوسط وطويل الأجل لـ ZEC، والعد التنازلي إلى الصفر.
السبب الأساسي واحد فقط:
الأموال المؤسسية التي سيحتاج إليها مستقبلًا يجري حجبها بفعل التنظيمات.
إن تأثير AMLR في الاتحاد الأوروبي لا يطال المتداولين العاديين، بل النظام المالي الخاضع للرقابة بأكمله.
البنوك.
المؤسسات المالية.
شركات إدارة الصناديق.
شركات الاستثمار.
أموال شركات التأمين.
مؤسسات إدارة الأصول.
مقدمو CASP المتوافقون مع المتطلبات التنظيمية.
جهات الحفظ والوسطاء الماليون ذوو الصلة.
ستواجه هذه المؤسسات مستقبلًا قيودًا تنظيمية واضحة عند التعامل مع الأصول المشفرة المجهولة، والمعاملات المموهة، والأصول المشفرة المعززة للخصوصية.
هذه هي أكبر مشكلة طويلة الأجل تواجه ZEC.
لأن أي أصل يمكن رفع سعره كثيرًا عبر التحكم في السوق.
لكن للحفاظ على تقييم يتراوح طويلًا بين مليارات الدولارات وعشرات المليارات، لا بد في النهاية من دخول أموال مؤسسية بصورة مستمرة.
من دون النظام المصرفي.
من دون الصناديق الكبيرة.
من دون أموال شركات التأمين.
من دون مؤسسات إدارة الأصول الرئيسية.
من دون طلب شراء مستقر من المؤسسات المتوافقة مع المتطلبات التنظيمية.
فعلى ماذا ستستند هذه القيمة السوقية للحفاظ عليها طويلًا؟
هل على قيام صانع السوق بتدوير الأصول بين يديه؟
هل على تصفية مراكز البيع في العقود الدائمة؟
هل على مطاردة المتداولين الأفراد للارتفاع؟
كل ذلك يمكنه صناعة سعر.
لكنه لا يستطيع صناعة رأس مال حقيقي طويل الأجل.
أكثر ما يسبب الالتباس بشأن ZEC حاليًا هو الخلط بين «ارتفاع السعر» و«ارتفاع قبول السوق».
في الواقع، إذا كانت الحيازات شديدة التركز، وكان المعروض المتداول الحقيقي صغيرًا جدًا، فمن الممكن تمامًا أن تدفع كمية قليلة من الأموال الهامشية السعر إلى مستويات مرتفعة للغاية.
500 دولار ممكن.
800 دولار ممكن.
بل إن 1000 دولار أو أكثر ممكن أيضًا.
لأن القيمة السوقية ليست سوى:
آخر سعر تداول × المعروض المتداول.
وهذا لا يعني أن أموالًا مماثلة في الحجم دخلت فعلًا.
لذلك، قد تكون القيمة السوقية الضخمة التي نراها لـ ZEC حاليًا مجرد رقم دفتري ضخمه صغر المعروض المتداول للغاية.
لكن المشكلة الحقيقية تكمن فيما بعد.
عندما ترغب الحيازات الأساسية في تحقيق أرباحها، فمن سيتولى الشراء؟
كان بإمكان السوق في الماضي طرح قصة من نوع:
صندوق ETF أمريكي.
تخصيص مؤسسي.
دخول التمويل التقليدي.
لكن تقديم طلب إنشاء ETF لا يعني أنه سيحصل حتمًا على الموافقة.
إذا كان الأصل الأساسي يعاني بحد ذاته من تركز شديد في الحيازات، ونقص في السيولة الحقيقية، وقابلية كبيرة للتأثر بعدد قليل من الحسابات، فضلًا عن تمتعه بخصائص الخصوصية، فستواجه الجهات التنظيمية مباشرة بعض أصعب الأسئلة:
هل اكتشاف السعر حقيقي؟
هل السوق عرضة للتلاعب بسهولة؟
هل صافي قيمة الأصول (NAV) موثوق؟
كيف يستطيع صانعو السوق التحوط بفعالية؟
هل توجد سيولة فورية كافية عند تنفيذ عمليات الاكتتاب والاسترداد الكبيرة؟
هل تستطيع الجهات التنظيمية رؤية هيكل الحيازات الأساسي بوضوح فعلي؟
إذا تعذر حل هذه المشكلات، فإن ما يسمى «المأسسة» سيبقى مجرد قصة.
وما تفعله أوروبا حاليًا هو تحديدًا زيادة تقليص مساحة دخول ZEC إلى النظام المالي الرسمي.
وهذا يخلق هيكلًا بالغ الخطورة:
السعر يرتفع أكثر فأكثر.
القيمة السوقية تكبر أكثر فأكثر.
لكن المؤسسات المالية القادرة على استيعابه بصورة قانونية ومتوافقة وعلى نطاق واسع تتناقص بدلًا من ذلك.
هذا هو الجانب الأجدر بالتحذير.
قد تواصل ZEC الارتفاع على المدى القصير.
فالأصول الخاضعة لسيطرة شديدة لا تحدد قممها التقييمات أبدًا.
ما دام صانعو السوق لا يفرغون حيازاتهم، والمعروض المتاح للتداول قليلًا بما يكفي، وعدد مراكز البيع كبيرًا بما يكفي، فيمكنها مواصلة الصعود، ومواصلة الضغط على البائعين على المكشوف، ومواصلة خلق قيمة سوقية أعلى.
لكن على المدى الطويل، لا بد من العودة إلى أبسط منطق لرأس المال:
من سيوفر السيولة النهائية؟
إذا بدأت المؤسسات المالية الأوروبية في الانسحاب تدريجيًا.
وإذا تعرقلت صناديق ETF الأمريكية ومسيرة المأسسة مجددًا بسبب مشكلات التركز والسيولة والتلاعب بالسوق.
فلن يكون السؤال الأخير الذي تواجهه ZEC هو «هل يمكنها مواصلة الارتفاع».
بل:
لمن ستبيع كل هذه الحيازات في النهاية؟
يمكن لصانع السوق التحكم في السعر.
ويمكنه التحكم في المعروض المتاح للتداول.
ويمكنه التحكم في التقلبات قصيرة الأجل.
بل يمكنه حتى اختلاق قصة تبدو جذابة جدًا عن قيمة سوقية تبلغ 100 مليار دولار.
لكن الشيء الوحيد الذي لا يستطيع صانع السوق التحكم فيه هو مقدار الأموال الحقيقية التي يرغب العالم الخارجي في استخدامها للشراء.
هذه هي المنطق الأساسي الأكثر جوهرية لتشاؤمي من ZEC على المديين المتوسط والطويل.
يمكن صناعة السعر.
لكن لا يمكن صناعة القوة الشرائية للمؤسسات.
عندما يرتفع سعر أصل أكثر فأكثر، بينما تتناقص الأموال الكبيرة القادرة على استيعابه بصورة متوافقة مع المتطلبات التنظيمية، فلا بد أن يعيد السوق في النهاية تسعير هذا التباعد.
repost-content-media
ZEC%⁦1.29⁩+
تحميل المزيد