#FedKeepsRatesSteady #ShareWeekly
وجهة نظري: يمنح السوق أعلى تقييم للنمو المربح، لا للنمو وحده. في سباق الذكاء الاصطناعي، يجذب نمو الإيرادات الانتباه، لكن المستثمرين يريدون في نهاية المطاف أدلة على أن استثمارات الذكاء الاصطناعي الضخمة ستدر أرباحًا مستدامة وتدفقات نقدية حرة.
يوضح التباين بين Microsoft وGoogle نقطة مهمة: لا تكافئ وول ستريت ببساطة أعلى نسبة نمو، بل تقيّم التوقعات والتقييم والهوامش والنفقات الرأسمالية والتوجيهات المستقبلية.
1. ما الذي يستحق أعلى تقييم؟
سأرتب العوامل الثلاثة على النحو التالي:
العامل الأهمية ما يريده المستثمرون
الربحية مرتفعة جدًا هوامش قوية وتدفقات نقدية حرة
نمو الإيرادات مرتفع جدًا طلب مستدام وحصة سوقية
الاستثمار في الذكاء الاصطناعي مرتفع، ولكن بشروط عوائد مستقبلية قابلة للقياس
المزيج الذي أفضله هو النمو + الربحية.
لا يشكل الاستثمار في الذكاء الاصطناعي ميزة تنافسية إلا إذا أدى في نهاية المطاف إلى اقتصاديات أفضل. وقد يتحول إنفاق المليارات على البنية التحتية من دون طلب كافٍ من العملاء إلى خطر كبير على التقييم.
2. لماذا حققت Microsoft أداءً قويًا بينما خيبت Alphabet الآمال
Microsoft — أقوى أداء في النتائج
* نمو Azure: 48%.
* الإيرادات: $92.28 مليار، بزيادة 20%.
* التدفق النقدي الحر: $18.6 مليار.
* توجيهات نمو Azure للربع المقبل: 49–50%.
النقطة المهمة هي أن Microsoft أظهرت طلبًا قويًا على الذكاء الاصطناعي مع الحفاظ على توليد تدفقات نقدية كبيرة. Reuters
Alphabet — نمو مبهر، لكن النتائج الإجمالية مخيبة للآمال
* نمو Google Cloud: 103%.
* إيرادات Cloud: $30.7 مليار.
* التدفق النقدي الحر: سالب $9.1 مليار.
* ربحية السهم: $2.12 مقابل نحو $3.02 متوقعة.
قلق السوق من خيبة إيرادات البحث، وعدم بلوغ الأرباح التوقعات، وتكلفة البنية التحتية للذكاء الاصطناعي.
الدرس: لا يمكن لرقم نمو مذهل أن يعوض كل مواطن الضعف الأخرى في نتائج الشركة.
3. هل لدى Amazon مفاجأة؟
من المثير للاهتمام أننا نعرف الإجابة بالفعل: أصدرت Amazon نتائج الربع الثالث في October 29.
نمو قوي في AWS
* نمت إيرادات AWS بنسبة 39.3%، وهو أسرع نمو لها منذ نحو خمس سنوات.
* بلغ معدل الإيرادات السنوي لـ AWS نحو $184 مليار.
* بلغ الدخل التشغيلي $28.1 مليار.
* سجل هامش التشغيل مستوى قياسيًا بلغ 13.9%. Amazon تعلن نتائج الربع الثالث
هذه نتائج مبهرة. مع ذلك، يعني إنفاق Amazon الكبير على البنية التحتية للذكاء الاصطناعي أن المستثمرين سيدققون أيضًا في التدفق النقدي الحر والنفقات الرأسمالية المستقبلية.
تفسيري: أثبتت Amazon أنها منافس جاد في مجال البنية التحتية للذكاء الاصطناعي. لكن النمو القوي في AWS لا يعني تلقائيًا أن السهم رخيص أو أن إنفاقها الاستثماري سيحقق عوائد جذابة.
أكبر موطن للقلق هو التدفق النقدي: سجلت Amazon تدفقًا نقديًا حرًا سلبيًا خلال الاثني عشر شهرًا المنتهية مؤخرًا بقيمة $42.4 مليار، ويُعزى ذلك إلى حد كبير إلى الإنفاق على البنية التحتية المرتبطة بالذكاء الاصطناعي. وتتوقع إنفاق نحو $220 مليار نقدًا على النفقات الرأسمالية في 2026. Amazon تعلن نتائج الربع الثالث
وهذا يخلق تباينًا لافتًا:
* Microsoft: نمو مرتفع مع تدفق نقدي حر إيجابي.
* Alphabet: نمو استثنائي في خدمات الحوسبة السحابية، لكن مع مخاوف بشأن الأرباح والتدفق النقدي.
* Amazon: تسارع نمو AWS وهامش تشغيلي قياسي، لكن مع إنفاق هائل على البنية التحتية.
4. ماذا يعني قرار الاحتياطي الفيدرالي؟
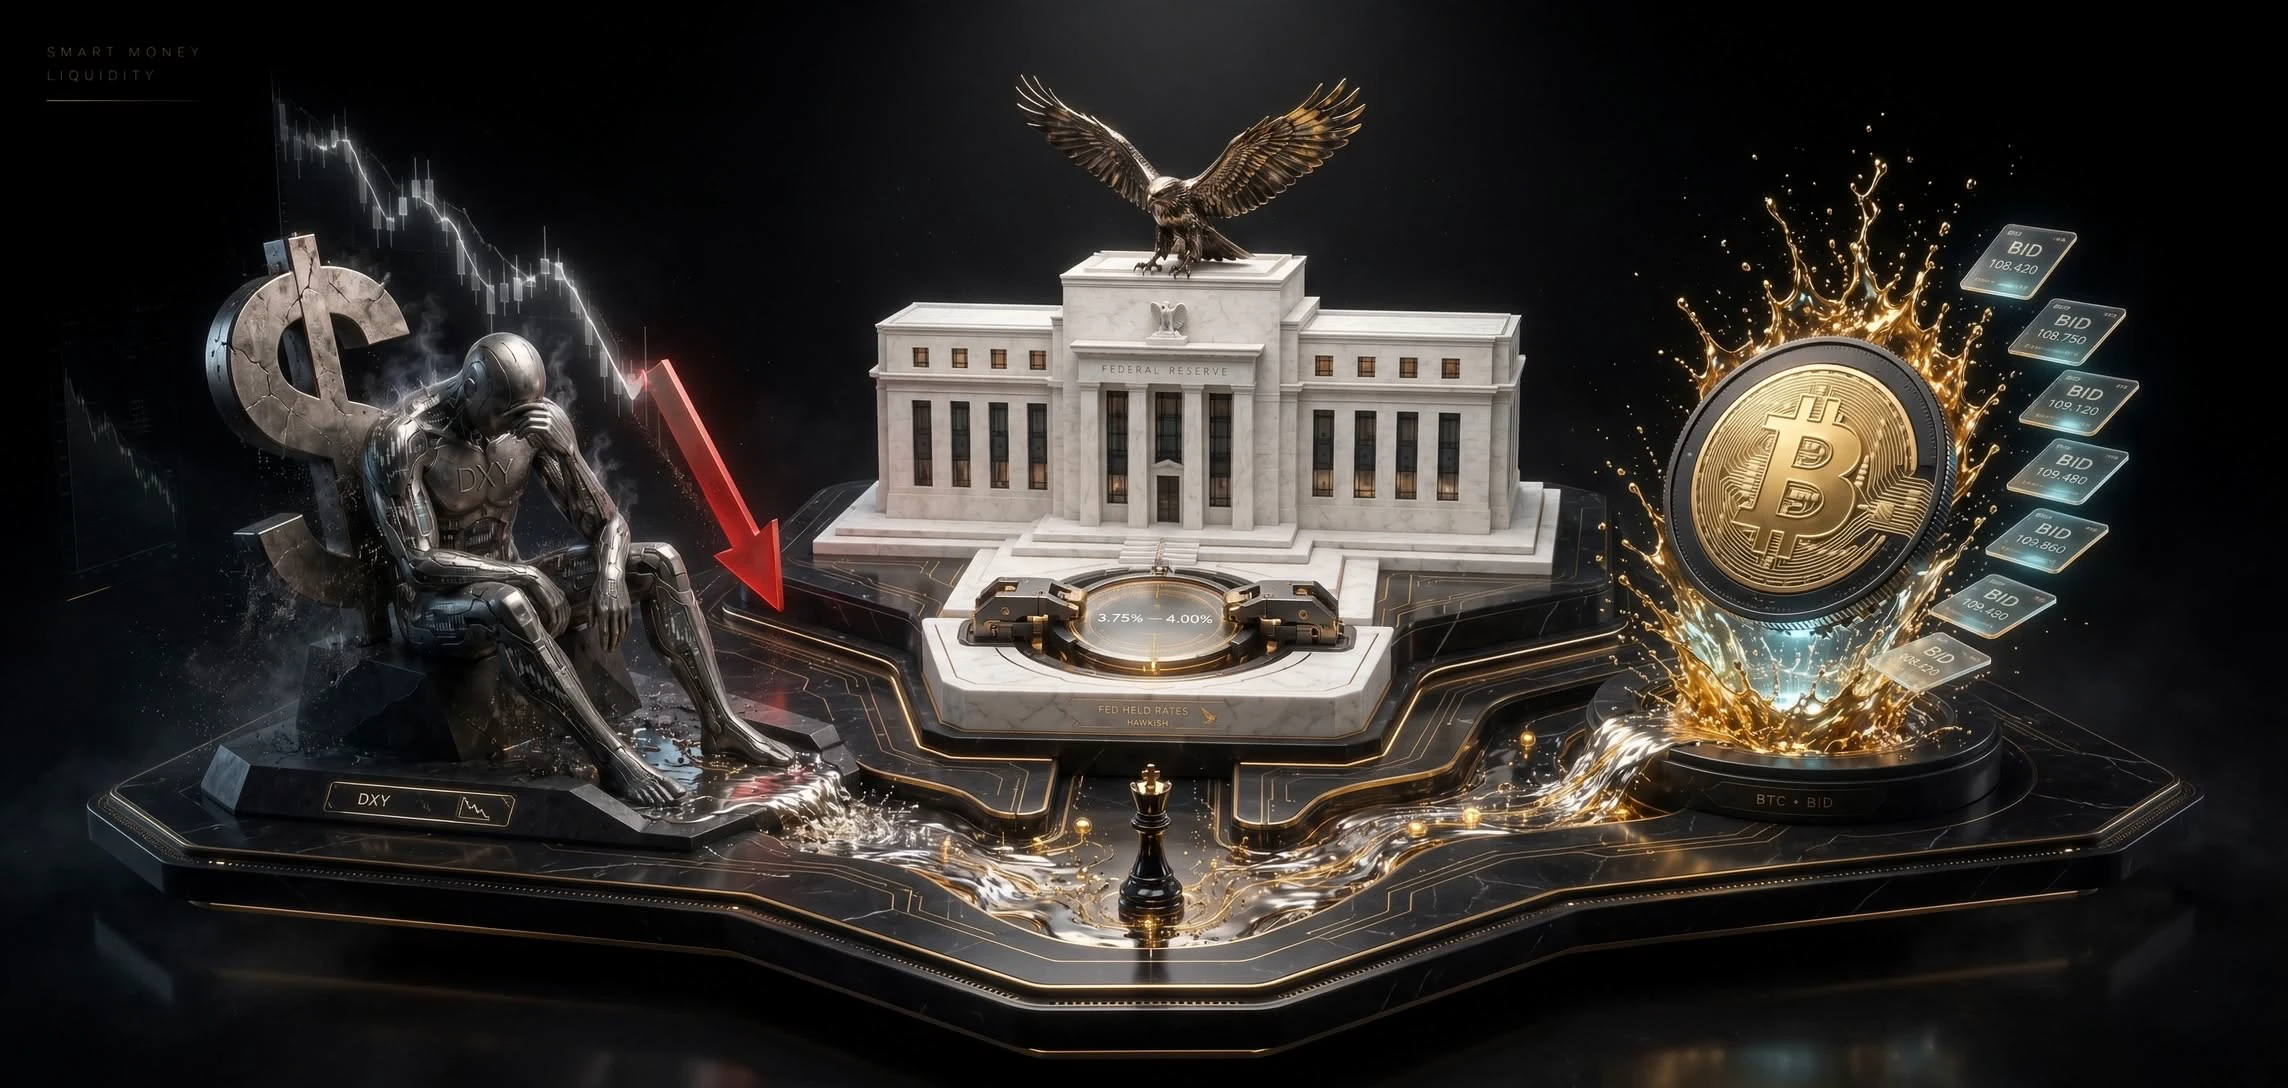
أبقى الاحتياطي الفيدرالي أسعار الفائدة عند 3.75%–4.00% في October 28. لكن التضخم لا يزال مرتفعًا، وفضّل اثنان من صانعي السياسات رفع أسعار الفائدة فورًا. يصدر الاحتياطي الفيدرالي بيان اللجنة الفيدرالية للسوق المفتوحة
وبالنسبة إلى أسهم التكنولوجيا، فهذا يعني:
* قد تضغط تكاليف الاقتراض الأعلى على تقييمات أسهم النمو المرتفعة.
* يصبح الاستثمار في البنية التحتية للذكاء الاصطناعي أكثر تكلفة.
* تتمتع الشركات التي تولد تدفقات نقدية قوية بميزة.
* لا يعني تثبيت أسعار الفائدة تلقائيًا إشارة إيجابية للسوق.
5. هل سأغير استراتيجيتي الاستثمارية؟
سأجري تعديلًا بسيطًا، لا تغييرًا جذريًا في المحفظة.
سيكون نهجي كما يلي:
* تجنب ملاحقة ارتفاعات الأسهم بعد إعلان الأرباح. فقد تكون النتائج الممتازة محسوبة بالفعل في سعر السهم.
* إعطاء الأولوية للتدفق النقدي. ابحث عن أدلة على أن الإنفاق على الذكاء الاصطناعي يتحول إلى دخل تشغيلي.
* الاحتفاظ ببعض السيولة. فقد تتيح تقلبات السوق فرصًا أفضل للدخول.
* تنويع الانكشاف على الذكاء الاصطناعي. لا تفترض أن كل شركة مرتبطة بالذكاء الاصطناعي ستكون رابحة.
* انتظار التأكيد. راجع توجيهات الربع المقبل وعوائد الإنفاق قبل زيادة الانكشاف.
وبالنظر إلى نهجك المتوازن الذي سبق أن عبّرت عنه، والقائم على انتظار التأكيد، فسأفضّل التريث على الشراء المكثف استجابةً لهذه التفاعلات مع نتائج الأرباح.
6. تقييمي النهائي للنتائج
Microsoft
النمو + توليد السيولة
A
Amazon
تسارع AWS + مخاطر الاستثمار
A−
Alphabet
نمو ممتاز في خدمات الحوسبة السحابية، وأرباح إجمالية أضعف
B−
هذا تقييمي النوعي لهذه النتائج الفصلية، وليس تقييمًا لسعر السهم أو قيمته.
أهم درس استثماري: نمو الذكاء الاصطناعي مثير، لكن التدفق النقدي هو الدليل على نجاح نموذج الأعمال.
$MSFT $GOOGL $AMZN $NVDA $MU