








别让这些数字误导你;这些数据并不意味着市场崩盘,而是指向一种完全不同的结构性机制。
真正的故事在于一场历史性的抛售潮——美国中期选举后,人工智能和半导体板块遭到抛售,波及太平洋彼岸,一路蔓延至首尔。2026年11月5日星期四发生的一切,不只是一次回调;这是一个分水岭时刻——对 AI 交易的一次压力测试,既挑战其估值,也考验其背后的政策环境。
华尔街的抛售究竟有多严重?
周四席卷美国市场的抛售潮,标志着近年来最剧烈的跌幅。Nasdaq 暴跌 5.52%,至 24,315 点,较 10 月初的高点下跌 11.9%,正式进入回调区间。S&P 500 下跌 4.36%,Dow Jones 下滑 3.44%,失去 1,833 点。
半导体板块遭受的冲击最为严重。半导体指数单日暴跌 12.25%,创下自 2020 年 3 月以来最差表现。你屏幕上的股票表现说明了一切:Nvidia 下跌 9.33%,AMD 下跌 17.64%,Micron 下跌 17.23%,SanDisk 下跌 22.24%,多只亚洲 ADR 也跌幅超过 10%。总计约有 2 万亿美元市值在短短一天内蒸发。
抛售背后的隐秘原因是什么?
原因不止一个,但中期选举是主要催化剂。民主党在国会占据上风,引发投资者质疑,数据中心建设相关法规是否会变得更加严格。
市场已开始计入这样一种可能性:作为人工智能革命基石的数据中心建设,可能会因新的能源和环境法规而放缓。德克萨斯州、佐治亚州和俄亥俄州等地新当选官员释放的信号表明,数据中心可能面临限制,这进一步加剧了这些担忧。根据一项分析,截至 2028 年,美国预计的数据中心容量中约有 30% 目前面临风险,原因是建设可能延误。
雪上加霜的是,一家芯片制造商宣布其手机芯片销售额下降 26%,这让市场开始思考:人工智能支出是否正在降温?
太平洋彼岸的冲击波如何袭击首尔?
华尔街的动荡在韩国市场开盘时便蔓延至当地。KOSPI 指数暴跌逾 8%,跌破 5,000 点关口,并在交易时段开始仅三分钟后触发熔断机制。
韩国企业巨头正处于这场崩盘的中心:SK Hynix 股价最多下跌 11.71%,至 1,116,000 韩元——这急剧逆转颇令人意外,因为该公司仅在一周前才公布了创纪录的季度销售额。Samsung Electronics 股价下跌 9.98%,至 181,400 韩元。日本也出现了类似趋势,Tokyo Electron、SoftBank 和 Advantest 的股价分别下跌 2.58%、8.59% 和 5.07%。由于韩国和日本股市的权重高度集中于半导体板块,它们往往会放大源自美国的任何科技相关冲击。屏幕上“-38”这些数字背后的秘密是什么?
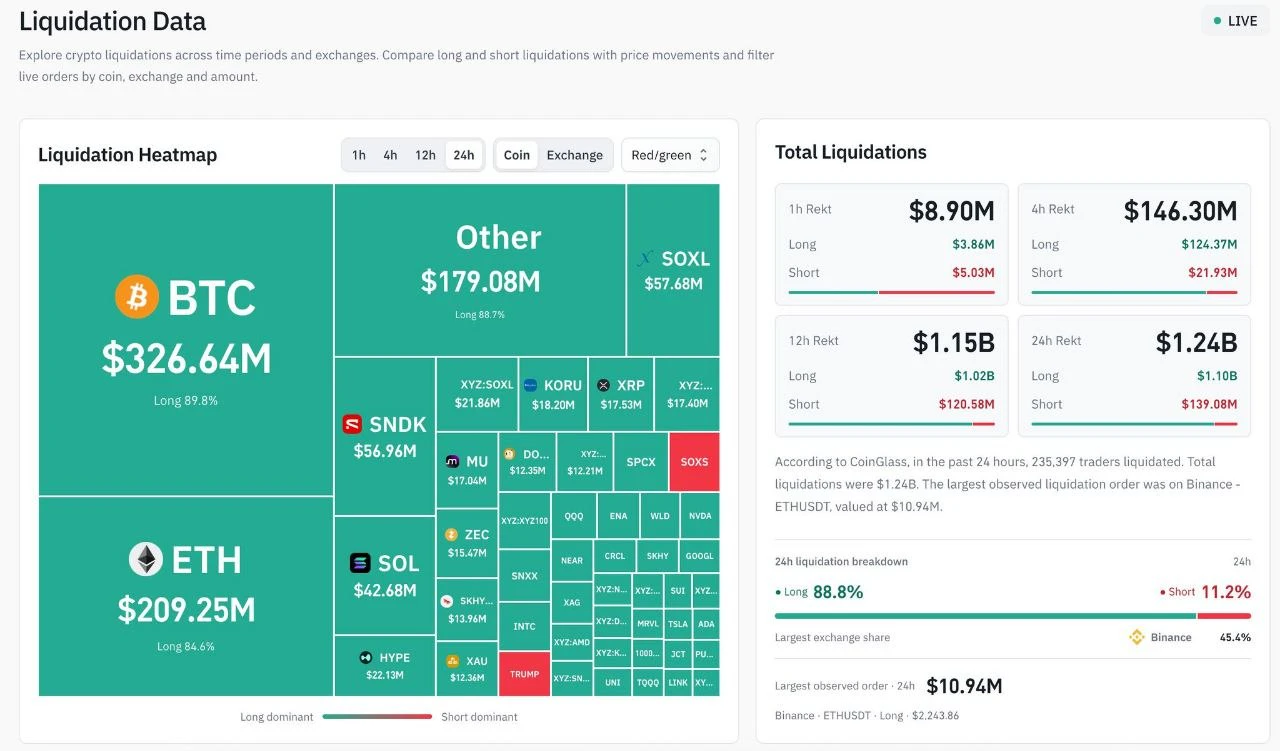
图中杠杆产品出现的 -38.65% 和 +38.64% 等极端数字,并不代表市场崩盘;相反,它们是反向拆股以及杠杆 ETF 结构特性的结果。
对于一款旨在实现指数每日表现三倍的产品,半导体指数下跌 12%,从数学上来说会导致其下跌约 36%。屏幕上显示的 38% 跌幅也反映了反向拆股后的价格调整。相反,旨在与指数走势相反的产品(押注指数下跌)会在指数下跌时上涨。然而,由于这类基金往往长期持续贬值,因此经常进行反向拆股。屏幕上出现的 38% 涨幅,实际上是旨在抵消基金历史价值损失的合并过程所产生的副作用。
简而言之,这些数字是杠杆 ETF 特性所固有的“结构性噪音”;它们并不反映标的股票的实际表现。
这是买入良机,还是一种新格局?
市场目前陷入两种相反情境的拉锯之中。一方认为这只不过是一次暂时性回调,是人工智能板块过热仓位的清算。另一方则认为 AI 估值仍脱离现实,因此这并非买入良机。
有一点是确定的:市场不再由同一种叙事驱动。估值、政策和流动性这三要素正在重新校准。在美国数据中心相关法规明朗之前,出现更多此类宏观冲击并不令人意外。你应该关注的是杠杆产品的技术性价格调整与主要市场趋势之间的区别;首尔和东京的跌幅在多大程度上由美国的监管不确定性驱动;以及半导体公司是否能在这些政策层面的逆风下维持订单积压。
本内容仅供参考,不构成投资建议。
$MU $AMD $SNDK $TSLA $INTC
#USStocksFaceHistoricSelloff
#GateSquareTradingChallenge #Gate股票畅聊季 #GateStockTalkSeason #ShareWeekly
真正的故事在于一场历史性的抛售潮——美国中期选举后,人工智能和半导体板块遭到抛售,波及太平洋彼岸,一路蔓延至首尔。2026年11月5日星期四发生的一切,不只是一次回调;这是一个分水岭时刻——对 AI 交易的一次压力测试,既挑战其估值,也考验其背后的政策环境。
华尔街的抛售究竟有多严重?
周四席卷美国市场的抛售潮,标志着近年来最剧烈的跌幅。Nasdaq 暴跌 5.52%,至 24,315 点,较 10 月初的高点下跌 11.9%,正式进入回调区间。S&P 500 下跌 4.36%,Dow Jones 下滑 3.44%,失去 1,833 点。
半导体板块遭受的冲击最为严重。半导体指数单日暴跌 12.25%,创下自 2020 年 3 月以来最差表现。你屏幕上的股票表现说明了一切:Nvidia 下跌 9.33%,AMD 下跌 17.64%,Micron 下跌 17.23%,SanDisk 下跌 22.24%,多只亚洲 ADR 也跌幅超过 10%。总计约有 2 万亿美元市值在短短一天内蒸发。
抛售背后的隐秘原因是什么?
原因不止一个,但中期选举是主要催化剂。民主党在国会占据上风,引发投资者质疑,数据中心建设相关法规是否会变得更加严格。
市场已开始计入这样一种可能性:作为人工智能革命基石的数据中心建设,可能会因新的能源和环境法规而放缓。德克萨斯州、佐治亚州和俄亥俄州等地新当选官员释放的信号表明,数据中心可能面临限制,这进一步加剧了这些担忧。根据一项分析,截至 2028 年,美国预计的数据中心容量中约有 30% 目前面临风险,原因是建设可能延误。
雪上加霜的是,一家芯片制造商宣布其手机芯片销售额下降 26%,这让市场开始思考:人工智能支出是否正在降温?
太平洋彼岸的冲击波如何袭击首尔?
华尔街的动荡在韩国市场开盘时便蔓延至当地。KOSPI 指数暴跌逾 8%,跌破 5,000 点关口,并在交易时段开始仅三分钟后触发熔断机制。
韩国企业巨头正处于这场崩盘的中心:SK Hynix 股价最多下跌 11.71%,至 1,116,000 韩元——这急剧逆转颇令人意外,因为该公司仅在一周前才公布了创纪录的季度销售额。Samsung Electronics 股价下跌 9.98%,至 181,400 韩元。日本也出现了类似趋势,Tokyo Electron、SoftBank 和 Advantest 的股价分别下跌 2.58%、8.59% 和 5.07%。由于韩国和日本股市的权重高度集中于半导体板块,它们往往会放大源自美国的任何科技相关冲击。屏幕上“-38”这些数字背后的秘密是什么?
图中杠杆产品出现的 -38.65% 和 +38.64% 等极端数字,并不代表市场崩盘;相反,它们是反向拆股以及杠杆 ETF 结构特性的结果。
对于一款旨在实现指数每日表现三倍的产品,半导体指数下跌 12%,从数学上来说会导致其下跌约 36%。屏幕上显示的 38% 跌幅也反映了反向拆股后的价格调整。相反,旨在与指数走势相反的产品(押注指数下跌)会在指数下跌时上涨。然而,由于这类基金往往长期持续贬值,因此经常进行反向拆股。屏幕上出现的 38% 涨幅,实际上是旨在抵消基金历史价值损失的合并过程所产生的副作用。
简而言之,这些数字是杠杆 ETF 特性所固有的“结构性噪音”;它们并不反映标的股票的实际表现。
这是买入良机,还是一种新格局?
市场目前陷入两种相反情境的拉锯之中。一方认为这只不过是一次暂时性回调,是人工智能板块过热仓位的清算。另一方则认为 AI 估值仍脱离现实,因此这并非买入良机。
有一点是确定的:市场不再由同一种叙事驱动。估值、政策和流动性这三要素正在重新校准。在美国数据中心相关法规明朗之前,出现更多此类宏观冲击并不令人意外。你应该关注的是杠杆产品的技术性价格调整与主要市场趋势之间的区别;首尔和东京的跌幅在多大程度上由美国的监管不确定性驱动;以及半导体公司是否能在这些政策层面的逆风下维持订单积压。
本内容仅供参考,不构成投资建议。
$MU $AMD $SNDK $TSLA $INTC
#USStocksFaceHistoricSelloff
#GateSquareTradingChallenge #Gate股票畅聊季 #GateStockTalkSeason #ShareWeekly