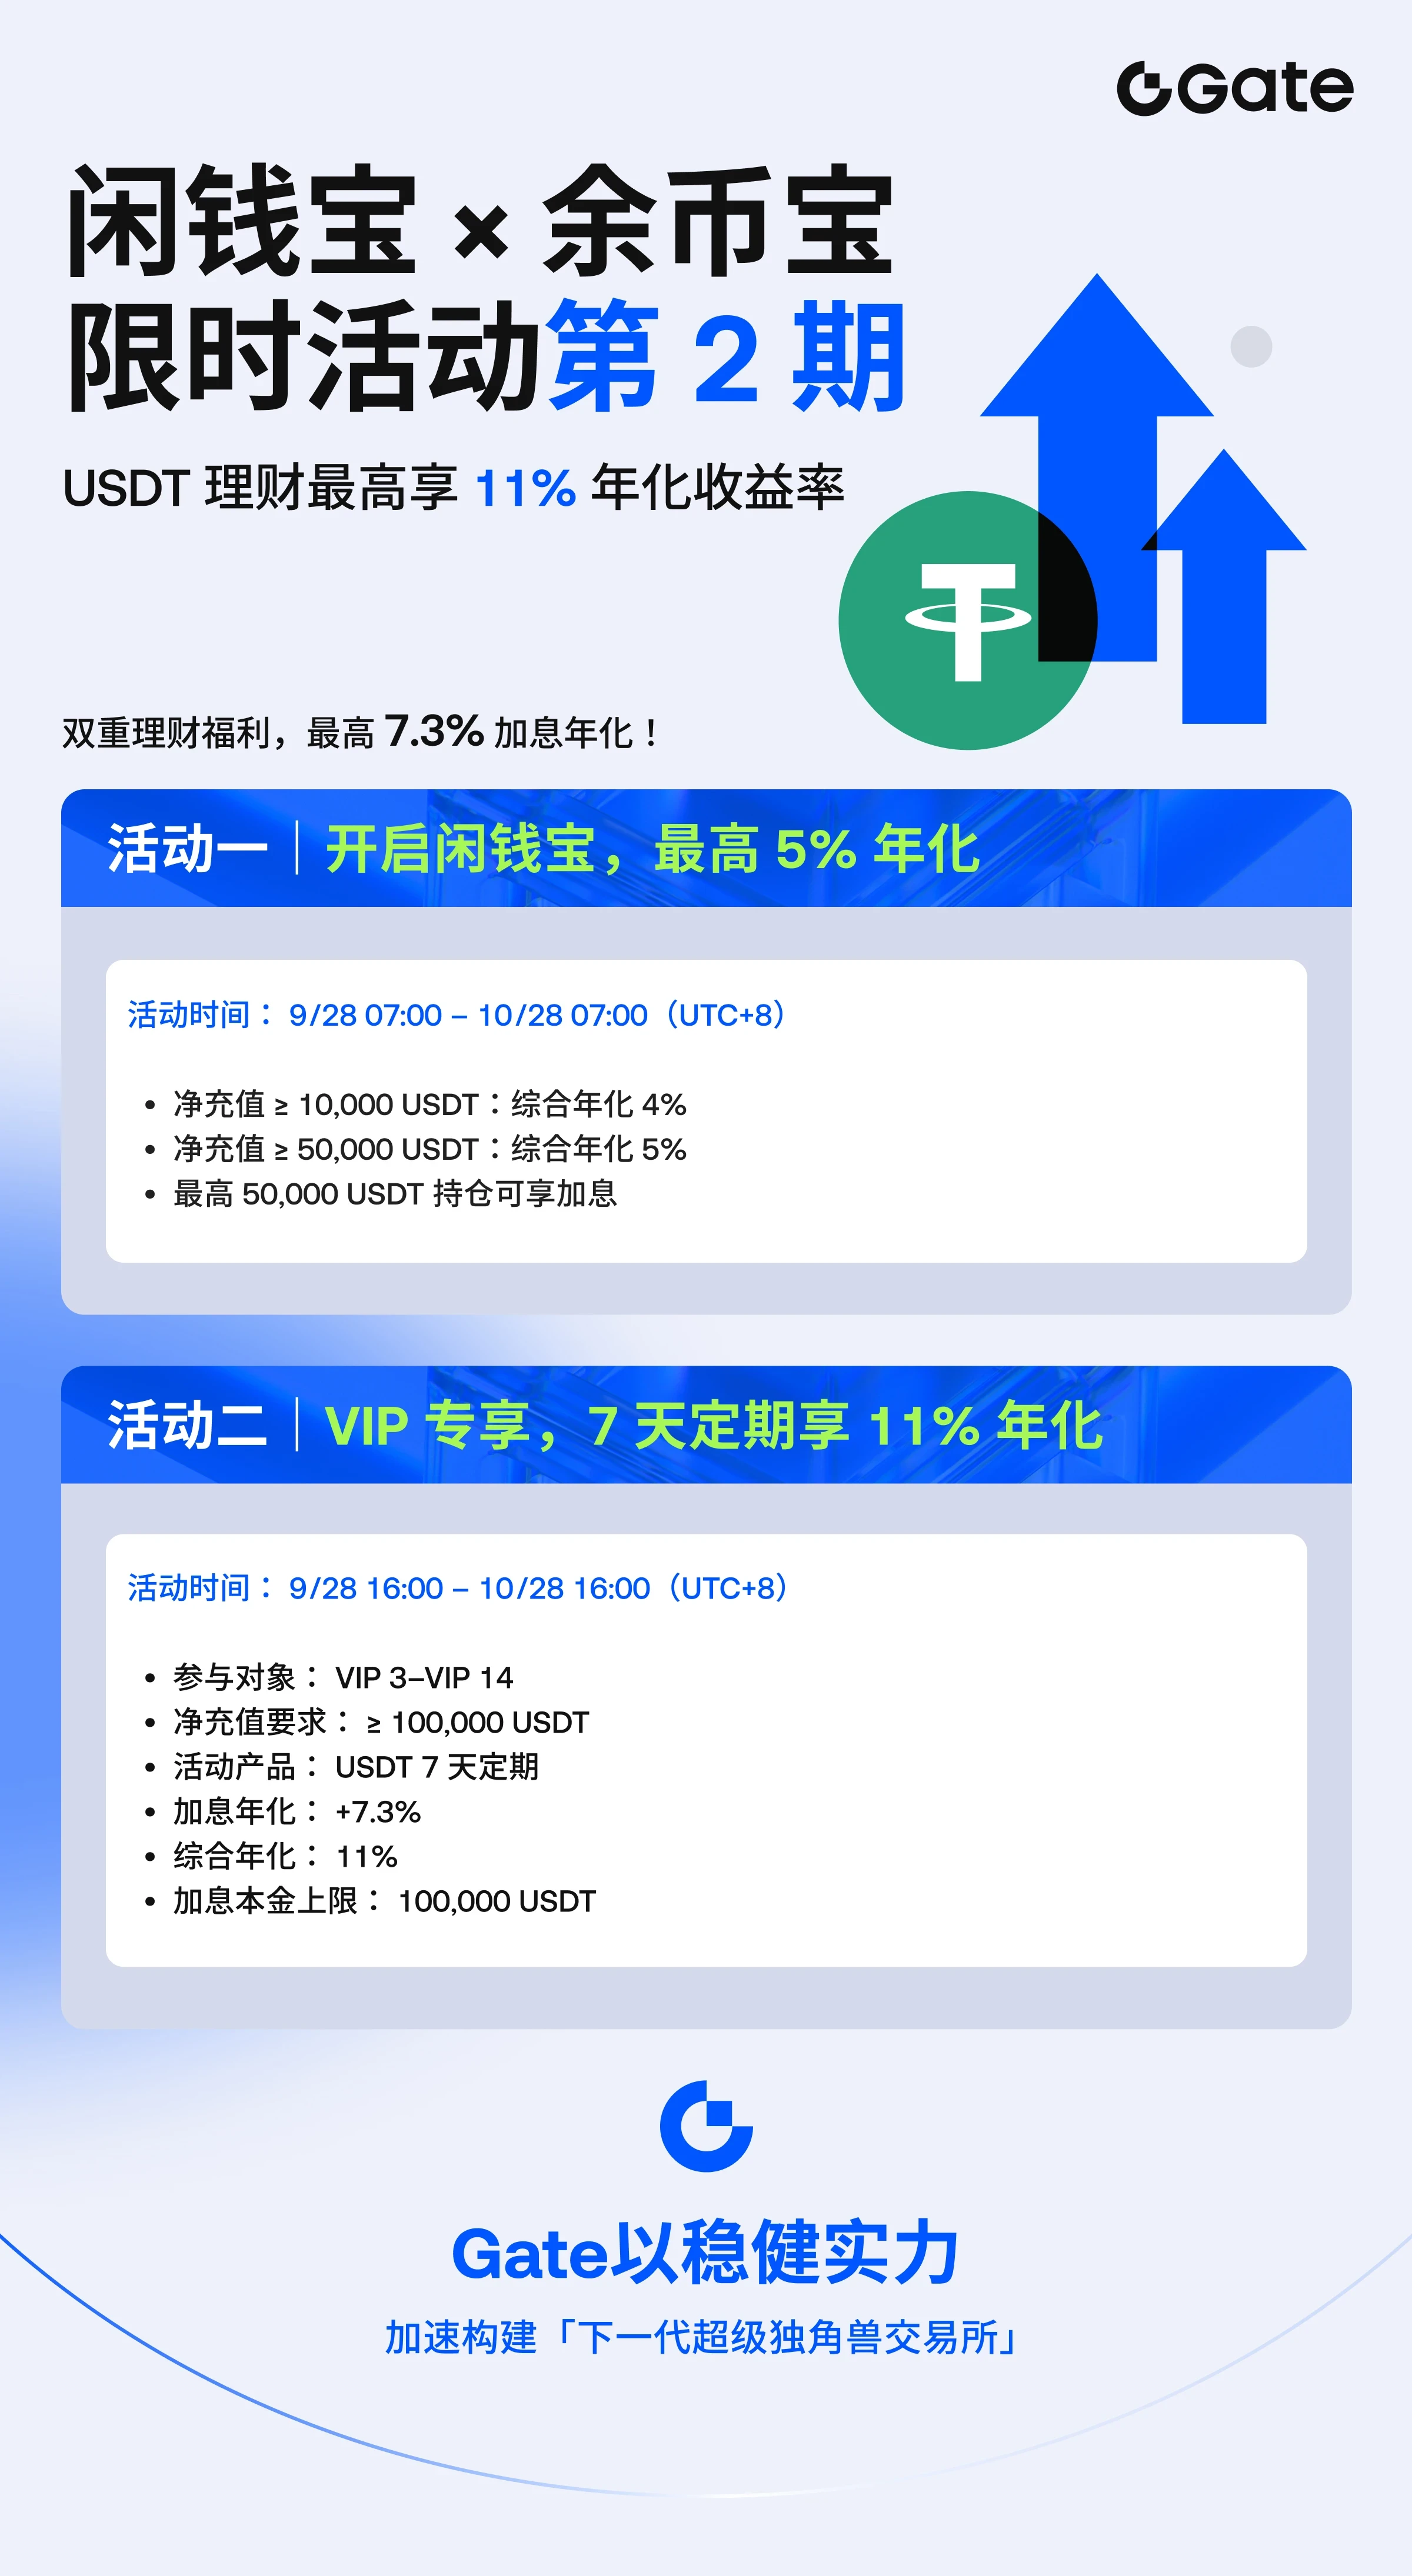
#SimpleEarnUSDTLimitedTime11%APR
USDT 限时 11% 年化利率。看到这样的数字时,我会做两件事:计算一下,并问问收益来自哪里。然后我会决定我的哪部分资金(如果有的话)甚至可以靠近它。让我逐一讲讲我的三个资金桶。
60 秒计算(简单计算,不复利)
1,000 USDT 按 11% 年化利率计算,一年约有 110 USDT,也就是每天约 0.30 USDT
这大约是每周 2.1 USDT、每月 9 USDT
如果“限时”部分只持续几天或一周,那么 1,000 USDT 的实际收益就是几美元
这不是为了扫兴,而是为了衡量规模。百分比看起来很大,但美元收益取决于三件事:投入多少、持续多久,以及是否有上限。
11% 来自哪里?
联邦基金利率目前为 3.75% 至 4.00%。因此,11% 大约是央行利率的 2.7 倍。这部分额外收益必须来自某个地方:借贷需求、限时奖励,或者某种我还没注意到的风险。我不是说它不好,而是说聪明的储蓄者会了解收益来源。限时促销通常意味着在随市场变化的基础利率之上临时增加一部分收益,因此 headline number 并不是长期数字。
在接触之前,我会查看的细则
我不了解这项优惠的具体细节,所以以下是我的问题,而不是我的断言:
11% 是基础利率,还是基础利率加奖励?
符合条件的金额是否有上限?
促销持续多久,结束后会发生什么?
它是否灵活(可以随时提取),还是需要锁定一段期限?
利率是否每天变化?
如果我无法在 60 秒内回答这些问题,我就不会申购。
资金桶 1:保证金(这部分资金永远不赚收益)
作为期货交易者,这是最重要的资金桶。用于支撑我未平仓头寸,或我可能需要追加作为保证金的资金,永远不会投入任何产品。一个完美的交易机会不会等赎回窗口。因为资金被锁定而错过一次好的入场机会,其损失可能超过一周的利息。规则:保证金资金必须保持流动性。
资金桶 2:缓冲资金(我唯一会用于这项产品的资金桶)
这是我为应对波动而放在一旁的现金,例如 10 月 14 日 CPI 公布前后以及 10 月 28 日美联储决议前后。反正这笔钱本来就放在那里,让它赚取一些收益是常识。但我只会在它足够灵活时使用,这样我就能在重要日期前将其取出。1,000 USDT 的仓位发生 1% 的不利变动,会损失约 10 USDT,这比这项收益一个月带来的金额还多。因此,缓冲资金产生收益只是额外奖励,绝不能成为计划。
资金桶 3:长期现金
我完全不打算用于交易的资金。在这里,只要我了解两件事,稳定币获得合理收益是可以接受的:稳定币在恐慌中可能会短暂偏离锚定价格,而平台上的任何产品都承载着该平台自身的风险。我会分散到不止一个地方,而不是把所有资金放在同一个篮子里。
坦诚的结论
11% 的限时利率是不错的额外收益,但不是策略。最好的用法很简单:将一小部分闲置且灵活的资金放进去,把保证金排除在外,设置一个提醒促销结束时间的日历,并且永远不要让这个利率诱使我承担超过平时水平的交易风险。最糟糕的用法,是因为这个百分比看起来很诱人,就把交易保证金转进去。
我的状态
保持冷静,仓位轻量,现货不动,缓冲现金保持灵活。我不是在追逐一个百分比,而是首先保护我的交易资本。
你会如何分配你的 USDT:保证金、缓冲资金还是长期资金?
$USDT