横向对比常会纳入 Crypto.com Card、Coinbase Card、Nexo Card、Gate Card、MetaMask Card 与 Gemini Credit Card,但它们并不属于同一资金路径:有的是预付或交易所联动借记,有的是抵押授信,还有的是只把奖励发成加密资产的法币信用卡。有用的比较应看发行方费率表与 KYC 国家清单,而不是只看宣传口径的返现。加密货币卡如何运作与主流加密卡类型分别说明结算机制与产品形态,后续对照应建立在这些机制之上。
核心要点
-
地区资格与 KYC 支持决定某张榜上卡能否真正开出;返现是其后才考虑的因素。
-
兑换价差、非本币 FX 加价,以及 ATM 发行方费与机具附加费,通常比年费更能决定总成本。
-
「最高 X%」返现几乎总是按消费上限、VIP 档位或原生代币质押分档,并带有机会成本。
-
托管型交易所卡与自托管钱包卡即使都印着 Visa 或 Mastercard,对手方与恢复路径也不同。
-
Gate Card 是符合资格的 Gate 用户可选的借记型路径之一,并非对所有司法辖区的默认答案。
评选加密货币卡时该看哪些标准?
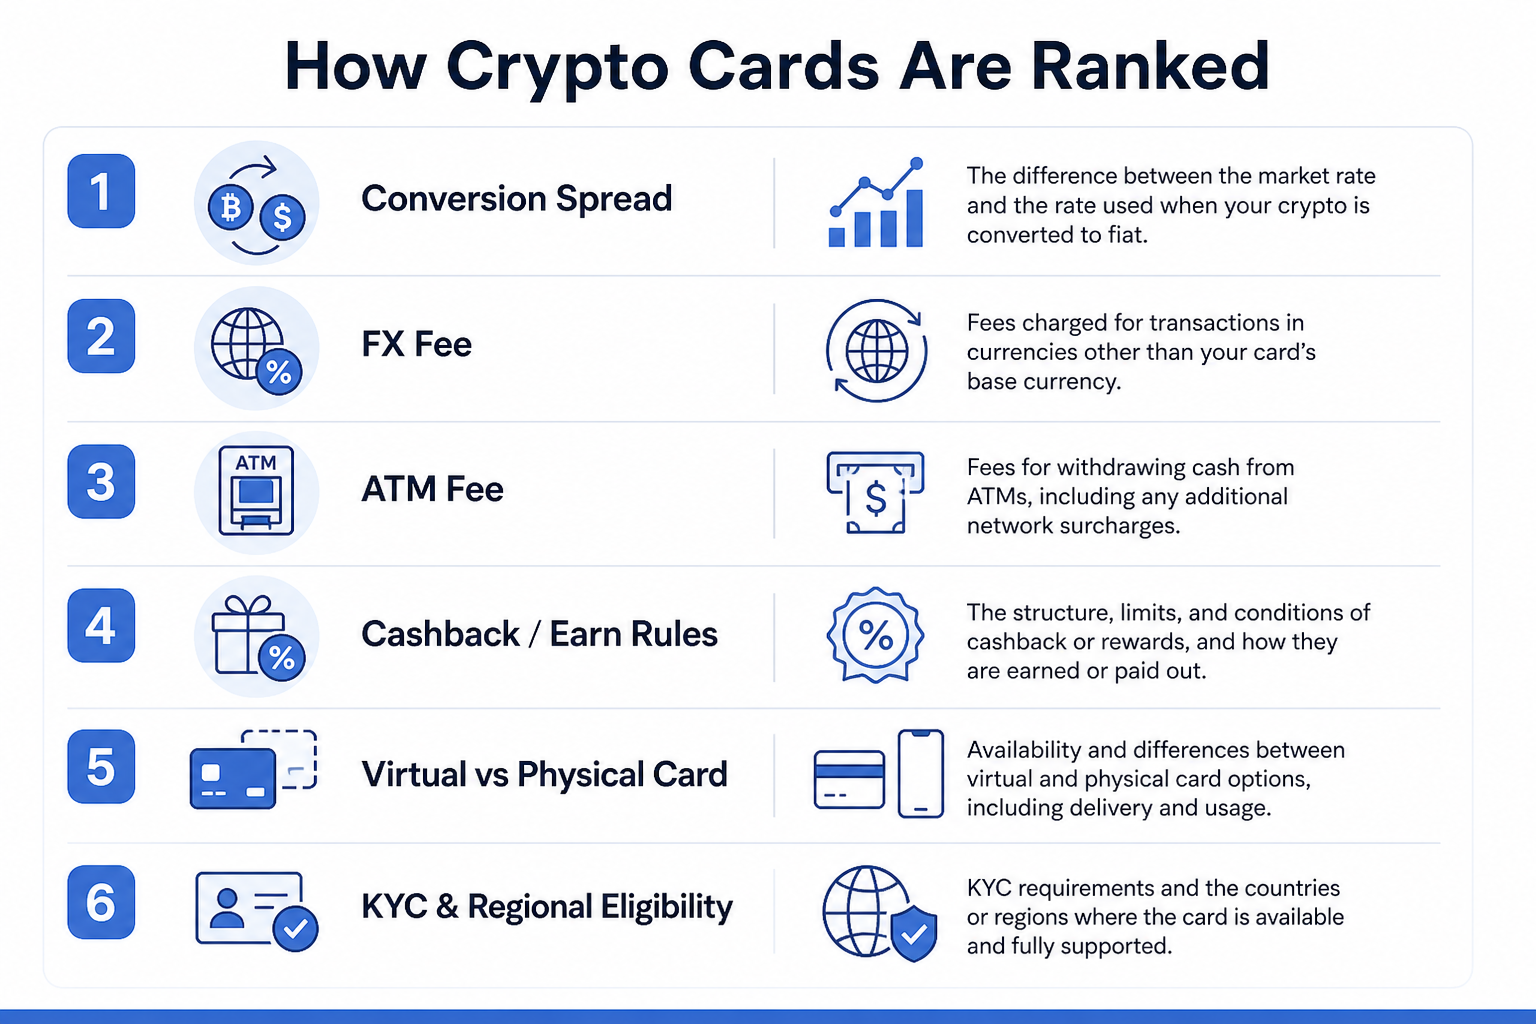
图 1. 评选维度:兑换价差、FX、ATM、返现规则、虚拟/实体形态与 KYC 资格。
加密货币卡越来越常被用来消费数字资产,但「最佳加密货币卡」对每个人并不相同。正确排序是:发行方是否支持你的国家与身份证件 → 是否接受托管余额或要求花费前自托管 → 再把兑换价差、FX、ATM 与可实现返现算进真实成本。许多产品挂靠中心化交易所以降低主流用户门槛,但这种便利会改变托管、安全与合规权衡。
| 评选维度 | 需要核对什么 | 为何影响总成本 |
|---|---|---|
| 地区资格 | KYC 司法辖区、屏蔽国家 | 开不出卡则对你而言评分为零 |
| 托管模型 | 交易所托管 vs 钱包自托管 | 对手方与资产恢复风险 |
| 兑换价差 | POS 加密兑法币相对中间价 | 每笔消费的隐性成本 |
| FX 费用 | 非本币消费与 DCC 提示 | 旅行与跨境购物 |
| ATM 费用 | 发行方费、免费额度、机具附加费 | 取现相对刷卡消费 |
| 返现真实档位 | 基础档、月度上限、质押锁仓 | 宣传利率很少等于到手 |
| 形态 | 虚拟卡 vs 实体卡、Apple Pay / Google Pay | 线上速度 vs ATM 与 POS 需求 |
以公开费率页为主要证据。「随处刷、处处赚」之类口号不能代替价差与 FX 行。若榜单仍推荐已停发的产品,应优先选择仍在运营且有当期费率表的方案——发行方关停卡服务后,对比文会迅速过期。比较借记、预付与授信型产品时,应在申请前权衡费用、奖励、托管、资格与卡类型。评选标准、类型差异、主流费用与返现模式、Gate Card 定位,以及费用与风险核对,共同决定排序是否站得住;日常、旅行与稳定币的细项优先级放到场景选型章节展开。
加密货币卡有哪些类型?借记、预付与抵押授信有何不同?
多数被称为加密货币卡的产品,可用三种资金模型概括。预付与借记型在已加载或已关联余额上授权,余额不足即拒付。加密借记卡在支付点把加密资产兑换为法币,完成交易,流程接近传统借记卡。抵押授信产品以质押加密资产开出额度;资产价格变动时,还款、利息与清算规则会改变风险。第四类邻近产品——仅以比特币等资产发放奖励的法币信用卡——不在结账时兑换加密资产,未单独标注前不应混进同一张费用表。对初学者而言,更易上手的选项通常是费率清晰、支持资产明确的产品。
Visa 与 Mastercard 品牌主要影响你能通过熟悉支付方式消费数字资产的商户范围。发行方仍在 FX、ATM、拒付与钱包令牌化上不同。加密借记卡与信用卡的资金路径差异决定清算与风险边界;类型只作对照前提,细节留给成本与资格。
主流加密货币卡怎么横向对比?(费用与返现机制)
下表是机制教育图,不是永久联赛榜。任何单元格都应以各发行方当期页面为准。
| 卡产品 | 网络与形态 | 资金 / 兑换 | 返现模式(须核验当期) | 可用性说明 |
|---|---|---|---|---|
| Crypto.com Card | Visa 借记分档 | 交易所钱包;多市场 CRO 质押档 | 与质押档挂钩的分档返现,最高可达约 6%(视档位) | KYC 与档位因国而异 |
| Coinbase Card | Visa 借记 | Coinbase 余额;所选加密兑美元 | 有支持地区提供返现;常宣传无年费或消费手续费 | 面向美国用户及部分市场 |
| Nexo Card | Mastercard 借记 / 授信模式 | 钱包抵押或授信额度机制 | 与账户档位挂钩,消费返现最高约 2%(视档位) | 依赖地区与账户状态 |
| Gate Card | Visa 借记型 | Gate 账户余额 | 按 Gate Card 当期条款的返现或减免 | 资格制;常见于 EEA 相关项目描述 |
| MetaMask Card | 钱包轨借记 | 自托管钱包支付路径;可支持多种代币 | 返现分档常见约 1%–3% mUSD(视可用条件) | 受国家名单与试点限制 |
| Gemini Credit Card | 法币授信 + 加密奖励 | 传统授信还款;奖励以加密发放 | 类别奖励,如加油/EV 充电等类别可更高 | 主要为美国授信核验 |
「最高」返现一旦展开档位就会缩水:月度消费上限、VIP 解锁或大规模原生代币锁仓。为冲高返现质押 CRO、NEXO 等,会引入价格与锁仓风险,可能抵消宣传优势。Coinbase One Card 利率可随余额在约 2%–4% 间变化。Coinbase Card 对符合资格用户通常无需信用审查即可申请,但仍可能产生购买、兑换、转账或 ATM 机具等其他费用。Coinbase One Card 包装或 Venmo 奖励卡等邻近产品常被放进「加密奖励信用卡」对照——应视为独立路径,并各自核验 KYC 与领取加密奖励规则;另需注意 Coinbase Card 面向美国用户且不含夏威夷。加密卡奖励方案变更频繁,申请前应核对当期条款。
Gate Card 在借记型加密卡里适合哪些场景?
Gate Card 是 Gate 的 Visa 借记型产品,产品规则以 Gate Card 页面为准,机制说明与 Gate Card 产品结构一致。虚拟卡与实体卡可让符合资格用户先用虚拟卡号上网支付,实体卡在支持地区寄送;余额与卡片设置通常在应用内管理。可用性取决于资格,常见讨论对象包括符合条件的 EEA 用户及其他分地区项目——并非全球统一发行。
消费按产品兑换规则从 Gate 账户余额划扣,余额跟踪、消费控制与卡片管理也多在应用内完成。大规模使用前,应核对兑换价差、非本币 FX、ATM 费用与实体卡寄送费用。Gate Card 适合已在 Gate 持有资产、希望通过 Visa 路径消费加密资产而不把资金迁到其他钱包的用户;它仍只是与 Crypto.com Card、Coinbase Card、Nexo Card 并列的选项之一,不是对每个司法辖区的默认答案。
按日常消费、跨境旅行或稳定币支付该怎么选?
用横向对比表缩小「你能开出的发行方」之后,再按消费意图映射短名单——顺序不宜反转。日常消费优先境内低价差与快速充值;跨境旅行优先 FX 透明度、ATM 上限,并在收银台拒绝动态货币转换(DCC);稳定币支付优先 USDC/USDT 报价时效与授权时的最小价差。
| 场景 | 优先看 | 留意 |
|---|---|---|
| 日常 | 低价差、快速充值 | 「境内」结账隐藏换汇;余额冻结导致拒付 |
| 旅行 | 网络受理、ATM 上限、FX 披露 | DCC 提示;周末加点;地区封禁 |
| 稳定币 | 锚定资产支持、报价新鲜度 | 自动后备卖出波动资产 |
决策顺序仍是:国家资格 → 托管偏好 → 按真实消费篮核对费用行 → 可解锁的返现档。日常 / 旅行 / 稳定币核对清单、Gate Card 作为交易所借记示例、开卡前矩阵,由按场景选加密货币卡展开。产品短名单确定后,开通与使用加密货币卡覆盖申请、充值与首笔消费核对。
使用前有哪些费用与风险要先核对?
大规模使用前,阅读发行方关于兑换、FX、ATM、休眠、开卡寄送、ATM 取现费、交易费、跨境费及其他隐性费用的附表。有条件时实测兑换价差:记下小额消费,把隐含汇率与同时点中间价对比,并在波动市复测——价差常在波动时扩大。ATM 取现可能叠加发行方费与机具附加费,即使营销写着月度额度内「免费 ATM」;金融机构侧还可能另收费。免费 ATM 通常仅限月度额度,超额另计。例如 MetaMask Card 对 ATM 取现收取 2% 费用,而 Bitget Wallet Card 有月度 $400 的 0 费用额度说明(以当期条款为准)。
将加密资产兑换为法币的每笔消费,在部分法域可能构成应税处置——具体以当地规则为准,不构成投资建议。托管余额留在发行方平台;自托管卡则把私钥管理风险交给用户,部分钱包联动产品依赖钱包私钥实现非托管安全。许多发行方提供双重认证、异常监测、改 PIN 与遗失后即时冻结,应用内也可控制额度、锁卡与 ATM。波动中的授权失败、有限争议窗口、质押规则调整导致的档位变化,以及停发卡项目,都属于操作风险。优先选择仍有公开费率表的在运营产品,而非过期榜单。
总结
更合适的加密货币卡,是能通过你的 KYC 地区、匹配托管偏好,并在真实消费上压低兑换、FX 与 ATM 成本的产品——同时把宣传返现视为有上限、分档、有时还要质押才能拿到的数字。Gate Card、Crypto.com Card、Coinbase Card、Nexo Card 与钱包联动方案落在该矩阵的不同格子。依赖任何排名对比前,都应再核一次当期费率页。
FAQ
什么是最好的加密货币卡?
不存在对所有人通用的最佳加密货币卡。应按地区资格、托管模型、兑换与 FX 成本、ATM 规则,以及无需重度代币锁仓即可解锁的返现档位排序,再核对发行方当期费率表。
加密借记卡和加密信用卡是一回事吗?
不是。借记与预付型加密卡用可用余额消费,余额不足即拒付。授信型产品以抵押开出额度,并伴随还款与清算规则——例如 Nexo 账户可相对抵押借款而非卖出资产,从而保留市场敞口,但也引入清算风险。仅发放加密奖励的法币信用卡是第三路径,应单独标注。忠诚档位、免费 ATM 额度或生物识别锁等权益,仍以各项目当期条款为准。
加密货币卡能在 Visa 和 Mastercard 网络使用吗?
多数主流加密卡是 Visa 或 Mastercard 产品,在标准商户轨道上清算。接受规则跟网络走,但每笔授权仍按发行方条款从加密、稳定币或关联余额扣款。钱包联动选项如 MetaMask Card 在授权前由用户持有私钥;覆盖范围、令牌化以及是否需要银行账户,仍取决于发行方与地区。
加密货币卡的返现如何计算?
发行方按消费类别、月度上限、VIP 或质押档公布利率。有的卡会宣传无年费或消费侧零费用,但仍可能在兑换、转账或 ATM 侧另行收费。到手奖励需扣兑换价差、FX 与任何质押机会成本,因此常低于营销「最高」数字。
Gate Card 能否在 EEA 以外使用?
Gate Card 可用性取决于资格,常见讨论对象是符合条件的欧洲经济区(EEA)用户及其他分地区项目。申请或把该卡当旅行主卡前,应在 Gate 卡页与帮助中心确认当期支持国家与地区。上线范围可能扩展,部分发行方会先发虚拟卡再铺开实体卡;可用性不是固定的全球承诺。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。


相关文章
Telcoin(TEL)代币经济模型解析:供应结构与用途分析
主流 U 卡类型:虚拟卡、实体卡、预付费卡全解析
什么是 Telcoin(TEL)?一文了解 Telcoin 的支付网络、代币用途与电信金融生态
USDT0 是什么?基于 LayerZero 的跨链稳定币解决方案详解
Telcoin 如何实现跨境支付?Telcoin 电信金融网络解析