按场景选加密货币卡,应先锁定三个变量:资金来源(交易所余额、自托管钱包或法币充值)、消费地域(境内还是跨境),以及资产偏好(波动型加密资产还是稳定币)。日常消费优先低换汇加价与简单充值;跨境旅行需要广泛商户受理、透明 ATM 取现限额与有竞争力的换汇;稳定币预算则强调锚定纪律、清晰的卖成法币时机,以及 USDC 或 USDT 上的最小价差。卡型分预付、交易所联名借记与加密抵押信贷三类,匹配方式取决于如何入金、在哪里消费、以及可接受的波动敞口。加密货币卡概览 已梳理产品全景;以下各节把上述类型映射到日常、旅行与稳定币三条消费场景。
如何按场景匹配加密货币卡?
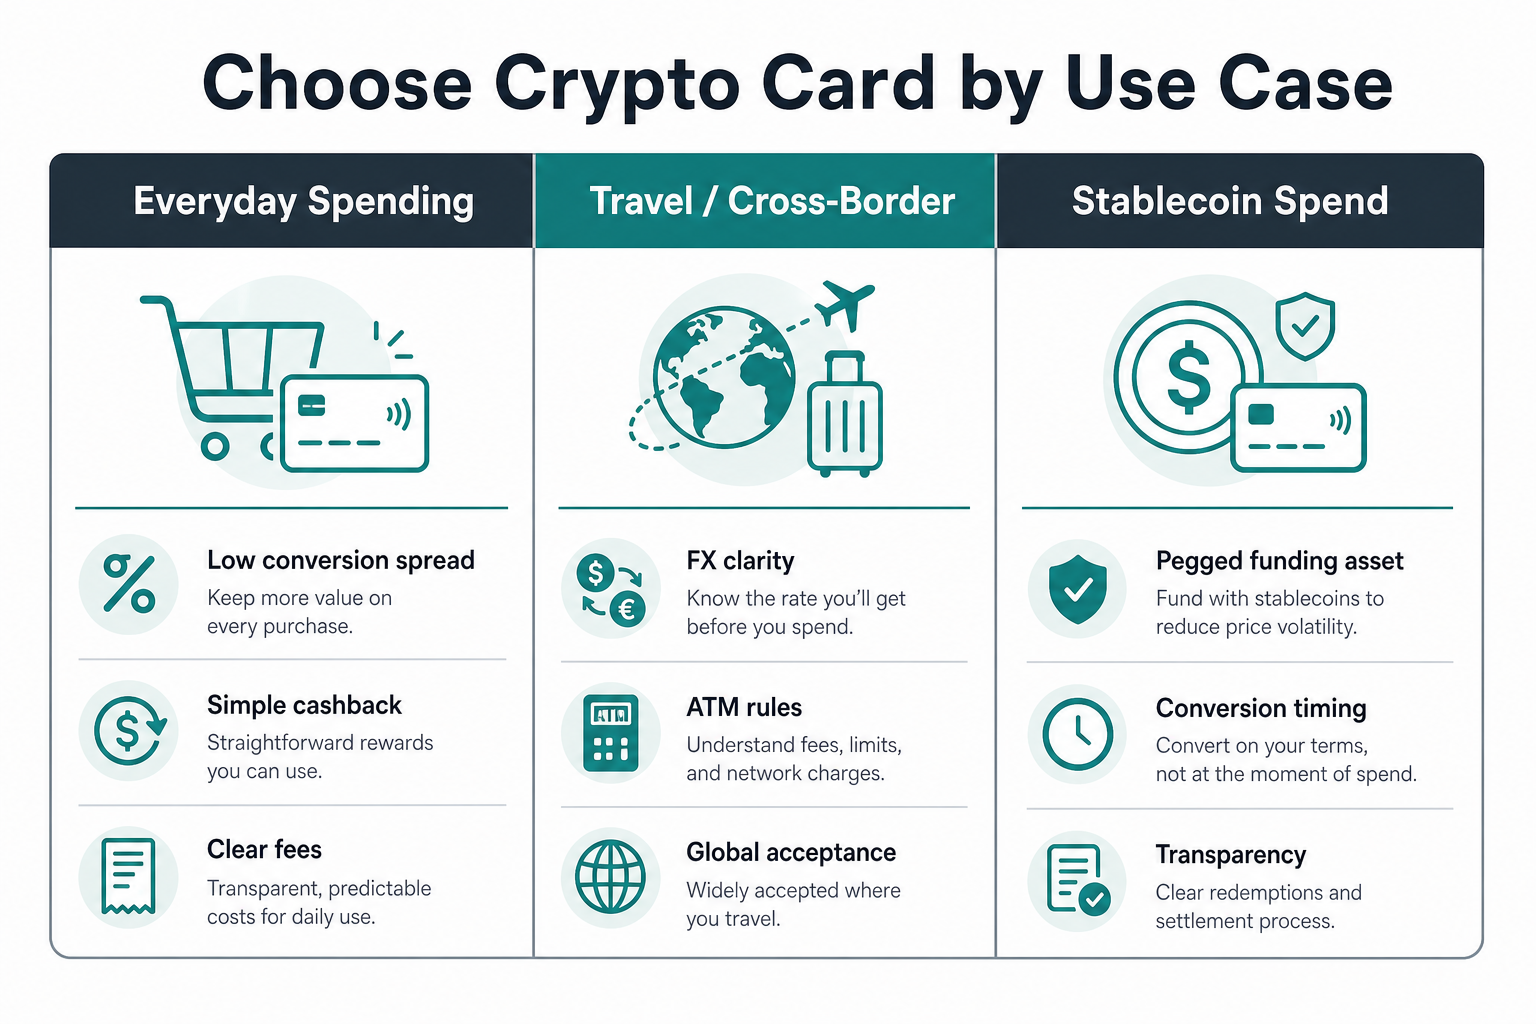
图 1. 按场景选卡:日常消费、跨境旅行与稳定币支付的优先级差异。
选卡前先回答三个问题:钱从哪来、在哪花、用什么资产结算。同一套 Visa 或 Mastercard 清算网络下,不同发行方式在费率、限额与合规上差异很大;按场景选卡,实质是在「预付充值」「交易所余额直扣」与「抵押借贷消费」之间做取舍。
| 场景 | 优先级 | 注意点 |
|---|---|---|
| 日常境内消费 | 低单笔费用、即时充值 | 境内商户仍可能隐藏换汇加价;余额冻结导致拒付 |
| 跨境旅行 | Visa/Mastercard 受理、ATM 上限、换汇披露 | 收银台动态货币转换(DCC);周末加点;地区封禁 |
| 稳定币支付 | 锚定资产支持、卖成法币时机、USDC/USDT 价差 | 自动卖出为波动资产;报价过期 |
| 信贷式奖励 | 年化利率、抵押折扣、清算触发线 | 借贷层叠加清算风险,超出卡面费用 |
| 交易所联名借记 | 统一余额、一次身份核验 | 地区资格;消费与提现限额分离 |
三类卡型可概括为:预付(先充后花)、交易所联名借记(花托管余额)、加密抵押信贷(以抵押物借法币消费)。刷卡或 ATM 取现时,发卡程序要么扣减已加载的法币余额,要么在授权时将支持的加密资产换成法币。资金结构与责任差异见 加密借记卡与信用卡对比;以下章节聚焦稳定币转换、跨境刷卡、交易所借记(含 Gate Card 示例)与选卡核对清单。
日常消费应优先看什么?
买菜、订阅与通勤等日常场景,核心目标是每笔可预测成本与快速补款。产品形态包括预付卡、链接账户余额的加密借记卡,以及提供信用额度的加密信用卡;选型往往是在返现奖励、费用与操作简便之间取平衡。
预付卡与交易所借记通常在结账时把加密资产或稳定币换成法币——对小额消费,实际价差往往比宣传「零手续费」更重要。应核对:境内费用是否透明、充值到账速度、余额不足时的拒付逻辑,以及返现是否随代币或会员等级变化。若主要做网购,确认是否即时下发虚拟卡;支持 Apple Pay 与 Google Pay 的产品可简化非接触式结账。在支持地区,若身份核验等级与限额符合预算,交易所联名借记可减少余额与卡之间的转账步骤;日常账单依赖卡支付前,可先阅读 如何申请并使用加密货币卡。
跨境旅行:换汇、ATM 与受理范围
旅行场景同时考验换汇加价、ATM 取现与商户受理。Visa 与 Mastercard 网络在 200 个以上国家/地区可用,但发卡行规则、制裁名单与境外交易费仍适用。若目标是低成本境外消费,换汇费与 ATM 政策通常比机场贵宾厅等附加权益更关键。
在收银台拒绝 DCC、选择当地货币结算,通常比接受商户换算更省;部分卡宣称银行间汇率,仍需核对实际换汇费用。对比项包括:消费限额、年费、充值费、酒店预授权占用与释放节奏,以及取现是否需要实体卡。留意「免费 ATM」背后的每月免费额度及超额后的取现附加费。部分项目最高可达约 8% 消费返现,但更高奖励常需质押。刷卡与银行电汇的取舍见 跨境支付:U 卡 vs 银行电汇。
稳定币消费:波动与转换时机
以稳定币为主的使用者,关注锚定纪律与转换透明度。USDC、USDT 可降低余额波动,但结账仍涉及加密资产换法币;境外交易费因发卡行而异。若持有其他数字资产,确认是否支持刷卡前 swap,以及外部钱包充值接受的链,因为换法币方式会影响费用与记账。
重点核对:报价时效、资产优先级(稳定币 vs 波动币后备规则)、非交易时段加点。公开定价差异明显:Nexo Card 每月最高约 2,000 欧元免费 ATM 取现;Bybit Card 收取 0.5% 换汇费;Coinbase Card 对涉及数字资产的交易收取 2.49% 境外交易费(各发行方条款以官网为准)。稳定币方式适合发薪与固定预算用户;若每次刷卡触发波动资产处置且缺乏记录,税务复杂度会上升。
Gate Card 作为交易所联名借记示例
Gate Card 代表交易所联名借记方式:在符合条件地区、已完成身份核验的用户,可从 Gate 托管余额或经外部钱包入金后直扣消费,而非每次旅行单独预付加载。这是类别示例,并非普适「最佳」——资格、等级限额与资产支持因国家而异。即便起点资产为稳定币,结账转换仍可能影响执行价格与税务记录。
日常与旅行用户可获得统一余额、在启用地区用稳定币结账,以及随等级变化的限额;但总成本仍由国家支持、ATM 取现费与换汇加价决定。虚拟卡与实体卡、公布的消费限额、充值费、双因素认证等安全功能同样重要。若不需要交易所一体化,可将公布费用与独立发卡行对照;更多横向比较见 加密货币卡概览。
选卡前核对清单
开卡或绑卡前,建议按下列维度逐项确认;发行方更新费率表后应重新核对。
| 核对维度 | 关键问题 |
|---|---|
| 资格 | 国家、KYC 等级、支持资产、是否征信、所需组合余额或会员等级 |
| 综合成本 | 价差 + 发卡行 + 网络 + ATM;免费档、年费、零手续费宣传及充值费、不活跃费 |
| 资金方式 | 托管余额或平台现金账户扣款;充值到账时间、最低充值额、法币出金通道 |
| 卡形态 | 虚拟卡(网购)与实体卡(ATM / 酒店)是否齐备 |
| 预授权 | 预扣金额与释放时间;高等级会员是否改变限额 |
| 安全与恢复 | 冻结 / 补卡、双因素认证、App 内限额 |
| 税务 | 当地是否将每次消费视为资产处置 |
| 备用支付 | 转换维护或授权失败时的后备方案 |
Gate Card 所代表的交易所联名借记,消费一般从托管加密余额划出;部分发行方与受监管金融机构合作,会影响合规预期与卡可用地区。
总结
按场景选加密货币卡没有单一「最优解」:日常看国内价差与充值体验,旅行看换汇费、ATM 取现与 DCC 策略,稳定币看 USDC/USDT 转换时机与免费取现额度。预付、交易所借记与抵押信贷对应不同的资金结构与风险敞口;Gate Card 说明交易所联名借记如何服务已在 Gate 持有余额的用户,但地区资格与总费用仍需与独立发卡行对照。
FAQ
日常消费用什么加密货币卡更合适?
优先选择国内转换价差低、充值快、拒付规则清晰的产品。预付与交易所联名借记均可胜任,关键是小额消费的综合成本可预测;若接受更高复杂度以换取奖励,可再评估加密信用卡,但需承担账单周期与可能的利息。
跨境旅行和境外 ATM 该优先看哪些条款?
应优先核对透明的境外交易费、公布的 ATM 取现费与 Visa/Mastercard 受理范围;境外取当地现金通常需要实体卡。部分发卡行宣传每月一定额度内的免费取现,超额后费率会跳升;收银台应拒绝 DCC、选择当地货币结算。Nexo Card、Bybit Card、Coinbase Card 的公开换汇 / 境外费差异较大,以各官网费率为准。
能否只用 USDC 或 USDT 消费、不碰比特币?
许多发卡行支持稳定币余额,但商户侧仍收到法币,结账环节通常仍会发生加密换法币。应确认资产优先级、报价时效,以及余额不足时是否会后备卖出波动资产。若计划用外部加密钱包在旅行中消费,还需确认是否会下发实体卡以支持当地取现。
交易所联名借记卡等同于加密信用卡吗?
不等同。交易所联名借记消费的是已有余额;Nexo Card 是常见对照:其借记模式直接花可用资金,信贷模式则对抵押物借贷并承担年化利率与清算风险。即便消费 USDC、USDT,支付链仍多在后台完成法币结算。MetaMask Card 等非托管方案链接自管钱包,与 Gate Card 等托管型交易所借记属于不同方式。
Gate Card 适合跨境消费吗?
Gate Card 定位于符合条件地区的交易所联名借记:统一余额与稳定币结账较省心,但旅行总成本仍取决于换汇费、ATM 取现与境外交易费。应与独立旅行卡及电汇按具体跨境方式对比,并确认竞品在目标国家是否可开卡。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享


相关文章
什么是 USDe?解密 USDe 的多种收益方式
Circle 公司 与 USDC 稳定币专题分析
什么是全球美元(Global Dollar)?一文读懂 USDG 稳定币