


Sophie999

幣齡 1.9年
最高等級 0
用戶暫無簡介
今日美股觀察|AI回調後,資金又盯上了記憶體和儲存
高盛這次上調SNDK、WDC、QCOM、AMD目標價,摩根大通也把半導體回調看成機會。表面看是機構喊多,實際核心是AI數據中心還在擴建,GPU後面,記憶體和儲存開始變成新瓶頸。
SNDK最典型,Q3營收59.5億美元,環比增長97%,數據中心收入環比增長233%;MU更誇張,Q3營收414.6億美元,調整後毛利率84.9%。這不是普通週期反彈,是AI把NAND、HBM、高端DRAM的定價權重新打出來了。
WDC和STX吃的是數據中心儲存復甦,AMD吃的是CPU和AI加速器需求。邏輯是AI模型越大,數據越多,訓練和推理越密集,後面的儲存、記憶體、處理器就越忙。
但我不建議看到目標價上調就追。SNDK、MU這類票已經漲得很猛,短期回撤很正常。真正可以留意AI資本開支有沒有放緩,記憶體價格還能不能撐住,財報指引能不能繼續兌現。
我的判斷是AI儲存線還沒結束,但買點不能靠情緒。 回調可以看,重倉要等財報和價格一起給答案。
#美股 #SNDK #MU #WDC #AMD

今日美股觀察|#苹果 漲價,AI帳單進了購物車
之前看到蘋果新價目表,第一反應是這次漲價真黑呀,MacBook Pro漲3000元,iPad Pro漲1800元,MacBook Air也多了1500元,Mac和iPad幾乎整條產品線一起上調。
背後原因是AI數據中心正在大量吃掉HBM、DRAM和NAND產能,晶片廠更願意把貨賣給利潤高、訂單大的伺服器客戶,消費電子只能拿更貴的記憶體和儲存。
Mac和iPad先漲也不難理解,它們記憶體和SSD用量更大,價格更容易往上調。iPhone暫時沒動,更多是在保護銷量和市場份額,供應鏈壓力並沒有消失。
據報導,蘋果還在爭取採購長鑫儲存的DRAM,連蘋果都要找新供應商壓價格,說明記憶體廠這輪議價權確實變強了,商業成本和地緣限制也撞到了一起。
對投資者來說,美光、SNDK還在吃漲價紅利,蘋果卻要在成本、毛利率和銷量之間做選擇。
我的判斷是上游景氣還在,蘋果先別急著抄底,接下來盯記憶體價格和產品銷量,比盯一張漲價表更有用。
#AAPL #美光 #SNDK #AI

今日美股推薦|#美光 AI開始搶記憶體了
美光Q3營收414.6億美元,同比增長346%;調整後毛利率84.9%,下季度還預計升到約86%。AI伺服器缺的已經不只是GPU,HBM、DRAM和高速儲存同樣開始卡產能。
真正改變公司價值的,是16份長期客戶協議。
客戶承諾採購約20%的DRAM和三分之一的NAND,最低合同金額約1000億美元。記憶體以前主要看現貨漲跌,如今大客戶開始提前鎖貨,美光的收入穩定性高了很多。
技術也在兌現,HBM4已經為英偉達Vera Rubin平台批量出貨,HBM4E預計2027年量產;PCIe Gen6 SSD和245TB企業SSD也已出貨。美光正在從傳統週期股,走進AI資料中心的核心配置。
風險同樣清楚,84.9%的毛利率很難永遠維持,三星、SK海力士也會擴產,美光自身還要投入巨額資金建廠。當前股價已經押注了供不應求和AI資本開支持續增長,財報稍有放緩,波動不會小。
我的建議是持有可以,新倉別追財報高開。
後面可以關注這三項:HBM出貨、記憶體價格和長期合同兌現,美光很強,買點還是要等。

剛剛看到 @protocol_fx 上BTC和ETH做空情況,盈利還0資金費,並且看了下兩個DC社區,感覺挺不錯的。
@creativespeak2 做的倉位看板,能直接看到具體交易數據,目前顯示31個做空倉位,總規模約24.3萬美元,整體Book ROI 32.9%。
頁面不光給這些數字,還能查每個倉位的入場價、PnL、抵押品、債務和債務比率。有些倉位收益看著不錯,但債務比率已經超過80%,風險和回報擺在一起,用戶自己就能判斷。
@AgentChud做的Dashboard则拉开距离,看協議整體狀態。
一個管具體倉位,一個管全局數據,普通用戶想了解f(x)現在多了一個自己查數據的入口。以前社區內容多是幫忙傳播觀點,現在有人把數據整理成能反覆查、能自己驗證的工具。
正好f(x)新一輪內容獎勵已經開始,官方還鼓勵大家通過 @echo_market 做各種形式的內容,官推主動推DC社區,說明實用工具也開始被認可了。
頁面裡顯示31個盈利空倉,只是部分情況,不能代表所有倉位都在賺錢,但這已經比單純增加討論聲量更有價值。
一個社區慢慢成熟,不是大家說一樣的話,是有人願意把協議拆開,讓別人有機會自己看、自己查、自己得出結論。下一輪獎勵季,你最希望社區補上哪塊目前還看不清的數據看板?

今日潛力股|智譜AI:業績在漲,股價跑得更快
智譜是港股2513HK,今年1月發行價116.2港元,6月一度衝到2980港元。半年不到漲了20多倍,靠的是模型升級、純大模型標的稀缺,還有資金對國產AI的追捧。
基本面確實有進展,2025年營收7.24億元,同比增長132%;API和企業智能體收入佔比接近一半,說明公司開始從賣項目,轉向按Token和任務收費。
但帳也很重,全年研發投入31.8億元,約是營收的4.4倍,經調整虧損同樣達到31.8億元。模型越強,算力、人才和研發成本也越高。
智譜值得長期看,現價不適合追。
後面只盯三項:API收入、Agent付費和虧損收窄。股價已經把很多未來提前算進去了,財報稍不及預期,回撤也會很快。
#智谱AI #港股 #人工智能 #GLM

- 1
今日美股推薦|#SNDK AI開始為記憶付錢
SNDK在2025年才從Western Digital分拆獨立,所以它這一輪暴漲,準確說是分拆重估、NAND漲價和AI存儲需求同時發力。AI模型越大,訓練、推理和智能體產生的數據越多,存儲已經從背後配角走到了前台。
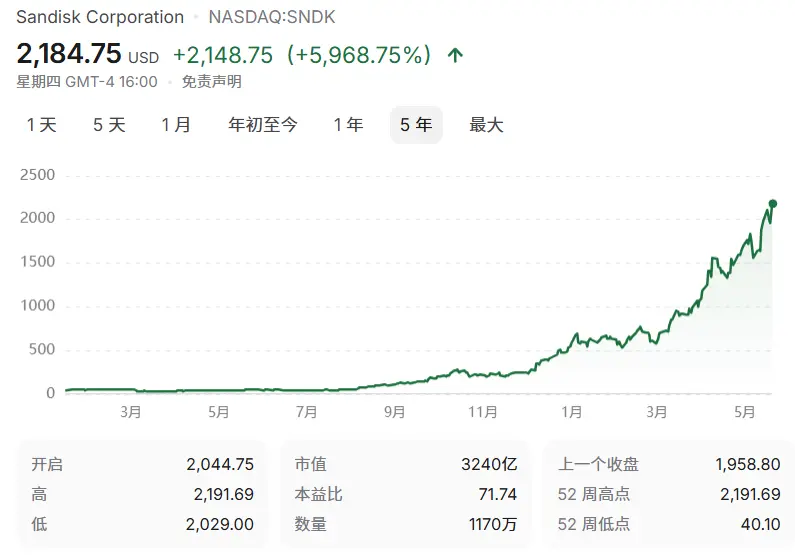
2026財年Q3,SNDK營收59.5億美元,環比增長97%;數據中心收入14.67億美元,環比增長233%,毛利率升到78.4%。不過Edge業務仍是最大收入來源,數據中心目前是增速最快的引擎,還沒有完全接管公司。
和MU、WDC、STX相比,SNDK更集中在NAND和企業級SSD。BiCS8、UltraQLC這些技術,解決的是數據中心容量、能耗和成本問題。公司還簽下多年度採購協議,Q4營收指引達到77.5億至82.5億美元,訂單能見度明顯提高。
風險NAND仍有周期,供應又高度依賴與Kioxia的合作體系;6月19日股價約2185美元,TTM市盈率接近76倍,市場已經提前押注下一輪高增長。財報只要稍微低於預期,波動不會小。
我的建議是公司值得跟,價格別硬追。
接下來重點看數據中心收入、毛利率和現金流能不能繼續兌現。現在CEX買美股越來越方便,但SNDK這種高波動股票,入口越近,倉位越要克制。
#SNDK #美股 #AI存储 #數據中心
- 3
- 1
每日一只潛力美股|#CLS
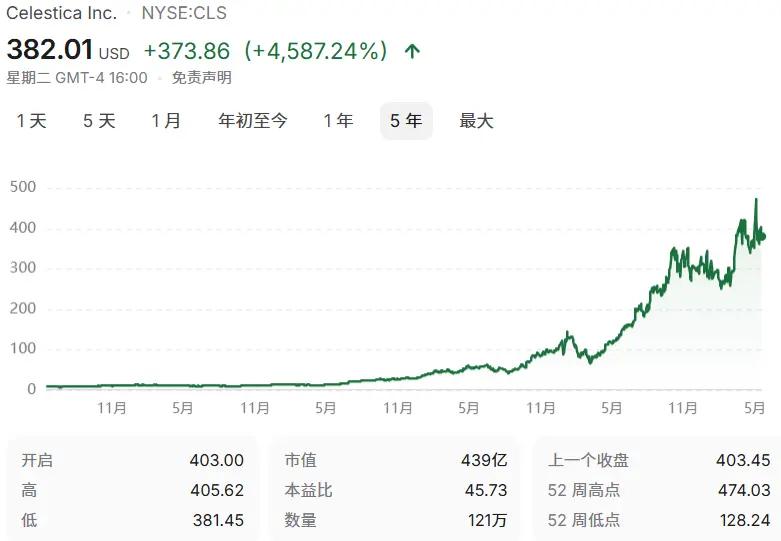
CLS過去五年漲了約45倍,但它真正厲害的,不是名字裡沾了AI,是它自己從傳統代工廠,慢慢挪進了AI數據中心的核心位置。
伺服器、交換機、高速網路都要經過它,別人還在賣鐮刀,它已經開始參與設計礦場。
2026年第一季度,CLS營收40.5億美元,同比增長53%;其中CCS業務增長76%,HPS收入約17億美元,占總營收42%。這組數字說明它賺到的不是概念錢,而是大型雲廠商擴建AI算力後,真實落進訂單裡的錢。
CLS前十大客戶貢獻了84%的營收,其中三家分別占35%、15%和15%;公司今年還準備投入約10億美元擴產,而全年自由現金流指引只有5億美元,它最大的優勢和風險,其實是與頭部雲廠商綁得很深。
讓我繼續關注它的是,AMD Helios平台和CPO交換機項目。CLS正在從幫客戶製造硬體,走向參與AI系統設計,這可能打開2027年的新成長空間。但截至6月16日,股價約382美元,市盈率超過46倍,市場已經提前寫進了不少期待。
我的想法是繼續觀察,暫時不追。
下一步重點看HPS能否繼續高增長、利潤率能否守住,以及擴產後利潤能不能變成現金,現在CEX買美股越來越方便,可買入只需要幾秒,看懂一家公司,還是得慢一點。
- 1
新年快樂
Gate.io上線 2024 年度賬單
如果2024年是一場比賽
你會成為MVP嗎?🏆
立刻查看你的
#2024 Gate.io 年度账单
👉https://www.gate.io/your-year-in-review?ref=VLNBUV5AVQ&ref_type=126
贏國際米蘭簽名球衣
回顧高光時刻
看看誰是真正的“最佳財富射手”
如果2024年是一場比賽
你會成為MVP嗎?🏆
立刻查看你的
#2024 Gate.io 年度账单
👉https://www.gate.io/your-year-in-review?ref=VLNBUV5AVQ&ref_type=126
贏國際米蘭簽名球衣
回顧高光時刻
看看誰是真正的“最佳財富射手”
熱門話題
#GateWCTCS9全球交易賽
35.45k 瀏覽量5.46k 人討論中
#GateX紅牛F1新加坡站奪冠
174.33k 瀏覽量6.48k 人討論中
#韓股大跌你會抄底嗎
61.72k 瀏覽量1.78k 人討論中
#BTC漲1.17%
39.67k 瀏覽量36.39k 人討論中
#STRK24小時漲超55%
25.04k 瀏覽量207 人討論中
#餘幣寶USDT享11%年化
53.85k 瀏覽量303 人討論中
#USELESS交易量接近DOGE
69.09k 瀏覽量1.08k 人討論中
#Gate亮相TOKEN2049
42.74k 瀏覽量22.14k 人討論中
#Ledger攻擊均指向CryptoBilis
40.19k 瀏覽量361 人討論中
#阿斯麥與台積電即將發布Q3財報
12k 瀏覽量105 人討論中