#GoldNears3500
跨資產拋售潮中的黃金避險角色
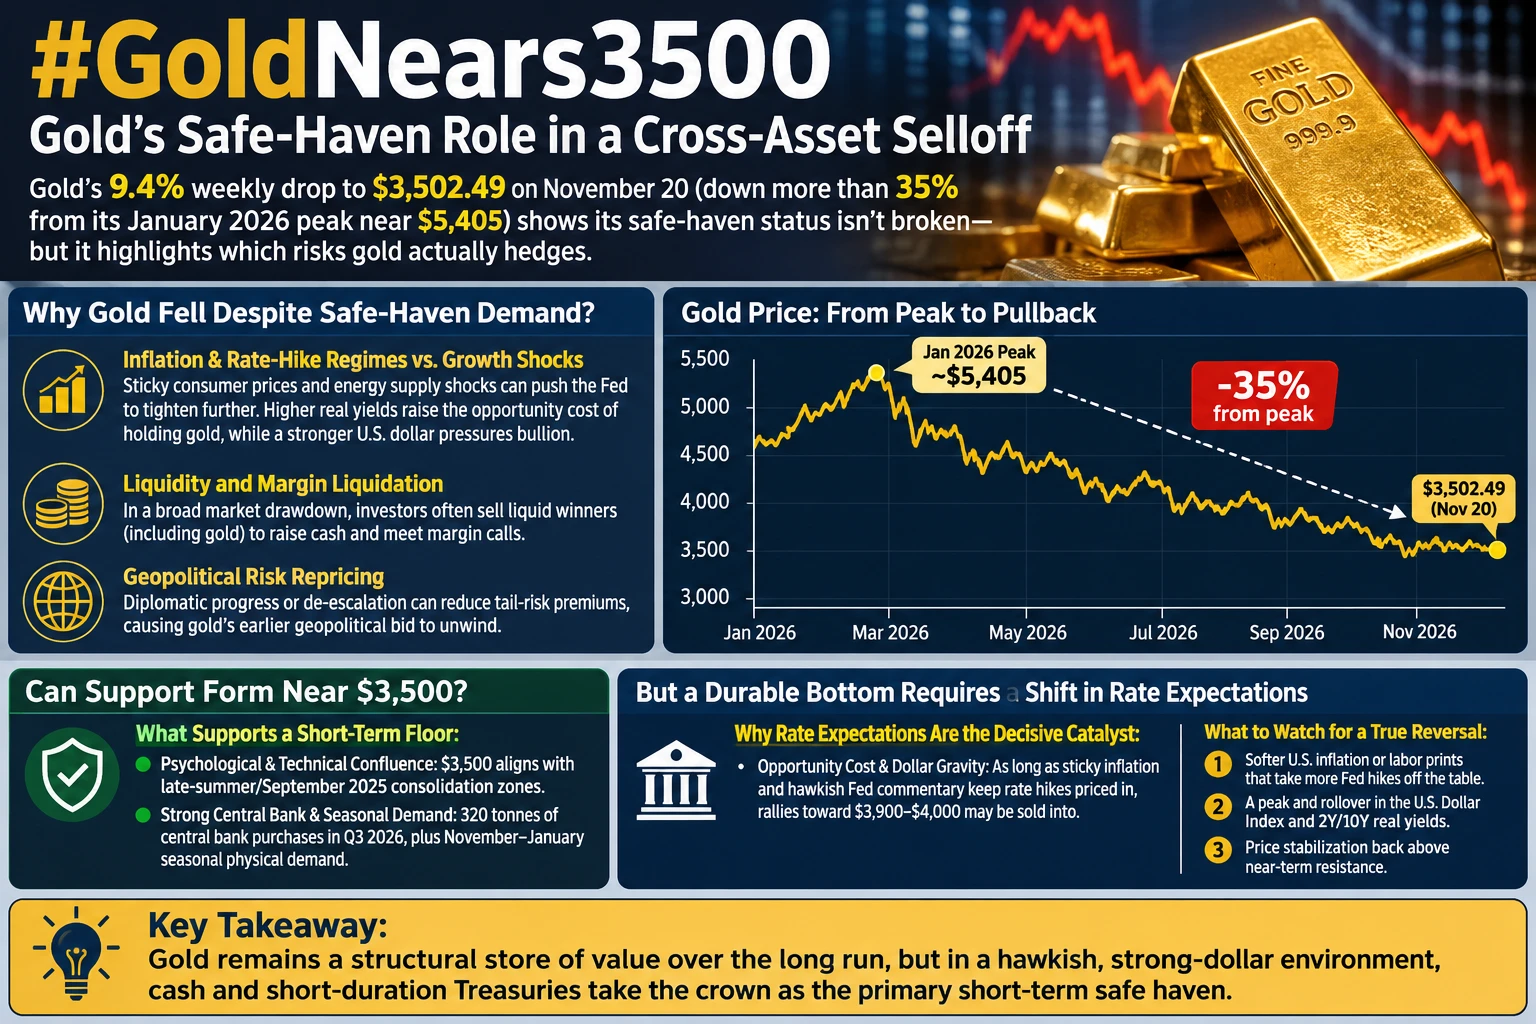
黃金與股票同步下跌——截至 11 月 20 日當週下跌約 9.4%,觸及 3,502.49 美元(較 2026 年 1 月接近 5,405 美元的歷史高點下跌超過 35%)——並不代表其避險地位永久失效,但確實凸顯了黃金實際上能對沖哪些風險。
通膨與升息環境 vs. 成長衝擊:黃金可對沖貨幣貶值、銀行體系壓力,以及央行降息的成長型衰退。當通膨意外走高——受居高不下的消費者物價與能源供應衝擊推動——迫使聯準會進一步緊縮時,市場動態便會反轉。實質殖利率上升,會提高持有無收益資產的機會成本;美元走強則會直接對以美元計價的金條造成壓力。
流動性與保證金平倉:在股市、加密貨幣和大宗商品同步下跌的劇烈、全面市場回檔期間,機構投資人經常賣出流動性高的獲利資產或持倉集中的資產,以籌措現金並滿足追繳保證金要求。由於黃金仍累積了 2025 年至 2026 年初漲勢帶來的可觀多年漲幅,在急劇降低風險的過程中,黃金便成為容易變現的流動性來源。
地緣政治風險重新定價:當外交進展或局勢降溫降低了迫在眉睫的尾部風險溢價(例如中東能源運輸要道周邊緊張情勢緩和),年初支撐金價的地緣政治買盤便會消退。
簡言之,黃金在多年期仍是結構性的價值儲存工具,但在鷹派、美元走強且流動性緊縮的環境中,現金和短天期美國國庫券會取代黃金,成為短期主要避險資產。
支撐能否在 3,500 美元附近形成,還是必須先調整利率預期?
技術面和實體需求因素可能在 3,500 美元附近帶來短暫反彈,但要形成持久底部,幾乎可以肯定必須先轉變利率與美元預期。
短期內支撐 3,500 美元附近底部的因素:
心理關卡與技術面交會:3,500 美元等整數關卡——與 2025 年夏末/9 月的盤整區間重疊——在單週大跌約 9.4% 後,往往會吸引逢低買盤,以及空頭回補獲利。
央行結構性需求與季節性需求:官方部門的增持依然強勁(央行僅在 2026 年第三季的購入量就超過 320 公噸),而 11 月至 1 月期間歷來會帶來較強的季節性實體需求。相較於 1 月高點下跌 35% 後,較低的價格也降低了年初限制實體買家的部分「價格震撼」。
為何利率預期仍是決定性催化因素:
機會成本與美元牽引力:只要居高不下的通膨數據和聯準會的鷹派言論,讓升息(或長時間維持限制性利率)的預期持續反映在殖利率曲線短端,金價反彈至 3,900 至 4,000 美元等先前跌破的價位時,就可能遭遇賣壓。
判斷趨勢真正反轉的觀察指標:留意以下因素是否同時出現:
(1) 美國通膨或就業數據轉弱,使聯準會進一步升息的可能性排除在外,
(2) 美元指數和 2 年期/10 年期美國公債實質殖利率見頂回落,以及
(3) 價格回穩並重新站上短期阻力位,之後再將 3,500 美元視為已確認的長期底部。
$XAUUSD $XAGUSD
跨資產拋售潮中的黃金避險角色
黃金與股票同步下跌——截至 11 月 20 日當週下跌約 9.4%,觸及 3,502.49 美元(較 2026 年 1 月接近 5,405 美元的歷史高點下跌超過 35%)——並不代表其避險地位永久失效,但確實凸顯了黃金實際上能對沖哪些風險。
通膨與升息環境 vs. 成長衝擊:黃金可對沖貨幣貶值、銀行體系壓力,以及央行降息的成長型衰退。當通膨意外走高——受居高不下的消費者物價與能源供應衝擊推動——迫使聯準會進一步緊縮時,市場動態便會反轉。實質殖利率上升,會提高持有無收益資產的機會成本;美元走強則會直接對以美元計價的金條造成壓力。
流動性與保證金平倉:在股市、加密貨幣和大宗商品同步下跌的劇烈、全面市場回檔期間,機構投資人經常賣出流動性高的獲利資產或持倉集中的資產,以籌措現金並滿足追繳保證金要求。由於黃金仍累積了 2025 年至 2026 年初漲勢帶來的可觀多年漲幅,在急劇降低風險的過程中,黃金便成為容易變現的流動性來源。
地緣政治風險重新定價:當外交進展或局勢降溫降低了迫在眉睫的尾部風險溢價(例如中東能源運輸要道周邊緊張情勢緩和),年初支撐金價的地緣政治買盤便會消退。
簡言之,黃金在多年期仍是結構性的價值儲存工具,但在鷹派、美元走強且流動性緊縮的環境中,現金和短天期美國國庫券會取代黃金,成為短期主要避險資產。
支撐能否在 3,500 美元附近形成,還是必須先調整利率預期?
技術面和實體需求因素可能在 3,500 美元附近帶來短暫反彈,但要形成持久底部,幾乎可以肯定必須先轉變利率與美元預期。
短期內支撐 3,500 美元附近底部的因素:
心理關卡與技術面交會:3,500 美元等整數關卡——與 2025 年夏末/9 月的盤整區間重疊——在單週大跌約 9.4% 後,往往會吸引逢低買盤,以及空頭回補獲利。
央行結構性需求與季節性需求:官方部門的增持依然強勁(央行僅在 2026 年第三季的購入量就超過 320 公噸),而 11 月至 1 月期間歷來會帶來較強的季節性實體需求。相較於 1 月高點下跌 35% 後,較低的價格也降低了年初限制實體買家的部分「價格震撼」。
為何利率預期仍是決定性催化因素:
機會成本與美元牽引力:只要居高不下的通膨數據和聯準會的鷹派言論,讓升息(或長時間維持限制性利率)的預期持續反映在殖利率曲線短端,金價反彈至 3,900 至 4,000 美元等先前跌破的價位時,就可能遭遇賣壓。
判斷趨勢真正反轉的觀察指標:留意以下因素是否同時出現:
(1) 美國通膨或就業數據轉弱,使聯準會進一步升息的可能性排除在外,
(2) 美元指數和 2 年期/10 年期美國公債實質殖利率見頂回落,以及
(3) 價格回穩並重新站上短期阻力位,之後再將 3,500 美元視為已確認的長期底部。
$XAUUSD $XAGUSD