

#BOJHikesTo1.25%31YearHigh
我對日本銀行(BOJ)近期升息的分析顯示,我們正見證市場動態的根本轉變。BOJ 將利率提高至 0.25%——這是 15 年來未曾見過的水準——對各類資產都有重大影響。讓我們在這個新環境下,進一步探討 USD/JPY 貨幣對與日本股票之間的互動。
回饋循環:USD/JPY 與日本股票
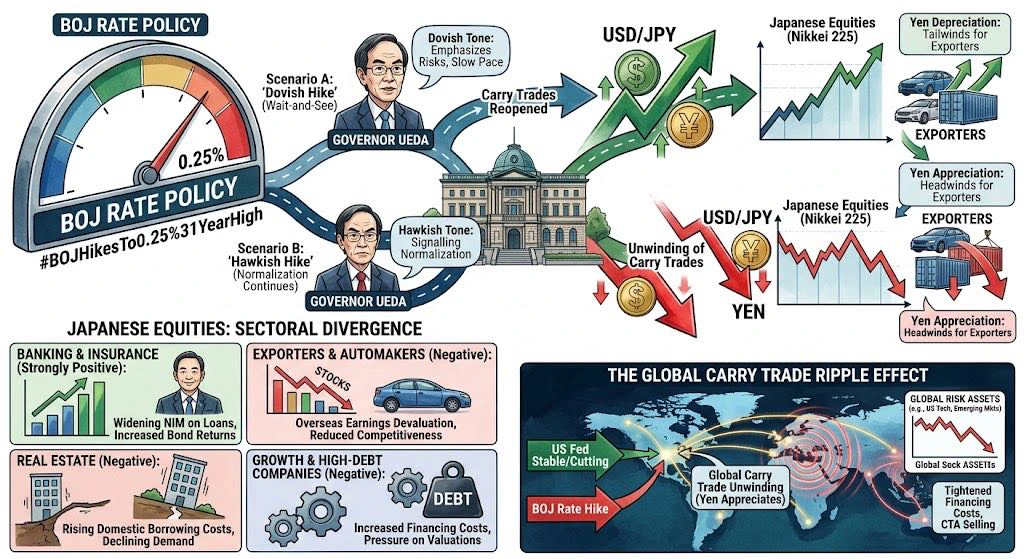
您對 USD/JPY 貨幣對與日本股票(日經 225 / TOPIX)之間緊密耦合的回饋循環所作的觀察至關重要。雖然升息通常代表貨幣升值,但市場的即時反應往往取決於升息本身與央行未來指引之間的區別。
* USD/JPY 作為領先指標:在升息已被市場定價的情況下,外匯市場往往會出現突然的波動。這裡的關鍵決定因素是記者會的語氣,以及利率差異隨之產生的變化。
* 鴿派"立場(「賣事實」):如果植田總裁採取「鴿派」語氣——強調風險並暗示未來升息步調緩慢——市場會將其解讀為「賣事實」事件。涉及做空日圓押注的「套息交易」部位,可能原本因預期更「鷹派」(緊縮)的立場而遭到平倉,之後可能迅速重新建立。這將推高 USD/JPY 貨幣對。
* 鷹派"立場:相反地,「鷹派」立場——暗示正常化進程將持續——可能導致 USD/JPY 貨幣對向下突破。這種情況會觸發「套息交易」部位迅速解除,對該貨幣對施加下行壓力。
在「鴿派」情境下,日圓貶值會立即成為日本主要出口商的順風,支撐其股價。然而在「鷹派」情境下,日圓快速升值可能打擊出口企業的股價。
日本股票:產業分化
BOJ 措施的影響並不會均勻地作用於日本股市的所有產業。我們觀察到的一項關鍵因素是產業分化。
銀行與保險。強烈正面 貸款淨利差(NIM)擴大,以及債券投資組合收益增加,將直接支持長期獲利能力。此產業受益於高利率環境。
出口商與汽車製造商 負面 日圓升值(USD/JPY 貨幣對下跌)會導致海外收益兌換成日圓時縮水。這會降低全球價格競爭力,並可能壓縮利潤率。
房地產與成長導向型企業 負面 國內借貸成本上升會對這些產業造成壓力。房地產公司可能面臨需求下降與估值調整,而負債水準較高的成長導向型企業則要面對融資成本上升,進而對其估值造成負面影響。
因此,日圓與日本股票之間的關係相當複雜,且很大程度上取決於涉及的具體產業。
全球套息交易的連鎖效應
日本銀行(BOJ)政策轉向的影響遠遠超出日本國界,透過「日圓套息交易」部位的解除而影響全球市場。
當 BOJ 升息時,以日圓借款的成本會上升。如果這與美國聯準會(Fed)降息或維持利率不變的時期重疊,美國與日本短期債務工具之間的收益率利差就會收窄。
這種融資成本的收緊會迫使宏觀基金與系統化 CTA 演算法平倉其「套息交易」部位。
這些部位涉及以低利率借入日圓,投資於美國科技股、新興市場債券及其他高收益貨幣等資產。
日圓突然升值會觸發這些高風險資產在全球範圍內遭到拋售,對金融市場各處造成連鎖效應。
總而言之,BOJ 轉向政策正常化——雖然是國內決策——卻展現了現代市場的相互連結性,並對全球金融穩定產生深遠影響。隨著 BOJ 持續推進政策正常化……日圓、日本股票與全球資產配置之間的互動,將持續成為投資者關注的重點。
我對日本銀行(BOJ)近期升息的分析顯示,我們正見證市場動態的根本轉變。BOJ 將利率提高至 0.25%——這是 15 年來未曾見過的水準——對各類資產都有重大影響。讓我們在這個新環境下,進一步探討 USD/JPY 貨幣對與日本股票之間的互動。
回饋循環:USD/JPY 與日本股票
您對 USD/JPY 貨幣對與日本股票(日經 225 / TOPIX)之間緊密耦合的回饋循環所作的觀察至關重要。雖然升息通常代表貨幣升值,但市場的即時反應往往取決於升息本身與央行未來指引之間的區別。
* USD/JPY 作為領先指標:在升息已被市場定價的情況下,外匯市場往往會出現突然的波動。這裡的關鍵決定因素是記者會的語氣,以及利率差異隨之產生的變化。
* 鴿派"立場(「賣事實」):如果植田總裁採取「鴿派」語氣——強調風險並暗示未來升息步調緩慢——市場會將其解讀為「賣事實」事件。涉及做空日圓押注的「套息交易」部位,可能原本因預期更「鷹派」(緊縮)的立場而遭到平倉,之後可能迅速重新建立。這將推高 USD/JPY 貨幣對。
* 鷹派"立場:相反地,「鷹派」立場——暗示正常化進程將持續——可能導致 USD/JPY 貨幣對向下突破。這種情況會觸發「套息交易」部位迅速解除,對該貨幣對施加下行壓力。
在「鴿派」情境下,日圓貶值會立即成為日本主要出口商的順風,支撐其股價。然而在「鷹派」情境下,日圓快速升值可能打擊出口企業的股價。
日本股票:產業分化
BOJ 措施的影響並不會均勻地作用於日本股市的所有產業。我們觀察到的一項關鍵因素是產業分化。
銀行與保險。強烈正面 貸款淨利差(NIM)擴大,以及債券投資組合收益增加,將直接支持長期獲利能力。此產業受益於高利率環境。
出口商與汽車製造商 負面 日圓升值(USD/JPY 貨幣對下跌)會導致海外收益兌換成日圓時縮水。這會降低全球價格競爭力,並可能壓縮利潤率。
房地產與成長導向型企業 負面 國內借貸成本上升會對這些產業造成壓力。房地產公司可能面臨需求下降與估值調整,而負債水準較高的成長導向型企業則要面對融資成本上升,進而對其估值造成負面影響。
因此,日圓與日本股票之間的關係相當複雜,且很大程度上取決於涉及的具體產業。
全球套息交易的連鎖效應
日本銀行(BOJ)政策轉向的影響遠遠超出日本國界,透過「日圓套息交易」部位的解除而影響全球市場。
當 BOJ 升息時,以日圓借款的成本會上升。如果這與美國聯準會(Fed)降息或維持利率不變的時期重疊,美國與日本短期債務工具之間的收益率利差就會收窄。
這種融資成本的收緊會迫使宏觀基金與系統化 CTA 演算法平倉其「套息交易」部位。
這些部位涉及以低利率借入日圓,投資於美國科技股、新興市場債券及其他高收益貨幣等資產。
日圓突然升值會觸發這些高風險資產在全球範圍內遭到拋售,對金融市場各處造成連鎖效應。
總而言之,BOJ 轉向政策正常化——雖然是國內決策——卻展現了現代市場的相互連結性,並對全球金融穩定產生深遠影響。隨著 BOJ 持續推進政策正常化……日圓、日本股票與全球資產配置之間的互動,將持續成為投資者關注的重點。