去中心化金融(DeFi)在每個市場周期持續帶來重大的結構革新。雖然中心化交易所(CEX)長年穩居交易量首位,但每一輪市場循環,去中心化交易所(DEX)都在逐步蠶食 CEX 市場份額,本輪競爭差距創下歷史新低。
造成市場份額差異的主要原因相當明顯:去中心化架構天生受限於基礎設施。區塊鏈作為新世代金融底層,過去十年始終難以在速度、流動性及用戶體驗方面與 CEX 媲美。
但每一輪周期,DEX 都持續補足這項短板。2025 年,我們有理由提出疑問——DEX 終將取代 CEX 嗎?
周期性博弈:DEX 為何至今尚未超越回顧每一次市場循環,DEX 基礎設施逐步成熟,每一項革新都推動產業持續發展。
2017–2018:實驗探索期
早期 DEX 例如[@ EtherDelta](https://x.com/@ EtherDelta)直接建構於以太坊 Layer 1,結算需時數分鐘,介面簡單,流動性極低。Binance 則快速擴展,速度快、流動性充足、用戶體驗佳,迅速吸引大量散戶與機構。
DEX 市場份額:約 0%
CEX 市場份額:約 100%
本階段證明去中心化可行,但性能及易用性仍為最大障礙。
2020:DeFi 夏季突破
[@ Uniswap](https://x.com/@ Uniswap) Uniswap 推出 AMM(自動化做市商)架構,徹底革新 DEX。無需訂單簿,任何人皆可無門檻提供流動性。這是 DEX 架構首次重大創新,但主要聚焦長尾資產,主流高流動性幣種仍有限。
以太坊壅塞加劇,Gas 費自 20 gwei 以下暴漲至 400 gwei 以上,交易成本高昂。介面延遲,專業交易者依舊首選 Bybit、Binance 等 CEX。
DEX 市場份額:0.33%
CEX 市場份額:99.67%
為突破流動性瓶頸,Uniswap V3 於 2021 年推出集中流動性池,允許 LP 自訂價格區間分配資金,架構更先進。儘管無常損失(IL)依然存在,許多人不願為小幣種做市,但這已是 DEX 向可行交易場域轉型的關鍵一步。
2022:FTX 事件後的警醒
FTX 於 2022 年 11 月崩潰,產業劇震。數十億美元客戶資產一夜消失,中心化託管信任瓦解。「not your keys, not your coins」在 Crypto Twitter 持續發酵,交易者大規模轉向自我託管。
Uniswap、dYdX 等 DEX 在崩盤後交易量激增,Uniswap 交易量突破 65 億美元,dYdX 交易量暴增 400%,使用者迅速轉移。雖然勢頭強勁,但錢包體驗不佳、流動性碎片化、法幣通道缺失等核心問題仍在,隨著恐慌退去,使用者行為逐步回流至中心化平台。
DEX 市場份額:約 5%
CEX 市場份額:約 100%
產業持續創新:跨鏈 Uniswap 路由、更優錢包體驗(如[@ Rabby_io](https://x.com/@ Rabby_io);@ Rabby_io、[@ phantom](https://x.com/@ phantom)等)。
但距離達到 CEX 級超低延遲仍有挑戰。每輪循環都帶來漸進提升,但性能差距仍顯著。區塊鏈尚不足以支援專業級交易,超低延遲訂單簿架構與 AMM 設計本質不兼容。
2025:轉折點
2025 年市場環境迎來質變。基礎設施首次成熟至真正可競爭。高效能區塊鏈、鏈上中央限價訂單簿(CLOB)、法幣直連及近乎 CEX 延遲等已整合至鏈上協議。永續 DEX 如[@ HyperliquidX](https://x.com/@ HyperliquidX);@ HyperliquidX、[@ tradeparadex](https://x.com/@ tradeparadex);@ tradeparadex、[@ Lighter_xyz](https://x.com/@ Lighter_xyz);@ Lighter_xyz 等鏈上交易體驗已接近中心化平台。
流動性聚合、出塊加速、統一保證金機制,交易者可直接在鏈上完成現貨和衍生品策略,免除過往繁複操作。
DEX 市場份額:約 19%(2025 年第二季高峰 23%)
CEX 市場份額:約 81%
雖然尚未完全對等,DEX 已由替代品升級為直接競爭者。
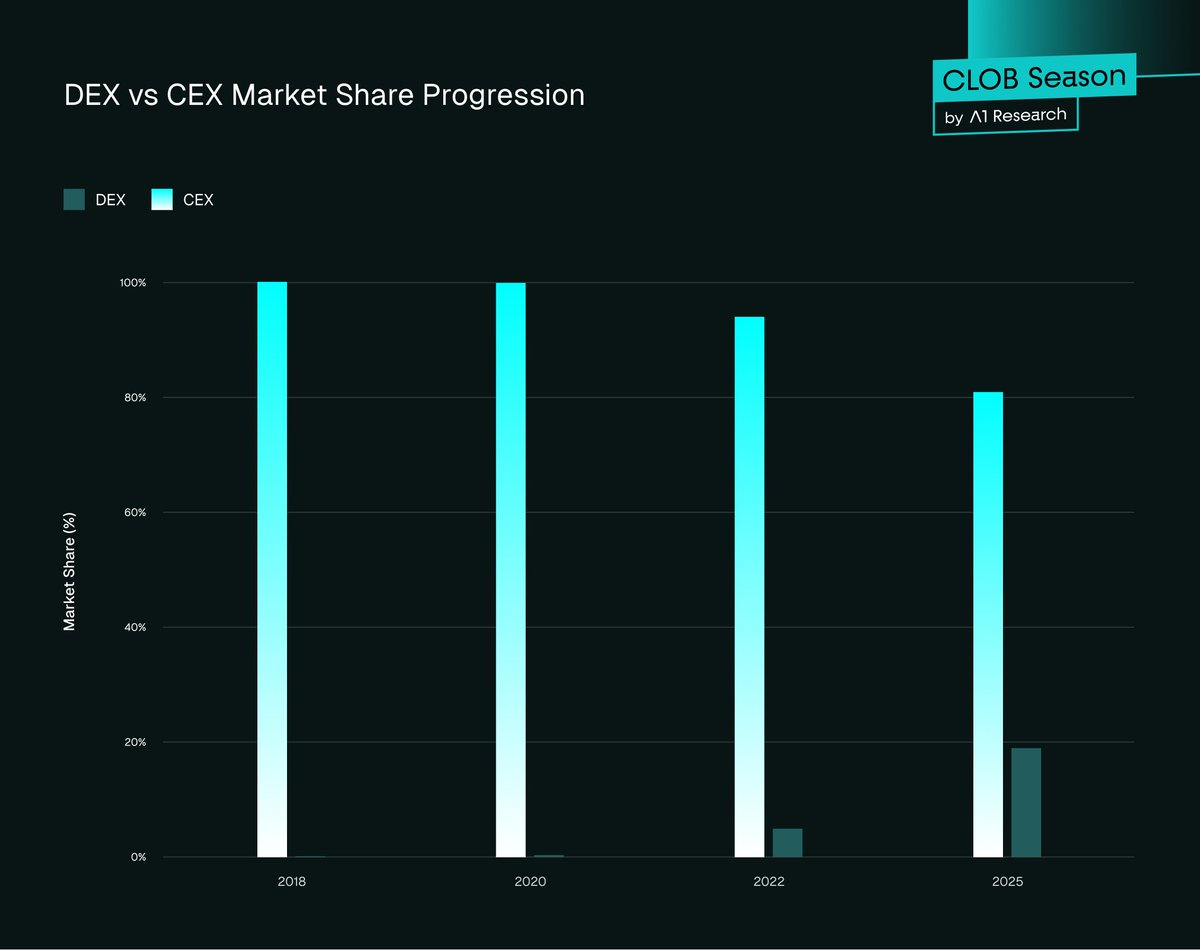 圖 1. DEX 與 CEX 市場份額演變
2025 數據洞察:CEX 仍主導,DEX 快速追趕
資料顯示,中心化交易所(CEX)依然掌握全球流動性,但 DEX 正逐周期、逐季縮小差距。從現貨到衍生品,各細分市場交易逐步鏈上化。
-
現貨市場,DEX 在 2025 年第三季末占19%,高於 2024 年第四季的 10.5%- 期貨市場,DEX 於 2025 年第三季末占總市場約 13%,較 2024 年第四季的 4.9% 成長顯著
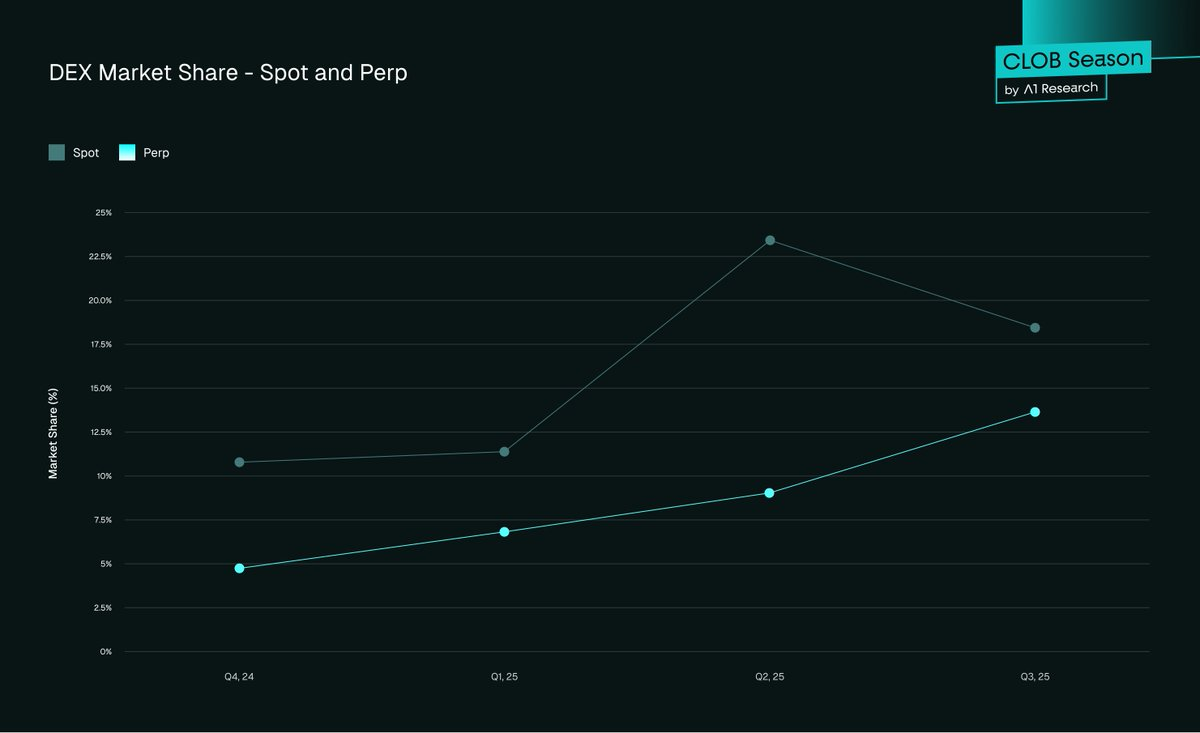 圖 2. DEX 市場份額——現貨與永續
-
現貨方面,DEX 在 2025 年第三季創下1.43 兆美元交易量新高,季增 43.6%,並超越 2025 年第一季約 1.2 兆美元歷史高點。
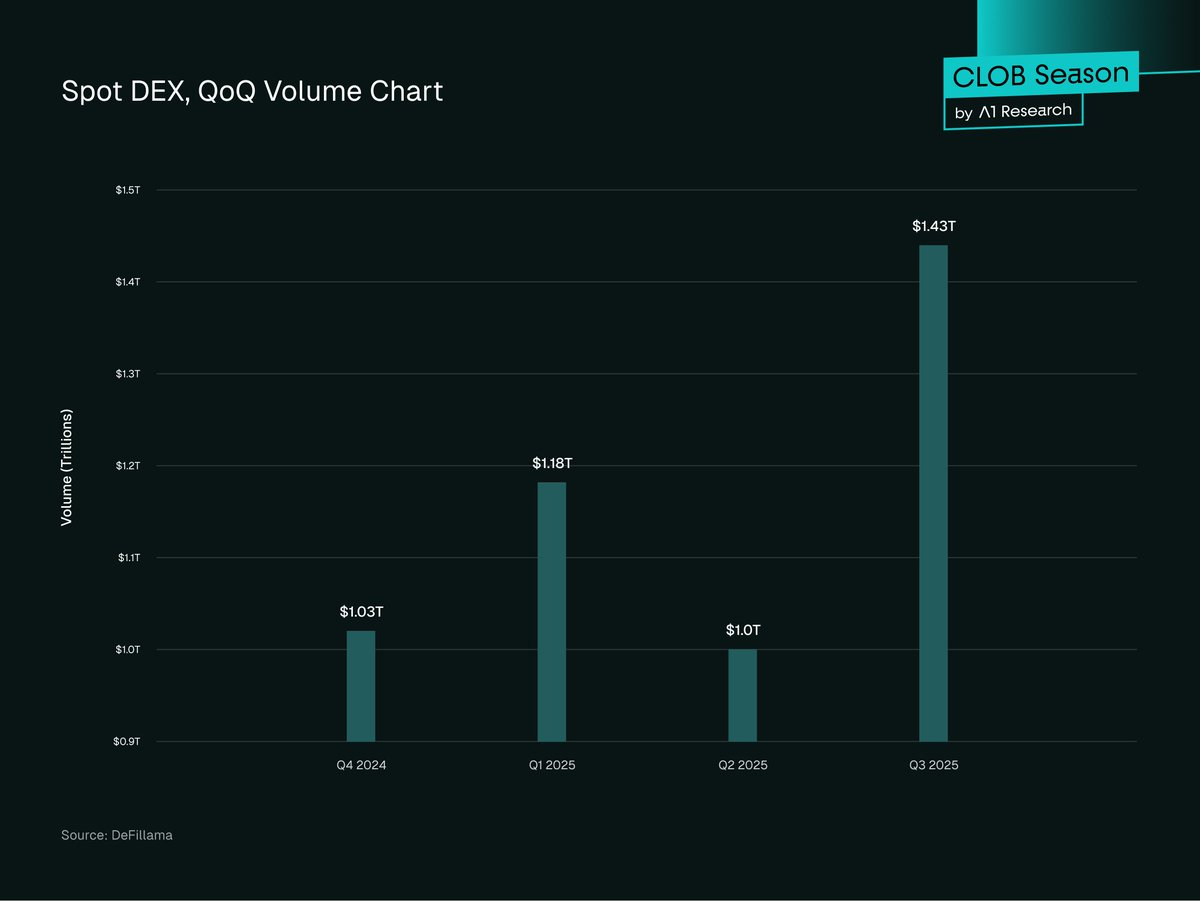 圖 3. DEX 現貨季度交易量
-
2025 年 DEX 永續合約交易量大幅成長,Q3 鏈上累積達 2.1 兆美元,較 Q2 增長 107%,並超越 DEX 現貨交易量。
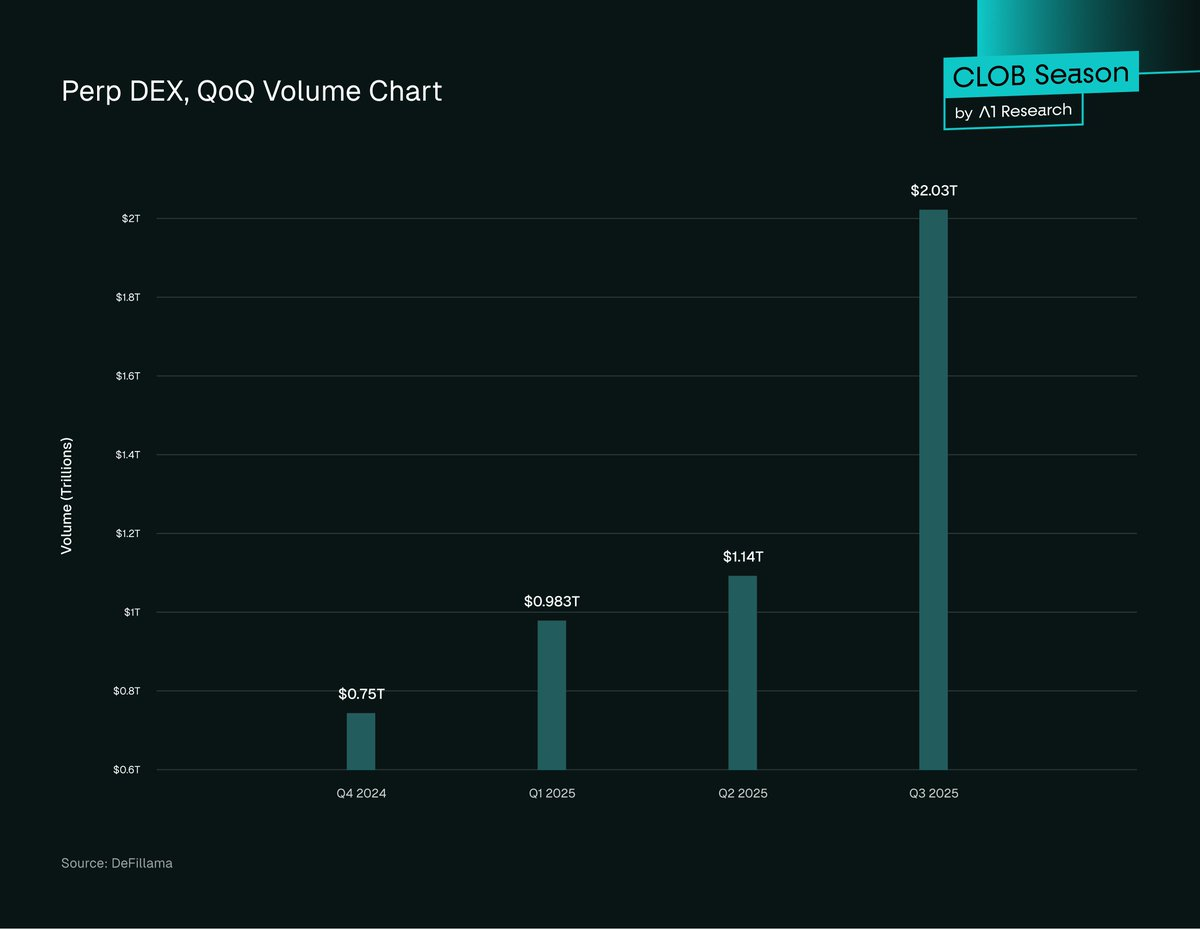 圖 4. DEX 永續季度交易量- CEX 現貨交易量預計 2025 年第三季超過 5.4 兆美元,季增 25%,持續主導
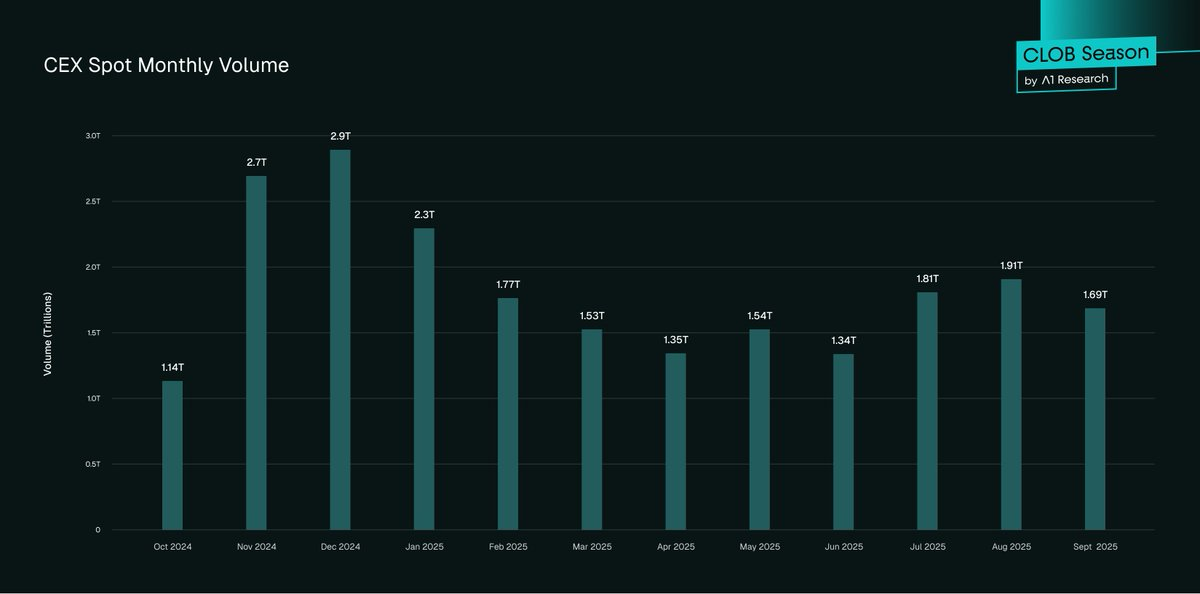 圖 5. CEX 現貨月度交易量
整體趨勢持續加速。DEX 現貨交易量季增 43.6%、年增 33%,永續交易量一年暴增逾五倍,期貨總量占比從 3.45% 提升至 16.7%。若此趨勢持續,2025 年將成為 DEX 市場定位轉折點。
採用模式剖析
DeFi 採用穩步擴展,但成長在地區及用戶族群間並不均衡。不同市場、用戶輪廓、機構行為共同形塑全球去中心化金融進程。以下趨勢展現採用加速區域、專業與散戶參與差異及對下一階段成長的啟示。
- 全球分布不均:亞太地區鏈上活動年增 69%,領先全球,其次為拉美及撒哈拉以南非洲。北美、歐洲規模最大,但增速僅 42–49%。亞洲、非洲加速明顯,尤其小額交易多見於低費用鏈,反映散戶驅動的自然成長。- 機構行為:機構採用展現鮮明模式。大型交易公司愈加採用跨平台路由,結合 CEX 與 DEX 流動性以優化執行與避險。專業交易者已不再將 DEX 視為高風險替代,而是補充性執行場域。- 代幣發行:多數新專案先在 DEX 進行初始價格發現,再尋求 CEX 上市;DEX 發行無需審查且免手續費。資金充裕專案仍優先 CEX 上市以擴大分發。- DeFi TVL:DeFi 協議總鎖倉量(TVL)於 2025 年第三季創下 1570 億美元新高,逾半數與 DEX 協議及流動性池相關。以太坊占約 63% 份額。- 活躍交易者:CEX 全球註冊用戶逾 3 億,Binance 獨占2.9 億,DEX 月活用戶約 1000 萬至 1500 萬,規模雖小但更原生、專業。 綜合來看,DEX 持續縮小競爭差距,核心交易架構革新正推動其接近 CEX 級性能。下一步躍進將由鏈上中央限價訂單簿(CLOB)模式驅動,結合去中心化與 CEX、傳統金融的高效。
突破 AMM 瓶頸:高效能 CLOB DEX 時代自動化做市商(AMM)推動了 DeFi 初期浪潮,實現無門檻交易,但在效率、價格發現、資金利用上有明顯妥協。新世代鏈上中央限價訂單簿(CLOB)DEX 則完成結構性飛躍。
如Hyperliquid展現 CEX 級性能與鏈上透明度的結合。訂單簿機制重返去中心化,解決交易者依賴中心化平台的痛點——延遲、執行精度、資金效率,尤其限價單及衍生品交易。
- 延遲:中位確認時間0.07 秒(HyperBFT 共識),與主流 CEX 相當,遠快於 AMM DEX(2–30 秒)。- 流動性深度:Hyperliquid 等鏈上中央限價訂單簿(CLOB)設立去中心化流動性新標竿。平台每秒處理高達 20 萬筆訂單,開放未平倉量達 65 億美元,可承接大額交易且價格衝擊極小。BTC、ETH 等主流幣對滑點低於 0.1%,媲美 CEX。AMM 儘管優化如 ve(3,3) 機制,滑點與無常損失仍然存在。需注意,Hyperliquid 上的冷門幣對仍有較大價差,顯示流動性深度分布不均。- 費用:Hyperliquid 中央限價訂單簿(CLOB)設計顯著降低交易成本。平均市價成交手續費約為期貨 0.035–0.045%、現貨 0.07%,掛單者還可獲少量回饋金,與主流 CEX 處於競爭水準,遠低於 AMM 兌換手續費(0.3%–0.5%)。中央限價訂單簿模式無無常損失或路由低效,更適合高頻交易與機構參與。
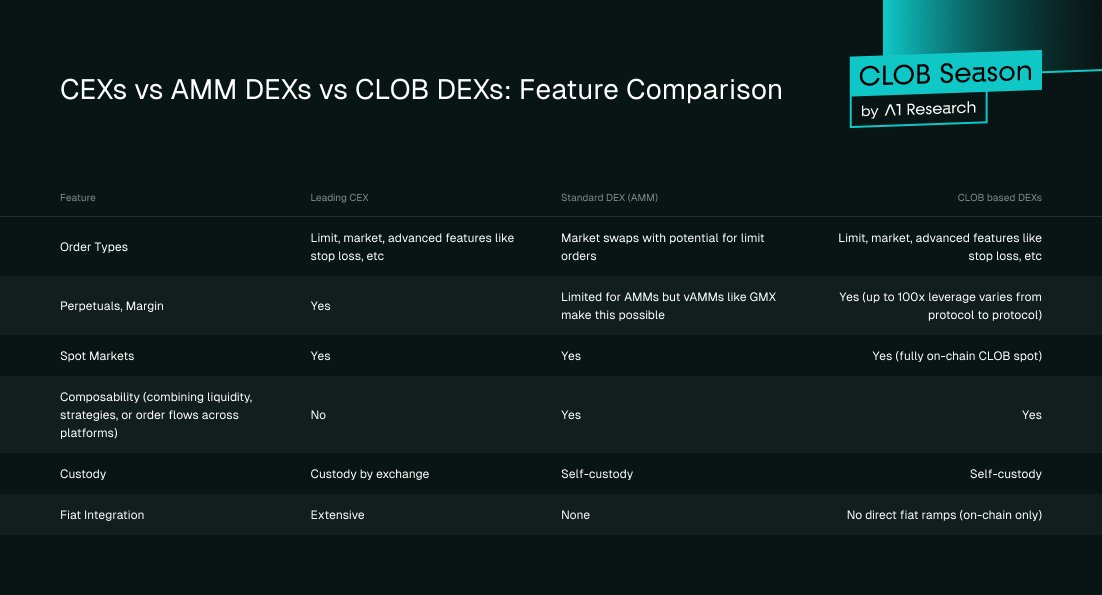 圖 6. CEX vs AMM DEX vs CLOB DEX 功能對比
中央限價訂單簿(CLOB)型 DEX 代表中心化(CEX)與去中心化(DEX)的融合,兼具 CEX 高性能與深流動性,以及 DEX 自主託管、透明與鏈上執行的優勢。
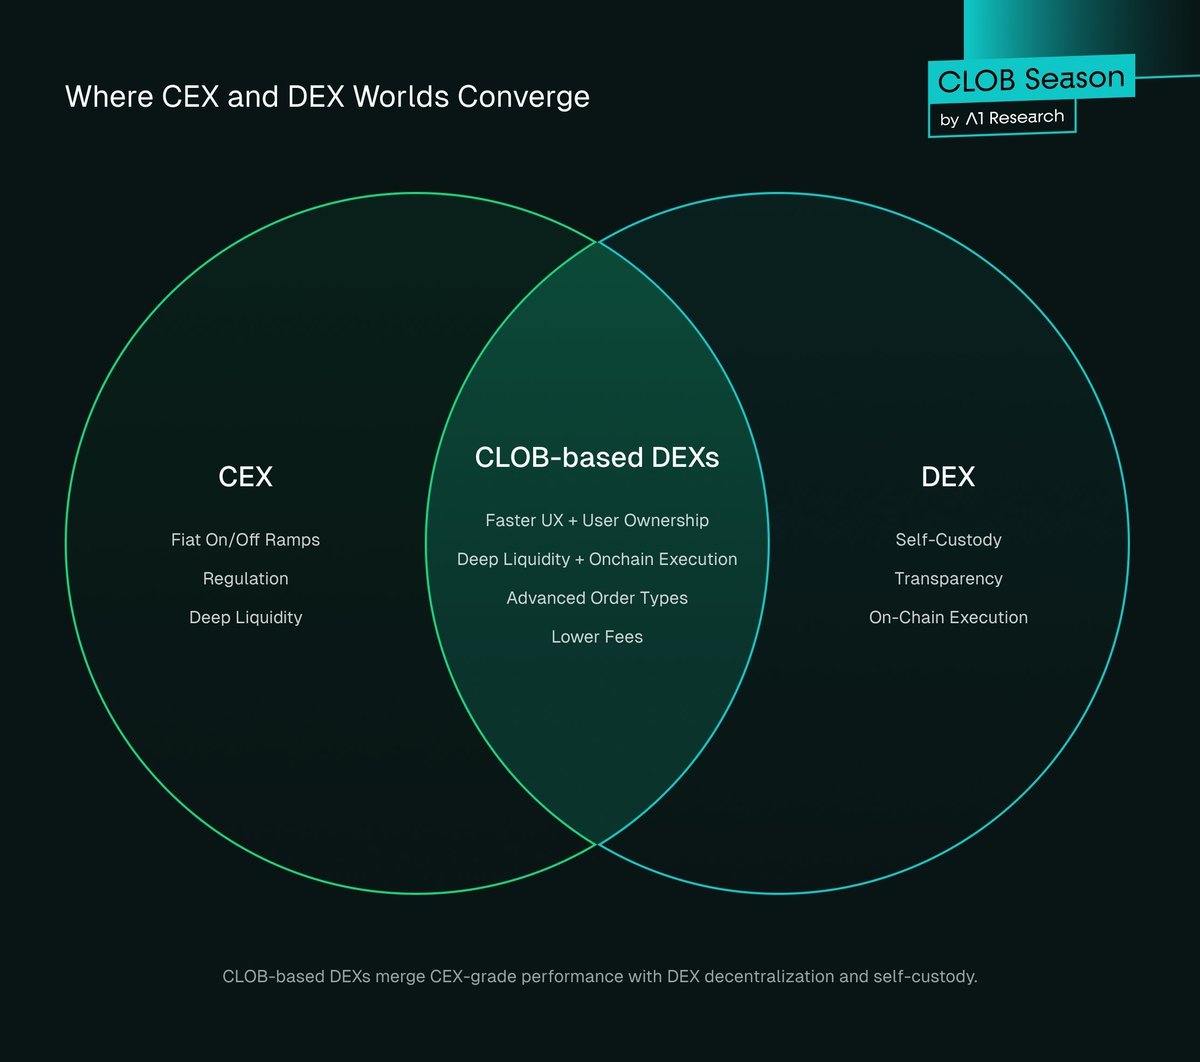 圖 7. CEX 與 DEX 的交匯點
交易者為何遷移?交易者遷移部分源於理念認同,選擇去中心化平台而非託管式。但遷移還需真正提升安全性、成本效率或操作便利。CEX 長期主導因其用戶體驗流暢、流動性充足。
DEX 逐步迎頭趕上,2025 年在部分層面已實現近乎對等,甚至建立競爭優勢。現今 DEX 具備多項結構性優勢:去中心化結合 CEX 級用戶體驗、極低(甚至零)手續費、安全與公平市場進入。
1. 去中心化與 CEX 級用戶體驗DEX 擁有兩大核心優勢:
- 透明度:鏈上結算帶來交易可見性、可驗證流動性及儲備證明,用戶可稽核協議。- 自主託管:交易者掌控資產,規避 CEX 遭竊風險。2025 年中前 CEX 遭竊總額已超21.7 億美元。 但執行基礎設施仍有瓶頸。介面不夠完善、流動性碎片化、滑點成本高、結算慢或昂貴。交易者之所以接受 CEX 風險,正是因為其速度與易用性。自 dYdX 上線後基礎設施持續優化,Hyperliquid 更加速提升。
2025 年,Lighter、Paradex、Bullet 等中央限價訂單簿(CLOB)型 DEX 崛起。這些 DEX 在速度與效率上已與中心化平台齊平甚至部分超越,同時保留去中心化優勢。
現代優化包含:
- UX/UI 全面升級:Hyperliquid、Paradex 及 Lighter 的儀表板設計與反應速度可媲美 Binance。- 流動性革新:AMM 逐步讓位於鏈上中央限價訂單簿(CLOB),帶來深度訂單簿、窄價差與更低滑點。- 無障礙入門:錢包整合、一鍵交易、法幣通道與引導教學,讓 DEX 入門速度甚至快於 CEX KYC 流程。 以 Hyperliquid 為例,2025 年第二季交易量高達 6555 億美元。DEX 之所以能有如此規模,正因已提供 CEX 級體驗且不犧牲託管與透明性。
2. 零手續費模式DEX 對 CEX 商業模式最大顛覆在於交易費。CEX 長期依靠撮合手續費、回饋金、聯盟收入獲利,DEX 正在重塑這一經濟架構。
例如 Binance 永續合約,掛單費 0.020%、市價成交手續費 0.040%;Paradex 和 Lighter 等新興 DEX 則完全免除手續費,改採[@ RobinhoodApp](https://x.com/@ RobinhoodApp);@ RobinhoodApp 式零費模式:用戶交易零費,收入來自做市商為訂單流及執行優先權支付費用。
Paradex 率先推出零售價格改善(RPI)、訂單流支付(PFOF)等結構化模式,提升用戶成交品質同時保障協議收入。該策略複製 Robinhood 對美股經紀業的革新,但全部鏈上透明。(Paradex 模式詳解)
零手續費 DEX 影響深遠:
- 顛覆 CEX 聯盟經濟。零費 DEX 改變傳統 CEX 費率架構。交易者不再支付掛單或市價成交手續費,協議透過 PFOF、RPI、增值服務等獲利,減少對聯盟傭金依賴,重塑交易生態激勵。- 降低參與門檻。CEX 的 VIP 交易者因交易量享優惠費率,多數用戶則需支付標準費率,對回饋金或零費極為敏感。- 重構激勵。DEX 提供鏈上推薦、治理獎勵、Airdrop、流動性激勵等,雖不如 CEX 聯盟分成穩定,但與用戶行為高度相關。 交易費雖小,對活躍交易者影響巨大,特別在永續市場。零費或超低費 DEX 崛起將促使 CEX 重新評估定價策略,類似 Robinhood 改變美股經紀費。未來,費率壓縮將促使競爭轉向流動性深度、執行品質與金融服務整合。
同時,大型中心化交易所正戰略投資去中心化基礎設施,將影響其市場主導地位。如 Binance 聯合創辦人[@ cz_binance](https://x.com/@ cz_binance);@ cz_binance,擔任[@ Aster_DEX](https://x.com/@ Aster_DEX);@ Aster_DEX 顧問,該 DEX 架構於 BNB 鏈;並公開表示 Binance 將加碼非託管及鏈上業務。
Bybit等大型 CEX 也開始整合鏈上交易功能或直接投資新興 DEX 基礎設施。這是風險控管的一環,另一方面也反映交易所未來成長將轉向鏈上、互操作及社群化。
3. 安全性、進入與市場公平DEX 最小化信任、具高度抗風險,用戶始終掌控資產,資金不可被挪用,協議規則不可竄改。鏈上稽核痕跡永久保存,即使團隊解散,市場仍可正常運作,用戶免受任意變更或歧視。
同時,DEX 提供無門檻全球服務。交易者可全天候操作,無需 KYC、上市審查或地域限制。任何代幣皆可即時上市,並可與其他 DeFi 協議和智能合約應用無縫整合,生態高度可組合。
DEX 市場機制透明。開源程式碼、可驗證流動性及鏈上訂單簿讓選擇性操控難度加大。架構於波動時減少操作失誤,交易者可確信關鍵時刻市場能穩定運作。
2025 年 10 月 9–10 日,加密市場遭遇史上最大清算事件,190 億美元槓桿倉位被清算,影響 160 萬交易者,美國總統川普宣布對中國進口徵收 100% 關稅引發此事件。中心化交易所如Binance 出現系統不穩,而[@ aave](https://x.com/@ aave);@ aave 透過彈性預言機保護 45 億美元資產,Hyperliquid 保持透明及正常運作。
此事件凸顯信任與穩定性差異:中心化交易所信譽受損,鏈上平台持續營運。透明結算機制在市場衝擊中展現操作優勢,促使去中心化交易加速轉型。
這些特質強化 DEX 的結構性優勢,結合現代中央限價訂單簿(CLOB)及 AMM 革新帶來的性能與成本優勢。
未來展望CEX 在法幣通道、合規產品、保險及新用戶、機構入門等領域仍不可取代,而 DEX 則在鏈上透明、資產自主託管、創新金融產品發行及隱私保護等去中心化價值點表現突出。
越來越多交易者,尤其專業及機構參與者,已實現跨生態操作:CEX 用於法幣進出,DEX 用於執行、DeFi 策略及自託管。這一雙軌模式正成主流。若技術進步與採用持續加速,DEX 有望取得市場主導地位。
值得關注的動力
技術革新已顯著強化 DEX 能力。若能持續提升流動性深度、資金效率、法幣整合及合規架構,這些發展將進一步提升採用率,縮小 CEX 與 DEX 差距。
- 鏈上中央限價訂單簿(CLOB)擴展:Hyperliquid 等新型鏈已達亞秒級深度流動性。若能為冷門幣對帶來同等深度,剩餘執行差距將大幅縮小,吸引更多專業交易者轉向 DEX。- 可組合性與新產品類型:永續合約將持續成為 DEX 差異化優勢,目前鏈上選擇權交易尚未成熟,若突破將吸引大量 TVL。- 合規與監管收斂:隨著 Binance 等 CEX 在多地受限,監管機構正探索認可非託管平台為合法市場。新加坡、日本已推行或研究合規 DeFi 沙盒,未來更多國家可望跟進。此類監管明確可催化主流採用,讓用戶與機構安心參與,強化 DeFi 生態信任。- 鏈上隱私與暗池:鏈上暗池在 DEX 內提供保密執行場域,支援大宗交易無須公開訂單簿,防止搶跑及清算獵殺,吸引機構參與。強化保密性、降低操控風險,暗池將加速 DEX 機構採用。- 品牌與法幣創新:新興「去中心化金融科技」如 PayPal、Stripe 有望結合銀行級服務及無縫法幣通道,進一步削弱 CEX 優勢。
結論:DEX 崛起不可逆轉DEX 市場份額擴張已有明確數據佐證。2024 年第四季,DEX 現貨占比 10.5%、永續合約 4.9%;至 2025 年第三季,分別提升至 19% 與 13.3%。各細分板塊季度平均成長約 25–40%。依目前趨勢推估:
- DEX 現貨交易量至 2027 年中有望突破 50% 市場份額- DEX 永續合約交易量至 2027 年初亦可達 50% 以上 即便採保守預估,兩年內 DEX 將突破 50% 市場占比,由小眾替代品升級為主流平台。
各國政府積極參與 DeFi 合規架構。新加坡、日本已測試 DeFi 沙盒,SEC、MiCA 等監管機構亦有望推出類似政策,將非託管平台合法化,促使更多用戶與機構安心參與。
黑天鵝事件如 2025 年 10 月 9–10 日的清算潮證明 DEX 在透明處理清算方面具結構性優勢。CEX 陷入困境,Hyperliquid 維持正常運作。DEX 不僅理念更先進,操作性也更勝一籌。
展望未來,鏈上暗池及更可組合流動性層將吸引專業交易者與機構。中央限價訂單簿(CLOB)型 DEX 已接近 CEX 級執行,若結合隱私保護,中心化平台將難以匹敵其價值主張。
市場演化軌跡顯示,2025 年已成轉折點,DEX 由實驗性替代品升級為強力競爭者,有望在未來兩至三年內取得主導地位。
本文內容僅供教育及資訊參考,不構成金融、投資或交易建議。數位資產波動大且風險高,歷史表現不代表未來結果。請務必自行調查並諮詢專業金融顧問後再做投資決策。A1 Research 不對本文資訊造成的任何損失負責。本活動含贊助內容,A1 Research 及其關係方可能持有文中提及項目或協議相關倉位。
免責聲明:
- 本文轉載自[a1research__],版權歸原作者[a1research__]所有。如有異議,請聯繫Gate Learn團隊,我們會儘速處理。- 責任聲明:本文觀點僅代表作者個人,不構成任何投資建議。- 本文翻譯由 Gate Learn 團隊完成,非經特別註明,請勿任意轉載、分發或抄襲本譯文。
分享
目錄


相關文章
Solana需要 L2 和應用程式鏈?
Sui:使用者如何利用其速度、安全性和可擴充性?
Morpho 代幣經濟學深入解析:MORPHO 的應用、分配方式與價值邏輯
Morpho vs Aave:深入解析 DeFi 借貸協議的機制與結構差異
0x Protocol 的核心組成有哪些?Relayer、Mesh 及 API 架構詳解