這種特性讓平均真實波幅指標(ATR)成為協助交易員決定持倉規模、設置依據波動率調整的止損、評估行情突破,或判斷當前價格變動是否異常活躍的重要工具。ATR 不會將每次比特幣 $500 或股票 $50 的漲跌做一刀切的處理,而是依據近期市場情況來解讀這些波動。
本指標出自 J. Welles Wilder Jr.,於 1978 年問世,現已是股票、大宗商品、外匯與加密貨幣等領域的標準技術分析工具。市面主流圖表軟體普遍預設 14 個周期,但實際適用的期間仍需依據每位交易者的策略與分析時段調整。
關鍵重點
- 平均真實波幅衡量的是波動程度,而非價格走勢方向。 ATR 上揚可見於上漲也可出現在下跌行情。
- ATR 通常採用 14 個周期,計算真實波幅時會考慮到當期高點、低點與前一期收盤。
- ATR 數值越高 代表價格區間放大,ATR 越低 則顯示市場趨向平淡或波動收斂。
- ATR 常用來調整持倉比例、設置止損幅度及評估市場突破階段的波動狀況。
- ATR 屬於滯後型指標,完全依據歷史價格資料,不建議單獨作為交易信號。
什麼是 ATR 指標?
平均真實波幅(ATR) 是用來衡量某資產在近期每個交易周期內,區間平均幅度的技術指標,重點在於評估市場純粹的價格波動性。
舉例來說,若某資產過去每日僅有 $20 波動,近期卻出現 $60~$80 的變動,ATR 數值因大區間被納入計算而上升。若後續波動縮小至 $10~$15,ATR 則會連帶回落。
ATR 並不反映市場上行或下行方向。高 ATR 除了可能來自買盤推升,也可能由賣壓帶動下跌,或單一交易日內快速雙向拉扯。若想明確判讀趨勢方向,交易員通常還需結合價格結構,以及其他技術指標輔助。
例如,您可用 RSI(相對強弱指標) 衡量動能區間,MACD 分析均線動態。但 ATR 所問的是:價格本身的波動範圍有多寬?
ATR 如何衡量波動
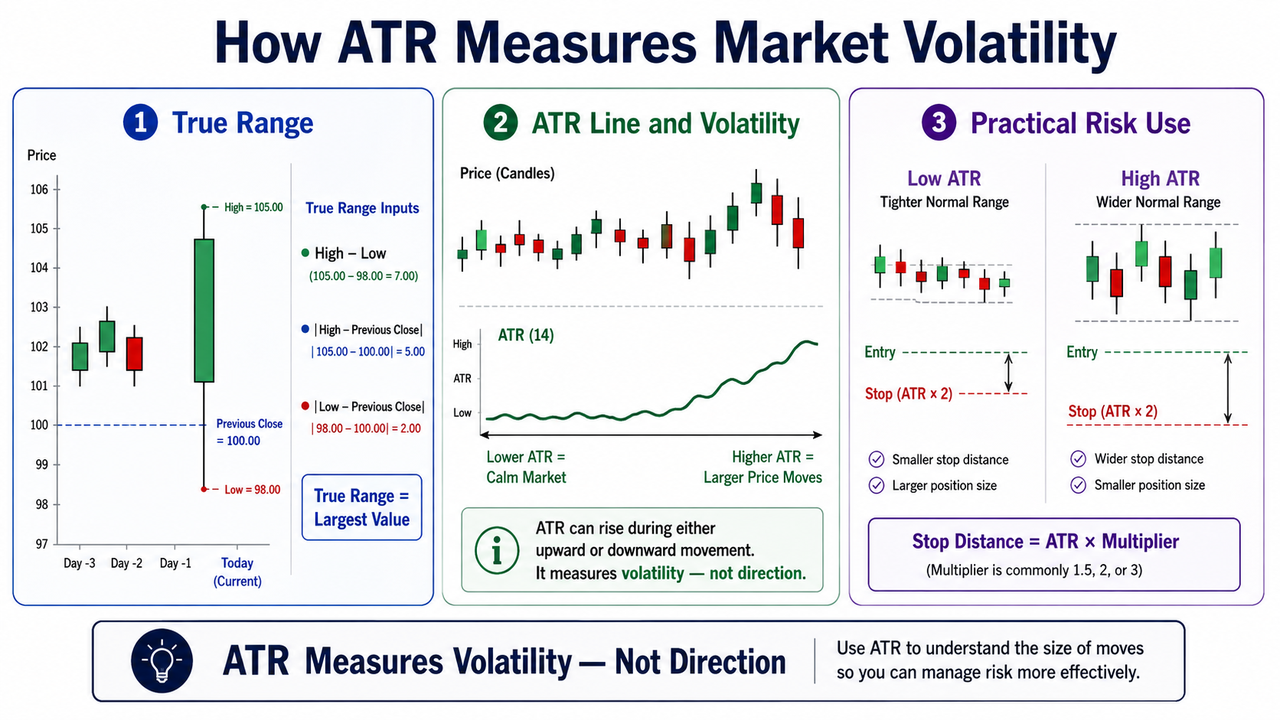
ATR 的基礎是計算真實波幅(TR),不僅僅是每根 K 棒的高低點價差,而是設計來納入跨周期跳空。傳統高低價作法可能忽視了收盤到下期開盤間的跳空影響。
每個周期,「真實波幅」取以下三者的最大值:
- 當期最高價與最低價的差
- 當期最高價減去前一期收盤價的絕對值
- 當期最低價減去前一期收盤價的絕對值
由於都取絕對值,可排除漲跌方向本身的影響,因此下跌跳空、上漲跳空皆會公平反映於波動計算中。
舉例:昨天收盤 $100,今天的區間為 $106~$110,看似差距僅 $4。但若將今日最高價對比前收,結果是 $10。因此這次真實波幅是 $10,能精確反映單日跳空波動。
參考前一交易期的收盤數據,也是 ATR 相較於單純均值更靈敏捕捉突發市場波動的關鍵原因。
ATR 如何計算
Wilder 標準 ATR 定義了 14 個周期 為預設。也就是日線圖以 14 日作為例,時線圖則取 14 根小時 K 棒。
ATR 初值是前 14 期 TR 的平均:
初次 ATR = 前 14 期 TR 加總 ÷ 14
後續 ATR 則依 Wilder 平滑演算:
ATR = [(上一期 ATR × (n − 1)) + 本期 TR] ÷ n
其中 n 為設定周期。
以 14 期為例:
目前 ATR = [(前一期 ATR × 13) + 本期 TR] ÷ 14
此種平滑法可避免單一極端異動 K 棒過度影響整體數據,但如持續出現大幅波動,ATR 依然會大幅攀升。
ATR 屬於標準滯後指標,完全依賴歷史價格計算,能反映近期市場波動狀態,但非針對價格趨勢預測。
ATR 數值如何解讀
ATR 判讀重點是與同一資產自有過去歷史做相對對比。
| ATR 走勢 | 常見解讀 |
|---|---|
| ATR 較高 | 價格區間大,波動性提升 |
| ATR 上升 | 市場活躍度增強,波動加劇 |
| ATR 較低 | 區間收窄,市場相對安靜 |
| ATR 下降 | 活躍及波動明顯降低 |
| ATR 快速拉升 | 市場出現劇烈價差變動 |
| ATR 長期偏低 | 價格盤整或暫時休養期 |
比方說,$500 的 ATR 對高價資產並不罕見,若僅 $1,000 資產就出現 $500 的 ATR,則屬極端情況。所以一般不推薦將 ATR 作為不同資產間波動的橫向比較。
實際操作中,交易員關注點在於近期 ATR 相對歷史曲線的變動,而非某個絕對門檻高低 —— 並無一個對所有商品或標的適用的“高 ATR”標準。
ATR 在持倉與風險控管上的應用
持倉規模調整是 ATR 應用最廣的場景之一。當市場波動劇烈時,其常態區間遠大於盤整時期,若持續採用同樣的持倉量與止損幅度,實際曝險風險會大幅波動。
更合理的作法是在設定最大可承受風險資金之後,利用基於 ATR 的止損距離動態調整持倉。波動高時持倉降低,波動收斂時可增加曝險,使總體風險維持穩定。
此原則於高槓桿衍生品市場尤為重要,因持倉與槓桿倍數直接左右曝險金額。只有科學管理合約持倉才能真正實現統一量化管理。
ATR 並不直接提供「要承受多少風險」的答案,但能讓投資系統嵌入彈性的波動率規則,讓風控標準化。
ATR 如何設置止損
市場波動性不一,固定距離止損方式在不同時期實際風險迥異。低波動時,$100 止損距離可能十分寬鬆,但 ATR 上揚後,這樣的距離可能僅代表常態波動。
實務上常見的是 ATR 倍數法:
多單止損 = 進場價 – (ATR × 倍數)
空單止損 = 進場價 + (ATR × 倍數)
一般會選用 1.5~3 ATR 的倍數,具體調整則視交易時段、市場流動性和風險承受能力而定。
舉例,若 BTC 進場價為 $60,000,目前 ATR 為 $1,000,則 2×ATR 等於 $2,000,也就是 $58,000 為止損參考值。不過止損位置實際上還須配合市場結構、支撐或阻力的其他因素判斷。
透過 Gate.com BTC/USDT 合約圖表,交易員可檢視 ATR 曲線與實際波幅是否落於合理區間,據此調整風控組合。
ATR 能判別突破行情嗎?
ATR 可協助判斷價格突破同時波動性有無同步放大,但並不能預測方向,更無法保證行情延續。
例如,如果價格長期於阻力區間窄幅盤整且 ATR 持續下滑,當出現明顯突破且 ATR 快速上攻,代表區間實際放大,這被視為量價齊出型突破,有較高參考價值。但這不等於可預測最終走勢方向。
因此需搭配價格行為、成交量、區間支撐阻力及方向型技術指標綜合考察。
如 ADX 可用於辨識趨勢強度,SuperTrend 則將波動性與方向結合;ATR 則維持純波動率指標,無涉方向判讀。
ATR 與均線、動量類指標的定位
ATR 在技術分析中有其明顯區隔。
SMA 均線 聚焦平滑短期價格,EMA 指標 側重近期數據,協助把握趨勢。
動量指標如 Williams %R 用於測算收盤價是否於高低區間前緣,PPO 著重分析均線間比例差。
ATR 既不呈現趨勢,更不描述動量,主要作為輔助型工具補完分析。
ATR 指標的侷限性
ATR 最大難處在於:波動上升本身沒有明確方向,無法直接激發交易信號。
而且,在極端行情過後,ATR 往往因納入過大的歷史波動度數據而維持高檔。只要大幅波動被計入計算,即使之後行情進入冷靜期,ATR 仍可能持續一段時間不降。
參數設定差異也影響判斷。週期越短,ATR 曲線反應越快但雜音增多;週期拉長則趨於平滑,但反映遲緩。
此外,不同資產絕對價格相差極大,ATR 數值難以直接做橫向比較。
實際應用上,將 ATR 與趨勢、動量、型態其他工具結合,並搭配嚴謹交易策略,往往勝過單獨依賴 ATR。
重點整理
ATR 指標是以近期每個交易期的真實波幅均值,衡量市場波動性,同時將價格跳空納入考量。 ATR 數值升高代表波動加劇,數值降低則意味市場更為穩定;該指標本身不預測未來價格方向。
ATR 的最大實用價值,在於協助您動態調整持倉規模、驗證止損合理性,並追蹤市場活躍度的變化。若遇到行情突破且 ATR 隨之拉高,亦有助於強化有效訊號判斷。
注意:ATR 僅衡量歷史波動,毫無預測能力,單獨用作交易信號並不可靠。若能與趨勢判讀指標、價型結構和嚴格的風控制度結合,ATR 可將抽象的高/低波動率轉化為可被量化的管理要素,強化您的專業交易體系。
常見問題集
ATR 指標簡介
ATR(平均真實波幅)專門衡量某資產近期每個交易期的平均波動大小。ATR 上漲代表波動區間擴大,下降則表示區間縮小。該數據僅用於測量波動,不涉及市場方向判斷。
ATR 數值高意味什麼?
ATR 高代表資產近期經歷巨大波動,這未必代表上漲,下跌行情一樣可能產生高 ATR。
ATR 低於長期水準代表?
ATR 長期偏低多見於盤整、市場變化減緩或低波動階段,雖有此現象但並不預示何時波動會升溫。
最佳 ATR 設定該怎麼選?
原始設計推薦 14 期 作為起點,週期縮短反應快但過於跳動,週期增長則趨於穩定。建議您依資產種類、交易時段及操作策略做彈性調整。
ATR 能直接作為買賣訊號嗎?
不能。ATR 專注於波動度量,不提供入出場或方向建議。實務交易大多係搭配價格行為、趨勢或動量型指標、支撐和阻力綜合運用。
ATR 能預測價位突破嗎?
ATR 無法預測突破方向。若突破時 ATR 激增,僅表示波動變大、市場活躍度同步提升,最終多空發展仍可能逆轉。
免責聲明: 本內容僅作為教育和資訊分享用途,不構成投資建議。所有技術指標皆以過去市場數據為基礎,無法保證未來結果。加密貨幣市場波動劇烈,環境可能隨時改變。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄


相關文章
Morpho 代幣經濟學深入解析:MORPHO 的應用、分配方式與價值邏輯
Morpho vs Aave:深入解析 DeFi 借貸協議的機制與結構差異
Jito 與 Marinade:Solana 流動性質押協議全面比較
Pharos 如何推动 RWA 上链?解析其 RealFi 基础设施逻辑
JTO 代幣經濟學深入解析:分配結構、用途及長期價值