


以下章節將定義此指標,說明鑄造與贖回機制,列出常伴隨供應收縮的機制,區分 5 種常見誤讀,對比供應量、交易所餘額與現貨比特幣 ETF 資金流,並提供中立的解讀檢核清單。支付與交易之間的差異請參閱為何支付活動增加但供應量停滯;穩定幣淨發行量與如何解讀穩定幣流動性則補充同一架構中的鑄造/贖回及交易所餘額層面。
重點摘要
-
穩定幣供應收縮是指流通中的穩定幣餘額下降,通常發生於贖回量超過鑄造量時。
-
淨發行量等於一段期間內的鑄造量減去贖回量;對法幣擔保型穩定幣而言,負淨發行量會縮減流通供應量。
-
使用穩定幣買入 BTC 或 ETH,通常只是將代幣在錢包之間轉移;此舉本身不會銷毀流通供應量。
-
從 USDC 轉換為 USDT,可能使某一發行方的流通量縮減,但美元穩定幣的合計總額幾乎不變。
-
交易所餘額、ETF 資金流與穩定幣供應量衡量的是彼此相關但不同的資金管道,應綜合解讀,而非視為單一訊號。
穩定幣供應收縮的含義
穩定幣流通供應量是指計入已發行且可於市場使用的代幣數量。由於大多數穩定幣與美元掛鉤,媒體與數據儀表板常將穩定幣市值視為該代幣的美元價值;當其交易價格接近 1 美元時,市值大致等於流通量。供應收縮單純是指兩個日期之間的流通量減少。
Glassnode、CryptoQuant 研究者及 Sumcap 類追蹤工具等分析服務商,對區塊鏈、跨鏈封裝代幣、利基發行方、儲備資產,以及相關加密資產的分類方式,採用不同的涵蓋範圍。兩個儀表板即使在同一天顯示不同數據,也不代表其中一方在任何道德意義上「錯誤」;它們可能納入了不同的代幣集合。相較於單一標題數字,更應重視趨勢方向及鑄造/贖回的脈絡。
供應收縮是存量變化(存在多少代幣),不是價格變化。避險交易期間可能同時出現收縮、擴張或流通量持平,取決於持有人是否贖回至銀行、轉換發行方,或繼續將資金留在鏈上。穩定幣交易可支援支付、交易與跨境支付,但其本身不會改變供應量。
穩定幣發行方、鑄造、贖回及淨發行量如何影響供應量
對主要法幣擔保型穩定幣而言,穩定幣發行方通常會在授權參與者將法幣(或依核准的擔保品流程)交付至發行方體系時鑄造新代幣,並在這些參與者交回代幣以兌換法幣時進行贖回。成功贖回會將代幣移出流通,前提是發行方能處理贖回請求,讓持有人將穩定幣兌換為法定貨幣。主要發行方通常持有現金及短期政府債務作為儲備。用戶之間的鏈上轉帳、存入交易所及許多跨鏈封裝代幣,只會轉移所有權,不會像一級市場贖回那樣改變全球流通供應量。若託管機構在銀行擠兌期間失敗,也存在交易對手風險。
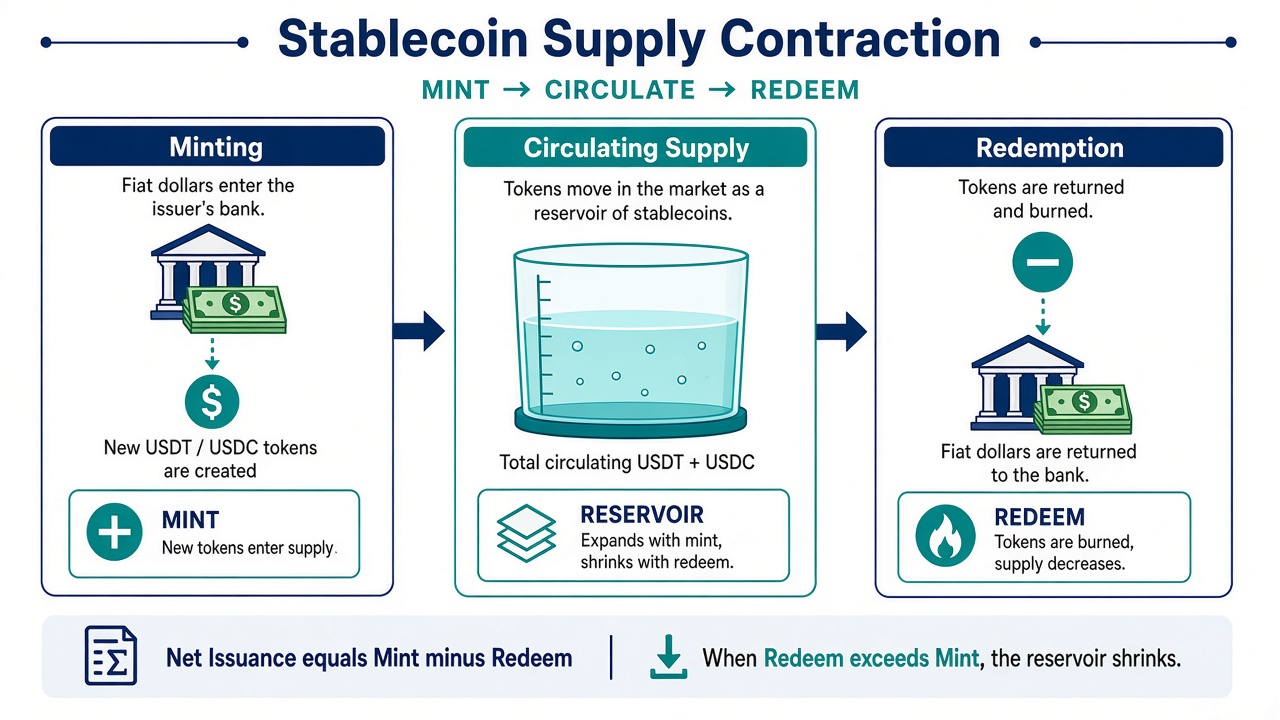
圖 1.鑄造會擴大流通量;贖回會銷毀代幣。淨發行量 = 鑄造 − 贖回;當贖回超過鑄造時,供應量會收縮。
加密貨幣擔保型穩定幣以其他加密貨幣作為擔保品。
商品擔保型穩定幣則由黃金等實體商品支持。
一段期間內的淨發行量等於鑄造量減去贖回量。正淨發行量會擴大流通供應量;負淨發行量則會使其收縮。不過,若發行方無法及時應對大規模贖回潮,可能產生風險。Circle 及其他發行方有時會揭露單季非常龐大的總鑄造與總贖回量,兩者幾乎互相抵銷;即使穩定幣支付或結算活動仍然活躍,淨變化也可能很小。此模式說明,總流量與淨流通量是不同問題。
一級與二級市場同樣重要:二級市場中各交易平台的交易會影響錨定價格,而一級市場的鑄造/贖回則調整流通量——此差異亦見於穩定幣一級與二級市場。
常伴隨供應收縮的機制
較弱的加密貨幣交易需求會降低對新增交易所結算餘額的需求。穩定幣廣泛用於買入及賣出其他加密貨幣,尤其在市場壓力期間,因為相較於波動性加密貨幣,穩定幣提供較穩定的停泊資金選項。相較之下,演算法穩定幣較依賴供需機制,而非儲備支持的贖回;此類別占總供應量不到 0.2%。TerraUSD 是最明確的例子:它在 2022 年 5 月脫鉤,並造成 450 億美元損失。當現貨與衍生品交易量降溫時,即使現有代幣持續在持有人之間流通,對新增鑄造的授權需求仍可能下降。
避險贖回會將鏈上現金轉回銀行現金;當資金回流至存款與儲備時,可能對銀行系統及更廣泛的金融系統產生連鎖影響。希望將法幣移出加密貨幣體系的持有人,會透過符合資格的管道進行贖回;這些銷毀會縮減流通量。大額贖回也可能降低對短期政府債務的需求。這條路徑比單純的錢包對錢包轉帳,更接近「資金離開穩定幣系統」。
當短期美國國債收益率相較於持有不計息支付型代幣更具吸引力時,機會成本及收益替代方案也可能產生影響。尤其許多發行方受到限制,無法直接支付利息,而愈來愈多外部產品可讓持有人在其他地方賺取利息;即便如此,穩定幣在銀行營業時間以外仍有助於進行 24/7 結算。資金也可能轉向代幣化國庫券、貨幣市場型鏈上產品或其他現金等價物,而部分儀表板不會將其納入「穩定幣供應量」;因此,即使加密貨幣相關現金仍然存在,穩定幣總額仍可能下降。這些方式的成本也可能低於傳統匯款方式。
發行方組合變動也是另一種機制:USDT 與 USDC 可能收縮,而較小型的美元穩定幣擴張,反之亦然;同一穩定幣也可能同時有標準版與生息版。務必確認標題所指的是「所有美元穩定幣」還是單一代幣代號。
5 種常見誤讀
-
供應量下降等於相同金額完全離開加密貨幣市場。 只有一級市場贖回能明確將代幣移出穩定幣流通量,部分法幣擔保型設計的運作方式與貨幣市場基金有些相似。轉向其他鏈上現金產品,可能縮減穩定幣類別規模,但不代表資金完全退出數位資產。
-
買入 BTC 或 ETH 會銷毀供應量。 現貨買入通常是將穩定幣轉給賣方。流通供應量會維持不變,直到有人贖回,或發行方依其規則銷毀代幣。
-
單一發行方的下降等於全市場收縮。 USD Coin 可能縮減,但最大穩定幣 Tether 可能成長(或其他代幣成長);因此,發行方層級的變化不會自動表示全市場收縮。應同時查看整體數據與各組成部分。
-
交易所流出等於供應收縮。 離開交易所錢包的代幣仍存在於鏈上。交易所餘額圖表與流通供應量圖表回答的是不同問題。
-
儀表板 A 的總額必須與儀表板 B 相符。 各平台對區塊鏈、封裝代幣及長尾發行方的涵蓋範圍不同,市值涵蓋範圍的差異也可能導致數據不一致。研究趨勢時,宜採用同一方法學下的一致數列。
穩定幣市場供應量、交易所餘額與比特幣 ETF 資金流
穩定幣流通供應量追蹤現有的類現金代幣數量。交易所穩定幣餘額追蹤其中有多少流通量存放於交易平台,可立即用於交易對的交易;它反映的是投資者與機構投資者的需求,而非總流通供應量。現貨比特幣 ETF 資金流追蹤經紀商包裝的比特幣產品之申購與贖回,與交易所內 USDT/USDC 流通量大致屬於不同的資金管道。2024 年穩定幣跨境流量達 1.4 兆美元。
在避險月份中,這些數列可能同步變動;當支付、DeFi 擔保品、ETF 管道或做市商主導活躍交易流量時,它們也可能出現背離。2025 年,26% 的美國成年人使用穩定幣進行匯款,凸顯交易所主導的交易以外,穩定幣在現實世界中的活動。完整的解讀架構通常會結合淨發行量、交易所儲備、交易量,以及在相關情況下的 ETF 資金流數據,而不是將任何單一數列視為買入或賣出指示。
如何解讀此指標(檢核清單)
-
選擇一種資料方法學,並在您關注的期間內持續使用。
-
確認圖表涵蓋的是美元穩定幣總體或單一發行方,並確認受追蹤的供應量是否幾乎全數仍與美元掛鉤。
-
同時檢查淨發行量(鑄造減贖回)與供應量水準,並在可取得時審閱流動資產及儲備資產揭露;美國於 2025 年 7 月通過的 GENIUS 法案要求 1:1 儲備支持,演算法穩定幣則不受該框架涵蓋。
-
比較交易所穩定幣餘額,以了解平台內的「乾粉」是否與全球流通量出現不同變化。
-
僅將同期 ETF 資金流視為第二條資金管道,而非穩定幣機制的替代指標。
-
在做出市場結論前,先記錄您可能出現的誤讀(輪動、現貨買入、涵蓋缺口);若收縮源自發行方或其儲備承壓,也應衡量消費者保護及金融穩定疑慮。重要例子包括歐盟 MiCAR 於 2024 年 6 月 30 日生效、香港於 2024 年 12 月通過《穩定幣法案》,以及澳洲要求發行方遵守 ASIC 法規。
此檢核清單僅供教育用途,不構成交易時機或倉位規模建議。
總結
穩定幣供應收縮是指與法幣掛鉤的穩定幣流通餘額下降,最直接的解釋是贖回量超過鑄造量;此術語通常用於設計為維持穩定價值的代幣。此指標反映流通量及流動性背景,而非價格預測,也不是每一美元離開加密貨幣市場的一對一對照;它不僅與交易有關,也涉及支付、跨境活動及更廣泛的貨幣政策討論。區分鑄造/贖回機制、轉帳、發行方輪動、交易所餘額及 ETF 資金流,有助於保持解讀客觀。當支付活動增加而流通量停滯時,同樣適用支付與供應量之間的差異。
常見問題
穩定幣供應收縮是什麼?
這表示一段期間內,衡量到的美元穩定幣流通供應量下降,通常是因為贖回請求超過新增鑄造量(負淨發行量)。
穩定幣供應量下降是否表示加密貨幣正在崩跌?
不一定。供應收縮描述的是加密貨幣體系中已發行的類現金代幣。其他加密貨幣的價格可能大幅下跌,而穩定幣供應量獨立變動;價格也可能上漲、下跌或盤整,同時供應量收縮、擴張或持平。
鑄造與贖回如何改變供應量?
經授權的鑄造會增加流通代幣;經授權的用戶會透過發行方贖回穩定幣,這些一級市場流量才會透過贖回與銷毀移除代幣,與一般錢包轉帳不同。錢包之間的轉帳通常不會改變全球流通供應量。
法幣擔保型穩定幣供應量是否等於交易所穩定幣餘額?
不是。流通供應量是全球流通量;交易所餘額是停放於交易平台的其中一部分。即使全球流通供應量不變,交易所餘額也可能隨交易活動增加或減少。代幣可以離開交易所,但仍保持流通。
USDT 可以下跌而總穩定幣供應量維持穩定嗎?
可以。資金可在不同發行方之間輪動,最大穩定幣與 USD Coin 之間的市值變化可能互相抵銷,使總供應量相對穩定。請一併查看總體數據及 USDT、USDC 等主要組成部分。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄


相關文章
USD.AI 效益來源解析:AI 基礎設施貸款如何創造收益
USD.AI 代幣經濟學:深入解析 CHIP 代幣的應用場景與激勵機制
Reserve Protocol vs MakerDAO:兩種去中心化穩定幣機制有何不同?
RSR 代幣具備哪些功能?深入解析 Reserve Protocol 的治理機制與風險緩衝設計
Falcon Finance 實務操作指南:如何鑄造 USDf、購買 FF 代幣並開啟質押收益策略?
