CryptoPunks、Bored Ape Yacht Club(BAYC)等數位頭像系列,憑藉限量發行、社群身分和名人效應獲得極高估值。部分 NFT 的單件成交價格達到數百萬美元,數位頭像一度從網路收藏品演變為財富、身分和加密文化的象徵。
然而,NFT 市場的繁榮並未持續。隨著加密市場流動性收縮、投機需求下降和專案商業化進展未如預期,曾經備受追捧的藍籌 NFT 逐漸進入長期調整階段。2026 年 11 月,部分藍籌 NFT 地板價再次出現短期反彈,但多數知名系列仍遠低於歷史高點。市場開始重新面對一個問題:當名人效應、財富預期和社群熱度逐漸消退,NFT 的價值究竟應由什麼決定?
NFT 市場的興衰不僅是一段加密資產價格週期,也反映出數位稀缺性、文化消費和金融投機之間的複雜關係。本文將回顧 NFT 從快速崛起到市場沉寂的過程,分析藍籌 NFT 估值體系為何失效、流動性如何加速價格下跌,以及數位收藏品能否在投機熱潮之後建立更具可持續性的價值基礎。
核心要點
-
NFT 在 2021—2022 年快速崛起,受到加密市場財富效應、數位身分需求、名人參與和流動性擴張的共同推動。
-
藍籌 NFT 的高估值不僅來自技術稀缺性,還依賴社群共識、文化影響力和市場對未來需求的預期。
-
NFT 具有非同質化、交易不連續和市場深度不足等特性,地板價不能直接代表整個系列的可變現價值。
-
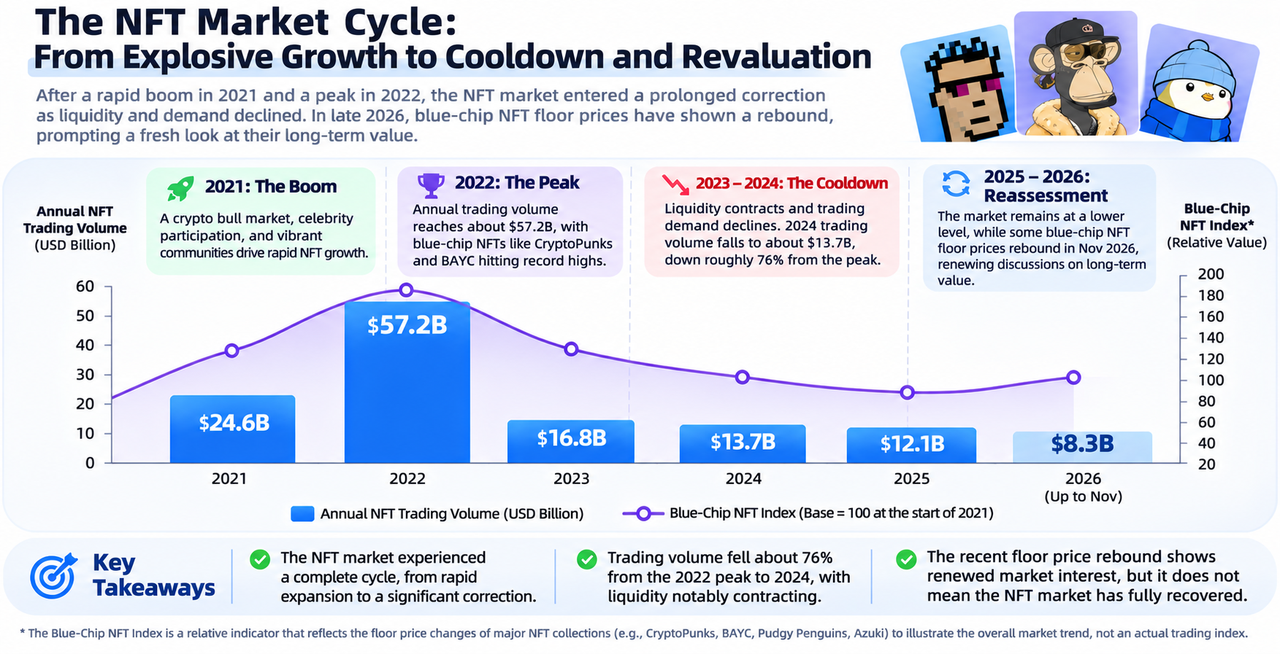
2022 年 NFT 交易額達到約 572 億美元,而 2024 年下降至約 137 億美元,顯示市場活動明顯收縮。
-
近期部分藍籌 NFT 地板價反彈,但短期價格上漲不等於買家數量、成交深度和長期需求已經恢復。
-
NFT 的未來可能更取決於數位文化、IP 商業化、收藏需求和實際權益,而不是單純依靠稀缺性與投機敘事。
NFT 為什麼能在 2021 年成為全球加密市場的現象級資產?
NFT 的快速崛起並非單一技術創新的結果,而是加密資產牛市、數位文化傳播和投機資金共同作用的產物。2020 年至 2021 年,全球金融市場處於寬鬆流動性環境,加密資產價格大幅上漲,部分投資者累積了可觀的鏈上財富。同時,DeFi、鏈上交易和數位錢包逐漸普及,為 NFT 的發行、購買和轉售提供技術與資金基礎。
NFT 為加密市場創造了一種新的資產敘事。與 Bitcoin、Ethereum 等同質化代幣不同,每個 NFT 都可以具有獨立編號、中繼資料和交易紀錄。對數位藝術創作者而言,這種結構提供了公開記錄作品來源和所有權移轉的方式;對收藏者而言,NFT 則將數位收藏、身分展示和鏈上資產交易結合起來,使原本可以無限複製的數位圖像獲得可區分的鏈上標識。
更重要的是,NFT 很快超越了單純的數位藝術交易。CryptoPunks、BAYC 等頭像系列將持有 NFT 與社群身分連結起來,部分持有人透過社群平台展示頭像,表達對加密文化的認同。名人購買、品牌合作和社群媒體傳播進一步擴大市場關注度,使 NFT 從小眾收藏品進入大眾討論。
市場數據反映了這一階段的成長速度。2021 年,主要 NFT 交易平台的成交額快速上升,OpenSea 等平台成為數位收藏品交易的重要入口。2022 年,NFT 市場全年交易額達到約 572 億美元,處於歷史高位。然而,這種成長同時包含真實收藏需求、投機交易和市場激勵等多種因素,不能簡單理解為所有交易都代表長期持有意願。
NFT 在這一階段最重要的變化,是從一種數位資產紀錄技術,逐漸演變為能夠承載財富預期和社會身分的投機性收藏市場。
CryptoPunks 與 BAYC 如何建立藍籌 NFT 的身分溢價?
藍籌 NFT 通常指具有較高市場知名度、較長交易歷史、較強社群影響力和相對較高市場估值的 NFT 系列。CryptoPunks 與 BAYC 是這一概念的代表,但所謂藍籌並不表示具有股票市場藍籌公司的獲利能力或穩定性,也不代表資產價格受到任何保障。
CryptoPunks 於 2017 年推出,由 10,000 個像素風格角色組成。由於較早進入 Ethereum NFT 生態,並具有固定數量和可辨識的視覺特徵,逐漸獲得數位文化收藏品的歷史地位。對部分收藏者而言,CryptoPunks 的價值不僅在於圖像本身,也在於其作為早期鏈上文化符號的身分。
BAYC 則於 2021 年推出,同樣採用 10,000 個限量頭像的結構,但更重視社群組織、品牌傳播和持有人權益。持有 BAYC 一度被視為進入特定加密社交圈層的象徵。隨著名人購買和品牌曝光增加,NFT 的市場價格開始包含顯著的身分溢價,部分買家購買的不只是數位圖像,而是對社群地位、未來權益和潛在轉售收益的預期。
這種定價機制與傳統收藏品市場有一定相似性。藝術品、限量球鞋和奢侈品都可能因稀缺性、文化地位和社會認同獲得溢價。但 NFT 的不同之處在於,其價格可以透過鏈上交易和市場掛單即時展示,使收藏品更容易被金融化。隨著市場價格持續上漲,持有人的財富效應又會吸引更多新買家,形成價格上漲、關注度增加和進一步買入的正向回饋。
問題在於,身分溢價需要持續的社會關注和文化認同。當市場熱度下降,原本願意為身分象徵支付高價的買家減少時,限量供應本身並不能保證原有估值得以維持。
為什麼 NFT 的技術稀缺性沒有轉化為長期穩定的價值?
NFT 最常見的價值敘事之一是數位稀缺性。區塊鏈能夠記錄某個 NFT 的唯一標識、發行數量和轉移歷史,使特定系列的代幣供應受到智慧合約規則約束。例如,一個總量為 10,000 個的 NFT 系列,在發行規則不變的情況下,可以維持相對明確的代幣數量。
但技術稀缺性與經濟稀缺性並非同一個概念。技術稀缺性說明某個代幣標識具有可驗證的唯一性,並不表示對應的圖像、文化符號或使用權益具有不可替代性。數位圖像本身通常仍可被複製和傳播,而新的 NFT 系列也可以持續出現。即使某個專案的供應量固定,整個市場可供選擇的數位收藏品數量仍可能持續增加。
更重要的是,稀缺資產的價格需要需求支撐。一件物品即使全球只有一件,若沒有人願意購買,也無法僅憑稀缺性獲得高估值。NFT 牛市期間,部分專案透過限量發行、白名單和社群行銷營造稀缺預期,使買家相信未來會有更多人願意以更高價格購買。然而,當新增買家減少,這種依賴轉售預期的定價邏輯就可能迅速失效。
NFT 也不必然具有可持續的現金流。股票可透過企業利潤和股息建立估值基礎,債券可透過利息和本金償還安排計算收益,而多數頭像類 NFT 並不直接代表企業所有權、收入分配權或可執行的現金流請求權。其價值更接近收藏品和文化資產,主要依賴市場偏好、歷史地位和買賣雙方對未來需求的判斷。
因此,NFT 市場調整揭示的核心問題並不是區塊鏈無法創造稀缺性,而是稀缺性不能自動創造經濟價值。只有當收藏需求、文化認同或實際權益能夠持續存在時,稀缺性才可能成為長期估值的組成部分。
NFT 市場的流動性為什麼比一般加密貨幣更脆弱?
NFT 市場的一項重要特徵是非同質化。即使屬於同一個系列,不同 NFT 也可能因稀有屬性、視覺特徵、歷史交易紀錄和持有人背景而具有不同價值。這使 NFT 難以像 BTC、ETH 等同質化資產一樣,透過統一訂單簿形成連續的市場價格。
在多數 NFT 交易市場中,地板價通常指某個系列當前最低的公開掛單價格,而不是所有 NFT 的平均成交價格,也不代表持有人能夠立即按照這一價格出售全部資產。例如,一個系列共有 10,000 個 NFT,當前地板價為 10 ETH,但如果真正願意在該價格附近購買的買家只有少數,大規模賣出就可能導致成交價格快速下降。
這種流動性結構在市場上漲時容易被忽略。牛市期間,持續進入的新買家可以吸收賣盤,地板價上漲又會強化整個系列價值提升的印象。但當資金撤離時,買方報價可能迅速減少,賣家為了成交需要持續降低掛單價格。由於 NFT 缺少足夠連續的交易深度,少量低價成交就可能顯著改變市場對整個系列的估值。
NFT 還存在地板價與實際成交量背離的問題。如果某個系列的地板價上漲 20%,但同期只有幾筆交易,且獨立買家數量沒有明顯增加,這種上漲可能只是低價掛單被撤銷或少量買單推動的結果,並不代表市場整體需求已經恢復。
因此,研究 NFT 價格時,需要同時觀察地板價、實際成交價格、成交量、買賣價差、掛單數量和獨立交易地址。對流動性不足的系列而言,地板價更適合作為市場情緒參考,而不是完整的資產估值依據。
從名人追捧到交易量萎縮,NFT 市場共識是如何瓦解的?
NFT 市場的衰退首先與宏觀流動性環境變化有關。2022 年,全球金融市場進入貨幣政策緊縮階段,加密資產價格出現明顯調整,投資者風險偏好下降。對高度依賴市場情緒和新增資金的 NFT 而言,流動性收縮代表願意承擔高價收藏品風險的買家減少,市場開始從追逐稀缺資產轉向重新評估其實際價值。
同時,NFT 專案自身的商業化問題逐漸浮現。牛市期間,不少專案圍繞元宇宙、遊戲、社群權益和品牌合作提出長期發展計畫,但相關業務通常需要持續投入資金和營運資源。部分專案未能如預期推出產品,或推出的應用未能吸引足夠用戶,使持有人開始重新評估 NFT 的長期需求。
市場交易數據體現了這種變化。2022 年 NFT 全年交易額約為 572 億美元,2023 年下降至約 168 億美元,2024 年進一步降至約 137 億美元。與 2022 年相比,2024 年交易額下降約 76%。這說明 NFT 市場不只是經歷短期價格調整,而是整體交易活動和資金參與程度出現明顯收縮。
交易激勵機制也影響了部分歷史成交量的解讀。部分 NFT 市場曾透過代幣獎勵吸引交易者,可能使交易活動不僅受到收藏需求驅動,也受到獎勵收益預期影響。隨著激勵減少,部分交易需求可能隨之消失。因此,歷史高成交量不一定全部對應穩定的終端收藏需求。
NFT 市場共識的瓦解並非在某一天突然發生,而是隨著資產價格下跌、專案兌現能力受到質疑和新增買家減少逐漸形成。當持有人發現高價 NFT 難以快速出售時,原本依賴財富效應維持的市場信心也會受到進一步衝擊。
為什麼有些 NFT 專案逐漸消失,而有些仍能維持品牌影響力?
NFT 市場整體調整,並不表示所有專案都經歷完全相同的發展路徑。CryptoPunks、BAYC 和 Pudgy Penguins 等知名系列,在歷史地位、品牌營運和商業模式上存在明顯差異。理解這些差異,有助於判斷 NFT 的長期價值是否可能脫離單純的交易價格。
CryptoPunks 的核心優勢更多來自歷史地位和文化稀缺性。作為早期鏈上頭像系列,它在 NFT 發展史中具有較高辨識度。這種價值邏輯與傳統藝術品收藏有一定相似性,重點是作品的來源、文化影響力和收藏者共識,而不是持續推出大量新產品。
BAYC 則嘗試圍繞 NFT 建立更廣泛的品牌和娛樂生態,包括社群活動、遊戲和虛擬世界等方向。這種模式能夠擴大專案的商業想像空間,但也提高市場對營運成果的期待。如果相關產品的用戶成長和商業收入未能達到預期,NFT 的市場價格就可能受到影響。
Pudgy Penguins 展示了另一種發展路徑。該專案逐步將企鵝形象拓展至實體玩具、零售通路和品牌授權等領域,嘗試讓 NFT 角色成為面向一般消費者的 IP。與主要依賴鏈上交易的模式相比,這種策略有機會觸及不持有加密錢包的用戶,使品牌影響力不完全依賴 NFT 次級市場。
不過,品牌商業化成功也不表示 NFT 持有人能夠直接分享全部經濟收益。玩具銷售、授權收入和品牌估值是否能傳導至 NFT 價格,取決於持有人實際擁有的權利、專案收益分配機制及市場需求。即使某個 NFT 品牌在現實商業領域取得進展,也不能自動推導出其數位收藏品應獲得更高估值。
因此,未來 NFT 專案之間的重要差異,可能不再只是社群規模和地板價高低,而是其文化影響力、產品能力和持有人權益是否具有長期可持續性。
近期藍籌 NFT 地板價反彈,是否表示市場正在復甦?
2026 年 11 月,部分藍籌 NFT 出現短期地板價反彈,使市場重新關注這一長期低迷的資產類別。不過,短期上漲需要放在更長時間範圍內觀察。11 月 18 日的藍籌 NFT 綜合價格追蹤數據顯示,相關指數單日上漲約 0.85%,但過去 7 天、30 天和一年仍分別下跌約 12.60%、25.71% 和 46.08%。這一表現說明,局部反彈與長期趨勢之間仍存在明顯差異。
不同 NFT 系列的表現也並不一致。CryptoPunks、BAYC、Pudgy Penguins 和 Azuki 等專案在同一時期可能出現不同幅度的上漲或下跌,反映出市場資金對歷史地位、品牌營運和流動性的偏好有所分化。因此,不能僅憑個別系列上漲就判斷整個 NFT 市場已重新進入牛市。
判斷 NFT 市場是否真正復甦,需要觀察成交量是否持續成長。如果地板價上漲伴隨更多獨立買家進入、成交筆數增加和買方報價深度改善,價格變化可能具有更強的需求基礎。相反,若上漲主要來自少量高價成交或賣家撤銷低價掛單,市場流動性仍可能較為脆弱。
需要同時比較 ETH 計價和美元計價表現。NFT 地板價通常以 ETH 表示,但投資者最終可能更關注美元資產價值。例如,某系列地板價從 2 ETH 上漲至 2.2 ETH,漲幅為 10%,但如果同期 ETH 美元價格下跌 15%,該 NFT 的美元計價地板價實際上仍下降約 6.5%。因此,ETH 計價上漲不必然表示持有人獲得美元收益。
還需要關注市場活動是否從少數藍籌系列擴散至更廣泛的 NFT 類別。如果只有少數歷史知名專案反彈,而整體交易額、獨立買家和新專案需求仍然低迷,這種變化更可能屬於結構性行情,而不是全面復甦。
NFT 的未來是否必須擺脫數位頭像與投機敘事?
NFT 市場經歷長期調整後,一項重要變化是技術應用與資產投機之間的界限逐漸受到更多關注。NFT 可用於記錄數位收藏品、遊戲道具、會員資格和其他具有獨特標識的資產,但這些應用是否具有商業價值,需要由實際使用需求決定,而不是由代幣本身是否能夠交易決定。
數位收藏品仍可能具有長期文化價值。傳統藝術品、限量收藏卡和歷史紀念品的價格,也可能主要依賴收藏者偏好、文化影響力和稀缺性,而不是直接現金流。因此,NFT 不一定需要全部轉向金融收益型資產,才能證明其存在意義。對具有獨特歷史地位和持續收藏群體的系列而言,文化價值本身可能成為價格的重要支撐。
另一方面,NFT 也可以與實際服務和權益結合。例如,會員 NFT 可作為某些活動或服務的存取憑證,遊戲 NFT 可代表特定數位道具,品牌 NFT 可與消費者互動和社群權益連結。但這些應用必須能提供真實體驗,並解決傳統資料庫或一般會員系統難以滿足的問題,否則使用 NFT 技術本身並不會創造額外價值。
對企業而言,NFT 的商業化還需要考慮使用者體驗、技術成本和監管責任。如果一般消費者需要先學習錢包操作、支付網路費用和管理私鑰,才能使用某項數位權益,可能增加產品普及難度。因此,未來 NFT 應用的發展可能更重視降低使用者使用門檻,使區塊鏈成為後台的資產紀錄和權益驗證工具,而不是所有使用者都必須直接面對的複雜技術。
從這個角度來看,NFT 市場的下一階段未必需要重新出現 2021 年式的頭像投機熱潮。更具可持續性的發展方向,可能是讓 NFT 在數位文化、遊戲、品牌和資產管理等具體情境中發揮作用,並透過真實需求而非短期炒作維持其價值。
如何重新評估藍籌 NFT 的長期價值?
在經歷大幅價格調整之後,藍籌 NFT 的估值需要從歷史高點和短期市場情緒,轉向更具體的價值來源。對數位藝術和歷史收藏類 NFT,可以重點觀察專案的文化地位、創作者影響力、收藏群體穩定性和長期交易紀錄。對品牌營運型 NFT,則需要進一步分析專案是否擁有持續的使用者參與、商業產品和明確的持有人權益。
市場流動性是另一項重要指標。即使某個 NFT 系列具有較高知名度,若實際成交數量很少、買賣價差較大或掛單深度不足,其市場價格仍可能缺乏穩定性。投資者應避免將地板價乘以總供應量,直接視為整個系列可實現的市場價值,因為大規模出售通常會改變價格本身。
NFT 估值還需要考慮專案持續營運能力。部分專案依賴初始發行收入和次級市場版稅維持開發,但交易量下降可能減少相關收入來源。若專案缺乏獨立商業收入或穩定資金儲備,未來產品開發和社群營運就可能面臨壓力。相反,能夠形成多元化收入來源、維持品牌影響力並明確持有人權益的專案,可能具備更強的長期發展基礎。
不過,NFT 的估值仍具有較高主觀性。與具有可預測現金流的企業不同,數位收藏品的文化價值和市場偏好難以精確量化,因此即使專案具有較高知名度,也不表示其價格具有明確的估值底部。投資者需要將 NFT 視為具有較高流動性風險和需求不確定性的資產,而不是因為其曾屬於藍籌系列,就假設未來一定能回到歷史高點。
總結
NFT 從 2021 年的全球加密熱潮走向長期市場沉寂,反映出數位稀缺性、市場流動性和投資者預期之間的複雜關係。CryptoPunks、BAYC 等藍籌系列曾透過限量發行、社群身分和文化傳播建立極高的市場估值,但隨著投機資金撤離、專案商業化預期調整和交易需求下降,單純依賴稀缺性與財富效應的定價邏輯逐漸難以維持。
NFT 市場的衰退並不表示區塊鏈數位資產紀錄技術失去意義,而是說明技術上的唯一性無法自動轉化為長期經濟價值。真正能夠支撐數位收藏品價格的,仍是持續的收藏需求、文化影響力、可驗證的權益和充足的市場流動性。
2026 年 11 月部分藍籌 NFT 的短期反彈,為市場重新審視這一資產類別提供契機。但判斷 NFT 是否進入新的成長階段,不能只關注地板價上漲,還需要觀察實際成交、買家數量、市場深度和商業應用是否持續改善。未來 NFT 的價值重估,可能不再取決於數位頭像能否重新創造天價成交,而在於數位資產能否在投機熱潮之後找到更穩定的需求基礎。
FAQ
NFT 為什麼在 2021 年突然爆紅?
NFT 的快速發展受到加密資產牛市、寬鬆流動性、數位收藏需求、名人參與和社群身分文化等因素推動。交易平台和錢包基礎設施的發展,也降低了使用者參與 NFT 市場的門檻。
為什麼 BAYC 和 CryptoPunks 的價格大幅下跌?
NFT 價格調整受到市場流動性下降、投機需求減少、加密資產價格波動及專案長期預期變化等因素影響。由於 NFT 交易深度通常較低,買家減少可能導致地板價快速下降。
藍籌 NFT 地板價反彈表示牛市回來了嗎?
不一定。地板價只是當前最低掛單價格,不能直接代表整個系列的實際成交水準。判斷市場是否復甦,還需要觀察成交量、獨立買家數量、買方深度和美元計價表現。
NFT 的稀缺性為什麼不能保證價格上漲?
稀缺性只能限制特定資產的供應,不能保證市場需求。即使某個 NFT 系列數量固定,若缺少願意購買的使用者,其價格仍可能持續下降。
Pudgy Penguins 為什麼與其他藍籌 NFT 的發展路徑不同?
Pudgy Penguins 將 NFT 角色拓展至實體玩具、零售和品牌 IP 等領域,嘗試建立鏈下消費者需求。但品牌商業化成果是否能轉化為 NFT 持有人收益,仍取決於具體權益和市場定價。
NFT 未來還有投資和應用價值嗎?
NFT 仍可能在數位收藏、文化 IP、遊戲資產和會員權益等領域發揮作用,但不同專案的價值基礎差異很大。投資者需要關注真實需求、市場流動性、持有人權利和專案營運能力,而不是單純依賴歷史價格或藍籌標籤。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄


相關文章
Solana需要 L2 和應用程式鏈?
Sui:使用者如何利用其速度、安全性和可擴充性?
Morpho 代幣經濟學深入解析:MORPHO 的應用、分配方式與價值邏輯
Morpho vs Aave:深入解析 DeFi 借貸協議的機制與結構差異
0x Protocol 的核心組成有哪些?Relayer、Mesh 及 API 架構詳解