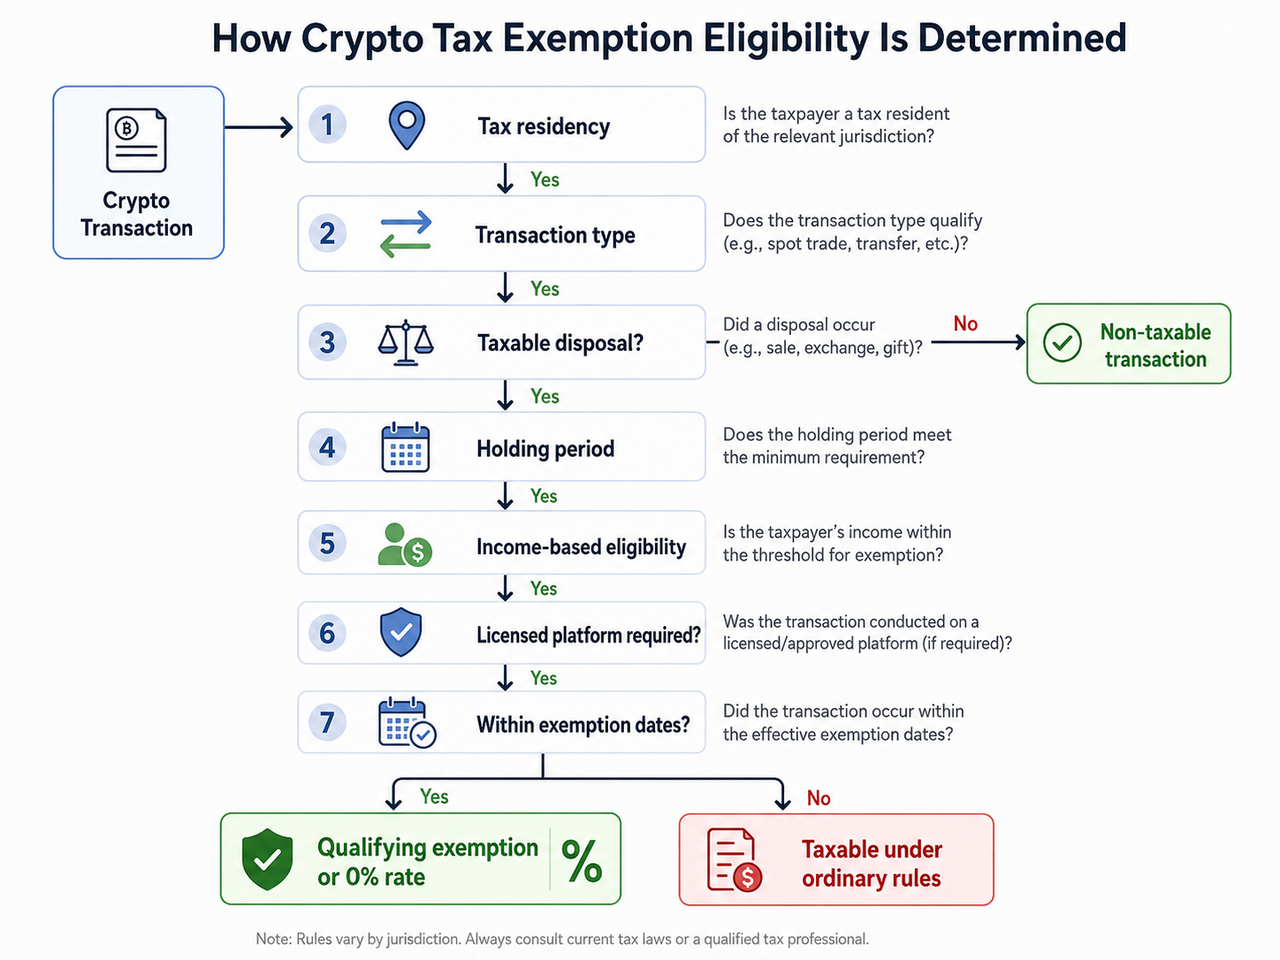
關鍵在於明確哪些活動符合豁免條件、具體資格要求及豁免有效期。對於投資者、交易員、礦工、質押參與者及數位資產接收者而言,在假設某筆交易可享有稅收優惠前,需詳細查核居住地規範、應稅事件、資產持有期間、收入門檻、持牌平台要求、申報義務,以及臨時或永久豁免的適用範圍。
核心重點
- 加密貨幣稅收豁免可能來自特定交易規則、0% 資本利得稅率、稅收優惠帳戶、慈善捐贈或特定司法轄區的豁免政策。
- 在美國,僅以法幣購買並持有加密貨幣通常不構成應稅事件,但出售、兌換或消費加密貨幣則可能產生資本利得或損失。
- 美國數位資產持有超過一年,有機會適用長期資本利得稅。2026 納稅年度,0% 聯邦稅率適用於大多數單身申報人應稅收入不超過 $49,450 的部分。
- 泰國自 2025 年 1 月 1 日至 2029 年 12 月 31 日,針對合格加密貨幣及數位代幣的資本利得,提供臨時個人所得稅豁免,前提為交易必須經指定持牌數位資產平台完成。
- 獲得稅收豁免並不代表免除加密貨幣申報或帳務記錄義務。
加密貨幣稅收豁免機制:資格優先於稅率
加密貨幣稅收豁免僅在符合法律規範下方可實現免稅或減稅。這些規範可能涵蓋資產所有人身分、持有期間、納稅人居住地、交易方式或資產流轉情形。
因此,豁免政策與本身不產生應稅收入的交易有本質差異。依據美國現行規定,使用美元或其他法幣購買數位資產並持有,並不會自動構成應稅事件。若僅於自身錢包或帳戶間移轉加密貨幣,一般亦無須課稅,但若以加密貨幣支付轉帳手續費則可能構成應稅交易。
至於出售加密貨幣換取法幣、以加密貨幣兌換其他數位資產,或用加密貨幣購買商品或服務時,則可能產生稅務影響。因此,加密貨幣資本利得稅基本架構聚焦於處分價值、成本基礎、持有期間及最終盈虧,而非假設每次虛擬貨幣流轉皆須納稅。
資本利得與長期資本利得資格
在美國,投資持有的加密貨幣通常被視為財產而非外匯。資本資產出售或處分時,資本利得以收到的公允市價減去調整後成本基礎計算。
持有期間長短直接影響稅務結果。數位資產持有一年或以下,處分時通常產生短期資本利得或損失;持有超過一年,則可能產生長期資本利得或損失。
此一區別讓部分納稅人有機會享有 0% 聯邦長期資本利得稅率,但此稅率以收入水準為依據,並非專為加密貨幣設計。2026 納稅年度,0% 資本利得稅級的應稅收入上限為單身申報人 $49,450、夫妻合併申報 $98,900、戶主 $66,200。常見的 $48,350 單身申報門檻適用於 2025 年。
因此,僅持有比特幣 12 個月並不會自動免除資本利得稅,實際適用稅率仍取決於總應稅收入與報稅身分。
公允市價與數位資產稅務處理
公允市價貫穿加密貨幣購買、取得與處分的稅務申報全流程。美國國稅局一般要求加密貨幣交易產生應稅收入或資本利得/損失時,須以美元計價。
舉例而言,投資人以 $20,000 購入 BTC,最終以 $28,000 賣出。不考慮手續費等調整,潛在資本利得為 $8,000。該利得適用短期、長期、0% 稅率或其他稅務處理,視持有期間及納稅人具體情形而定。
故交易紀錄應完整保存買入價格、買入日期、處分日期、轉讓數量、交易資訊、成本基礎及公允市價。BTC/USDT 行情圖有助於還原市場情境,但實際交易紀錄才是稅務申報的主要依據。
若交易涉及多個加密貨幣交易所,尤須留意。不同存貨選擇及加密貨幣稅務會計方法會影響處分分配的幣數及成本基礎,須依納稅人所在地稅法規範辦理。
持牌加密貨幣交易所稅收豁免:泰國案例
泰國案例顯示,零加密貨幣稅收資格取決於交易管道,而非僅限於交易資產本身。
泰國第 399 號部長條例於 2025 年 9 月 5 日刊登於皇家公報,規定針對2025 年 1 月 1 日至 2029 年 12 月 31 日期間合格的加密貨幣或數位代幣轉讓資本利得,提供個人所得稅豁免。
持牌平台要求極其關鍵。合格轉讓必須經由持牌數位資產交易所、經紀商或交易商,並受泰國數位資產法律監管。僅因同一加密貨幣可於離岸或無牌平台交易,並不自動享有豁免資格。
| 要求 | 泰國 2025–2029 年規則 |
|---|---|
| 覆蓋資產 | 加密貨幣或數位代幣 |
| 稅收優惠 | 合格資本利得個人所得稅豁免 |
| 開始時間 | 2025 年 1 月 1 日 |
| 結束時間 | 2029 年 12 月 31 日 |
| 交易要求 | 合格持牌交易所、經紀商或交易商 |
| 是否自動適用於所有加密活動? | 否 |
本規則體現三項獨立資格測試:交易類型、持牌平台、時間範圍。挖礦、質押獎勵、服務報酬、離岸活動或其他加密收入,僅因泰國對合格交易給予稅收優惠,並不自動享有豁免。
泰國更廣泛的數位資產監管架構顯示,許可監管是稅收政策的核心,政府得以透過稅收激勵導引加密交易流向合規經營者。
加密貨幣贈與與慈善組織稅務處理
加密貨幣贈與是「免稅」最常被誤解的領域之一。在美國,將增值的加密貨幣作為真實贈與轉讓時,通常贈與人無須於贈與時確認資本利得,受贈人也不會僅因收到贈與即確認一般收入,但成本基礎規則會影響日後出售時的盈虧。
2026 年,聯邦年度贈與稅免稅額為每位受贈人 $19,000。超過此金額未必立即導致贈與人納稅,而需申報 709 表,並與終身遺產及贈與稅豁免額度連動。
慈善捐贈可享不同稅收優惠。向合格慈善組織捐贈加密貨幣,符合相關規範時可申報慈善扣除。大額非現金捐贈須提供文件證明,國稅局規定申報加密貨幣慈善扣除超過 $5,000 時,通常需檢附合格評估報告。
稅收遞延帳戶中的加密資產
稅收優惠帳戶屬於帳戶層級稅務處理,而非一律的加密貨幣稅收豁免。
傳統 IRA 帳戶內,投資收益及利得通常不課稅,稅收遞延至分配時。Roth IRA 帳戶收益同樣於帳戶內免稅,符合資格的 Roth 分配可實現免稅。
這不代表任何持有加密貨幣的經紀帳戶自動享有稅收遞延。帳戶本身必須符合法規,帳戶託管、禁止交易、出資及分配規則亦會影響最終結果。
哪些加密貨幣交易不享有稅收豁免?
美國並無因資產屬數位貨幣即一律免稅的普遍豁免。國稅局將數位資產視為財產,聯邦稅收原則同樣適用於加密貨幣交易。
因提供服務收受加密貨幣,通常於收到時依公允市價計入一般收入。對獨立承包人而言,該金額亦可能構成自僱收入,須繳納自僱稅。以加密貨幣支付薪資,亦可能需預扣聯邦所得稅及就業稅。
挖礦與質押獎勵同樣可於收到或納稅人取得支配權時,依個案確認應稅收入。後續出售相關資產時,亦須依既定成本基礎計算資本利得或損失。
資本損失可抵減資本利得。依美國現行資本損失規定,若損失超過利得,個人可將最高 $3,000 淨資本損失抵減其他收入,超額部分可結轉至未來年度。
盜竊、詐騙、意外損失、毫無價值的加密資產等損失之稅務處理更為嚴格且需視個案判斷,不適用通用加密貨幣稅收扣除或豁免。
加密貨幣稅務申報不可忽視
0% 稅率或豁免並不代表自動免除交易申報義務。
於美國聯邦報表中,納稅人通常以 8949 表申報作為資本資產持有的數位資產處分,資本利得及可抵減資本損失彙總於 D 表。質押、挖礦等其他所得,則可能需填報不同稅表。
1099-DA 表自 2025 年 1 月 1 日起適用於經紀商交易。經紀商申報採分階段實施:2025 年起須申報總收入,2026 年起部分交易須申報成本基礎。即使未收到 1099-DA 表,納稅人仍須申報數位資產相關收入、利得與損失。
隨國際交易申報範圍擴大,加密資產申報框架亦反映全球正朝向交易與資訊申報標準化發展,而非匿名稅務處理。
加密貨幣稅收豁免的風險與限制
最大風險在於誤認「免稅加密貨幣」適用範圍遠超法律實際規定。居住地會影響適用稅法,持牌平台要求可能排除其他本質相同交易,臨時豁免亦可能隨期限屆滿而失效。
稅收地位亦會因活動類型而異。單純買進並持有資產可能無須課稅,但若因提供服務取得同一資產則可能構成應稅收入,最終出售時仍須計算資本利得或損失。
各國豁免架構差異顯著。有些國家不徵收個人資本利得稅,有些國家則僅對特定資產、納稅人、持有期間或合規交易給予豁免。無加密貨幣資本利得稅國家與有條件豁免國家差異重大,全球加密貨幣中心則可能將稅收激勵與許可、銀行管道、申報及其他監管要求結合。
結論
加密貨幣稅收豁免以明確法律條件為依據,並非數位資產本身的普遍規則。資格可能取決於稅收居民身分、收入、持有期間、交易類型、慈善用途、帳戶結構、平台許可或豁免生效期間等。
投資者與交易員最佳實踐,是明確區分非應稅交易、0% 稅率、稅收遞延、扣除與真正法定豁免,而非混為一談。泰國持牌平台豁免展現稅收激勵政策的細緻度,美國法規則說明,即便適用 0% 長期資本利得稅率,仍須計算成本基礎並履行加密貨幣稅務申報責任。
常見問答
購買加密貨幣是否免稅?
以法幣購買加密貨幣並持有,依美國聯邦規定通常不構成應稅事件。後續出售、兌換、消費或處分加密貨幣時,則可能產生稅務影響。
持有加密貨幣超過一年是否可完全免除資本利得稅?
有可能,但僅持有超過一年僅代表有資格適用長期資本利得稅。2026 年,單身申報人應稅收入不超過 $49,450 時可適用 0% 長期資本利得稅率,不同申報身分門檻不同。
贈與加密貨幣是否須納稅?
真實加密貨幣贈與通常不會因資產轉讓讓贈與人確認資本利得,受贈人亦不會因收到贈與即確認收入。但贈與稅申報規定仍適用,2026 年每位受贈人年度免稅額為 $19,000。
捐贈加密貨幣是否可抵稅?
向合格慈善組織捐贈符合規範的加密貨幣,可申報慈善扣除,並受限額及文件要求約束。申報加密貨幣慈善捐贈扣除超過 $5,000 時,通常需檢附合格評估報告。
泰國是否對加密貨幣資本利得實施零稅率?
泰國目前針對 2025 年 1 月 1 日至 2029 年 12 月 31 日期間,合格加密貨幣及數位代幣資本利得給予個人所得稅豁免。交易必須符合規定之持牌交易所、經紀商或交易商要求,並非所有加密活動或平台一律豁免。
未收到 1099-DA 表是否仍須申報加密貨幣?
須申報。美國納稅人即使未收到 1099-DA 表或其他資訊申報表,亦必須申報數位資產相關收入、利得與損失。
免責聲明: 本文內容僅供教育參考,並不構成稅務、法律、會計或投資建議。加密貨幣稅務處理受司法轄區與個人情形影響,相關法規、門檻、豁免及申報要求可能隨時變動。進行涉稅投資決策前,請諮詢專業稅務顧問或相關稅務機關。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄


相關文章
Morpho 代幣經濟學深入解析:MORPHO 的應用、分配方式與價值邏輯
Morpho vs Aave:深入解析 DeFi 借貸協議的機制與結構差異
Jito 與 Marinade:Solana 流動性質押協議全面比較
JTO 代幣經濟學深入解析:分配結構、用途及長期價值
Raydium 有哪些核心功能?交易與流動性產品解析