在權益證明區塊鏈中,質押是維護網路共識與安全的重要方式。使用者將原生代幣委託給驗證者後,可以參與維護網路安全,並依據網路規則獲得相應的質押獎勵。但傳統質押也存在一個實際問題:被委託的資產通常需要遵循網路規定的解除質押流程。在此期間,使用者可能無法像使用一般流動資產一樣自由調配資金。
對 DeFi 使用者而言,這種流動性限制意味著,資金在獲得網路質押收益的同時,可能會失去參與其他鏈上活動的機會。例如,使用者無法直接將處於傳統質押狀態的資產用於去中心化交易、借貸抵押或提供流動性。隨著鏈上金融應用持續發展,如何在參與網路質押的同時保留資產的可組合性,逐漸成為流動性質押協議需要解決的問題。
Haedal 正是圍繞這項需求打造的 Sui 生態系協議。它透過質押基礎設施將使用者資產委託給驗證者,並向使用者發行代表質押權益的流動性質押代幣。使用者可以持有這些代幣,也可以依據具體協議的支援情況,將其部署到 Sui 生態系中的其他 DeFi 應用。
不過,流動性質押並不是讓底層資產同時出現在多個地方,也不代表質押資產不存在退出限制。流動性質押代幣代表的是對底層質押資產及其獎勵的權益,實際兌換能力仍會受到協議機制、驗證者狀態、贖回流程和二級市場流動性的影響。
要理解 Haedal,需要從 Sui 的權益證明機制、流動性質押代幣的價值形成,以及協議如何圍繞這些資產建立 DeFi 產品架構這三個層面來看。
什麼是 Haedal Protocol?
Haedal 是原生建構於 Sui 網路上的流動性質押協議。其核心業務是為使用者提供質押基礎設施,讓使用者不必自行執行驗證者節點,也可以透過協議參與 Sui 網路的質押活動。
在傳統質押過程中,使用者需要選擇驗證者,並將資產委託給相應節點。驗證者參與網路共識,並依照 Sui 網路的規則獲得獎勵。Haedal 將這個過程封裝成更便於一般使用者操作的協議服務,並透過發行流動性質押代幣,讓使用者可以繼續在 DeFi 環境中使用相應的資產權益。
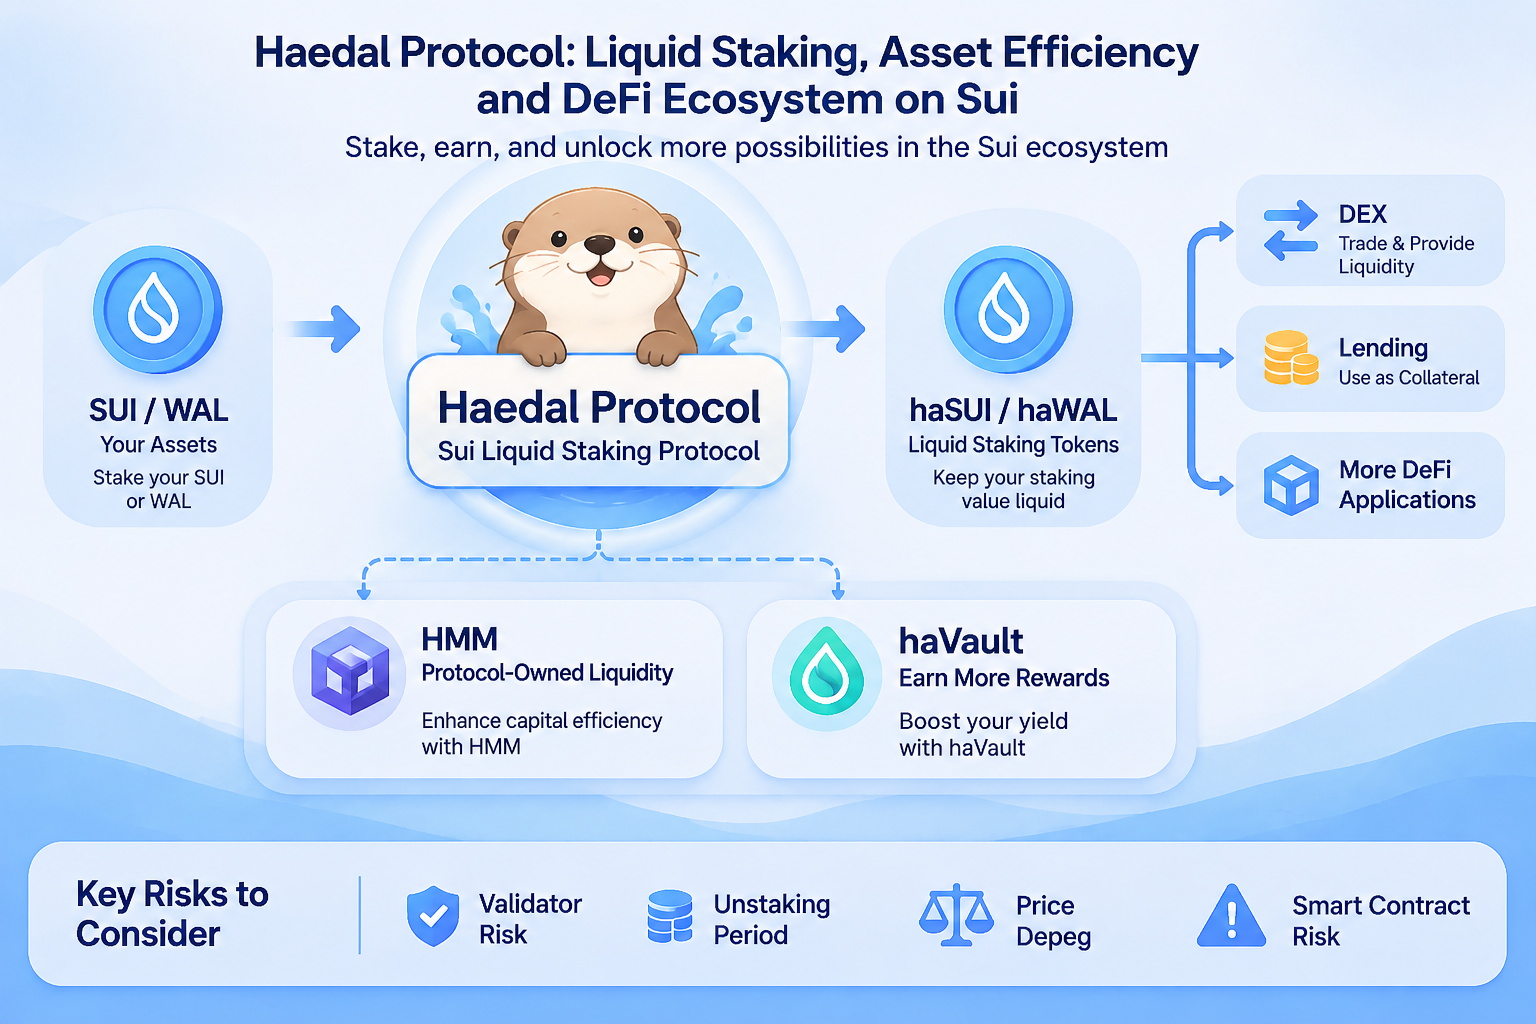
從產品定位來看,Haedal 不只是一個簡單的質押入口。它也圍繞流動性質押資產建立配套產品,例如 Haedal Market Maker(HMM)和 haeVault 等,嘗試將質押獎勵、流動性管理和收益策略連結起來。其目標是讓質押資產不僅能夠參與網路共識,也能在 Sui 的鏈上金融環境中發揮更廣泛的作用。
需要區分的是,Haedal 是協議層基礎設施,而 haSUI、haWAL 則是使用者透過相關質押流程取得的流動性質押資產。HAEDAL 是協議代幣,承擔治理和生態系激勵等職能。三者在功能和風險來源上並不相同。
流動性質押如何運作?
流動性質押的核心概念,是將底層質押權益轉化為可以繼續流通和使用的代幣形式。使用者將原生資產存入協議後,協議會依據相應規則將資產委託給驗證者,並向使用者發行代表質押權益的流動性質押代幣。
以 SUI 為例,使用者透過 Haedal 質押 SUI 後,可以取得 haSUI。haSUI 代表使用者在 Haedal 質押池中的權益,同時也可以在支援該代幣的 Sui DeFi 應用中使用。
這個過程可以分為三個階段。
首先,使用者將 SUI 交由 Haedal 的質押基礎設施處理。協議會依照使用者選擇的模式,將資產分配給相應的驗證者。Haedal 文件介紹了自動分配和手動選擇兩種模式:自動模式由協議演算法根據驗證者表現進行分配;手動模式則允許使用者自行選擇驗證者。
其次,協議會根據當時的 haSUI/SUI 兌換比例發行 haSUI。使用者持有的 haSUI 不只是一般的代幣餘額,也代表其在質押池中的權益。隨著驗證者獲得網路質押獎勵,質押池所對應的資產價值也會發生變化。
最後,使用者可以將 haSUI 用於支援該資產的 DeFi 場景,例如交易、提供流動性或作為借貸抵押品。如此一來,使用者不必在參與質押獎勵和使用鏈上資產之間做出完全排他的選擇。
需要注意的是,流動性質押並沒有消除底層質押的退出規則。 使用者最終贖回 SUI 時,仍然需要遵循 Haedal 的解除質押機制,可能涉及等待期或即時退出費用。
haSUI:質押權益如何轉化為流動性?
haSUI 是 Haedal 的核心流動性質押代幣之一。使用者透過 Haedal 質押 SUI 後取得 haSUI,代表使用者在協議質押池中相應的 SUI 權益。
與某些按照數量直接對應底層資產的憑證不同,haSUI 採用價值累積模式。隨著質押池獲得網路獎勵,haSUI 相對於 SUI 的原生兌換比例會依照協議規則進行調整。也就是說,獎勵主要體現在每單位 haSUI 所代表的 SUI 權益增加,而不是單純持續向使用者帳戶發放更多 haSUI。
這項機制有助於使用者理解 haSUI 的價值變化:使用者持有的 haSUI 數量可能不變,但按照協議兌換比例計算的 SUI 權益,會隨著質押獎勵累積而變化。
不過,協議兌換比例與二級市場價格並不是同一個概念。haSUI 在 DEX 或其他市場上的交易價格,還會受到供需關係、市場深度、使用者贖回預期和整體市場環境的影響。如果二級市場流動性不足,市場成交價格可能會偏離協議層面的原生兌換比例。
因此,分析 haSUI 時需要同時觀察兩個面向:一是協議內部的 SUI 兌換比例及獎勵累積情況;二是外部市場的交易價格和流動性。不能僅憑其中一項指標判斷資產是否始終能夠以預期價格退出。
從 haSUI 到 haWAL:流動性質押的資產擴展
隨著 Sui 生態系發展,Haedal 的流動性質押架構也擴展至其他資產。haWAL 是圍繞 Walrus 網路原生代幣 WAL 建立的流動性質押資產。
使用者可以透過 Haedal 質押 WAL,並取得 haWAL。與 haSUI 類似,haWAL 代表相應的質押權益,並透過兌換比例反映質押獎勵的累積。使用者可以依據協議的支援情況,將 haWAL 用於 Sui DeFi 生態系中的交易、提供流動性和借貸等場景。
haWAL 的加入說明,Haedal 的產品定位並不局限於單一資產的質押服務,而是嘗試建立可擴展的流動性質押基礎設施。對 Sui 生態系而言,這種模式能夠將不同底層網路的質押權益轉化為更容易進入 DeFi 應用的資產形式。
但不同底層資產具有不同的網路規則。SUI 與 WAL 的質押週期、驗證者機制、解除質押等待時間和流動性條件並不完全相同。因此,不能將 haSUI 的退出規則直接套用到 haWAL,也不能僅因為兩者都屬於流動性質押代幣,就認為它們具有相同的風險特徵。
Haedal 的產品架構:從質押到流動性管理
Haedal 的協議架構可以從基礎質押層、流動性質押資產層和配套金融產品層來理解。
基礎質押層負責處理使用者資產的委託和驗證者分配。協議需要關注驗證者表現、質押資產分布和網路規則,以維持質押服務的穩定性。
流動性質押資產層透過 haSUI、haWAL 等代幣,將底層質押權益轉化為可在鏈上使用的資產。這些代幣構成 Haedal 與其他 DeFi 協議之間的連結點,也是協議擴展生態系應用的重要基礎。
配套金融產品層則嘗試進一步提高流動性質押資產的資金效率。Haedal Market Maker(HMM)是其中一個重要組成部分。根據 Haedal 文件,HMM 使用協議自有流動性進行做市活動,目標是提高資本效率,並將部分收益用於 haSUI 相關獎勵、veHAEDAL 激勵和協議收入。
這種架構體現了 Haedal 的一項設計方向:不只透過質押獎勵為使用者提供收益,也嘗試透過流動性管理和配套產品增加協議內部的價值來源。
但產品矩陣越複雜,風險也可能越多元。除了底層質押風險外,協議還需要面對做市策略、資產價格波動、流動性管理、智慧合約和不同模組之間的風險傳導。使用者不能將多種收益來源簡單相加,視為不存在額外風險的穩定回報。
流動性質押資產如何進入 DeFi?
流動性質押代幣的核心意義,在於讓質押權益能夠繼續參與鏈上金融活動。以 haSUI 為例,當其他協議支援該資產時,使用者可能會將其用於去中心化交易、提供流動性、作為借貸抵押品或採用其他收益策略。
在去中心化交易中,haSUI 可以與其他資產形成交易對,為使用者提供不同於直接持有 SUI 的交易選擇。在借貸場景中,如果借貸協議接受 haSUI 作為抵押品,使用者便可以在保留質押權益的同時取得額外流動性。
這種可組合性有助於提高資金使用效率,但也會形成新的風險鏈條。例如,使用者將 haSUI 存入借貸協議後,除了需要承擔底層質押和兌換比例風險,還需要關注借貸協議的抵押率、清算機制和智慧合約安全性。
如果 haSUI 的二級市場價格出現較大折價,抵押部位可能面臨額外壓力。即使協議層面的 SUI 兌換比例相對穩定,也不代表市場能夠隨時提供足夠流動性。
因此,流動性質押資產的 DeFi 應用並不是單純增加收益管道,而是在提高資金效率的同時,引入更多協議之間的依賴關係。
Haedal 協議的主要風險邊界
驗證者與網路風險
Haedal 需要依賴底層網路和驗證者執行質押業務。驗證者表現、網路規則變化以及質押相關的處罰機制,都可能影響質押資產的實際收益和安全性。
解除質押與流動性風險
使用者贖回底層資產時,可能需要經歷等待期。即時退出功能也可能受到可用流動性和費用條件的限制。如果使用者急需資金,協議贖回速度和二級市場交易深度都可能成為限制因素。
脫鉤與價格偏離風險
流動性質押代幣的協議兌換比例不等於二級市場價格。市場恐慌、流動性不足或贖回需求集中,都可能導致交易價格偏離原生資產的兌換價值。
智慧合約與模組風險
流動性質押協議需要依賴智慧合約處理資產、發行代幣和管理相關流程。配套做市、借貸和收益策略也可能引入額外的合約風險。單一模組出現問題時,風險可能透過資產和協議之間的組合關係傳導。
收益來源與策略風險
質押獎勵、做市收益和其他策略收入具有不同來源,不能混為一談。使用者需要理解收益由哪些活動產生、是否存在市場風險,以及相關收益是否具有持續性。
Gate 與 HAEDAL:現貨市場提供的交易入口
Haedal 的協議使用場景主要發生在 Sui 鏈上,而 HAEDAL 代幣則可以透過中心化交易平台進行交易。兩者屬於不同層面的參與方式:使用 Haedal 協議涉及鏈上質押和 DeFi 操作;交易 HAEDAL 則屬於協議代幣的市場交易。
Gate 於 2025 年 4 月發布 HAEDAL 現貨上線公告,並提供 HAEDAL/USDT 交易市場。對於希望透過中心化交易平台觀察或交易 HAEDAL 的使用者而言,Gate 現貨提供了一個市場入口。
需要明確的是,購買或持有 HAEDAL 並不等於已經參與 Haedal 的 SUI 或 WAL 質押,也不代表會自動取得 haSUI、haWAL 或協議收益。使用協議、流動性質押和代幣交易是不同的行為,應分別理解其功能與風險。
使用者在交易前,應透過 Gate 即時交易頁面核對交易對、充提網路和相關服務狀態,並以目前頁面顯示的資訊為準。
常見問題
Haedal Protocol 是什麼?
Haedal 是建構於 Sui 生態系的流動性質押協議。使用者可以透過協議將 SUI 等資產委託給驗證者,並取得 haSUI 等流動性質押代幣。
haSUI 和 SUI 有什麼區別?
SUI 是 Sui 網路的原生代幣;haSUI 是使用者透過 Haedal 質押 SUI 後取得的流動性質押代幣,代表使用者在協議質押池中的權益,並可在支援該代幣的 DeFi 場景中使用。
haSUI 的數量會隨著質押獎勵增加嗎?
Haedal 文件指出,haSUI 採用價值累積模式。質押獎勵主要反映在 haSUI 相對於 SUI 的兌換比例變化,而不是單純增加使用者持有的 haSUI 數量。
haWAL 是什麼?
haWAL 是使用者透過 Haedal 質押 WAL 後取得的流動性質押代幣,代表相應的 WAL 質押權益。其質押和贖回規則與 haSUI 並不完全相同。
流動性質押是否代表可以隨時無損贖回?
不是。協議可能提供一般解除質押和即時退出等不同方式,但會受到等待期、費用和可用流動性等條件影響。
持有 HAEDAL 是否等於參與 Haedal 質押?
不等於。HAEDAL 是協議代幣,haSUI 和 haWAL 是流動性質押資產。持有協議代幣不會自動形成 SUI 或 WAL 的質押部位。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄
Solana 為 10 天後登場的 Breakpoint 2026 做好準備
Agility Robotics 完成 25 億美元合併,以 AGLT 代號於 Nasdaq 首度亮相
馬來西亞警方搗毀假加密貨幣交易所詐騙集團,11 月 4 日逮捕 13 人
中國國務院副總理丁薛祥於 11 月 5 日出席在上海舉行的進口博覽會開幕式
Wyle Electronics(3036-TW)2026 年每股盈餘預估上調至新台幣 28.17 元,目標價格為新台幣 292.5 元


相關文章
Sui:使用者如何利用其速度、安全性和可擴充性?
Morpho 代幣經濟學深入解析:MORPHO 的應用、分配方式與價值邏輯
SUN 代幣的運作機制為何?治理與激勵模型深入解析
Morpho vs Aave:深入解析 DeFi 借貸協議的機制與結構差異
USD.AI 效益來源解析:AI 基礎設施貸款如何創造收益