機構採用區塊鏈一直是加密貨幣行業的重要發展方向。早期市場更多關注個人用戶、DeFi 協議和鏈上應用的增長,而隨着代幣化基金、證券和其他金融產品逐漸進入區塊鏈環境,金融機構開始關注網絡能否承擔更復雜的業務任務。對這些機構而言,區塊鏈不僅要能夠處理數字資產轉移,還需要滿足穩定運行、參與者管理、成本控制和業務連續性等要求。
Avalanche 爲 NYSE 關聯代幣化證券平臺提供核心賬本技術,是這一趨勢中的一個案例。它體現了機構可能不再只是把某個金融產品發行到現有公鏈上,而是進一步利用區塊鏈架構構建符合自身運營要求的專用基礎設施。對於 Avalanche 生態來說,這有助於展示其技術在機構市場中的適用性,也爲專用網絡、開發工具和金融應用創造了新的探索空間。
但從加密貨幣投資和生態研究的角度,仍然需要區分三個層次:Avalanche 技術是否被機構採用、Avalanche 網絡生態是否因此獲得更多實際活動,以及 AVAX 代幣是否能夠從這些活動中獲得可持續的經濟價值。三者之間存在聯繫,卻並非自動等同。只有把技術採用、網絡活動和代幣經濟模型分開分析,才能更準確地理解這一事件對 Avalanche 長期發展的意義。
核心要點
-
機構採用體現技術適用性: NYSE 關聯平臺選擇 Avalanche 提供清算賬本技術,說明其專用基礎設施能夠進入大型金融市場的技術評估與應用場景
-
專用網絡是重要發展方向: Avalanche 的架構允許機構圍繞業務需求構建專用區塊鏈,在性能、成本和參與者權限方面進行更細緻的配置
-
網絡採用不等於 AVAX 需求同步增長: 機構使用 Avalanche 技術,並不能直接證明其業務必須使用 AVAX 作爲結算資產或支付工具
-
代幣價值捕獲需要具體機制: AVAX 的長期價值仍需要結合網絡費用、驗證者經濟、質押需求、生態活動和代幣供需結構分析
-
機構業務可能帶來生態外溢: 金融機構的基礎設施部署有機會吸引開發者、資產發行方和服務商,但能否轉化爲持續生態增長仍需觀察
-
Gate 提供不同層次的傳統資產接入: Gate 的股票代幣、股票交易和 TradFi 產品可用於理解加密市場與傳統資產的連接方式,但並不意味着這些產品運行在 NYSE 關聯平臺的 Avalanche 清算系統之上
機構爲什麼開始關注 Avalanche 這樣的區塊鏈網絡?
機構金融與普通鏈上應用對區塊鏈的需求存在差異。普通用戶可能更關注交易費用、錢包體驗和應用豐富程度,而金融機構需要考慮的是整個業務系統能否持續運行。證券交易、清算和結算涉及資金與資產交付,任何系統中斷、數據不一致或權限管理失誤,都可能影響交易參與者的權益。因此,機構在選擇底層網絡時,通常需要從技術性能、運營控制和合規適配等多個方面進行評估。
Avalanche 的一個特點,是允許機構圍繞特定業務需求部署專用區塊鏈基礎設施。與所有應用都依賴同一套公共網絡環境的模式相比,專用網絡可以讓運營者根據自身要求配置參與者、驗證機制、網絡資源和運行規則。這種方式有助於機構將區塊鏈基礎設施與現有金融系統連接,而不必完全改變原有業務流程。
這種架構對於證券市場尤其重要。金融機構可能需要限制哪些主體可以參與網絡,明確不同節點的權限,並對交易處理能力和運營成本進行規劃。專用網絡可以提供更靈活的配置空間,使技術系統更容易圍繞具體業務場景進行設計。不過,專用網絡並不意味着自動符合所有監管要求,機構仍然需要建立身份審覈、風險控制、數據治理和應急管理機制。
NYSE 關聯平臺的案例體現了這種需求。公開信息顯示,Avalanche 將爲相關清算機構提供核心賬本技術,平臺設計強調機構級性能、可靠性、可預測成本以及參與者控制。其價值不僅在於增加一個區塊鏈應用案例,更在於說明區塊鏈可以進入傳統金融市場的後臺基礎設施,而不只是作爲面向終端用戶的資產交易網絡。
專用區塊鏈與公共網絡:兩種模式如何協同?
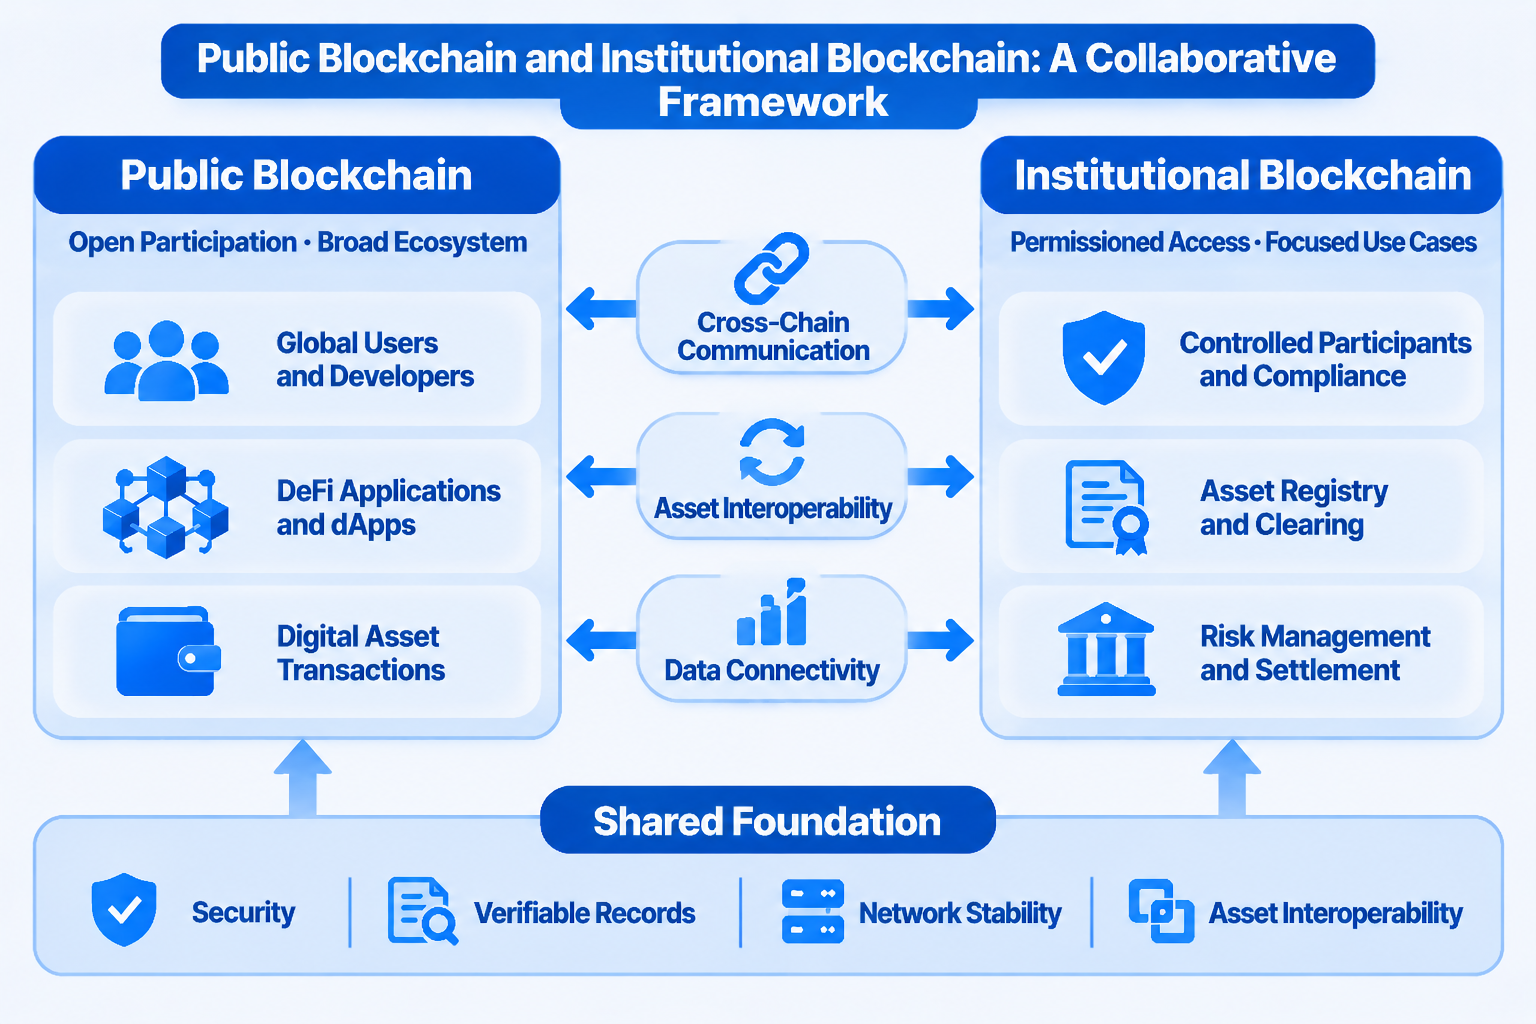
公共區塊鏈的核心優勢之一,是開放參與和生態共享。開發者可以在統一的網絡環境中部署應用,用戶能夠通過錢包訪問不同協議,資產也可以在符合標準的情況下進行組合和轉移。這種開放性有助於形成網絡效應,使應用、流動性和開發者圍繞同一生態持續積累。
但開放網絡並不一定適合所有機構業務。部分金融場景需要對參與者進行身份管理,對交易流程設置特定權限,並根據業務要求控制網絡資源。如果機構直接使用完全開放的公共網絡,可能需要額外建立權限層、合規層和運營系統,才能滿足其業務要求。對於需要承擔清算責任的機構而言,這些額外設計可能增加系統複雜度。
專用區塊鏈提供了另一種選擇。機構可以在符合業務需求的網絡中管理驗證者和參與者,設置交易規則,並根據實際運營情況調整資源配置。專用網絡並不必然意味着與公共生態隔離。通過適當的跨鏈工具、資產標準和數據接口,專用網絡仍然可以與更廣泛的區塊鏈生態建立連接。
從加密生態的角度看,公共網絡與專用網絡並不是簡單的競爭關係。公共網絡適合承載開放式應用和廣泛的用戶活動,專用網絡則可能更適合具有明確權限和運營要求的機構場景。兩者如果能夠通過安全可靠的接口連接,可能形成更豐富的資產和應用結構。對 Avalanche 而言,機構級專用基礎設施的應用有助於拓展其技術使用場景,但最終能否形成生態外溢,還取決於機構項目是否持續運行,以及相關資產和應用是否能夠與更廣泛的市場連接。
Avalanche 的機構採用如何影響 AVAX 代幣價值?
這是加密貨幣市場最容易出現理解偏差的部分。機構選擇 Avalanche 技術,首先證明的是其基礎設施能夠滿足特定業務需求,並不意味着 AVAX 代幣一定會獲得與機構業務規模相匹配的新增需求。網絡技術被採用與原生代幣獲得價值捕獲,是兩個需要分別驗證的問題。
分析 AVAX 的價值,需要先理解網絡活動可能通過哪些機制與代幣發生聯繫。對於採用原生代幣支付網絡費用、參與驗證或質押的區塊鏈系統而言,網絡活動可能影響代幣使用需求。驗證者需要按照網絡規則參與共識,質押機制可能影響代幣流通結構,而網絡費用則可能構成代幣經濟體系的一部分。但這些機制是否適用於某一項機構業務,需要以具體網絡架構和正式技術披露爲準。
在 NYSE 關聯平臺的公開公告中,確認的是 Avalanche 爲清算機構提供核心賬本技術,並未明確說明 AVAX 將作爲證券交易的結算資產、平臺手續費支付工具或投資者抵押品。因此,不能簡單將平臺未來可能處理的證券交易規模,直接換算爲 AVAX 的潛在需求。即使平臺使用 Avalanche 技術,也仍然需要進一步瞭解其網絡部署方式、費用結構和驗證者安排,才能判斷實際價值傳導路徑。
對於投資者而言,可以把 AVAX 的價值捕獲拆分爲幾個觀察維度:第一,網絡是否產生持續且可驗證的實際使用;第二,這些活動是否需要使用 AVAX;第三,相關費用或質押機制能否形成可持續的代幣需求;第四,新增需求是否足以抵消代幣發行、流通和其他供給因素的影響。只有這些條件逐步得到驗證,機構採用纔可能轉化爲對代幣經濟具有實質意義的長期貢獻。
從機構項目到生態增長:真正值得觀察的傳導路徑
機構項目對區塊鏈生態的影響,不應只通過單一合作公告來判斷。一個項目從技術測試走向正式運營,通常需要經過系統部署、監管審批、參與者接入、資產發行和交易活動形成等多個階段。即使機構選擇了某個底層網絡,如果項目最終沒有形成穩定業務量,也未必能夠爲網絡帶來持續的開發和使用需求。
第一條潛在路徑是技術驗證。大型金融機構採用某種區塊鏈基礎設施,可以爲其他機構提供技術參考,降低後來者評估網絡時的信息成本。如果項目在穩定性、成本和運營控制方面表現良好,可能吸引更多資產發行方、金融服務商和開發團隊關注相關技術。這種影響首先體現爲網絡的機構可信度和潛在業務機會,而不是立即轉化爲代幣價格上漲。
第二條路徑是開發者和服務生態擴張。機構項目通常需要錢包、託管、身份驗證、數據服務、合規工具、跨鏈接口和風險管理系統等配套設施。如果專用網絡部署增加,這些需求可能爲開發者和基礎設施服務商帶來新的業務空間。長期來看,生態是否能夠形成可複用的技術組件,比單一項目是否上線更能反映網絡的持續競爭力。
第三條路徑是資產與流動性的連接。如果機構發行的代幣化資產能夠在合規條件下與其他鏈上應用連接,就可能爲鏈上借貸、資產管理和交易服務創造新的組合空間。但證券資產具有特殊的法律權利和轉讓限制,並非所有代幣化資產都能夠自由進入 DeFi。資產互操作性必須建立在發行條款、投資者資格、託管安排和監管要求允許的基礎上。
因此,判斷 Avalanche 的機構採用是否具有長期意義,需要觀察項目是否進入正式運營、是否形成穩定交易和結算活動、是否吸引更多機構參與,以及相關技術是否能夠被其他業務場景複用。公告數量和短期市場情緒只能反映市場預期,不能替代對實際網絡使用情況的分析。
AVAX 價值評估需要關注哪些風險?
首先是技術採用與代幣價值之間的脫節風險。機構可能使用某個區塊鏈的技術架構,卻不一定以該網絡原生代幣作爲所有業務的支付或結算工具。如果專用網絡採用獨立的費用安排或特定的驗證機制,機構業務增長對原生代幣需求的影響就可能有限。因此,研究 AVAX 時必須關注具體的代幣使用機制,而不是僅根據合作方的品牌和交易規模推斷代幣需求。
其次是機構項目落地風險。金融基礎設施項目通常需要較長的開發和測試周期,還可能受到監管審批、系統集成和參與者準備程度的影響。平臺規劃支持全天候交易,不代表上線後立即具備成熟的市場深度和穩定的業務量。若項目延期、縮小範圍或調整技術方案,市場此前形成的預期也可能發生變化。
第三是競爭風險。機構在選擇區塊鏈基礎設施時擁有多種技術方案,包括現有公共區塊鏈、專用區塊鏈、傳統數據庫系統以及混合架構。其他網絡也在積極爭取代幣化資產、機構支付和清算結算業務。Avalanche 的競爭力需要通過實際運行表現、成本效率、生態服務能力和持續合作來驗證,而不能只憑單次項目採用來判斷。
最後是市場價格與基本面之間的偏離。加密資產價格可能受到市場情緒、流動性、宏觀環境和資金輪動影響。機構合作消息可能在短期內改變市場預期,但價格上漲並不等於網絡收入、交易活動或 AVAX 使用需求同步增長。投資者應將短期價格表現與長期基本面指標分開觀察,避免把事件驅動行情直接視爲長期價值變化的證明。
Gate 與傳統資產代幣化:從 AVAX 現貨到股票代幣的不同入口
從加密貨幣市場的角度看,傳統金融資產上鍊並不只有一種實現路徑。機構可以利用專用區塊鏈改造後臺清算和結算系統,資產發行方可以通過鏈上代幣表示證券或基金權益,交易平臺則可以爲用戶提供原生加密資產現貨交易、股票代幣、股票交易和相關衍生品服務。這些模式面向不同參與者,解決的問題也不相同。
對於關注 Avalanche 生態的用戶而言,Gate 上的 AVAX 現貨交易是更直接的參與入口。用戶可以通過 AVAX/USDT 進行交易,使用 USDT 作爲報價和交易媒介,獲得 AVAX 原生代幣的持倉敞口。與股票代幣不同,AVAX 是 Avalanche Primary Network 的原生功能型代幣,在網絡中用於支付交易費用,並參與網絡安全相關機制。通過現貨交易持有 AVAX,關注的是原生加密資產本身的價格變化和網絡生態發展,而不是某家上市公司的股權或傳統證券權益。
現貨交易也需要與衍生品交易區分。通過 AVAX/USDT 現貨市場買入 AVAX,用戶獲得的是賬戶中的 AVAX 資產餘額;而通過 AVAX 永續合約等衍生品交易,用戶獲得的是合約價格敞口,並不等同於直接持有相應數量的 AVAX。兩種方式在資產持有、保證金要求、槓桿使用和風險結構方面存在差異。用戶應根據自身對資產持有和交易風險的理解選擇相應產品。
除原生加密資產外,Gate 的股票代幣業務也提供了面向加密市場用戶的另一種應用案例。用戶可以通過 Gate 接觸 xStocks 和 Ondo Stocks 等代幣化股票產品,使用加密資產交易環境參與相關市場。此類產品通過代幣形式提供與特定股票或 ETF 相關的價格敞口,其權利結構和發行安排需要根據具體產品規則判斷,不能一概視爲傳統證券的直接持有。
與此同時,Gate 也提供股票交易和 TradFi 服務。股票交易、股票代幣、差價合約和永續合約在資產屬性、交易機制、持有權利和風險結構方面存在區別。用戶在選擇產品時,應先理解自己獲得的是實際股票交易權益、代幣化價格敞口、原生加密資產,還是衍生品合約,而不能只依據標的名稱判斷產品性質。
從行業角度看,Avalanche 的機構基礎設施探索與 Gate 的多資產交易服務,體現了傳統金融與加密市場融合的不同層次:一端關注金融市場後臺系統如何使用區塊鏈,另一端關注用戶如何通過加密平臺接觸原生加密資產和傳統金融資產。AVAX 現貨交易連接的是 Avalanche 原生代幣與加密資產市場,股票代幣和股票交易則提供傳統資產相關的不同交易入口。它們可以共同反映加密市場基礎設施與傳統金融融合的趨勢,但不能據此推斷 Gate 的相關產品運行在 NYSE 關聯平臺的 Avalanche 清算基礎設施上,也不能認爲 AVAX、Gate 股票代幣與 NYSE 代幣化證券具有相同的資產屬性和法律結構。
FAQ
NYSE 關聯平臺採用 Avalanche 對 AVAX 有什麼直接影響?
目前公開信息確認的是 Avalanche 提供核心賬本技術,並未明確 AVAX 是證券結算資產或平臺手續費支付工具。因此,不能僅憑技術採用就認定 AVAX 會獲得確定的新增需求。
Avalanche 專用區塊鏈與公共區塊鏈有什麼區別?
公共區塊鏈通常強調開放參與和共享生態;專用區塊鏈則允許機構根據業務需要配置參與者、驗證機制和網絡規則。兩者可以通過跨鏈和數據接口協作,但在權限管理和運營方式上存在差異。
機構採用 Avalanche 是否意味着更多 RWA 會進入其生態?
機構項目可能提高網絡的技術可信度,並吸引資產發行方和開發者關注,但後續資產發行、實際交易量和生態應用仍取決於項目落地、監管安排及市場需求。
AVAX 的價值捕獲應該關注哪些指標?
應關注網絡活動、交易費用、代幣使用場景、驗證者與質押機制、代幣供給變化以及生態應用的實際需求。還要區分哪些活動明確需要 AVAX,哪些只是使用 Avalanche 技術。
Gate 的股票代幣與 Avalanche 上的機構證券基礎設施相同嗎?
不相同。Gate 股票代幣屬於面向用戶的代幣化股票交易產品;NYSE 關聯平臺使用 Avalanche 作爲清算基礎設施的核心賬本技術。兩者在業務職責、產品結構和法律安排上均有區別。
如何判斷 Avalanche 的機構採用是否形成長期價值?
可以持續觀察項目是否獲得監管批准、是否正式上線、是否形成真實結算活動、是否吸引其他機構參與,以及這些活動是否帶來可驗證的網絡使用和 AVAX 代幣需求。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄


相關文章
Solana需要 L2 和應用程式鏈?
Sui:使用者如何利用其速度、安全性和可擴充性?
Morpho 代幣經濟學深入解析:MORPHO 的應用、分配方式與價值邏輯
Morpho vs Aave:深入解析 DeFi 借貸協議的機制與結構差異
0x Protocol 的核心組成有哪些?Relayer、Mesh 及 API 架構詳解