#英伟达股价新高 #OneGate见证计划 NVIDIA lại lập đỉnh lịch sử: Vốn hóa 5,76 nghìn tỷ USD, đằng sau đó AI thực sự đang thịnh vượng hay chỉ là bong bóng
Khi năng lực tính toán trở thành dầu mỏ của thời đại mới, ai nắm giữ nhà máy lọc dầu, người đó nắm quyền định giá.
Ba tháng trước, Phố Wall vẫn đồng loạt “dội gáo nước lạnh” vào NVIDIA. Mùa hè năm 2026, những tiếng nói rằng “bong bóng AI sắp vỡ” lan rộng khắp nơi. Giá cổ phiếu NVIDIA liên tục giảm từ mức cao lịch sử hồi tháng 5, vốn hóa có lúc bốc hơi khoảng 1 nghìn tỷ USD, trong khi những hoài nghi mà “gã bán khống vĩ đại” Michael Burry đưa ra hồi đầu năm tiếp tục âm ỉ, còn tranh luận về việc liệu chi tiêu vốn cho AI có thể hoàn vốn hay không ngày càng gay gắt.
Rồi sao nữa?
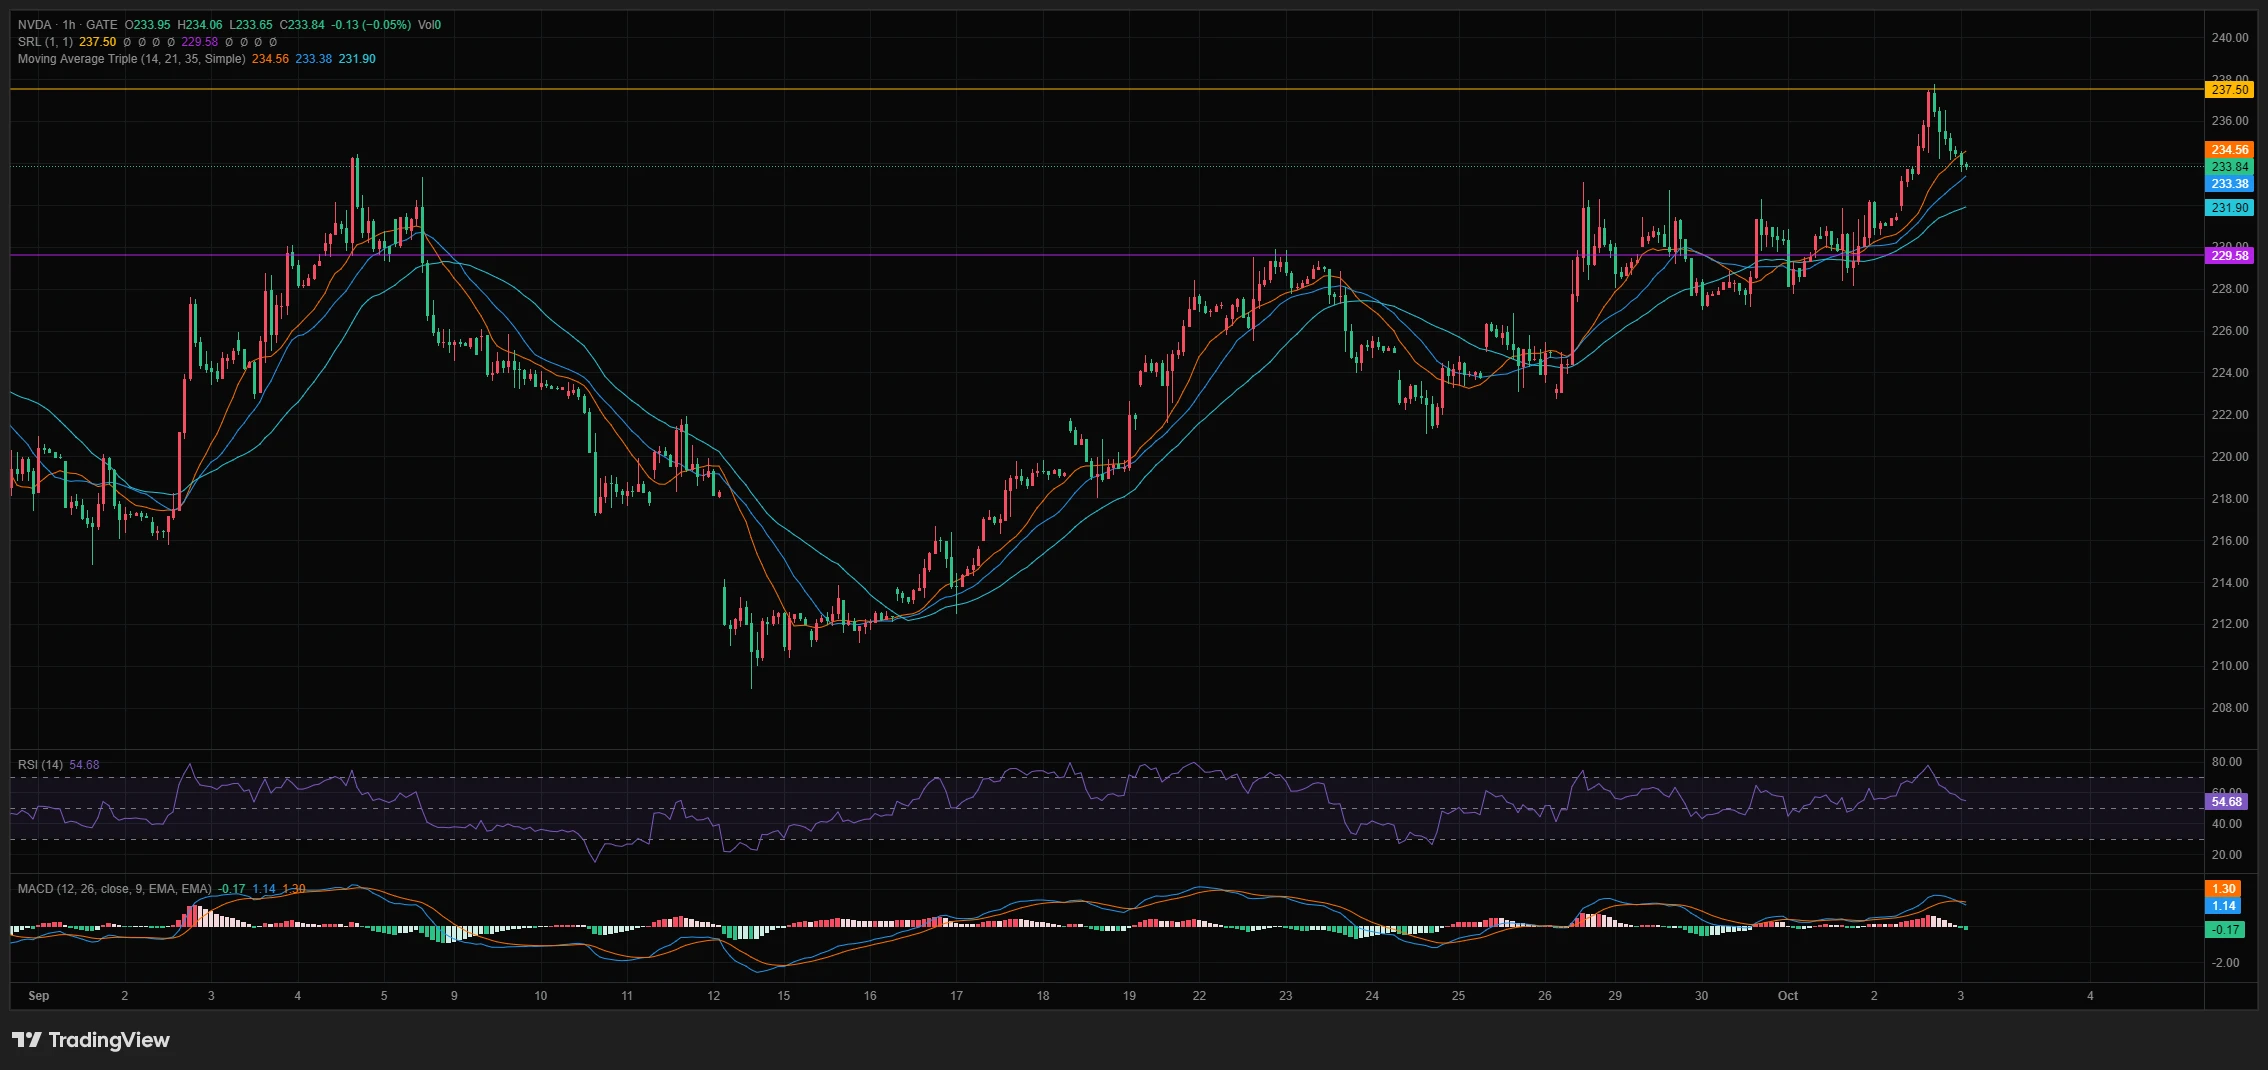
Ngày 5 tháng 10, theo giờ miền Đông nước Mỹ, vào thứ Hai, giá đóng cửa của NVIDIA dừng ở mức 238,90 USD, tăng 2,12% trong ngày, đồng thời vượt qua mức đỉnh hồi tháng 5 trong phiên và lập đỉnh lịch sử mới khi đóng cửa. Tổng vốn hóa đạt 5,76 nghìn tỷ USD, vững vàng ở vị trí số một trong số các công ty niêm yết toàn cầu. Chỉ còn cách mốc 6 nghìn tỷ USD — ngưỡng mà chưa công ty nào trong lịch sử loài người từng chạm tới — khoảng 230 tỷ USD.
Từ bốc hơi 1 nghìn tỷ USD đến trở lại đỉnh cao, NVIDIA chỉ mất chưa đầy một quý. Đây không phải lần đầu tiên. Trong ba năm qua, gần như cứ mỗi nửa năm NVIDIA lại trải qua một vòng phán xét về “bong bóng”, rồi dùng một báo cáo tài chính để đáp trả những nghi ngờ.
Nhưng lần này, tâm điểm tranh luận đã thay đổi. Mọi người không còn hỏi “AI có thật hay không”, mà đang hỏi: Khi một công ty kiếm được trong một quý nhiều hơn GDP cả năm của nhiều quốc gia, thì trần tăng trưởng của công ty đó thực sự nằm ở đâu?
01 Từ bốc hơi 1 nghìn tỷ USD đến trở lại đỉnh cao, ba tháng qua đã xảy ra chuyện gì
Để hiểu ý nghĩa của lần lập đỉnh mới này, trước hết phải nhìn lại vài tháng vừa qua kịch tính đến mức nào. Ngày 14 tháng 5 năm nay, giá cổ phiếu NVIDIA vừa lập đỉnh lịch sử khi đóng cửa ở mức 235,74 USD, tâm lý thị trường vẫn đang ở điểm sôi. Nhưng bước sang tháng 7, chiều gió đột ngột đổi hướng.
Có một số ngòi nổ:
Thứ nhất, “gã bán khống vĩ đại” Michael Burry đã công khai hoài nghi từ tháng 2: nghĩa vụ mua sắm của NVIDIA tăng vọt từ 16,1 tỷ USD một năm trước lên 95,2 tỷ USD — điều này có nghĩa là NVIDIA đã đặt một lượng lớn đơn hàng không thể hủy khi nhu cầu vẫn chưa rõ ràng. Đến mùa hè, lập luận này liên tục được thị trường viện dẫn và đào sâu.
Thứ hai, báo cáo tài chính của các khách hàng lớn như Amazon và Meta cho thấy dòng tiền tự do либо lao dốc либо đình trệ, khiến thị trường bắt đầu lo ngại: những gã khổng lồ công nghệ này chi hàng trăm tỷ USD để mua GPU, rốt cuộc có thể kiếm lại được tiền hay không?
Thứ ba, tốc độ kiếm tiền từ các ứng dụng AI luôn chậm hơn chi tiêu vốn cho phần cứng, những hoài nghi về “tài trợ vòng tròn” ngày càng lớn — đặc biệt sau khi NVIDIA công bố thành lập nền tảng tài trợ năng lực tính toán quy mô hơn 500 tỷ USD vào tháng 8, cùng với Apollo, BlackRock, Blackstone, Goldman Sachs, KKR và các tổ chức khác.
Cộng thêm những biến động bên ngoài như căng thẳng địa chính trị ở Trung Đông, dưới nhiều áp lực, giá cổ phiếu NVIDIA có lúc giảm xuống dưới 190 USD vào cuối tháng 7, rút lui khoảng 20% so với đỉnh tháng 5, khiến vốn hóa bốc hơi khoảng 1 nghìn tỷ USD. Khi đó, “thuyết bong bóng AI” là nhận định đúng đắn nhất về mặt chính trị ở Phố Wall. Bước ngoặt xuất hiện vào ngày 26 tháng 8. Sau khi thị trường đóng cửa hôm đó, NVIDIA công bố báo cáo tài chính quý II năm tài chính 2027 — các số liệu trực tiếp gây chấn động, giá cổ phiếu sau giờ giao dịch có lúc tăng khoảng 5%. Sau đó là những gì chúng ta đang chứng kiến: giá cổ phiếu liên tục phục hồi, vượt mạnh qua đỉnh tháng 5 vào ngày 5 tháng 10 với khối lượng lớn, đóng cửa ở mức cao lịch sử 238,90 USD, đưa vốn hóa lên 5,76 nghìn tỷ USD. Cùng ngày, chỉ số Nasdaq cũng đồng thời lập đỉnh lịch sử mới. Từ “bong bóng sắp vỡ” đến đỉnh lịch sử mới, kịch bản đảo chiều nhanh hơn nhiều so với tưởng tượng của nhiều người. Mỗi dãy giá đỡ phát sáng đều là một nhà máy AI đang xử lý Token.
02 Kiếm 59,69 tỷ USD trong một quý, bộ số liệu này thực sự gây choáng đến mức nào
Trước hết hãy nhìn vào một nhóm con số để cảm nhận thế nào là “cỗ máy in tiền AI”. Các số liệu cốt lõi của NVIDIA trong quý II năm tài chính 2027 (kết thúc ngày 26 tháng 7 năm 2026): tổng doanh thu 96,22 tỷ USD, tăng 106% so với cùng kỳ năm trước và 18% so với quý trước. Lợi nhuận ròng 59,69 tỷ USD, tăng 126% so với cùng kỳ năm trước. Biên lợi nhuận gộp 75% — điều này có ý nghĩa gì? Biên lợi nhuận gộp của Apple vào khoảng 45%, còn TSMC khoảng 55%. Một công ty bán chip đạt biên lợi nhuận gộp 75% cho thấy sản phẩm hoàn toàn không lo thiếu người mua, quyền định giá nằm trọn trong tay họ.
Nhưng điều thực sự đáng sợ là cơ cấu hoạt động trung tâm dữ liệu. Doanh thu trung tâm dữ liệu đạt 89 tỷ USD, tăng 117% so với cùng kỳ năm trước và 18% so với quý trước, chiếm hơn 90% tổng doanh thu. Doanh thu trong một quý còn lớn hơn doanh thu cả năm của nhiều công ty công nghệ.
Tách nhỏ ra: các nhà cung cấp dịch vụ đám mây siêu quy mô (tức những khách hàng lớn như Google, Microsoft và Amazon) đóng góp 48,7 tỷ USD, tăng 102% so với cùng kỳ năm trước. Khách hàng AI trên nền tảng đám mây, công nghiệp và doanh nghiệp đóng góp 40,3 tỷ USD, tăng 138% so với cùng kỳ năm trước. Hãy chú ý con số thứ hai — tốc độ tăng trưởng của khách hàng doanh nghiệp và AI trên nền tảng đám mây còn nhanh hơn khách hàng siêu quy mô.
Điều này có nghĩa gì? Có nghĩa là nhu cầu năng lực tính toán AI đang lan từ “một số ít gã khổng lồ công nghệ chi tiền xây dựng nền tảng” sang nhiều ngành và nhiều doanh nghiệp hơn. Nhu cầu không thu hẹp mà đang mở rộng. Động lực cốt lõi của đợt tăng trưởng này là việc chip kiến trúc Blackwell Ultra được sản xuất với quy mô lớn. Đồng thời, nền tảng thế hệ tiếp theo Vera Rubin đã bước vào giai đoạn sản xuất hàng loạt toàn diện và sẽ được triển khai tại các đối tác như CoreWeave, Google Cloud, Microsoft Azure, Oracle OCI và Nebius.
Nói đơn giản: sản phẩm cũ vẫn đang bán, sản phẩm mới đã nối tiếp.
Đáng kinh ngạc hơn là dự báo: công ty dự kiến doanh thu quý tài chính thứ ba sẽ đạt 108 tỷ USD (±2%) — lần đầu tiên doanh thu một quý vượt mốc 100 tỷ USD. Huang Renxun phát biểu trong cuộc họp công bố kết quả kinh doanh rằng AI đã đạt đến “điểm uốn”, “năng lực tính toán đang được chuyển hóa thành doanh thu”. Còn tại Hội nghị TMT của Goldman Sachs hồi tháng 9, ông nói thẳng hơn: “Mục tiêu tăng trưởng doanh thu 70% mà chúng tôi đưa ra là giới hạn nguồn cung, không phải giới hạn nhu cầu.” Dịch ra là: không phải thị trường không muốn thêm chip, mà là chúng tôi không sản xuất kịp. Đây mới là logic nền tảng giúp giá cổ phiếu tiếp tục tăng — cung không đáp ứng đủ cầu.
03 Bong bóng hay kỷ nguyên vàng? Phố Wall tranh cãi nảy lửa
Mỗi khi NVIDIA lập đỉnh mới, tranh luận lại quay trở lại. Nhưng lần này, lập luận của phe tăng và phe giảm giá đều gay gắt hơn bất kỳ thời điểm nào trước đây.
Trước tiên hãy xem phe lạc quan nói gì.
Ngày 5 tháng 10, Hou Wey Fook, Giám đốc đầu tư của Tập đoàn DBS, công khai cho biết: hệ số P/E dự phóng 12 tháng của NVIDIA hiện chỉ là 17 lần, trong khi thị trường dự kiến tốc độ tăng trưởng lợi nhuận năm tới vẫn đạt 70%. Ông lấy bong bóng Internet làm phép so sánh: trước khi bong bóng vỡ, P/E của Cisco từng lên tới khoảng 100 lần. “Nếu định nghĩa công ty tiêu biểu trong lĩnh vực AI là NVIDIA, mà P/E hiện tại của công ty chỉ ở mức hơn mười lần, thì làm sao có thể nói đây là bong bóng?”
Morgan Stanley duy trì xếp hạng “tăng tỷ trọng” đối với NVIDIA trong báo cáo mới nhất ngày 5 tháng 10, đặt giá mục tiêu ở mức 300 USD và một lần nữa đưa công ty vào danh sách cổ phiếu được ưu tiên hàng đầu trong ngành bán dẫn. Morgan Stanley còn ước tính: mức dự báo tăng trưởng 70% là con số trong điều kiện bị giới hạn nguồn cung, còn tốc độ tăng trưởng nhu cầu thực tế gần gấp đôi.
Cách Huang Renxun nói còn trực diện hơn: ngày 10 tháng 9 tại Hội nghị TMT của Goldman Sachs, ông đáp trả thẳng những hoài nghi về “tài trợ vòng tròn”: “Tôi đã xem báo cáo tài chính, chúng tôi đầu tư 1 đồng và nhận về lợi nhuận 100 đồng. Đây có được xem là tài trợ vòng tròn không? Nếu có, vậy chúng tôi sẽ làm nhiều hơn.” Ông đồng thời nhấn mạnh rằng trước khi đầu tư, ông sẽ xác nhận bên nhận đầu tư có hợp đồng thực tế trong tay; tổng giá trị các hợp đồng có độ chắc chắn cao mà ông từng thấy đã đạt 100 tỷ USD. Đến năm 2030, quy mô thị trường hạ tầng AI sẽ đạt 3 nghìn tỷ đến 4 nghìn tỷ USD.
Nhìn sang những lo ngại của phe bi quan, cũng không phải hoàn toàn vô lý.
Nghi vấn thứ nhất: nghĩa vụ mua sắm tăng vọt. Michael Burry chỉ ra rằng nghĩa vụ mua sắm của NVIDIA tăng từ 16,1 tỷ USD một năm trước lên 95,2 tỷ USD. Logic của ông là: lượng đơn hàng không thể hủy lớn như vậy cho thấy NVIDIA đang đánh cược vào một nhu cầu chưa được kiểm chứng. Đáng chú ý, báo cáo tài chính quý mới nhất cho thấy cam kết cung ứng dài hạn của NVIDIA đã tiếp tục phình to lên khoảng 279 tỷ USD — trong khi một quý trước mới chỉ là 119 tỷ USD, chủ yếu liên quan đến việc mua bộ nhớ.
Nghi vấn thứ hai: dòng tiền của các khách hàng lớn. Những công ty như Amazon và Meta, vốn mua GPU mạnh tay nhất, đều đang chịu áp lực về dòng tiền tự do. Nếu bản thân họ còn không kiếm lại được số tiền mua chip, chuỗi nhu cầu này có thể duy trì trong bao lâu?
Nghi vấn thứ ba: khả năng kiếm tiền từ các ứng dụng AI. Phần cứng đã được đầu tư hàng nghìn tỷ USD, nhưng có bao nhiêu công ty thực sự kiếm được tiền từ ứng dụng AI? Phần lớn các công ty khởi nghiệp AI vẫn đang trong giai đoạn đốt tiền.
Bề ngoài, cuộc tranh luận này đang bàn xem NVIDIA đắt hay rẻ, nhưng thực tế có thể tách thành hai câu hỏi sâu sắc hơn:
Thứ nhất, việc xây dựng hạ tầng AI thực sự là chu kỳ kéo dài mười năm hay bong bóng ba năm? Nhận định của Huang Renxun là đây “một trong những đợt xây dựng hạ tầng lớn nhất trong lịch sử loài người”, kéo dài hàng chục năm. Goldman Sachs cũng coi đợt này là “siêu chu kỳ đầu tư” chứ không phải bong bóng. Nhưng lịch sử cho thấy trong mỗi cuộc cách mạng công nghệ, cuối cùng luôn có người nhầm lẫn xu hướng dài hạn với kết quả kinh doanh ngắn hạn rồi phải trả giá.
Thứ hai, khi một công ty chiếm tỷ trọng lớn đến vậy trong cổ phiếu công nghệ toàn cầu, ai sẽ gánh chịu rủi ro tập trung? Vốn hóa của riêng NVIDIA còn lớn hơn vốn hóa toàn bộ thị trường chứng khoán của nhiều quốc gia. Tỷ trọng của NVIDIA trong chỉ số Nasdaq ngày càng cao.
Điều này có nghĩa là nếu NVIDIA gặp vấn đề, toàn bộ thị trường sẽ rung lắc theo. Hiện vẫn còn quá sớm để đưa ra kết luận. Nhưng có một điều chắc chắn: đây không phải câu chuyện có thể đơn giản tóm gọn bằng “bong bóng” hay “kỷ nguyên vàng”.
04 Vì sao đây không chỉ là câu chuyện giá cổ phiếu của một công ty
Nhiều người nhìn NVIDIA chỉ như một cổ phiếu, một tài sản đầu tư. Nhưng nếu mở rộng góc nhìn, sẽ nhận ra ý nghĩa của NVIDIA vượt xa điều đó. Gần đây Huang Renxun liên tục nói về một khái niệm: nhà máy AI. Ông định nghĩa lại trung tâm dữ liệu hiện đại như một nhà máy, GPU là máy móc sản xuất, còn sản phẩm của nhà máy là Token — những đơn vị tính toán nhỏ nhất dùng để tạo mã, tạo nội dung và vận hành các ứng dụng AI. “Mỗi Token đều là lợi nhuận”, ông nói. Điều này có nghĩa gì? Có nghĩa là AI đã chuyển từ một khái niệm trong phòng thí nghiệm thành một ngành công nghiệp đang kiếm tiền. Giống như điện đi vào các nhà máy 100 năm trước và dầu mỏ vận hành toàn bộ hệ thống công nghiệp 50 năm trước, năng lực tính toán đang trở thành nguồn năng lượng nền tảng của thời đại mới. Còn NVIDIA chính là người bán “thiết bị lọc dầu” đó. Bản thân Huang Renxun so sánh vị thế của NVIDIA trong chuỗi cung ứng AI với TSMC. Sự tương đồng này rất chính xác: TSMC không sản xuất điện thoại hay máy tính, nhưng mọi con chip đều phải đi qua nhà máy của họ; NVIDIA không phát triển mô hình lớn hay ứng dụng, nhưng gần như mọi công ty AI đều phải xây dựng hoạt động kinh doanh trên nền tảng của họ. Trong một chuỗi ngành, bên kiếm được nhiều tiền nhất thường không phải thương hiệu cuối cùng mà là mắt xích nắm giữ nút thắt cốt lõi. Đây là lý do NVIDIA có thể đạt biên lợi nhuận gộp 75% — công ty đã nắm giữ yết hầu của toàn bộ ngành AI. Với người bình thường, ý nghĩa của chuyện này nằm ở chỗ: AI không còn là một khái niệm lơ lửng trên không trung nữa. Nó đang trở thành cơ sở hạ tầng giống như nước, điện và dầu mỏ, thâm nhập vào mọi ngành nghề. Bạn có thể không mua cổ phiếu NVIDIA, nhưng mọi công cụ AI bạn sử dụng, mọi quy trình tự động hóa bạn tiếp xúc trong công việc, mọi nội dung do AI tạo ra mà bạn nhìn thấy, đều được hỗ trợ bởi chi phí năng lực tính toán phía sau. Và đằng sau chi phí năng lực tính toán là NVIDIA. Đây là lý do giá cổ phiếu của công ty không chỉ là chuyện của Phố Wall — nó là phong vũ biểu cho mức độ sôi động của toàn bộ ngành AI.
05 Tiếp theo, điều thực sự cần quan tâm là gì
Hiện giờ, hô hào rằng “bong bóng AI đã vỡ” hay “NVIDIA sẽ tăng mãi” đều còn quá sớm. Những mốc quan trọng tiếp theo mới là các biến số thực sự quyết định hướng đi:
Thứ nhất, dự báo trong báo cáo tài chính tiếp theo. Cuối tháng 11, NVIDIA sẽ công bố báo cáo tài chính quý III năm tài chính 2027. Thị trường không chỉ theo dõi công ty kiếm được bao nhiêu trong quý này, mà còn xem liệu dự báo có được thực hiện hay không — công ty đã báo trước doanh thu quý III đạt 108 tỷ USD; nếu ban lãnh đạo tiếp tục nâng kỳ vọng, điều đó cho thấy nhu cầu thực sự mạnh mẽ; nếu bắt đầu thận trọng, cần phải cảnh giác.
Thứ hai, tốc độ chi tiêu vốn của các khách hàng lớn. NVIDIA dự kiến chi tiêu vốn của năm nhà cung cấp dịch vụ đám mây hàng đầu sẽ tăng từ khoảng 800 tỷ USD năm nay lên 1,3 nghìn tỷ USD vào năm tới. Kế hoạch chi tiêu vốn của những khách hàng như Google, Microsoft, Amazon và Meta có thay đổi hay không sẽ trực tiếp quyết định khả năng nhìn thấy đơn hàng của NVIDIA.
Thứ ba, quá trình tăng sản lượng hàng loạt của Vera Rubin. Nền tảng thế hệ tiếp theo vừa bước vào giai đoạn sản xuất hàng loạt toàn diện; khả năng tăng sản lượng có suôn sẻ hay không, tỷ lệ đạt chuẩn thế nào và tốc độ triển khai của khách hàng ra sao sẽ quyết định đường cong tăng trưởng năm 2027. Thứ tư, ngưỡng 6 nghìn tỷ USD. Hiện chỉ còn cách mốc 6 nghìn tỷ khoảng 230 tỷ USD. Việc có thể vượt qua hay không và vượt qua khi nào sẽ trở thành một ngưỡng tâm lý mang tính biểu tượng. Trong lịch sử, chưa công ty nào từng đạt đến vị trí này.
Thứ năm, biến số từ thị trường Trung Quốc. Kiểm soát xuất khẩu luôn là thanh kiếm treo trên đầu NVIDIA. Báo cáo tài chính quý mới nhất cho thấy tỷ trọng xuất hàng sản phẩm trung tâm dữ liệu sang Trung Quốc đã giảm xuống dưới 1%, ảnh hưởng nhìn qua có vẻ hạn chế, nhưng bất kỳ thay đổi chính sách nào cũng có thể gây biến động ngắn hạn.
Trong số các biến số này, chỉ cần bất kỳ yếu tố nào xuất hiện điểm ngoặt cũng có thể làm thay đổi đồng thuận hiện tại của thị trường.
Mỗi lần NVIDIA lập đỉnh mới đều đi kèm một vòng tranh luận về việc “lần này khác biệt”. Có người nói công ty là gã khổng lồ dầu mỏ của thời đại mới, có người nói đây là Cisco tiếp theo — vị vua trong thời kỳ bong bóng Internet. Sau khi bong bóng vỡ, giá cổ phiếu Cisco giảm gần 90%, rồi phải mất trọn 26 năm, đến năm 2026, mới trở lại mức đỉnh năm 2000. Lịch sử sẽ không lặp lại một cách đơn giản, nhưng luôn gieo những vần điệu tương tự.
NVIDIA hiện tại rốt cuộc đang đứng ở điểm khởi đầu của siêu chu kỳ kéo dài mười năm, hay đứng trước đêm bong bóng vỡ? Không ai có thể đưa ra câu trả lời chắc chắn. Nhưng ít nhất chúng ta có thể xác định một điều: AI không còn là vấn đề “có nên tin hay không”, mà là một xu hướng ngành đang tái phân bổ của cải ở quy mô hàng nghìn tỷ USD. Còn NVIDIA có thể tiếp tục đứng trên đỉnh kim tự tháp hay không, thời gian sẽ đưa ra câu trả lời.$NVDA