Square
Мої підписки
Популярні
Новини
Профіль

fatimanoor

vip
Вік 0.2Рік
Піковий рівень 0
Аналітик криптовалютного ринку ділиться інсайтами щодо Біткоїна, альткоїнів, DeFi та Web3. Жива технічна аналітика, оновлення ринку, психологія торгівлі та освітній контент. Приєднуйтесь до трансляції та торгуйте розумніше.
23
Мої підписки
353
Підписники
1.4k
Сподобалося
чіткі рівні цін + невизначеність + аналіз у реальному часі, ти неймовірний
Crypto_Buzz_with_Alex
#Share Дохідність моєї позиції
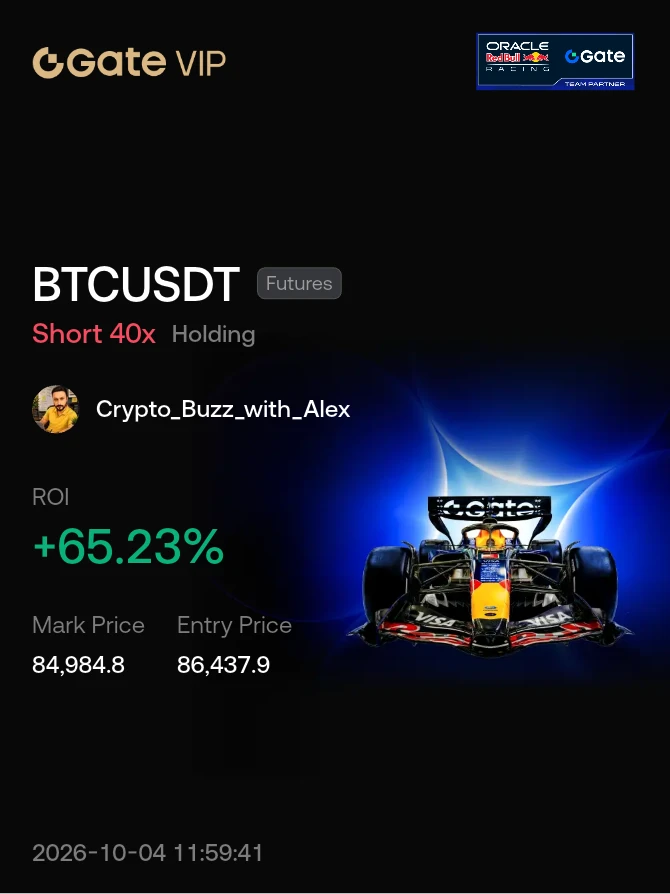
Шорт BTC від 86,460 працює: ось де я перевертаюся і чому 81,139 — це рівень, який мене цікавить
Два дні тому я поділився шортом із зоною входу від 86,450 до 88,890, стопом на 93,000 і шістьма цілями, а сам увійшов на 86,460. Він досі відкритий. Сьогодні вранці BTC був приблизно на 84,940, коли я створював графік. TP1 на 85,585 і TP2 на 84,721 виконані, а мінімум наразі становить близько 83,900. Ціна приблизно на 1.7% на мою користь. Мій нереалізований ROI показує 66.94%, тому що я використовую плече 40x у цій угоді, тоді як сигнал, яким я поділився, був із плечем 10x. При 10x той самий рух становить близько 17%. Я кажу це одразу, тому що плече важливіше за відсоток, і, будь ласка, не копіюйте мої 40x.
Чому я взагалі відкрив шорт: рух у бік 87,000 не виглядав для мене свіжим попитом. До публікації даних щодо зайнятості відкритий інтерес зріс приблизно на 27,000 BTC, а ставка фінансування підскочила приблизно з 3% до 10% річних, причому близько 91% ліквідацій за попередню добу припадало на шорти. Це шорт-сквіз, а сквізи зазвичай згасають. BTC торкнувся 87,250 у момент публікації даних і протягом доби повернувся до рівня близько 84,000. Траєкторія ставок також не змінилася достатньо, щоб виправдати переслідування руху, причому ймовірність підвищення ставки в грудні все ще оцінюється ринком приблизно у 86%.
Тепер щодо графіка: це 5-хвилинний таймфрейм, який я намалював учора. Максимум на 87,383.6 — це рівень, на якому тримається вся структура. Трохи нижче я позначив блок відхилення приблизно від 86,900 до 87,200, над яким знаходиться скупчення стопів. Нижче розташований блок-брейкер у районі від 85,650 до 86,000. Після пробою вниз ціна сформувала зміну характеру біля 83,150, і відтоді BTC стискається у вузькому діапазоні. Важливо те, що знаходиться нижче: стопи під мінімумом 82,468 і під висхідною лінією тренду, а потім зона попиту приблизно від 80,800 до 81,139.
Блакитна лінія на моєму графіку — це очікуваний мною шлях. Ще один останній поштовх угору до 85,300–85,400, який зібрав би стопи над невеликим діапазоном, а потім різкий пролив через 82,468 у цю зону попиту. Я не нарощуватиму шорт там, а рух вище 86,000 змусив би мене перестати довіряти цьому сценарію. Мій TP3 на 82,992 розташований трохи вище мінімуму 82,468, а TP4 на 81,263 — лише приблизно за 124 пункти від зони попиту. Це зроблено навмисно: я планую перевернутися з шорту в лонг саме там, де завершується перша угода.
Управління шортом від цього моменту просте. Після TP2 моє правило — перенести стоп на рівень входу 86,460, щоб угода не могла перетворитися на збиткову, і закрити більшу частину залишку до TP4. TP5 на 78,670 і TP6 на 76,076 залишаються невеликою частиною позиції, і вони мають значення лише в разі провалу лонгу. 5-хвилинне закриття нижче 80,521.7 скасовує ідею лонгу й перетворює залишок позиції на основну угоду.
План лонгу передбачає вхід на 81,139.1, стоп на 80,521.7 і ціль на 86,146.9, що є основою зони пропозиції, де розташований блок-брейкер. Це 0.76% ризику проти 6.17% прибутку, тобто приблизно 8.1 до 1. Однак я не ловлю падаючий ніж. Я хочу побачити, як ціна збере ліквідність у зоні, а потім закриється вище 81,139.1 на 5-хвилинному таймфреймі або сформує зміну характеру всередині діапазону. Це трохи зменшує потенційний прибуток, але значно підвищує ймовірність успіху.
Тепер частина, яку більшість людей пропускає, — це ризик. При 40x кожен рух на 1% проти мене коштує 40% моєї маржі, а моя ліквідація розташована лише приблизно на 2.5% вище входу — орієнтовно на 88,200–88,600 залежно від комісій. Це значно нижче за опублікований мною стоп на 93,000, тож при моєму плечі реальним стопом є ліквідація, і максимум 87,383.6 був приблизно за 1,000 пунктів від неї. Саме тому перенесення стопа на рівень входу має таке велике значення. Якщо ви дотримуєтеся сигналу, використовуйте 10x або менше й розраховуйте розмір позиції на основі відстані до стопа, а не кнопки плеча. Стоп на 93,000 розташований на 7.56% вище 86,460, тож ризик у 1% вашого рахунку означає позицію приблизно на 13.2% рахунку, що при 10x становить лише 1.3% рахунку як маржу. Для лонгу ризик у 1% зі стопом на 0.76% означає позицію приблизно у 1.3 раза більшу за ваш рахунок, що зовсім не є угодою з високим плечем.
Що довело б мою помилку: чисте погодинне закриття вище 87,383.6. Американські спотові ETF залучили приблизно $6.34B у Q3, зокрема $2.65B у вересні, тож під ринком є реальний попит, а ринки ETF закриті до понеділка. Жовтень також історично був сильним місяцем для BTC. Я зважаю на все це, і якщо структура зламається, то краще прийму стоп, ніж сперечатимусь із графіком.
Як ви думаєте, куди BTC спочатку піде цього тижня: ще один поштовх до 85,400 чи одразу до зняття ліквідності на 82,468?
Не є фінансовою порадою. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торгове або інвестиційне рішення. Торгівля з плечем може призвести до більших збитків, ніж ви очікуєте.
#ShareWeekly #OneGateWitnessProgram #HYPETreasuryHoldingsTop$3.2B
repost-content-media
  • 3
чіткі цінові рівні + невизначеність + аналіз у реальному часі, ти неймовірний
Crypto_Buzz_with_Alex
#AnthropicDiscloses$84.5BComputeDealWithSpaceX $ANTHROPIC
Заголовок на $84.5B, ринок деривативів на $2.9M: що насправді сигналізує безстроковий контракт на pre-IPO
Почнімо з невідповідності масштабів. Заявлена угода SpaceX щодо обчислювальних потужностей коштує до $84.5B до 2029 року, а проспект вказує щонайменше $518B витрат на AI-інфраструктуру протягом наступного десятиліття. Безстроковий контракт на pre-IPO, за допомогою якого трейдери висловлюють думку щодо всього цього, має відкритий інтерес у розмірі 1.41K контрактів, приблизно $2.9M за ціною 2,088.90, а 24-годинний оборот становить лише $938K. Фінансування дорівнює 0.0000%. Це крихітний, плаский індикатор настроїв: ніхто не платить премію за довгу чи коротку позицію.
Тепер математика контракту. Попередня цифра ~$45B дорівнювала приблизно $1.25B на місяць до травня 2029 року, тобто протягом 36 місяців. Якщо розподілити $84.5B на той самий період, вийде приблизно $2.35B на місяць, що приблизно на 88% більше. Оскільки більшість угод можна розірвати, повідомивши про це за 90 днів, короткостроковий обсяг зобов’язань, який можна скасувати за такого темпу, становить близько $7B. Це моя приблизна оцінка, а не цифра з поданої звітності, і «до» означає, що фактичне використання може бути нижчим. Порівняйте це з приблизно $161B зобов’язань за орендою обладнання, які в іншому місці подання звітності зазначені як такі, що не підлягають скасуванню. Угода SpaceX схожа на гнучку частину, а жорстка частина більш ніж у двадцять разів більша. Я сприймаю $84.5B радше як опціон на потужності, ніж як жорстке зобов’язання.
Фізичний відголос цих витрат уже помітний у пам’яті. 30 вересня Micron заявила, що більша частина її постачань HBM на 2027 рік законтрактована за значно вищими цінами, а прогноз виручки на наступний квартал становить $61.5B проти очікуваних приблизно $56.6B. Оренда обчислювальних потужностей має сенс лише за наявності GPU та пам’яті, а виробники пам’яті повідомляють, що їхні потужності значною мірою вже заброньовані. SPCX зросла на 2.59% до $149.24 як орендодавець, що є найчистішою оцінкою заголовка через акції.
На безстроковому контракті ціна становить 2,088.90, а 24-годинний діапазон — від 2,069.01 до 2,127.51, коливання близько 2.8%, і зараз ціна лише на 0.9% вища за мінімум. Протягом дня ціна пробила погодинний опір 2,101.58, але повернулася назад — така сама модель різкого стрибка й відкату, як і під час позначки 2,139 30 вересня. Маркова ціна 2,086.90 перебуває майже точно на рівні підтримки 2,086.19.
Мій прогноз нейтральний у діапазоні від 2,069.01 до 2,127.51, і я торгую на пробій. Годинне закриття вище 2,127.51 відкриває цілі 2,139, а потім 2,193, зі стопом нижче 2,086.19. Якщо 2,069.01 не втримається, наступним рівнем стане мінімум 27 вересня поблизу 2,029. За денного обороту лише $938K я відкривав би невеликі позиції, оскільки прослизання в настільки тонкому стакані може перевищити відстань до стопа.
Чи є умова про вихід за 90 днів ознакою впевненості в попиті, чи хеджем на випадок розвороту циклу AI?
Це не фінансова порада. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торгове чи інвестиційне рішення.
@Gate_Square
  • 2
чіткі цінові рівні + невизначеність + аналіз у реальному часі, ти неймовірний
Crypto_Buzz_with_Alex
#ETHEarningsUpTo5%BonusAPR
Бонус за ETH Earn проти стейкінгу, ETF і простого утримання: із чим насправді конкурує 7-денне блокування
За ціни ETH приблизно 2,710 бонус у розмірі 3% річних за сім днів становить близько $1.56, а повні заявлені 5% — близько $2.59. Порівняймо це з торгами в п’ятницю, коли ETH відкрився поблизу 2,705 і досяг 2,746: діапазон у $41, приблизно у шістнадцять разів більший за максимальну тижневу дохідність. Отже, блокування все ще здебільшого є рішенням щодо ціни. Цікавіше питання — чим іще міг би займатися ваш ETH.
Нативний стейкінг приносить приблизно 3%–4% на рік, без захисту від зміни ціни та з чергою на вихід. Спотові ETH ETF у США — ще один варіант, і з 5 січня Grayscale's ETHE розподіляє дохід від стейкінгу між акціонерами. Важливішим за дохідність є потік коштів: ETF залучили приблизно $690M протягом тижня з 21 до 25 вересня, серія з семи торгових сесій із приблизно $850M , яка завершилася 29 вересня відтоком у $2.8M. Потоки коштів є важливішим чинником для ETH, ніж будь-яка ставка доходності, а фіксований термін на один тиждень перебуває на боці низьких зобов’язань і низької винагороди цього спектра.
Тепер про календар на період блокування. Підписка, що починається сьогодні, триватиме приблизно до 10 жовтня. Вона охоплює форк Glamsterdam у тестовій мережі Sepolia 6 жовтня, яка є лише тестовою мережею, без підтвердженої дати для основної мережі, а також відкриття фондового ринку в понеділок після п’ятничного зростання S&P на 0.7%. Вона не охоплює рішення ФРС 28 жовтня або звіт PCE 29 жовтня. Іншими словами, це відносно спокійний тиждень щодо подій, що підходить для короткого блокування, і справжній ризик — це прорив діапазону, а не запланований шок.
Цифри на графіку: ETH приблизно на 45% нижче свого історичного максимуму 4,946. Перший опір — 2,720, зона пропозиції простягається від 2,750 до 2,800, а 2,807 — це рівень, який аналітики хочуть побачити пробитим, приблизно на 4% вище за спотову ціну. Знизу 2,550 є ведмежим тригером, а 2,500 — важливішою підтримкою. Citi підвищив свій 12-місячний цільовий рівень до 3,028.
Одна деталь щодо стимулу. Для 3 ETH, приблизно $8,130, бонус у розмірі 10 USDT за пробну торгівлю ф’ючерсами коштує більше, ніж самі відсотки за тиждень, які становлять приблизно $4.67 при 3% і $7.77 при 5%. Якщо використовувати його за призначенням, ця додаткова винагорода важливіша за APR.
Мій прогноз конструктивний, поки ETH утримує погодинний рівень 2,676.07. Я хотів би купувати в діапазоні 2,690–2,695, а денне закриття нижче 2,635 завершить діапазон, при цьому 2,550 означатиме зміну тренду. Денне закриття вище 2,807 відкриває шлях до 2,900, а потім до 3,000. Я блокував би лише той ETH, якого не планую торкатися цього тижня, оскільки неліквідна позиція — це ціна прориву, яким я не можу торгувати.
Ви б радше заблокували ETH на тиждень, щоб отримати бонус, чи залишили його ліквідним на випадок, якщо ETH проб’є рівень 2,807?
Це не фінансова порада. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торгове чи інвестиційне рішення.
$ETH
repost-content-media
  • 3
чіткі рівні цін + невизначеність + аналіз у реальному часі — ви неймовірні
Crypto_Buzz_with_Alex
#MicronReportQ4Earnings $MU
Опціони закладали рух на 8%–10%, а Micron після закриття торгів змінилася менш ніж на 1%: питання, якого ніхто не поставив, стосувалося капітальних витрат
Перед публікацією звіту дискусія зосереджувалася на двох речах: прогресі HBM4 та прогнозі на 2027 рік. На обидва питання були отримані відповіді, а акції майже не відреагували. Ринок опціонів закладав рух на 8%–10%. Після звіту MU знизилася на 0.78% до 1,056.75 після закриття торгів, а наступної сесії зросла приблизно на 3%. Рух, що становив третину нижньої межі закладеного діапазону, свідчить для мене про те, що відповіді вже були враховані в ціні. На що стрічка відреагувала, так це на третій пункт.
Щодо HBM4, керівництво заявило, що нарощування виробництва відбувається добре, а дохід від HBM за квартал зростав швидше, ніж дохід компанії. Переважна більшість обсягів постачання HBM у бітах на календарний 2027 рік уже законтрактована за значно вищими цінами, а спільно з NVIDIA розробляється спеціальний продукт HBM4E. Не менш важливо й те, чого не було повідомлено: жодної оновленої оцінки розміру ринку HBM і жодної чіткої цілі щодо частки, лише розпливчасте посилання на рівень, близький до ширшої частки компанії на ринку DRAM. Отже, історія продукту виглядає сильною, але інвесторам і досі бракує цифр для її моделювання.
Щодо 2027 року, Micron очікує ще один рекордний рік із послідовним зростанням доходу в кожному кварталі. Понад 75% запланованих поставок у фінансовому 2027 році вже законтрактовано, переговори щодо розподілу поставок на 2028 рік розпочалися, а дефіцит пропозиції, як очікується, збережеться до кінця календарного 2028 року. Дохід у першому кварталі прогнозується на рівні $61.5B проти очікуваних приблизно $56.6B, а керівництво назвало Q1 нижньою межею валової маржі цього року.
Частина, про яку ніхто не запитав, — це витрати. Капітальні витрати становлять $11.5B у першому кварталі та приблизно $25B у першій половині року, причому в другій половині вони будуть вищими. Один з аналітиків охарактеризував фінансовий 2027 рік як період із показником понад $50B, що можна порівняти з приблизно $27B у фінансовому 2026 році — майже вдвічі більше. Операційні витрати також зростають приблизно на $2.5B порівняно зі зростанням на $1B , про яке повідомлялося раніше. Саме ця цифра підштовхнула акції вниз під час конференц-дзвінка, і саме вона стала новим аргументом ведмедів: перші пластини з Айдахо мають надійти лише в середині 2027 року, тож пропозиція, що з’явиться внаслідок цих витрат, надійде вже після того, як цикл буде оцінений як дефіцитний. Розмір перевищення прогнозу EPS також скоротився приблизно з 39% два квартали тому до приблизно 7%.
На погодинному графіку в п’ятницю MU перебуває на рівні 1,098.01, тиснучи на опір 1,101.30 і знаходячись приблизно на 2.7% вище свого кластеру середніх на рівні 1,069, за підтримки на 1,042.16. Одна з цілей щодо ціни вже була підвищена з 1,100 до 1,200.
Мій прогноз залишається бичачим, поки MU утримується вище 1,069. Рівень, який покаже мені, що занепокоєння щодо капітальних витрат перемагає, — це денне закриття нижче 1,042.16. Чіткий прорив вище 1,101.30 відкриває цілі на 1,125, а потім 1,200. До того часу я вважаю будь-який рух на історії HBM уже врахованим у ціні, а за витратами спостерігатиму як за ключовою змінною.
Коли компанія прогнозує показники значно вище консенсусу, а акції все одно нікуди не рухаються, ви сприймаєте це як формування міцної бази чи як доказ того, що хороші новини вже повністю враховані в ціні?
DYOR, NFA
@Gate_Square
чіткі цінові рівні + невизначеність + аналіз у реальному часі, ви неймовірні
Crypto_Buzz_with_Alex
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 $TLT
30-річні облігації не закладають у ціну дії ФРС — вони закладають у ціну дюрацію: аналіз пропозиції в розпродажі казначейських облігацій
Почнімо з кривої, адже вона суперечить спрощеній версії подій. Різниця між дохідністю 10-річних і 2-річних облігацій зросла з 32 базисних пунктів 28 вересня до 45 у п’ятницю. Якби цей розпродаж був суто спричинений ФРС, короткий кінець кривої випереджав би, а крива сплощувалася б. Натомість розпродаж відбувається на довгому кінці, що й має вигляд відновлення премії за строк. Навіть п’ятниця відповідає цій картині: кількість робочих місць виявилася значно нижчою за очікування, дохідність 10-річних облігацій знизилася приблизно до 5.18%, а потім закрилася на рівні 5.28%, піднявшись за день на 4 базисні пункти.
Масштаб руху варто описати прямо. 22 вересня дохідність 10-річних облігацій становила 4.96%, а тепер — 5.28%, тобто зросла на 32 базисні пункти за дев’ять сесій, зокрема на +15 базисних пунктів лише 23 вересня. У четвер дохідність 30-річних облігацій закрилася на рівні 5.61% після внутрішньоденного піку близько 5.69%, піднявшись приблизно на 34 базисні пункти за місяць і на 75 базисних пунктів від початку року.
Тож хто забезпечує пропозицію дюрації? Державний борг перевищує $40 трильйонів, а дефіцит наближається до $2 трильйонів. Крім того, обсяг випуску облігацій гіперскейлерами зріс приблизно з $44B у 2024 році до $160B у 2025 році й цього року, за прогнозами, становитиме близько $400B . За оцінками Wall Street, обсяг інвестиційного боргу, пов’язаного зі штучним інтелектом, наближається до $300B, що еквівалентно приблизно $360B у перерахунку на 10-річні облігації. Спреди емітентів, пов’язаних зі штучним інтелектом, становлять близько 115 базисних пунктів проти приблизно 78 для ширшого ринку інвестиційного боргу, тож покупці вимагають додаткової компенсації. BofA оцінює, що пропозиція корпоративних і іпотечних облігацій додала приблизно 0.3 відсоткового пункта до дохідності 10-річних облігацій цього року. Саме тому дохідність продовжувала зростати навіть після слабкого звіту PCE та м’яких коментарів Вільямса і Джефферсона, адже ФРС не може словами зменшити пропозицію.
Справедливості заради, це не хаотичний ринок. Модель Федерального резервного банку Нью-Йорка оцінювала премію за строк для 10-річних облігацій приблизно в 0.75% наприкінці серпня, що, за оцінкою однієї установи, усе ще приблизно вдвічі нижче за її довгострокове середнє значення; механіка аукціонів залишається бездоганною, а Казначейство розширило підтримку зворотного викупу щонайменше до $4 мільярдів за одну операцію. Ризик полягає не в обвалі, а в повільному зниженні, за якого кожна велика корпоративна угода конкурує з Казначейством за тих самих покупців на довгому кінці.
Для TLT, який у п’ятницю на годинному графіку перебував на рівні 77.53, картина проста. Я зберігаю ведмежий погляд, доки він торгується нижче 77.96, і зміню його лише після закриття вище 78.61. Пробій нижче 77.16 знову відкриває шлях до мінімуму 76.2. Орієнтир за дохідністю, за яким я стежу, — це повторний тест 30-річними облігаціями піку 5.69%, а крива, що продовжує розширюватися понад 50 базисних пунктів, підтвердила б версію про пропозицію. Ризик заголовків на вихідних реальний, оскільки торги облігаціями відновляться лише в понеділок.
Ви сприймаєте цей розпродаж як вирок ФРС чи як наслідок величезного обсягу довгострокового державного й корпоративного боргу, який потрібно поглинути?
Це не фінансова порада. Завжди проводьте власне дослідження перед ухваленням будь-якого торгового або інвестиційного рішення.
@Gate_Square
чіткі цінові рівні + невизначеність + аналіз у реальному часі, ви неймовірні
Crypto_Buzz_with_Alex
#BrentTops$106USTalksStall $XTIUSD $XBRUSD
Запобіжний клапан нафти покриває близько 17 днів: вивільнення резервів виграє час до 3 листопада, але не збільшує пропозицію
Головна новина полягає в тому, що Brent на початку тижня перевищила $106, оскільки переговори між США та Іраном зайшли в глухий кут, але важливішим є те, що сталося в п’ятницю. Ф’ючерси на нафту впали приблизно на 3% — приблизно до $100 для Brent і близько $91 для WTI — після того, як європейські уряди погодилися на запит Вашингтона вивільнити дизельне паливо зі своїх резервів. Франція також запропонувала вивільнити 50 million barrels дизельного палива плюс 50 million barrels сирої нафти з резервів членів МЕА, а США позичають до 40 million barrels зі свого надзвичайного запасу. Brent усе ще завершувала тиждень зі зниженням приблизно на 3%.
Тепер розглянемо ці обсяги в контексті. До війни приблизно одна п’ята світових поставок нафти проходила через Ормузьку протоку — орієнтовно 20 million barrels на день. Повний пакет у 100 million barrels покриває близько п’яти днів цього потоку. Експорт із країн Перської затоки у вересні відновився до 12.8 million barrels на день, що все ще приблизно на 6 million нижче за рівні лютого. На тлі цього дефіциту 100 million barrels — це приблизно 17 днів покриття, а дизельну частину планують вивільнити приблизно протягом 20 днів. До проміжних виборів 3 листопада залишився 31 день. Вивільнення резервів — це міст, і він коротший за календарний період.
Ескалація також є цілком реальною. Трамп відхилив семиденну пропозицію Ірану щодо Ормузької протоки як неприйнятну, за повідомленнями, Рубіо наказав іранській делегації залишити Нью-Йорк, третій авіаносець і до 10,000 додаткових військовослужбовців прямують до регіону, а Трамп заявив, що відновлення ударів після проміжних виборів можливе. З іншого боку, Китай призупинив експорт нафтопродуктів на жовтень, що зберігає напруженість на ринку продуктів переробки, навіть коли потоки сирої нафти відновлюються.
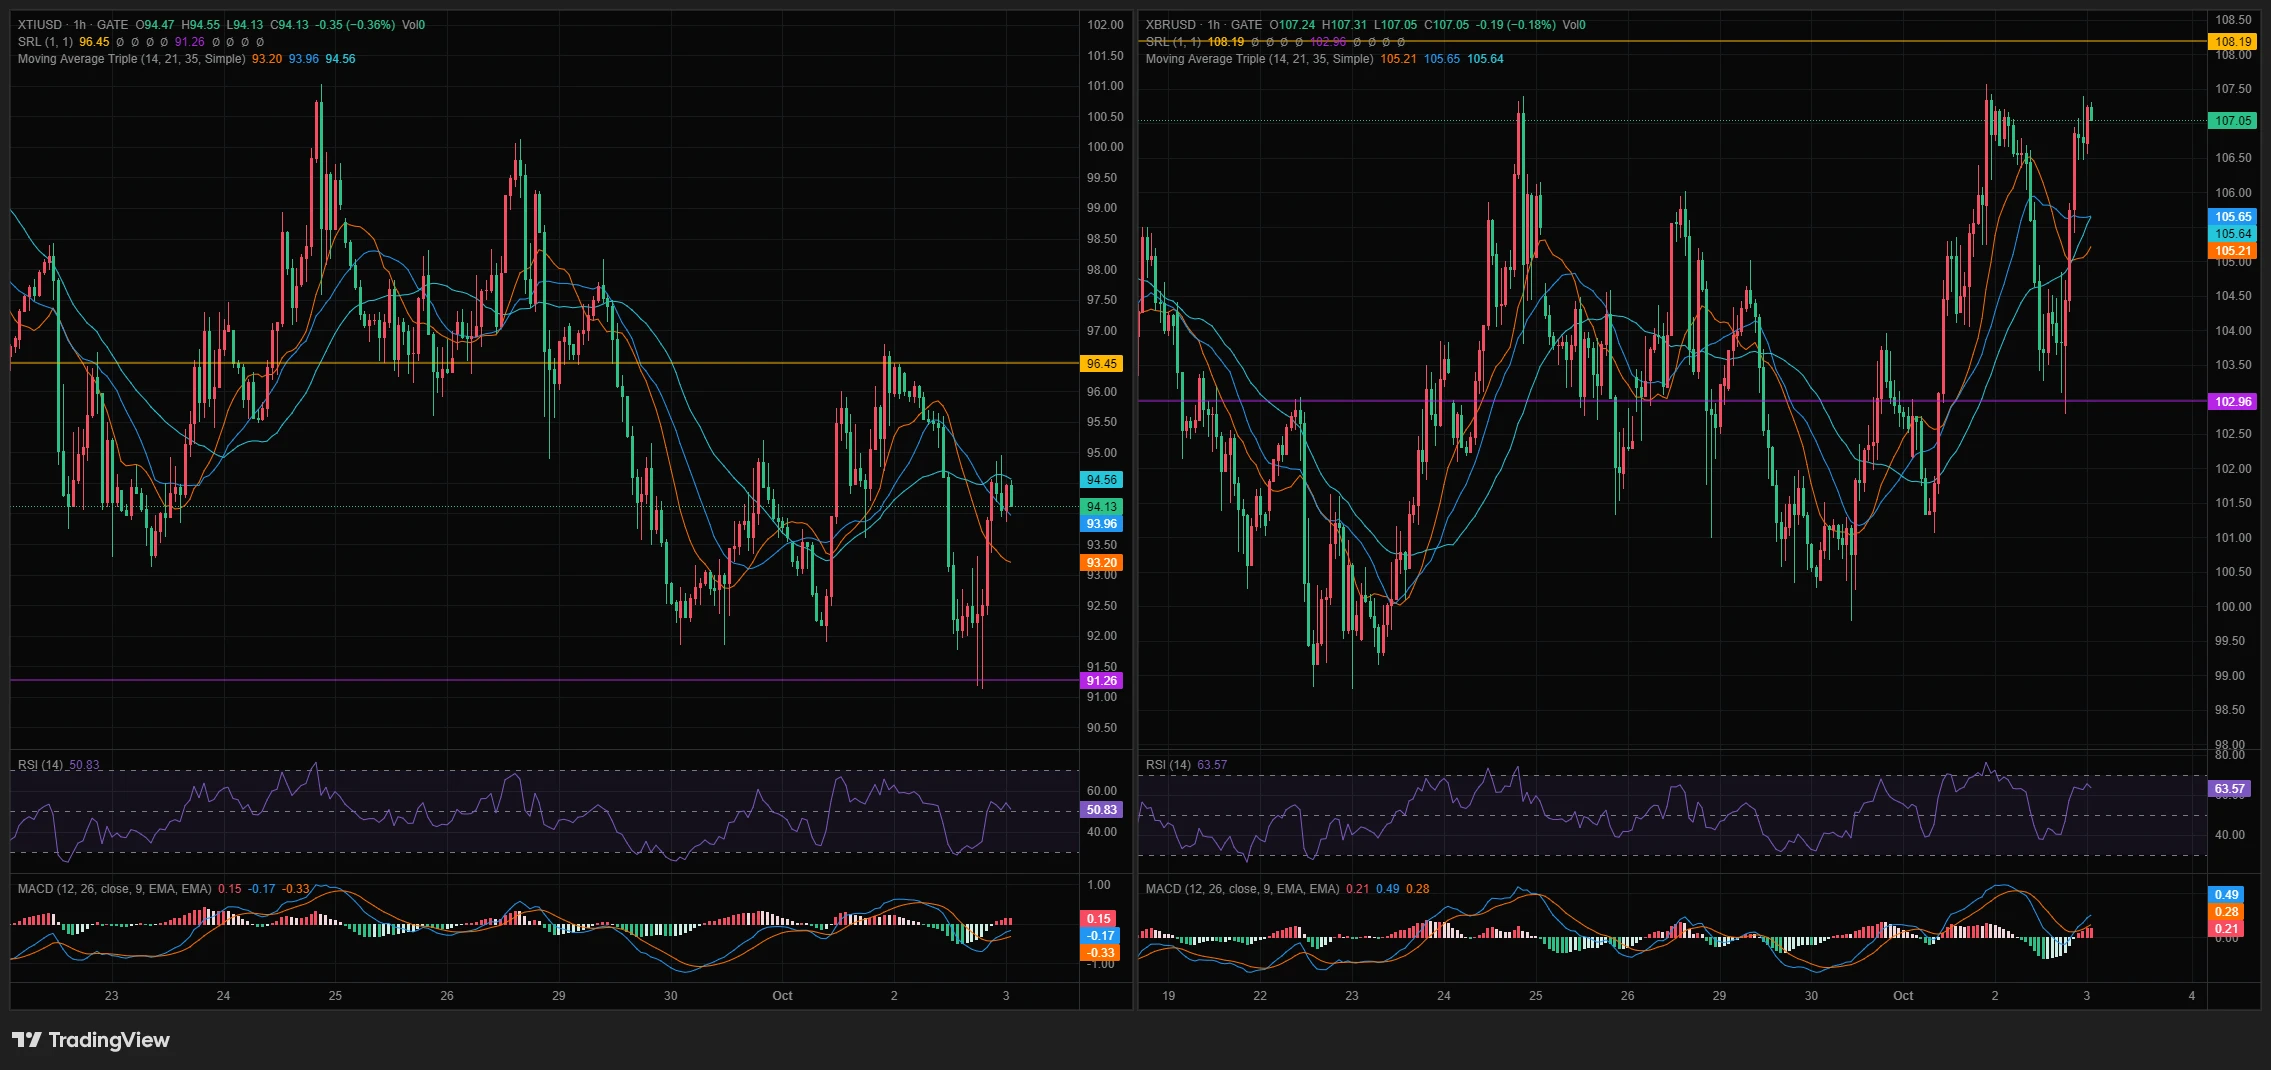
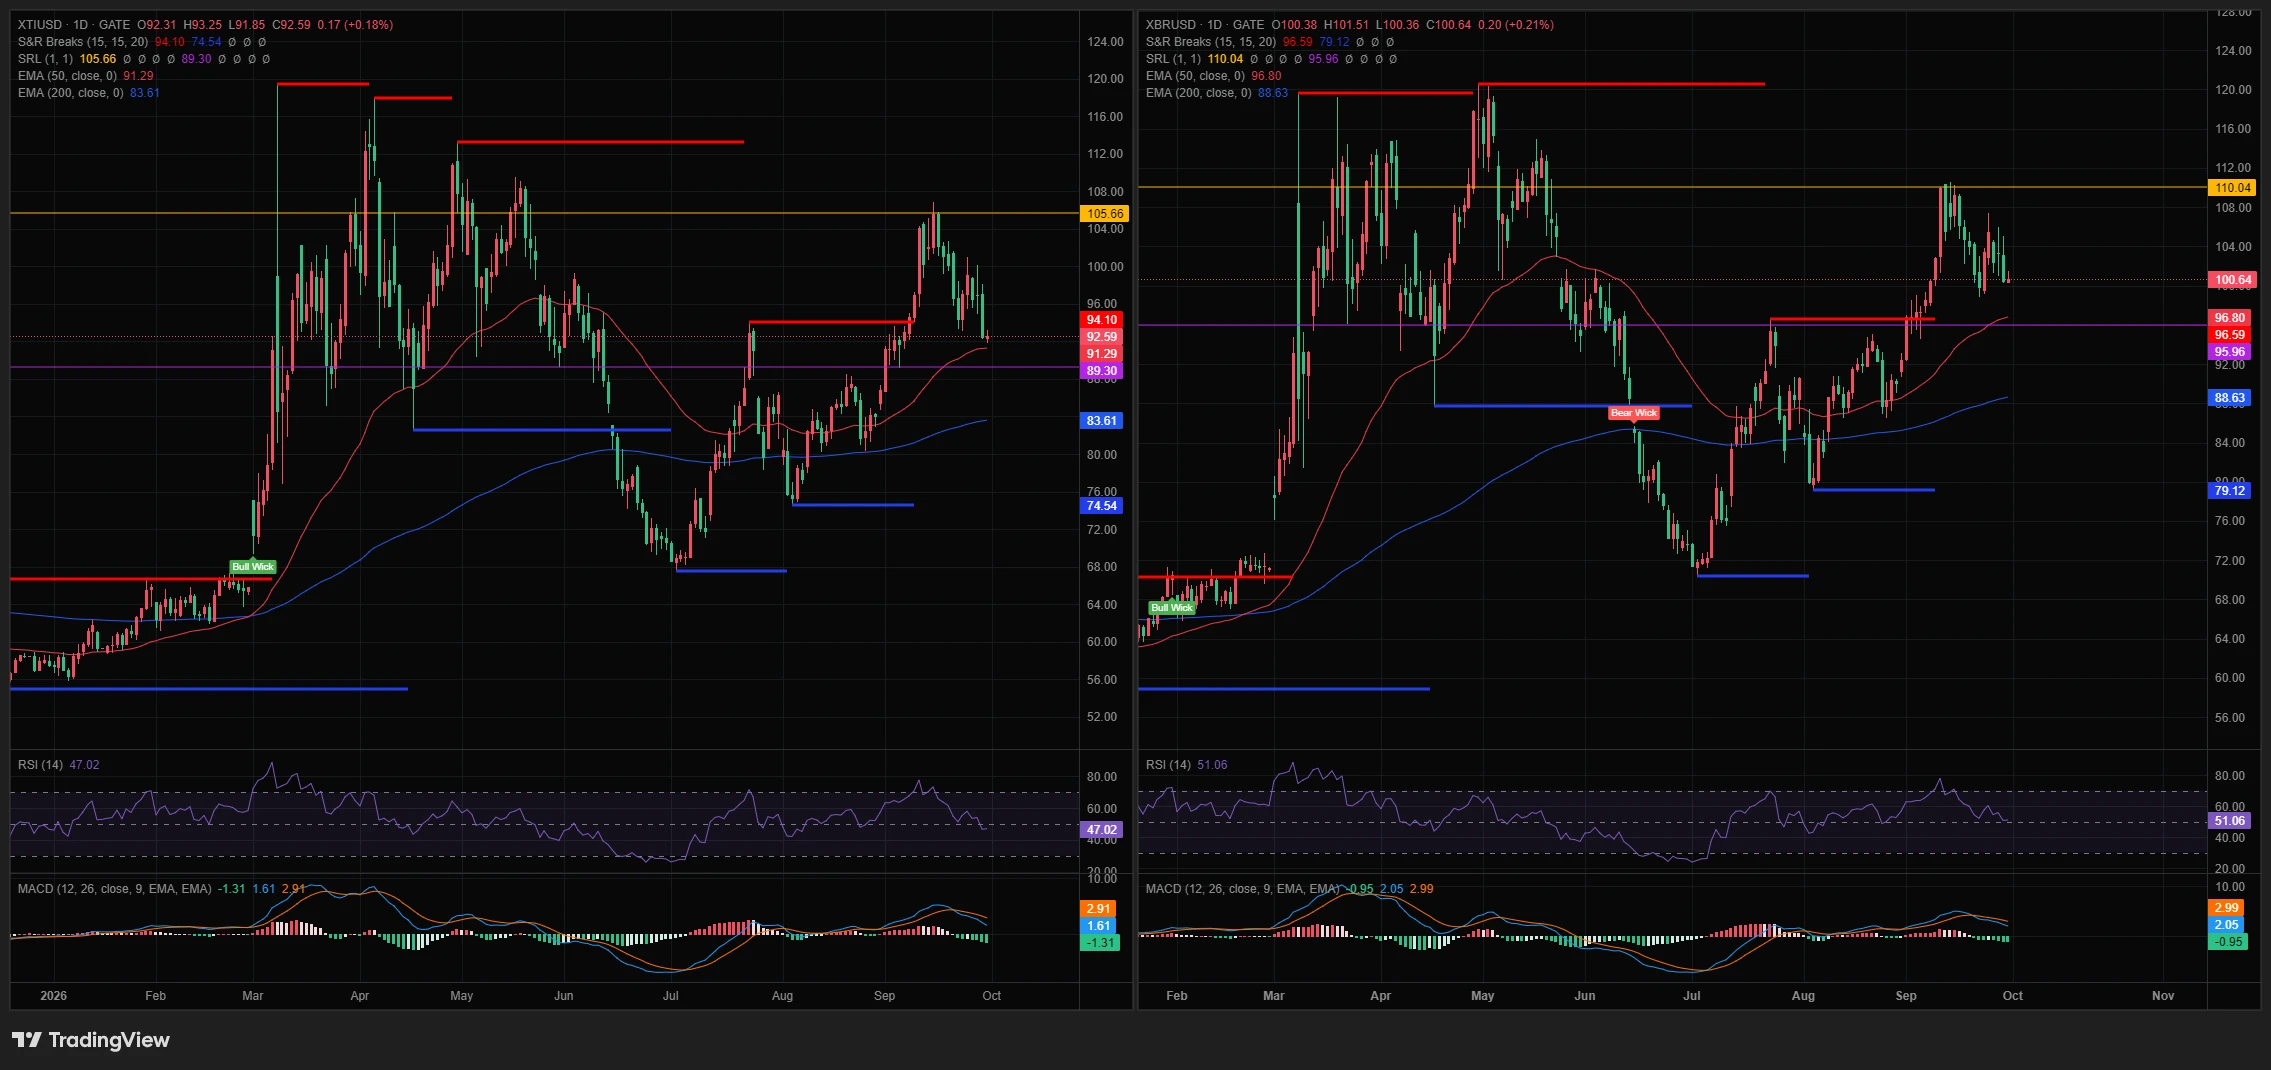
Щодо котирувань Gate: у п’ятницю Brent опускалася до рівня підтримки 102.96 і відновилася до 107.05, повернувшись вище своїх 14-, 21- та 35-годинних середніх на рівнях 105.21, 105.65 і 105.64. RSI становить 63.57, а опір — 108.19. WTI просідала до рівня підтримки 91.26, перебуває на 94.13 і все ще нижче своєї 35-середньої на 94.56, із опором на 96.45 та RSI на рівні 50.83. Brent випереджає WTI, а WTI відстає, що відповідає ринку, де напруженість зосереджена в морських поставках. Золото також не торгується як захисний актив на випадок війни, прямуючи до другого тижневого зниження.
Мій прогноз щодо Brent є бичачим, доки погодинні закриття утримуються вище 105.65. Я хочу купувати відкат до діапазону 105.20–105.65, із визнанням сценарію недійсним у разі закриття нижче 102.96. Перша ціль — 108.19, а впевнений прорив відкриває шлях до 110.00. Щодо WTI я залишаюся нейтральним у діапазоні між 91.26 і 96.45, доки ціна не повернеться вище 94.56. Пам’ятайте, що на вихідних ринки закриті, тож будь-який заголовок із регіону спочатку відображається в цих CFD.
Якщо резерви можуть покрити лише близько 17 днів дефіциту, ви торгуєте відскоки як тимчасове полегшення чи вважаєте, що угода щодо Ормузької протоки буде досягнута до того, як час спливе?
Це не є фінансовою консультацією. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торгове або інвестиційне рішення.
repost-content-media
чіткі рівні цін + невизначеність + аналіз у реальному часі, ви неймовірні
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
Темп доходу OpenAI $70B додає близько $2.2B річного доходу щотижня: що має довести мультиплікатор 12x
Почнімо з того, що випливає із заголовка. Темп доходу на рівні близько $70 мільярдів, який зріс приблизно на 70% від початку третього кварталу, означає, що 1 липня темп становив близько $41 мільярда. Це приблизно $29 мільярдів додаткового річного доходу приблизно за тринадцять тижнів, або близько $2.2 мільярда щотижня. Якщо цей показник, як повідомляється, розрахований шляхом річної екстраполяції доходу за останній місяць, то відповідний місячний дохід становить близько $5.8 мільярда. Це результат сильного місяця, екстрапольований на рік, а не вже зафіксований дохід за цілий рік.
Тепер перейдемо до арифметики оцінки. Раунд фінансування в березні оцінив компанію в $852 мільярди, що приблизно у 12.2 раза перевищує новий темп доходу. Повідомлення про попередні переговори щодо оцінки в близько $1.2 трильйона означали б приблизно 17 разів. За поточного темпу приросту доходу, а не темпу зростання, подвоєння до $140 мільярдів займе близько семи місяців, а $85 мільярдів буде досягнуто приблизно в середині листопада. Іншими словами, мультиплікатор швидко стискається, якщо щотижневі прирости зберігаються, і залишається високим, якщо вони згасають. Важлива прогалина полягає в тому, що Axios не зміг дізнатися нічого про витрати, тож це мультиплікатор доходу, а не прибутку.
Структура доходу має не менше значення, ніж загальна сума. Дохід від корпоративних клієнтів зріс більш ніж на 100% від липня, а дохід від споживачів, доданий у третьому кварталі, вже перевищує весь дохід, доданий протягом 2025 року. Але компанія також знижувала ціни на моделі, а це означає, що обсяг має зростати швидше, ніж падають ціни, лише для того, щоб темп доходу продовжував зростати. Зростання темпу доходу в умовах зниження цін свідчить про прискорення використання, а також про скорочення доходу на одиницю обчислювальних ресурсів.
Публічний ринок уже обрав свій проксі-актив. Oracle зросла на 5.3% після публікації звіту, досягнувши внутрішньоденного максимуму близько 8.2%, а один аналітик оцінює, що на OpenAI припадає близько половини портфеля замовлень Oracle на обчислювальні потужності. Це сигнал концентрації не меншою мірою, ніж сигнал зростання. Тим часом OpenAI більше не очікує IPO цього року, тоді як конкуруюча лабораторія може вийти на біржу цієї осені, тож перший перевірений аудитом погляд на валову маржу цієї групи може з’явитися від іншої компанії. Згідно з повідомленнями, проспект конкуруючої компанії передбачає щонайменше $518 мільярдів витрат на інфраструктуру протягом десятиліття — нагадування про те, що доходи та витрати в цій галузі масштабуються разом.
Моя думка: я оптимістично оцінюю попит і не визначився щодо мультиплікатора. Я став би більш оптимістичним, якби темп доходу перевищив $85 мільярдів за темпом середини листопада, а подання документів показало покращення валової маржі. Я став би обережнішим, якби Oracle повернула свої 5.3% протягом тижня, тоді як продовжували б з’являтися нові заголовки про темп доходу, адже це означало б, що ринок дисконтує витратну частину, або якби приріст доходу сповільнився нижче приблизно $1.5 мільярда на тиждень.
Ви оцінюєте лабораторію ШІ за мультиплікатором її темпу доходу чи чекаєте на показники маржі, перш ніж узагалі платити будь-який мультиплікатор?
Не є фінансовою рекомендацією. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торгове чи інвестиційне рішення.
@Gate_Square
"Дякую за швидкий підсумок. Стежитиму за реакцією ринку."
Crypto_Buzz_with_Alex
Моя підсумкова нотатка за Q3: один прогноз, який виявився правильним, один, який я досі переглядаю, і за чим я стежу напередодні Q4
Останній день кварталу завжди змушує мене знову переглядати свої нотатки й чесно оцінювати, що спрацювало, а що — ні. Ось моя підсумкова нотатка за Q3.
Рішення, якому я найбільше радий
Зберігати терпіння під час внутрішньоквартальної нестабільності замість того, щоб нав’язувати ринку угоди. Цього кварталу було кілька періодів, коли ціна днями залишалася у вузьких діапазонах, і кожен інстинкт підказував: «Зроби щось». Угоди, під час яких я стримувався й чекав, поки рівень справді підтвердиться, замість того щоб завчасно вгадувати пробій, виявилися найчистішими. Ті, де я входив, бо мені набридло спостерігати за діапазоном, коштували мені більше, ніж сам ринок.
Конкретний приклад, який не виходить у мене з голови, — це ставлення до повернутих рівнів як до таких, що мають довести свою силу, а не як до чогось, що потрібно одразу святкувати. Повернення рівня після його втрати має значення лише тоді, коли цей рівень справді утримується під час повторного тестування. На початку року я обпікся, купивши саме повернення рівня замість того, щоб дочекатися повторного тестування, а цього кварталу нарешті почав послідовно застосовувати цей урок. Це справді дало результат.
Те, що варто чесно переглянути
Захоплюватися рухом, зумовленим наративом, ще до перевірки того, чи справді фундаментальні чинники, що стоять за ним, можуть підтримати ціну. У Q3 було кілька моментів, коли історія певного токена або сектору швидко набирала обертів, і сама історія захоплювала мене ще до того, як я виконував базову домашню роботу щодо показників використання, структури пропозиції або того, хто насправді купував. Озираючись назад, я бачу, що спрацьовували ті угоди, де я відокремлював «це чудова історія» від «це чудова точка входу», а не спрацьовували ті, де я дозволяв історії думати замість мене.
Я не збираюся вдавати, що повністю позбувся цієї проблеми. Це те, за чим я найчастіше ловлю себе, і саме з цією звичкою я хочу активно боротися, переходячи до Q4.
За чим я стежитиму в Q4
Кілька тенденцій цього кварталу, схоже, ще не завершилися. Накопичення BTC корпоративними казначействами було більш нерівномірним, ніж випливає із заголовкових підсумків: більшу частину роботи виконують кілька домінантних покупців, а нові учасники намагаються зміцнити свою довіру. Я хочу й надалі стежити за тим, чи стане це ширшим явищем, чи залишиться зосередженим у кількох компаніях, а не робити наперед будь-які припущення.
Я також стежу за тим, як токенізовані активи реального світу, зокрема акції, продовжують зростати за обсягом торгів ончейн. Ця тенденція розвивалася протягом Q3 і не схожа на моду — це радше інфраструктура, якою справді користуються. Варто уважно стежити за тим, де зосередиться цей обсяг наступного кварталу і чи зможуть нові учасники справді конкурувати за нього, а не припускати, що нинішні лідери назавжди залишаться на своїх позиціях.
А з макроекономічного боку я хочу щоразу під час різкого відкату й надалі відокремлювати «скидання кредитного плеча» від «справжньої зміни тренду». Цей квартал нагадав мені, що дані про ліквідації багато розповідають про те, хто постраждав, але не обов’язково показують, куди ціна вирушить далі. Це розмежування я хочу навчитися проводити точніше, а не менш чітко, напередодні Q4.
Мій чесний висновок
Q3 навчив мене більше про терпіння, ніж про прогнозування. Найкращими були не ті рішення, де я завчасно вгадав рух, а ті, де я дочекався підтвердження й не дозволив хорошій історії замінити справжню домашню роботу. Переходячи до Q4, саме цю дисципліну я хочу послідовніше зберігати й надалі, ніж мені вдавалося цього кварталу.
Обговорення
Яка ваша підсумкова нотатка за Q3? Це був прогноз, яким ви пишаєтеся, угода, яку ви досі переглядаєте, чи щось, що ви в будь-якому разі переносите в Q4? Напишіть нижче свій підсумок — мені справді хотілося б побачити, які висновки інші люди роблять із цього кварталу.
Не є фінансовою порадою. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торгове чи інвестиційне рішення.
@Gate_Square@Gate 广场
repost-content-media
  • 3
"Дякую за оперативний підсумок. Спостерігатиму за реакцією ринку."
Crypto_Buzz_with_Alex
#OneGateWitnessProgram $GT
Я Свідок номер 2,157: мій погляд на зміну Gate «Тримай що завгодно»
Gate щойно запустила One Gate Witness Program, і зрештою я став свідком номер 2,157. Перш ніж перейти до того, що насправді пропонує ця подія, я хочу поговорити про ідею, що лежить в її основі, адже «тримай що завгодно, одна платформа» — це більш масштабна заява, ніж може здатися на перший погляд.
Що насправді являє собою ця програма
Подія проходить із September 30, 12:00 до October 15, 12:00 (UTC+8) і побудована навколо трьох тем: вільно зберігати, платити в дорозі та торгувати будь-коли. Основна ідея полягає в тому, що один акаунт має бути здатен працювати з дуже різними видами активів — криптовалютою, еквівалентами готівки та токенізованою експозицією до таких активів, як акції, — без потреби сприймати їх як окремі системи.
Для участі не потрібно вносити депозит або торгувати. Ви входите в акаунт, обираєте тему для поширення, публікуєте відповідний допис і отримуєте номер свідка разом із винагородою, пов’язаною з цим номером. Певні особливі номери — 1, 11, 111, 1,111, 11,111 і 111,111 — відкривають доступ до більших призів: GT, квитків на перегони F1 і товарів із автографами пілотів.
Чому «тримай що завгодно» — це найцікавіша частина
Мене вражає не механіка розіграшу, а саме формулювання. Багато платформ у цій сфері досі розглядають різні типи активів як окремі продукти з окремими процесами. Ідея тут полягає в тому, що вам не потрібно так їх сприймати: ваш портфель — це просто ваш портфель, незалежно від того, чи це BTC, баланс у стейблкоїнах або токенізована позиція в акціях.
Я не думаю, що ця ідея вже повністю доведена лише тому, що про неї заявляє кампанія. Справжня перевірка полягає в тому, чи справді щоденне переміщення між цими типами активів відчувається безперешкодним, а не лише в тому, чи технічно вони перелічені в одному акаунті. Саме це я хотів би оцінювати з часом, а не за рекламним банером запуску.
Моя чесна оцінка як учасника
Бути свідком номер 2,157 означає, що я не був одним із перших однозначних тестувальників, але приєднався достатньо рано, щоб це все ще здавалося справжнім знімком процесу залучення в перші години. Цікавішим для мене є не саме число, а те, що воно означає: приблизний публічний лічильник кількості людей, які вирішили взаємодіяти з цією концепцією в перший день. Якщо це число продовжить швидко зростати протягом кампанії, воно дещо скаже про те, наскільки відгукується ідея «все в одному місці». Якщо воно швидко стабілізується, це теж про щось свідчитиме.
Як взяти участь, якщо ви це розглядаєте
Депозит або торгівля не потрібні. Увійдіть в акаунт, оберіть тему, що відповідає концепціям «зберігати, платити, торгувати», напишіть щирий допис і опублікуйте його протягом періоду проведення події. Винагорода за стандартні номери свідків менша й радше є відзначенням участі, тоді як особливі номери передбачають більші призи, хоча, очевидно, вони трапляються набагато рідше й залежать від часу.
На що я насправді звертав би увагу замість призів
Для мене розіграші — це приємний додаток, але не суть. У найближчі тижні я стежив би за тим, чи проявляються «тримай що завгодно, плати в дорозі, торгуй будь-коли» як реальна поведінка продукту: швидше переміщення між типами активів, менше окремих кроків, менше перешкод під час переходу від зберігання до витрачання й торгівлі, — а не залишаються просто слоганом, прив’язаним до двотижневої кампанії. Ребрендинг або гучна назва програми мало що означають, якщо базовий досвід насправді не змінюється.
Моя думка
Мені подобається, що ця подія зосереджена на реальному використанні, а не на чистій спекуляції: на поширенні власного досвіду, а не лише на внесенні коштів. Але я волів би оцінювати «One Gate, Everything Money» за тим, як вона працюватиме через три місяці, а не за показниками запуску цього тижня. У цій індустрії постійно оголошують про масштабні зміни платформ, але рідкісною є та, що справді спрощує процеси, а не додає ще один рівень.
Обговорення
Якщо ви приєдналися як свідок, який номер вам дістався і яке ваше чесне перше враження від ідеї «тримай що завгодно»? Як ви вважаєте, чи справді об’єднання всього в одному акаунті спрощує процеси, чи просто переміщує складність в інше місце?
Це не фінансова порада. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке рішення щодо торгівлі або інвестування.
@Gate_Square
repost-content-media
  • 4
"Дякую за швидкий підсумок. Стежитиму за реакцією ринку."
Crypto_Buzz_with_Alex
#CorePCEandGDPFinalReading $XAUT $BTC $ETH $US500
День Core PCE: чому я стежу за протилежними реакціями XAUT і BTC більше, ніж за самим показником
Сьогодні останній день Q3, і він завершується справжнім каталізатором: базовий PCE за серпень і остаточна оцінка ВВП за Q2 виходять о 12:30 UTC. Ринок закладає базовий PCE на рівні +0.3% місяць до місяця, +3.3% рік до року, а загальний PCE — на рівні +3.7% рік до року. Усе це значно вище цільового показника ФРС у 2%, і так триває вже певний час. Питання насправді не в тому, чи є інфляція підвищеною — очевидно, що так, — а в тому, чи підштовхне цей показник наратив «вищі ставки довше» ще далі, або ж дасть ринку простір і надалі схилятися до голубиної позиції.
Чому я не стежу лише за загальним показником
Показник, що точно відповідає консенсусу — 0.3% і 3.3%, — імовірно, сприймався б як несуттєва подія, оскільки він нічого не змінює в тому, що вже закладено в ціни. Справжній ризик реакції полягає в несподіванці в будь-який бік. Вищий показник, скажімо 0.4% або більше місяць до місяця, суперечив би нещодавнім очікуванням зниження ставок і, ймовірно, чинив би тиск на ризикові активи, водночас підтримуючи долар. Нижчий показник, ближчий до 0.2%, дав би протилежний ефект, посиливши ідею, що дезінфляція все ще триває, попри те, що показник залишається вище цільового рівня.
З огляду на те, наскільки цей показник усе ще перевищує ціль, я вважаю, що функція реакції ринку зараз асиметрична. Гаряча несподіванка, ймовірно, завдасть сильнішого удару, ніж холодна допоможе, оскільки сценарій «вищі ставки довше» вже частково закладено в ціни, тоді як справді дезінфляційна несподіванка була б радше новою, не закладеною в ціни інформацією.
Як я читаю золото і BTC як дві сторони цієї угоди
Якщо подивитися на графік XAUT, золото фактично різко розвернулося вниз напередодні цієї публікації. Ціна зросла приблизно з $4,080 до максимуму близько $4,680, потім різко розвернулася, пробила обидві контрольні лінії на рівнях $4,390 і $4,435 і тепер перебуває на рівні $4,183, при цьому RSI становить 36.07 і наближається до зони перепроданості, а MACD глибоко негативний — -49.4. Це суттєвий відкат напередодні публікації даних, яка зазвичай підтримує золото, коли інфляція виявляється високою.
Що мені здається цікавим: розпродаж золота напередодні сценарію високої інфляції свідчить, що ринок, можливо, вже схиляється до очікування показника відповідно до прогнозу або нижчого за нього, або ж позиціонування стало надмірним після величезного зростання золота, і це просто фіксація прибутку незалежно від даних. У будь-якому разі реакція золота після 12:30 UTC багато мені скаже: якщо воно стабілізується і відскочить на тлі високого показника, це означатиме, що попит на захист від інфляції знову проявляється. Якщо воно продовжить падати навіть на тлі високого показника, це скаже мені, що розпродаж золота має власний імпульс, окремий від макроданих.
BTC тим часом виглядає найсильнішим графіком у групі прямо зараз. Він чисто зріс із нижніх $60,000 до $88,482 на нещодавньому максимумі, а тепер перебуває на рівні $83,151, упевнено тримаючись вище своєї 50 MA на рівні $77,286 і вище лінії підтримки $74,127. RSI на рівні 58.98 є здоровим і не свідчить про надмірний перегрів, а MACD залишається позитивним, хоча гістограма охолола порівняно зі своїм вересневим піком. Помірний відкат BTC від максимумів при тому, що він усе ще впевнено тримається вище підтримки тренду, — це зовсім інша картина, ніж різкіший пробій золота вниз.
ETH розповідає схожу історію до BTC: сильне зростання приблизно з $1,600 до $2,831, а тепер консолідація біля $2,666, утримання вище своєї 50 MA на рівні $2,436 при RSI 60.22, що все ще перебуває на бичачому боці нейтральної зони.
Що говорить мені ця дивергенція
Те, що основні криптоактиви добре тримаються, тоді як золото пробивається вниз напередодні цієї публікації, є конкретним сигналом: це свідчить, що капітал переміщується з традиційного інструменту захисту від інфляції в ризикові активи. Зазвичай це відбувається, коли ринок більше зосереджений на умовах ліквідності та очікуваннях зниження ставок, ніж на самій інфляції як домінантній темі. Якщо це правильна інтерпретація, гарячий показник PCE, який послабить очікування зниження ставок, буде сценарієм, що зашкодить BTC і ETH сильніше, ніж можна було б очікувати, саме тому, що останнім часом вони торгувалися радше як ризикові активи, а не як інструменти захисту від інфляції.
Якщо подивитися на графік US500 з боку акцій, індекс перебуває на рівні $7,688, консолідуючись трохи нижче свого нещодавнього максимуму $7,810 після сильного зростання від квітневого мінімуму близько $6,300. RSI на рівні 51.95 перебуває чітко в нейтральній зоні, а ціна тримається вище як 50 EMA на рівні $7,633, так і 200 EMA на рівні $7,273. Це схоже на ринок у здоровому висхідному тренді, який перепочиває безпосередньо перед каталізатором у вигляді даних, а не на ринок, що вже нервує через результат.
Мій торговий план напередодні публікації
Я не займаю агресивних позицій перед бінарною подією з публікацією даних на кшталт цієї, оскільки співвідношення ризику до винагороди під час вгадування одного показника для мене непривабливе. Натомість я заздалегідь визначаю план реакції для кожного активу.
Для BTC я хотів би побачити, що зона $77,286–$78,000 утримується під час будь-якого відкату після публікації даних, якщо показник виявиться високим. Пробій нижче $74,127 на тлі високого показника був би рівнем, який справді змінив би мою оцінку з «здорової консолідації» на «щось серйозніше».
Щодо золота, з огляду на те, що RSI 36 уже вказує на перепроданість, я насправді стежив би за реакцією у вигляді відскоку на тлі високого показника як за цікавішим торговим сетапом: купувати силу на тлі сприятливого каталізатора після такого значного відкату, а не переслідувати подальше падіння. Холодний показник, на тлі якого золото продовжить падати, скаже мені, що розпродаж ще не завершився.
Щодо US500 я стежив би за тим, чи утримає він $7,633, 50 EMA, під час будь-якої реакції на високий показник. Упевнене утримання цього рівня на початку сильного Q4 зберегло б загальний висхідний тренд.
За чим я стежу в самих цифрах
Чи виявиться базовий PCE на рівні, вище або нижче консенсусу 0.3% MoM. Чи буде остаточна оцінка ВВП за Q2 суттєво переглянута порівняно з попередніми показниками, оскільки справжній перегляд має більше значення, ніж підтвердження вже відомого числа. А також наскільки швидко реакції золота і BTC розійдуться або зблизяться в години після публікації, оскільки це покаже мені, чи є ротація, яку я зараз бачу на графіках, стійкою тенденцією, чи лише нещодавнім шумом.
Моя чесна думка напередодні
Я не думаю, що лише ця публікація змінить дискусію про вищі ставки протягом тривалішого часу, якщо тільки це не буде справжньою несподіванкою в будь-якому напрямку. Більше мене цікавить використання цієї публікації як стрес-тесту для дивергенції, яку я вже бачу між пробоєм золота вниз і відносною силою криптовалют. Якщо ця дивергенція збережеться після гарячої несподіванки, це скаже мені щось важливе про те, де капітал хоче перебувати зараз. Якщо ж ні, і все одночасно розпродадуть на тлі високого показника, це також буде корисною інформацією: це означатиме, що ринок насправді не відокремив свої настрої щодо ризику від інфляційних даних так, як наразі припускають графіки.
Обговорення
Як ви вважаєте, чи зашкодить гарячий показник базового PCE BTC і ETH сильніше, ніж допоможе золоту зараз, з огляду на те, як кожен із них торгувався напередодні цієї публікації? І ви займаєте позиції перед публікацією даних чи чекаєте, щоб побачити показник і відреагувати?
Це не фінансова порада. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торгове або інвестиційне рішення.
repost-content-media
  • 2
"Дякую за швидкий підсумок. Спостерігатиму за реакцією ринку."
Crypto_Buzz_with_Alex
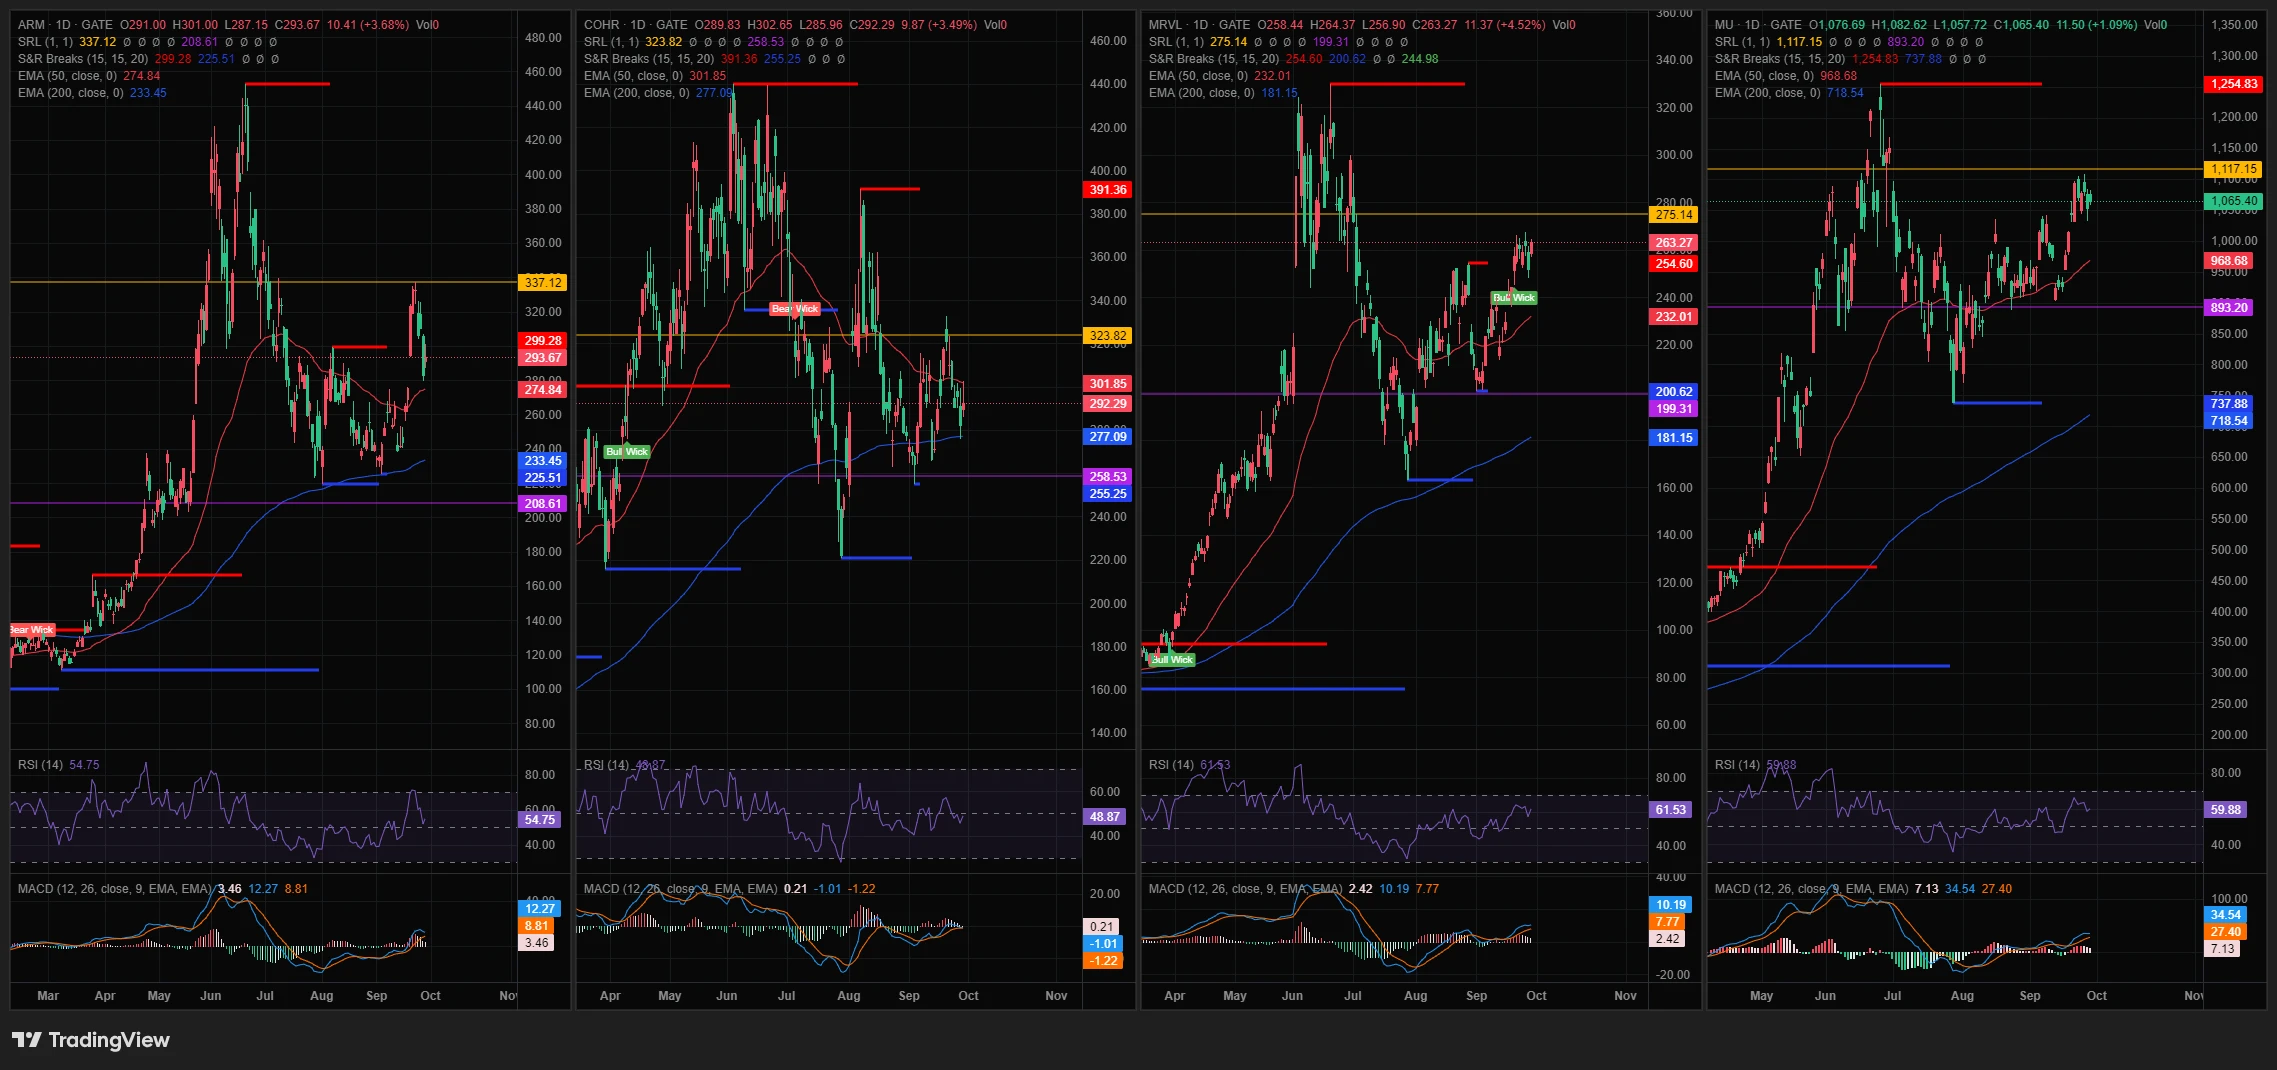
#MarvellJumps4.5% $MRVL $ARM $COHR $MU
Ралі апаратного забезпечення ШІ вже не лише про чипи, а про все, що їх оточує
Сьогодні апаратне забезпечення ШІ продемонструвало сильну динаміку по всьому сектору: Lumentum зросла більш ніж на 5%, Corning і Marvell — більш ніж на 4%, ARM і Coherent — більш ніж на 3%, SK Hynix — більш ніж на 2%, Micron і Broadcom — більш ніж на 1%. Насправді мене тут цікавить не масштаб якогось окремого руху, а склад компаній, які зростають. Це не просто день, коли «виробники чипів зростають». Лідирують компанії, пов’язані з оптикою, склом і підключенням, і це розповідає значно конкретнішу історію, ніж просто «акції ШІ зростають».
Чому, на мою думку, це важливіше за типовий день зростання
Marvell, ARM і Micron — це компанії, які більшість людей асоціює з апаратним забезпеченням ШІ, процесорами та пам’яттю. Але лідерство Lumentum із зростанням більш ніж на 5%, а також Corning і Coherent, які теж опинилися серед лідерів, вказує на дещо конкретніше: ринок винагороджує фізичну інфраструктуру, яка переміщує дані між чипами та дата-центрами, оптичні трансивери, спеціалізоване скло, фотоніку, а не лише чипи, що виконують обчислення.
Це розмежування важливе, оскільки воно свідчить, що ралі ґрунтується не лише на звіті про прибутки однієї компанії чи одному заголовку. Схоже, що ринок переоцінює цілий рівень розгортання інфраструктури ШІ, якому приділяють далеко не стільки уваги, скільки GPU: фізичну інфраструктуру підключення та взаємоз’єднання, яка має масштабуватися паралельно зі зростанням попиту на обчислення.
Що насправді показують графіки переді мною
Якщо подивитися на ARM, MRVL і MU разом, картина являє собою набір акцій, які вже зросли, але перебувають у різному технічному становищі.
ARM торгується на рівні $293.67, сьогодні зростає на 3.68%, але все ще торгується значно нижче свого попереднього максимуму поблизу $440 до $460 і протягом останнього місяця консолідується в діапазоні $260 до $300 після різкої корекції. RSI на рівні 54.75 є здоровим, але нічим не примітним, а MACD лише помірно позитивний. Схоже, що ця акція відновлюється після реального відкату, а не встановлює нові максимуми.
MRVL — це зовсім інша історія. Вона торгується на рівні $263.27, зростає на 4.52% і формує чіткий висхідний тренд від червневих мінімумів поблизу $160, із серією вищих мінімумів протягом серпня та вересня. RSI на рівні 61.53 демонструє реальну силу, не будучи надмірно перегрітою, і тепер акція знову наближається до свого нещодавнього максимуму близько $275. Це графік, який виглядає найсильніше в групі, — акція перебуває в справжньому тренді, а не просто відскакує від мінімуму.
MU торгується на рівні $1,065.40, зростає на 1.09% і перебуває трохи нижче свого нещодавнього максимуму поблизу $1,117 після тривалого стабільного підйому приблизно з $500 у травні. RSI на рівні 59.88 і MACD, який продовжує зростати, свідчать про те, що цей висхідний тренд має простір для продовження, і, на відміну від ARM, MU ніколи не зазнавала різкого пробою — увесь цей час вона плавно рухалася вгору.
Ця дивергенція — ARM відновлюється після корекції, MRVL перебуває в сильному чистому тренді, MU стабільно зростає — свідчить мені, що сьогоднішнє ралі піднімає акції, які стартують із дуже різних технічних позицій. Насправді це здоровіший сигнал, ніж якби все рухалося синхронно з однакової позиції: це вказує на справжній загальносекторний попит, а не на те, що одна акція тягне за собою корельовані з нею акції.
Це ротація в оптику та інфраструктуру дата-центрів чи просто широкий попит на ШІ
Я схиляюся до того, щоб назвати це справжньою ротацією, а не просто широким попитом на «все, що пов’язане з ШІ», саме через те, хто лідирує. Якби це була суто купівля, зумовлена настроями, можна було б очікувати, що найбільші та найпопулярніші компанії лідируватимуть із найбільшим відривом. Натомість найбільший відсотковий рух демонструє компанія, пов’язана з фотонікою та оптикою, що свідчить про цілеспрямований розподіл капіталу на користь фізичного рівня інфраструктури ШІ, а не про суцільну переоцінку всього, до чого додано слово «ШІ».
Водночас один сильний день не підтверджує багатотижневу ротацію. Для мене її підтвердженням було б те, що компанії, пов’язані з оптикою та взаємоз’єднанням, продовжать випереджати провідні компанії у сфері чипів протягом наступного тижня чи двох, а не те, що сьогоднішнє лідерство повернеться до акції з наступним каталізатором у вигляді звіту про прибутки.
Моя думка і за чим я насправді стежив би
Із трьох графіків, які я маю перед собою, MRVL наразі виглядає найбільш конструктивно з технічної точки зору — це чистий висхідний тренд, якому ще є куди рухатися до стану перегрітості. ARM, схоже, все ще доводить, чи має її відновлення після корекції реальний потенціал для продовження, враховуючи, наскільки далеко вона залишається від своїх попередніх максимумів. MU виглядає стабільно, але достатньо близько до свого нещодавнього максимуму, тому я хотів би побачити впевнений пробій цього рівня, а не зупинку біля нього.
Що стосується саме теми оптики та взаємоз’єднання, оскільки саме вона найбільше вирізнялася в сьогоднішньому списку лідерів, я хотів би побачити, чи збережеться це випередження протягом наступних кількох сесій. Одноденне лідерство акції з меншою капіталізацією легко може бути наслідком одного каталізатора або короткого стискання, а не початком справжньої ротації капіталу.
За чим я стежитиму далі
Чи зможе MRVL пробити та втриматися вище свого нещодавнього максимуму $275 на обсязі, що підтвердило б: найсильніший графік у групі виходить із діапазону, а не просто знову тестує опір. Чи зможе ARM закріпитися вище $300 — рівня, з яким вона неодноразово зазнавала труднощів після корекції. І чи продовжать компанії, пов’язані з оптикою та фотонікою, лідирувати над компаніями у сфері чипів на наступних сесіях — саме це буде справжнім сигналом, який підкаже мені, що це ротація, а не просто широкий день зростання.
Ризики
Один сильний день не підтверджує тренд, а кілька з цих акцій, особливо MRVL і MU, вже перегріті після тривалого зростання, що підвищує вимоги до його продовження. Якщо виявиться, що це реакція на один конкретний каталізатор, а не ширша історія розвитку інфраструктури, лідерство оптичних компаній може згаснути так само швидко, як і з’явилося.
Обговорення
Ви сприймаєте сьогоднішній рух як справжню ротацію у фізичний рівень інфраструктури ШІ — оптику, скло, взаємоз’єднання — чи просто як широкий день позитивних настроїв щодо ШІ, який випадково найбільше підняв саме ці акції? І між ARM, MRVL та MU, який графік, на вашу думку, наразі виглядає найкраще?
Це не фінансова порада. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торгове чи інвестиційне рішення.
repost-content-media
  • 2
"Дякую за короткий підсумок. Стежитиму за реакцією ринку."
Crypto_Buzz_with_Alex
#ТриLaunchpoТриLaunchпулиПрацюютьОдночасно,ДілятьсяМільйонамиВЕірдропахолиПрацюютьОдночасно,ДілятьсяМільйонамиВЕірдропах
‍$XAUT $FOLD $LAPTOP
Третій день пулів FOLD, LAPTOP і XAUT: виправлення та те, за чим я насправді зараз стежу
Я хочу почати цей матеріал із виправлення, адже правильність важливіша за швидкість публікації. Учора я назвав токен LAPTOP у цьому Launchpool «ноутбуком Гантера Байдена» — мемкоїном, який запустили на Base на початку вересня. Це було неправильно. Цей конкретний токен упав більш ніж на 99% протягом кількох годин після запуску і тепер торгується за крихітну частку цента, майже без ліквідності, що зовсім не відповідає діапазону від $0.07 до $0.08, у якому торгувався LAPTOP цього Launchpool. Це два окремі токени, які випадково мають однаковий тикер, і мені не слід було пов’язувати їх без попередньої перевірки. Висновок зроблено, тож рухаймося далі й зосередьмося на тому, що тут насправді важливо.
Якими сьогодні є APR
Поточні показники APR не змінилися порівняно з тим, що спостерігалося протягом останніх кількох днів: FOLD — 590.76%, LAPTOP — 263.05%, а пул XAUT розподіляє 34 XAUT. Оскільки вони перераховуються залежно від обсягу капіталу, який наразі застейкано, той факт, що показники залишаються приблизно стабільними, свідчить про стабілізацію участі, а не про її різке подальше зростання. Це вже інша фаза, ніж початковий ажіотаж одразу після відкриття пулу.
Що, на мою думку, важливіше на цьому етапі події
Коли Launchpool щойно запускається, зазвичай цікаво запитати: «наскільки високим є APR і як швидко він знижуватиметься». Через кілька днів, коли показники залишаються стабільними, кориснішим стає запитання: «чи залишився б я в цьому пулі, чи рух ціни самого токена винагороди з’їв би будь-який прибуток». Це змінює те, чому насправді варто приділяти увагу, і саме крізь цю призму я дивився б на другу половину цієї події.
Для тих, хто вже застейкав свої активи, актуальне рішення тепер насправді вже не стосується початкового APR, оскільки він зафіксований залежно від моменту вашого входу. Йдеться про те, чи плануєте ви тримати токени винагороди, які накопичуєте, продавати їх у міру нарахування або почекати до завершення події, щоб вирішити. Це рішення варто прийняти свідомо, а не за замовчуванням, адже FOLD, LAPTOP і XAUT — це три дуже різні типи активів, які ви триматимете: токен інфраструктури смартконтрактів, токен меншого проєкту та актив, забезпечений золотом, відповідно.
Як би я розглядав кожен із них на цьому етапі
Щодо пулу XAUT, оскільки винагороди виплачуються в токені, забезпеченому золотом, головною змінною тут є фактично лише рух ціни самого золота, а не ризик, пов’язаний із конкретним проєктом. Якщо золото й надалі зазнаватиме тиску, як це відбувалося останнім часом, вартість того, що ви заробляєте, зменшуватиметься, навіть якщо кількість токенів залишатиметься незмінною. Якщо ціна золота стабілізується або відскочить, буде навпаки. Я розглядав би цей пул радше як ставку на короткостроковий напрямок руху золота, ніж на щось інше.
Щодо FOLD, сам токен несе більше специфічного для проєкту ризику, оскільки його вартість залежить від прийняття базового протоколу, а не від ширшого макроактиву на кшталт золота. APR тут найвищий із трьох, але частково це компенсація за додаткову невизначеність.
Щодо LAPTOP, без підтвердженої та перевіреної інформації про конкретний проєкт, що стоїть за токеном цього Launchpool, я не буду спекулювати щодо його фундаментальних показників так, як помилково зробив учора. Що я можу сказати: його APR перебуває посередині між трьома пулами, і кожному, хто стейкає тут, варто ознайомитися з фактичними деталями проєкту безпосередньо через сторінку Launchpool, а не покладатися на припущення, зокрема й мої.
Моя чесна оцінка на третій день
Новизна формату «три пули працюють одночасно з високими показниками APR» до третього дня вже зникла, і тепер залишається практичніше запитання: чи комфортно вам тримати той токен, який ви заробляєте, протягом усього запланованого періоду утримання. Саме це завжди було справжнім питанням у подіях формату Launchpool, а початковий APR лише привертає первинну увагу.
За чим я стежитиму до кінця події
Чи залишаться три показники APR приблизно стабільними, чи почнуть змінюватися в міру того, як до кожного пулу надходитиме більше або менше капіталу. Як поводитиметься золото з огляду на сьогоднішню публікацію даних PCE, оскільки це безпосередньо впливає на реальну вартість пулу XAUT незалежно від кількості токенів. А також чи відреагує FOLD на зміни загальних настроїв на ринку, оскільки саме цей пул має найбільшу частку специфічного для проєкту ризику з-поміж трьох.
Обговорення
Для тих, хто застейкав активи в цих пулах: чи змінився ваш план щодо токенів винагороди з першого дня — ви плануєте тримати їх, продавати в міру отримання чи вирішити пізніше? І дякую всім, хто звернув увагу на вчорашню плутанину: завжди варто двічі перевіряти ідентичність токена, перш ніж писати про нього.
Це не фінансова порада. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торгове чи інвестиційне рішення.
repost-content-media
«Дякую за короткий підсумок. Спостерігатиму за реакцією ринку.»
Crypto_Buzz_with_Alex
#AnthropicDiscloses$84.5BComputeDealWithSpaceX $ANTHROPIC
Рахунок Anthropic до SpaceX майже подвоївся — до $84.5B, і справжня історія полягає в тому, звідки насправді беруться ці обчислювальні потужності
Конфіденційна заявка Anthropic на IPO розкрила угоду про обчислювальні потужності зі SpaceX вартістю до $84.5 billion до 2029 року — майже вдвічі більше за приблизно $45 billion, про які було повідомлено ще в травні. Акції SpaceX відреагували позитивно, піднявшись на 2.59% до $149.24. Мене більше за заголовкову цифру цікавить деталь, яку легко пропустити, якщо читати лише резюме: ця угода фактично укладена через xAI, дочірню компанію SpaceX, із використанням інфраструктури її дата-центру Colossus, а не через якийсь окремий бізнес SpaceX з обчислювальних потужностей, пов’язаний із ракетами.
Що насправді містить угода
Початкові умови, розкриті у власних документах SpaceX для IPO, передбачали $1.25 billion на місяць до травня 2029 року за доступ приблизно до 325,000 графічних процесорів Nvidia на об’єкті Colossus, що за весь термін становить майже $45 billion, із передбаченим пунктом про скасування за 90 днів. Нова цифра до $84.5 billion — це те, що Anthropic сама розкрила у власній заявці, і її описують як таку, що охоплює більшу частину угоди того самого типу, із тим самим 90-денним періодом розірвання для більшості положень.
Це майже подвоєння з $45 billion до $84.5 billion може означати кілька речей: розширення обсягу доступу до обчислювальних потужностей, додаткові зобов’язання щодо потужностей або просто те, що Anthropic описує повну потенційну максимальну суму контракту, а не базовий сценарій. Оскільки я не маю конкретної розбивки того, що змінилося між двома розкриттями, я не буду здогадуватися, який саме варіант має місце, але сама різниця варта уваги як ознака того, наскільки швидко масштабуються зобов’язання щодо обчислювальних потужностей навіть у межах одних і тих самих відносин.
Чому пункт про розірвання за 90 днів важливіший за заголовкову цифру
Усі зосереджені на цифрі $84.5 billion, але деталь, до якої я постійно повертаюся, полягає в тому, що більшу частину цієї угоди можна скасувати, повідомивши про це за 90 днів, з будь-якого боку. Для угоди такого розміру це суттєвий пункт, що забезпечує гнучкість. Це означає для мене, що жодна зі сторін не фіксує десятиліття гарантованих доходів або гарантованого постачання — вони передбачають можливість виходу на випадок, якщо зміняться припущення щодо попиту, доступність графічних процесорів або ціни. Для ринку, який звик сприймати такі мегаугуоди щодо обчислювальних потужностей як фіксовані гарантовані зобов’язання, це 90-денне вікно нагадує, що фактична обов’язкова визначеність тут набагато коротша, ніж випливає із заголовкової цифри.
Ширша картина: $518 billion між шістьма партнерами
Ця угода зі SpaceX — лише частина чогось значно масштабнішого. Anthropic повідомила, що очікує витратити щонайменше $518 billion протягом наступного десятиліття на шістьох інфраструктурних партнерів, серед яких, як повідомляється, Google, Amazon і Microsoft, а також SpaceX. Компанія також заявила, що майбутнє зростання може бути обмежене насамперед доступністю обчислювальних потужностей, а не попитом на її моделі. Це примітне визнання: компанія каже, що вузьким місцем для зростання Anthropic є не бажання клієнтів користуватися Claude, а наявність достатньої кількості інфраструктури на базі Nvidia для їхнього обслуговування.
Я окремо детальніше розглядав показники IPO Anthropic — зростання доходів, показник чистого збитку, зумовлений бухгалтерським обліком, і фактичне операційне спалювання грошових коштів. Це розкриття інформації щодо SpaceX вписується в ту саму картину: компанія надзвичайно швидко зростає за доходами, водночас беручи на себе інфраструктурні витрати в масштабі, який в історії корпорацій майже ні з чим не можна порівняти, за винятком жменьки гіпермасштабованих технологічних компаній.
Що це означає для SpaceX і перегонів за обчислювальними потужностями
SpaceX почала активніше здавати обчислювальні потужності в оренду після того, як на початку цього року включила xAI до своєї структури, і це розкриття інформації підтверджує, що наземні обчислювальні потужності для ШІ можуть стати одним із напрямів її бізнесу, що зростає найшвидше, поряд із космічними операціями. Це помітна зміна в тому, як слід сприймати SpaceX як компанію: уже не просто бізнес із запуску ракет і супутників, а більш диверсифікована інфраструктурна компанія, для якої оренда обчислювальних потужностей для ШІ є реальним двигуном зростання. Початкова реакція ринку в 2.59% і новий рейтинг Buy щонайменше від одного аналітика того самого дня свідчать, що ця теза набирає популярності.
Щодо перегонів за обчислювальними потужностями для ШІ загалом, це підтверджує вже наявну тенденцію, а не створює нову. Кожна провідна лабораторія ШІ зараз укладає масштабні багаторічні інфраструктурні угоди на мільярди доларів, і той факт, що навіть уже розкриту угоду можна майже вдвічі розширити за кілька місяців, показує, наскільки швидко ці компанії підвищують свої оцінки потреби в обчислювальних потужностях. Це або ознака надзвичайно впевненого прогнозування попиту, або ознака того, що ніхто не хоче залишитися без доступу до графічних процесорів, якщо крива зростання продовжить рухатися вгору.
Моя думка
Я не вважаю сам по собі стрибок із $45 billion до $84.5 billion тривожним: розширення інфраструктурних зобов’язань у міру масштабування компанії є нормальним, а гнучкі умови розірвання за 90 днів свідчать, що обидві сторони враховують реальну невизначеність, а не ставлять усе на фіксовану довгострокову суму. Більш промовистим для мене є власне визнання Anthropic, що її обмеженням для зростання є доступність обчислювальних потужностей, а не попит. Це твердження більше говорить про те, де зараз знаходиться справжнє вузьке місце в цій галузі, ніж будь-яка окрема доларова цифра.
Що стосується SpaceX, це підтверджує, що оренда обчислювальних потужностей для ШІ через інфраструктуру xAI перетворюється на повноцінний напрям доходів, що масштабується, а не просто на побічний проєкт. Чи збережеться це, залежить від того, чи справді Anthropic та інші клієнти використають повністю заявлені суми, а не лише максимальні значення, зазначені в цих розкриттях.
За чим я стежитиму далі
Чи розкриють інші лабораторії ШІ аналогічно розширені зобов’язання щодо обчислювальних потужностей у міру просування їхніх власних процесів IPO або залучення фінансування, що підтвердило б: це галузева тенденція масштабування, а не історія, специфічна для Anthropic. Як розвиватимуться акції SpaceX і висвітлення компанії аналітиками в міру появи додаткових деталей про фактичне використання цих обчислювальних потужностей. І чи розкриє проспект IPO Anthropic, коли стане публічним, а не конфіденційним, більше деталей про розподіл суми $518 billion між шістьма її інфраструктурними партнерами.
Обговорення
Чи сигналізує майже подвоєння цієї угоди щодо обчислювальних потужностей — до $84.5 billion — про справді сильніший, ніж очікувалося, попит, чи це радше спосіб закріпити потужності наперед, поки пропозиція графічних процесорів стає дедалі обмеженішою? І чи вважаєте ви вихід SpaceX у сферу оренди обчислювальних потужностей для ШІ через xAI сталим напрямом зростання, чи ставкою, яка значною мірою залежить від того, чи збережуть відданість кілька великих лабораторій ШІ?
Це не є фінансовою порадою. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торговельне або інвестиційне рішення.
repost-content-media
"Дякую за короткий підсумок. Спостерігатиму за реакцією ринку."
Crypto_Buzz_with_Alex
#ETHEarningsUpTo5%BonusAPR $ETH
Бонусна річна ставка ETH з’являється в останній день Q3, безпосередньо перед сьогоднішньою публікацією даних щодо інфляції
Бонусна пропозиція Gate ETH Simple Earn усе ще діє на тих самих умовах, що й раніше: чистий депозит щонайменше 0.3 ETH у продукт із фіксованим 7-денним терміном дає вам бонусну річну відсоткову ставку 3%, а чистий депозит щонайменше 3 ETH також відкриває доступ до пробного бонусу для ф’ючерсів у розмірі 10 USDT для перших 1,000 учасників. Те, що робить сьогоднішній день вартим нового погляду, — не умови кампанії, а час її проведення. Це останній день Q3, і він припадає на той самий день, що й публікація базового PCE за серпень, одного з найважливіших макроекономічних показників кварталу.
Чому саме сьогодні це змінює мій підхід до цього
Зараз ETH тримається на рівні близько $2,666, демонструючи досить хорошу стійкість після зростання з рівнів у $1,600 на початку року. Але сьогоднішні дані PCE є справжнім каталізатором: ринок стежить за тим, чи посилить інфляція наратив про вищі ставки протягом довшого часу, чи, навпаки, дасть підстави для протилежного висновку. Показник, що перевищить очікування, може спричинити тиск на ETH у години після публікації, тоді як цифра нижча за очікування може підтримати подальше зростання.
Цей фон важливий для того, як я оцінюю саме 7-денне зобов’язання з фіксованим терміном. Заблокувати ETH на 7-денний термін саме в день такого макроекономічного каталізатора означає пройти через будь-яку реакцію, що відбудеться сьогодні та наступного тижня, без можливості відреагувати, якщо дані різко посунуть ринок у будь-якому напрямку.
Механіка бонусу, без змін порівняно з раніше
Основна структура залишилася такою самою: чистий депозит 0.3 ETH для базової бонусної річної відсоткової ставки 3% поверх стандартної ставки, яка діятиме цього дня, і чистий депозит 3 ETH для додаткового пробного бонусу для ф’ючерсів у розмірі 10 USDT, обмеженого першими 1,000 користувачами. Бонусний пул і період кампанії, що триває до October 7, також не змінилися, тож немає жодної нової терміновості понад ту, що вже існувала протягом кількох останніх днів.
Як би я насправді оцінював це сьогодні
Якщо ви вже володієте ETH і незалежно від сьогоднішніх даних планували перечекати цю фазу відкату та консолідації, тоді блокування частини активів на 7-денний термін усе ще має сенс, оскільки рішення утримувати актив уже було прийняте незалежно від сьогоднішньої макроекономічної події. Бонус просто додає трохи додаткової дохідності до позиції, яку ви й так планували утримувати.
Більш обережним я був би в тому випадку, якщо ви не впевнені, чи хочете зберегти можливість відреагувати на сьогоднішній результат PCE. Якщо базовий PCE виявиться суттєво вищим за очікування та підштовхне ETH до його нещодавніх зон підтримки, блокування на 7-денний термін означатиме, що вам доведеться пережити цей рух, а не матимете можливості скоригувати позицію. Це реальний компроміс, про який варто чесно подумати перед тим, як брати на себе таке зобов’язання.
Моя чесна оцінка моменту
Я не думаю, що сама кампанія змінилася таким чином, щоб сьогодні вона стала більш або менш привабливою, ніж кілька днів тому; умови ідентичні. Відрізняється середовище, у якому ви берете на себе це зобов’язання. Заблокувати кошти в спокійний день — це зовсім інше рішення, ніж заблокувати кошти за кілька годин до публікації даних, які можуть суттєво посунути ринок. Я б волів спочатку побачити, як ETH відреагує на публікацію PCE, а вже потім вирішувати, чи все ще відповідає 7-денний термін моєму плану, замість того щоб одразу входити в цю невизначеність.
За чим я стежу сьогодні
Як ETH відреагує на публікацію базового PCE о 12:30 UTC, оскільки ця реакція скаже мені про короткостроковий напрямок більше, ніж будь-що інше зараз. Чи утримає ETH свою нещодавню зону консолідації, чи здійснить суттєвий рух у будь-якому напрямку. А також чи додасть позиціонування на крипторинках у зв’язку із завершенням Q3 додаткової волатильності до реакції на дані, оскільки потоки наприкінці кварталу можуть посилювати рухи, які в іншому разі були б більш обмеженими.
Обговорення
З огляду на сьогоднішню публікацію даних PCE, ви б воліли зараз заблокувати ETH у цьому 7-денному продукті чи зачекати й подивитися, як ринок відреагує на дані, перш ніж брати на себе таке зобов’язання? І як ви загалом утримуєте ETH перед сьогоднішньою публікацією: не робите нічого, чекаєте осторонь чи коригуєте позицію залежно від того, що покажуть дані?
Не є фінансовою порадою. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торгове чи інвестиційне рішення.
repost-content-media
"Ціную цей короткий підсумок. Спостерігатиму за реакцією ринку."
Crypto_Buzz_with_Alex
#MicronReportQ4Earnings $MU
Micron звітує сьогодні ввечері, і в ціну вже закладено рух на 8-10%: як я оцінюю бінарний ризик
Сьогодні після закриття ринку Micron оприлюднить результати за фінансовий Q4 2026, і ситуація стала чіткішою відтоді, як я востаннє аналізував її кілька днів тому. Консенсус-прогноз тепер становить приблизно $51 billion виручки та близько $31.5 прибутку на акцію, а ціни опціонів передбачають рух на 8% to 10% після публікації звіту. Це справді великий очікуваний коливальний рух для акції, яка вже зросла на кількасот відсотків за останній рік, і це змінює мій підхід до відкриття позицій напередодні саме цієї події.
Чому очікуваний рух важливіший за сам прогноз
Очікуваний рух на 8% to 10% свідчить, що ринок опціонів вважає цю публікацію звіту подією зі справжнім бінарним ризиком, а не звичайним підтвердженням уже відомої історії зростання. Для контексту, це значно більший очікуваний рух, ніж можна було б побачити в зрілої компанії з повільним зростанням, яка звітує відповідно до очікувань. Це відображає і те, наскільки багато має скластися вдало, щоб виправдати поточну оцінку Micron, і те, наскільки чутливою стала акція до будь-якого відхилення від наративу про AI-пам'ять, який і забезпечив це зростання.
Для мене особливо важливо, що такий розмір очікуваного руху різко працює в обидва боки. Чисте перевищення прогнозів із сильним розширенням маржі та впевненим прогнозом на FY2027 цілком може підняти акцію майже до верхньої межі цього діапазону. Але звіт, який лише відповідає очікуванням, без справжнього позитивного сюрпризу, все одно може спричинити падіння акції до нижньої межі цього руху, просто тому, що «відповідність прогнозу» більше недостатня для акції з настільки агресивною оцінкою.
На що саме я звертатиму увагу в сьогоднішніх цифрах
Відповідність або перевищення прогнозу щодо виручки та прибутку на акцію на рівні приблизно $51 billion і $31.5 — це на цьому етапі лише обов'язкова умова входу в гру. Показник, який насправді скаже мені, чи справді історія з підвищенням цін на пам'ять розгортається належним чином, — це валова маржа, орієнтир щодо якої минулого разу, коли я аналізував цю ситуацію, становив 86%, порівняно із серединою діапазону 84%. Якщо маржа буде на цьому рівні або вище разом із високою виручкою, це стане найчіткішим сигналом того, що цінова сила справді доходить до кінцевого прибутку, а не поглинається зростанням витрат.
За межами поточного кварталу прогноз на FY2027, імовірно, важливіший за самі показники Q4. Прогрес у нарощуванні HBM4 і те, як керівництво описуватиме картину попиту та пропозиції наступного року, визначать, чи сприйматиме ринок цей цикл як такий, що все ще набирає силу, чи як цикл, близький до піку. З огляду на те, наскільки значна частина зростання Micron була зумовлена майбутнім попитом на AI-пам'ять, а не попередніми результатами, тон цього прогнозу може мати більше значення, ніж те, чи перевищить Q4 прогноз на кілька центів.
Як я оцінював би відкриття позиції з огляду на розмір очікуваного руху
З огляду на очікуваний рух у 8% to 10%, я не хотів би входити в публікацію звіту з сильною спрямованою ставкою, якщо тільки не мав би справді високої впевненості, адже ринок опціонів уже підказує, що рух такого масштабу очікується в будь-якому разі. Це не той ринок, де помірний спрямований ухил має привабливе співвідношення ризику та винагороди: розмір потенційного руху працює проти вас, якщо ви помиляєтеся, і лише помірно винагороджує вас, якщо ви маєте рацію, з огляду на те, скільки вже закладено в ціну.
Якби я вже володів позицією, відкритою до цього зростання, моя стратегія полягала б у тому, щоб заздалегідь визначити, який результат змусив би мене скоротити позицію, а який — збільшити її, замість емоційно реагувати на нічний розрив на 8% у будь-якому напрямку. Наприклад, перевищення прогнозу зі слабкою маржею могло б бути саме тим перевищенням, на якому я хотів би продавати, якщо воно свідчить, що історія про цінову силу не така однозначна, як випливає із заголовкових цифр.
Якби я ще не володів позицією, я б схилявся до очікування реакції, а не до спроб вгадати результат. Рух на 8% to 10%, що супроводжується справжнім розширенням маржі та впевненими формулюваннями щодо FY2027, — це зовсім інша ситуація для входу, ніж рух аналогічного масштабу, зумовлений виключно тим, що результати «відповідають прогнозу», але їх продають, оскільки очікування забігли надто далеко вперед.
Ширший контекст, до якого я постійно повертаюся
За останні дванадцять місяців Micron зросла приблизно на 700%, а такий рух означає, що планка для «хороших новин» різко піднялася. Квартал, який рік тому вважався б приголомшливим, тепер може сприйматися лише як підтвердження того, що вже закладено в ціну. У цьому й полягає головна напруга сьогоднішнього вечора: базовий бізнес справді, схоже, отримує вигоду від реального дисбалансу попиту та пропозиції на ринку пам'яті, але оцінка акції вже передбачає, що значна частина цієї вигоди безперешкодно збережеться наступного року.
За чим я стежитиму після публікації звіту
Чи досягне валова маржа цільового показника приблизно 86% або перевищить його, оскільки це найчіткіший тест реальної цінової сили. Як керівництво сформулює прогноз щодо виручки та маржі на FY2027, особливо стосовно зобов'язань клієнтів щодо HBM4. Чи виявиться фактичний рух акції ближчим до верхньої чи нижньої межі очікуваного діапазону 8% to 10%, і що саме в цифрах спричинило цю реакцію. А також як відреагують конкуренти в секторі пам'яті, адже сильний або слабкий звіт Micron зазвичай поширюється на весь сектор.
Моя чесна оцінка напередодні сьогоднішнього вечора
Я думаю, що ця ситуація відображає ринок, який справді розділився в питанні того, наскільки більше простору для зростання має цей цикл. Настільки великий очікуваний рух не свідчить про нерозуміння бізнесу — траєкторія зростання достатньо зрозуміла, — це ознака того, що ринок досі не дійшов згоди щодо того, де проходить межа і яка частина цього зростання вже відображена в ціні. Я волів би побачити фактичну реакцію, а не намагатися випередити публікацію звіту з таким значним закладеним бінарним ризиком.
Обговорення
З огляду на очікуваний рух у 8% to 10%, ви відкриваєте позицію до публікації звіту чи чекаєте на фактичні цифри та прогноз щодо маржі, перш ніж ухвалювати рішення? І як ви вважаєте, що сильніше вплине на торгівлю акцією завтра: валова маржа чи прогноз на FY2027?
Це не фінансова порада. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торгове чи інвестиційне рішення.
repost-content-media
«Дякую за короткий огляд. Спостерігатиму за реакцією ринку.»
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
Річний темп доходів OpenAI щойно підскочив на 70% за один квартал, і графік уже відображає перегонку з Anthropic
Річний темп доходів OpenAI наближається до $70 мільярдів, збільшившись більш ніж на 70% від початку Q3, тоді як корпоративні продажі з липня зросли більш ніж удвічі, а B2B-дохід за той самий період зріс більш ніж на 100%. Що стосується споживчого сегмента, лише за Q3 OpenAI залучила більше нового доходу, ніж за весь 2025 рік. Це справді різке прискорення, і воно відбувається в дуже конкретний момент: саме тоді, коли OpenAI та Anthropic готуються до IPO.
Чому порівняння з Anthropic тут має значення
Лише кілька тижнів тому власний річний темп доходів Anthropic, за повідомленнями, досяг приблизно $65 мільярдів, випередивши OpenAI за цим конкретним показником і посиливши наратив про те, що Claude випередив конкурента у корпоративному впровадженні. Аудовані показники Anthropic за 2025 рік продемонстрували дванадцятикратне зростання доходу — до $4.59 мільярда за весь рік. Тепер OpenAI швидко скорочує цей розрив, причому основну роботу виконує сплеск B2B у цьому кварталі. У цьому і полягає справжня історія: це не просто «дохід OpenAI зріс», а «розрив між двома найбільшими лабораторіями штучного інтелекту за показником, який інвестори використовуватимуть для оцінки їхніх IPO, різко скоротився».
Показник, який не згадується у більшості заголовків
Axios прямо звернув на це увагу: видання не змогло визначити деталі витрат OpenAI, а це важливий контекст, якого бракує в цій історії про доходи. Для довідки, у 2025 році OpenAI зафіксувала чистий збиток у $38.5 мільярда при доході $13.07 мільярда за той рік. Отже, за лічені місяці річний темп доходів зріс приблизно з $13 мільярдів до майже $70 мільярдів, що є надзвичайним прискоренням, але ми не маємо актуальних даних про те, чи зростали витрати пропорційно, швидше або повільніше за цей приріст доходів. З огляду на капіталомісткість передової інфраструктури штучного інтелекту та власний оприлюднений план Anthropic витратити щонайменше $518 мільярдів протягом наступного десятиліття на обчислювальні потужності, я б припустив, що витрати OpenAI також швидко зростають, але припущення — це не те саме, що знання, і саме в цьому наразі полягає справжня прогалина в цій історії.
Що графік уже нам повідомляє
Якщо поглянути на OPENAIUSDT на Gate, токенізований інструмент торгується по $1,616.64 після того, як сьогодні досяг максимуму $1,689.36, різко піднявшись від 50-денної MA на рівні $1,379.40. RSI становить 64.86 — показник залишається сильним і схиляється до зони перекупленості, але без екстремальних значень, тоді як MACD є чітко позитивним і становить 71.29 на сигнальній лінії — це одне з найширших позитивних значень на цьому графіку починаючи з весни.
Структура тут примітна: з червня по серпень ціна рухалася вбік і навіть знижувалася, кілька разів тестуючи діапазон від $1,100 до $1,200, перш ніж у вересні різко пробити його вгору й сьогодні прискорити рух ще більше — очевидно, як реакція ринку на цей звіт Axios. Це чи не найчистіший приклад ситуації «графік реагує на фундаментальний каталізатор», який можна побачити: місяці консолідації, а потім рішучий прорив саме тоді, коли базова історія доходів кардинально стала позитивнішою.
Чи виправдана реакція оцінки, чи вона випереджає події
Я вважаю, що є вагомі аргументи на користь обох варіантів. Бичачий сценарій простий: компанія, яка за один квартал більш ніж удвічі збільшила свою базу корпоративних продажів, водночас отримавши за один квартал споживчий дохід, що перевищує показник усього попереднього року, демонструє справді рідкісне зростання навіть для цієї галузі. Якщо такі темпи хоча б віддалено стійкі, підвищення ринкової оцінки має сенс.
Застереження тут таке саме, як і щодо практично кожної компанії в цьому секторі наразі: зростання доходів без розуміння динаміки витрат свідчить про наявність попиту, але не говорить, чи працює бізнес-модель у масштабі. З огляду на те, що власні показники OpenAI за 2025 рік продемонстрували майже $39 мільярдів збитків при значно меншій базі доходів, справжнє питання, на яке інвестори потребуватимуть відповіді до будь-якого IPO, полягає не в тому, «наскільки швидко зростає дохід», а в тому, «наскільки тепер розрив між доходом і загальними витратами менший, ніж рік тому». Саме цей показник Axios прямо не зміг отримати.
Що це означає для ширшої гонки AI IPO
Те, що OpenAI та Anthropic приурочують розкриття своїх найвражаючих показників доходів приблизно до підготовки до IPO, не є випадковістю — саме в цей момент компанія, як і слід було очікувати, хоче представити інвесторам свою найкращу історію зростання. Це не критика, а лише корисний контекст: показники річного темпу доходів, оприлюднені перед IPO, заслуговують на таку саму перевірку, як і будь-яке інше розкриття інформації перед лістингом, оскільки їх вибірково оприлюднюють у момент, коли вони матимуть максимальний вплив на обговорення оцінки.
Моя думка
Я справді вражений темпами зростання: більш ніж дворазове збільшення корпоративних продажів за один квартал — це реальний сигнал щодо бізнесу, а не просто наратив. Але я б утримався від висновку, що це підтверджує виправданість оцінки OpenAI, доки сторона витрат не буде розкрита з такою самою чіткістю, як і сторона доходів. Графік уже ухвалив своє рішення, різко пробивши рівень на цій новині, але графіки швидко закладають у ціну певні історії й можуть так само швидко розвернутися, якщо остаточна заявка на IPO покаже, що витрати випередили доходи ще сильніше, ніж очікувалося.
За чим я стежитиму далі
Чи розкриє власна заявка OpenAI на IPO, коли б вона не стала публічною, показники витрат, які підтвердять або послаблять цю історію про прискорення доходів. Чи збережуться такі темпи корпоративного зростання в Q4, чи Q3 був одноразовим кварталом надолуження. Як виглядатимуть майбутні розкриття інформації Anthropic у порівнянні з цим, оскільки тепер ринок явно оцінює дві компанії одна щодо одної. І чи утримає OPENAIUSDT цей прорив вище $1,600, чи віддасть здобуте зростання, якщо перекупленість за RSI завершиться відкатом.
Обговорення
Чи змінює стрибок річного темпу доходів на 70% у порівнянні з попереднім кварталом ваше ставлення до оцінки OpenAI, чи ви хочете побачити сторону витрат, перш ніж робити будь-які висновки? І між OpenAI та Anthropic, чия траєкторія доходів здається вам стійкішою напередодні їхніх відповідних IPO?
Це не фінансова порада. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торгове чи інвестиційне рішення.
repost-content-media
"Дякую за швидкий підсумок. Стежитиму за реакцією ринку."
Crypto_Buzz_with_Alex
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 $TLT
30-річна дохідність щойно досягла максимуму за 24 роки, і найстрашніше тут не число, а причина, через яку це відбувається
Учора дохідність 30-річних казначейських облігацій торкнулася позначки 5.612%, перш ніж сьогодні трохи знизитися приблизно до 5.553%, що все ще є найвищим рівнем для цієї облігації з 2002 року. Насправді мене більше непокоїть не сам рівень, а причина, що стоїть за ним. Це не передусім історія про те, як ФРС бореться з інфляцією за допомогою підвищення ставок. Це історія про те, хто купує борг уряду США, а хто припинив це робити.
Що насправді спричиняє цей рух
Тут збігаються кілька чинників. Державний борг США щойно перевищив $40 трильйонів. Обсяг випуску корпоративних облігацій інвестиційного рівня зріс приблизно на 30% рік до року — до $1.5 трильйона, тобто уряд зараз не є єдиним великим позичальником, який конкурує за покупців. А іноземні центральні банки, які історично були одними з найбільших покупців довгострокових казначейських облігацій, за повідомленнями, почали відходити. Коли рекордний випуск державних облігацій, рекордний випуск корпоративних облігацій і скорочення кола традиційних покупців відбуваються одночасно, результат саме такий, як можна було б очікувати: дохідність має зрости, щоб залучити необхідний попит.
Один із представників ФРС сформулював це так, як мені здалося корисним: «конкуренція між комерційним і державним кредитом», частково спричинена інвестиціями, пов’язаними з AI. Компанії активно позичають кошти для фінансування розбудови інфраструктури AI у той самий час, коли уряду потрібно фінансувати власний дефіцит, і обидві сторони залучають капітал з одного й того самого пулу.
Чому інфляційний аспект не пояснює всю історію
Підвищені ціни на енергоносії, пов’язані з напруженістю на Близькому Сході, посилюють інфляційні очікування, і саме це конкретно називали однією з причин сьогоднішнього руху. Але якби це була суто інфляційна історія, можна було б очікувати, що саме дії ФРС будуть головним рушієм. Натомість ринки зараз оцінюють у 45% імовірність ще одного підвищення ставки на жовтневому засіданні, а не її зниження, що свідчить: сама ФРС, можливо, все ще реагує на цей інфляційний тиск, а не самостійно спричиняє розпродаж на довгому кінці кривої.
Це важливе розрізнення. Стрибок дохідності, головною причиною якого є очікування підвищення ставок, — це те, на що ФРС може безпосередньо вплинути. Стрибок дохідності, спричинений структурним дисбалансом між пропозицією та попитом, коли надмірний випуск боргу конкурує за надто малу кількість покупців, набагато важче виправити лише за допомогою монетарної політики. Судячи з того, що я бачу, це більше схоже на другий варіант, а інфляція та ціни на нафту лише додають пального, а не є єдиною причиною.
Що це зробило з облігаціями з великою дюрацією
Збитки для фактичних власників облігацій за будь-якими історичними мірками були значними. За повідомленнями, індекс 30-річних казначейських облігацій знизився приблизно на 60% з 2020 року, що описують як стирання здобутків за попередні два десятиліття; це гірше за падіння на 35%, зафіксоване під час фінансової кризи 2008 року для цього класу активів. TLT, ETF на казначейські облігації з великою дюрацією, знизився приблизно на 44% з 2020 року і продовжує втрачати позиції цього року. Це практична реальність, що стоїть за заголовковим показником дохідності: кожен, хто утримував довгостроковий державний борг протягом цього періоду, зазнав збитків масштабу справжнього ведмежого ринку, а не просто складного відрізка.
Моя думка саме щодо угоди з TLT
Я думаю, що зараз на TLT можна дивитися двома дуже різними способами, і не вважаю, що якийсь із них очевидно неправильний.
Ведмежий сценарій є простим: якщо структурні чинники, тобто значний випуск державного боргу, значний випуск корпоративного боргу та зниження попиту з боку іноземних центральних банків, не зміняться, дохідність може продовжити поступово зростати, а це означає, що TLT продовжить падати. Ризик дюрації працює в обидва боки, і зараз він уже кілька років поспіль сильно працює проти власників довгострокових облігацій.
Контрарний сценарій полягає в тому, що така висока дохідність облігації, яка вже настільки впала, починає виглядати справді привабливою для покупців, орієнтованих на дохід, яких не цікавили рівні 3% або 4%. Дохідність понад 5.5% для найбезпечнішого довгострокового активу у світі — це реальна цифра, і історично такі рівні зрештою знову приваблювали покупців, навіть якщо точно визначити час такого перелому неможливо.
Я не роблю тут прогнозу щодо напрямку руху, оскільки це саме той тип макроекономічно зумовленого руху, де я волію зрозуміти механізм, а не вгадувати дно. Я б сказав, що кожен, хто зараз розглядає TLT, має чітко розуміти, чи є дисбаланс між пропозицією та попитом структурним і тривалим, чи він наближається до точки, де сама дохідність починає розв’язувати проблему, залучаючи покупців.
За чим я стежитиму далі
Чи є якісь ознаки стабілізації попиту іноземних центральних банків на казначейські облігації, чи він продовжує знижуватися. Як результат жовтневого засідання ФРС — підвищення ставки, збереження її на поточному рівні або несподівана зміна — вплине саме на довгий кінець кривої, оскільки рішення щодо ставки, спрямоване на короткий кінець, автоматично не усуває проблему пропозиції довгострокових облігацій. Чи продовжить випуск корпоративних облігацій зростати такими темпами, адже він безпосередньо конкурує з казначейськими облігаціями за ту саму базу покупців. І чи є сьогоднішнє незначне зниження дохідності, з 5.612% до 5.553%, початком консолідації або лише паузою перед наступним етапом зростання.
Мій загальний погляд
Я не думаю, що це проста історія «дохідність зростає, акції падають», і не думаю, що вона швидко завершиться. Структурний дисбаланс між пропозицією боргу та попитом з боку покупців не усувається одним макроекономічним показником або одним рішенням ФРС. Я б уважно стежив за тим, чи стабілізується дохідність на поточних рівнях, що свідчило б про те, що ринок знайшов ціну, за якої покупці знову входять у нього, чи ж зростання продовжиться в справді незвідану територію для кожного, хто не торгував на початку 2000-х років.
Обговорення
Ви вважаєте це тимчасовим інфляційним сплеском, який послабиться після того, як визначаться ціни на енергоносії та наступний крок ФРС, чи структурною зміною, пов’язаною з тим, який обсяг боргу уряд і корпорації одночасно намагаються продати? І для тих, хто стежить саме за TLT: чи виглядає для вас дохідність вище 5.5% уже привабливою, чи ви вважаєте, що довгострокові облігації ще більше впадуть, перш ніж ситуація стабілізується?
Це не фінансова порада. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торговельне або інвестиційне рішення.
repost-content-media
"Дякую за оперативний підсумок. Спостерігатиму за реакцією ринку."
Crypto_Buzz_with_Alex
#BrentTops$106USTalksStall $XTIUSD $XBRUSD
Геополітична премія Brent повернулася, і графіки показують, що нафта ще не повністю врахувала сценарій «війна відновиться після проміжних виборів»
Наразі сира нафта Brent торгується в діапазоні від $105 до $107 на більшості еталонних платформ, хоча власний графік XBRUSDT на Gate показує ціну ближче до $100.64, нагадуючи, що різні майданчики та інструменти можуть дещо відставати від ширшого еталонного показника або випереджати його. У будь-якому разі напрямок однаковий: у нафті знову присутня реальна геополітична премія за ризик, і причина конкретна. Посередництво Катару між США та Іраном не призвело до прориву, а повідомлення свідчать, що президент Трамп сказав своїм помічникам, що очікує відновлення ударів США після листопадових проміжних виборів.
Що насправді сталося на дипломатичному фронті
Катар проводить непрямі переговори між Вашингтоном і Тегераном, але про досягнення угоди не оголошували, а остання оцінка свідчить, що переговори «не дивно, але принесли мало прогресу». За повідомленнями, Трамп відкинув умовну пропозицію Ірану відкрити Ормузьку протоку та подав сигнал, що подальші військові дії США, ймовірно, відбудуться після завершення проміжних виборів. Водночас він також публічно заявив, що ширший конфлікт завершиться «дуже скоро», не надавши подробиць, тоді як КВІР Ірану публічно закликав американських виборців відкинути його політику напередодні проміжних виборів. Це справді суперечливий набір сигналів: публічний оптимізм щодо завершення конфлікту в поєднанні з приватними очікуваннями відновлення ударів, а ринки зазвичай враховують у цінах більш конкретний і визначений сигнал, яким наразі є «удари відновляться після проміжних виборів».
Чому саме ця деталь важлива для ціноутворення на нафту
Проміжні вибори створюють визначений часовий горизонт. Якщо ринок вважає, що військові дії справді призупинені до завершення виборів і, ймовірно, відновляться після них, то це не невизначений ризик, а ризик із приблизною датою завершення періоду спокою. Насправді це більш придатний для торгівлі тип геополітичної премії, ніж суто невизначеність, оскільки він дає нафтовим ринкам конкретне вікно для спостереження, а не змушує їх чекати невизначений час.
Як читати два графіки разом
Якщо подивитися на XTIUSD (WTI), ціна становить $92.59, що значно нижче максимуму 2026 року поблизу $116–$120, і приблизно з липня вона консолідується в діапазоні від $88 до $96, при цьому RSI становить нейтральні 47.02, а MACD лише помірно негативний. Графік WTI показує ринок, який різко зріс на початку року через початкову ескалацію конфлікту, значно охолонув і протягом кількох місяців перетравлював цей рух у широкому діапазоні, а не рухався чітко в одному з напрямків.
XBRUSDT (Brent на Gate) показує подібну структурну картину в іншому масштабі: ціна становить $100.64, що нижче максимумів близько $120 на початку року, а з середини року ціна консолідується в діапазоні від $95 до $110, при цьому RSI становить 51.06, тобто перебуває точно в нейтральній зоні, а MACD лише ледь позитивний. Обидва графіки показують нафту, яка різко зросла через початковий воєнний шок, суттєво відкотилася і протягом кількох місяців залишалася в межах діапазону, а не підтримувала чіткий тренд.
Мені цікаво, що сьогоднішні новини — зірвані переговори та очікування відновлення ударів після проміжних виборів — є саме тим типом заголовків, який раніше підштовхнув нафту до її максимумів. Але обидва графіки показують, що ціна все ще перебуває в межах багатомісячних діапазонів, а не пробиває їх у напрямку нових максимумів. Це свідчить про те, що ринок ще не вирішив, чи є цей заголовок справжньою ескалацією, а не черговим проявом моделі «переговори зриваються, напруженість зберігається», яка неодноразово повторювалася цього року, але не призводила до нового шоку пропозиції.
Бичачий сценарій для нафти
Якщо після проміжних виборів справді відновляться військові дії, як очікується згідно з повідомленнями, і якщо ці дії будуть спрямовані на судноплавні маршрути, рух танкерів або енергетичну інфраструктуру, як це відбувалося на попередніх етапах цього конфлікту, WTI і Brent можуть вийти з поточних діапазонів консолідації та повторно протестувати максимуми цього року. Brent вище $110–$115 або WTI, що знову наближається до $100 і вище, підтвердили б, що ринок знову враховує в цінах реальне порушення постачання, а не просто ризик, пов’язаний із заголовками.
Ведмежий сценарій для нафти
Якщо проміжні вибори завершаться без відновлення ударів або якщо посередництво Катару зрештою призведе навіть до часткової деескалації, ця геополітична премія може швидко зникнути. Оскільки обидва графіки перебувають у середині діапазонів, а не на екстремальних рівнях, сценарій деескалації, ймовірно, призведе до повернення нафти до нижньої межі недавнього діапазону: WTI — до $85–$88, Brent — до $95–$96, а не до обвалу, оскільки жоден із ринків, схоже, наразі не враховує в цінах агресивну ескалацію найближчим часом.
Що це означає для волатильності золота
Пропозиція стежити за волатильністю золота паралельно з нафтою має сенс, враховуючи, як ці два активи торгувалися разом. Зростання цін на енергоносії безпосередньо підживлює інфляційні очікування, що є однією з причин, чому дохідність облігацій останнім часом зростала до багаторічних максимумів. Цей самий інфляційний канал зазвичай підтримує золото як інструмент хеджування. Але власний графік золота фактично різко погіршився протягом останніх кількох сесій, що свідчить: інші чинники, ймовірно ті самі боргові та дохіднісні динаміки, які визначають рух казначейських облігацій США, наразі переважують аргумент на користь золота як захисту від інфляції. Якщо нафта продовжить зростати через відновлення конфлікту, варто буде спостерігати, чи відреагує золото так, як передбачає класичний зв’язок із хеджуванням інфляції, чи продовжить нещодавньо відхилятися від нього.
Моя думка
Я не думаю, що сьогоднішні новини вже враховані в цінах як нова ескалація: обидва нафтові еталони впевнено перебувають у діапазонах, у яких вони трималися місяцями, і не пробивають їх у напрямку нових максимумів. Це дає мені два способи інтерпретації: або ринок дещо втратив чутливість до заголовків «переговори зриваються, напруженість зберігається» після місяців повторення цієї моделі, або він цілеспрямовано чекає завершення проміжних виборів, перш ніж агресивніше переоцінити ризик, оскільки саме цей конкретний часовий горизонт зараз обговорюється.
За чим я стежитиму далі
Чи справді WTI або Brent вийдуть із поточних багатомісячних діапазонів на тлі цих новин, чи продовжать поглинати їх у межах наявного діапазону. Будь-яка подальша ясність щодо того, на що саме будуть спрямовані «відновлені після проміжних виборів удари», оскільки порушення роботи інфраструктури або судноплавства матиме зовсім інший вплив на ринки, ніж більш обмежені дії. А також чи продовжиться недавнє падіння золота, навіть якщо інфляційні очікування, зумовлені нафтою, посиляться, що покаже нам, яка макроекономічна сила наразі домінує.
Обговорення
Як ви вважаєте, чи недооцінює нафта ризик відновлення конфлікту після проміжних виборів, чи ринок уже притупився до цієї моделі зірваних переговорів і відкладених дій після кількох місяців її реалізації? І чи стежите ви за WTI та Brent у пошуках прориву з їхніх поточних діапазонів, чи очікуєте подальшої бокової торгівлі, доки не з’явиться справді конкретна подія?
Це не є фінансовою порадою. Завжди проводьте власне дослідження, перш ніж ухвалювати будь-яке торгове або інвестиційне рішення.
repost-content-media
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
Акції — новий шлях для токенізованих акцій John Wu Без категорії | Залишити коментар SEC схвалює обмежену торгівлю токенізованими акціями в мережі 7 вересня 2023 року, автор: admin Два сінгапурські криптоальткоїни обидва впали більш ніж на 30% за 24 години SEC: сінгапурська компанія зазнала юридичної поразки через назви Облігації Evergrande: Поза мережею! 4BNNFTs: Висхідний тренд у криптовалютах Щоб наблизити вас до ринку праці SEC схвалює обмежену торгівлю токенізованими акціями в мережі — новий шлях для токенізованих акцій Уперше в історії
  • 1
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
‍Акції — токенізовані акції роблять крок ближче до повного регуляторного визнання Сьогодні SEC США оголосила, що надала тимчасове, умовне інноваційне звільнення, яке дозволяє певним майданчикам токенізованих цінних паперів (TSV) здійснювати обмежену ончейн-торгівлю токенізованими акціями NMS за допомогою дозволених автоматизованих маркетмейкерів і пулів ліквідності. Розпорядження було видано 17 September 2026, а послаблення доступне протягом п’яти років. Звільнення: 5 років Модель торгівлі: дозволені AMM + пули ліквідності Обсяг: обмежена кіл
  • 1