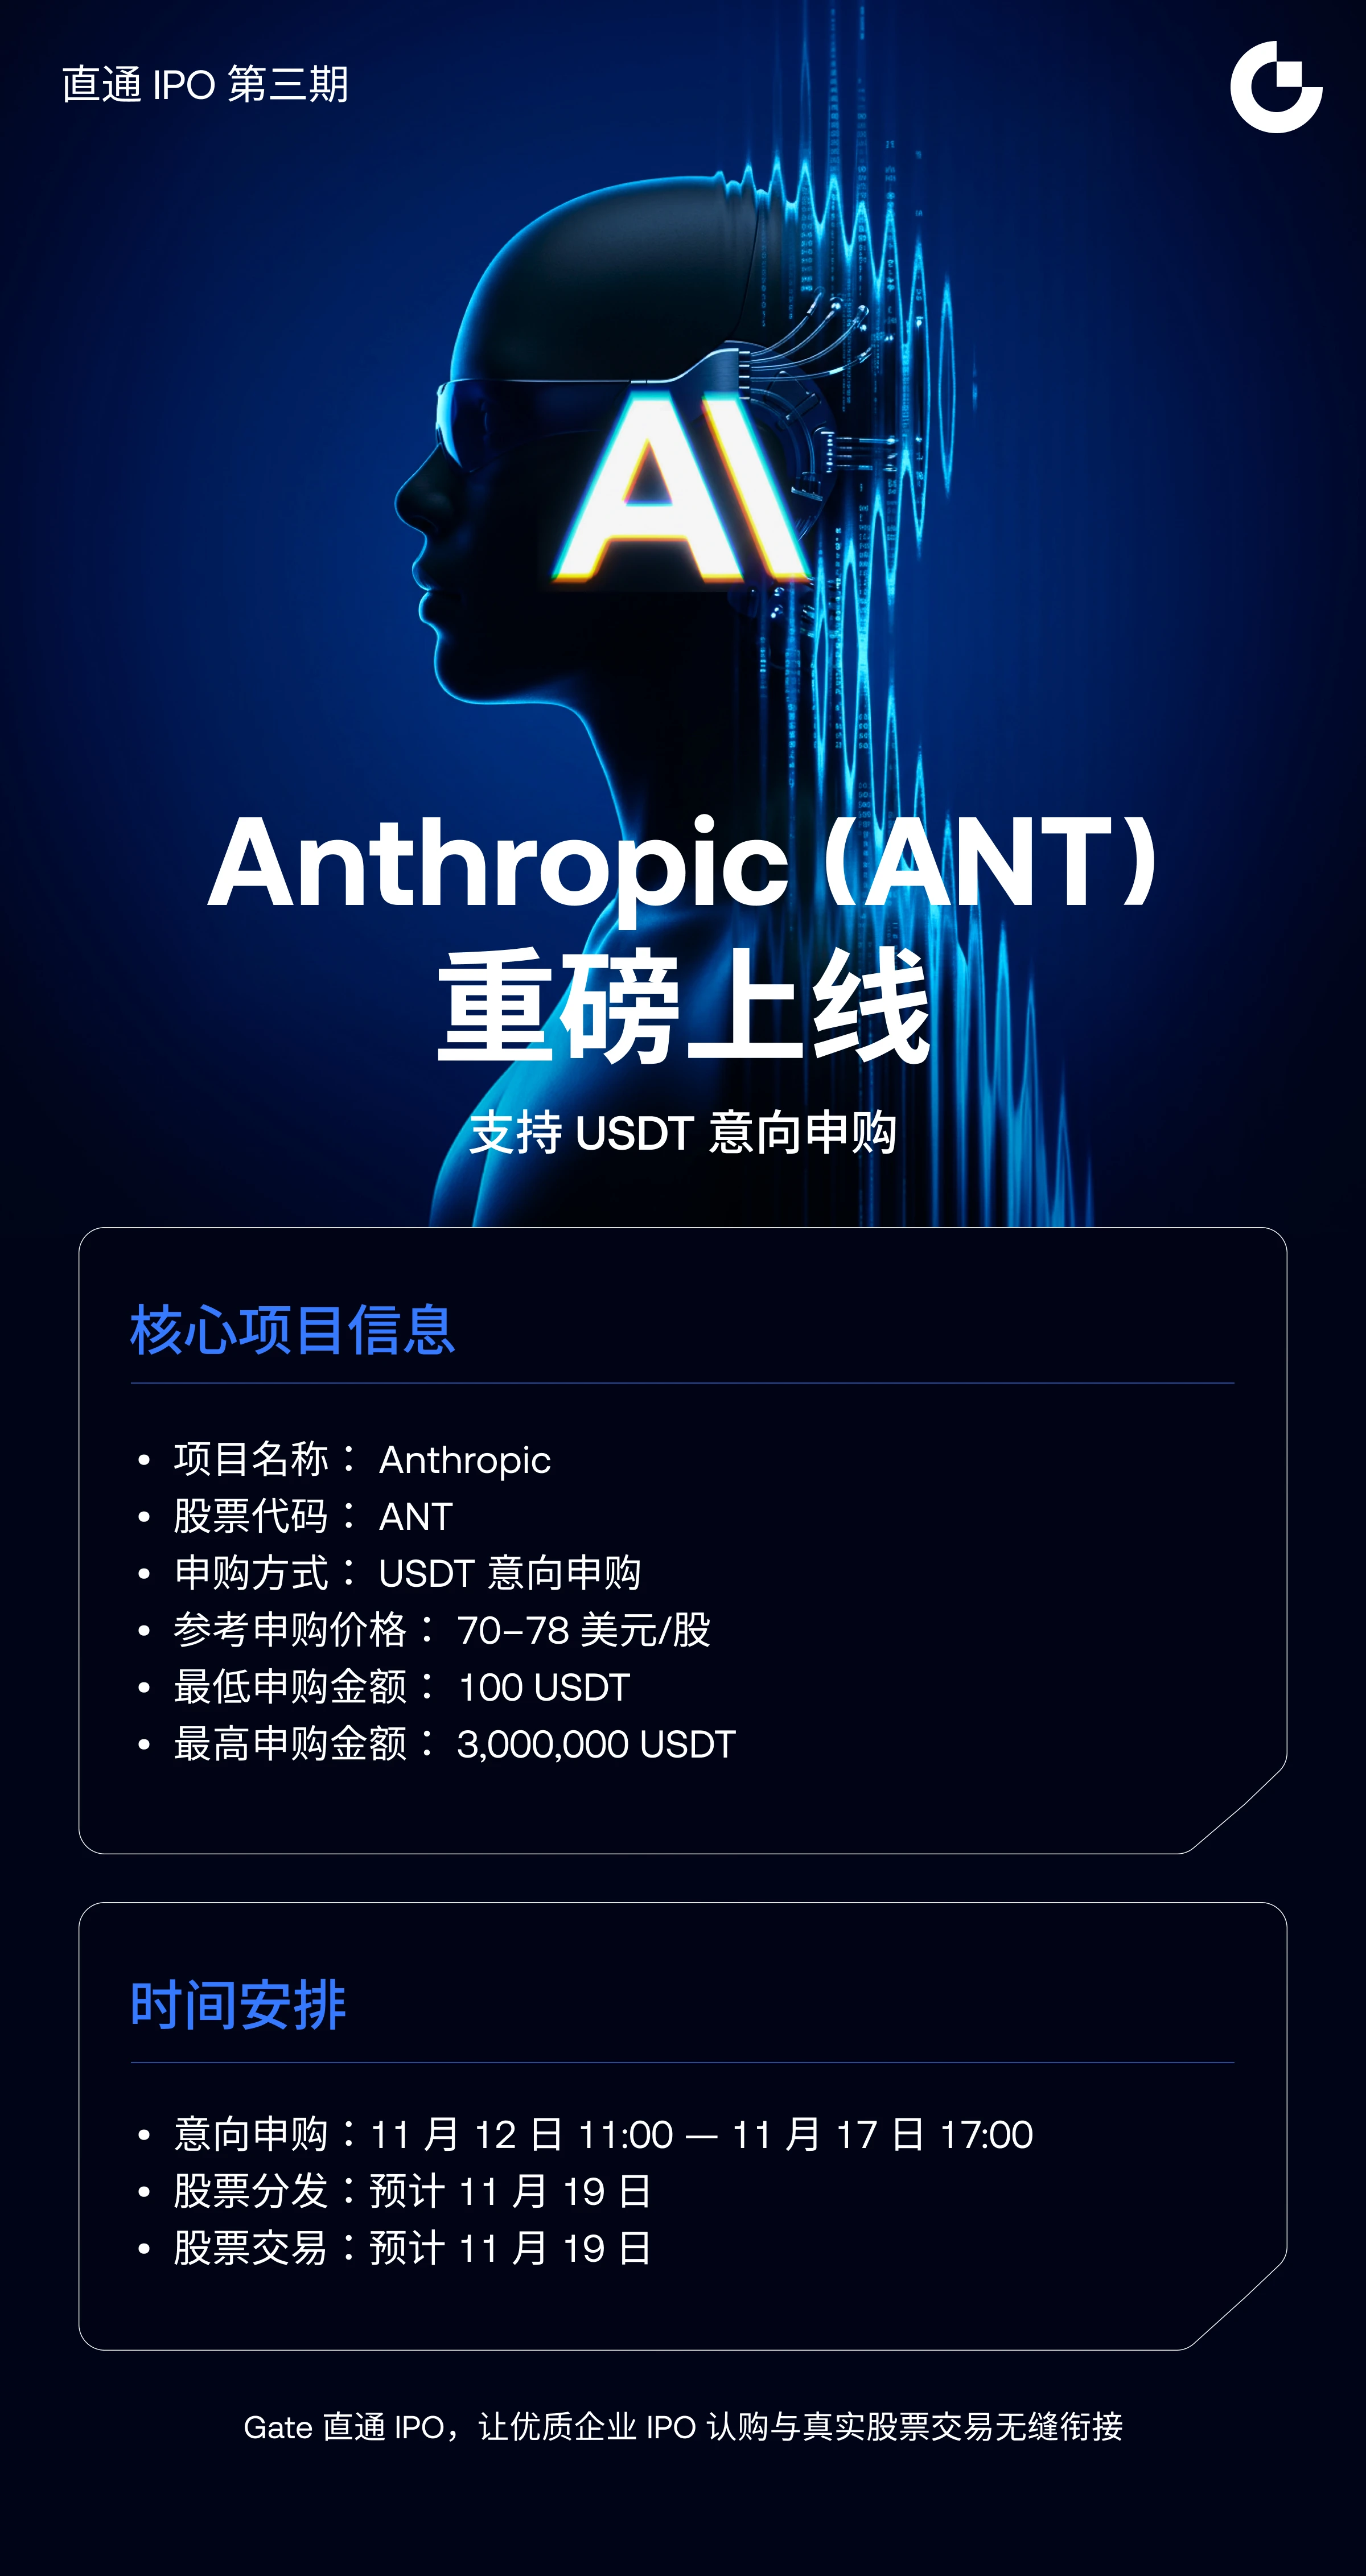
#Gate直通IPO第三期Anthropic #Gate直通IPO第三期Anthropic Діапазон $70–78: чи висока ця оцінка, чи ціна вже враховує майбутнє?
Щодо Anthropic питання вже не в тому, чи вийде компанія на біржу. Питання в тому, за якою ціною почнуться торги.
Орієнтовний діапазон чіткий: $70–78 за акцію. За верхньою межею пропозиція оцінює компанію приблизно в $64.4 мільярда. Ще напередодні в проєкті документа фігурувала оцінка $69.3 мільярда. Приблизно $5 мільярдів зникли ще до початку роудшоу.
Оцінка компанії розповідає ту саму історію. Два тижні тому ринок говорив про $2 трильйони. Тепер ідеться про майже $1.4 трильйона. Це зниження приблизно на 30%. І це нижче за оцінку SpaceX — близько $1.77 трильйона під час її IPO.
То чи висока ця ціна? На це не можна відповісти одним простим реченням. Адже за цією ціною купують не сьогоднішній результат, а 2028 рік.
Що кажуть цифри?
Спростімо таблицю. Із 825 мільйонів акцій приблизно 801 мільйон — нові акції компанії. За середньою ціною $74 ця частина принесе компанії близько $59.3 мільярда. Решта — 23.648 мільйона акцій — уже наявні акції. Усі вони належать 7 засновникам. Загалом це близько $1.75 мільярда, або приблизно $250 мільйонів на кожного.
Додаймо приватне розміщення. $26 мільярдів за ціною IPO від семи великих технологічних компаній. Google і Nvidia вкладають по $10 мільярдів. AMD, Broadcom, Micron, Microsoft і TSMC розподіляють між собою решту $6 мільярдів. Разом IPO і приватне розміщення становлять майже $100 мільярдів.
Це друга за розміром пропозиція в історії. Але не рекордна. SpaceX провела розміщення на $75 мільярдів, або приблизно на $85.7 мільярда з урахуванням додаткової опції на акції. Навіть з цією опцією Anthropic залишається на рівні близько $74 мільярдів.
Отже, масштаб великий, але це не рекорд. Справжня дискусія точиться не про масштаб, а про оцінку.
Чому оцінка здається високою?
Аргументи на користь того, що оцінка висока, вагомі. Компанія прогнозує дохід у розмірі $190–200 мільярдів у 2028 році. Річний темп доходу на кінець жовтня становить близько $81 мільярда. Отже, щоб виправдати сьогоднішню ціну, дохід має більш ніж подвоїтися за два роки.
Зростання також сповільнюється. У Q2 воно становило 144% квартал до кварталу, а в Q3 — 47%. У Q2 компанія вперше отримала операційний прибуток — $974 мільйони. У Q3 вона перейшла до збитку в $567 мільйонів. Витрати на обчислювальні потужності зросли з 48% доходу до 58%. Компанії довелося закупити приблизно $5 мільярдів обчислювальних потужностей на короткий строк за високими цінами. Зниження цін і знижки скоротили дохід Q3 приблизно на $600 мільйонів.
Крім того, компанія має угоди на обчислювальні потужності майже на $900 мільярдів. Це довгострокові угоди про закупівлю й оренду з Google, Amazon, Broadcom та іншими. Навіть якщо дохід зупинить зростання, платежі нікуди не зникнуть. Компанія має близько $132 мільярдів готівки та короткострокових вкладень. Цей розрив показує, чому IPO відбувається саме зараз.
Ризик концентрації також додається до цього. За перші дев’ять місяців п’ять найбільших покупців забезпечили близько чверті доходу. Понад 80% доходу Q3 припало на моделі, випущені протягом попередніх шести місяців. Отже, компанія має постійно випереджати всіх конкурентів. Один розрив між моделями може швидко коштувати їй покупців.
Якщо дивитися з цього боку, навіть $1.4 трильйона здаються завеликою оцінкою. Адже ціна передбачає безперешкодне майбутнє.
Чому оцінка може здаватися низькою?
Аргументи на користь того, що оцінка низька, також вагомі.
Дохід реальний: $386 мільйонів у 2024 році, $4.585 мільярда у 2025 році й близько $17 мільярдів лише за Q3. Річний темп доходу на кінець жовтня становить близько $81 мільярда. Той самий покупець через рік витрачає приблизно в 9 разів більше. Чисте утримання доходу становить близько 900%. Грошовий потік від операційної діяльності в першому півріччі становив близько $3.9 мільярда.
Це не одноразовий стрибок. Витрати покупців перетворюються на повторювану модель. Покупець не використовує продукт один раз і не йде — він використовує його дедалі більше.
Продукт також підтверджує цей аргумент. Fable 5.2 з’явилася за день до роудшоу. Вона працює до 30% швидше за попереднє покоління. Новий швидкий режим ще у 2.5 раза швидший. Ціна становить $8 за мільйон вхідних токенів і $40 за мільйон вихідних токенів — приблизно на 20% менше, ніж у попереднього покоління. В індексі інтелекту Artificial Analysis вона набрала 65 балів і посіла перше місце, випередивши Google Gemini 4 Carbon із 60 балами. У FrontierCode 2.0 вона набрала 49.1% проти попередніх 32.4% і випередила OpenAI GPT-6 Astra.
Є також перевага першопрохідця. Серед великих розробників моделей Anthropic першою виходить на біржу. У світі чимало коштів чекають на чисту AI-компанію. Сукупна оцінка трьох компаній перевищує $4 трильйони, але кошти на ринку обмежені. Хто першим вийде на біржу, той першим їх отримає.
Якщо дивитися з цього боку, $1.4 трильйона здаються знижкою порівняно з $2 трильйонами. Адже компанія лідирує за доходом, продуктом і вдалим часом виходу.
Що показує продаж акцій засновниками?
Найбільше уваги в цій дискусії привертає продаж акцій засновниками.
Сам по собі продаж не є злочином. Засновники можуть продати частину бізнесу, який будували роками. Але час проведення угоди породжує запитання на ринку. Коли оцінку знижують, продаж акцій на $250 мільйонів кожним послаблює сигнал «ми віримо».
Мій висновок такий: сприймати цей продаж як єдиний тривожний сигнал неправильно. Але й ігнорувати його не варто. Цей продаж показує, що є простір для торгу щодо ціни. Ринок сприймає продаж акцій засновниками як сигнал про верхню межу оцінки.
У звітності є й неоднозначний момент. За перші дев’ять місяців 5%–7% доходу, або близько $1.7–2.3 мільярда, надійшло від покупців, яких згодом викрили в порушенні умов використання або комерційних умов. Більшість із них — користувачі за межами США, чиї облікові записи було закрито. Закриття облікових записів без повернення коштів давно стало практикою. Те, що цей дохід показано як стабільне джерело надходжень, породжує запитання щодо довіри.
Паперові збитки також потрібно правильно тлумачити. За дев’ять місяців чистий паперовий збиток сягнув $104 мільярдів. Реальний операційний збиток становив лише близько $1.26 мільярда. Решта виникла через переоцінку в бухгалтерському обліку на тлі зростання оцінки компанії. На ранніх етапах фінансування використовували метод «сплати зараз, отримай акції пізніше». Коли оцінка зростала, зростала й вартість майбутніх акцій, і це зростання потрібно було відобразити як збиток. Це бухгалтерський ефект, який не впливає на грошові кошти, а не їх витрачання. Але він ускладнює звітність.
План: крок за кроком, а не все одразу
Моя позиція чітка: не вкладати все одразу. Діяти поступово.
Це IPO може сильно рухатися в обидва боки. Попит високий. Заявки на купівлю за верхньою межею діапазону надійшли одразу, а великі покупці виявили більший інтерес, ніж до IPO SpaceX. Але настрої слабкі. 5 листопада американські акції впали на 5.5% за один день. Це було найбільше падіння за 19 місяців, а акції виробників AI-чипів різко подешевшали.
Ризик продажів у перший день також існує. Деякі директори, керівники й працівники можуть продати до 10% акцій уже з першого дня торгів. Багато хто отримав акції, коли оцінка була дуже низькою, тож продаж зафіксував би значний прибуток. Якщо багато хто продаватиме одночасно, ціна впаде.
Тому я розділяю план на три частини:
Перша частина: невелика позиція в IPO. Це частка на випадок, якщо ця ціна виявиться мінімальною, щоб не залишитися осторонь. Нехай вона буде невеликою. Мета — не приєднатися до ажіотажу, а залишитися за столом.
Друга частина: купівля після завершення 30-денного захисту. Щоб підтримати ціну, андеррайтери отримали опцію на додаткові акції строком на 30 днів. За потреби можна буде придбати до 123.75 мільйона додаткових акцій за ціною пропозиції. Коли цей строк закінчиться, реальним випробуванням стане те, на якому рівні буде ціна. У SpaceX був такий самий захист, але в середині липня її акції опустилися нижче ціни пропозиції. Друга частина плану чекає на завершення цього строку.
Третя частина: купівля на просіданні. Якщо ціна опуститься нижче ціни пропозиції, це буде можливість купити за планом, а не в паніці. Якщо компанія й далі наближатиметься до своєї мети на 2028 рік, третю частину буде вкладено. Якщо зростання ще більше сповільниться, третю частину взагалі не використовуватимуть. Очікування — це теж стратегія.
Одне правило для кожної частини: загальний ризик має бути достатньо малим, щоб одна угода не похитнула весь рахунок. Рівень стоп-лосу встановлюється до купівлі. Стрибок ціни в перший день — не привід відсувати стоп-лос.
Підсумок: оцінка висока, але не безпідставно
Моя відповідь: «висока, але не безпідставно».
Висока, бо ціна вже враховує значну частину майбутнього. За два роки дохід має більш ніж подвоїтися. Витрати на обчислювальні потужності, циркуляція коштів, концентрація покупців і угоди на $900 мільярдів ускладнюють це завдання.
Не безпідставно, бо бізнес реальний. Дохід зростає, покупці витрачають більше, а результати продукту це підтверджують. На OpenAI тиснуть сильніше: очікуваний грошовий дефіцит у період із 2026 до 2030 року становить близько $278 мільярдів. 6 листопада OpenAI залучила $11 мільярдів за оцінки в $1.25 трильйона. У вересні компанія заявила, що не планує IPO у 2026 році, пославшись на безпеку AI. Радники запропонували два варіанти: знизити оцінку й виходити зараз або чекати. Компанія відмовилася від зниження оцінки. Anthropic вирішила вийти на біржу, навіть погодившись на нижчу оцінку, адже її звітність уже готова до оприлюднення.
Тож до цього IPO я ставлюся дисципліновано, а не на хвилі ажіотажу. Розмір позиції залишається помірним. У короткостроковій перспективі все залежить від настроїв, у довгостроковій — від результатів. Сам по собі стрибок ціни в перший день не доводить успіху.
IPO Anthropic може стати подією століття. Але це не означає, що угода буде вигідною за будь-якої ціни. Для хорошої угоди потрібні правильна ціна, правильний розмір позиції й правильний горизонт інвестування. Без цих трьох умов навіть найпереконливіша історія не захистить покупця.
#WCTCS9 #ShareWeekly