Square
Мої підписки
Популярні
Новини
Профіль

ToTheYUE

vip
Аналітик ринку
Мисливець за мемекоїнами
Офіцер ком.
114
Мої підписки
34
Підписники
893
Сподобалося
$BTC #BTCRetakes80K
Біткоїн повертає $80,000: відновлення на тлі ліквідацій, потоків ETF і зміни настроїв
Біткоїн уперше за понад десять днів піднявся вище позначки $80,000, відновивши втрачені позиції після підвищення Федеральною резервною системою процентної ставки минулого тижня. Рух не був повільним поступовим зростанням. Це була різка, майже стрімка переоцінка, яка застала ринок зненацька.
Перша фаза ралі була механічною. Протягом однієї години було ліквідовано короткі позиції на суму понад $183 million, коли Біткоїн пробив рівень $80,000, змусивши ведмежих трейдерів викупити свої позиц
SaharaDreams
$BTC #BTCRetakes80K
Біткоїн повертається вище $80,000: відновлення на тлі ліквідацій, потоків ETF та зміни настроїв
Біткоїн уперше більш ніж за десять днів піднявся вище позначки $80,000, відігравши втрачені після минулотижневого підвищення ставки Федеральною резервною системою позиції. Рух не був повільним поступовим зростанням. Це була різка, майже стрімка переоцінка, яка застала ринок зненацька.
Перша фаза ралі була механічною. Протягом однієї години було ліквідовано коротких позицій більш ніж на $183 мільйонів, коли Біткоїн пробив рівень $80,000, змусивши ведмежих трейдерів викуповувати свої позиції зі збитком. Ці вимушені покупки додали руху імпульсу, піднявши ціну в п’ятницю до $80,930. До суботи ціна стабілізувалася в діапазоні консолідації, торгуючись близько $81,300 на момент написання.
Попит на ETF повертається
Під ціновою динамікою потоки коштів розповідають більш структурну історію. Американські спотові Bitcoin ETF у четвер знову продемонстрували чисті припливи, залучивши $159.45 мільйона, причому лідером став різкий відскок IBIT від BlackRock. Цьому передував день масштабного припливу на $433 мільйони 18 вересня. Ця закономірність примітна, оскільки свідчить про те, що інституційні інвестори, які призупинили активність під час розпродажу, спричиненого ФРС, знову входять у ринок у міру стабілізації ціни.
Це не спекулятивний сплеск, спричинений роздрібним кредитним плечем. Ставки фінансування, які вимірюють вартість утримання довгих позицій на ринку безстрокових ф’ючерсів, повернулися до нейтрального рівня. Це означає, що ралі не зумовлене надмірно переповненою стороною покупців, яка могла б різко розвернутися. Ринок деривативів збалансований.
Технічне поле битви
Тепер графіки описують ринок у точці прийняття рішення. Зона $79,800–$80,500 стала безпосередньою смугою підтримки. Якщо Біткоїн утримається вище цього рівня, наступним важливим випробуванням стане зона опору $82,000–$82,900. Рішучий прорив вище $82,300 відкриє шлях до діапазону $83,000–$85,000. Вниз, втрата рівня $80,000 змістить увагу до зони підтримки $74,000–$75,000.
На денному графіку видно ринок, який відновився після мінімуму близько $74,965, але ще не підтвердив нового висхідного тренду. Ціна торгується вище своїх короткострокових ковзних середніх, однак середньострокова структура залишається перехідною. Волатильність на останніх сесіях стиснулася — це ознака того, що ринок очікує каталізатора, який визначить його наступний напрямок руху.
Що буде далі
Наступні 24–48 годин будуть критичними. Стійке утримання вище $80,000 підтвердило б відновлення та створило передумови для тестування опору $82,000. Нездатність утриматися вище цього рівня свідчила б, що ралі було відскоком на тлі закриття коротких позицій, а не справжньою зміною тренду.
Тим, хто стежить за ринком, варто відстежувати дані про потоки ETF, ставки фінансування та поведінку рівня підтримки $80,000. Відновлення є реальним, але все ще крихким. Ринок повернув собі важливий психологічний рівень. Тепер питання полягає в тому, чи зможе він розвинути цей успіх.
Проводьте власне дослідження 🔎 Не є фінансовою порадою ✔️
##Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
BTC-2,50%
IBIT-2,25%
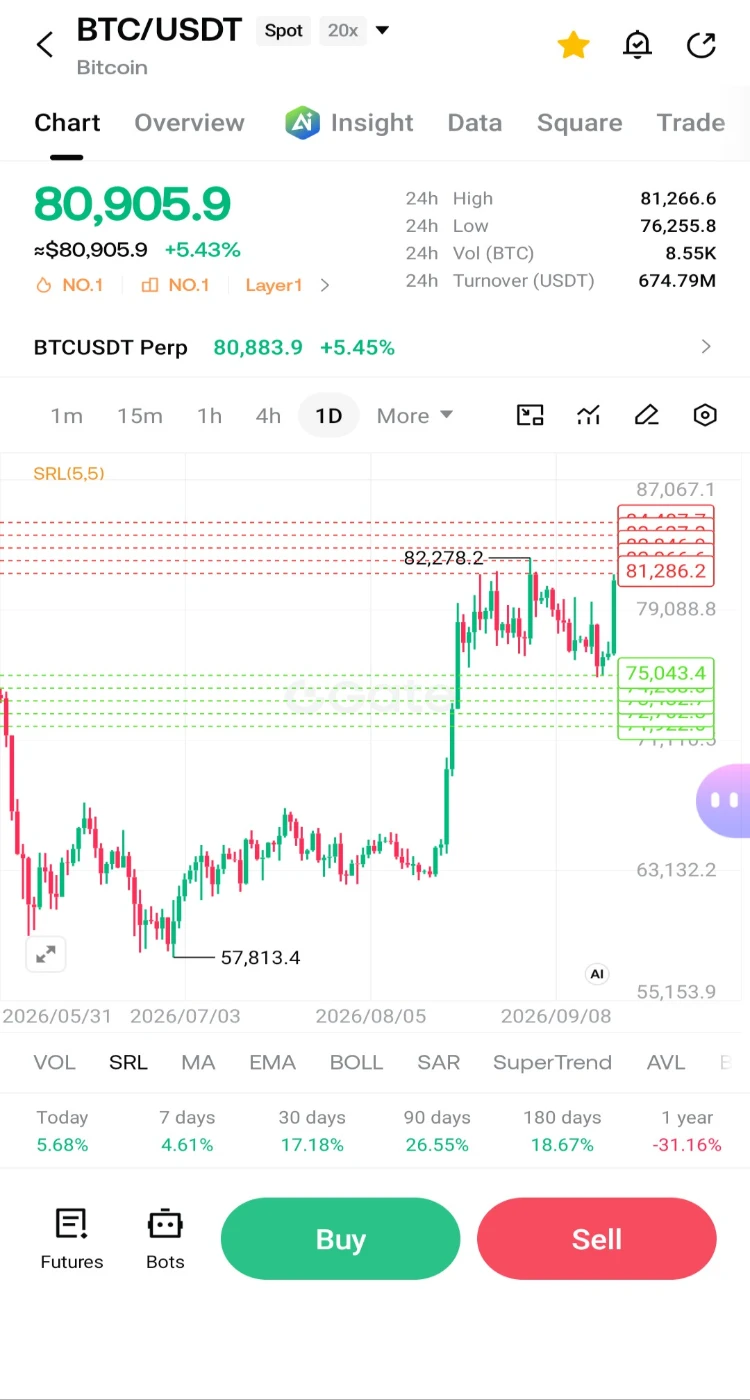
BTC демонструє зелене світло на рівні 80,875 із зростанням на +5.39%; він кидає виклик опору 82,278 і також утримав підтримку 75,047. Цей імпульс відновлення від мінімуму 57,813 зберігається, але не забувайте, що прибутковість за 1 рік усе ще становить -31%. Графік, здається, каже: «Я відновлююся, але перебуваю під наглядом лікаря»; увага зосереджена на цінах закриття вище 81,279.
Зберігайте спокій, дивіться на рівень, без паніки. #BTC
$BTC #Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
Це не є інвестиційною порадою.
User_any
BTC демонструє зелене світло на рівні 80,875 із зростанням на +5.39%; він кидає виклик опору 82,278 і також утримав підтримку 75,047. Імпульс відновлення від мінімуму 57,813 зберігається, але не забувайте, що річна дохідність усе ще становить -31%. Графік, схоже, каже: «Я відновлююся, але перебуваю під наглядом лікаря»; увага зосереджена на цінах закриття вище 81,279.
Зберігайте спокій, дивіться на рівень, не панікуйте. #BTC
$BTC #Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
Це не є інвестиційною порадою.
repost-content-media
BTC-2,54%
  • 1
$MSTR демонструє значне зростання на +14.92% до рівня 152.00; відновлення від мінімуму 81.81 підняло ціну вище MA5, MA10 і MA30. Однак пік 193.00 усе ще далеко на графіку, а від’ємне співвідношення P/E зберігається. Картина перед звітом про прибутки 29 жовтня, здається, говорить: «Я сильний, але обережний»; зберігайте спокій і стежте за рівнем. #MSTR 🤔
Не є інвестиційною рекомендацією.
User_any
$MSTR демонструє значне зростання на +14.92% до рівня 152.00; відновлення від мінімуму 81.81 підняло ціну вище MA5, MA10 і MA30. Однак пік 193.00 все ще далеко на графіку, а від’ємне співвідношення P/E зберігається. Картина напередодні звіту про прибутки 29 жовтня, здається, говорить: «Я сильний, але обережний»; зберігайте спокій і спостерігайте за рівнем. #MSTR 🤔
Не є інвестиційною порадою.
repost-content-media
MSTR-2,91%
  • 1
#JapanRealEstatePowerChipStocksRise
#日股地产电力半导体板块走强
Японські фондові ринки сьогодні продемонстрували помітну силу: індекс Nikkei 225 закрився зі зростанням на 1.38%. Сесія відзначилася активністю у трьох конкретних секторах: нерухомості, енергетиці та напівпровідниках.
Цей рух відбувається після нещодавнього рішення Банку Японії підвищити свою ключову ставку до 1.25% — найвищого рівня за 31 рік. Учасники ринку уважно спостерігають за тим, як ця зміна монетарної політики може вплинути на ротацію секторів на японському ринку.
Дані торгової платформи показують, що кілька окремих акцій відобрази
User_any
#JapanRealEstatePowerChipStocksRise
#日股地产电力半导体板块走强
Японські фондові ринки сьогодні продемонстрували помітну силу: індекс Nikkei 225 закрився зі зростанням на 1.38%. Торгова сесія характеризувалася активністю у трьох конкретних секторах: нерухомості, енергетиці та напівпровідниках.
Цей рух відбувається після нещодавнього рішення Банку Японії підвищити ключову ставку до 1.25% — найвищого рівня за 31 рік. Учасники ринку уважно спостерігають за тим, як ця зміна монетарної політики може вплинути на ротацію секторів на японському ринку.
Дані торгової платформи свідчать, що кілька окремих акцій відобразили цю тенденцію. Rand зріс на 10.00%, торгуючись поблизу 0.07 долара. PowerX піднявся на 8.97% — приблизно до 15.00 доларів, а Lasertec зріс на 8.06% — приблизно до 249 доларів.
Для тих, хто хоче працювати з цими ринками, платформа тепер надає комплексну торгову інфраструктуру, що охоплює акції США, Японії, Гонконгу та Кореї. Система підтримує понад 12,800 глобальних акцій і ETF-активів, пропонуючи універсальний досвід розрахунків у USDT. Функції включають торгівлю дробовими акціями, починаючи від 0.01 акції, відповідні права на дивіденди та переказ позицій між брокерами для певних ринків.
Наразі уважних спостерігачів цікавить питання, де імпульс може виявитися найбільш стійким. Які сектори вам більше цікаві в цей період активності японських акцій: нерухомість, енергетика чи напівпровідники? Не соромтеся поділитися, за якими японськими акціями ви стежите, а також тим, чи спостерігаєте ви за поточним рухом цін або очікуєте можливого відкату.
#JapanRealEstatePowerChipStocksRise
#日股地产电力半导体板块走强
Як найбільший у світі автовиробник, Toyota Motor має міцні фундаментальні показники та значну присутність на світовому ринку. Станом на September 18, 2026, акції торгуються за 3,025 японських єн (приблизно $19.30), а ринкова капіталізація перевищує $227 мільярдів. Компанія зафіксувала дохідність 7.51% за останні 90 днів і загальну дохідність акцій 6.09% за минулий рік; однак від початку року ціна акцій знизилася на 11.12%.
Картина фінансових результатів має неоднозначний вигляд. Чистий прибуток за перший квартал 2026 фінансового року (April
User_any
#JapanRealEstatePowerChipStocksRise
#日股地产电力半导体板块走强
Як найбільший у світі автовиробник, Toyota Motor має сильні фундаментальні показники та значну присутність на світовому ринку. Станом на 18 вересня 2026 року акції торгуються за ціною 3,025 японської єни (приблизно $19.30), а ринкова капіталізація перевищує $227 мільярдів. Компанія зафіксувала дохідність у розмірі 7.51% за останні 90 днів і сукупну дохідність акцій у розмірі 6.09% за минулий рік; однак від початку року ціна акцій знизилася на 11.12%.
Картина фінансових результатів демонструє неоднозначні перспективи. Чистий прибуток за перший квартал 2026 фінансового року (квітень–червень) зріс на 75.6% у річному обчисленні до 1,477 мільярда єн. Однак операційний прибуток знизився до 1.06 трильйона єн. Це падіння було спричинене такими факторами, як мляві продажі в Китаї, негативний вплив конфлікту в Ірані на продажі на Близькому Сході та витрати на сировину, а також відносно низькі обсяги продажів. Попри ці несприятливі фактори, прогноз річного операційного прибутку було підвищено на 13% до 3.4 трильйона єн завдяки слабкій єні.
Аналітики зберігають загалом позитивний прогноз. Опитування 19 аналітиків свідчить про консенсусний рейтинг «Купувати» із середньою цільовою ціною 3,626 єн, що вказує на потенціал зростання більш ніж на 18% від поточної ціни. 17 серпня Citi підвищила цільову ціну до 3,800 єн, зберігши рейтинг «Купувати», посилаючись на очікування, що компанія отримає вигоду від розширення поставок у Північній Америці та підвищення цін. Водночас модель оцінки GuruFocus свідчить, що акції торгуються зі знижкою 7.9% відносно їхньої внутрішньої вартості.
Одним із найпомітніших стратегічних кроків компанії є план інвестувати приблизно $6.4 мільярда до 2028 року в автоматизацію своїх заводів і ланцюга постачання. Ця ініціатива передбачає впровадження до 400,000 роботів, зокрема людиноподібних роботів, здатних навчатися через спостереження. Мета полягає в підвищенні ефективності, зниженні витрат на робочу силу та забезпеченні контролю якості шляхом модернізації виробничих процесів.
Стратегія компанії щодо електромобілів також є предметом значних обговорень. Завдяки підходу «багатьох шляхів» Toyota використовує гнучку архітектуру, що підтримує гібриди (HEV), гібриди з можливістю підзаряджання від мережі (PHEV), акумуляторні електромобілі (BEV) і традиційні бензинові автомобілі на одній платформі. У 2025 році на гібриди припадало приблизно 42% із 11.3 мільйона автомобілів, проданих Toyota та Lexus, тоді як частка повністю електричних моделей залишалася на рівні лише 1.9%. Однак домінуванню Toyota кидає виклик китайський конкурент BYD, який прагне стати найбільшим у світі автовиробником протягом п’яти років і використовує перевагу завдяки швидким 18-to-24-місячним циклам удосконалення продукції.
Платформа Gate дає користувачам змогу торгувати приблизно 300 японськими акціями, зокрема Toyota Motor, безпосередньо за допомогою USDT. Цей сервіс є частиною екосистеми з підтримкою багатьох активів, яка надає доступ до понад 12,800 світових акцій та ETF на ринках США, Гонконгу та Південної Кореї.
DYOR 🔎 NFA ✔️
BYD-0,08%
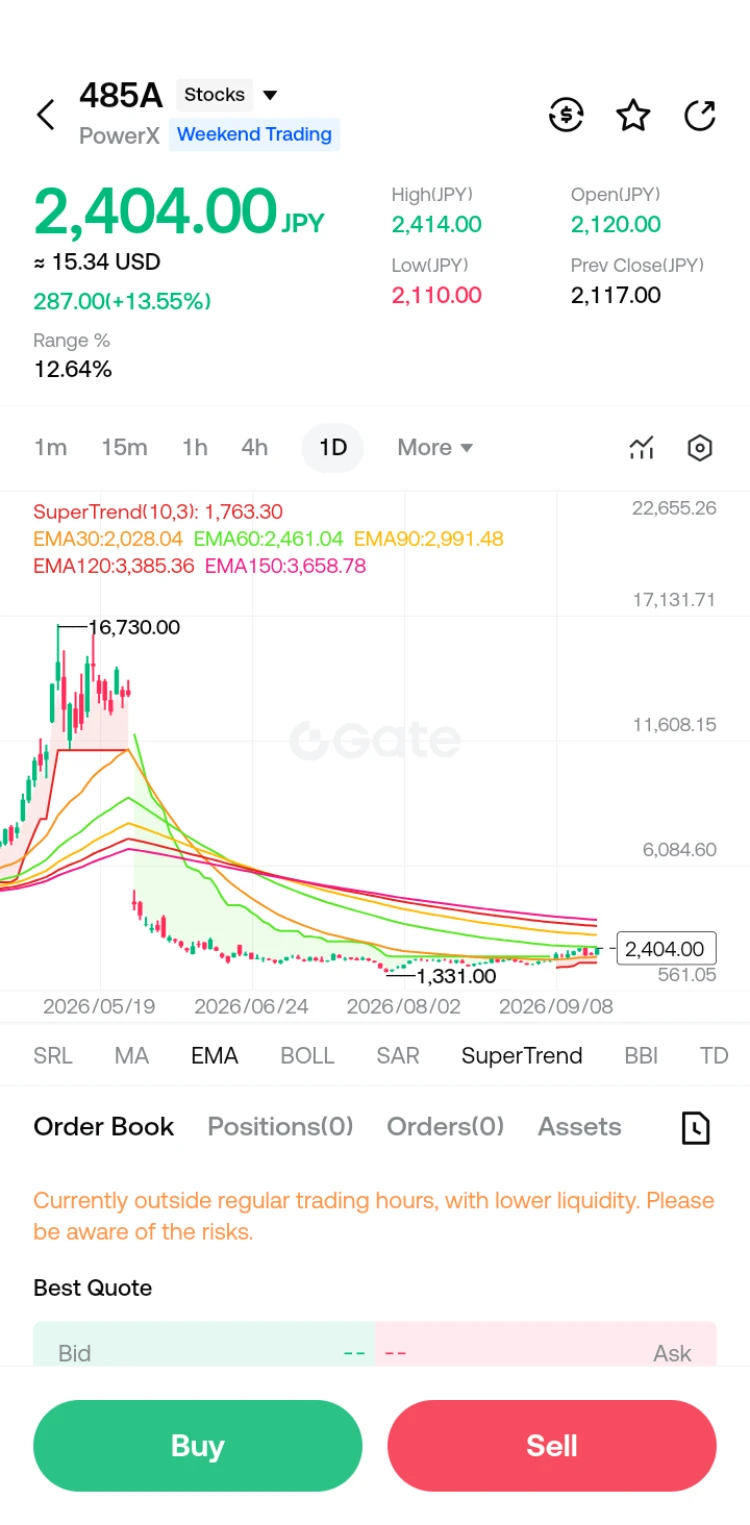
PowerX (485A) торгується за ціною 2,404 JPY станом на 18 вересня 2026 року, піднявшись протягом дня на 13.55%. Її 24-годинний торговий діапазон становить від 2,110 до 2,414 JPY, а обсяг торгів збільшився на 287 JPY. Діапазон акцій за 52 тижні становить від 1,331 JPY до 16,730 JPY.
Нещодавній рух ціни зумовлений значним замовленням, оголошеним 18 вересня. ENEOS Power, дочірня компанія ENEOS Holding, отримала від Daiwa Energy, дочірньої компанії Daiwa House Industry, замовлення загалом на 40 систем накопичення електроенергії на базі акумуляторів (BESS) «Mega Power 2700A» для високовольтного об’є
User_any
PowerX (485A) торгується за ціною 2,404 JPY станом на 18 вересня 2026 року, піднявшись протягом дня на 13.55%. Його 24-годинний торговий діапазон становить від 2,110 до 2,414 JPY, а обсяг торгів збільшився на 287 JPY. 52-тижневий діапазон акцій становить від 1,331 JPY до 16,730 JPY.
Нещодавній рух ціни спричинило значне замовлення, оголошене 18 вересня. ENEOS Power, дочірня компанія ENEOS Holding, отримала від Daiwa Energy, дочірньої компанії Daiwa House Industry, замовлення загалом на 40 акумуляторних систем зберігання енергії (BESS) "Mega Power 2700A" для високовольтного об’єкта зберігання енергії, який буде побудовано в Сідзуоці. Введення в експлуатацію цього замовлення загальною потужністю 109.7 MWh заплановане на фінансовий рік 2028.
Що стосується фундаментальних показників, 30-денна експоненціальна ковзна середня (EMA30) акцій становить 2.028 JPY, тоді як 60-денна EMA становить 2.461 JPY, а 120-денна EMA — 3.385 JPY. Індикатор SuperTrend становить 1.763 JPY, що значно нижче поточної ціни. Це свідчить про те, що короткострокові середні значення нижчі за довгострокові, і, незважаючи на нещодавню спробу відновлення, середньостроковий тренд ще не змінився повністю.
Що стосується фінансових результатів, виручка у другому кварталі фінансового року 2026 (квітень-червень) зросла на 48.3% у річному вимірі до 6.89 мільярда JPY. Валовий прибуток збільшився на 31.3% до 1.9 мільярда JPY, тоді як операційний збиток скоротився на 489 мільйонів JPY у річному вимірі до 1.07 мільярда JPY. Компанія підвищила прогноз виручки на фінансовий рік 2026 до 40 мільярдів JPY, що майже вдвічі перевищує виручку попереднього року, яка становила 19.3 мільярда JPY.
Що стосується виробництва, Другий завод в Окаяма працює і розпочне виробництво "Mega Power 2500" з вересня 2026 року. Нову виробничу лінію, додану на головному заводі, планується ввести в експлуатацію в січні 2027 року. Відкриття нового заводу на Хоккайдо було перенесено з червня 2027 року на липень 2028 року. Станом на серпень 2026 року заявлений компанією портфель замовлень на період 2026-2030 років становить 1.019 мільярда JPY.
Цей матеріал не є інвестиційною рекомендацією; це лише неупереджений підсумок поточної інформації, складений на основі загальнодоступних джерел.
#JapanRealEstatePowerChipStocksRise
#日股地产电力半导体板块走强
repost-content-media
#JapanRealEstatePowerChipStocksRise
🇯🇵 Японські акції сьогодні набирають обертів: нерухомість, енергетика та напівпровідники демонструють зростання.
Індекс Nikkei 225 закрився зі зростанням на 1.38%, тоді як акції, пов’язані з напівпровідниками, залишалися активними; тим часом Банк Японії щойно підвищив процентні ставки до 1.25%, що ще більше активізувало обговорення потенційної ротації між секторами японських акцій.
Тепер питання таке —
Щодо цього раунду зростання японських акцій, який сектор викликає у вас більше оптимізму: нерухомість, енергетика чи напівпровідники? 👀
👇 Приєднуйтеся до
User_any
#JapanRealEstatePowerChipStocksRise
🇯🇵 Японські акції сьогодні набирають обертів: нерухомість, енергетика та напівпровідники демонструють зміцнення.
Nikkei 225 закрився зростанням на 1.38%, водночас акції, пов’язані з напівпровідниками, залишалися активними; тим часом Банк Японії щойно підвищив процентні ставки до 1.25%, що спричинило подальше обговорення потенційної ротації секторів на японському фондовому ринку.
Тож питання таке —
Щодо цього раунду зростання японських акцій, який сектор вас більше приваблює: нерухомість, енергетика чи напівпровідники? 👀
👇 Приєднуйтеся до обговорення, опублікувавши допис із темою #日股地产电力半导体板块走强 :
За якими японськими акціями ви останнім часом стежите? Ви плануєте купувати на зростанні чи чекатимете відкату перед входом?
Gate наразі охоплює такі ринки, як американські, гонконзькі, південнокорейські та японські акції, підтримуючи понад 12,800 акцій та ETF — один акаунт відкриває вам доступ до глобальних можливостей.
👉 Діліться своїми ідеями щодо торгівлі японськими акціями на Gate Square:
http://gate.com/post
JPN225-1,41%
$BTDR #USAIConceptStocksRally
Чіткий відскок: поворот Bitdeer до ШІ та ширше зростання ринку
Якщо ви уважно стежили за фондовими ринками США, то в п’ятницю помітили чітку зміну настроїв. Усі основні індекси закрилися в плюсі: Dow Jones зріс на 0.61%, S&P 500 додав 1.14%, а Nasdaq піднявся на 1.69%. Індекс волатильності різко впав на 10.23%, що свідчить про помітне послаблення занепокоєння на ринку. Зростання очолили компанії, пов’язані зі штучним інтелектом: Tempus AI, Super Micro, Astera Labs і Arm продемонстрували значне підвищення.
У межах цієї ширшої тенденції особливо вирізнилася Bitdee
User_any
$BTDR #USAIConceptStocksRally
Чітке відновлення: поворот Bitdeer до ШІ та ширше ринкове ралі
Якщо ви уважно стежили за фондовими ринками США, то в п’ятницю побачили чітку зміну настроїв. Усі основні індекси закрилися в плюсі: індекс Dow Jones зріс на 0.61%, S&P 500 додав 1.14%, а Nasdaq піднявся на 1.69%. Індекс волатильності різко впав на 10.23%, що свідчить про помітне послаблення занепокоєння на ринку. Лідерами ралі стали компанії у сфері штучного інтелекту: Tempus AI, Super Micro, Astera Labs і Arm продемонстрували значне зростання.
У межах цієї ширшої тенденції особливо вирізнялася Bitdeer Technologies Group. На початку сесії акції знизилися, але потім упевнено відновилися й закрилися на рівні $12.98, що на 15.28% вище за попередню ціну закриття. Завдяки цьому руху ціна знову піднялася вище середньозваженої за обсягом ціни, яка становила $12.44, що свідчить про рішучий прихід покупців у міру розвитку торгового дня. Наразі ринкова капіталізація компанії становить $3.52 billion.
Що спричинило цей відновлений інтерес? Відповідь міститься в операційному оновленні компанії за серпень. Звіт показав, що річний регулярний дохід Bitdeer від хмарних сервісів ШІ досяг приблизно $86 million порівняно з близько $76 million у липні. Компанія мала 4,328 розгорнутих GPU, з яких 3,998 перебували на зовнішній підписці. Ця база монетизації обчислювальних потужностей ШІ, що зростає, створює нову основу для оцінки вартості компанії, відмінну від її історичної асоціації з майнінгом біткоїна.
У тому ж оновленні зазначалося, що компанія поглибила довгострокові контракти у сфері дата-центрів ШІ та хмарних сервісів, одночасно різко наростивши загальну обчислювальну потужність. Довгострокові контракти можуть покращити прогнозованість доходів і забезпечити більш передбачувану основу для майбутніх прибутків. Однак важливо зазначити, що даних за один місяць недостатньо для підтвердження стійкої тенденції. Темпи, з якими ця розширена потужність фактично вводитиметься в експлуатацію, потребуватимуть підтвердження в наступних розкриттях інформації.
Якщо поглянути на тижневий графік, акції продемонстрували значне відновлення від мінімуму $6.84. Однак вони все ще залишаються нижче кількох ключових ковзних середніх, зокрема 30-денної EMA на рівні $12.53, 60-денної EMA на рівні $13.45 і 90-денної EMA на рівні $14.73. Індикатор SuperTrend перебуває вище, на рівні $18.66. Ця технічна картина свідчить, що, хоча короткостроковий імпульс змістився вгору, середньоструктурна тенденція все ще стикається з опором.
Ширше питання для спостерігачів полягає в тому, чи зможе ралі інфраструктури ШІ зберегти свій імпульс. Поворот Bitdeer до хмарних сервісів ШІ дає компанії новий наратив, але ринок уважно стежитиме за тим, чи зможе компанія перетворити розширену потужність на стабільний довгостроковий дохід. Наразі відновлення є реальним, але стійкість цієї тенденції ще належить довести.
Проводьте власне дослідження 🔎 Не є фінансовою порадою ✔️
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
repost-content-media
BTDR-4,77%
US500-0,65%
TEM-1,45%
ALAB-0,54%
$BKKT Акції Bakkt (BKXT) у п’ятницю закрилися зі значним підвищенням, піднявшись більш ніж на 15% до $8.59. Поточна ринкова капіталізація акцій становить приблизно $387 мільйонів. Ця динаміка ціни сталася після нещодавніх операційних оновлень, які вказують на позитивні зміни в бізнес-стратегії компанії.
9 вересня компанія розширила свою глобальну комерційну команду та підвищила цільовий показник загального обсягу транзакцій (TTV) на весь 2026 рік із $2.5 мільярда до $3 мільярдів. Керівництво послалося на вищий, ніж очікувалося, попит і більший портфель можливостей. Також було зазначено, що кі
User_any
$BKKT Акції Bakkt (BKXT) у п’ятницю закрилися значно вище, піднявшись більш ніж на 15% до $8.59. Поточна ринкова капіталізація компанії становить приблизно $387 мільйонів. Така динаміка ціни відбулася після нещодавніх операційних оновлень, які свідчать про позитивні зміни у бізнес-стратегії компанії.
9 вересня компанія розширила свою глобальну комерційну команду та підвищила цільовий показник загального обсягу транзакцій (TTV) за весь 2026 рік із $2.5 мільярда до $3 мільярдів. Керівництво послалося на вищий, ніж очікувалося, попит і більший пул потенційних можливостей. Також було зазначено, що кілька великих можливостей усе ще перебувають на ранніх етапах і поки не забезпечили значного обсягу.
Фінансові результати компанії, оприлюднені 10 серпня, показали чистий прибуток за GAAP у розмірі $80.8 мільйона. Цей показник був зумовлений переважно безготівковим прибутком від переоцінки за справедливою вартістю варантів Transchem у розмірі $98.5 мільйона. Квартальний TTV становив $168.8 мільйона, унаслідок чого TTV за перше півріччя сягнув $410.0 мільйона.
В останні місяці Bakkt також здійснила кілька стратегічних кроків. У серпні компанія призначила Метта Вайта фінансовим директором. У квітні вона завершила придбання Distributed Technologies Research за всі акції. Крім того, у червні компанія отримала схвалення індійських регуляторних органів для своїх стратегічних інвестицій у Transchem.
Якщо подивитися на тижневий графік, акції відновилися після падіння до $6.72, але все ще залишаються значно нижче свого 52-тижневого максимуму в $49.79. Поточна ціна торгується нижче основних тижневих ковзних середніх, зокрема 30-денної EMA на рівні $9.28 і 60-денної EMA на рівні $10.84. Індикатор SuperTrend розташований вище, на рівні $12.55. Ця технічна картина свідчить, що хоча короткостроковий імпульс покращився, опір у середньостроковій перспективі зберігається.
#USAStocksRally #Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
Проводьте власне дослідження 🔎 Не є фінансовою порадою ✔️
repost-content-media
BKKT-7,92%
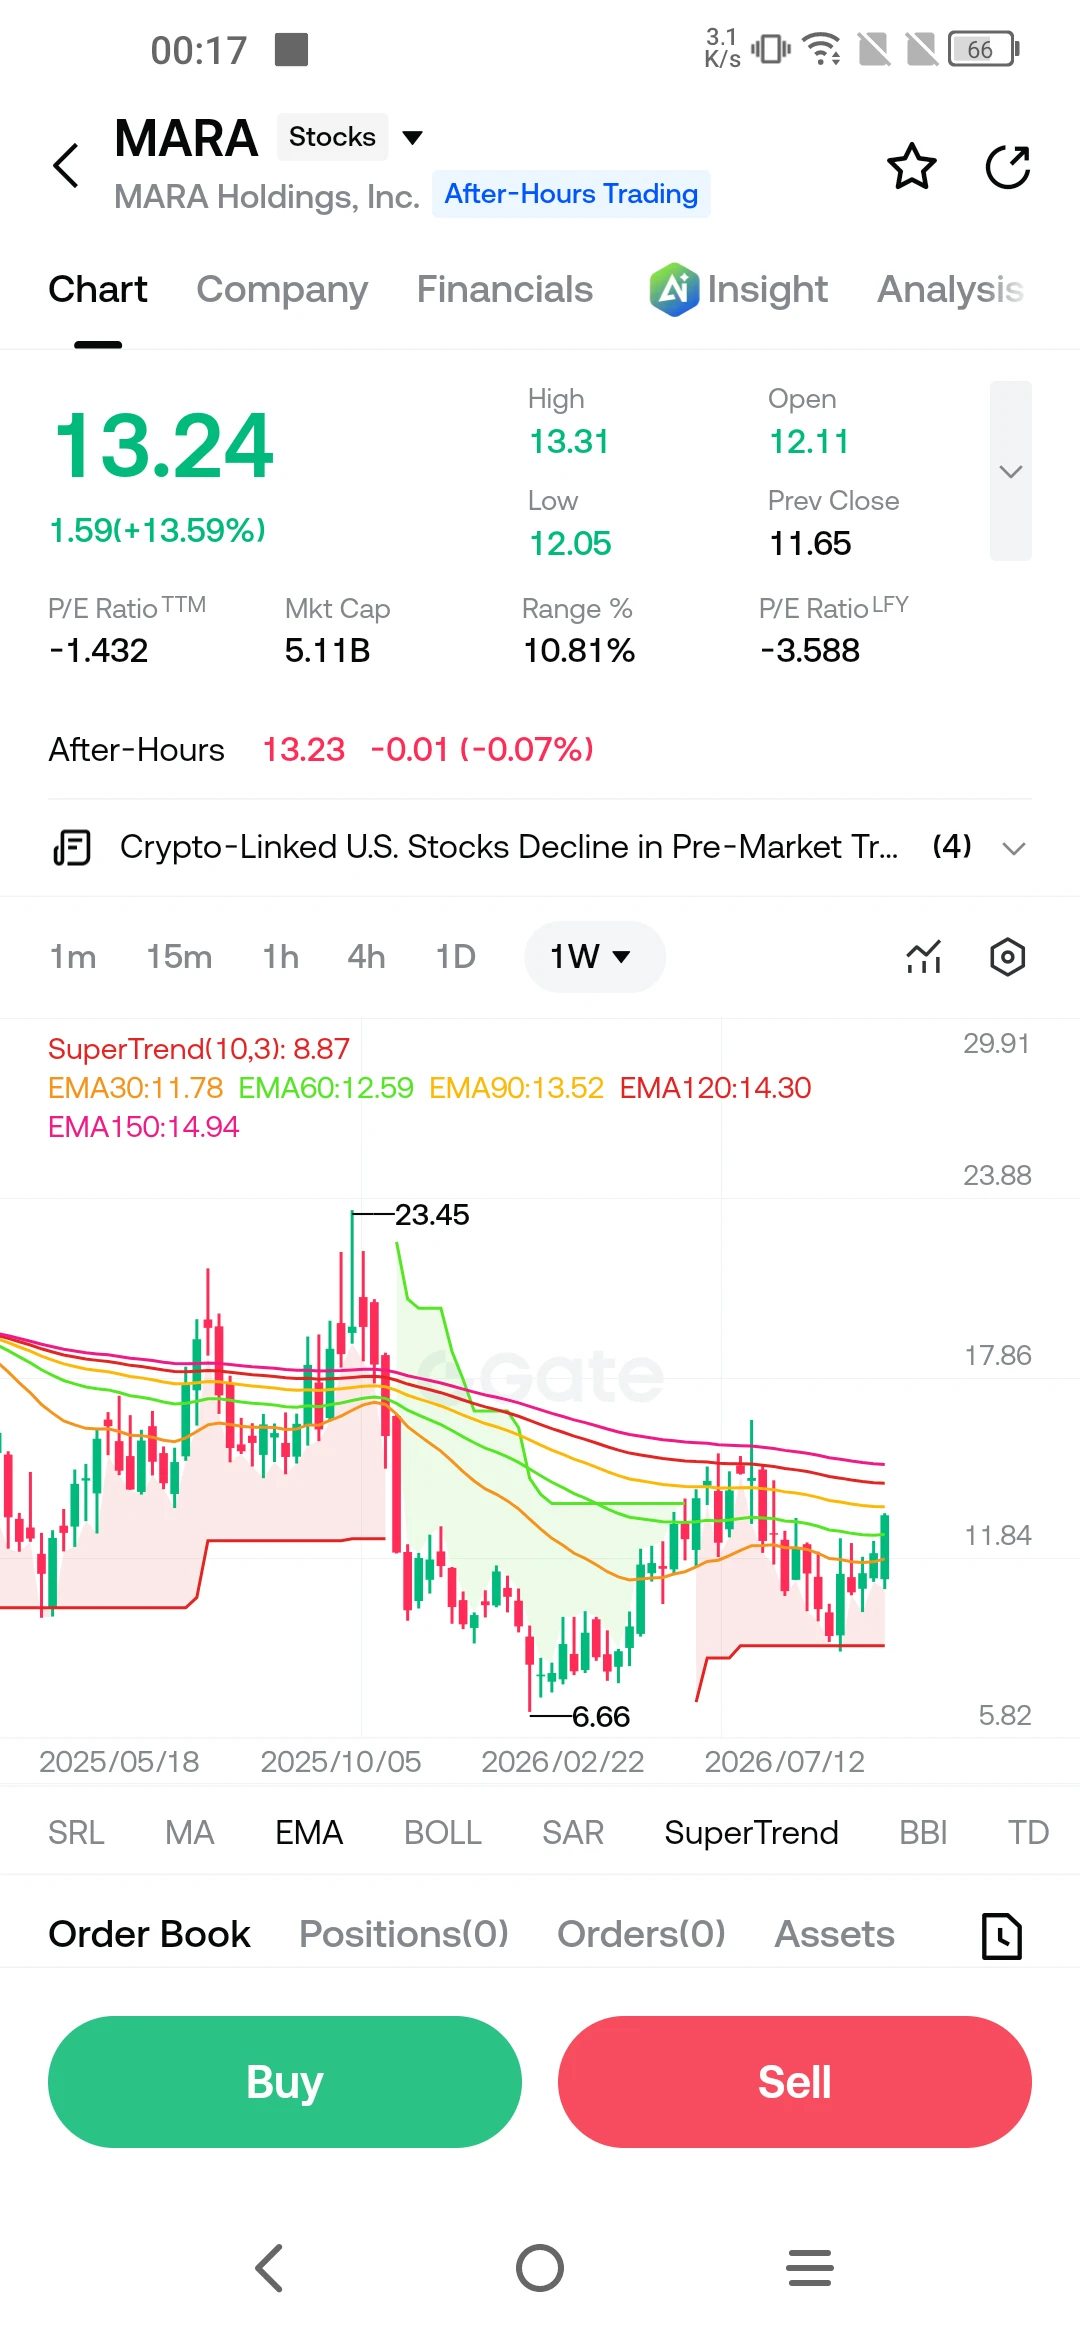
$MARA У п’ятницю біткоїн піднявся вище $80,000, зрісши приблизно на 5.5% за 24 години та відновившись після падіння до рівня близько $75,000 на початку тижня. Відновлення відбулося після першого підвищення ставки Федеральною резервною системою з липня 2023 року та схвалення SEC п’ятирічного винятку для торгівлі токенізованими акціями — ці події загалом підняли акції, пов’язані з криптовалютами.
MARA Holdings (MARA) торгувалася за ціною $13.24, піднявшись на 13.59% за день. Компанія володіє значною позицією в біткоїнах і торгується як високобета-проксі цього активу, тому її рух відповідав шир
User_any
$MARA Біткоїн у п’ятницю піднявся вище $80,000, додавши приблизно 5.5% за 24 години та відновившись після падіння до рівня близько $75,000 на початку тижня. Відновлення відбулося після першого з липня 2023 року підвищення ставки Федеральною резервною системою та схвалення SEC п’ятирічного винятку для торгівлі токенізованими акціями — подій, які загалом підняли акції, пов’язані з криптовалютами.
MARA Holdings (MARA) торгувалася за ціною $13.24, піднявшись на 13.59% за день. Компанія утримує значну позицію в біткоїнах і торгується як високобета-проксі цього активу, тому її рух відповідав ширшому криптовалютному ралі. Про нові розкриття інформації, специфічні для компанії, не повідомлялося; зростання акцій відображало динаміку ціни біткоїна.
Аналітик Morgan Stanley Стівен Берд підвищив цільову ціну фірми для MARA до $11 з $6, зберігши рейтинг Underweight. Перегляд був зумовлений ралі біткоїна приблизно на $10,000 від моменту останнього оновлення фірми та класифікацією нещодавно придбаного майданчика Matagorda як Studied Load за версією ERCOT, якій аналітик призначив 20% імовірності введення в експлуатацію. Цільова ціна залишається нижчою за поточну ціну акцій, що відображає розбіжності в оцінках переходу компанії та її вартості.
Щодо регуляторного фронту, CLARITY Act, який мав визначити, яке агентство США здійснює нагляд за цифровими активами, не пройшов процедурне голосування в Сенаті з результатом 49 до 50. Законопроєкт розглядався як потенційний політичний каталізатор для акцій, пов’язаних із криптовалютами, а його невдача залишає регуляторну систему невизначеною. Виняток SEC, виданий того ж тижня, забезпечує тимчасовий шлях для торгівлі токенізованими акціями, але не розв’язує ширших питань юрисдикції, на які законодавство мало дати відповідь.
Не є фінансовою порадою ✔️ Проводьте власне дослідження 🔎
#GateTopsStocks
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
repost-content-media
MARA-1,43%
BTC-2,54%
У вівторок, 15 вересня 2026 року, дохідність еталонних 10-річних казначейських облігацій США ненадовго сягнула 5.04%, найвищого рівня з липня 2007 року. До кінця тижня вона продемонструвала найвище тижневе закриття майже за два десятиліття — рубіж, що сигналізує про фундаментальну зміну вартості грошей у світовій економіці.
Цей рух був спричинений не однією подією, а сукупністю чинників. У середу Федеральна резервна система здійснила своє перше підвищення ставки з липня 2023 року, піднявши ставку федеральних фондів на 25 базисних пунктів — до діапазону від 3.75% до 4.00%. Оновлені прогнози цен
User_any
У вівторок, 15 вересня 2026 року, дохідність еталонних 10-річних казначейських облігацій США ненадовго сягнула 5.04% — найвищого рівня з липня 2007 року. До кінця тижня вона продемонструвала найвище тижневе закриття майже за два десятиліття — віха, що сигналізує про фундаментальну зміну вартості грошей у світовій економіці.
Рух був спричинений не однією подією, а збігом кількох чинників. У середу Федеральна резервна система здійснила своє перше підвищення ставки з липня 2023 року, піднявши ставку федеральних фондів на 25 базисних пунктів до діапазону від 3.75% до 4.00%. Оновлені прогнози центрального банку показали, що медіанна ставка федеральних фондів зросте до 4.1% до кінця 2026 року, що передбачає щонайменше ще одне підвищення цього року. Водночас Brent торгувався вище $108 за барель, оскільки війна з Іраном порушила судноплавство через Ормузьку протоку, де середня кількість щоденних проходжень суден скоротилася приблизно зі 130 до конфлікту до близько 20. Закриття Саудівською Аравією трубопроводу Схід—Захід після атаки безпілотника посилило занепокоєння щодо постачання.
Наслідки виходять далеко за межі ринку облігацій. Дохідність 10-річних казначейських облігацій слугує орієнтиром для іпотечних кредитів, корпоративних облігацій, автокредитів і широкого спектра споживчого та бізнес-кредитування. За дохідності 10-річних облігацій на рівні 5.00% ставка за 30-річною іпотекою з фіксованою ставкою становить близько 7.00%, а житлові інвестиції з фіксованою ставкою як частка ВВП скоротилися з майже 5% наприкінці 2021 року до 3.6% сьогодні. Випуск корпоративних облігацій оцінюється як спред до казначейських облігацій, тому вища дохідність підвищує вартість запозичень і збільшує процентні витрати для компаній, які активно позичали кошти, коли ставки були низькими у 2020 і 2021 роках. Значна частина цього дешевого боргу погашається протягом наступних двох років, і його рефінансування на поточних рівнях тиснутиме на корпоративні прибутки та плани капітальних витрат.
Фондові ринки також відчувають цей тиск. Вищі ставки дисконтування зменшують поточну вартість майбутніх грошових потоків, що особливо важливо для довгострокових активів, таких як акції компаній зростання та технологічних компаній. Індекс S&P 500 впав приблизно на 1% до закриття в середу, оскільки дохідність 10-річних облігацій ненадовго знову перевищила 5%. Дохідність 30-річних облігацій, яка протягом кількох тижнів перебувала на максимальних за багато десятиліть рівнях, трималася біля 5.4%.
Не всі спостерігачі вважають розпродаж суто негативним явищем. Деякі інвестори бачать у зростанні дохідності можливість зафіксувати дохід на рівнях, яких не спостерігали майже два десятиліття. Як зазначалося в одному з аналізів Bloomberg, попри всю тривогу, що охопила найбільший у світі ринок облігацій, дохідність 5% є вагомою причиною для купівлі: дохід. Керуючий портфелем Schroders Ремі Олу-Пітан повідомив Bloomberg Television, що якщо ФРС має рацію і зростання економіки США залишається сильним, дохідність може й надалі зростати, що свідчить: поточний рівень може бути не верхньою межею.
Найближчі тижні покажуть, чи вже виконав ринок облігацій роботу ФРС. Якщо довгострокова дохідність залишатиметься підвищеною, вона й надалі самостійно посилюватиме фінансові умови незалежно від будь-яких подальших рішень у сфері політики, тиснучи на житлове будівництво, корпоративні інвестиції та споживчі витрати. Питання для політиків та інвесторів полягає в тому, чи здатна економіка витримати стійку 5% вартість грошей без різкішого уповільнення.
SPX500-0,76%
US500-0,65%
$ANTHROPIC
Ціль Anthropic у $100 Billion: AI-лабораторія, яка може переосмислити публічні ринки
Існує рідкісний вид імпульсу, який виникає, коли зростання приватної компанії починає випереджати навіть найоптимістичніші прогнози, і Anthropic тепер опинилася саме в такій ситуації. AI-лабораторія, що стоїть за моделями Claude, повідомила інвесторам, що очікує завершити 2026 рік із річним показником регулярного доходу на рівні $100 billion — ця цифра означатиме більш ніж десятикратне зростання порівняно з приблизно $9 billion, про які вона звітувала наприкінці 2025 року. Динаміка надзвичайна. ARR
User_any
$ANTHROPIC
Ціль Anthropic у $100 мільярдів: AI-лабораторія, яка може переосмислити публічні ринки
Існує рідкісний різновид імпульсу, що виникає, коли зростання приватної компанії починає випереджати навіть найоптимістичніші прогнози, і Anthropic тепер перебуває саме в такій ситуації. AI-лабораторія, що стоїть за моделями Claude, повідомила інвесторам, що очікує завершити 2026 рік із річним темпом регулярного доходу в $100 мільярдів — показником, який означав би більш ніж десятикратне зростання порівняно з приблизно $9 мільярдами темпу, про який вона повідомила наприкінці 2025 року. Динаміка надзвичайна. ARR компанії досяг $30 мільярдів у квітні, зріс до $65 мільярдів наприкінці липня, а тепер рухається до цілі, яку ще рік тому мало хто з аналітиків вважав би правдоподібною.
Стрибок доходів зумовлений попитом на Claude, який став переважною моделлю для дедалі більшої кількості корпоративних клієнтів. Дохід Anthropic у другому кварталі перевищив $11.5 мільярда проти $787 мільйонів роком раніше — чотирнадцятикратне зростання. Компанія також повідомила про позитивний скоригований операційний прибуток за квартал — результат, якого небагато AI-лабораторій досягли в такому масштабі. За повідомленнями, валова маржа перевищує 80% до врахування розподілу доходів із партнерами та витрат на навчання моделей.
Ринок реагує відповідно. Останній раунд фінансування Anthropic — раунд Series H на $65 мільярдів, закритий у травні 2026 року — оцінив компанію в $965 мільярдів після залучення коштів, а ціна акції становила $589.01. Вторинні ринки та безстрокові ф’ючерси до IPO тепер оцінюють компанію вище $2 трильйонів, що передбачає ціну акції значно вище $1,200. Повідомляється, що компанія націлена на оцінку під час IPO приблизно в $2 трильйони, а Goldman Sachs, JPMorgan і Morgan Stanley очолять розміщення, яке, як очікується, залучить понад $60 мільярдів. Місцем лістингу обрано Nasdaq, а дебют може відбутися вже в жовтні.
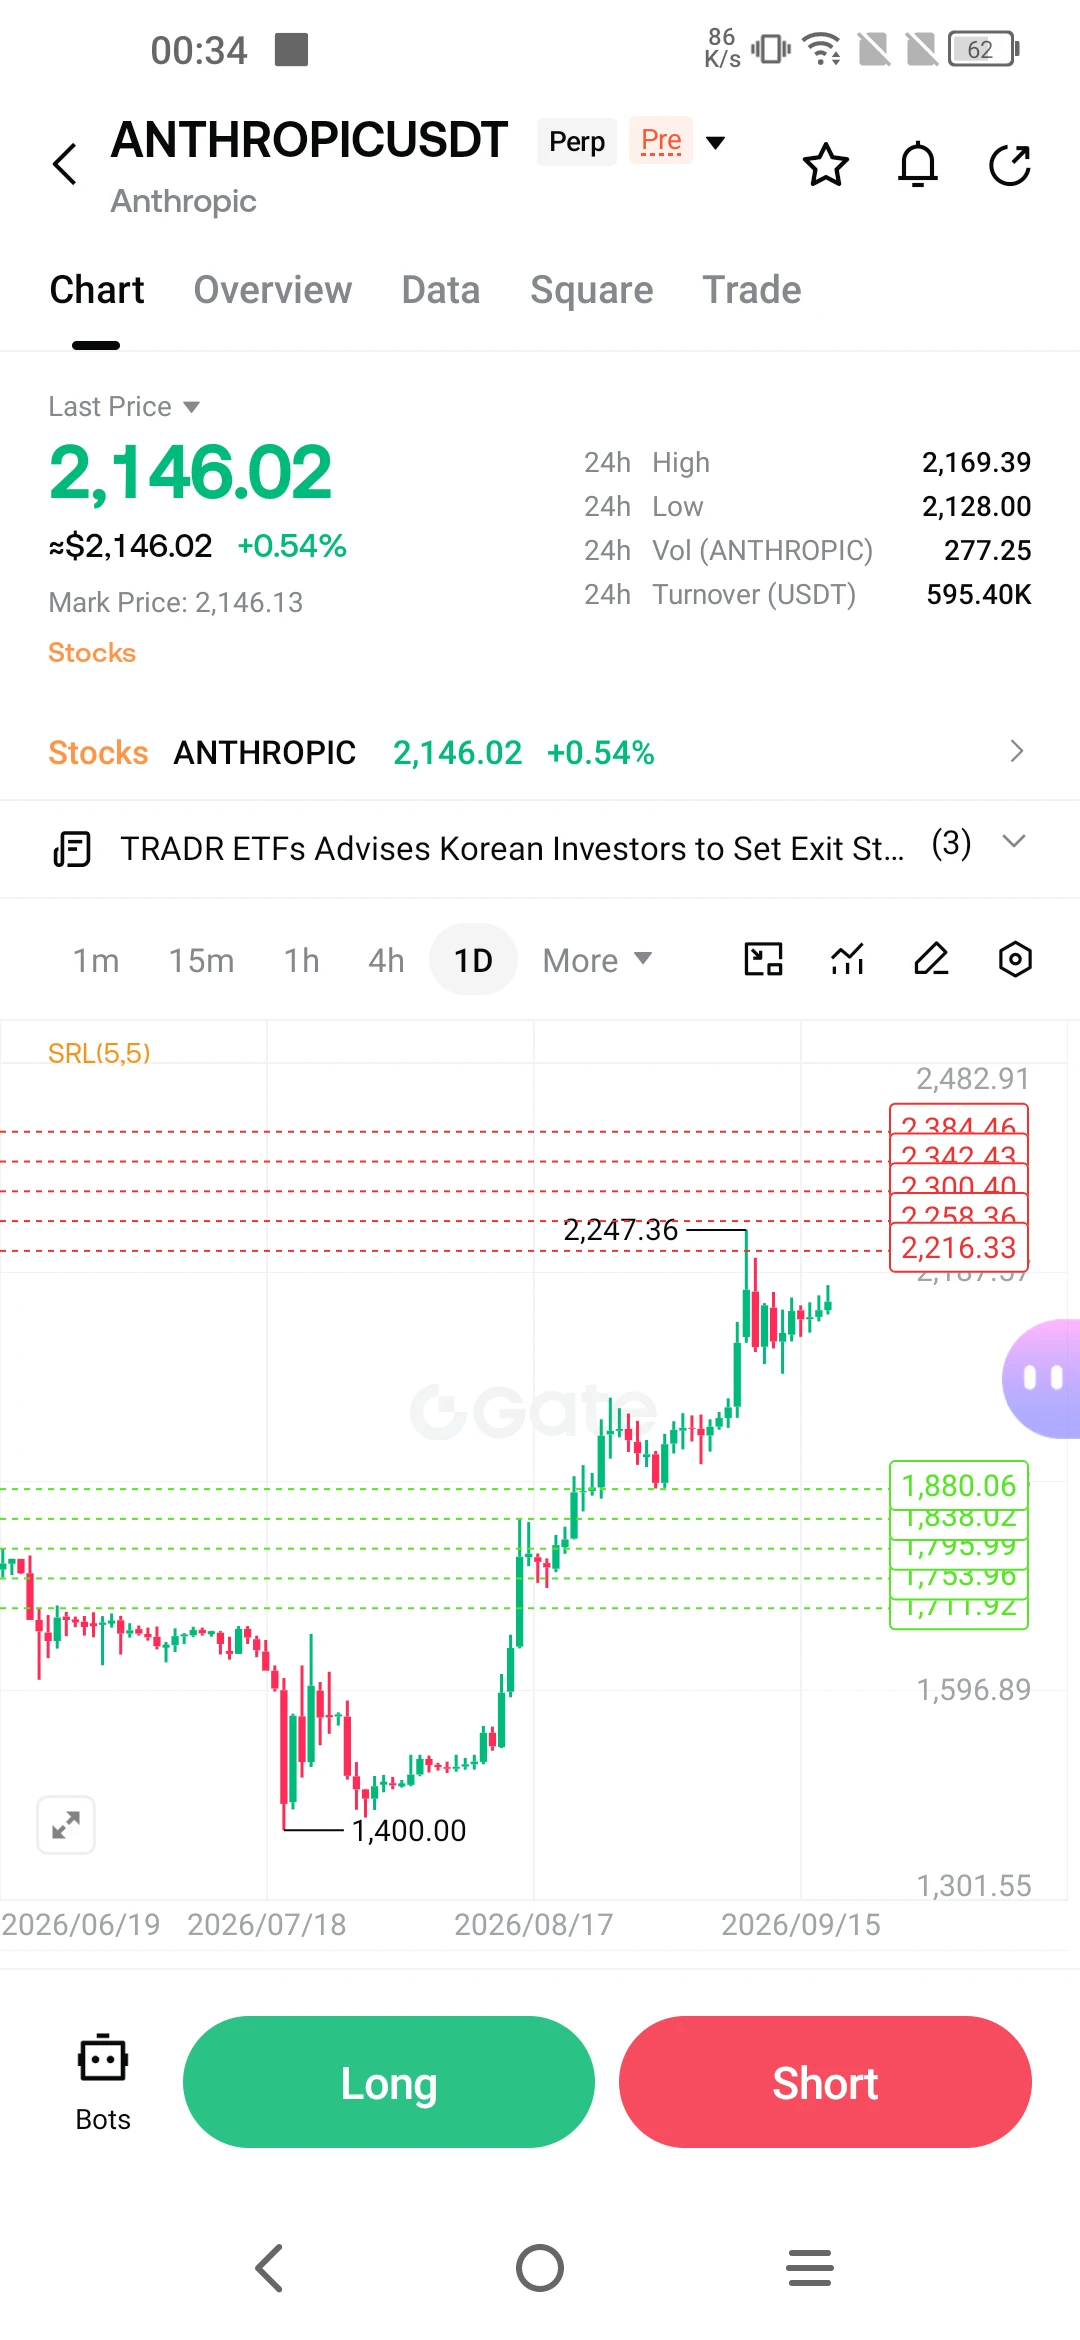
Інструменти, що відстежують оцінку Anthropic до IPO на Gate, розповідають власну історію. Безстроковий контракт торгується поблизу $2,146, помірно підвищившись за день після відновлення з мінімуму близько $1,400. Зростання від цього рівня відображає ширший перегляд перспектив компанії на тлі прояснення термінів IPO. Найближчий опір розташований біля $2,216, а наступні рівні — на $2,258 і $2,300. Зона підтримки нижче $1,880 витримала нещодавню волатильність.
Стратегічний контекст додає ще один вимір. Anthropic поглибила свої відносини з Nvidia, яка, за повідомленнями, веде переговори щодо інвестиції до $10 мільярдів для закріплення за собою ролі якірного інвестора IPO. Компанія також розширила інфраструктурні партнерства, співпрацюючи з Broadcom і Google для забезпечення роботи своїх операцій, що зростають. Ці відносини важливі, оскільки вони стосуються головного обмеження для зростання AI-лабораторій: доступу до обчислювальних ресурсів. Без чипів і дата-центрів для навчання та обслуговування дедалі потужніших моделей жоден обсяг корпоративного попиту не зможе перетворитися на дохід.
Однак шлях від приватної оцінки в $2 трильйони до успішного публічного розміщення не позбавлений ризиків. Того самого тижня, коли плани Anthropic щодо IPO просунулися, ширша криптоіндустрія зіткнулася з провалом CLARITY Act у Сенаті — нагадуванням про те, що регуляторна та політична невизначеність може зірвати навіть найретельніше підготовлені плани. Для Anthropic конкретні ризики інші. Компанія працює в секторі, де питання безпеки дедалі частіше стають частиною суспільного обговорення. Сем Альтман, генеральний директор конкуруючої OpenAI, заявив, що його компанія не вийде на біржу цього року, посилаючись на проблеми безпеки AI, а Даріо Амодеї з Anthropic також закликав галузь обережніше підходити до вдосконалення можливостей. Чи приймуть інвестори публічного ринку компанію, яка одночасно обіцяє вибухове зростання та попереджає про ризики власної технології, залишається відкритим питанням.
Є також питання дисципліни оцінки. IPO на $2 трильйони оцінювало б Anthropic приблизно у 20 разів вище за прогнозований ARR за 2026 рік, якщо ціль у $100 мільярдів буде досягнута. Це не нерозумний мультиплікатор для компанії, що зростає такими темпами, але він залишає обмежений запас на випадок розчарування. Якщо траєкторія ARR сповільниться або інвестиційний цикл у сфері AI охолоне, оцінка може різко стиснутися. Точкова діаграма, оприлюднена Федеральною резервною системою цього тижня та така, що сигналізує про ще одне підвищення ставки цього року, створює макроекономічний зустрічний вітер, який впливає на кожну високорослу технологічну компанію — публічну чи приватну.
Для тих, хто відстежує інструменти до IPO на Gate, сигнали, за якими слід стежити, є тими самими, що визначатимуть успіх розміщення. По-перше, будь-які оновлення щодо подання форми S-1 і конкретних умов IPO. По-друге, динаміка впровадження Claude серед корпоративних клієнтів, яка визначатиме, чи є прогнози доходів сталими. По-третє, ширше розгортання AI-інфраструктури, зокрема якірне зобов’язання Nvidia та здатність Anthropic розгорнути необхідні їй обчислювальні ресурси. Імпульс є реальним. Питання полягає в тому, чи можна підтримувати його достатньо довго, щоб провести компанію через найпильніше досліджуване публічне розміщення в історії штучного інтелекту.
#USAIConceptStocksRally #GateTopsStockPerpetualCoverage
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
repost-content-media
Торгівля пам’яттю для ШІ: SanDisk злітає, Micron повертає рівень $1,000, а сектор зберігання даних спалахує
Якщо ви стежили за динамікою напівпровідникового ринку протягом останніх кількох сесій, то стали свідками явища, яке тихо формувалося місяцями. Сегмент зберігання даних і пам’яті в ланцюжку постачання ШІ більше не відстає від виробників GPU. Він їх випереджає. SanDisk зріс більш ніж на 10 відсотків, подолавши позначку $1,600, і тепер демонструє приріст від початку року приблизно на 554 відсотки. Micron повернув рівень $1,000. Western Digital і Seagate пішли тим самим шляхом, а ширший Філ
User_any
Угода щодо пам’яті для ШІ: SanDisk стрімко зростає, Micron повертає $1,000, а сектор накопичувачів спалахує
Якщо ви стежили за стрічкою котирувань напівпровідників протягом останніх кількох сесій, то стали свідками явища, яке тихо формувалося місяцями. Сегмент накопичувачів і пам’яті в ланцюжку постачання ШІ більше не відстає від компаній, пов’язаних із GPU. Він їх випереджає. SanDisk зріс більш ніж на 10 відсотків, піднявшись вище $1,600, і тепер його приріст із початку року становить приблизно 554 відсотки. Micron повернувся до рівня $1,000. Western Digital і Seagate пішли тим самим шляхом, а ширший Філадельфійський індекс напівпровідників зріс на 3.14 відсотка: Arm додав понад 8 відсотків, Intel — понад 7 відсотків, а AMD — понад 6 відсотків.
Безпосереднім каталізатором стала низка аналітичних записок, які змінили підхід ринку до оцінки цих компаній. Аналітик RBC Capital Сріні Паджурі зберіг рейтинг Outperform для Micron із цільовою ціною $1,500, зазначивши, що акції торгуються приблизно за 6.5-кратним прогнозованим прибутком. За його словами, цей мультиплікатор фактично не враховує стратегічні угоди з клієнтами, які уклала Micron, або положення щодо мінімального рівня цін, закріплені в цих контрактах. Іншими словами, ринок оцінює Micron як циклічного виробника пам’яті на дні циклу, тоді як фактичний бізнес компанії змістився в бік довгострокового, законтрактованого попиту на інфраструктуру ШІ.
Lynx Equity пішла ще далі, опублікувавши записку, у якій прогнозує багаторічний дефіцит пам’яті та встановлює цільові ціни $1,325 для Micron і $2,450 для SanDisk. У звіті вказано на деталь, яка заслуговує на увагу. Найсучасніші виробничі лінії Micron розпродані до кінця 2026 року. Dell Technologies розкрила портфель замовлень на сервери для ШІ обсягом $95 мільярдів — цифру, яка безпосередньо підтверджує масштаби, з якими найбільші технологічні покупці резервують виробничі потужності для пам’яті. Коли виробник серверів має такий обсяг підтвердженого попиту, постачальники компонентів на попередніх етапах ланцюжка не гадають. Вони розподіляють потужності.
Структурним рушієм усього цього є перехід робочих навантажень ШІ від навчання до інференсу та агентних систем. Навчання великих моделей потребує величезних обчислювальних ресурсів, але має епізодичний характер. Інференс працює безперервно, а агентний ШІ, у якому моделі автономно виконують багатокрокові завдання, збільшує кількість інференс-запитів на порядки. Кожен із цих запитів потребує пропускної здатності пам’яті та сховища. Попит не є сплеском, прив’язаним до запуску одного продукту. Це зміна фундаментальної архітектури обчислень, і вона підтягує весь сектор пам’яті вгору.
З боку пропозиції обмеження є реальними. Потужності для пам’яті з високою пропускною здатністю розширюються, але недостатньо швидко, щоб задовольнити попит. Простір чистих приміщень обмежений. Обладнання для екстремальної ультрафіолетової літографії, необхідне для найсучасніших техпроцесів, і надалі залишається в дефіциті. Це не ті умови, які вирішуються за один чи два квартали. Це умови, що формують ринок на роки.
Макроекономічне тло залишається складним. Федеральна резервна система підвищила ставки минулого тижня, а точковий графік засвідчив щонайменше ще одне підвищення цього року. Закон CLARITY не зміг просунутися в Сенаті, залишивши нормативно-правову базу для цифрових активів неврегульованою. Але угода щодо пам’яті наразі відокремилася від цих проблем. Причина в тому, що її рушієм є не ліквідність і не настрої. Це законтрактований попит найбільших покупців у технологічній галузі, підкріплений портфелями замовлень, що сягають 2027 року.
За чим варто стежити уважному спостерігачеві надалі? По-перше, за звітами про прибутки Micron, SanDisk і Western Digital у найближчі тижні, які покажуть, чи перетворюються законтрактовані обсяги на фактично отриманий дохід очікуваними темпами. По-друге, за будь-якими оновленнями від Dell, Super Micro та інших виробників серверів щодо їхнього портфеля замовлень на ШІ, який слугує випереджальним індикатором попиту на пам’ять. По-третє, за планами розширення потужностей трьох основних виробників пам’яті, адже нова пропозиція зрештою з’явиться, і коли це станеться, цикл розвернеться. Наразі сектор торгується на дефіциті, а дефіцит підтверджується портфелями замовлень клієнтів, які найбільше потребують цього продукту.
Проводьте власне дослідження 🔎 Не є фінансовою порадою ✔️
#USAIConceptStocksRally #GateTopsStockPerpetualCoverage
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
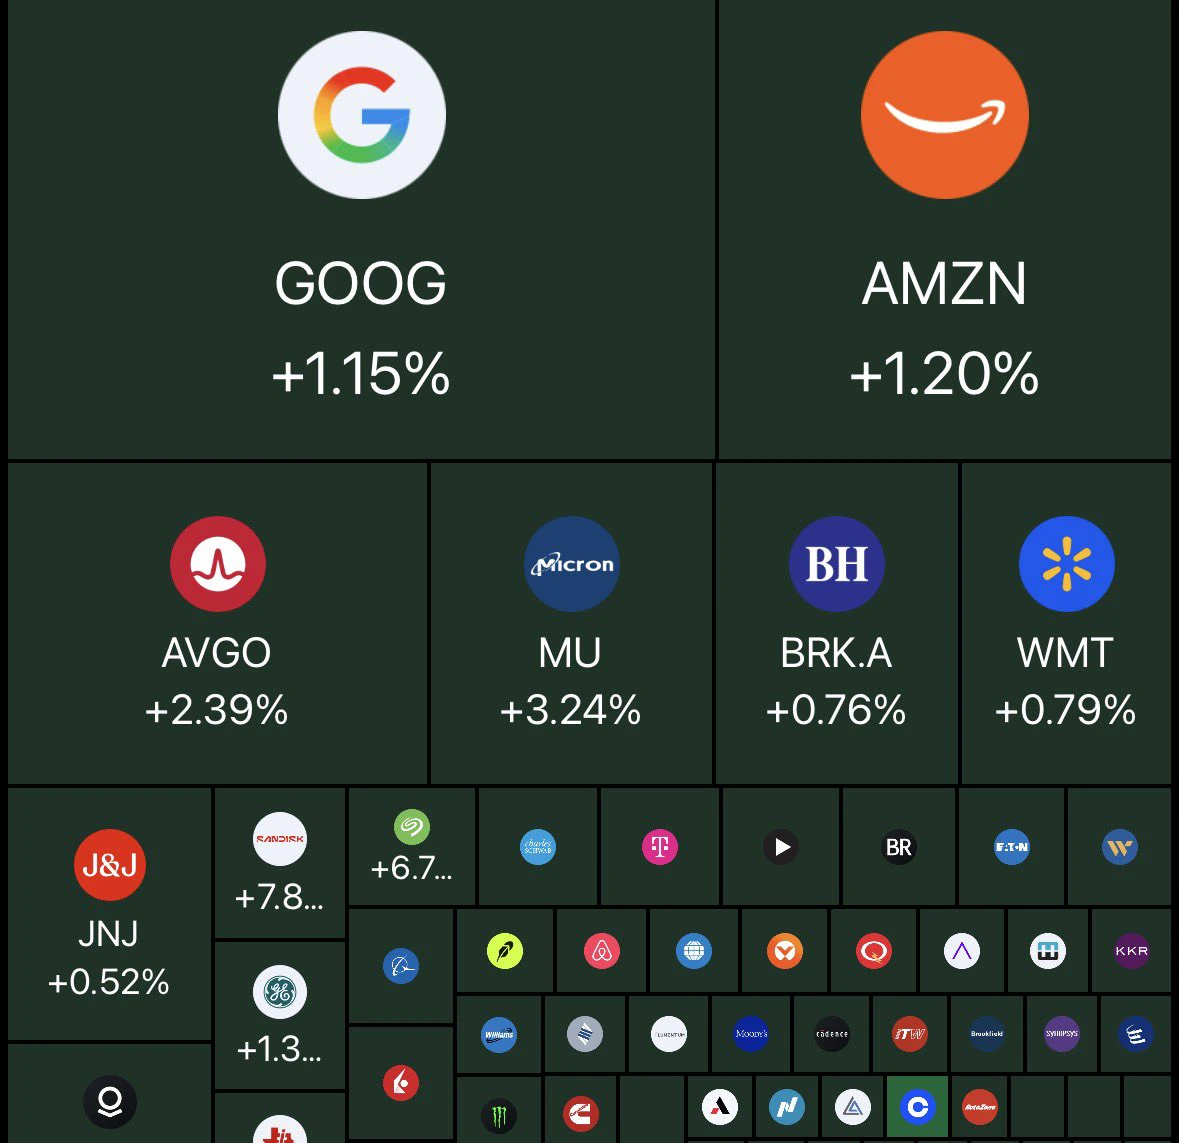
$MU $SNDK $NVDA
repost-content-media
Питання кредитного плеча: зростання маржинального боргу США на 140% і що це сигналізує
Є число, яке дедалі частіше звучить на торгових майданчиках і в дослідницьких нотатках, і воно заслуговує на уважний розгляд. Від кінця 2022 року маржинальний борг США зріс приблизно на $847 мільярдів, тобто на 140%, випередивши зростання S&P 500 на 98% за той самий період. Станом на серпень 2026 року загальний маржинальний борг становив $1.45 трильйона — це другий за величиною рівень за всю історію.
Для тих, хто не знайомий із цим показником, маржинальний борг — це загальна сума, яку інвестори позичили під
User_any
Питання кредитного плеча: зростання маржинальної заборгованості США на 140% і його сигнали
Є число, яке дедалі частіше фігурує в торгових залах і дослідницьких записках, і воно заслуговує на уважний розгляд. Від кінця 2022 року маржинальна заборгованість у США зросла приблизно на $847 мільярдів, тобто на 140%, випередивши зростання S&P 500 на 98% за той самий період. Станом на August 2026 загальна маржинальна заборгованість становила $1.45 трильйона — це другий за величиною показник за всю історію.
Для тих, хто не знайомий із цим показником: маржинальна заборгованість — це загальна сума, яку інвестори позичили під заставу цінних паперів на своїх брокерських рахунках. Це найчистіший доступний показник того, наскільки великим є кредитне плече на фондовому ринку. Коли вона зростає, це відображає впевненість і схильність до ризику. Коли вона зростає так швидко, це відображає дещо складніше явище.
Саме швидкість зростання вирізняє поточний епізод. Маржинальна заборгованість зросла на 77% за чотирнадцять місяців, що завершилися в June 2026, досягнувши рекордних $1.502 трильйона, а потім дещо знизилася до $1.45 трильйона в August. За останні три десятиліття маржинальна заборгованість зростала щонайменше на 65% за короткий період лише чотири рази. Перші три випадки супроводжувалися значними спадами ринку: крахом доткомів, фінансовою кризою 2008 року та ведмежим ринком 2022 року.
Як частка ВВП маржинальна заборгованість досягла приблизно 4.5% у June 2026 — найвищого рівня в укладеному ряді даних. Для порівняння, пік 2021 року становив 3.6%, а максимум доткомів у 2000 році — 2.8%. Саме це порівняння привернуло найбільше уваги, зокрема з боку генерального директора JPMorgan Джеймі Даймона, який у нещодавньому інтерв’ю зазначив, що маржинальна заборгованість перебуває на історичному максимумі, і попередив, що високий рівень кредитного плеча може посилити волатильність і збільшити ризик раптових потрясінь на ринку.
Але картина є складнішою, ніж випливає з заголовкових співвідношень. Маржинальна заборгованість відносно загальної ринкової капіталізації становить приблизно 1.88%, що перебуває в межах 50-річного історичного медіанного діапазону від 1.5% до 2.0%. Аргумент полягає в тому, що сам фондовий ринок істотно зріс відносно економіки. Загальна капіталізація фондового ринку США тепер становить приблизно 200% ВВП — це також історичний максимум. Будь-яке кредитне плече, прив’язане до таких цін на активи, виглядатиме величезним у масштабі ВВП, навіть якщо пропорційно воно є нормальним відносно ринку, який воно фінансує.
Є також питання того, чого маржинальна заборгованість не охоплює. Даймон зазначив, що існує значний обсяг маржинальної заборгованості, якого ви не бачите, маючи на увазі кредитне плече, закладене в позиціях хедж-фондів, ETF і операціях із казначейськими облігаціями, які не відображаються в даних FINRA. Опубліковані показники є нижньою межею, а не верхньою.
Мабуть, найпоказовішим показником є чистий кредитний баланс, який поєднує грошові кошти інвесторів із непогашеною маржинальною заборгованістю. Станом на May 2026 цей показник знизився до від’ємних $991.7 мільярда — історичного мінімуму. Це означає, що позикові кошти суттєво перевищили ліквідні грошові резерви на брокерських рахунках. У разі стрімкого падіння ринку запас міцності, доступний для поглинання збитків, є меншим, ніж у будь-який момент за всю історію спостережень.
Який висновок із усього цього має зробити уважний спостерігач? Я б запропонував три. По-перше, абсолютний рівень маржинальної заборгованості є рекордним, але абсолютні рівні менш інформативні, ніж співвідношення. Співвідношення маржинальної заборгованості до ВВП є екстремальним, але частково це функція фондового ринку, який став значно більшою складовою економіки. По-друге, швидкість зростання є більш значущим сигналом. Історично стрімке прискорення зростання кредитного плеча передувало періодам ринкового стресу не тому, що сама заборгованість спричиняє падіння, а тому, що вона зменшує запас міцності ринку. По-третє, від’ємний чистий кредитний баланс є реальною вразливістю. Коли інвестори значною мірою позичають кошти й мають мало готівки, вимушений продаж може стати самопідсилювальним.
Поточне середовище не є прогнозом неминучого падіння. Це умова, яка робить ринок чутливішим до шоків. Федеральна резервна система підвищила ставки минулого тижня, а точковий графік сигналізував щонайменше про ще одне підвищення цього року. Дохідність 10-річних казначейських облігацій продемонструвала найвище тижневе закриття з 2007 року. На ринку, де кредитне плече є високим, а грошові буфери виснажені, ці макроекономічні чинники мають більшу вагу, ніж за інших умов. Кредитне плече саме по собі не є всією історією. Воно є підсилювачем.
#𝐌𝐀𝐑𝐊𝐄𝐓𝐒 🔎
Проводьте власне дослідження 🔎 Не є фінансовою порадою
repost-content-media
DYOR+0,24%
$BZ $XTIUSD $XBRUSD
Стратегічний нафтовий резерв США досяг 44-річного мінімуму
Є один показник, який непомітно перемістився на рівень, якого не бачили з початку 1980-х років, і він заслуговує на увагу. Стратегічний нафтовий резерв Сполучених Штатів наразі містить приблизно 285 мільйонів барелів сирої нафти — це найнижчий рівень із листопада 1982 року. Цей показник становить менше половини історичного максимуму резерву — приблизно 700 мільйонів барелів, — і лише приблизно на 33 мільйони барелів перевищує встановлений Конгресом мінімум у 252.4 мільйона.
Зниження стало результатом багаторічних в
User_any
$BZ $XTIUSD $XBRUSD
Стратегічний нафтовий резерв США досяг 44-річного мінімуму
Є показник, який непомітно перемістився на рівень, якого не бачили з початку 1980-х років, і він заслуговує на увагу. Стратегічний нафтовий резерв Сполучених Штатів тепер містить приблизно 285 мільйонів барелів сирої нафти — це найнижчий рівень із листопада 1982 року. Цей показник становить менше половини історичного максимуму резерву, який дорівнював приблизно 700 мільйонам барелів, і лише приблизно на 33 мільйони барелів перевищує встановлений Конгресом мінімум у 252.4 мільйона.
Скорочення є результатом багаторічних вивільнень запасів — спочатку за попередньої адміністрації, а потім за нинішньої, — оскільки політики прагнули стабілізувати ринки в періоди перебоїв. Нещодавній обмін 10 мільйонами барелів, оформлений як позика, що має бути повернена барелями з премією, є частиною поточних зусиль із регулювання умов постачання. Міністерство енергетики заявило про плани поповнити резерв приблизно на 200 мільйонів барелів протягом наступного року, причому очікується, що частина цих поставок надійде в межах нещодавно оголошеної угоди з Венесуелою. Однак це поповнення має розпочатися не раніше кінця цього року, а завершення очікується лише наприкінці 2028 року.
Значення цього скорочення виходить за межі самого показника запасів. SPR було створено як стратегічний буфер, інструмент для використання в умовах справжніх надзвичайних ситуацій. За обсягу 285 мільйонів барелів цей буфер є значно меншим, ніж будь-коли за останні чотири десятиліття. Аналітики зазначають, що тепер резерв на 446 мільйонів барелів менший за свою максимальну місткість — розрив, на закриття якого за нормальних ринкових умов знадобилися б роки.
На цьому тлі ціни на сиру нафту залишаються високими. Протягом більшої частини вересня нафта Brent торгувалася вище $100 за барель, досягнувши максимуму близько $112.50, перш ніж відкотитися до середини діапазону $100. West Texas Intermediate рухалася подібним шляхом, ненадовго піднявшись вище $102, перш ніж стабілізуватися ближче до $100. Динаміка цін відображає ринок, який враховує геополітичні ризики, обмежені маршрути судноплавства та систему постачання, що втратила значну частину свого надзвичайного резерву.
Поєднання виснаженого резерву та високих цін створює складну ситуацію. Якщо станеться ще один перебій у постачанні, традиційна політична реакція у вигляді вивільнення барелів зі SPR буде обмежена зменшеною місткістю резерву. Інструмент, на який політики історично покладалися для заспокоєння ринків, тепер менш ефективний, ніж будь-коли за останнє покоління.
Для тих, хто стежить за глобальними енергетичними ринками, сигнали, за якими варто спостерігати, очевидні. Темпи будь-яких зусиль із поповнення, розвиток угоди про постачання з Венесуелою та ширша геополітична ситуація, яка призвела до нинішніх рівнів цін, визначать, чи вдасться відновити резерв до того, як він знову знадобиться. Цифри на екрані — це не просто статистика. Вони показують, скільки простору залишилося системі для поглинання наступного потрясіння.
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly #𝐎𝐈𝐋
Проводьте власне дослідження 🔎 Не є фінансовою порадою ✔️
repost-content-media
BZ+2,83%
XTIUSD+2,39%
XBRUSD+3,47%
Тихий викуп Міністерства фінансів: про що свідчать $2.385 мільярда щодо ринку облігацій
17 вересня 2026 року Міністерство фінансів США викупило $2.385 мільярда власного непогашеного боргу на аукціоні з викупу середньострокових облігацій. Операція була спрямована на казначейські облігації, до погашення яких залишалося від 7 до 10 років. Міністерство фінансів отримало заявки на продаж на $9.74 мільярда, але вирішило придбати лише $2.385 мільярда — трохи більше половини від установленого ним максимального обсягу в $4 мільярди для цієї операції. Коефіцієнт покриття заявок становив 4.08x, що свідчи
User_any
Тихий зворотний викуп Казначейства: про що сигналізують $2.385 мільярда щодо ринку облігацій
17 вересня 2026 року Казначейство США викупило $2.385 мільярда власного непогашеного боргу на аукціоні зі зворотного викупу середньострокових облігацій. Операція охоплювала казначейські облігації, до погашення яких залишалося від 7 до 10 років. Казначейство отримало заявки на продаж на $9.74 мільярда, але вирішило придбати лише $2.385 мільярда — трохи більше половини встановленого для операції максимального обсягу в $4 мільярди. Коефіцієнт покриття заявок становив 4.08x, що відображає високий попит інвесторів на продаж облігацій у межах зворотного викупу.
Цей зворотний викуп є частиною розширеної програми підтримки ліквідності Казначейства. У серпні 2026 року Казначейство оголосило, що щонайменше вдвічі збільшить обсяг операцій зі зворотного викупу довгострокових облігацій, підвищивши граничний обсяг з $2 мільярдів до щонайменше $4 мільярдів на одну операцію. Зміна набула чинності 9 вересня й діятиме до 4 листопада 2026 року. Заявлена мета — забезпечити підтримку ліквідності в довгострокових номінальних сегментах, де торговельна активність була низькою.
Механіка є простою, хоча її наслідки часто неправильно розуміють. Зворотний викуп казначейських облігацій не є погашенням боргу. Казначейство використовує надходження від випуску нового боргу для викупу старіших, менш ліквідних облігацій, якими ринок перестав активно торгувати. Загальний обсяг непогашеного боргу не змінюється. Змінюються структура боргового портфеля та ліквідність окремих строків погашення. Основними бенефіціарами є власники старих облігацій, які важко продати: вони отримують великого готового покупця для запасів активів, від яких раніше було складно позбутися.
Недопідписка порівняно з граничним обсягом у $4 мільярди є примітною. Казначейство придбало найбільший обсяг цінних паперів із погашенням у травні 2034 року — на загальну суму $1.65 мільярда. Наступною за обсягом покупкою стали цінні папери з погашенням у лютому 2034 року на $257 мільйонів. Політика Казначейства дозволяє йому купувати менше за максимальний обсяг або взагалі не проводити зворотні викупи, якщо ціни в поданих заявках на продаж визнаються неприйнятними; у цьому випадку було використано саме таке право розсуду.
Наступний зворотний викуп заплановано на 24 вересня 2026 року, і він буде зосереджений на довгострокових цінних паперах із залишковим строком до погашення від 20 до 30 років. За цією операцією уважно стежитимуть, оскільки вона стане перевіркою того, чи здатна розширена програма суттєво підтримати ліквідність на найдовшому кінці кривої дохідності, де дохідності залишаються підвищеними попри неодноразові втручання. Наразі операція на $2.385 мільярда є помірним, але промовистим сигналом: Казначейство готове діяти, але також готове відступити, коли ціна є неналежною.
DYOR 🔎
repost-content-media
Пастух, випасаючи своїх кіз, помітив, що до його стада приєдналися кілька диких кіз. Коли настав вечір, він загнав їх усіх разом у загін.
Наступного дня вибухнула сильна буря, і пастух не міг випустити тварин. Щоб утримати новоприбулих диких кіз у загоні та привчити їх до себе, він поклав перед ними вдосталь найкращого корму. Своїм старим козам, однак, він давав лише стільки, щоб вони не померли, думаючи, що вони завжди будуть під його опікою.
Коли буря скінчилася і ворота відчинилися, дикі кози побігли до гір, навіть не озирнувшись. Пастух сердито крикнув їм услід:
«Я дбав про вас краще, ніж
User_any
Пастух, випасаючи своїх кіз, помітив, що до його стада приєдналися кілька диких кіз. Коли настав вечір, він замкнув їх усіх разом у загоні.
Наступного дня розпочалася сильна буря, і пастух не міг випустити тварин. Щоб утримати новоприбулих диких кіз у загоні та привчити їх до себе, він поклав перед ними вдосталь найкращого корму. Своїм старим козам, однак, він давав лише стільки, щоб вони не померли, думаючи, що вони й так завжди будуть під його опікою.
Коли буря закінчилася і ворота відчинилися, дикі кози побігли в бік гір, навіть не озирнувшись. Пастух сердито крикнув їм услід:
«Я дбав про вас краще, ніж про власних кіз, я давав вам найкращий корм, невдячні ви негідники!»
Одна з диких кіз обернулася й дала цю незабутню відповідь:
«Ось саме тому ми й тікаємо! Ти давав нам найкращий корм, якого ніколи не давав своїм старим козам. Ми дуже добре знаємо, що коли завтра до твого загону прийдуть інші нові кози, ти занедбаєш нас і теж даватимеш їм найкращий корм!»
🤔 Людям, які нехтують своїми давніми вірними друзями заради нових знайомств або особистої вигоди, не можна довіряти. Ті, хто намагається догодити новоприбулим, зрештою втратять і своїх справжніх друзів.
#SenateReleasesNewCLARITYAct
Законопроєкт (H.R. 3633) був ухвалений Палатою представників у липні 2025 року 294–134 голосами, а в травні 2026 року пройшов через Банківський комітет Сенату голосуванням 15–9 . Оновлений текст Сенату було оприлюднено 10 вересня 2026 року напередодні запланованого процедурного голосування щодо закриття дебатів 15 вересня . Для просування законопроєкту до дебатів у залі засідань необхідні голоси 60 сенаторів. Республіканці мають 53 місця, тобто необхідні голоси щонайменше 7 демократів . Станом на початок вересня законопроєкт описували як такий, що «висить на волос
User_any
#SenateReleasesNewCLARITYAct
Законопроєкт (H.R. 3633) був ухвалений Палатою представників у липні 2025 року 294–134 голосами та схвалений Банківським комітетом Сенату в травні 2026 року голосуванням 15–9. Оновлений текст Сенату було оприлюднено 10 вересня 2026 року напередодні запланованого процедурного голосування за закриття дебатів 15 вересня. Для просування законопроєкту до розгляду в пленарному залі це голосування потребує 60 сенаторів. Республіканці мають 53 місця, тобто необхідні голоси щонайменше 7 демократів. На початку вересня законопроєкт описували як такий, що «висить на волосині», а шанси його ухвалення у 2026 році на ринках прогнозів оцінювалися на рівні середніх підліткових значень.
Ключові зміни в оновленому тексті від 10 вересня
Оновлений проєкт обсягом 630 сторінок містить понад 100 положень, запропонованих демократами, але основні спірні питання залишаються невирішеними. Було внесено три вузькі зміни:
· Реєстрація DeFi: Торгові протоколи, які насправді не є децентралізованими, повинні зареєструватися в CFTC і дотримуватися вимог Закону про банківську таємницю, що відповідає чинному підходу з боку SEC.
· Обмеження сфери DeFi: Тепер положення про децентралізовані фінанси поширюється лише на операції зі спотовими та грошовими цифровими товарами; ця редакція спрямована на розв’язання занепокоєнь племінних гральних груп щодо ринків прогнозів.
· Чіткість щодо кредитних спілок: Текст уточнює, які операції з цифровими активами можуть здійснювати кредитні спілки, орієнтуючись на визначення із Закону GENIUS.
Невирішені спірні питання
Розділ про етику, що охоплює обмеження для федеральних посадовців щодо випуску токенів або сприяння їх випуску, залишається незмінним порівняно з липневим проєктом. Це є ключовою вимогою демократів. Розділ 10404, який забороняє дохід або відсотки за платіжними стейблкоїнами, також не змінився, що викликає опозицію з боку Американської асоціації банкірів та ще 60 банківських груп, стурбованих відтоком депозитів. Розділ 10604, що захищає розробників програмного забезпечення, так само залишився без змін.
Помітні події
Міністр фінансів Скотт Бессент публічно закликав Сенат просунути законопроєкт 9 вересня, попередивши, що бездіяльність «надішле тривожний сигнал як нашим союзникам, так і супротивникам». Національна асоціація шерифів 3 вересня змінила свою позицію з опозиційної на нейтральну, хоча раніше попереджала, що законопроєкт може звільнити криптоміксери та DeFi-платформи від правил протидії відмиванню грошей.
Якщо закриття дебатів не відбудеться
Якщо процедурне голосування 15 вересня провалиться, законопроєкт широко вважатимуть таким, що втратив шанси до кінця 119-го Конгресу. Календар на решту 2026 року стислий через передвиборчу кампанію до проміжних виборів і роботу над асигнуваннями. Невдача, ймовірно, відкладе всеосяжне законодавство про структуру ринку до 2027 року або пізніше.
👉: Наведена вище інформація ґрунтується на законодавчих документах, матеріалах комітетів і повідомленнях із багатьох джерел. Суперечки щодо відповідної політики пов’язані з конкуруючими поглядами на фінансове регулювання, інновації та національну безпеку. Це резюме надано виключно в інформаційних цілях і не є інвестиційною чи політичною порадою.
repost-content-media
  • 1
$BZ ‌
Питання на сто доларів: що означає повернення нафти вище $100 для світової економіки
Доброго ранку. Якщо ви читаєте це з торгового майданчика в Лондоні, промислового центру в Шанхаї чи логістичного офісу в Х’юстоні, то число, яке цього тижня дивиться на вас з екрана, — те, якого ви не бачили місяцями. Нафта Brent перетнула позначку $100 за барель уперше з кінця липня, а WTI після короткої паузи на початку вересня також піднялася вище $100. Востаннє ми бачили такі рівні, коли світ усе ще оговтувався від першого шоку ірано-американської війни. Тепер, коли конфлікт не демонструє жодних озн
User_any
$BZ
Питання на сто доларів: що означає повернення нафти вище $100 для світової економіки
Доброго ранку. Якщо ви читаєте це з торгового майданчика в Лондоні, виробничого центру в Шанхаї чи логістичного офісу в Х’юстоні, цифра, що цього тижня дивиться на вас з екрана, — це та, якої ви не бачили місяцями. Нафта Brent перетнула позначку $100 за барель уперше з кінця липня, а WTI наслідувала її, піднявшись вище $100 після короткої паузи на початку вересня. Востаннє ми бачили такі рівні, коли світ ще опрацьовував перший шок від війни з Іраном. Тепер, коли конфлікт не демонструє жодних ознак ослаблення, питання вже не в тому, чи залишиться нафта дорогою, а в тому, що це подорожчання означає для й без того напруженої світової економіки.
Почнімо з фактів. Станом на цей тиждень нафта Brent торгується поблизу $101 за барель, а WTI — трохи нижче цього порогу після сесії, під час якої обидва еталонні сорти за один день зросли більш ніж на шість відсотків. Це зростання не є спекулятивною бульбашкою. Міжнародне енергетичне агентство переглянуло свої прогнози щодо постачання в бік зниження, попередивши, що відновлення нормальних потоків сирої нафти з Перської затоки тепер відкладається до 2027 року. Тепер МЕА очікує, що світове постачання нафти у 2026 році скоротиться на 5.7 мільйона барелів на день — показник, який став би одним із найбільших шоків пропозиції в сучасній історії енергетики.
Причини не є загадковими. Війна між Сполученими Штатами та Іраном порушила судноплавні маршрути, пошкодила інфраструктуру й вилучила з ринку мільйони барелів добового видобутку. OPEC+ цього місяця вирішила заморозити свої виробничі квоти до жовтня, поклавши край шестимісячному періоду поступового збільшення, саме тому, що фактичні експортні можливості її учасників обмежені конфліктом. Як повідомляється, видобуток Саудівської Аравії впав до найнижчого рівня з 1990 року, а аварія на критично важливому нафтопроводі, що сполучає схід і захід, тепер загрожує вилучити до чотирьох відсотків світового постачання, якщо його не буде запущено протягом кількох днів.
Що це означає для реальної економіки? Почнімо з інфляції. Нафта — це кровоносна система індустріального світу, і коли її ціна зростає так різко, наслідки відчуваються всюди. Дохідність глобальних облігацій злетіла до багаторічних максимумів, оскільки інвестори закладають у ціни ймовірність того, що центральним банкам доведеться й надалі підвищувати процентні ставки, щоб стримати інфляційний тиск. Федеральна резервна система, яка вже бореться з базовою інфляцією понад три відсотки, тепер стикається з новим підвищувальним тиском на ціни, який вона не може стримати лише монетарною політикою. За оцінками аналітиків, якщо високі ціни на нафту зберігатимуться протягом кількох кварталів, сукупна інфляція в США може зрости ще на 1.4 процентного пункту, а вторинні ефекти для заробітних плат і цін значно ускладнять завдання ФРС.
Перспективи зростання викликають не менше занепокоєння. Вищі витрати на енергію діють як податок і на домогосподарства, і на бізнес. Для американського споживача, який уже демонструє ознаки обережності, зростання цін на бензин і комунальних платежів неминуче скоротить витрати на товари й послуги не першої необхідності. Для європейських економік, які залишаються більш енергоємними, ніж їхній американський аналог, зустрічні вітри ще сильніші. Європейський центральний банк уже попередив, що нафтовий ціновий шок помітно вплине на активність у єврозоні, причому його вплив потенційно може бути зіставним із шоком після вторгнення Росії в Україну у 2022 році. У найгіршому сценарії, якщо енергетичну інфраструктуру буде зруйновано, а ціна нафти сягне $160 за барель, ВВП США може впасти на цілих 2.6 процентного пункту.
Однак було б помилкою сприймати це виключно як історію про катастрофу. Нафта по $100 — це боляче, але не катастрофічно. Світова економіка вже переживала нафту по $100, востаннє влітку 2022 року, не впавши в глибоку рецесію. Теперішня відмінність полягає в контексті. Процентні ставки вищі, ніж тоді. Фіскальний простір більш обмежений. А геополітичне тло, з активними конфліктами і на Близькому Сході, і у Східній Європі, залишає менше шляхів для швидкого врегулювання.
За чим має стежити уважний спостерігач у найближчі тижні? По-перше, за перебігом конфлікту з Іраном. Будь-яка ознака деескалації, навіть тимчасове припинення вогню, імовірно, різко знизить ціни на нафту. По-друге, за американськими даними про споживчі ціни за серпень, які мають бути оприлюднені пізніше цього місяця та дадуть перше чітке уявлення про те, яка частина нафтового шоку вже позначилася на базовій інфляції. І по-третє, за реакцією OPEC+. Якщо група вирішить агресивніше відкрити крани, це може компенсувати частину втрат постачання. Але через те, що фактичні експортні можливості обмежені конфліктом, здатність картелю впливати на ціни може бути меншою, ніж випливає з його квот.
Глибша правда полягає в тому, що ціни на нафту на такому рівні відображають світ, у якому ланцюги постачання перебудовуються силою, а не за власним вибором. Епоха дешевої, abundantної енергії, яка визначала перші два десятиліття цього століття, найближчим часом не повернеться. Те, що прийде їй на зміну, залежатиме від рішень, які в найближчі місяці ухвалюватимуть у Вашингтоні, Тегерані, Ер-Ріяді та Пекіні. Решта з нас може лише спостерігати, рахувати й готуватися до світу, у якому ціна бареля нафти вже не буде приміткою до економічної історії, а стане її заголовком.
DYOR 🔎 NFA ✔️
#AugustCoreCPIBeatsExpectations #𝐎𝐈𝐋
#ShareWeekly
$CL $XTIUSD
repost-content-media
  • 1
$GBPJPY $USDJPY $EURJPY
Єна пробуджується: як тихе посилення політики Японії переписує правила глобальних фінансів
Доброго ранку. Якщо ви читаєте це з торговельного майданчика в Лондоні, офісу хедж-фонду в Нью-Йорку чи казначейського відділу в Сінгапурі, графік, який цього тижня має привертати вашу увагу, — це не S&P 500 і не ціна нафти Brent. Це японська єна. Після років перебування на рівнях, які зробили її улюбленою валютою для фінансування у світі, єна почала зростати, змушуючи інвесторів у всіх класах активів переглядати усталені припущення. Цього тижня валюта зміцнилася щодо долар
User_any
$GBPJPY $USDJPY $EURJPY
Єна прокидається: як тихе посилення Японії переписує правила глобальних фінансів
Доброго ранку. Якщо ви читаєте це з торговельного залу в Лондоні, офісу хедж-фонду в Нью-Йорку чи казначейського відділу в Сінгапурі, то цього тижня вашу увагу має привертати не S&P 500 і не ціна нафти Brent. Це японська єна. Після років перебування на рівнях, які зробили її улюбленою валютою для фінансування у світі, єна почала зростати, змушуючи інвесторів у всіх класах активів переглядати усталені уявлення. Цього тижня валюта зміцнилася до найвищого щодо долара рівня з лютого, досягнувши 152.89 єни за долар, перш ніж стабілізуватися поблизу 153.48, — рух, який здивував навіть досвідчених учасників ринку. За цією зміною стоїть проста, але глибока реальність: Банк Японії більше не є тим винятком, яким він був раніше.
Протягом більшої частини останнього десятиліття Японія посідала унікальне місце у глобальній фінансовій архітектурі. Це була економіка, яка відмовлялася від нормалізації. Поки Федеральна резервна система, Європейський центральний банк і Банк Англії підвищували ставки для боротьби з постпандемічною інфляцією, Банк Японії утримував облікову ставку на рівні мінус 0.1 відсотка, зберігаючи прихильність до надзвичайно м’яких монетарних умов, які зробили єну найдешевшою великою валютою для запозичень. Ця розбіжність створила одну з найприбутковіших і найстійкіших угод у сучасних фінансах: керрі-трейд з єною. Інвестори позичали єни майже безкоштовно, конвертували отримані кошти у валюти з вищою дохідністю та привласнювали різницю. За оцінками, транскордонні запозичення в єнах, що є показником масштабів керрі-трейду, станом на березень досягли рекордних 360 трильйонів єн, або приблизно 2.35 трильйона доларів, згідно з аналізом Jefferies на основі даних Банку міжнародних розрахунків. Це було найбільше нарощування керрі-трейду за три десятиліття, і воно стало фундаментальною опорою глобального апетиту до ризику.
Тепер ця опора опинилася під тиском. Банк Японії вже підвищив облікову ставку до 1.0 відсотка, а ринкові очікування майже одностайно вказують на чергове підвищення на чверть процентного пункту — до 1.25 відсотка — після завершення його дводенного засідання 18 вересня. За даними Tokyo Tanshi, ймовірність такого підвищення становить 97 відсотків проти лише 52 відсотків місяць тому. Що ще важливіше, опитування Bloomberg серед 52 економістів показало, що кожен із них очікує вересневого кроку, а майже половина прогнозує, що Банк Японії тепер підвищуватиме ставки раз на квартал — різке прискорення порівняно з попереднім темпом одного підвищення кожні шість місяців. Очікування кінцевої ставки закріпилося на рівні близько 1.75 відсотка, що передбачає ще три підвищення після вересня. Це не маргінальне коригування. Це фундаментальна зміна вартості найважливішої у світі валюти для фінансування.
Зростання єни вже спричиняє помітні наслідки. «Керрі-трейд є вразливим, оскільки це згортання відбувається ще до того, як Банк Японії здійснив очікуване підвищення», — заявила Чару Чанана, головна інвестиційна стратегиня Saxo, як повідомляє Reuters. «Деякі короткі позиції по єні вже були скорочені, але позиціонування все ще виглядає значним, тому подальше зміцнення єни може перетворити поступове скорочення кредитного плеча на набагато швидше самопідсилювальне згортання». У вересні єна вже подорожчала майже на 5 відсотків щодо звичних фаворитів керрі-трейду, зокрема мексиканського песо та турецької ліри. За словами Масахіко Лоо зі State Street, подальше згортання може спрямувати пару долар-єна до середини діапазону 140-х, зважаючи на значний обсяг відкритих коротких позицій.
Наслідки для глобальних ринків не є ні гіпотетичними, ні віддаленими. Коли інвестори позичають єни для фінансування позицій в активах із вищою дохідністю, зростання єни робить ці позики дорожчими для погашення. Якщо зміцнення достатньо різке, воно може змусити фонди з кредитним плечем продавати такі активи для покриття збитків, створюючи петлю зворотного зв’язку, яка посилює волатильність на ринках акцій, облігацій і валют. Саме це сталося в серпні 2024 року, коли підвищення ставки Банком Японії протягом кількох днів спричинило шокові хвилі на глобальних ринках. Цього разу ставки, можливо, ще вищі. Керрі-трейд став масштабнішим, позиціонування — більш переповненим, а геополітичне тло — крихкішим. Ціни на нафту вище 100 доларів за барель, активний конфлікт між Сполученими Штатами та Іраном і невизначена траєкторія американської інфляції посилюють ризик.
Проте було б помилкою розглядати це винятково як історію про неминучу кризу. Зміцнення єни відображає дещо конструктивніше: поступову нормалізацію економіки, яка ціле покоління провела в пустелі дефляції та стагнації. Споживча інфляція в Японії залишалася вище цільового показника Банку Японії у 2 відсотки, становлячи від 2.5 до 3 відсотків згідно з останніми урядовими даними. Центральний банк визнав, що його економіка «помірно відновилася», хоча також застеріг, що експорт постраждає від підвищення мит, пов’язаного з торговельною політикою США. Реальний ВВП зріс у річному вимірі на 1.1 відсотка у кварталі квітень-червень, продемонструвавши третій поспіль квартал позитивного зростання, хоча приватне споживання та капітальні інвестиції послабилися. Nikkei 225 досяг рекордних максимумів, підтриманий нещодавнім зниженням ставки ФРС і ширшим наративом рефляції.
Політичний вимір додає ще один рівень складності. Прем’єр-міністр Сіґеру Ішіба йде у відставку, а правляча Ліберально-демократична партія проводить вибори свого керівництва, у яких, як очікується, візьмуть участь п’ять кандидатів. Сам Банк Японії назвав внутрішню політичну невизначеність фактором ризику. Результат цієї боротьби за лідерство визначить фіскальну політику в найближчі місяці та може вплинути на темпи монетарного посилення. Водночас Сполучені Штати продемонстрували готовність втручатися у валютні ринки разом із Японією, як це сталося в липні, коли єна досягла мінімумів за 40 років. Міністр фінансів США Скотт Бессент згадав про можливість додаткової інтервенції Японії, а представник ЄЦБ Йоахім Нагель зазначив, що за певних обставин скоординовані дії могли б бути схвалені. Така кооперативна позиція свідчить, що найбільші економіки не байдужі до траєкторії єни та готові діяти, якщо безладні рухи загрожуватимуть фінансовій стабільності.
За чим має стежити уважний спостерігач у найближчі тижні? По-перше, за заявою Банку Японії щодо монетарної політики 18 вересня та подальшою пресконференцією голови Уеди. Використані формулювання матимуть не менше значення, ніж саме рішення щодо ставки. Якщо Банк Японії дасть сигнал, що подальші підвищення залежатимуть від даних і відбуватимуться поступово, єна може стабілізуватися. Якщо ж він натякне на швидші темпи, згортання керрі-трейду може прискоритися. По-друге, за реакцією глобальних фондових ринків, особливо у Сполучених Штатах, де технологічні акції з високими оцінками непропорційно виграли від дешевого фінансування в єнах. По-третє, за динамікою цін на нафту. Якщо нафта Brent залишатиметься вище 100 доларів, інфляційний тиск на Японію, великого імпортера енергоносіїв, посилиться, зміцнюючи аргументи на користь жорсткішої політики.
Глибша правда полягає в тому, що ера безкоштовних грошей з Японії добігає кінця. Протягом років керрі-трейд з єною був тихою субсидією для глобальних ризикових активів, дозволяючи інвесторам дешево позичати кошти та шукати прибутки в інших місцях. Тепер цю субсидію відкликають — не різко, а поступово й цілеспрямовано. Світ пристосовується до Японії, яка більше не є винятком із правил монетарної ортодоксії. Наскільки плавно відбудеться це пристосування, залежатиме від мудрості політиків, стійкості ринків і готовності інвесторів визнати, що ландшафт змінився. Пробудження єни — не криза. Це корекція. А корекції, хоч би якими незручними вони були, — це спосіб, у який ринки знову знаходять рівновагу.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
repost-content-media
GBPJPY-0,19%
USDJPY+0,55%
EURJPY+0,01%
US500-0,65%
JPN225-1,41%
  • 1