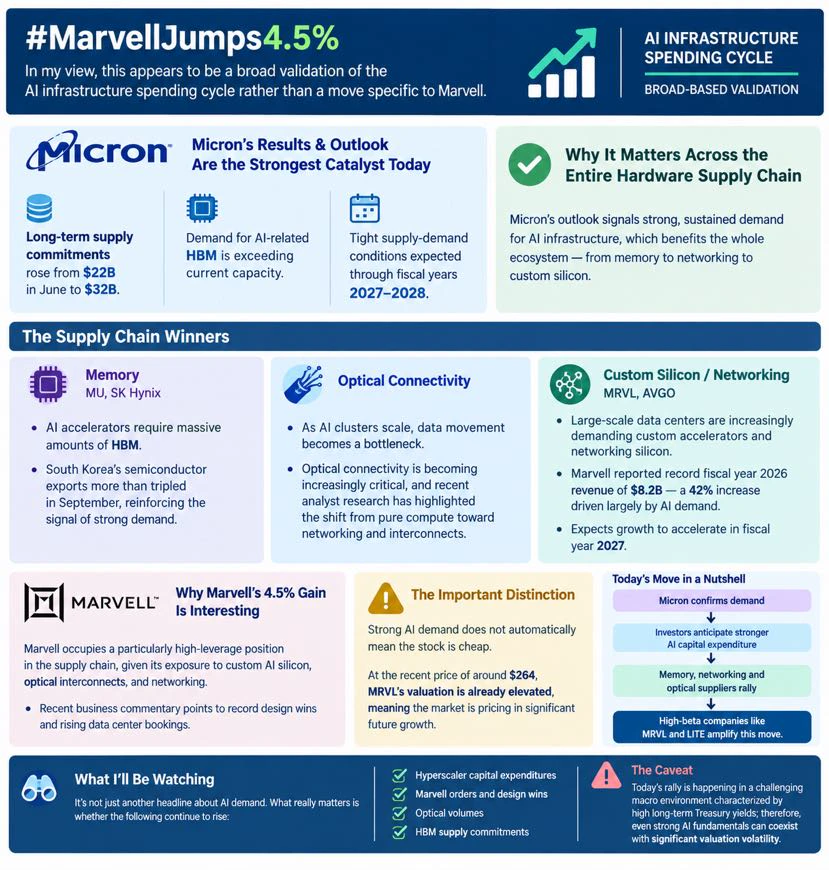
#MarvellJumps4.5% #MU, На мою думку, це радше широке підтвердження циклу витрат на AI-інфраструктуру, ніж крок, специфічний для Marvell.
Результати та прогноз Micron, схоже, сьогодні є найсильнішим каталізатором. Micron повідомила, що довгострокові зобов’язання щодо постачання зросли з $22 мільярда в червні до $32 мільярдів, а попит на високошвидкісну пам’ять, пов’язану з AI, штовхає обсяги замовлень за межі поточних виробничих потужностей. Крім того, компанія очікує збереження дефіциту пропозиції відносно попиту протягом фінансових років 2027–2028.
Це має значення для всього ланцюга постачання апаратного забезпечення:
* Пам’ять — MU, SK Hynix: AI-прискорювачі потребують величезних обсягів HBM. Експорт напівпровідників із Південної Кореї у вересні зріс більш ніж утричі, що додатково підтверджує сигнал про сильний попит.
* У міру масштабування AI-кластерів переміщення даних стає вузьким місцем. Оптичні з’єднання набувають дедалі більшої критичності, а нещодавні аналітичні дослідження підкреслили цей зсув від суто обчислень до мереж і взаємоз’єднань.
* Спеціалізовані чипи/мережеве обладнання — MRVL, AVGO: Великі центри обробки даних дедалі більше потребують спеціалізованих прискорювачів і мережевих чипів. Marvell повідомила про рекордний дохід у фінансовому році 2026 у розмірі $8.2 мільярда — на 42% більше, переважно завдяки попиту на AI — і очікує прискорення зростання у фінансовому році 2027.
Чому зростання Marvell на 4.5% є цікавим? Marvell займає особливо вигідну позицію з високим операційним плечем у ланцюгу постачання завдяки присутності у сфері спеціалізованих AI-чипів, оптичних взаємоз’єднань і мереж. Нещодавні коментарі щодо бізнесу вказують на рекордну кількість перемог у тендерах на розробку та зростання замовлень від центрів обробки даних.
Однак тут є важливе розрізнення: сильний попит на AI не означає автоматично, що акція є дешевою. За нещодавньої ціни близько $264 оцінка MRVL уже є підвищеною, тобто ринок закладає значне майбутнє зростання.
Отже, сьогоднішній рух я б підсумував так:
Micron підтверджує попит → інвестори очікують вищих капітальних витрат на AI → акції постачальників пам’яті, мережевого обладнання та оптики зростають → компанії з високою бетою, такі як MRVL і LITE, посилюють цей рух.
Найважливіше, за чим я стежитиму надалі, — це не просто черговий заголовок про попит на AI; насправді має значення те, чи продовжать достатньо зростати капітальні витрати гіпермасштабних компаній, замовлення та перемоги Marvell у тендерах на розробку, обсяги оптичної продукції та зобов’язання щодо постачання HBM, щоб виправдати ці оцінки.
Застереження: сьогоднішнє зростання відбувається в складному макроекономічному середовищі, що характеризується високою дохідністю довгострокових казначейських облігацій; отже, навіть сильні фундаментальні показники AI можуть співіснувати зі значною волатильністю оцінок
$MU
.
$SKHYNIX
$MRVL
$LITE