Square
Мої підписки
Популярні
Новини
Профіль

SaharaDreams

vip
Діамантові руки
Аналітик ринку
Мисливець за аірдропами
Додатковий працівник
100
Мої підписки
39
Підписники
1k
Сподобалося
🚨 ТРИВОГА ЩОДО ЛІКВІДАЦІЙ КРИПТОВАЛЮТ!
Волатильність ринку стає досить високою 📉
🔴 Понад 64K трейдерів уже ліквідовано
💥 Позиції на суму понад $172M ліквідовано за 24H
⚠️ Якщо BTC здійснить сильний пробій нижче $83.4K, ліквідації довгих позицій можуть зрости ще більше.
Але якщо BTC поверне рівень $87.6K–$90K , також можливий шорт-сквіз. 👀
Сьогодні будьте особливо обережні з торгівлею з кредитним плечем через волатильність, пов’язану з CPI + ФРС.
❌ Не використовуйте надмірне кредитне плече
🛑 Використовуйте стоп-лоси
💰 Керуйте ризиками
#BTC #Liquidation #CryptoMarket
#PlanYourTradesThisW
discovery
🚨 ПОПЕРЕДЖЕННЯ ПРО ЛІКВІДАЦІЇ КРИПТОВАЛЮТ!
Волатильність ринку стає досить високою 📉
🔴 Уже ліквідовано позиції понад 64K трейдерів
💥 За 24H ліквідовано позиції на суму понад $172M
⚠️ Якщо BTC здійснить різкий пробій нижче $83.4K, ліквідації лонгів можуть зрости ще більше.
Але якщо BTC поверне рівень $87.6K–$90K , також можливий шорт-сквіз. 👀
Сьогодні будьте особливо обережні з торгівлею з кредитним плечем через волатильність, пов’язану з CPI + ФРС.
❌ Не використовуйте надмірне кредитне плече
🛑 Використовуйте стоп-лоси
💰 Керуйте ризиками
#BTC #Liquidation #CryptoMarket
#PlanYourTradesThisWeek
#ShareWeekly
repost-content-media
BTC-2,54%
#BitmineAddsMoreETH,HoldingsTop6.01M #GateStockInsightsChallenge +#BMNR
АНАЛІЗ РИНКУ BMNR | ПОТОЧНА ЦІНА: $23.54
BitMine Immersion Technologies (BMNR) демонструє сильний бичачий імпульс, але після різкого ралі до наступного руху потрібно підійти обережно. За поточної ціни $23.54 BMNR торгується поблизу важливої зони прориву, тоді як ширше ралі Ethereum залишається найбільшим фундаментальним каталізатором. Компанія повідомила про володіння 5.85 мільйона ETH на суму близько $14.3B за заявленою ціною ETH, що становить приблизно 4.8% від загальної пропозиції ETH. Її загальні криптоактиви, грошові
discovery
#BitmineAddsMoreETH,HoldingsTop6.01M #GateStockInsightsChallenge +#BMNR
АНАЛІЗ РИНКУ BMNR | ПОТОЧНА ЦІНА: $23.54
BitMine Immersion Technologies (BMNR) демонструє сильний бичачий імпульс, але після різкого зростання до наступного руху потрібно підходити обережно. За поточної ціни $23.54 BMNR торгується поблизу важливої зони прориву, тоді як ширше зростання Ethereum залишається найбільшим фундаментальним каталізатором. Компанія повідомила про володіння 5.85 мільйона ETH вартістю близько $14.3B за розкритою ціною ETH, що становить приблизно 4.8% від загальної пропозиції ETH. Її сукупні криптоактиви, грошові кошти, ринкові цінні папери та інші стратегічні активи досягли близько $14.9B.
BitMine також повідомила про стейкінг понад 5.06 мільйона ETH, а прогнозований річний дохід від стейкінгу наразі становить близько $330M.
Таким чином, фундаментальна історія тісно пов’язана з ETH. Якщо Ethereum продовжить зростати, BMNR може отримати вигоду як від підвищення вартості своєї скарбниці, так і від покращення ринкових настроїв щодо акцій, орієнтованих на ETH. BitMine також наближається до заявленої мети контролювати 5% пропозиції Ethereum, а керівництво стверджує, що ETH зріс приблизно на 30% за останній тиждень.
Це створює потужний каталізатор, хоча водночас означає, що BMNR може демонструвати значно вищу волатильність, ніж сам ETH.
З технічної точки зору BMNR здійснила значне відновлення. Нещодавно акція піднялася із зони $18–$20 до рівня понад $23.50, а імпульс підтримувався ширшим ралі крипторинку. Попередні технічні дані показували 200-денну EMA на рівні близько $21.91, тобто рух вище $22 є важливим, оскільки він переводить короткострокову структуру в більш бичачу фазу. RSI також був бичачим, а не глибоко перекупленим під час початкового прориву, тоді як MACD залишався позитивним.
КЛЮЧОВІ РІВНІ ПІДТРИМКИ:
$22.00–$22.20 — Перша основна підтримка. Утримання цієї зони збереже структуру прориву здоровою.
$20.80–$21.30 — Сильніша підтримка та зона попереднього опору. Відкат до цього регіону може стати кращою точкою входу з контрольованим ризиком, якщо покупці захистять його.
$19.50–$20.00 — Основна підтримка знизу. Втрата цієї зони послабить поточну бичачу структуру та вкаже на втрату імпульсу нещодавнім ралі.
КЛЮЧОВІ РІВНІ ОПОРУ:
$23.90–$24.20 — Найближчий опір. Наразі BMNR тестує цей регіон, тому чистий прорив на високому обсязі буде важливим бичачим сигналом.
$25.00–$26.00 — Психологічна та технічна зона опору. Стійкий рух вище $25 може прискорити імпульс.
$28.00–$30.00 — Основна зона цілі зростання. Якщо ETH залишатиметься сильним, а BMNR переконливо проб’є $26, це стане наступною важливою зоною розширення руху.
$32.00–$35.00 — Розширена бичача ціль. Для цього знадобляться подальша сила ETH, значний торговий обсяг і стійкий попит з боку інвесторів.
ТОРГОВИЙ ПЛАН:
Безпечніший підхід — не переслідувати велику зелену свічку. Якщо BMNR утримається вище $22, а потім успішно проб’є $24 на високому обсязі, бичачий сценарій продовження руху стане сильнішим. Підтверджений рух вище $24 може відкрити шлях спочатку до $25–$26, а потім до $28–$30.
Для стратегії на відкаті регіон $21–$22 є привабливішим, оскільки забезпечує чіткішу структуру співвідношення ризику та винагороди. Якщо ціна досягне цієї зони й покупці вступлять у гру, сценарій стане сильнішим.
Якщо BMNR втратить $20.80 і не зможе швидко повернутися вище цього рівня, скорочення позиції було б більш розсудливим.
ПРОГНОЗ:
Базовий бичачий сценарій: $25–$26.
Сильний бичачий сценарій: $28–$30.
Розширений бичачий сценарій: $32–$35, якщо ETH продовжить своє потужне зростання, а BMNR збереже сильний імпульс.
Ведмежий розворот стане більш тривожним нижче $20.80, а $19.50–$20.00 стане наступною важливою зоною для захисту.
РІВНІ УГОДИ:
SL1: $21.80
SL2: $20.80
SL3: $19.40
TP1: $25.00
TP2: $28.00
TP3: $32.00
Ключовий рівень, за яким зараз слід стежити, — $24. Якщо BMNR проб’є та утримається вище $24, імпульс може розширитися до $25–$26 і потенційно до $28–$30. Якщо ціна неодноразово зазнає невдачі біля $24 і впаде нижче $22, очікуйте консолідації або відкату до $21–$20.80 перед новою спробою.
Загалом BMNR залишається бичачою вище $22, тоді як $20.80 є основним рівнем структури. Найсильнішим каталізатором усе ще залишається Ethereum: величезна скарбниця ETH BitMine означає, що стійка сила ETH може безпосередньо підвищити вартість активів компанії та покращити інвестиційну історію.
#PlanYourTradesThisWeek
#ShareWeekly
BMNR-6,12%
ETH-4,46%
Індекс S&P 500 закрився на рівні 7,818.93, встановивши свій перший рекорд із серпня та 28-й рекордний рівень закриття у 2026 році, тоді як індекс Nasdaq Composite завершив торги на рівні 27,599.79, досягнувши другого поспіль історичного максимуму. Промисловий індекс Dow Jones додав 253.38 пункту, або 0.49%, і закрився на рівні 51,521.28. У процентному вираженні зростання було помірним, але саме контекст робить цю торгову сесію вартою уваги.
Одночасно послабилися два чинники тиску, які протягом кількох тижнів негативно впливали на акції. Дохідність 10-річних казначейських облігацій знизилася пр
User_any
Індекс S&P 500 закрився на позначці 7,818.93, встановивши свій перший рекорд із серпня та 28-й рекордний рівень закриття у 2026 році, тоді як Nasdaq Composite завершив торги на рівні 27,599.79, досягнувши другого поспіль історичного максимуму. Промисловий індекс Dow Jones додав 253.38 пункту, або 0.49%, і закрився на позначці 51,521.28. У відсотковому вираженні зростання було помірним, але саме контекст робить цю торгову сесію вартою уваги.
Одночасно послабилися два чинники тиску, які протягом кількох тижнів обтяжували ринок акцій. Дохідність 10-річних казначейських облігацій знизилася приблизно на 4 базисні пункти — до 5.262%, а дохідність 30-річних паперів опустилася до 5.631%, відступивши від рівнів, яких не бачили з 2002 року. Ціни на нафту також стабілізувалися: Brent утримувалася поблизу $100.58 за барель, а WTI — біля $89.44, оскільки збільшення експорту з Близького Сходу та скоординований вивільнення стратегічних резервів країнами G7 допомогли послабити побоювання щодо постачання. Коли ціни на нафту стабілізуються, тривога щодо інфляції, спричиненої енергоносіями, згасає, а це, своєю чергою, зменшує тиск на дохідність облігацій. Така ланцюгова реакція створила для акцій простір для зростання.
Більш стійку підтримку забезпечили очікування щодо прибутків. Goldman Sachs прогнозує, що компанії, які входять до S&P 500, повідомлять про зростання прибутку на акцію у третьому кварталі на 27% у річному обчисленні, причому на компанії, які отримують вигоду від інвестицій в інфраструктуру ШІ, припадатиме понад половина загального приросту прибутку. Аналітики загалом очікують приблизно 25% зростання квартальних прибутків, згідно з даними, зібраними Bloomberg Intelligence. Це значний показник, і він допомагає пояснити, чому акції втрималися, навіть попри те, що вартість запозичень залишається підвищеною. Як зазначив один із портфельних менеджерів, якщо прибутки є, акції зазвичай залишаються стійкими, навіть коли економіка розвивається нерівномірно.
Варто звернути увагу на структуру цього зростання. Підйом переважно забезпечила невелика група великих технологічних компаній, пов’язаних із розбудовою штучного інтелекту, які продемонстрували більшу здатність поглинати вищі витрати на енергію та фінансування, ніж ринок загалом. Ринкова вартість Nvidia наближається до $6 трлн, а так звана «чудова сімка» тепер становить понад 34% ринкової капіталізації S&P 500, причому її сукупна вартість досягла приблизно $25 трлн. Marvell Technology зросла на 5.8% після підвищення довгострокового прогнозу доходів, а AMD додала 3%, оскільки її генеральний директор спрогнозував дуже високий попит на чипи в найближчі роки.
Така концентрація має дві сторони. Коли жменька компаній досягає таких величезних розмірів, їхні щоденні коливання природним чином чинять непропорційно великий вплив на індекс. Russell 2000, який відстежує компанії меншої капіталізації, того самого дня знизився на 0.59%, нагадуючи, що рекордні максимуми не відображають широкої участі ринку. Один із ринкових стратегів зазначив, що технологічний сектор і сектор комунікацій були єдиними двома секторами, які продемонстрували значне зростання минулого місяця, тоді як сім секторів знизилися — картина, яка не схожа на здоровий бичачий ринок.
Наступного тижня буде оприлюднено протокол вересневого засідання Федеральної резервної системи, який може пролити світло на рішення центрального банку підвищити ставки та його погляд на подальше посилення політики. Наразі ф’ючерсні ринки оцінюють імовірність ще одного підвищення ставки на жовтневому засіданні приблизно у 19%, порівняно з близько 51% тижнем раніше. Сезон звітності, який розпочнеться наступного тижня, стане наступною конкретною перевіркою того, чи справді реалізується очікуване аналітиками зростання прибутків.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
$NVDA ‌$MU ‌$NAS100 ‌#GateStockInsightsChallenge #ShareWeekly #PlanYourTradesThisWeek
repost-content-media
US500-0,32%
NAS100-0,32%
NVDA-0,63%
MRVL-1,04%
AMD-0,52%
SpaceX веде переговори щодо залучення приблизно $40 мільярдів боргу для придбання чипів Nvidia, згідно зі звітом, опублікованим Financial Times і згодом підтвердженим Bloomberg. Фінансування очолить Apollo Global Management, при цьому близько $10 мільярдів припадатиме на банківські кредити, а $30 мільярдів — на борг інвестиційного рівня. Очікується, що угоду буде закрито у 2027 році. За повідомленнями, переговори перебувають на ранній стадії та можуть завершитися без досягнення угоди.
Масштаб фінансування відображає вартість створення обчислювальної інфраструктури, яка лежить в основі передово
User_any
SpaceX веде переговори про залучення приблизно $40 мільярдів боргу для придбання чипів Nvidia, згідно зі звітом, опублікованим Financial Times і згодом підтвердженим Bloomberg. Фінансування очолить Apollo Global Management: близько $10 мільярдів становитимуть банківські кредити, а $30 мільярдів — боргові зобов’язання інвестиційного рівня. Очікується, що угоду буде укладено у 2027 році. Як повідомляється, переговори перебувають на ранній стадії й можуть завершитися без досягнення домовленості.
Масштаб фінансування відображає вартість створення обчислювальної інфраструктури, на якій базується передовий штучний інтелект. Технологічні компанії та розробники ШІ інвестують і позичають сотні мільярдів доларів для будівництва та оренди великих дата-центрів, оснащених чипами, необхідними для навчання й роботи систем ШІ. Світове розширення обчислювальних потужностей призвело до зростання вартості землі, чипів та обладнання для генерації електроенергії, а також спричинило низку великих фінансових угод у всій галузі.
Передумовою цього кроку є стратегічне рішення, ухвалене на початку цього року. Під час першого звіту про прибутки компанії як публічної у серпні генеральний директор Ілон Маск заявив, що SpaceX вирішила використовувати виключно технології Nvidia, назвавши архітектуру Vera Rubin найкращим варіантом для її робочих навантажень ШІ. Він описав ці відносини як тісне партнерство на кількох рівнях. Архітектура, до складу якої входить процесор Vera, спеціально створений для ШІ-агентів, призначена для обробки оркестрації, виконання коду та обробки даних, що супроводжують інференс моделей. SpaceX також планує поширити цю архітектуру в космос у межах своєї супутникової програми Starmax.
Фінансові зобов’язання, пов’язані з цим рішенням, є значними. У другому кварталі 2026 року SpaceX витратила $15.8 мільярда на обчислення для ШІ, що становило 86% її загальних капітальних витрат за цей період. Компанія очікує завершити 2026 рік із понад двома гігаватами обчислювальних потужностей і наблизитися до десяти гігаватів до кінця 2027 року. У червні 2026 року, невдовзі після первинного публічного розміщення акцій, вона завершила розміщення облігацій інвестиційного рівня на $25 мільярдів, і нове фінансування збільшить цей борговий тягар.
Структура фінансування привернула увагу кредитних інвесторів. Наявні облігації SpaceX із погашенням у 2056 році торгуються зі знижкою до номінальної вартості, а спред дохідності порівняно з казначейськими облігаціями відповідає рівню, який зазвичай асоціюється з боргом спекулятивного, або «сміттєвого», рейтингу, хоча компанія має рейтинг інвестиційного рівня. Ця розбіжність між рейтингом і ринковою оцінкою свідчить про те, що деякі інвестори обережно ставляться до зростання боргу компанії та її значних капітальних витрат.
Деталі запланованого фінансування ще не є остаточними. Переговори тривають, і повідомлялося про залучення додаткових кредиторів, зокрема облігаційного фонду PIMCO. У разі завершення угода стане однією з найбільших боргових операцій, пов’язаних із розбудовою інфраструктури ШІ. Її реалізація в описаному вигляді залежатиме від розвитку переговорів і від того, чи зацікавлять умови достатню кількість інвесторів.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
$NVDA ‌$SPCX ‌#NvidiaHitsRecordHigh #ShareWeekly #PlanYourTradesThisWeek
repost-content-media
SPCX-2,19%
NVDA-0,63%
APO-0,58%
  • 1
$RLUSD Прив’язаний до долара стейблкоїн Ripple RLUSD перетнув позначку капіталізації в $2.5 billion, досягнувши важливої віхи менш ніж через два роки після запуску в грудні 2024 року. Наразі обсяг пропозиції становить приблизно $2.52 billion проти $2.37 billion місяцем раніше. Токен перетнув поріг у $2 billion наприкінці серпня, тобто обсяг пропозиції в обігу збільшився більш ніж на $400 million лише трохи більше ніж за місяць.
Зростання забезпечувалося стабільними темпами нової емісії. За останні тридцять днів було випущено RLUSD на суму $790 million у двох мережах, де він переважно працює
User_any
$RLUSD Прив’язаний до долара стейблкоїн Ripple RLUSD перевищив $2.5 мільярда ринкової капіталізації — це визначна віха, якої було досягнуто менш ніж через два роки після його запуску в грудні 2024 року. Наразі обсяг пропозиції становить приблизно $2.52 мільярда проти $2.37 мільярда місяцем раніше. Токен перетнув позначку $2 мільярди наприкінці серпня, а це означає, що обсяг пропозиції в обігу зріс більш ніж на $400 мільйонів трохи більше ніж за місяць.
Зростання забезпечувалося стабільними темпами нової емісії. За останні тридцять днів у двох мережах, де RLUSD переважно функціонує, було випущено токенів на суму $790 мільйонів. Щоденний обсяг емісії зазвичай був нижчим за $50 мільйонів, але в кілька днів спостерігалися більші випуски, зокрема $76.3 мільйона 21 вересня та $130.3 мільйона 25 вересня. Ці цифри є валовими. За той самий період Ripple також спалив токенів на суму $638 мільйонів, а це означає, що чисте зростання пропозиції було ближчим до $152 мільйонів. Це розмежування має значення, оскільки показує, що заголовкові показники емісії завищують обсяг нової пропозиції, яка фактично надійшла в обіг.
Пропозиція розподілена нерівномірно. Близько $1.40 мільярда RLUSD перебуває в Ethereum, тоді як $1.12 мільярда — у XRP Ledger. Це означає, що приблизно 55% загальної пропозиції перебуває за межами екосистеми XRP. Протягом 2026 року цей баланс неодноразово змінювався. За останній місяць пропозиція в XRP Ledger зростала трохи швидше, ніж в Ethereum, але за останній тиждень лідирував Ethereum. У самому XRP Ledger RLUSD займає домінантне становище, становлячи приблизно 92% ринку стейблкоїнів цієї мережі.
Взаємозв’язок між RLUSD і XRP складніший, ніж здається на перший погляд. RLUSD забезпечений у співвідношенні один до одного відокремленими грошовими коштами та їхніми еквівалентами, а установи випускають і погашають його через платформу Ripple. XRP не потрібен для створення, зберігання або погашення стейблкоїна. Це означає, що банк або платіжна компанія може здійснювати розрахунки в RLUSD, не стикаючись із коливаннями ціни XRP. Економічна вигода також надходить Ripple як приватній компанії, оскільки кожен долар, що зберігається в резервах RLUSD, приносить процентний дохід. Власники XRP не беруть участі в цьому доході. Два активи виконують різні функції, і їхні ціни рухалися в різних напрямках. У 2026 році RLUSD зріс більш ніж на 85%, тоді як XRP залишається значно нижче свого історичного максимуму.
Визначною цю віху робить не лише масштаб, а й траєкторія. RLUSD досяг $2.5 мільярда лише через двадцять один місяць після запуску, причому це відбулося на тлі слабкості ширшого криптовалютного ринку та уповільнення зростання загального сектору стейблкоїнів. Розширення забезпечується інституційним прийняттям, а не роздрібною спекуляцією. Ripple створює платіжні коридори в Азії, зокрема в межах партнерства в Кореї, яке поєднує роздрібні транскордонні грошові перекази, а також мережі, що з’єднує Корею з Південно-Східною Азією. Стейблкоїн також виходить на ринки токенізованих активів і кредитування, що розширює його роль за межі простих платежів.
Позначка $2.5 мільярда відносить RLUSD до числа більших регульованих токенів, прив’язаних до долара, хоча він і надалі значно поступається двом домінантним стейблкоїнам. Ключові змінні, за якими варто стежити надалі, — це те, чи збережеться нещодавній темп емісії та чи зміниться знову баланс пропозиції між Ethereum і XRP Ledger. Ці два показники покажуть, чи є зростання RLUSD структурним, чи воно залежить від обмеженої кількості великих інституційних випусків.
Ця стаття не є інвестиційною рекомендацією. Аналіз ґрунтується на загальнодоступній інформації й не гарантує майбутніх результатів.
RLUSD+0,05%
ETH-4,46%
XRP-5,32%
Синхронне зростання вартості довгострокових державних запозичень у найбільших економіках світу набирає обертів, підштовхуючи дохідності суверенних облігацій до рівнів, яких більшість інвесторів, що нині працюють на ринку, ніколи не спостерігала. Від Вашингтона до Токіо, від Лондона до Канберри ціна довгострокових грошей переглядається в бік підвищення такими темпами й у таких масштабах, що сучасна фінансова історія має вкрай мало подібних прецедентів.
Конкретні показники цього руху вражають. Дохідність 10-річних казначейських облігацій США досягла 5.34%, найвищого рівня з 2002 року, тоді як до
User_any
Синхронне зростання вартості довгострокових державних запозичень у найбільших економіках світу набирає обертів, підштовхуючи дохідність суверенних облігацій до рівнів, яких більшість інвесторів, нині активних на ринку, ще ніколи не спостерігала. Від Вашингтона до Токіо, від Лондона до Канберри ціна довгострокових грошей переглядається в бік підвищення такими темпами й у такому масштабі, що цьому мало аналогів у сучасній фінансовій історії.
Конкретні показники цього руху вражають. Дохідність 10-річних казначейських облігацій США сягнула 5.34%, найвищого рівня з 2002 року, тоді як дохідність 30-річних облігацій зросла до 5.71%, також до рівня, востаннє зафіксованого у 2002 році. Дохідність 30-річних державних облігацій Японії піднялася до рекордних 4.235%, найвищого рівня від початку їх продажу у 1999 році, а дохідність 10-річних облігацій досягла 3.126%, максимуму за 30 років. Дохідність 30-річних британських державних облігацій уперше з 1998 року перевищила 6%, тоді як дохідність 10-річних облігацій сягнула 5.51%. Дохідність 30-річних облігацій Франції досягла найвищого рівня з 2008 року, а 10-річних Bunds Німеччини — найвищого з 2009 року. Навіть економіки з іншими інфляційними профілями, такі як Австралія, Канада та Південна Корея, побачили зростання довгострокової дохідності до багаторічних або рекордних максимумів.
Чинники, що зумовлюють цей синхронний перегляд оцінок, можна визначити. Ціни на енергоносії залишаються високими через конфлікт на Близькому Сході, безпосередньо впливаючи на інфляційні очікування. Величезні потреби урядів у запозиченнях — федеральний борг США перевищує 100% ВВП, а країни ОЕСР, як очікується, сукупно залучать $18 трильйонів цього року — наповнюють ринок пропозицією. Водночас корпорації інвестиційного рівня випустили понад $400 мільярдів боргових зобов’язань для фінансування інфраструктури ШІ, конкуруючи з урядами за той самий пул капіталу. Коли пропозиція облігацій зростає такими темпами, покупці вимагають вищої дохідності, щоб поглинути її.
Наслідки вже помітні на фондових ринках. Різкий розпродаж облігацій підштовхнув дохідність до багаторічних максимумів, знищивши приблизно $510 мільярда вартості американських акцій за одну торгову сесію. Механізм простий. Вища дохідність підвищує ставку дисконту, що використовується для оцінки майбутніх корпоративних прибутків, стискаючи оцінки акцій. Вона також збільшує витрати на запозичення для компаній і споживачів, тиснучи на економічну активність. Традиційний баланс портфеля 60/40 було порушено: облігації не забезпечили свого звичного захисту, оскільки обидва класи активів одночасно знижувалися. Аналітики оцінюють, що пенсійним фондам США, можливо, доведеться продати приблизно $33 мільярда акцій, щоб перебалансувати свої портфелі й повернути їх ближче до цільових розподілів.
Подальший розвиток подій залежить від того, чи почнуть послаблюватися сили, що підштовхують дохідність угору. Уповільнення інфляції, зниження цін на енергоносії або зміна риторики центральних банків можуть забезпечити полегшення. Однак структурний тиск, пов’язаний із державним боргом і потребами капіталу для розбудови ШІ, навряд чи швидко зміниться на протилежний. Наразі ринок функціонує в умовах, коли вартість довгострокових грошей зростає в усьому світі, а кожен клас активів, що залежить від ставки дисконту, відчуває наслідки.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації й не гарантує майбутніх результатів.
$MU $SNDK $NVDA $NAS100 $GER40
repost-content-media
MU+3,88%
SNDK+2,24%
NVDA-0,63%
NAS100-0,26%
GER40-0,63%
$AMD ‌
AMD готує масштабне розширення свого ланцюга постачання в Азії, а генеральна директорка Ліза Су заявила, що компанія планує інвестувати десятки мільярдів доларів, щоб забезпечити виробничі потужності, необхідні для її наступного покоління ШІ-чипів. Це зобов’язання ґрунтується на інвестиції в розмірі $10 мільярдів у Тайвані, про яку було оголошено в травні 2026 року; Су підтвердила, що цей план реалізується за графіком, і тепер очікується, що інвестиції зростуть, оскільки попит і надалі випереджає пропозицію.
Центральним елементом цих зусиль є прагнення розширити потужності передового п
User_any
$AMD ‌
AMD готує масштабне розширення свого ланцюга постачання в Азії: генеральна директорка Ліза Су заявила, що компанія планує інвестувати десятки мільярдів доларів, щоб забезпечити виробничі потужності, необхідні для наступного покоління її ШІ-чипів. Це зобов’язання ґрунтується на інвестиціях у розмірі $10 billion у Тайвань, про які було оголошено в травні 2026 року; Су підтвердила, що цей план залишається чинним, і тепер очікується його збільшення, оскільки попит і надалі випереджає пропозицію.
Центральним елементом цих зусиль є розширення потужностей для передового пакування у співпраці з давнім виробничим партнером TSMC. Передове пакування — це процес об’єднання кількох чипів в один корпус, і цей етап став критичним вузьким місцем для ШІ-прискорювачів. Платформа AMD Helios для систем масштабу стійки, яка поєднує серверні процесори Venice з графічним процесором Instinct MI450X, покладається на цю технологію, а початок її розгортання в масштабі кількох гігаватів заплановано на другу половину 2026 року. Су заявила, що AMD координує потужності у виробництві, пакуванні та серед постачальників підкладок, а також що компанія разом із партнерами планує на три-п’ять років наперед.
У Південній Кореї Су зустрілася із Samsung і SK Hynix, назвавши їх ключовими партнерами у сфері ШІ та зазначивши, що ланцюг постачання країни є незамінним. Основна увага під час цих обговорень приділялася пам’яті з високою пропускною здатністю, або HBM, — спеціалізованому типу пам’яті, розташованому поруч із ШІ-процесорами та призначеному для передавання їм даних на надзвичайно високих швидкостях. Останнє покоління, HBM4, є дефіцитним, і Су заявила, що AMD закликає виробників пам’яті якомога швидше розширювати потужності. Samsung заявила, що потроїть свої виробничі потужності HBM до кінця 2026 року, тоді як SK Hynix також нарощує обсяги виробництва.
Масштаб інвестицій відображає економіку розгортання ШІ. Сегмент дата-центрів AMD став її найбільшим джерелом доходу, а компанія заручилася зобов’язаннями від великих клієнтів щодо розгортання потужностей у кілька гігаватів. Ці зобов’язання неможливо виконати без відповідного збільшення виробничих потужностей, а потужності неможливо додати швидко. Будівництво нової виробничої лінії або нового підприємства з пакування займає роки, тому AMD уже зараз укладає домовленості щодо постачань, які будуть доступні лише у 2027 році та пізніше.
Ця стратегія пов’язана з ризиком виконання. Інвестиційні зобов’язання AMD є значними порівняно з її історичними капітальними витратами, і компанія залежить від того, чи зможуть партнери реалізувати власні плани розширення. Зокрема, ринок пам’яті має історію різких циклічних коливань, а сплеск потужностей, який припаде на період після піку попиту, може чинити тиск на ціни та маржу в усій галузі. Су визнала, що компанія може використовувати більше постачань, ніж має наразі, навіть попри збільшення обсягів виробництва, що свідчить: найближчим часом дефіцит, імовірно, швидко не зникне.
Цей крок також ставить AMD у більш пряму конкуренцію з Nvidia за той самий обмежений обсяг передових виробничих потужностей. Обидві компанії покладаються на TSMC у виробництві чипів передового технологічного рівня та на невелику групу постачальників пам’яті для HBM. Коли два найбільші розробники ШІ-чипів конкурують за одні й ті самі потужності, перевага дістається тому, хто має найглибші партнерські зв’язки та найнадійніші зобов’язання щодо обсягів. Турне AMD Азією частково є спробою гарантувати, що саме їй не доведеться залишитися в очікуванні.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
repost-content-media
AMD-0,52%
TSM-1,98%
NVDA-0,63%
SK Hynix-2,82%
SKHY-2,36%
$XAU USD ‌
Золото торгується поблизу $4,102, знизившись приблизно на 1.47% за день після падіння до $4,066 у найнижчій точці. Метал опустився до найслабшого рівня за два місяці, і цей рух зумовлений двома силами, які мають мало спільного із самим золотом: зміцненням долара та зростанням дохідності казначейських облігацій США. Індекс долара піднявся до 102.07, відновившись після короткочасного падіння, а дохідність 10-річних казначейських облігацій знову перевищила 5.3%. Коли безризикова ставка є настільки високою, альтернативна вартість володіння активом, який не приносить дохідності, зростає,
User_any
$XAUUSD ‌
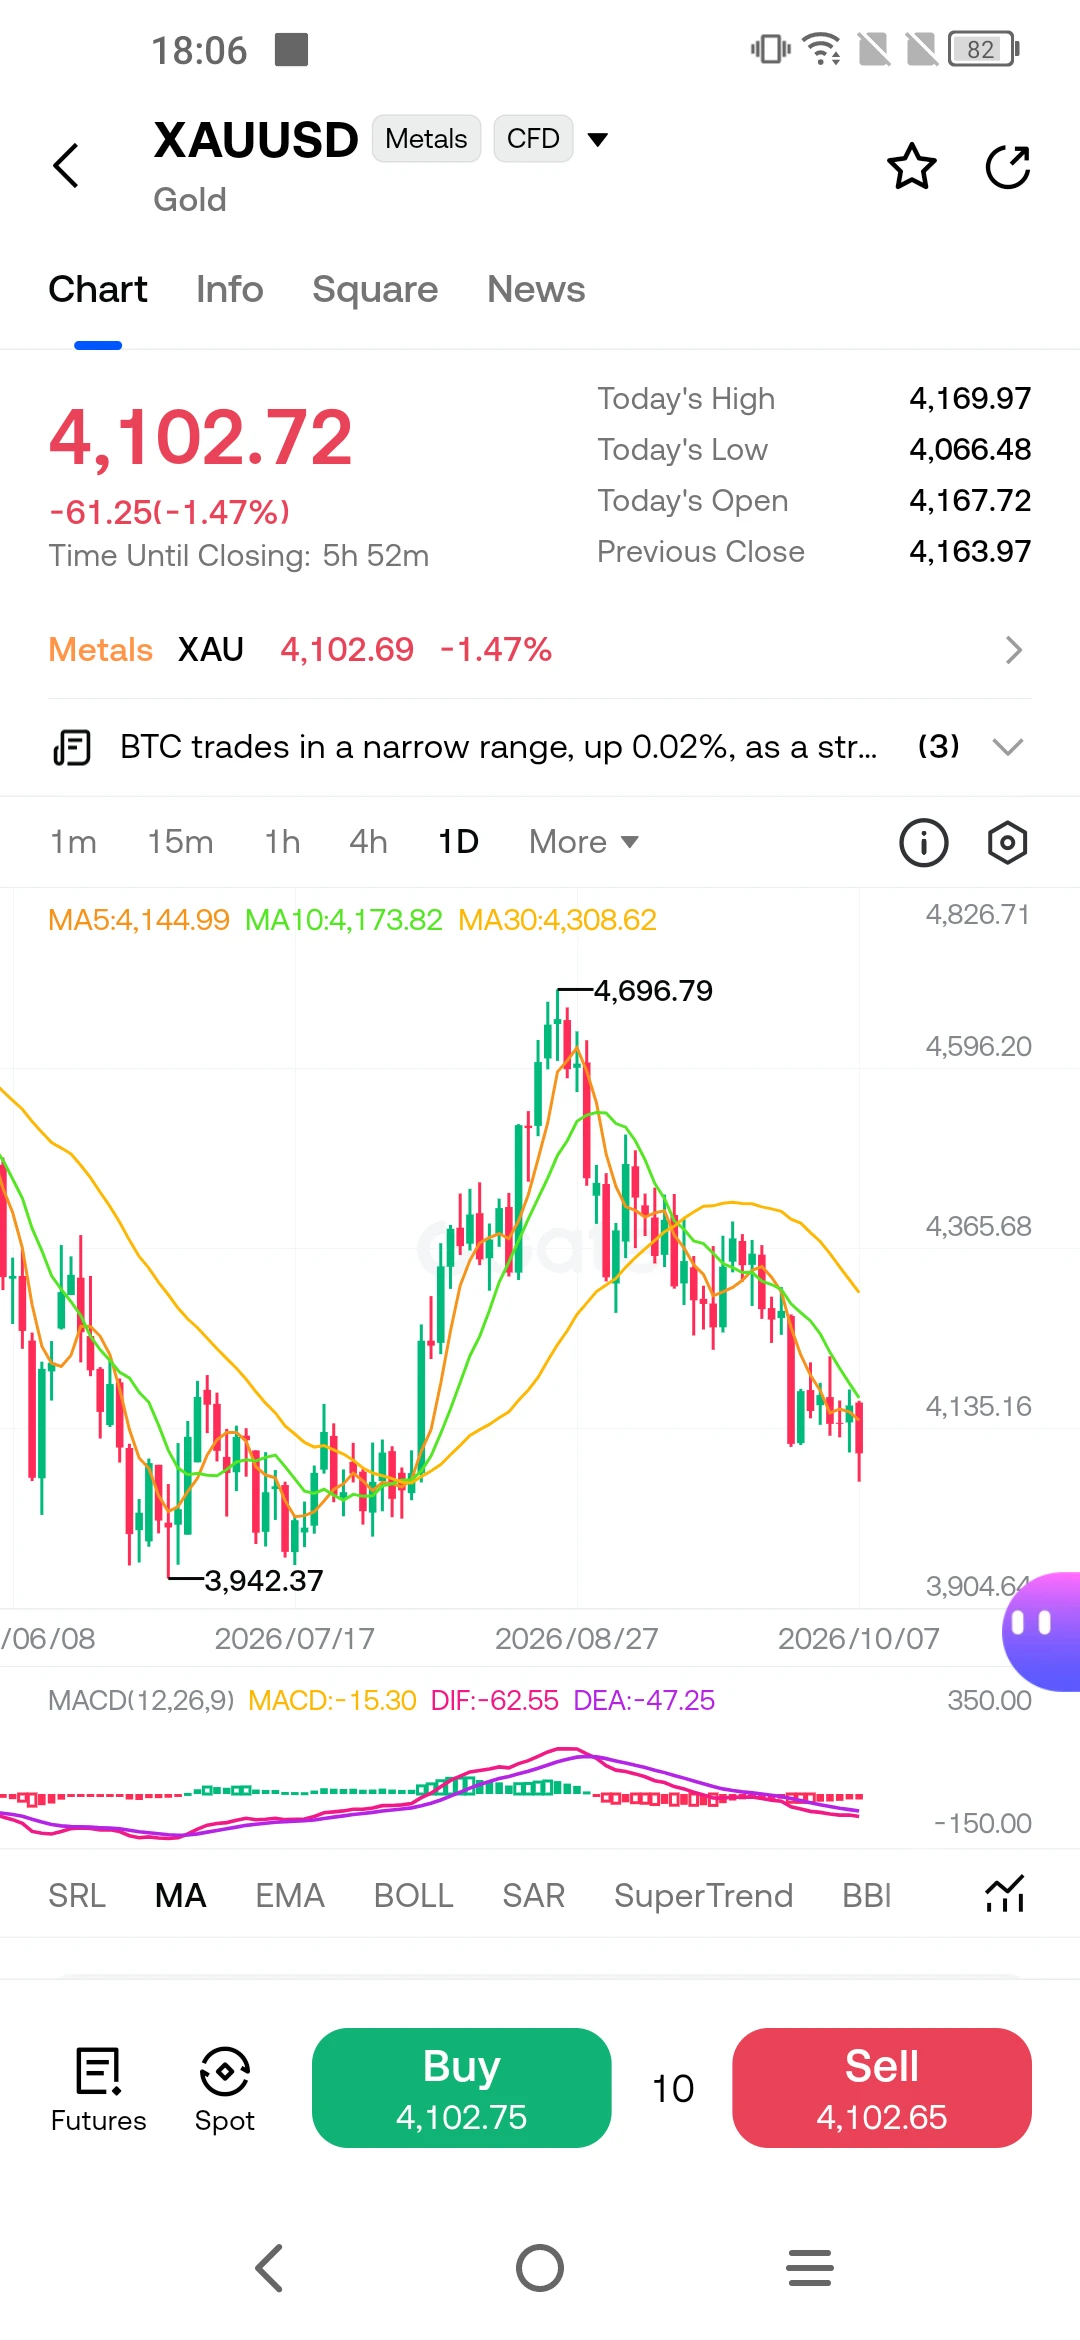
Золото торгується поблизу $4,102, знизившись приблизно на 1.47% за день після падіння до мінімуму на рівні $4,066. Метал опустився до найслабшого рівня за два місяці, і цей рух спричинений двома факторами, які мають мало спільного із самим золотом: зміцненням долара та зростанням прибутковості казначейських облігацій США. Індекс долара піднявся до 102.07, відновившись після короткочасного падіння, а прибутковість 10-річних казначейських облігацій знову перевищила 5.3%. Коли безризикова ставка перебуває на такому високому рівні, альтернативна вартість утримання активу, який не приносить доходу, зростає, і золото заплатило за це ціну.
Тиск на золото розподілений нерівномірно між усіма покупцями. Поки паперовий ринок розпродає актив, центральні банки продовжують накопичення. Центральний банк Китаю додав до своїх резервів ще 740,000 унцій золота у вересні, продовживши свою серію купівель до 23 місяців поспіль. Загальний обсяг закупівель за 2026 рік досяг приблизно 103 тонн, і Народний банк Китаю наближається до завершення двох повних років безперервного накопичення. Ці купівлі відбуваються на тлі падіння цін, а не їхнього зростання, що є іншою моделлю порівняно з попитом, зумовленим імпульсом. Центральні банки управляють резервами, і їхні покупки визначаються довгостроковими рішеннями щодо розподілу активів, а не короткостроковою динамікою цін.
Розбіжність між попитом на паперовому та фізичному ринках є центральною суперечністю на ринку золота. Розпродаж спричинений доларом і прибутковістю облігацій, які обидві реагують на ті самі макроекономічні сили: високі ціни на нафту, Федеральну резервну систему, яка підвищила ставки й може зробити це знову, а також ринок облігацій, що переглядає всю траєкторію ставок. Купівлі здійснюють центральні банки та інституційні інвестори, які розглядають золото як хедж від погіршення фіскальної ситуації та знецінення валют. Ці дві групи діють у різних часових горизонтах, і саме паперовий ринок наразі визначає ціну.
Аналітики коригують свої прогнози, щоб відобразити нове середовище ставок. HSBC знизив свій середній прогноз ціни золота на 2026 рік до $4,490 за унцію з $4,560, посилаючись на очікування подальшого підвищення ставок і вищих цін на нафту, водночас зберігши позитивний довгостроковий прогноз. Прогноз банку на 2027 рік становить $4,825, а прогноз на 2028 рік — $5,200. На конференції з дорогоцінних металів делегати, опитані щодо прогнозу на 12 місяців, вказали на ціну вище $5,000. Ці прогнози є оцінками, а не гарантіями, і відображають погляд на те, що поточний тиск має циклічний, а не структурний характер.
Технічна картина свідчить, що золото тестує зону підтримки, яка утримувалася протягом кількох тижнів. Безпосередній опір розташований на рівні від $4,165 до $4,185, і чотиригодинне закриття вище цього діапазону відкриє шлях до $4,240–$4,260. Знизу рівень $4,110 є найважливішою лінією. Стійкий прорив нижче нього змістить увагу до $4,027 — наступної цілі, визначеної технічними аналітиками. RSI перебуває в зоні перепроданості, що підвищує ймовірність короткострокового відскоку, але умови перепроданості можуть зберігатися, коли макроекономічне тло є несприятливим.
Загальний висновок полягає в тому, що золото опинилося між двома протилежними силами. Долар і прибутковість казначейських облігацій США штовхають ціни вниз у короткостроковій перспективі, і ці сили навряд чи швидко розвернуться з огляду на інфляційний та фіскальний тиск, який їх спричиняє. Водночас центральні банки купують золото темпами, що не мають недавніх аналогів, і це створює під ринком структурну підлогу, яку паперові продажі не можуть легко пробити. Рівень підтримки $4,110 є змінною, за якою варто стежити. Якщо він утримається, метал зможе стабілізуватися й дочекатися послаблення макроекономічного тиску. Якщо він буде пробитий, корекція продовжиться в напрямку зони $4,000, на яку орієнтуються покупці з числа центральних банків.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
repost-content-media
XAU-1,52%
Зайнятість у секторі інформації США у вересні скоротилася ще на 10,000 робочих місць, знизившись до 2.739 мільйона — найнижчого рівня з грудня 2020 року. Якщо не враховувати період пандемії, це найслабший показник із грудня 2014 року. Відтоді, як у листопаді 2022 року було досягнуто пікового значення, сектор втратив 376,000 робочих місць, або 12.1 відсотка своєї робочої сили.
Спад зосереджений у конкретних сферах інформаційного сектору. Зайнятість у виробництві кінофільмів і звукозаписі скоротилася приблизно з 456,000 до 329,000 із кінця 2022 року — на 28 відсотків. Телекомунікаційна галузь за
User_any
Зайнятість у секторі інформації США у вересні скоротилася ще на 10 000 робочих місць, знизившись до 2.739 мільйона — найнижчого рівня з грудня 2020 року. Якщо не враховувати період пандемії, це найслабший показник із грудня 2014 року. Відтоді як у листопаді 2022 року було досягнуто пікового значення, сектор втратив 376 000 робочих місць, або 12.1 відсотка своєї робочої сили.
Скорочення зосереджене в окремих сферах інформаційного сектору. Зайнятість у виробництві кінофільмів і звукозаписі з кінця 2022 року знизилася приблизно з 456 000 до 329 000, тобто на 28 відсотків. У телекомунікаціях за той самий період було скорочено близько 100 000 посад. Ширша технологічна галузь цього року скоротила 165,925 робочих місць — на 54 відсотки більше порівняно з аналогічним періодом 2025 року.
Ця тенденція не обмежується інформаційним сектором. У вересні у сфері фінансової діяльності було втрачено 7 000 робочих місць, а з моменту піку в травні 2025 року — 129 000 посад. У сфері професійних і ділових послуг із кінця 2022 року було втрачено 292 000 робочих місць. На ці три сектори разом припадає основна частина слабких показників вересневого звіту про зайнятість, який показав, що економіка США загалом створила лише 29 000 робочих місць.
Економісти називають кілька чинників, що стоять за цим спадом. Грегорі Дако, головний економіст EY-Parthenon, зазначив, що ця тенденція відображає вибірковий найм, а не масові звільнення. «Це проявляється не стільки в масових звільненнях, скільки у більш вибірковому наймі», — сказав він. «Керівники компаній переосмислюють свій підхід до талантів у цьому новому світі, де домінує AI». Джо Брусуелас, головний економіст RSM, додав, що технологічний сектор завжди перебуває на передньому краї впровадження нових технологій і не потребує такої кількості працівників для забезпечення загальної активності.
Тема AI присутня, але не є домінантною у даних про звільнення. AI назвали причиною лише 3,961 із 43,281 скорочень робочих місць, оголошених у вересні, — близько 9 відсотків від загальної кількості. Від початку року AI називали причиною 120,136 скорочень робочих місць, або 21 відсотка всіх скорочень. Водночас у вересні роботодавці опублікували 272,040 нових вакансій у сфері IT — на 16 відсотків більше, ніж роком раніше. Ця невідповідність між втратою робочих місць і кількістю вакансій свідчить про пошук конкретних навичок, а не про широке скорочення попиту на технологічні таланти.
У вересні безробіття серед технологічних працівників дещо зросло до 3.3 відсотка, але все ще залишалося нижчим за загальнонаціональний показник у 4.2 відсотка. Кількість людей, зайнятих у технологічних професіях, залишається вищою за 7 мільйонів. Ця тенденція свідчить про те, що сектор скорочує одні ролі, водночас відчуваючи труднощі із заповненням інших, а не переживає рівномірний спад у всіх сферах.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації й не гарантує майбутніх результатів.
$BTC $GT $ETH
repost-content-media
BTC-2,53%
GT-3,11%
ETH-4,46%
Три окремі події протягом одного тижня свідчать про важливу віху у глобальному регулюванні криптовалют. Найбільший банк Росії, Сбербанк, отримав дозвіл регулятора на надання послуг зі зберігання цифрових активів. Гонконг офіційно підтвердив, що пізніше цього року внесе до свого законодавчого органу комплексний законопроєкт про ліцензування постачальників криптопослуг. Китай, зберігаючи обмежувальну позицію щодо діяльності з криптовалютами, готується зробити нові кроки для нагляду за транскордонними ініціативами у сфері цифрових активів. Ці події збіглися з провалом ухвалення в Конгресі США ком
User_any
Три окремі події протягом одного тижня свідчать про важливу віху у глобальному регулюванні криптовалют. Найбільший банк Росії, «Сбербанк», отримав регуляторний дозвіл на надання послуг зі зберігання цифрових активів. Гонконг офіційно підтвердив, що пізніше цього року подасть до свого парламенту комплексний законопроєкт про ліцензування постачальників криптосервісів. Китай, зберігаючи свою обмежувальну позицію щодо діяльності з криптовалютами, готується зробити нові кроки для нагляду за транскордонними ініціативами у сфері цифрових активів. Ці події збігаються з провалом ухвалення Конгресом США комплексного закону про структуру ринку.
Подія в Росії демонструє, що найбільший державний банк країни безпосередньо входить у криптоінфраструктуру. «Сбербанк» отримав ліцензію на цифрове зберігання від Центрального банку Росії, яка уповноважує його зберігати такі активи, як Bitcoin, Ethereum і USDT, від імені своїх клієнтів. Банк планує запустити свої перші криптопродукти 1 грудня 2026 року; спочатку ці продукти підтримуватимуть Bitcoin, Ethereum і USDT та будуть доступні через платформи «СберБанк Онлайн» і «СберІнвестиції». Ліцензія на зберігання, на відміну від дозволу на торгівлю або випуск, охоплює лише безпечне зберігання активів. Критерії відповідності клієнтів і умови надання послуг поки що не визначені. Цей крок, розглянутий разом із нещодавніми змінами Росії до законодавства про оподаткування криптовалют, свідчить про просування країни до створення інфраструктури цифрових активів на корпоративному рівні.
Тим часом у Гонконзі було встановлено офіційний графік розширення нормативно-правової бази. Міністр фінансових послуг і казначейства Крістофер Хуї оголосив, що цього року уряд подасть до парламенту законопроєкт про ліцензування, який охоплюватиме торгівлю криптоактивами, їхнє зберігання, консультування та управління активами. Законопроєкт готується як поправка до Постанови про боротьбу з відмиванням коштів і фінансуванням тероризму, а всі чотири категорії ліцензій перебуватимуть під наглядом Комісії з цінних паперів і ф’ючерсів. Для компаній без чинних ліцензій перехідного періоду не передбачено; від них можуть вимагати припинити діяльність після набуття правилами чинності. У квітні 2026 року Гонконг видав перші ліцензії емітентам стейблкоїнів відповідно до Постанови про стейблкоїни, яка набула чинності в серпні 2025 року; новий законопроєкт розширює цю систему, включаючи торгівлю та зберігання.
Однак позиція Китаю формується в іншому напрямку. Спільна заява, оприлюднена у лютому 2026 року вісьмома державними відомствами, підтвердила, що криптоактиви, такі як Bitcoin, Ethereum і USDT, не мають статусу законного платіжного засобу, а діяльність із криптовалютами всередині країни суворо заборонена як незаконна фінансова діяльність. Заява також забороняє іноземним суб’єктам надавати криптопослуги жителям Китаю та обмежує випуск стейблкоїнів, номінованих у юанях, з міркувань валютного суверенітету. Токенізація активів реального світу також заборонена; виняток становлять лише операції, що здійснюються через спеціальні фінансові інфраструктури за схвалення уповноважених установ. Ця жорстка позиція демонструє зосередженість Китаю на розширенні своїх можливостей для нагляду за транскордонними ініціативами у сфері цифрових активів, водночас зберігаючи заборону на торгівлю криптовалютами.
Ці три події збігаються з провалом ухвалення Конгресом США комплексного закону про структуру ринку. Через законодавчий глухий кут регулятори США вдалися до створення власних нормативних рамок, використовуючи наявні законні повноваження. Дії Росії, Гонконгу та Китаю формуються в різних правових і політичних умовах; кожна сторона діє відповідно до власної внутрішньої динаміки та пріоритетів. Спільною рисою цих подій є те, що регулювання цифрових активів більше не є дискусією, обмеженою кількома великими економіками, а різні підходи одночасно формуються у глобальному масштабі.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
$BTC ‌
repost-content-media
BTC-2,53%
ETH-4,46%
Протокол засідання Федеральної резервної системи від 15–16 вересня, оприлюднений 7 жовтня 2026 року, показує комітет, який одноголосно проголосував за підвищення ставок, але залишався розділеним щодо причин такого рішення. Усі 19 посадовців підтримали підвищення на чверть процентного пункту до діапазону від 3.75% до 4.00%, що стало першим підвищенням за понад три роки. Голосування серед осіб, які мали право голосу, було одностайним — 12–0, а в протоколі зазначається, що всі учасники, включно із сімома посадовцями без права голосу, підтримали цей крок. Водночас обговорення, що стояло за цією од
User_any
Протокол засідання Федеральної резервної системи, що відбулося 15–16 вересня та був оприлюднений 7 жовтня 2026 року, свідчить про те, що комітет одностайно проголосував за підвищення ставок, але залишався розділеним щодо причин такого рішення. Усі 19 посадовців підтримали підвищення на чверть пункту — до діапазону від 3.75% до 4.00%, що стало першим підвищенням більш ніж за три роки. Серед членів із правом голосу результат був 12–0, а в протоколі зазначено, що всі учасники, включно із сімома учасниками без права голосу, підтримали цей крок. Водночас обговорення, що стояло за цією одностайністю, виявило широкий спектр поглядів на економіку та належний подальший курс.
Багато учасників вважали, що до кінця року, ймовірно, буде доцільним ще одне підвищення цільового діапазону. Формулювання має значення: до кінця року, а не на наступному засіданні. Цю відмінність підкреслили посадовці, які відтоді наголошували, що ФРС не потрібно поспішати. Протокол також показав, що більшість учасників вважали вищу траєкторію ставок розважливим кроком із міркувань управління ризиками, який забезпечує страховку на випадок, якщо інфляція залишатиметься стабільно вищою за цільовий показник через сильніший, ніж очікувалося, попит або подальші несприятливі шоки пропозиції. Кілька посадовців заявили, що вища траєкторія потрібна з огляду на їхній базовий прогноз, а не як страховка.
Оцінки комітетом поточної позиції монетарної політики різнилися. Кілька учасників вважали, що поточна ставка не є обмежувальною або є лише помірно обмежувальною. Двоє підвищили свої оцінки нейтральної ставки — рівня, який ані стимулює, ані стримує економіку. Це має значення, оскільки якщо посадовці вважають, що політика лише незначно обмежувальна, поріг для подальших підвищень буде нижчим, ніж у разі, якби вони вважали ставки явно жорсткими.
Щодо ринку праці, майже всі учасники оцінили, що ризики зменшилися й тепер загалом є збалансованими, а більшість заявила, що останнім часом ринок праці дещо зміцнився. У протоколі також зазначено, що ринок праці перебуває близько до максимальної зайнятості, а загальне економічне зростання прискорилося. Учасники загалом очікують, що ринок праці залишатиметься стабільним, хоча наголосили, що рішення на майбутніх засіданнях залежатимуть від нової інформації.
Інфляційні ризики були описані як зміщені в бік підвищення, причому деякі учасники заявили, що в останні місяці це зміщення стало сильнішим. Кілька учасників висловили занепокоєння, що після більш ніж п'яти років інфляції вище цільового рівня можуть змінитися інфляційні очікування, а також підходи до встановлення заробітних плат і цін. Багато хто також зазначив, що чим довше ціни на енергоносії залишатимуться високими, тим вищим буде ризик ширшого цінового тиску, а деякі учасники зауважили, що розбудова штучного інтелекту в середньостроковій перспективі може призвести до випередження попиту над пропозицією.
У протоколі також розглядалися фінансові умови та ринок казначейських облігацій. Багато учасників заявили, що фінансові умови залишалися сприятливими для зростання, незважаючи на підвищення дохідності казначейських облігацій. Посадовці обговорили зростання дохідності, пов'язуючи його з очікуваннями щодо вищих ставок ФРС, а також із розбудовою штучного інтелекту та стійким економічним зростанням. Штатні економісти зазначили, що частково різкий стрибок дохідності міг бути спричинений невизначеністю, пов'язаною з оголошенням Міністерства фінансів та реалізацією його програми зворотного викупу. Деякі учасники описали функціонування ринку казначейських облігацій як безперебійне, водночас наголосивши на необхідності підготуватися до можливих ринкових потрясінь.
Протокол є документом ретроспективного характеру, і ринок уже відійшов від окремих аспектів зафіксованого в ньому обговорення. Від вересневого засідання слабші дані щодо інфляції та гірші, ніж очікувалося, показники зайнятості знизили ймовірність підвищення на жовтневому засіданні до менш ніж одного шансу з чотирьох, тоді як підвищення в грудні залишається значно повніше врахованим у цінах. Однак дискусія, відображена в протоколі, визначає параметри майбутніх засідань. Комітет розділений у питанні, чи є поточна ставка достатньо високою для повернення інфляції до цільового рівня, і цей розподіл думок визначатиме, як він інтерпретуватиме дані відтепер і до кінця року.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
$BTC $GT $ETH
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
BTC-2,53%
GT-3,11%
ETH-4,46%
$XAU T ‌$PAXG ‌У вересні Китай придбав ще 740,000 унцій золота, продовживши свою серію покупок до 23 місяців поспіль. Це найбільше одноразове щомісячне поповнення з жовтня 2023 року, і воно довело загальні запаси Народного банку Китаю до 77.47 мільйона унцій вартістю приблизно $323.5 мільярда. Важливість цього накопичення полягає не лише в масштабі покупки, а й в умовах, за яких вона відбулася.
Ціни на золото у вересні впали на 6.57%, завершивши місяць на рівні $4,157 за унцію та знизившись до $4,077 на початку жовтня. Долар зміцнився, дохідність казначейських облігацій зросла, а метал опинив
User_any
$XAU T ‌$PAXG ‌Китай придбав ще 740,000 унцій золота у вересні, продовживши свою серію закупівель до 23 місяців поспіль. Ця покупка є найбільшим одноразовим щомісячним поповненням із жовтня 2023 року, і вона довела загальні запаси Народного банку Китаю до 77.47 мільйона унцій, вартістю приблизно $323.5 мільярда. Важливість цього накопичення полягає не лише в обсязі покупки, а й в умовах, за яких вона відбулася.
Ціни на золото впали на 6.57% у вересні, завершивши місяць на рівні $4,157 за унцію та знизившись до $4,077 на початку жовтня. Долар зміцнився, дохідність казначейських облігацій зросла, а метал опинився під тиском тих самих чинників, які впливали на ризикові активи загалом. Китай купував на цьому падінні. Ця закономірність відповідає поведінці центральних банків протягом останніх кількох років: вони накопичують золото, коли ціни падають, а не коли зростають. Всесвітня золота рада повідомила, що глобальні центральні банки лише у серпні здійснили чисті закупівлі обсягом 39 тонн, причому Китай очолив групу, за ним ішли Узбекистан і Польща. Від початку року центральні банки повідомили про загальні закупівлі обсягом 170 тонн.
Ширший контекст цього накопичення — диверсифікація резервів. Близько 65% респондентів серед центральних банків в опитуванні Всесвітньої золотої ради за 2026 рік назвали диверсифікацію своєю головною причиною зберігати золото, а наступною причиною — управління геополітичними ризиками. Золоті резерви Китаю тепер становлять приблизно 9% його загальних резервів, або близько 2,387 тонн, згідно з даними Всесвітньої золотої ради. Польща, яка придбала 8 тонн у серпні, накопичила 648 тонн і наближається до цільового показника у 700 тонн.
Час останньої покупки Китаю збігся з оприлюдненням протоколу вересневого засідання Федеральної резервної системи, який показав, що комітет розділений щодо того, наскільки далі посилювати політику. Усі 19 посадовців підтримали підвищення на чверть процентного пункту до діапазону від 3.75% до 4%, але обговорення, що стояло за цією одностайністю, виявило широкий спектр поглядів. Декілька учасників вважали поточну ставку не обмежувальною або лише помірно обмежувальною. Двоє учасників підвищили свої оцінки нейтральної ставки. Ризики щодо інфляції були охарактеризовані як зміщені в бік підвищення, причому деякі учасники висловили занепокоєння, що після більш ніж п'яти років інфляції вище цільового рівня можуть змінитися інфляційні очікування та поведінка щодо встановлення заробітних плат і цін.
Реакція на ринку золота була негайною та стриманою. Спотове золото знизилося приблизно на 0.3% до $4,150 за унцію напередодні публікації протоколу, а ринковий аналітик зазначив, що метал, імовірно, залишатиметься стабільним із помірним ухилом до зниження. Сам протокол не спричинив різкого руху в жодному напрямку, оскільки ринок уже заклав у ціни паузу в жовтні й очікував підтвердження, а не несподіванки.
Цікавіший розвиток подій відбувається під поверхнею ринку золота — у секторі токенізованого золота. Tether Gold, відомий як XAUT, є одним із найбільших продуктів токенізованого золота, і його база власників різко розширилася. Лише в мережі Ethereum токен тепер має приблизно 61,057 власників, а 100 найбільших гаманців контролюють увесь обсяг пропозиції. В одній мережі кількість власників зросла до 79,300, що майже у 29 разів більше за три місяці.
Зв'язок між закупівлями центральних банків і токенізованим золотом є непрямим, але реальним. Коли суверенні установи накопичують фізичне золото, вони підтверджують його статус резервного інструменту. Це підтвердження стимулює попит на токени, забезпечені золотом, які дають доступ до того самого базового металу у формі, яку можна зберігати, передавати та використовувати як заставу на цифрових ринках. Два ринки функціонують на різних часових горизонтах і мають різне призначення, але вони реагують на один і той самий базовий попит на тверді активи, що перебувають поза традиційною банківською системою.
Загальний висновок полягає в тому, що центральний банк Китаю купує золото темпами, які не мають недавніх аналогів, і робить це під час падіння цін, а не їхнього зростання. Протокол Федеральної резервної системи показує комітет, який ще не готовий оголосити перемогу над інфляцією. Паперовий ринок золота перебуває під тиском долара та дохідності казначейських облігацій. А ринок токенізованого золота швидко розширює свою базу власників. Ці сили не узгоджуються між собою, і саме ця розбіжність визначає поточний момент на ринку золота.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
$XAU ‌$XAUUSD ‌
repost-content-media
XAUT-1,56%
PAXG-1,44%
ETH-4,46%
XAU-1,52%
XAUUSD-1,50%
$USDCAD
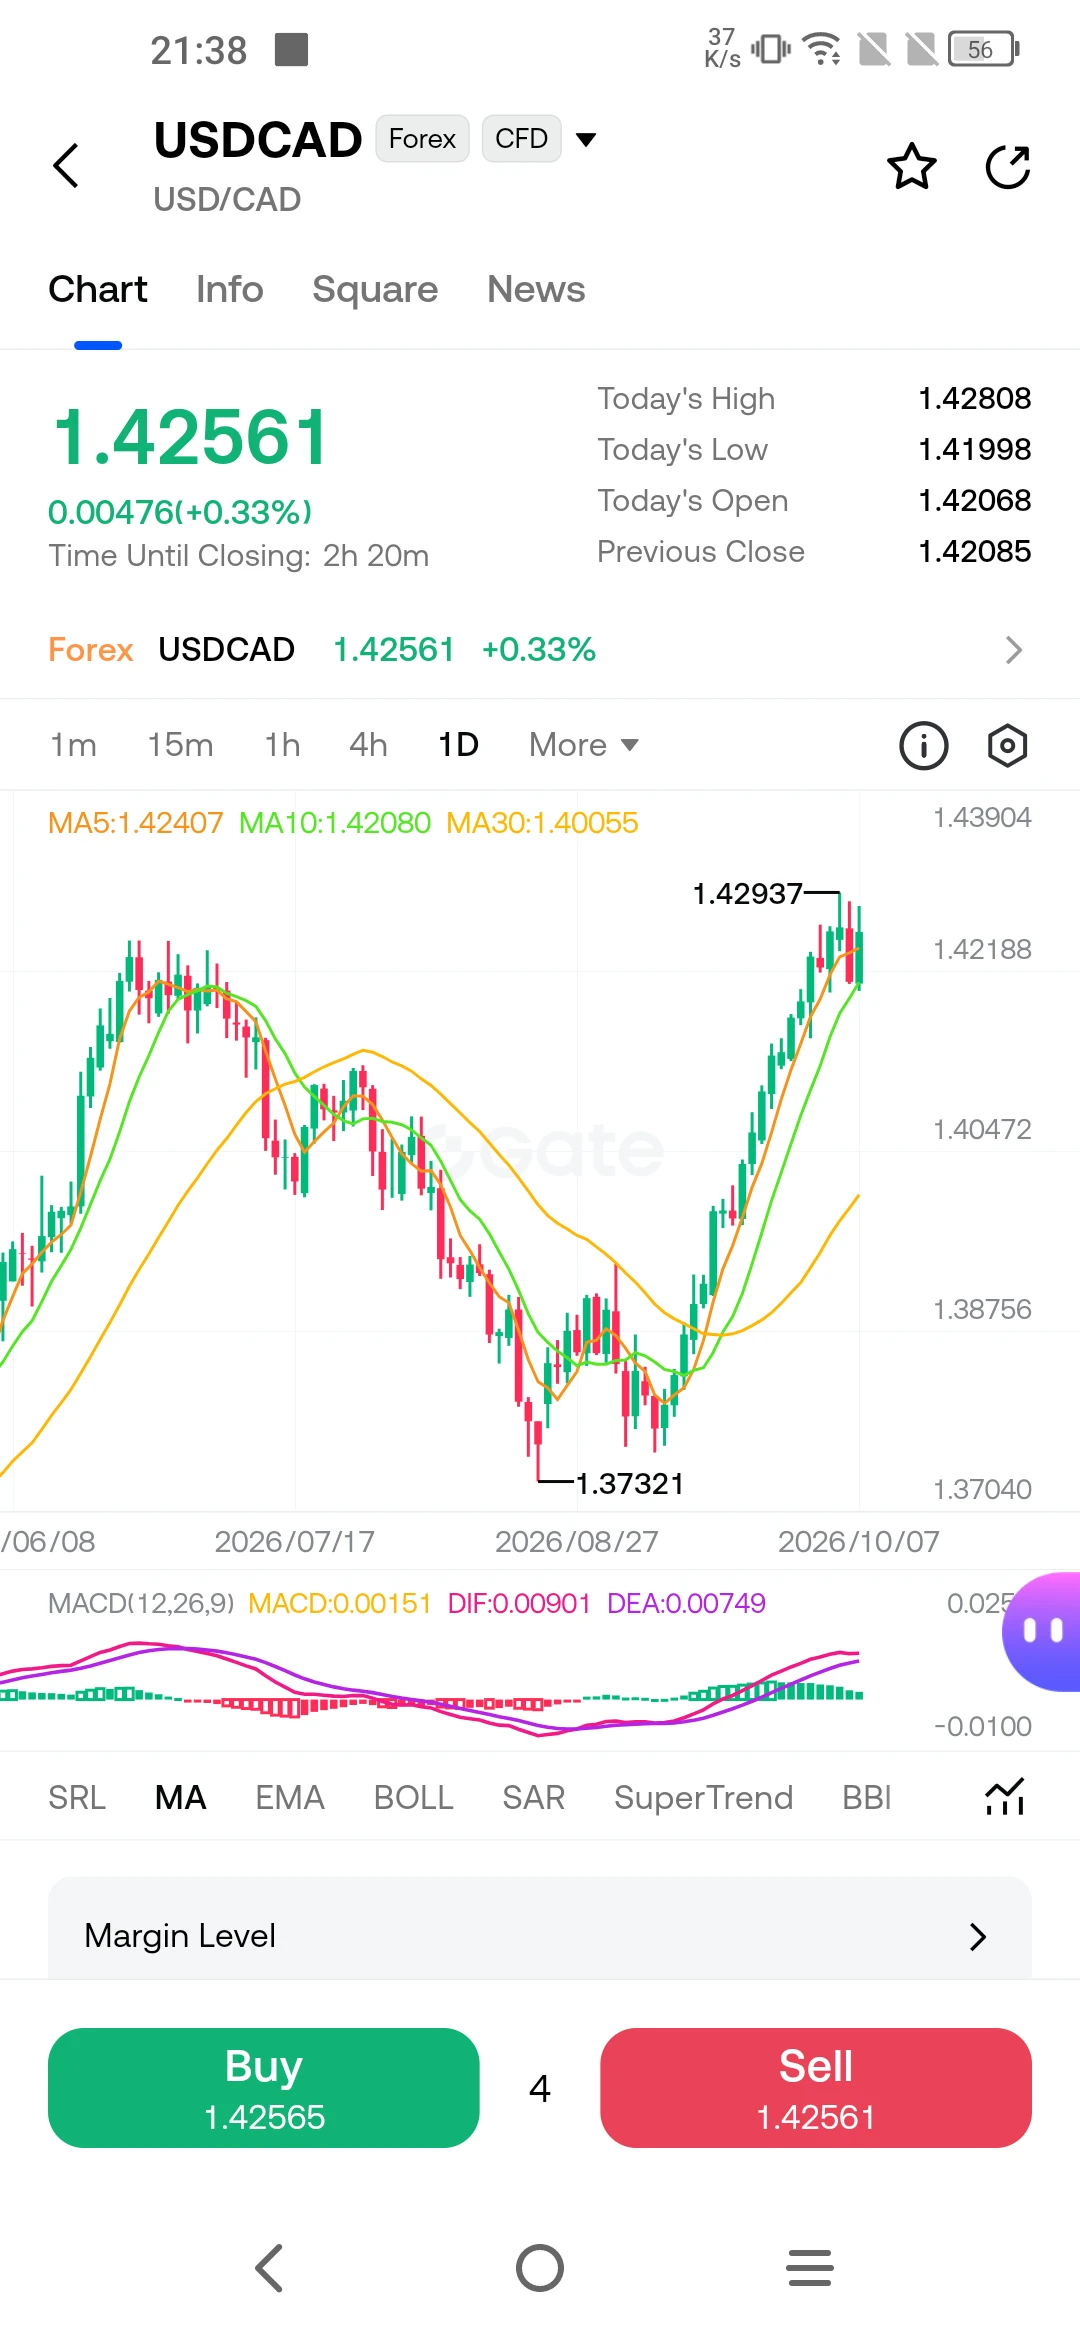
USDCAD піднявся з мінімуму поблизу 1.3759, щоб торкнутися 1.42928 — руху, який привів пару до рівня, якого вона не бачила протягом кількох місяців. На цьому піку зростання зупинилося, а подальше відступлення привернуло покупців поблизу 200-годинної ковзної середньої. Відтоді ціна знову піднялася вище 100-годинної ковзної середньої, яка знаходиться приблизно на рівні 1.42426. Пара торгується поблизу 1.42561, і структуру цього руху варто зрозуміти, оскільки вона відображає поєднання технічних і фундаментальних чинників, які формувалися протягом кількох тижнів.
Пік на рівні 1.42928 не є
User_any
$USDCAD
USDCAD піднявся з мінімуму поблизу 1.3759, щоб торкнутися 1.42928 — рух, який привів пару до рівня, якого вона не бачила протягом кількох місяців. Зростання зупинилося на цьому піку, а подальший відкат знайшов покупців поблизу 200-годинної ковзної середньої. Відтоді ціна знову піднялася вище 100-годинної ковзної середньої, яка розташована приблизно на рівні 1.42426. Пара торгується поблизу 1.42561, і структуру цього руху варто зрозуміти, оскільки вона відображає поєднання технічних і фундаментальних чинників, які формувалися протягом кількох тижнів.
Пік на рівні 1.42928 — не випадкове число. Він являє собою рівень корекції Фібоначчі 61.8% падіння від максимуму наприкінці січня 2025 року до мінімуму наприкінці січня 2026 року. Цей рівень корекції часто виступає точкою прийняття рішення, оскільки позначає зону, де контртрендове зростання або зупиняється, або перетворюється на повний розворот. Максимум коливання квітня 2025 року поблизу 1.4295 майже точно збігається з тим самим рівнем, що посилює його значущість як зони опору. Пара вже протестувала цю область і відступила від неї, що свідчить про активність продавців на цьому рівні.
Поточну ситуацію робить цікавою низка подій, що розгорнулися після відхилення від рівня. Початкове падіння набрало темпу після того, як ціна опустилася нижче 100-годинної ковзної середньої, але продажі зупинилися поблизу 1.4207 під час азійсько-тихоокеанської сесії, де висхідна 200-годинна ковзна середня забезпечила підтримку. Покупці втрутилися на цьому рівні й підштовхнули пару назад вище 100-годинної ковзної середньої. Ця послідовність важлива, оскільки показує, що 200-годинна ковзна середня діє як підлога. Поки ціна утримується вище неї, короткостроковий ухил залишається конструктивним.
Фундаментальне тло пояснює, чому пара демонструє силу протягом кількох тижнів. Федеральна резервна система підвищила ставки у вересні, піднявши ставку федеральних фондів до діапазону від 3.75% до 4.00%. Банк Канади, навпаки, утримував свою облікову ставку на рівні 2.25% протягом семи поспіль засідань. Це залишає різницю в облікових ставках США та Канади приблизно на рівні 1.625 процентного пункту, і ринок очікує, що розрив збережеться протягом зими, причому прогнозується, що обидва центральні банки здійснять приблизно два підвищення на чверть процентного пункту до кінця січня. Коли перевага дохідності схиляється на користь однієї валюти, капітал зазвичай спрямовується до неї, і ця динаміка підтримала долар проти луні.
Ціни на нафту додали ще один чинник тиску на канадський долар. Нафта торгується поблизу місячного мінімуму, і оскільки Канада є великим експортером енергоносіїв, слабша ціна на нафту зазвичай тисне на валюту. Конфлікт на Близькому Сході раніше цього року підштовхнув ціни на нафту вгору, що тимчасово підтримало луні, але нещодавній відкат цін на нафту позбавив його цієї підтримки. Банк Канади також зазначив, що перенесення вищих цін на енергоносії на загальну інфляцію було обмеженим, що дає йому змогу утримувати ставки стабільними, тоді як ФРС продовжує посилювати політику.
Наступне рішення Банку Канади щодо монетарної політики 28 жовтня є наступною великою подією для пари. Наразі ринки закладають помірну ймовірність підвищення на цьому засіданні, причому шанси зростають на грудень і січень. UBS очікує, що Банк Канади підвищить ставки на чверть процентного пункту в жовтні та знову в січні, довівши облікову ставку до 2.75%, і прогнозує зростання канадської інфляції до 3.3% у вересні. Якщо ці очікування зміняться, розрив у дохідності, який підтримував долар, може звузитися, і це змінить розрахунки щодо USDCAD.
Технічні рівні, за якими варто стежити, чітко визначені. Зверху рівень 1.42928 залишається опором, який необхідно подолати для продовження зростання. Стійкий прорив вище нього відкриє ціль на рівні 100% проєкції руху від 1.3480 до 1.4247, що становить 1.4497. Знизу рівень 1.42426, який збігається зі 100-годинною ковзною середньою, є першою підтримкою. Нижче нього область 1.4207 поблизу 200-годинної ковзної середньої є важливішою лінією. Стійкий прорив нижче 200-годинної ковзної середньої послабить структуру відновлення та відкриє шлях до рівня 1.4130, який збігається з висхідною лінією тренду від нещодавнього ралі. Нижче нього в центрі уваги опиняться психологічний рівень 1.4000 і 100-денна ковзна середня поблизу 1.3980.
Загальний висновок полягає в тому, що USDCAD тестує зону опору, яка має історичне значення, а здатність пари утримуватися вище 200-годинної ковзної середньої свідчить про присутність покупців. Фундаментальне тло сприяє долару завдяки різниці в дохідності та слабкій ціні на нафту, але жовтневе засідання Банку Канади й майбутні дані щодо інфляції можуть змінити цю картину. Рівень 1.42928 є найважливішою лінією. Чіткий прорив вище нього підтвердить висхідний тренд; нездатність утримати 200-годинну ковзну середню сигналізуватиме, що наразі ралі вичерпало свій потенціал.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
repost-content-media
USDCAD+0,35%
$USDT
Центральний банк Казахстану підписав меморандум про взаєморозуміння з Tether та Адміністрацією міста Алатау щодо вивчення можливості розроблення стейблкоїна, прив’язаного до національної валюти — тенге. Угода, оголошена 7 жовтня 2026 року, має дослідницький характер і не зобов’язує Казахстан випускати токен або впроваджувати будь-яку конкретну технологію. Вона встановлює рамки для вивчення трьома сторонами міжнародних моделей випуску стейблкоїнів, визначення потенційних варіантів використання, а також підготовки концепції та пропозиції щодо пілотного проєкту стейблкоїна, прив’язаного до
User_any
$USDT
Центральний банк Казахстану підписав меморандум про взаєморозуміння з Tether та адміністрацією міста Алатау для вивчення можливості розроблення стейблкоїна, прив’язаного до національної валюти — тенге. Угода, оголошена 7 жовтня 2026 року, має дослідницький характер і не зобов’язує Казахстан випускати токен або впроваджувати будь-яку конкретну технологію. Вона визначає рамки для трьох сторін щодо вивчення міжнародних моделей випуску стейблкоїнів, визначення потенційних варіантів використання та підготовки концепції й пропозиції щодо пілотного проєкту стейблкоїна, прив’язаного до тенге. Меморандум також охоплює розроблення рамкової системи токенізації активів, зокрема потенційне використання Hadron — платформи Tether для токенізації — для визначення пріоритетних категорій активів, розроблення концептуальної моделі та запуску пілотного проєкту в межах юрисдикції Алатау.
Участь адміністрації міста Алатау є важливою деталлю. Алатау функціонує в межах спеціального правового режиму, розробленого для позиціонування міста як центру цифрових інновацій і фінансових технологій у Центральній Азії. Пілотний проєкт із токенізації планується реалізувати в межах цієї юрисдикції, що забезпечує ініціативі визначене регуляторне середовище для діяльності. Платформа Hadron від Tether, запущена у 2024 році, надає підприємствам і урядам інфраструктуру для випуску токенів, що представляють акції, облігації, сировинні товари та інші реальні активи. Це одна з кількох технологій, які розглядаються для цього проєкту.
Стейблкоїн, прив’язаний до тенге, не стане першим експериментом Казахстану в цій сфері. У вересні 2025 року Національний банк запустив у своєму регуляторному пісочниці забезпечений тенге стейблкоїн під назвою Evo, випущений місцевою біржею та банком за технічної підтримки зовнішніх партнерів. Казахстан також розбудував окремий режим цифрових активів на базі Міжнародного фінансового центру «Астана», який уже має власні стейблкоїн, токенізовані сировинні товари та системи регулювання токенів-цінних паперів, а також комплексний національний закон про цифрові активи, що повністю набув чинності у травні 2026 року. Новий меморандум із Tether розширює цю основу, а не починає все з нуля.
Угода містить компонент із нарощування потенціалу. Tether, Національний банк і адміністрація міста Алатау проведуть серію освітніх воркшопів, семінарів і навчальних програм для фахівців центрального банку та інших державних установ. На цих заходах розглядатимуться міжнародний ринок стейблкоїнів і цифрових активів, моделі випуску та управління резервами, а також токенізація реальних активів із використанням технології розподіленого реєстру. Заявлена мета полягає в підтримці професійного розвитку працівників центрального банку під час оцінювання ними цих інструментів.
Заяви обох сторін відображають дослідницький характер домовленості. Паоло Ардоїно, генеральний директор Tether, описав варіанти використання цифрових активів як такі, що розвиваються в напрямі фінансової інфраструктури суверенного рівня, і заявив, що Казахстан дотримується зваженого, орієнтованого на майбутнє підходу, вивчаючи токенізацію активів і рамкову систему стратегічного резерву. Бінур Жаленов, заступник голови Національного банку, заявив, що співпраця з міжнародними технологічними лідерами відкриває нові можливості для розвитку цифрової інфраструктури фінансового сектору Казахстану, водночас наголосивши, що збереження фінансової стабільності, прозорості транзакцій і надійного захисту інвесторів залишається головним пріоритетом центрального банку.
Меморандум не розв’язує відкритих питань, з якими зіткнувся б будь-який проєкт стейблкоїна. Дизайн токена, резервні активи, які його забезпечуватимуть, правова база, що регулюватиме його випуск, а також ступінь участі центрального банку в його функціонуванні — усі ці питання потрібно буде розглянути на етапі підготовки концепції та пропозиції щодо пілотного проєкту. Угода є кроком у цьому процесі, а не його завершенням. Вона встановлює робочі відносини між монетарним органом Казахстану та одним із найбільших у світі емітентів цифрових активів, зосереджені на конкретному питанні: як національна валюта може функціонувати в токенізованій формі.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
$BTC $ETH $GT
repost-content-media
USDT0,00%
EVO+11,50%
Інституційний капітал змінив напрямок 5 жовтня, і рух коштів був неоднорідним серед основних активів. За даними SoSoValue, спотові фонди біткоїна зафіксували чистий відтік у розмірі $89.9 million, причому ARKB очолив відтік коштів із показником $85.2 million. Спотові фонди Ethereum рухалися в протилежному напрямку, залучивши $110.84 million, майже повністю завдяки BlackRock's ETHA, чистий приплив до якого становив $130 million. Спотові фонди Solana зафіксували чистий відтік у розмірі $9.25 million, з яких $7.12 million припало на BSOL від Bitwise, а $2.12 million — на FSOL від Fidelity. Фонди
User_any
Інституційний капітал змінив напрямок 5 жовтня, і рух коштів був неоднорідним серед основних активів. За даними SoSoValue, спотові фонди Bitcoin зафіксували чистий відтік у розмірі $89.9 million, причому ARKB очолив відтік із показником $85.2 million. Спотові фонди Ethereum рухалися у протилежному напрямку, залучивши $110.84 million, майже весь цей приплив припав на ETHA від BlackRock із чистим припливом $130 million. Спотові фонди Solana зафіксували чистий відтік у розмірі $9.25 million, з яких $7.12 million припало на BSOL від Bitwise, а $2.12 million — на FSOL від Fidelity. Фонди XRP фактично завершили день без змін, хоча тижневий показник залишається помірно позитивним і становить приблизно $4.74 million за торговий тиждень, що завершився 2 жовтня.
Відтік із Bitcoin привертає увагу, оскільки перериває певну серію. До цієї сесії спотові фонди Bitcoin у США фіксували три тижні поспіль чистих припливів, що становили приблизно $241 million за останній тиждень і довели сукупні припливи від їхнього запуску у 2024 році приблизно до $57.8 billion. Один день відтоків не скасовує цієї тенденції, але свідчить про те, що темпи купівлі сповільнилися після потужного періоду зростання. Концентрація відтоку в одному фонді, ARKB, також вказує на те, що це не був широкий відхід від експозиції до Bitcoin. Це було цільове погашення в одному продукті.
Приплив до Ethereum вирізняється з іншої причини. Чистий приплив ETHA у розмірі $130 million був достатньо великим, щоб компенсувати відтоки з інших фондів, зокрема $18.88 million, що вийшли з FETH від Fidelity. Загальні чисті активи спотових фондів Ethereum тепер становлять близько $17.69 billion, що відповідає приблизно 5.34% ринкової вартості Ethereum. Приплив відбувся напередодні зворотного спліту акцій ETHA у співвідношенні 1:3 — структурної зміни, яка коригує ціну акцій, не змінюючи базові активи фонду або його ринкову вартість.
Відтік із Solana продовжує короткострокову тенденцію. Виведення $9.25 million нівелювало невеликий приплив попереднього дня та довело загальні втрати за п’ять торгових днів приблизно до $16.1 million. Загальні чисті активи спотових фондів Solana залишаються на рівні близько $1.93 billion, а сукупні чисті припливи від моменту запуску становлять майже $1.99 billion. Відтоки зосереджені у двох найбільших продуктах, що свідчить про те, що продажі здійснюють наявні власники, а не що інтерес до активу широко втрачається.
Стабільність XRP протягом дня вписується в ширшу картину послаблення імпульсу. Тижневий приплив у розмірі $4.74 million за тиждень, що завершився 2 жовтня, був різким падінням порівняно з $75.59 million, зафіксованими попереднього тижня, — уповільненням більш ніж на 90%. Загальні активи під управлінням спотових фондів XRP становлять приблизно $1.74 billion, а заявлені активи у сховищах залишаються на рівні близько 1.19 billion XRP. Відсутність значного одноденного руху не обов’язково сигналізує про слабкість, але уповільнення порівняно з темпами попереднього тижня варте уваги.
Розбіжності між цими чотирма активами відображають ринок, на якому інституційні алокатори роблять розмежування, а не рухаються як єдина група. Bitcoin зазнав погашення в одному великому фонді після кількох тижнів стабільних припливів. Ethereum залучив капітал до свого найбільшого продукту, навіть коли конкурент втрачав активи. Solana продовжила демонструвати помірні відтоки. XRP утримував стабільність після значного уповільнення тижневих потоків. Кожен із цих рухів має власне пояснення, і жоден із них сам по собі не визначає тенденцію.
Надалі важливо буде побачити, чи збережуться ці потоки, чи розвернуться. Одного дня відтоків із Bitcoin після трьох тижнів припливів недостатньо, щоб встановити новий напрямок. Приплив до Ethereum є більш значним відносно розміру його активів, але він також зосереджений в одному продукті напередодні структурної зміни. Відтоки із Solana є послідовними, але невеликими в абсолютному вираженні. А уповільнення XRP є зміною темпу, а не розворотом. Дані про рух коштів за наступні кілька днів дадуть чіткіше уявлення про те, чи перерозподіляє інституційний капітал кошти між активами, чи просто бере паузу після періоду накопичення.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
BTC-2,53%
ETH-4,46%
SOL-4,12%
XRP-5,32%
  • 1
$JPN225 Дохідність 30-річних державних облігацій Японії в понеділок зросла до рекордних 4.235% — найвищого рівня з моменту, коли країна вперше випустила 30-річні боргові зобов’язання у 1999 році. У травні дохідність уперше перевищила 4% і відтоді не озиралася назад. Дохідність 10-річних облігацій тримається поблизу 2.8% — рівня, якого востаннє досягали у 1996 році. Це не поступове переоцінювання. Це структурна зміна в тому, як найбільша у світі країна-кредитор фінансує себе, і це відбувається в той час, коли Банк Японії офіційно все ще дотримується облікової ставки лише на рівні 1%.
Безпосере
User_any
$JPN225 Дохідність 30-річних державних облігацій Японії в понеділок зросла до рекордних 4.235% — найвищого рівня відтоді, як країна вперше продала 30-річні боргові зобов’язання у 1999 році. У травні дохідність уперше перевищила 4% і відтоді не озиралася назад. Дохідність 10-річних облігацій тримається поблизу 2.8% — на рівні, якого востаннє досягали у 1996 році. Це не поступова переоцінка. Це структурна зміна в тому, як найбільша у світі країна-кредитор фінансує себе, і це відбувається тоді, коли Банк Японії все ще офіційно дотримується облікової ставки лише 1%.
Безпосереднім тригером понеділкового руху стали очікування. Прем’єр-міністерка Санае Такаїті мала виступити з програмною промовою перед парламентом, і ринок чекав, як вона узгодить два конкуруючі пріоритети: свою ключову «відповідальну, проактивну фіскальну політику» та необхідність зберігати фіскальну стійкість. Рекордна дохідність була способом, яким ринок облігацій дав зрозуміти, що його ще не переконали. У своїй промові, виголошеній у понеділок після обіду, Такаїті повторила свою прихильність до ухвалення зниження податку на споживання для подолання зростання цін, водночас наполягаючи, що не відкладатиме необхідні реформи. Ринок чітко почув першу частину. Саме на реалізацію другої частини він усе ще чекає.
Цей момент відрізняється від попередніх епізодів напруженості на японському ринку облігацій тим, що Банк Японії прямо пов’язав зростання довгострокової дохідності зі світовим бумом штучного інтелекту. Заступник керуючого банку Сініті Утіда заявив у понеділок, що, хоча ШІ підштовхнув ціни на акції та пом’якшив фінансові умови, масштабна хвиля випуску облігацій компаніями, пов’язаними зі ШІ, спричинила підвищення тиску на довгострокові процентні ставки. Це суттєве визнання. Банк Японії визнає, що сила, яка перебуває поза його контролем, підвищує внутрішню вартість запозичень. Утіда також попередив, що якщо прибутки від ШІ не матеріалізуються, ринок може зіткнутися з корекцією. Він припустив, що стійкий попит на ШІ може змінити природну процентну ставку Японії — теоретичну ставку, за якої економіка стабільно зростає без прискорення інфляції.
Саме на валютному ринку найвиразніше проявляється напруженість між монетарною політикою та фіскальною реальністю. USD/JPY торгується на рівні 157.86, утримуючись вище позначки 157 навіть після втручання японської влади на валютному ринку наприкінці липня. Втручання мало підтримати єну, але не змінило тенденцію. Причина — різниця в дохідності. Облікова ставка Японії становить 1%, тоді як ставка федеральних фондів США перебуває в діапазоні від 3.75% до 4%, залишаючи розрив приблизно у 275 базисних пунктів. Цей розрив є головним чинником слабкості єни, і втручання не може його закрити. GBP/JPY торгується на рівні 208.85, а EUR/JPY — на рівні 176.94, і обидва курси відображають ту саму динаміку. Коли розрив у дохідності настільки великий, капітал спрямовується до валют із вищою дохідністю, а єна залишається під тиском незалежно від офіційних зусиль.
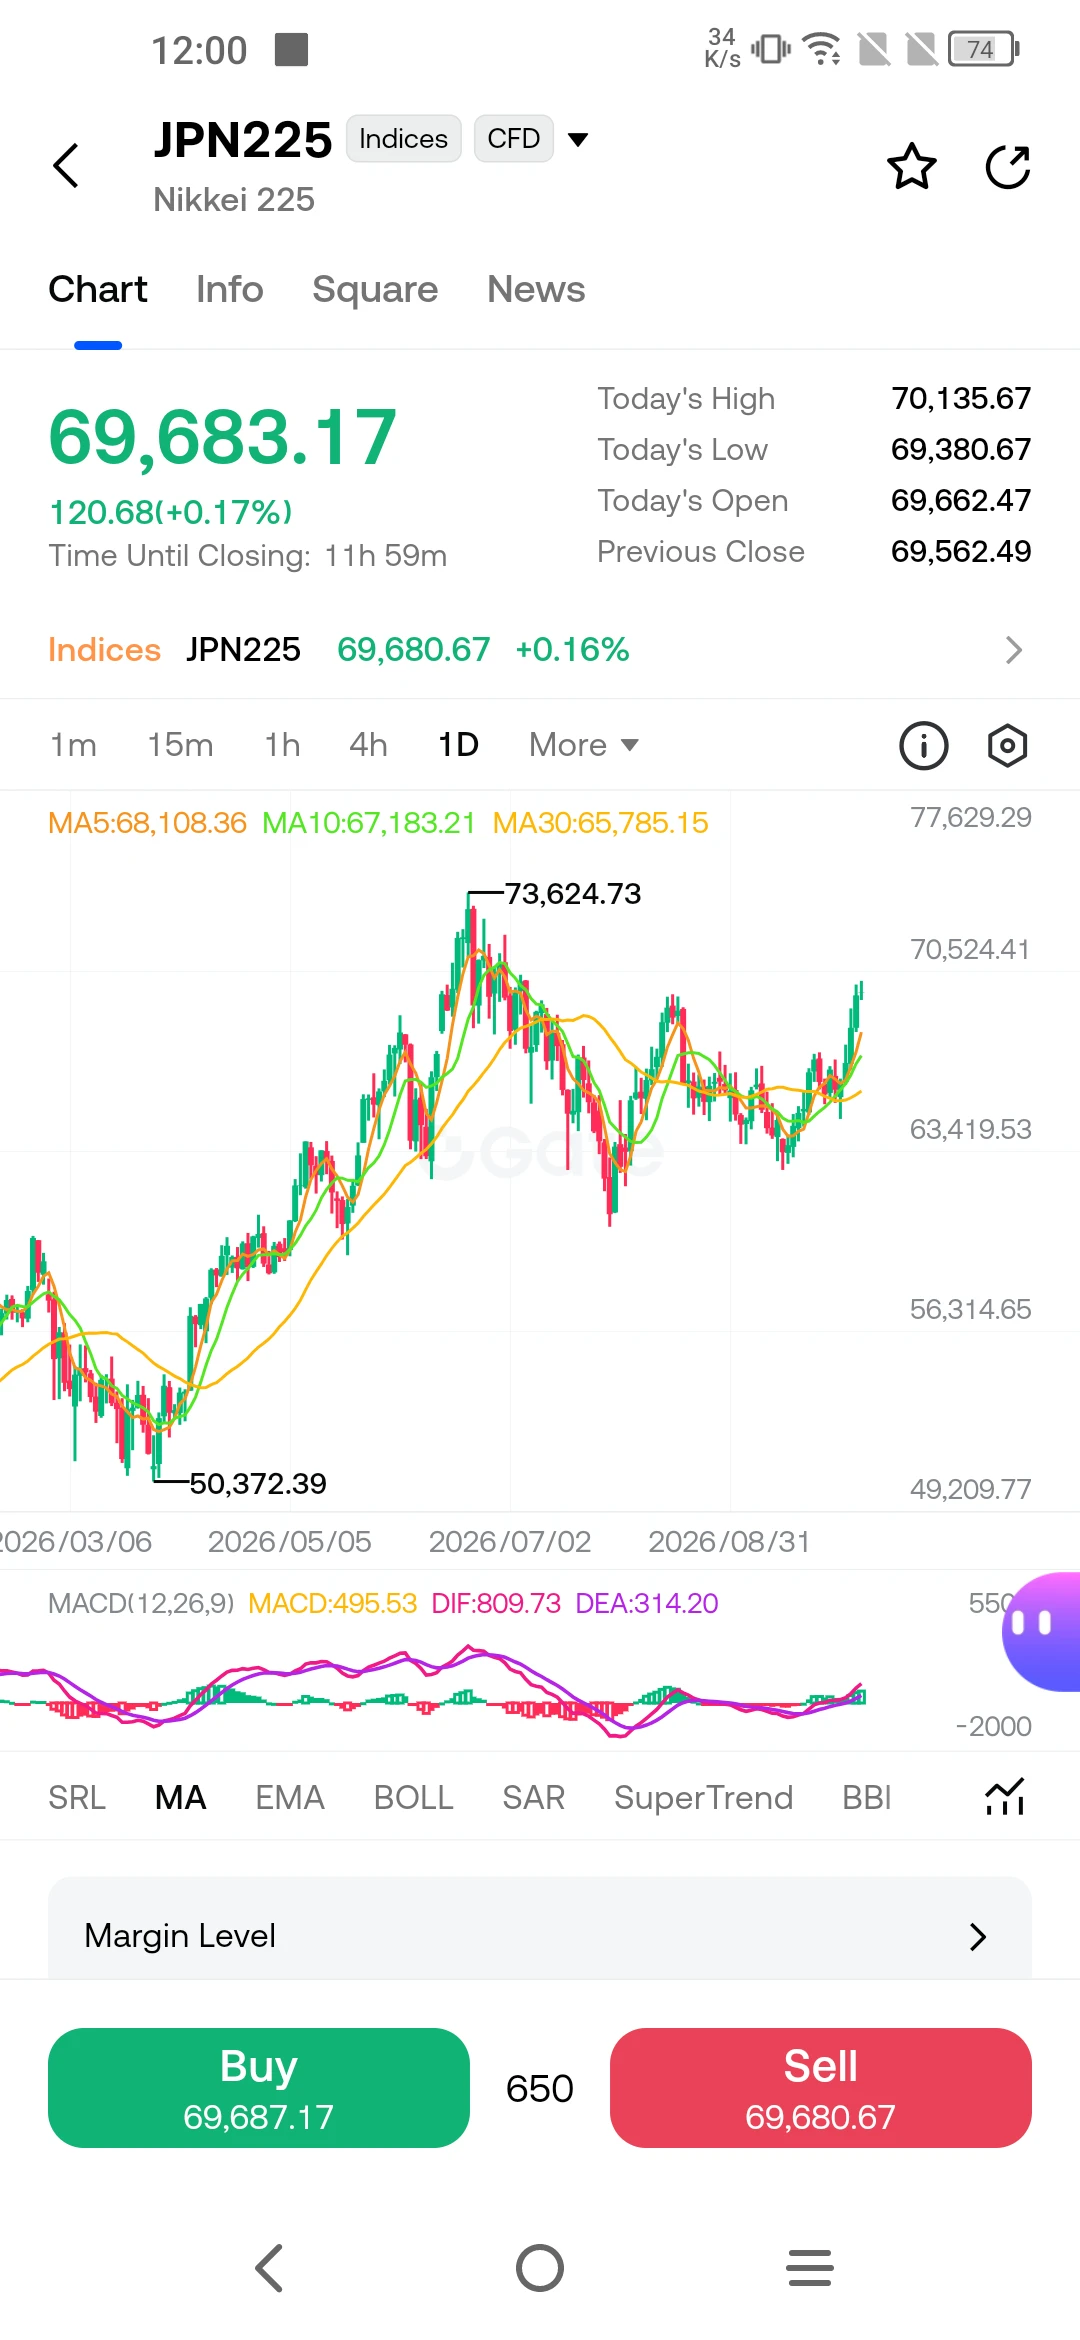
Nikkei 225 торгується на рівні 69,683, утримуючись вище своїх ключових ковзних середніх, які перебувають між 65,785 і 68,108. Індекс виявився стійким попри розпродаж облігацій, частково тому, що акції, пов’язані зі ШІ та ті, що стимулюють світові фондові ринки, також представлені на японському ринку. Але розбіжність між оптимізмом фондового ринку та обережністю ринку облігацій варта уваги. Ринки акцій закладають у ціни продовження зростання, зумовленого ШІ. Облігації закладають у ціни вартість фінансування цього зростання. Коли ці два ринки так різко розходяться, один із них має скоригуватися.
Власні прогнози Банку Японії ілюструють складність подальшого шляху. У своєму квітневому прогнозі центральний банк різко переглянув у бік підвищення прогноз базового CPI на 2026 фінансовий рік — з 1.9% до 2.8%, одночасно знизивши прогноз зростання реального ВВП з 1.0% до 0.5%. Це поєднання — вища інфляція та повільніше зростання — є визначенням стагфляції. Новий показник інфляції Банку Японії, який виключає одноразові фактори, як-от субсидії на освіту та енергоносії, у квітні досяг 2.8%, значно перевищивши ціль у 2% і випередивши урядовий базовий показник. Центральний банк опинився між необхідністю нормалізувати політику для контролю інфляції та ризиком того, що подальше підвищення ставок придушить і без того слабке відновлення.
За чим варто стежити далі? Першою змінною є бюджет Такаїті. Якщо вона представить переконливий план фіскальної консолідації разом зі зниженням податків, довгий кінець кривої може стабілізуватися. Якщо ринок сприйме фіскальний курс як нестійкий, дохідність 30-річних облігацій може піднятися до 4.5% або вище. Другою змінною є цикл випуску облігацій компаніями, пов’язаними зі ШІ. Попередження Утіди про корекцію не є теоретичним. Якщо компанії, пов’язані зі ШІ, продовжать заповнювати ринок облігацій новою пропозицією, довгострокова дохідність залишатиметься під тиском незалежно від дій Банку Японії. Третьою змінною є єна. Стійкий прорив вище 160 посилить тиск на Банк Японії щодо нового підвищення ставки, але кожне підвищення ризикує ще більше дестабілізувати ринок облігацій. Центральний банк опинився у складному становищі, і ринок це знає. Наступні кілька тижнів покажуть, чи зможуть фіскальні обіцянки Такаїті переконати інвесторів, що Японія здатна вирости з боргового тягаря, чи ринок облігацій першим змусить вирішити це питання.
Ця стаття не є інвестиційною рекомендацією. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
$EURJPY ‌ $USDJPY ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
JPN225-1,29%
USDJPY-0,04%
GBPJPY-0,51%
EURJPY-0,60%
Генеральний директор Saudi Aramco Амін Нассер у понеділок на Energy Intelligence Forum у Лондоні дав прямолінійну оцінку стану світового нафтового ринку. Керівник найбільшого у світі виробника нафти заявив, що за потреби Aramco може досягти максимальної стабільної виробничої потужності у 12 мільйонів барелів на день протягом кількох днів, що її об’єкти видобувного сегмента наразі не пошкоджені, а світова спільнота повинна допомогти забезпечити вільний потік товарів. Він також попередив, що глобальні буфери нафтових поставок стали «небезпечно мізерними», що тиск на ринок посилюватиметься доти,
LuxeAnalyst
Генеральний директор Saudi Aramco Амін Нассер у понеділок на Energy Intelligence Forum у Лондоні дав відверту оцінку глобальному нафтовому ринку. Керівник найбільшого у світі виробника нафти заявив, що за потреби Aramco може досягти своєї максимальної сталої виробничої потужності у 12 мільйонів барелів на добу протягом кількох днів, що її об'єкти видобувного сегмента наразі неушкоджені, а світова спільнота має допомогти забезпечити вільний рух товарів. Він також попередив, що глобальні резерви нафтових поставок стали «небезпечно мізерними», що тиск на ринку посилюватиметься, доки Ормузька протока не відкриється знову, а поповнення глобальних запасів може зайняти до двох років навіть після відновлення судноплавства.
Показник виробничої потужності є найбільш конкретною частиною його заяв. Максимальну сталу потужність Aramco встановлено на рівні 12 мільйонів барелів на добу, і Нассер підтвердив, що компанія може швидко вийти на цей рівень. Раніше у травні повідомлялося, що за потреби Aramco може досягти цього рівня протягом трьох тижнів. Його заява в понеділок свідчить про скорочення цього терміну, що має значення, оскільки сигналізує ринку: королівство має доступні резервні потужності й готове їх використати. У першому кварталі Aramco видобувала близько 12.6 мільйона барелів нафтового еквівалента на добу, але цей показник включає необсяги сирої нафти. Показник у 12 мільйонів барелів стосується саме сирої нафти.
«Небезпечно мізерний» резерв є тією частиною повідомлення Нассера, яка найбільше впливає на ціни. Обсяги комерційних запасів нафти у світі оцінюються менш ніж у 6 мільярдів барелів — це рівень, який залишає мало можливостей для поглинання нових потрясінь. Від початку конфлікту було втрачено майже 3 мільярди барелів нафтових поставок, тоді як зі стратегічних запасів вивільнено лише близько 1 мільярда барелів. Саме цей розрив є причиною того, що ринок залишається на підвищеному рівні, навіть попри часткове відновлення експорту з Близького Сходу. Барелі, використані для заповнення дефіциту поставок, нелегко замінити, а дворічна оцінка Нассера щодо поповнення запасів відображає масштаб цього дефіциту.
Час його заяв має важливе значення, оскільки того самого дня з'явилися повідомлення про чергову атаку на нафтопровід Схід—Захід — критично важливу артерію, якою саудівська нафта транспортується зі східних родовищ до узбережжя Червоного моря. Роботу нафтопроводу було відновлено лише нещодавно після того, як попередні удари безпілотників пошкодили насосну станцію в Хурайсі. На тлі цієї новини нафта Brent нівелювала попереднє падіння і зросла на 0.79% до $103.06 за барель, тоді як WTI подорожчала на 0.50% до $91.57. Реакція ринку була негайною, але водночас стриманою. Зростання було незначним порівняно з масштабом перебоїв, оскільки трейдери вже заклали в ціни значну премію за ризик.
Ця премія помітна в рівнях цін. Brent утримується вище $100, що значно перевищує приблизно $72, за якою нафта торгувалася до початку конфлікту в лютому. Різниця між поточними цінами та довоєнними рівнями є оцінкою ринку щодо того, який обсяг поставок перебуває під загрозою і як довго можуть тривати перебої. Зниження цін Aramco для азійських покупців, оголошене минулого тижня, підштовхнуло ціни вниз, сигналізуючи, що королівство надає пріоритет частці ринку, а не ціні. Але атака на нафтопровід у понеділок нагадала ринку, що відновлення поставок є нестійким і може бути зірване одним ударом.
Стратегічна картина, окреслена Нассером, є картиною тривалих обмежень. Він заявив, що тиск на нафтовий ринок посилюватиметься, доки Ормузька протока не відкриється знову, і що навіть після цього відновлення глобальних запасів займе до двох років. Це довший термін, ніж використовує більшість аналітиків. Він означає, що ринок залишатиметься напруженим аж до 2028 року, навіть якщо конфлікт незабаром завершиться. Наслідок для цін полягає в тому, що премія за ризик навряд чи швидко зникне, а будь-яка нова ескалація матиме непропорційно великий вплив, оскільки резерву, який зазвичай поглинає потрясіння, більше немає.
Рішення G7 вивільнити до 100 мільйонів барелів зі стратегічних резервів протягом чотирьох місяців є спробою розв'язати саме проблему, описану Нассером. Але це вивільнення є перерозподілом уже наявних поставок, а не новим видобутком. Воно виграє час, але не відновлює резерв. Резервні потужності Aramco є єдиним великомасштабним джерелом додаткових барелів, яке можна швидко задіяти, а готовність Нассера використати їх сигналізує, що королівство готове захищати ринок від подальших перебоїв. Питання полягає в тому, чи зможе решта світу так само ефективно скоординувати свою відповідь. Його заклик до світової спільноти допомогти забезпечити вільний рух товарів є дипломатичним способом сказати, що криза потребує дій не одного виробника, який діє самостійно.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації й не гарантує майбутніх результатів.
$XBRUSD ‌$XTIUSD ‌#ShareWeekly #PlanYourTradesThisWeek
#DramaticOilPriceVolatility
#OilPricesBreakThrough$100
XBRUSD-0,36%
XTIUSD-1,14%
$BTC #BTCRetakes80K
Біткоїн повертається вище $80,000: відновлення на тлі ліквідацій, потоків ETF та зміни настроїв
Біткоїн уперше більш ніж за десять днів піднявся вище позначки $80,000, відігравши втрачені після минулотижневого підвищення ставки Федеральною резервною системою позиції. Рух не був повільним поступовим зростанням. Це була різка, майже стрімка переоцінка, яка застала ринок зненацька.
Перша фаза ралі була механічною. Протягом однієї години було ліквідовано коротких позицій більш ніж на $183 мільйонів, коли Біткоїн пробив рівень $80,000, змусивши ведмежих трейдерів викуповувати
SinCity
$BTC #BTCRetakes80K
Біткоїн повернувся вище $80,000: відновлення на тлі ліквідацій, потоків ETF і зміни настроїв
Біткоїн уперше більш ніж за десять днів піднявся вище позначки $80,000, відігравши втрачені після підвищення ставки Федеральною резервною системою минулого тижня позиції. Рух не був повільним поступовим зростанням. Це була різка, майже стрімка переоцінка, яка застала ринок зненацька.
Перший етап ралі був механічним. Протягом однієї години було ліквідовано короткі позиції на суму понад $183 million, коли Біткоїн пробив рівень $80,000, змусивши ведмежих трейдерів викупити свої позиції зі збитком. Ці вимушені покупки додали руху імпульсу, піднявши ціну до $80,930 у п’ятницю. До суботи ціна стабілізувалася в діапазоні консолідації, торгуючись поблизу $81,300 на момент написання.
Повернення попиту на ETF
За ціновою динамікою дані про потоки коштів розповідають більш структурну історію. У четвер американські спотові Bitcoin ETF знову продемонстрували чистий приплив коштів у розмірі $159.45 million, який очолило різке відновлення IBIT від BlackRock. Цьому передував день значного припливу в розмірі $433 million 18 вересня. Ця закономірність примітна, оскільки свідчить про те, що інституційні розподілювачі капіталу, які призупинили активність під час розпродажу, спричиненого ФРС, знову входять на ринок у міру стабілізації ціни.
Це не спекулятивний сплеск, спричинений роздрібним кредитним плечем. Ставки фінансування, які вимірюють вартість утримання довгих позицій на ринку безстрокових ф’ючерсів, повернулися до нейтрального рівня. Це означає, що ралі не спричинене переповненою стороною лонгів, яка могла б стрімко розвантажитися. Ринок деривативів збалансований.
Технічне поле бою
Тепер графіки описують ринок, який перебуває в точці ухвалення рішення. Зона $79,800–$80,500 стала безпосередньою зоною підтримки. Якщо Біткоїн утримається вище цього рівня, наступним важливим випробуванням стане зона опору $82,000–$82,900. Рішучий прорив вище $82,300 відкриє шлях до діапазону $83,000–$85,000. У разі падіння втрата $80,000 змістить фокус на зону підтримки $74,000–$75,000.
Денний графік показує ринок, який відновився від мінімуму поблизу $74,965, але ще не підтвердив новий висхідний тренд. Ціна торгується вище короткострокових ковзних середніх, однак середньострокова структура все ще перебуває на етапі переходу. Волатильність на останніх сесіях стиснулася, що свідчить про очікування ринком каталізатора для визначення наступного напрямку руху.
Що буде далі
Наступні 24–48 годин будуть критичними. Стійке утримання вище $80,000 підтвердило б відновлення та створило умови для тестування опору $82,000. Нездатність утримати цей рівень свідчила б про те, що ралі було відскоком на закритті коротких позицій, а не справжньою зміною тренду.
Тим, хто стежить за ринком, варто відстежувати дані про потоки ETF, ставки фінансування та поведінку рівня підтримки $80,000. Відновлення є реальним, але все ще крихким. Ринок повернув собі важливий психологічний рівень. Тепер питання полягає в тому, чи зможе він розвинути цей успіх.
Проведіть власне дослідження 🔎 Не є фінансовою порадою ✔️
##Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
BTC-2,53%
  • 1
$MU MU вирізняється зеленою свічкою +3.80% на рівні 1,014.70; ціна, відновившись від позначки 605.38, тепер піднялася вище за всі свої середні EMA. Хоча рівень 1,254.83 може сприяти подальшому зростанню, є сильна рішучість утримуватися вище зони 953.65; опір SuperTrend на рівні 1,043.71 перебуває під пильним наглядом. Графік, схоже, говорить: «Я готуюся до руху, але спочатку мені потрібно подолати рівні опору» — зберігайте спокій і стежте за ключовими рівнями. #MU
Не є інвестиційною порадою.
Yuewen
$MU MU вирізняється зеленою свічкою на +3.80% на рівні 1,014.70; ціна, відновившись від позначки 605.38, тепер піднялася вище всіх своїх середніх EMA. Хоча рівень 1,254.83 може сприяти подальшому зростанню, є сильна рішучість утримуватися вище діапазону 953.65; за опором SuperTrend на рівні 1,043.71 уважно стежать. Графік, здається, говорить: «Я готуюся до руху, але спочатку мені потрібно подолати рівні опору» — зберігайте спокій і стежте за ключовими рівнями. #MU
Не є інвестиційною порадою.
MU+3,88%
  • 1
пастух, пасучи своїх кіз, помітив, що до його стада приєдналися кілька диких кіз. Коли настав вечір, він загнав їх усіх разом у загін.
Наступного дня вибухнула сильна буря, і пастух не міг випустити тварин. Щоб утримати новоприбулих диких кіз у загоні та привчити їх до себе, він поклав перед ними вдосталь найкращого корму. Своїм старим козам він, однак, давав лише стільки, щоб вони не померли, вважаючи, що вони завжди будуть під його опікою.
Коли буря закінчилася і ворота відчинилися, дикі кози побігли до гір, навіть не озирнувшись. Пастух сердито крикнув їм услід:
«Я піклувався про вас краще,
User_any
Пастух, випасаючи своїх кіз, помітив, що до його стада приєдналися кілька диких кіз. Коли настав вечір, він замкнув їх усіх разом у загоні.
Наступного дня розпочалася сильна буря, і пастух не міг випустити тварин. Щоб утримати новоприбулих диких кіз у загоні та привчити їх до себе, він поклав перед ними вдосталь найкращого корму. Своїм старим козам, однак, він давав лише стільки, щоб вони не померли, думаючи, що вони й так завжди будуть під його опікою.
Коли буря закінчилася і ворота відчинилися, дикі кози побігли в бік гір, навіть не озирнувшись. Пастух сердито крикнув їм услід:
«Я дбав про вас краще, ніж про власних кіз, я давав вам найкращий корм, невдячні ви негідники!»
Одна з диких кіз обернулася й дала цю незабутню відповідь:
«Ось саме тому ми й тікаємо! Ти давав нам найкращий корм, якого ніколи не давав своїм старим козам. Ми дуже добре знаємо, що коли завтра до твого загону прийдуть інші нові кози, ти занедбаєш нас і теж даватимеш їм найкращий корм!»
🤔 Людям, які нехтують своїми давніми вірними друзями заради нових знайомств або особистої вигоди, не можна довіряти. Ті, хто намагається догодити новоприбулим, зрештою втратять і своїх справжніх друзів.