Square
Мої підписки
Популярні
Новини
Профіль

LuxeAnalyst

vip
Вік 0.8Рік
Піковий рівень 0
Студент, любитель криптовалюти
115
Мої підписки
44
Підписники
1.3k
Сподобалося
Ціни виробників у єврозоні зросли на 1.9% у місячному вимірі в серпні, виправдавши очікування та прискорившись порівняно зі зростанням на 1.6% у липні. У річному вимірі ціни піднялися на 8.2%, перевищивши консенсус-прогноз у 7.9% і різко зрісши з 5.8% попереднього місяця. Місячний показник значною мірою був зумовлений енергоносіями, а річні дані підтверджують, що інфляційний тиск у виробничому ланцюжку посилюється, а не слабшає.
Йоахім Нагель із Європейського центрального банку прокоментував ці дані в понеділок, і його послання було радше обережним, ніж алармістським. Він визнав, що зростання
WhyFay
Ціни виробників у єврозоні зросли на 1.9% у місячному вимірі в серпні, виправдавши очікування та прискорившись порівняно зі зростанням на 1.6% у липні. У річному вимірі ціни піднялися на 8.2%, перевищивши консенсус-прогноз у 7.9% і різко прискорившись порівняно з 5.8% попереднього місяця. Місячний показник значною мірою був зумовлений енергоносіями, а річний підтверджує, що інфляційний тиск у виробничому ланцюжку посилюється, а не слабшає.
Йоахім Нагель із Європейського центрального банку прокоментував ці дані в понеділок, і його послання було радше виваженим, ніж тривожним. Він визнав, що зростання цін на енергоносії може довше утримувати інфляцію на високому рівні, а прогноз інфляції стикається з ризиками її підвищення. Водночас він наголосив, що досі немає чітких ознак вторинних ефектів, які впливають на формування цін і заробітних плат, а довгострокові інфляційні очікування залишаються заякореними біля цільового показника ЄЦБ у 2%. Його висновок полягав у тому, що ЄЦБ має залишатися гнучким і реагувати на нові дані, а не дотримуватися заздалегідь визначеного курсу.
Відмінність, на яку вказав Нагель, є ключовою для монетарної політики. Вищі витрати на енергоносії безпосередньо впливають на ціни виробників, але вони стають стійкою інфляційною проблемою лише в тому разі, якщо компанії перекладають ці витрати на споживачів, а працівники у відповідь вимагають підвищення заробітних плат. Нагель заявив, що цей процес ще не розпочався помітною мірою. Це дає ЄЦБ простір для очікування, водночас залишаючи можливість для подальшого посилення політики пізніше цього року.
Ринки вже врахували цю позицію. Згідно з даними LSEG, імовірність підвищення ставки на жовтневому засіданні становить близько 20%, тоді як шанси на підвищення до грудня наближаються до 80%. ЄЦБ уже двічі підвищував ставки у відповідь на енергетичний шок, пов’язаний із конфліктом на Близькому Сході, і економісти очікують ще одного, фінального кроку, який підвищить депозитну ставку до 2.75%. Жовтневе засідання тепер широко розглядається як пауза, а не як зміна курсу.
Картина інфляції в єврозоні не є однорідною. Загальна інфляція зросла до 3.3% у серпні з 2.9% у липні, досягнувши найвищого рівня з вересня 2023 року, але базова інфляція та інфляція у сфері послуг обидві сповільнилися — до 2.4% і 3.0% відповідно. Така розбіжність підтримує терплячу позицію ЄЦБ. Загальний показник підвищується через енергоносії, тоді як базові показники, за якими центральний банк стежить уважніше, рухаються у правильному напрямку. Якщо сплеск, спричинений енергоносіями, залишатиметься обмеженим і не поширюватиметься на заробітні плати та послуги, ЄЦБ може дозволити собі чекати.
Ризики для цього сценарію зосереджені на енергетичному ринку. Рівень запасів газу в Європі низький, а пошкодження нафтопереробних потужностей підштовхує ціни на нафтопродукти вгору. Будь-яка нова ескалація на Близькому Сході, яка порушить потоки через Ормузьку протоку, знову підштовхне ціни на енергоносії вгору та ускладнить розрахунки ЄЦБ. Нагель зазначив, що стійке відкриття протоки та нормалізація потоків енергоносіїв послабили б тиск, але відновлення напруженості могло б призвести до подальших перебоїв.
Загальний висновок полягає в тому, що єврозона переживає спричинений енергоносіями сплеск інфляції, який ще не закріпився в ширшій економіці. ЄЦБ розглядає це як причину для обережності, а не для поспіху. Жовтень, імовірно, мине без зміни ставки, а грудень залишається засіданням, на якому може відбутися фінальне підвищення, якщо цього вимагатимуть дані. Відтепер важливо стежити за тим, чи поширюватиметься тиск на ціни виробників на споживчі ціни та заробітні плати, а також чи нормалізуються або погіршаться потоки енергоносіїв. Саме ці дві змінні визначать, чи буде виправданою обережність ЄЦБ, чи йому доведеться знову діяти раніше, ніж наразі очікує ринок.
#ShareWeekly #PlanYourTradesThisWeek
Проведіть власне дослідження 🔎
Генеральний директор Saudi Aramco Амін Нассер у понеділок на Energy Intelligence Forum у Лондоні дав відверту оцінку глобальному нафтовому ринку. Керівник найбільшого у світі виробника нафти заявив, що за потреби Aramco може досягти своєї максимальної сталої виробничої потужності у 12 мільйонів барелів на добу протягом кількох днів, що її об'єкти видобувного сегмента наразі неушкоджені, а світова спільнота має допомогти забезпечити вільний рух товарів. Він також попередив, що глобальні резерви нафтових поставок стали «небезпечно мізерними», що тиск на ринку посилюватиметься, доки Ормузька прот
SinCity
Генеральний директор Saudi Aramco Амін Нассер у понеділок на Energy Intelligence Forum у Лондоні зробив відверту оцінку стану світового нафтового ринку. Керівник найбільшого у світі виробника нафти заявив, що за потреби Aramco може досягти своєї максимальної стабільної виробничої потужності у 12 мільйонів барелів на добу протягом кількох днів, що її об’єкти з видобутку наразі не постраждали, а світова спільнота повинна допомогти забезпечити вільний рух товарів. Він також попередив, що глобальні резерви нафтових поставок стали «небезпечно мізерними», що тиск на ринку посилюватиметься, доки Ормузька протока не буде знову відкрита, і що навіть після відновлення судноплавства поповнення світових запасів може тривати до двох років.
Показник виробничої потужності є найбільш конкретною частиною його заяв. Максимальну стабільну потужність Aramco встановлено на рівні 12 мільйонів барелів на добу, і Нассер підтвердив, що компанія може швидко досягти цього рівня. Раніше у травні повідомлялося, що за потреби Aramco може вийти на цей рівень протягом трьох тижнів. Його заява в понеділок свідчить про те, що цей термін скоротився, а це важливо, оскільки показує ринку: королівство має доступні резервні потужності й готове їх використати. У першому кварталі Aramco видобувала близько 12.6 мільйона барелів нафтового еквівалента на добу, але цей показник включає не лише обсяги сирої нафти. Показник у 12 мільйонів барелів стосується саме сирої нафти.
Саме «небезпечно мізерний» резерв є тією частиною послання Нассера, яка найбільше впливає на ціни. Світові комерційні запаси нафти оцінюються менш ніж у 6 мільярдів барелів — це рівень, який залишає мало можливостей для поглинання подальших потрясінь. Від початку конфлікту було втрачено майже 3 мільярди барелів нафтових поставок, тоді як зі стратегічних запасів було вивільнено лише близько 1 мільярда барелів. Саме цей розрив є причиною того, що ринок залишався на високому рівні, навіть коли експорт із Близького Сходу частково відновився. Барелі, використані для заповнення дефіциту поставок, нелегко замінити, а дворічна оцінка Нассера щодо поповнення запасів відображає масштаб цього дефіциту.
Час його заяв має важливе значення, оскільки вони пролунали того самого дня, коли з’явилися повідомлення про чергову атаку на нафтопровід Схід—Захід — ключову артерію, якою саудівська нафта з родовищ на сході транспортується до узбережжя Червоного моря. Нафтопровід лише нещодавно відновив роботу після того, як попередні удари безпілотників пошкодили насосну станцію в Хурайсі. На тлі цієї новини ціна нафти Brent нівелювала попереднє падіння й зросла на 0.79% до $103.06 за барель, тоді як WTI подорожчала на 0.50% до $91.57. Реакція ринку була негайною, але водночас стриманою. Зростання було невеликим порівняно з масштабом перебоїв, оскільки трейдери вже заклали в ціни значну премію за ризик.
Ця премія помітна в рівнях цін. Brent утримується вище $100, що значно перевищує приблизно $72, за якою нафта торгувалася до початку конфлікту в лютому. Різниця між поточними цінами та довоєнними рівнями є оцінкою ринку щодо того, який обсяг поставок перебуває під загрозою і як довго можуть тривати перебої. Зниження цін Aramco для азійських покупців, про яке було оголошено минулого тижня, спричинило падіння цін, сигналізуючи, що королівство надає перевагу частці ринку, а не ціні. Але атака на нафтопровід у понеділок нагадала ринку, що відновлення поставок є нестійким і може бути зірване одним ударом.
Стратегічна картина, окреслена Нассером, полягає в тривалому обмеженні. Він заявив, що тиск на нафтовий ринок посилюватиметься, доки Ормузька протока не буде знову відкрита, а навіть після цього відновлення світових запасів триватиме до двох років. Це довший термін, ніж використовує більшість аналітиків. Це означає, що ринок залишатиметься напруженим аж до 2028 року, навіть якщо конфлікт незабаром завершиться. Наслідком для цін є те, що премія за ризик навряд чи швидко зникне, а будь-яка нова ескалація матиме непропорційно сильний вплив, оскільки резерву, який зазвичай поглинає потрясіння, більше немає.
Рішення G7 вивільнити до 100 мільйонів барелів зі стратегічних резервів протягом чотирьох місяців є спробою розв’язати саме проблему, описану Нассером. Але це вивільнення є перерозподілом наявних поставок, а не новим видобутком. Воно купує час, але не відновлює резерв. Резервні потужності Aramco є єдиним великомасштабним джерелом додаткових барелів, яке можна швидко запустити, а готовність Нассера їх використати є сигналом, що королівство готове захищати ринок від подальших перебоїв. Питання полягає в тому, чи зможе решта світу так само ефективно скоординувати свою відповідь. Його заклик до світової спільноти допомогти забезпечити вільний рух товарів є дипломатичним способом сказати, що криза потребує більше, ніж дій одного виробника.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації й не гарантує майбутніх результатів.
$XBRUSD ‌$XTIUSD ‌#ShareWeekly #PlanYourTradesThisWeek
#DramaticOilPriceVolatility
#OilPricesBreakThrough$100
XBRUSD-0,03%
XTIUSD-0,07%
  • 1
$GT
GateToken торгується на рівні $11.14, утримуючи рівень, який ще лише три місяці тому здавався б недосяжним. За останні 30 днів токен зріс більш ніж на 40%, а за 90 днів — більш ніж на 63%, і це відбувалося на тлі тиску на ширший ринок через зростання дохідності казначейських облігацій і зміцнення долара. Ця розбіжність — перше, що варто зрозуміти. GT зростає не тому, що макроекономічне середовище сприятливе. Він зростає тому, що пропозиція токена скорочується, а платформа, яка стоїть за ним, залучає капітал такими темпами, з якими мало яка біржа може зрівнятися.
Найконкретнішим чинником
SinCity
$GT
GateToken торгується на рівні $11.14, утримуючи позицію, яка ще лише три місяці тому здавалася б недосяжною. За останні 30 днів токен зріс більш ніж на 40%, а за 90 днів — більш ніж на 63%, і це відбувалося на тлі тиску на ширший ринок через зростання дохідності казначейських облігацій і зміцнення долара. Ця розбіжність — перше, що варто зрозуміти. GT зростає не тому, що макроекономічне середовище сприятливе. Він зростає тому, що пропозиція токена скорочується, а платформа, яка стоїть за ним, залучає капітал такими темпами, з якими мало які біржі можуть зрівнятися.
Найконкретнішим чинником є спалювання токенів. Gate завершила третє квартальне ончейн-спалювання 5 жовтня, назавжди вилучивши з обігу 1,987,321 GT. На момент спалювання це становило понад $22.35 мільйона. Сукупна кількість спалених токенів тепер становить приблизно 191.9 мільйона, а це означає, що близько 63.98% від початкової пропозиції у 300 мільйонів було вилучено. Це не маркетинговий показник. Його можна перевірити в блокчейні, і він змінює базову математику активу. Коли пропозиція скорочується майже на дві третини, кожна одиниця попиту впливає на ціну сильніше, ніж за інших умов. Механізм спалювання працює вже кілька років і перетворив GT на один із найбільш дефляційних біржових токенів на ринку.
Другим чинником є приплив капіталу. Згідно з даними DefiLlama, наприкінці вересня Gate зафіксувала понад $118 мільйонів чистого припливу за семиденний період, посівши третє місце серед глобальних централізованих бірж. За 24-годинним показником платформа неодноразово посідала перше місце за чистим припливом протягом цього самого періоду, причому показники перевищували $79 мільйонів за один день. Це важливо для GT, оскільки біржові токени зрештою є вимогами на активність і дохід платформи, яка їх випускає. Коли капітал надходить на біржу, це збільшує обсяги торгів, генерування комісій і попит на токен, що перебуває в центрі цієї екосистеми.
Технічна картина підтверджує фундаментальну історію. GT вийшов із діапазону, у якому він утримувався між $6 і $8 більшу частину літа, і сформував нову базу вище $11. 24-годинний діапазон є вузьким — між $11.01 і $11.23, — що свідчить про консолідацію токена, а не про розворот. Найближчий опір розташований на рівні $11.80, а вище нього є кластер рівнів між $12.07 і $12.89. Нижче перша значуща підтримка розташована на рівні $9.60, за нею — глибша зона між $8.31 і $9.33. 180-денна дохідність у 70.18% показує, наскільки далеко просунувся токен, тоді як однорічна дохідність на рівні мінус 33.84% нагадує, що він усе ще перебуває нижче своїх історичних максимумів.
Цю ситуацію від типового ралі біржового токена відрізняє відсутність єдиного каталізатора. Рух не спричинений анонсом лістингу чи партнерством. Ціна реагує на поєднання структурного скорочення пропозиції та органічного припливу капіталу. Такий рух, як правило, є стійкішим за рух, спричинений заголовком у новинах, оскільки відображає зміну базової економіки активу, а не тимчасову зміну настроїв. Надалі питання полягає в тому, чи збережуться припливи. Якщо Gate продовжить залучати капітал нинішніми темпами, механізм спалювання й надалі скорочуватиме пропозицію, і ці дві сили посилюватимуть одна одну. Якщо припливи сповільняться, одного лише спалювання може бути недостатньо для підтримання поточної оцінки. Дані про спалювання за наступний квартал і показники потоків платформи покажуть, який із цих сценаріїв розгортається.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
#GTBurnsNearly2MTokensInQ3
#ShareWeekly #PlanYourTradesThisWeek
GT+0,54%
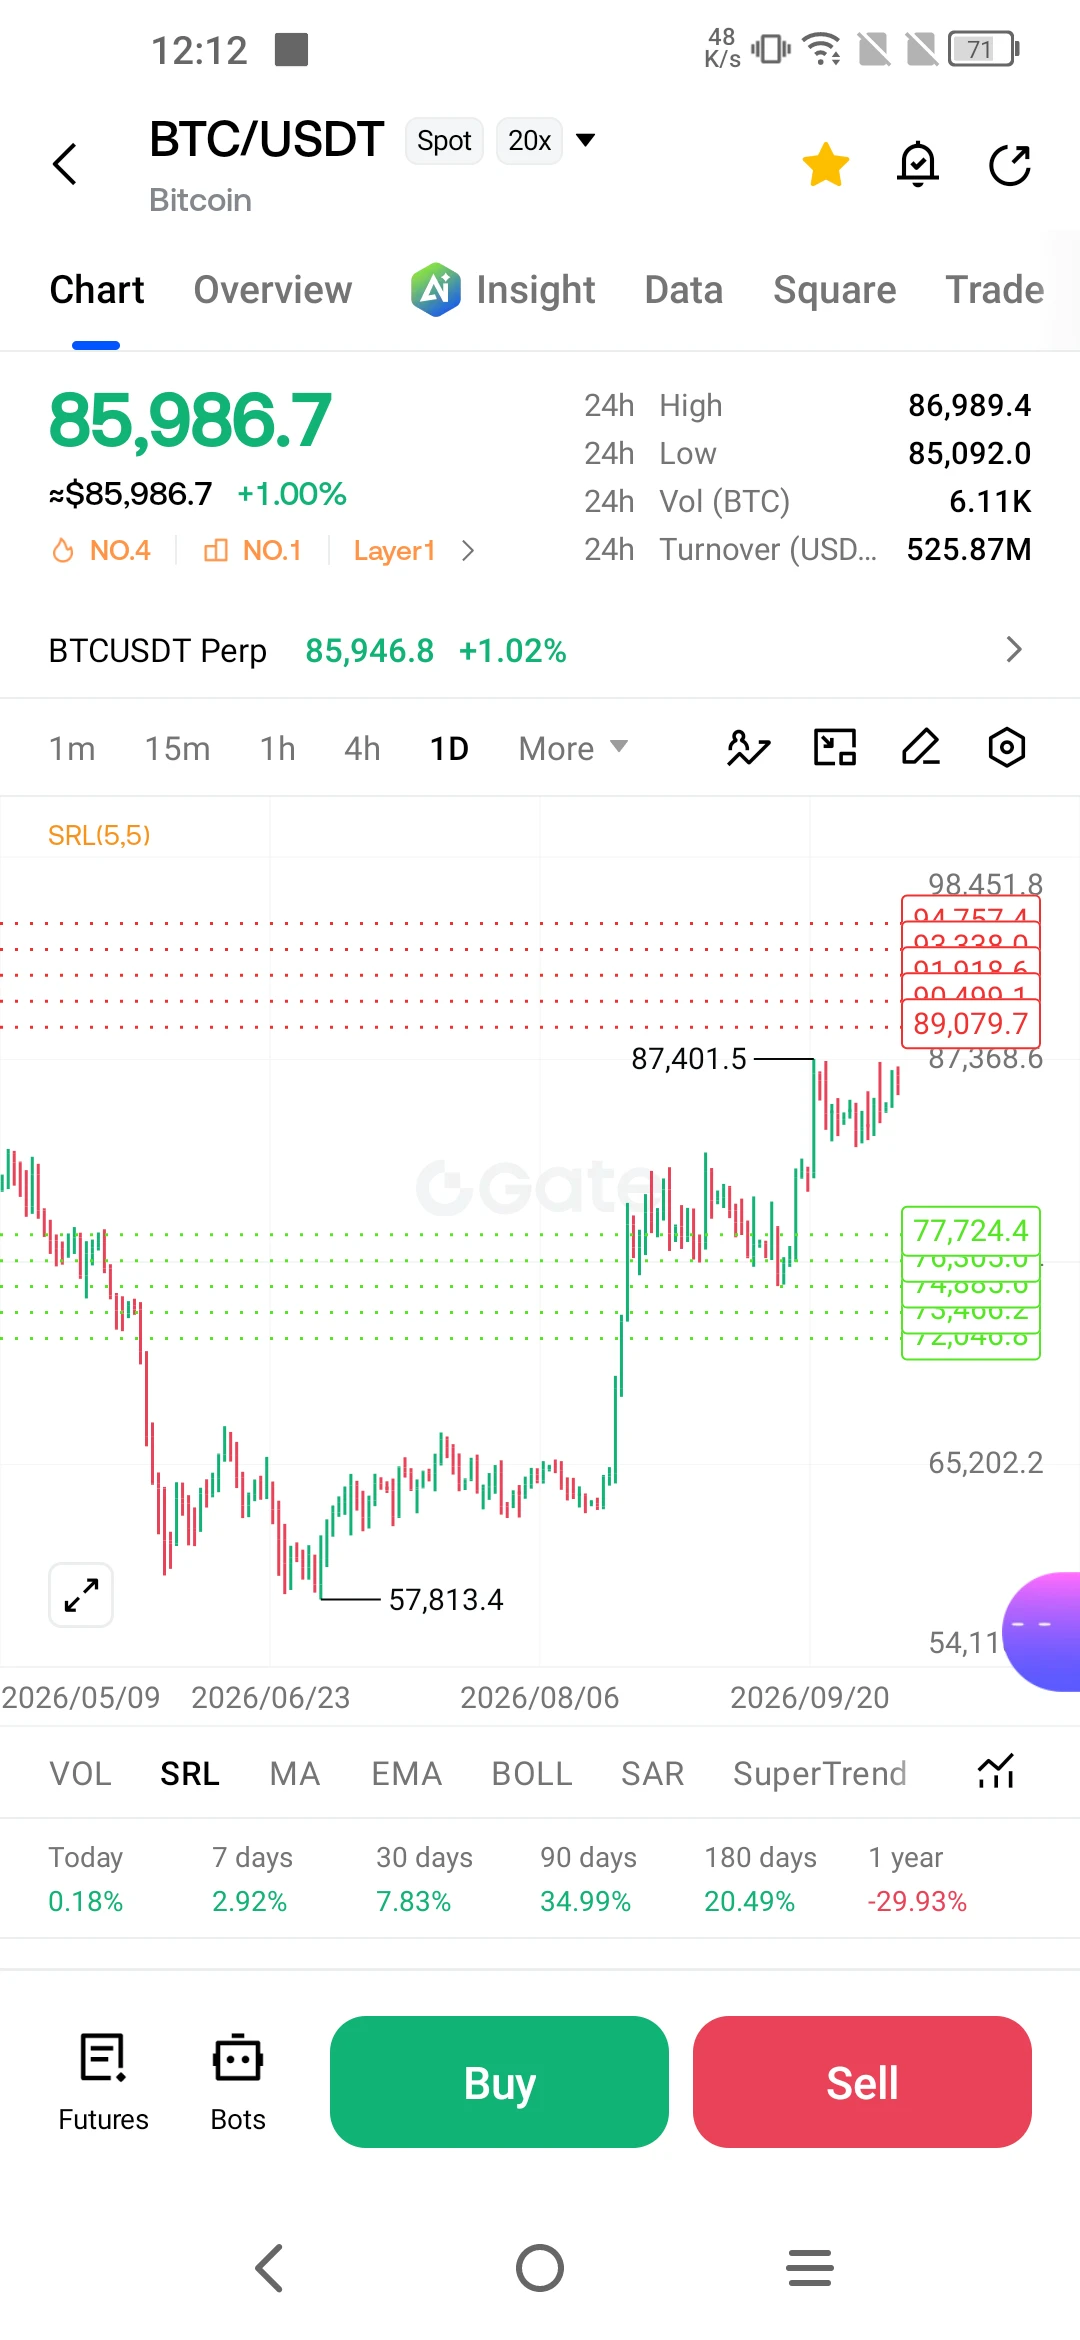
Біткоїн торгується поблизу $85,986, піднявшись приблизно на 1% за останні 24 години після вихідних, які непомітно стерли втрати п'ятничної сесії. Зростання було зумовлене не одним каталізатором, а поєднанням макроекономічних і геополітичних чинників, які тягнуть ринок у протилежні боки. Ціна опинилася між ринком праці, який явно охолоджується, і конфліктом на Близькому Сході, який не бажає деескалуватися, і саме ця напруженість визначає поточний діапазон.
Звіт про зайнятість за вересень, опублікований у п'ятницю, показав, що економіка США створила лише 29,000 робочих місць, що значно нижче за
User_any
Bitcoin торгується поблизу $85,986, піднявшись приблизно на 1% за останні 24 години після вихідних, які непомітно стерли втрати п’ятничної сесії. Рух угору був спричинений не одним каталізатором, а поєднанням макроекономічних і геополітичних чинників, що тягнуть ринок у протилежних напрямках. Ціна опинилася між ринком праці, який явно охолоджується, і конфліктом на Близькому Сході, що не бажає деескалації, і саме ця напруженість визначає поточний діапазон.
Звіт про зайнятість за вересень, опублікований у п’ятницю, показав, що економіка США створила лише 29,000 робочих місць — значно менше за очікувані економістами 90,000. Рівень безробіття зріс до 4.2% із 4.1%, а зростання заробітної плати виявилося нижчим за прогноз — 0.1% у місячному вимірі. Спочатку Bitcoin підскочив приблизно з $86,450 майже до $87,230 протягом кількох хвилин після публікації, оскільки трейдери сприйняли слабкі дані як зменшення ймовірності ще одного підвищення ставки ФРС у жовтні. Імовірність підвищення ставки в жовтні, що випливає з ринкових котирувань, впала приблизно з 70% тижнем раніше до менш ніж 20% після публікації звіту. Така переоцінка мала підтримати ризикові активи, і протягом кількох годин саме так і було. До завершення п’ятничної сесії Bitcoin віддав увесь цей приріст і закрився нижче.
Розворот створив умови для відновлення на вихідних. Bitcoin стер втрати після публікації звіту про зайнятість протягом вихідних і повернувся поблизу місячних максимумів, торгуючись близько $86,160 у понеділок, перш ніж стабілізуватися поблизу $85,986. Тепер відновлення стикається з двома випробуваннями: сезонною закономірністю, за якої зростання в неділю часто розвертається в понеділок, і протоколом засідання ФРС у вересні, який має бути опублікований цього тижня та може змінити ймовірність підвищення ставки в жовтні. Ринок стежить за будь-якими яструбиними сигналами в цьому протоколі, оскільки вся «голубина» переоцінка минулого тижня ґрунтується на припущенні, що ФРС надаватиме пріоритет зайнятості над інфляцією.
Геополітичне тло є іншою змінною. Переговори між США та Іраном зупинилися, а дипломатичний глухий кут утримує ціни на нафту на високому рівні. Brent утримується вище $100 за барель, а ризик перебоїв у постачанні через Ормузьку протоку залишається актуальним. Міністр закордонних справ Ірану заявив, що країна готова досягти «справедливого рішення» зі Сполученими Штатами, але жодного прогресу не досягнуто, а міністр нафти Ірану раптово подав у відставку в неділю на тлі кризи. Глухий кут утримує інфляційні очікування на високому рівні, що, своєю чергою, підтримує позицію ФРС щодо збереження жорсткої монетарної політики. У цьому й полягає парадокс, з яким стикається Bitcoin: слабкі дані щодо зайнятості підтримують паузу, але ризик інфляції, спричиненої енергоносіями, виступає проти неї.
На інституційному рівні припливи коштів відновлюються. Американські спотові Bitcoin ETF залучили $241.1 million минулого тижня, що стало третім поспіль тижнем чистих припливів і збільшило сукупні припливи до $57.8 billion. Фонди знову зафіксували чисті припливи в перший торговий день жовтня, залучивши $102.7 million після відтоку $148.7 million днем раніше. IBIT від BlackRock очолив припливи з показником $196 million. Цей стабільний попит забезпечує ринку підтримку, навіть якщо його недостатньо для проходження Bitcoin рівня опору.
Технічна картина визначається добре встановленим діапазоном. Bitcoin затиснутий у вузькому діапазоні приблизно між $84,924 і $86,999, а короткострокові ковзні середні розташовані під ціною. Рівень $87,000 є найближчою перешкодою, і стійкий прорив вище нього відкриє шлях до $89,205 — наступної зони опору. Знизу перша значуща підтримка розташована на рівні $82,250, а глибша підтримка — у діапазоні від $79,000 до $80,000. Гістограма MACD перебуває поблизу нуля, що означає рівновагу між бичачим і ведмежим імпульсом, а RSI підвищений, але не перебуває в зоні перекупленості. Така консолідація часто передує різкому руху, але напрямок цього руху залежатиме від даних.
Попереду відносно спокійний тиждень у календарі макроекономічних даних США, а це означає, що увага ринку залишатиметься зосередженою на протоколі ФРС і Близькому Сході. Якщо протокол покаже, що комітет розділений сильніше, ніж припускав ринок, наратив про жовтневу паузу може ослабнути, і Bitcoin зіткнеться з новим тиском. Якщо протокол підтвердить, що слабкість ринку праці змістила баланс, «голубина» переоцінка може продовжитися. На геополітичному фронті будь-які ознаки прогресу в переговорах між США та Іраном знизили б ціни на нафту й послабили інфляційні побоювання, що підтримало б ризикові активи. Подальша ескалація мала б протилежний ефект. Ринок очікує, коли одна з цих змінних зрушить, і доти Bitcoin, імовірно, залишатиметься в межах діапазону.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
#ShareWeekly #PlanYourTradesThisWeek #BTCBreaksThrough$86,000
repost-content-media
BTC-0,59%
IBIT+1,72%
Економіка США у 2026 році демонструє картину поверхневої стійкості, що приховує глибшу структурну напруженість. Численні інституційні прогнози сходяться на зростанні приблизно на 2%–2.4%, однак інфляція зберігається вище цільового показника Федеральної резервної системи, а центральний банк залишається затиснутим між конкуруючими ризиками.
Згідно з прогнозами МВФ, очікується, що зростання США становитиме 2.3% у 2026 році та 2.2% у 2027 році завдяки фіскальній політиці, сприятливим фінансовим умовам і подальшим інвестиціям бізнесу, пов’язаним із технологіями . Guggenheim також прогнозує зростанн
WhyFay
Економіка США у 2026 році демонструє картину поверхневої стійкості, що маскує глибшу структурну напруженість. Численні інституційні прогнози сходяться на зростанні на рівні близько 2% до 2.4%, однак інфляція зберігається вище цільового показника Федеральної резервної системи, а центральний банк і далі опиняється між конкуруючими ризиками.
Згідно з прогнозами МВФ, очікується, що зростання економіки США становитиме 2.3% у 2026 році та 2.2% у 2027 році за підтримки фіскальної політики, сприятливих фінансових умов і подальших інвестицій бізнесу, пов’язаних із технологіями . Guggenheim аналогічно прогнозує зростання реального ВВП приблизно на 2% в обидва роки, підтримуване капітальними витратами на штучний інтелект . Нещодавно Goldman Sachs знизив імовірність рецесії протягом наступних 12 місяців із 25% до 15%, посилаючись на стійкість ринку праці та зниження геополітичного ризику після припинення вогню між США та Іраном .
Картина інфляції є складнішою. Базова інфляція PCE у 2026 році залишалася підвищеною, причому очікується, що річні показники наприкінці року перевищать 3% . Червневі прогнози Федеральної резервної системи підвищили прогноз інфляції PCE на 2026 рік із 2.7% до 3.6%, а базової інфляції PCE — із 2.7% до 3.3% . Вплив тарифів послабився, але з’явилися нові інфляційні імпульси через побічні ефекти капітальних витрат на ШІ та перенесення цін на енергоносії .
Це поставило ФРС у режим очікування. Ставка федеральних фондів залишається на рівні 3.50%-3.75% із грудня 2025 року, і більшість економістів, опитаних Reuters, очікують відсутності знижень протягом 2026 року . Червневі прогнози ФРС підвищили медіанне очікування щодо ставки на кінець 2026 року з 3.4% до 3.8% . Близько 85% більшості опитаних економістів спрогнозували, що ставка залишатиметься незмінною до кінця третього кварталу . Голова ФРС Кевін Ворш стикається з розділеним комітетом: одні посадовці виступають за зниження ставок, тоді як інші занепокоєні стійкістю інфляції .
Головне занепокоєння полягає у вузькості чинників зростання економіки США. Guggenheim зазначає, що за слабкого зростання реальних доходів розширення дедалі більше залежить від технологічних інвестицій і споживчих витрат, зумовлених зростанням добробуту. Будь-який збій у тезі про інвестиції в ШІ може стати ризиком зниження . Goldman Sachs також пояснює свій оптимістичніший перегляд прогнозу зростання динамікою інвестицій у ШІ та зростанням реальних доходів завдяки нижчим цінам на природний газ .
У глобальному масштабі МВФ знизив прогноз світового зростання у 2026 році до 3.0% із 3.1% у квітні, водночас залишивши прогноз для США без змін . Позиція США як нетто-експортера енергоносіїв обмежила вплив конфлікту на Близькому Сході на їхню економіку порівняно з іншими регіонами .
Подальша траєкторія залежить від того, чи сповільниться інфляція відповідно до очікувань ФРС і чи продовжить інвестиційний цикл, зумовлений ШІ, компенсувати слабші фундаментальні показники споживання. Дебати між економістами, які прогнозують зниження ставок, і тими, хто очікує їх підвищення, відображають справжню невизначеність, а не консенсус, і підхід ФРС «почекати й подивитися», ймовірно, зберігатиметься, доки один набір ризиків явно не почне домінувати.
#AugustCoreCPIBeatsExpectations ##ShareWeekly
GS-0,97%
  • 2
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
Єна прокидається: як тихе посилення Японії переписує правила глобальних фінансів
Доброго ранку. Якщо ви читаєте це з торгового майданчика в Лондоні, офісу хедж-фонду в Нью-Йорку або казначейського відділу в Сінгапурі, то графік, який цього тижня має привертати вашу увагу, — це не S&P 500 і не ціна нафти Brent. Це японська єна. Після років перебування на рівнях, які зробили її улюбленою валютою для фінансування у світі, єна почала зростати, змушуючи інвесторів у всіх класах активів переглядати усталені припущення. Цього тижня валюта зміцнилася до найвищого щодо до
SinCity
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
Єна пробуджується: як тихе посилення політики Японії переписує правила глобальних фінансів
Доброго ранку. Якщо ви читаєте це з торговельного майданчика в Лондоні, офісу хедж-фонду в Нью-Йорку чи казначейського відділу в Сінгапурі, то цього тижня вашу увагу має привертати не S&P 500 і не ціна нафти Brent. Це японська єна. Після років перебування на рівнях, які зробили її улюбленою валютою для фінансування у світі, єна почала зростати, змушуючи інвесторів у кожному класі активів переглядати усталені припущення. Цього тижня валюта зміцнилася до найвищого щодо долара рівня з лютого, досягнувши 152.89 за долар, перш ніж стабілізуватися біля 153.48 — цей рух здивував навіть досвідчених учасників ринку. За цією зміною стоїть проста, але глибока реальність: Банк Японії більше не є тим винятком, яким він був раніше.
Протягом більшої частини останнього десятиліття Японія посідала унікальне місце у глобальній фінансовій архітектурі. Це була економіка, яка відмовлялася від нормалізації. Поки Федеральна резервна система, Європейський центральний банк і Банк Англії підвищували ставки для боротьби з післяпандемічною інфляцією, Банк Японії утримував ключову ставку на рівні мінус 0.1 відсотка, зберігаючи прихильність до надзвичайно м'яких монетарних умов, які зробили єну найдешевшою серед основних валют для запозичень. Ця розбіжність породила одну з найприбутковіших і найстійкіших угод у сучасних фінансах: керрі-трейд з єною. Інвестори позичали єни майже безкоштовно, конвертували отримані кошти у валюти з вищою дохідністю та привласнювали різницю. За оцінками, транскордонні запозичення в єнах — приблизний показник керрі-трейду — станом на березень сягнули рекордних 360 трильйонів єн, або приблизно 2.35 трильйона доларів, згідно з аналізом Jefferies на основі даних Банку міжнародних розрахунків. Це було найбільше нарощування керрі-трейду за три десятиліття, і воно стало фундаментальною опорою глобального апетиту до ризику.
Тепер ця опора перебуває під тиском. Банк Японії вже підвищив ключову ставку до 1.0 відсотка, а ринкові очікування майже одностайно вказують на чергове підвищення на чверть процентного пункту — до 1.25 відсотка — після завершення дводенного засідання 18 вересня. За даними Tokyo Tanshi, імовірність цього підвищення становить 97 відсотків проти лише 52 відсотків місяць тому. Що важливіше, опитування Bloomberg серед 52 економістів показало, що абсолютно кожен із них очікує вересневого рішення, а майже половина прогнозує, що тепер Банк Японії підвищуватиме ставки раз на квартал — це різке прискорення порівняно з попереднім темпом одного підвищення кожні шість місяців. Очікування кінцевої ставки закріпилися біля 1.75 відсотка, що передбачає ще три підвищення після вересня. Це не незначне коригування. Це фундаментальна зміна вартості фінансування у найважливішій валюті світу для таких операцій.
Зростання єни вже спричиняє помітні наслідки. «Керрі-трейд є вразливим, оскільки це згортання відбувається ще до того, як Банк Японії здійснив очікуване підвищення», — заявила Чару Чанана, головна інвестиційна стратегиня Saxo, як повідомляє Reuters. «Деякі короткі позиції щодо єни вже були скорочені, але позиціонування все ще виглядає значним, тож подальше зміцнення єни може перетворити поступове скорочення кредитного плеча на набагато швидше самопідсилювальне згортання». У вересні єна вже подорожчала майже на 5 відсотків щодо основних фаворитів керрі-трейду, зокрема мексиканського песо й турецької ліри. Подальше згортання, за словами Масахіко Лу зі State Street, може підштовхнути пару долар-єна до середини діапазону 140-х, зважаючи на значний обсяг непогашених коротких позицій.
Наслідки для глобальних ринків не є ані гіпотетичними, ані віддаленими. Коли інвестори позичають єни для фінансування позицій у високодохідних активах, зростання єни робить ці позики дорожчими для погашення. Якщо подорожчання буде достатньо різким, воно може змусити фонди з кредитним плечем продавати такі активи для покриття збитків, створюючи петлю зворотного зв'язку, яка посилює волатильність на ринках акцій, облігацій і валют. Саме це сталося в серпні 2024 року, коли підвищення ставки Банком Японії на кілька днів сколихнуло глобальні ринки. Цього разу ставки, можливо, ще вищі. Керрі-трейд став масштабнішим, позиціонування — більш переповненим, а геополітичне тло — крихкішим. Ці ризики додатково посилюють ціни на нафту понад 100 доларів за барель, активний конфлікт між Сполученими Штатами та Іраном і невизначена траєкторія американської інфляції.
Втім, було б помилкою розглядати це виключно як історію про кризу, що насувається. Зміцнення єни відображає дещо конструктивніше: поступову нормалізацію економіки, яка ціле покоління провела в умовах дефляції та стагнації. Споживча інфляція в Японії залишається вище цільового показника Банку Японії у 2 відсотки, становлячи від 2.5 до 3 відсотків згідно з останніми урядовими даними. Центральний банк визнав, що його економіка «помірно відновилася», хоча також попередив, що експорт постраждає від підвищених тарифів, спричинених американською торговельною політикою. Реальний ВВП зріс у річному вимірі на 1.1 відсотка у кварталі квітень–червень, що стало третім кварталом поспіль із позитивним зростанням, хоча приватне споживання та капітальні інвестиції послабилися. Nikkei 225 досяг рекордних максимумів, чому сприяло нещодавнє зниження ставки ФРС і ширший наратив рефляції.
Політичний вимір додає ще один рівень складності. Прем'єр-міністр Сіґеру Ішіба залишає посаду, а правляча Ліберально-демократична партія проводить вибори керівництва, у яких, як очікується, візьмуть участь п'ять кандидатів. Сам Банк Японії назвав внутрішню політичну невизначеність фактором ризику. Результат цієї боротьби за лідерство визначатиме фіскальну політику в найближчі місяці та може вплинути на темпи монетарного посилення. Тим часом Сполучені Штати продемонстрували готовність втручатися у валютні ринки спільно з Японією, як це сталося в липні, коли єна досягла мінімумів за 40 років. Міністр фінансів США Скотт Бессент згадав про можливість додаткової інтервенції Японії, а представник ЄЦБ Йоахім Нагель зазначив, що за певних обставин скоординовані дії могли б бути вітаються. Така позиція співпраці свідчить, що провідні економіки не байдужі до траєкторії єни та готові діяти, якщо безладні рухи загрожуватимуть фінансовій стабільності.
За чим має стежити уважний спостерігач у найближчі тижні? По-перше, за заявою Банку Японії щодо політики 18 вересня та подальшою пресконференцією голови Уеди. Використані формулювання матимуть не менше значення, ніж саме рішення щодо ставки. Якщо Банк Японії дасть сигнал, що подальші підвищення залежать від даних і відбуватимуться поступово, єна може стабілізуватися. Якщо ж він натякне на швидші темпи, згортання керрі-трейду може прискоритися. По-друге, за реакцією глобальних фондових ринків, особливо у Сполучених Штатах, де технологічні акції з високими оцінками непропорційно виграли від дешевого фінансування в єнах. По-третє, за динамікою цін на нафту. Якщо нафта Brent залишатиметься вище 100 доларів, інфляційний тиск на Японію, великого імпортера енергоносіїв, посилиться, що зміцнить аргументи на користь жорсткішої політики.
Глибша істина полягає в тому, що ера безкоштовних грошей з Японії завершується. Протягом багатьох років керрі-трейд з єною слугував тихою субсидією для глобальних ризикових активів, дозволяючи інвесторам дешево позичати та шукати дохідність в інших місцях. Тепер цю субсидію скасовують — не раптово, а послідовно й цілеспрямовано. Світ пристосовується до Японії, яка більше не є винятком із правил монетарної ортодоксії. Наскільки плавно відбудеться це пристосування, залежатиме від мудрості політиків, стійкості ринків і готовності інвесторів визнати, що ландшафт змінився. Пробудження єни — це не криза. Це корекція. А корекції, хоч би якими незручними вони були, є способом, у який ринки відновлюють рівновагу.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
GBPJPY-0,03%
USDJPY+0,09%
EURJPY-0,06%
SPX500+0,84%
US500+0,07%
  • 2
Пастух, випасаючи своїх кіз, помітив, що до його стада приєдналися кілька диких кіз. Коли настав вечір, він замкнув їх усіх разом у загоні.
Наступного дня здійнялася сильна буря, і пастух не міг випустити тварин. Щоб утримати новоприбулих диких кіз у загоні та привчити їх до себе, він поклав перед ними вдосталь найкращого корму. Своїм старим козам, однак, він давав лише стільки, щоб вони не померли, думаючи, що вони завжди будуть під його опікою.
Коли буря скінчилася і ворота відчинилися, дикі кози побігли до гір, навіть не озирнувшись. Пастух сердито закричав їм услід:
«Я піклувався про вас к
User_any
Пастух, випасаючи своїх кіз, помітив, що до його стада приєдналися кілька диких кіз. Коли настав вечір, він замкнув їх усіх разом у загоні.
Наступного дня розпочалася сильна буря, і пастух не міг випустити тварин. Щоб утримати новоприбулих диких кіз у загоні та привчити їх до себе, він поклав перед ними вдосталь найкращого корму. Своїм старим козам, однак, він давав лише стільки, щоб вони не померли, думаючи, що вони й так завжди будуть під його опікою.
Коли буря закінчилася і ворота відчинилися, дикі кози побігли в бік гір, навіть не озирнувшись. Пастух сердито крикнув їм услід:
«Я дбав про вас краще, ніж про власних кіз, я давав вам найкращий корм, невдячні ви негідники!»
Одна з диких кіз обернулася й дала цю незабутню відповідь:
«Ось саме тому ми й тікаємо! Ти давав нам найкращий корм, якого ніколи не давав своїм старим козам. Ми дуже добре знаємо, що коли завтра до твого загону прийдуть інші нові кози, ти занедбаєш нас і теж даватимеш їм найкращий корм!»
🤔 Людям, які нехтують своїми давніми вірними друзями заради нових знайомств або особистої вигоди, не можна довіряти. Ті, хто намагається догодити новоприбулим, зрештою втратять і своїх справжніх друзів.
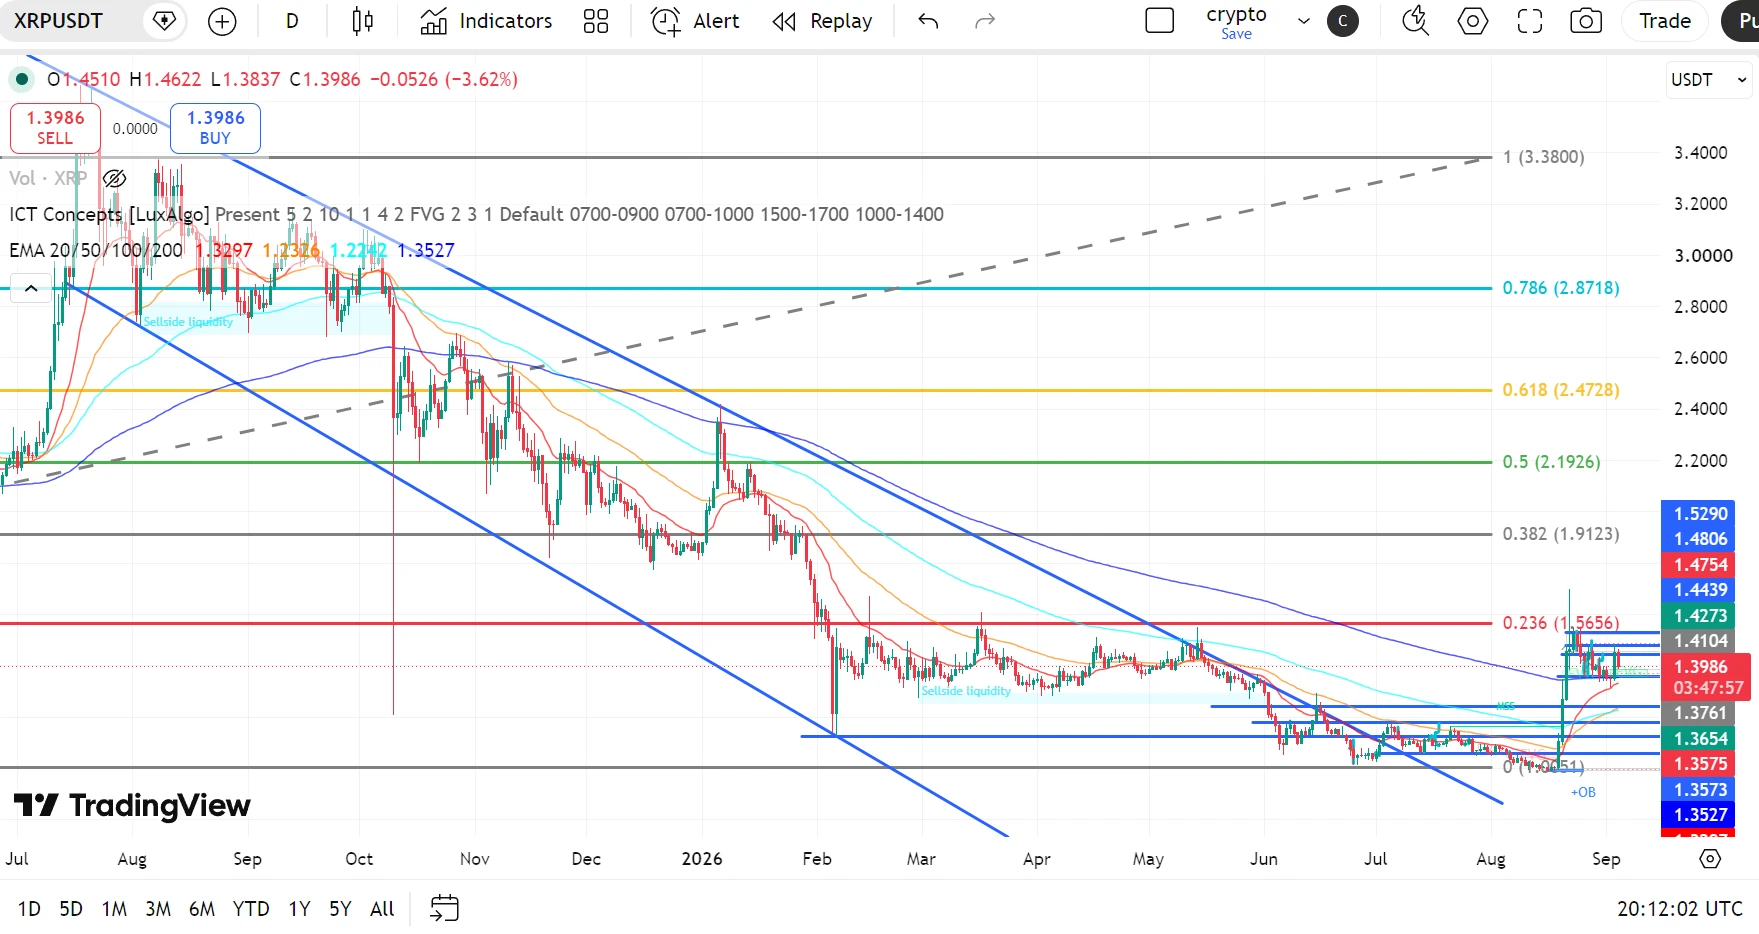
Технічний прогноз XRP: XRP утримує зону прориву, тоді як бики націлені на $1.56–$1.91
XRP демонструє сильне бичаче відновлення після прориву з тривалої низхідної структури. Ціна повернулася вище зони $1.35–$1.38 і наразі утримується в районі $1.40.
Остання ринкова структура залишається конструктивною, але XRP необхідно подолати кластер опору $1.4104–$1.4439, щоб бичачий рух отримав сильніше підтвердження. Нещодавній ринковий аналіз також визначає зону $1.35–$1.40 як важливу область попиту/підтримки.
📈 Структура EMA
- 20 EMA: $1.3297
- 50 EMA: $1.2326
- 100 EMA: $1.2242
- 200 EMA: $1.3527
Нара
asiftahsin
Технічний прогноз XRP: XRP утримує зону прориву, тоді як бики націлені на $1.56–$1.91
XRP демонструє сильне бичаче відновлення після прориву з тривалої низхідної структури. Ціна повернулася вище зони $1.35–$1.38 і наразі утримується поблизу рівня $1.40.
Остання ринкова структура залишається конструктивною, але XRP необхідно подолати кластер опору $1.4104–$1.4439, щоб бичачий рух отримав сильніше підтвердження. Останній аналіз ринку також визначає зону $1.35–$1.40 як важливий регіон попиту/підтримки.
📈 Структура EMA
- 20 EMA: $1.3297
- 50 EMA: $1.2326
- 100 EMA: $1.2242
- 200 EMA: $1.3527
Наразі XRP торгується вище всіх чотирьох основних EMA.
Найважливішою подією є відновлення вище 200 EMA на рівні $1.3527 і подальше розширення вище короткострокової структури EMA.
20 EMA на рівні $1.3297 тепер є важливим динамічним рівнем підтримки та може виступити основною підтримкою тренду, якщо XRP зазнає глибшої корекції.
📐 Рівні Фібоначчі
Ключові рівні Фібоначчі:
- 0.236: $1.5656
- 0.382: $1.9123
- 0.5: $2.1926
- 0.618: $2.4728
- 0.786: $2.8718
- 1.0: $3.3800
XRP повернувся вище нижньої зони Фібоначчі, тоді як наступний основний опір Фібоначчі на старшому таймфреймі розташований на рівні $1.5656.
Отже, стійкий рух вище поточного кластера опору може відкрити шлях до рівня Фібоначчі 0.236 на $1.5656.
🟢 Бичачий сценарій
XRP пробив довгострокову низхідну структуру і тепер намагається закріпитися вище зони $1.38–$1.40.
Найближчий опір:
- $1.4104
- $1.4273
- $1.4439
- $1.4754
- $1.4806
- $1.5290
Чистий прорив і стійке закриття вище $1.4439–$1.4806 посилить сценарій бичачого продовження.
🎯 Ціль 1: $1.4806
🎯 Ціль 2: $1.5290
🎯 Ціль 3: $1.5656 — 0.236 Фібоначчі
🎯 Ціль 4: $1.9123 — 0.382 Фібоначчі
Підтверджений прорив вище $1.5656 суттєво покращить середньострокову структуру та потенційно відкриє шлях до зони $1.91.
🔴 Сценарій відкату
Після нещодавнього різкого розширення повторне тестування повернутої зони прориву буде нормальним явищем.
Ключові рівні підтримки:
- $1.3761
- $1.3654
- $1.3575
- $1.3527 — 200 EMA
- $1.3297 — 20 EMA
Зона $1.35–$1.38 є особливо важливою.
Якщо XRP утримає цю зону під час відкату, поточна структура прориву залишиться чинною.
Стійка втрата рівня $1.3527 послабить найближчий бичачий сценарій і може відкрити шлях до 20 EMA на рівні $1.3297.
🧠 Ринкова структура та ліквідність
XRP протягом тривалого періоду торгувався всередині широкої низхідної структури, перш ніж сформувати тривалу консолідацію поблизу зони $1.35.
Нещодавня цінова динаміка показує зняття ліквідності в районі $1.35, за яким відбулися сильне бичаче розширення та зміна ринкової структури.
Тепер ціна пробила попередню низхідну трендову структуру та утримується поблизу зони $1.40.
Це створює важливу послідовність:
Прорив → Повторне тестування → Продовження
Основна зона висхідної ліквідності та опору наразі зосереджена в районі $1.4104–$1.4806.
📊 Імпульс RSI
RSI (14): 60.09
RSI сильно відновився і залишається вище нейтрального рівня 50.
Це підтверджує позитивний бичачий імпульс без глибокої перекупленості. Подальше утримання RSI вище 50–55 сприятиме продовженню висхідного руху.
Різке відхилення, що супроводжується падінням RSI нижче 50, вказуватиме на ослаблення імпульсу.
🎯 Ключові рівні
🔴 Основний опір: $1.4104 → $1.4273 → $1.4439 → $1.4754–$1.4806 → $1.5290 → $1.5656
🟢 Основна підтримка: $1.3761 → $1.3654 → $1.3575 → $1.3527
📉 Динамічна підтримка EMA: $1.3297 — 20 EMA | $1.3527 — 200 EMA
🚀 Цілі висхідного руху: $1.4806 → $1.5290 → $1.5656 → $1.9123
📌 Підсумковий прогноз
Структура XRP суттєво покращилася після прориву з тривалої низхідної структури.
Зона $1.35–$1.38 тепер є ключовою короткостроковою зоною підтримки. Доки XRP утримується вище цього регіону, бичача структура залишається чинною.
Найближча боротьба відбувається в районі $1.4104–$1.4806. Підтверджений прорив вище цієї зони може прискорити рух до $1.5290 → $1.5656, а потім до $1.9123.
Однак відхилення від опору, за яким відбудеться стійка втрата рівня $1.3527, послабить найближчий бичачий імпульс і підвищить імовірність глибшого відкату до зони $1.33.
Ухил: 🟢 Бичачий вище $1.3527. Прорив вище $1.4806 може відкрити шлях до $1.5656, а $1.9123 стане наступною основною ціллю Фібоначчі.
$XRP ‌
repost-content-media
XRP-1,27%
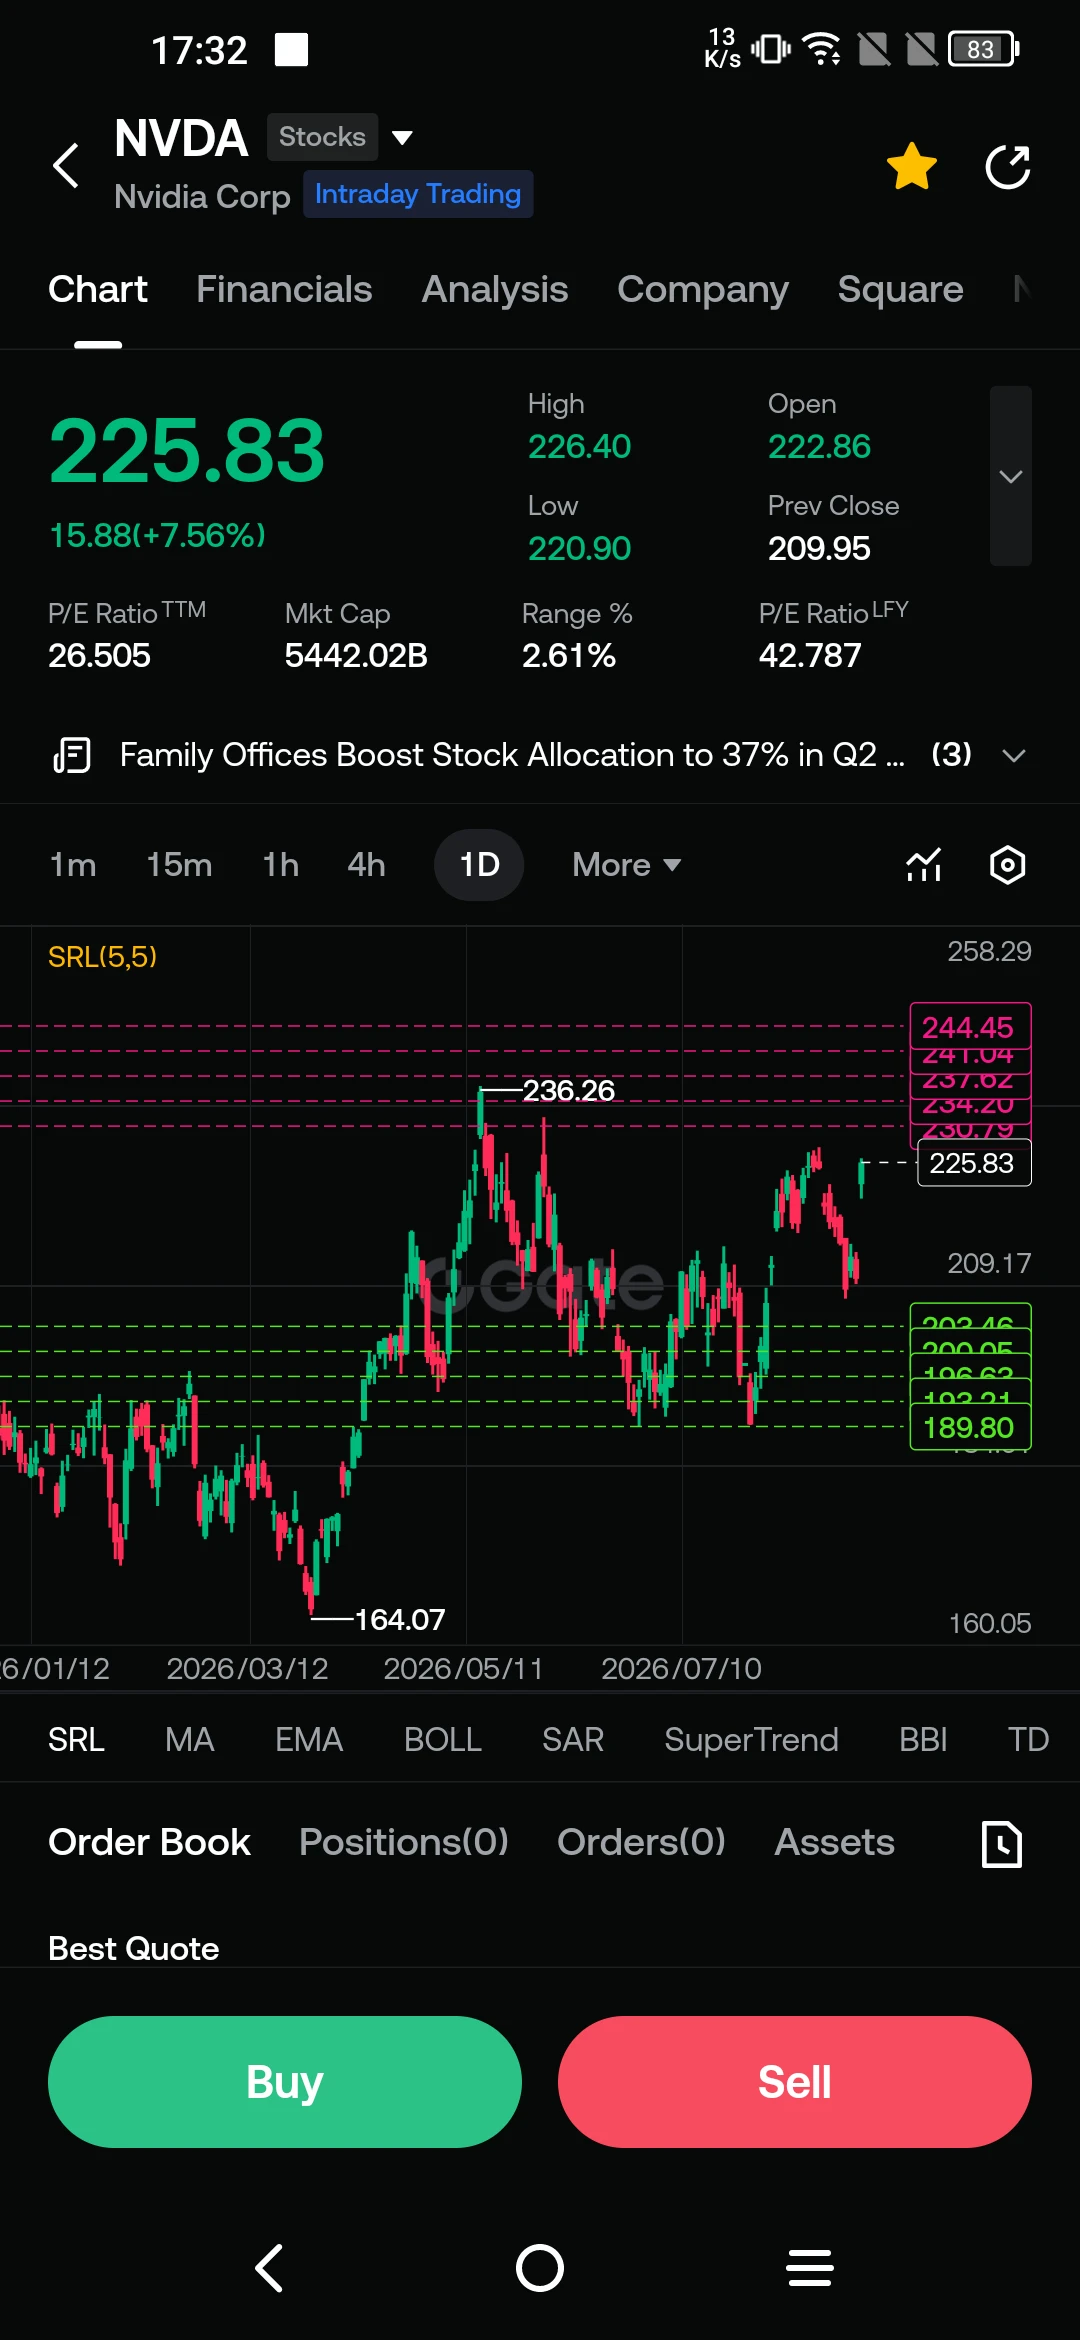
$NVDA ‌Акції Nvidia (NVDA) торгуються за ціною $230.37, піднявшись на 0.86% під час внутрішньоденної торгівлі. Денний діапазон становить від $229.85 до $234.75, відкриття відбулося на рівні $231.09. Компанія, яка вчора закрилася на рівні $228.40, має загальну ринкову капіталізацію $5.55 трильйона ($5,549.98 мільярда), коефіцієнт ціна/прибуток (P/E) 29.195 і показник P/E з початку року 47.13.
Що стосується технічної картини, позитивне розташування ковзних середніх продовжує підтримувати ціну знизу. На денному графіку 5-денна ковзна середня (MA5) становить $224.31, 10-денна ковзна середня (MA1
WhyFay
$NVDA ‌Акції Nvidia (NVDA) торгуються за ціною $230.37, піднявшись на 0.86% під час внутрішньоденної торгівлі. Денний діапазон становить від $229.85 до $234.75, відкриття відбулося на рівні $231.09. Компанія, яка вчора закрилася на рівні $228.40, має загальну ринкову капіталізацію $5.55 trillion ($5,549.98 billion), коефіцієнт ціна/прибуток (P/E) 29.195 і коефіцієнт P/E з початку року 47.13.
З технічного боку позитивне узгодження ковзних середніх і надалі підтримує ціну знизу. На денному графіку 5-денна ковзна середня (MA5) становить $224.31, 10-денна ковзна середня (MA10) — $219.84, а 30-денна ковзна середня (MA30) — $215.46. Висхідний імпульс, що почався від мінімуму $164.07, протестованого у квітні, консолідує ціну поблизу пікового опору на рівні $236.26.
Зобов’язання щодо постачання та динаміка пам’яті з високою пропускною здатністю (HBM)
Найважливішими даними, зазначеними в офіційних документах компанії, поданих до SEC, є довгострокові зобов’язання щодо замовлень у ланцюгу постачання. Загальні довгострокові зобов’язання Nvidia щодо постачання досягли $279 billion, з яких приблизно $267 billion призначено для постачання пам’яті та виробничих потужностей до кінця 2029 фінансового року. Цей величезний портфель невиконаних замовлень забезпечує гарантію грошового потоку, яка безпосередньо підтримує прогноз доходів і динаміку акцій таких провідних виробників пам’яті, як Micron (MU).
Аналіз структури строків погашення угод про постачання показує часову шкалу, за якою ринку слід стежити:
Концентрація замовлень у найближчій перспективі: Раніше погоджені зобов’язання щодо постачання зосереджені на рівні приблизно $88 billion щороку до 2028 і 2029 фінансових років.
Зниження у 2030 фінансовому році: До 2030 фінансового року поточний портфель погоджених замовлень, за прогнозами, різко скоротиться до $6 billion.
Архітектура ризику ринкового ціноутворення: Якщо нові дорогі контракти на постачання пам’яті та послуги фабрик на період після 2029 року не будуть продовжені, ринки капіталу можуть передчасно врахувати цю ситуацію в цінах у період між кінцем 2028 року та початком 2029 року.
Корпоративне управління та стратегія ланцюга постачання
Керівництво Nvidia визначає ці величезні зобов’язання щодо закупівель не як пасивні зобов’язання, а як стратегічне резервування інфраструктури, що зберігає конкурентну перевагу на ринку обладнання для ШІ. Те, що потужності HBM, критично важливі для високопродуктивних обчислень і архітектур GPU, резервуються на роки наперед, гарантує доступність виробничих потужностей і забезпечує безперебійні поставки для компанії.
Ви можете відстежувати цю динаміку довгострокових контрактів у глобальному секторі напівпровідників, рівні ціни акцій Nvidia (NVDA) та глибину книги замовлень у режимі реального часу через платформу Gate.
#Nvidia #NVDA #Micron #Semiconductors #MarketUpdate
$NVDA ‌ Проведіть власне дослідження 🔎 Не є фінансовою порадою ✔️
NVDA+2,17%
MU-0,93%
  • 1
$TSLA ‌Акції TSLA торгуються зі зниженням на 6.36% до $352.41 під час внутрішньоденної торгівлі. Денний торговий діапазон становить від $351.34 до $364.68, а акції відкрилися на рівні $362.07. Компанія, яка вчора закрилася на рівні $376.35, має загальну ринкову капіталізацію $1.39 trillion ($1,391.74 billion), а її співвідношення ціна/прибуток (P/E) становить 325.54.
Щодо технічних індикаторів, короткострокові ковзні середні демонструють тиск на ціну та потенційні рівні підтримки. Рівень MA5 на $361.95 і рівень MA10 на $355.80 формують опір трохи вище поточної ціни, тоді як рівень MA30 на $33
WhyFay
$TSLA ‌ Акції TSLA торгуються зі зниженням на 6.36% до $352.41 під час внутрішньоденної торгівлі. Денний торговий діапазон становить від $351.34 до $364.68, при цьому акції відкрилися на рівні $362.07. Компанія, яка вчора закрилася на рівні $376.35, має загальну ринкову капіталізацію $1.39 трильйона ($1,391.74 мільярда), а її співвідношення ціна/прибуток (P/E) становить 325.54.
Що стосується технічних індикаторів, короткострокові ковзні середні демонструють тиск на ціну та потенційні рівні підтримки. Рівень MA5 на позначці $361.95 і рівень MA10 на позначці $355.80 формують опір трохи вище поточної ціни, тоді як рівень MA30 на позначці $337.36 є нижньою лінією підтримки. Хоча висхідна реакція, що почалася від мінімуму $297.38, зафіксованого в серпні, триває, нижче піку $453.40, зафіксованого в травні, відбувається процес консолідації.
Внутрішні розробки та операційні процеси зосереджені на технологіях автономного водіння та кроках із їх комерціалізації. Операції флотів Cybercab і Robotaxi, запущені в Остіні, штат Техас, символізують стратегію трансформації Tesla, що виходить за межі її ідентичності виробника автомобілів і перетворює компанію на програмну платформу та платформу автономного транспорту з високою маржинальністю. Накопичення даних про пробіг у системі FSD (Full Self-Driving), доходи від моделі підписки та зростання кількості систем накопичення енергії належать до факторів, що підтримують фінансову стабільність компанії на тлі коливань у традиційних поставках автомобілів.
Макроекономічний тиск впливає на загальний стан автомобільного сектору та сектору електромобілів (EV). Обмежувальний вплив високих процентних ставок на автокредити та посилення конкуренції на світовому ринку (особливо з боку виробників із Китаю та кроків BYD) обмежують обсяги продажів традиційних автомобілів. Попри цінову конкуренцію в секторі, інфраструктура ШІ Tesla, вертикально інтегрована виробнича модель і увага до її зарядної мережі виділяються як ключові фактори, що відрізняють компанію від решти галузі.
Обговорення ринкової оцінки й надалі зосереджуються на тому, чи слід оцінювати компанію як виробника автомобілів або як платформу ШІ. Ви можете відстежувати потік цін у реальному часі, баланс книги ордерів і технічні індикатори акцій Tesla (TSLA) через платформу Gate.
#Tesla #TSLA #MarketUpdate #TechStocks
$TSLA ‌ Проведіть власне дослідження 🔎 Не є фінансовою порадою ✔️
TSLA+2,19%
  • 2
$XTIUSD ‌Ціни на сиру нафту в останні дні продемонстрували значне зростання. WTI торгується на рівні $86.39, тоді як нафта Brent знаходить покупців на рівні $92.14. Обидва види нафти подорожчали на 2.3–2.8%.
То що стоїть за цим зростанням? Розгляньмо події за останні 24 години та минулий тиждень.
Події за останні 24 години
Скорочення видобутку: Кібератаки, спрямовані на енергетичну інфраструктуру в Мексиканській затоці з боку США, а також посилення ураганної активності в регіоні спричинили побоювання щодо поставок.
Неочікуваний попит з боку Японії: Оголошення Банком Японії про угоду валютного
SinCity
$XTIUSD ‌Ціни на сиру нафту останніми днями демонструють значне зростання. WTI торгується на рівні $86.39, тоді як нафта Brent знаходить покупців за ціною $92.14. Обидва сорти нафти зросли на 2.3–2.8%.
То що стоїть за цим зростанням? Розгляньмо події за останні 24 години та минулий тиждень.
Події за останні 24 години
Скорочення видобутку: Кібератаки, спрямовані на енергетичну інфраструктуру в Мексиканській затоці з боку США, а також посилення ураганної активності в регіоні спричинили занепокоєння щодо постачання.
Несподіваний попит з боку Японії: Оголошення Банком Японії валютного свопу для імпорту енергоносіїв позитивно вплинуло на очікування щодо попиту на нафту на азійських ринках.
Поповнення запасів: Сигнали про те, що Міністерство енергетики США може закуповувати нафту для поповнення стратегічних резервів, підтримали ціни.
Ключові події минулого тижня
Зустріч OPEC+: Цього тижня група OPEC+ провела технічну зустріч для оцінки ринкових умов. Сигнали, отримані під час зустрічі, вказали на те, що поточні скорочення видобутку триватимуть.
Дані про запаси: Дані Управління енергетичної інформації США показали, що минулого тижня запаси сирої нафти скоротилися більше, ніж очікував ринок. Зниження запасів посилило сприйняття високого попиту.
Проблеми з видобутком у Лівії: Технічні проблеми на виробничих об’єктах у Лівії призвели до втрати постачання приблизно 300,000 барелів на день. Це ще більше звузило й без того обмежений глобальний профіцит пропозиції.
На що звернути увагу найближчим часом
Дані зі США: Щотижневі дані щодо заявок на допомогу з безробіття та показники зростання нададуть підказки щодо динаміки попиту на нафту.
Закупівлі Китаю: Новий пакет економічних стимулів у Китаї може збільшити імпорт енергоносіїв. Це може підтримати зростання цін.
Рішення Японії: Рішення Банку Японії щодо монетарної політики вплинуть на ціноутворення на нафту в єнах.
Ринок нафти продовжує висхідний рух на тлі скорочень пропозиції та оптимістичних очікувань щодо попиту. Найближчими днями сигнали OPEC+ і дані про запаси в США матимуть вирішальне значення для визначення напрямку руху цін.
Інформація, наведена тут, не є інвестиційною порадою. Проведіть власне дослідження.
XTIUSD-0,07%
BZ-0,95%
  • 1
$XAGUSD Анатомія падіння золота та срібла: ФРС, геополітика та новий попит
Ринок дорогоцінних металів останніми днями перебуває під сильним тиском продажів. Золото торгується зі зниженням на 0.50% — $4,432, а срібло знизилося на 0.21% — до $66.20. Обидва метали намагаються відновитися після різкого падіння, зафіксованого в п’ятницю.
Сигнали від ФРС
Основний тиск на дорогоцінні метали виник після виступу голови Федеральної резервної системи Кевіна Варша на симпозіумі в Джексон-Гоулі. Варш наголосив, що інфляція ще не досягла бажаного рівня, чітко заявивши, що ФРС не завершить свою роботу, доки
SinCity
$XAGUSD Анатомія падіння золота та срібла: ФРС, геополітика та новий попит
Ринок дорогоцінних металів останніми днями перебуває під сильним тиском продажів. Золото торгується зі зниженням на 0.50% до $4,432, а срібло — зі зниженням на 0.21% до $66.20. Обидва метали намагаються відновитися після різкого падіння, зафіксованого в п’ятницю.
Сигнали від ФРС
Основний тиск на дорогоцінні метали спричинив виступ голови Федеральної резервної системи Кевіна Ворша на симпозіумі в Джексон-Гоулі. Ворш наголосив, що інфляція ще не досягла бажаного рівня, чітко заявивши, що ФРС не завершить свою роботу, доки не буде досягнуто цільового показника 2%.
Ці заяви змусили ринки підвищити ймовірність підвищення ставки на вересневому засіданні з 35% до 57-60%. Очікування підвищення ставки знижує привабливість активів, які не приносять доходу, таких як золото та срібло. Дохідність 10-річних казначейських облігацій США зросла до 4.73%, а індекс долара зміцнився до 99.71.
Геополітична напруженість
Нещодавня військова напруженість між США та Іраном підштовхнула ціни на нафту вгору та додала ринкам новий елемент невизначеності. WTI зріс до $86.39, а Brent — до $92.14, що знову посилило побоювання щодо інфляції. Високі ціни на енергоносії ускладнюють для центральних банків пом’якшення монетарної політики.
Нові сфери попиту
Хоча дорогоцінні метали перебувають під короткостроковим тиском, у середньо- та довгостроковій перспективі з’являються нові сфери попиту.
Великий крок Південної Кореї: Mirae Asset Financial Group планує створити через свою платформу Digital X бізнес із цифрових активів вартістю 150 трильйонів вон (приблизно $109 мільярдів). Цей план передбачає токенізацію золота, срібла та електроенергії. Клієнтські активи Mirae Asset у розмірі 1,500 трильйона вон становлять значний ресурс для досягнення цієї мети.
Золотий крок Туреччини: Центральний банк Турецької Республіки провів аукціон обміну ліри на 6 тонн золота. Цей крок демонструє роль золота у стратегіях управління резервами.
Коротко- та середньостроковий прогноз
З технічної точки зору, у п’ятницю золото різко впало на 3.2%. Це було найбільше одноденне падіння з початку червня. Попри це, у серпні золото зросло приблизно на 10%, продемонструвавши найкращу місячну динаміку з січня.
Експерти визначають діапазон $4,300-$4,700 для золота та $70-$85 для срібла як базовий сценарій на найближчий період. За оптимістичного сценарію золото може зрости до $5,000-$5,600, а срібло — до $95-120.
Майбутні дані щодо зайнятості в несільськогосподарському секторі США матимуть вирішальне значення для вересневого рішення ФРС. Слабкі дані можуть знизити очікування підвищення процентних ставок, підтримавши дорогоцінні метали.
Наведена тут інформація не є інвестиційною порадою. Проведіть власне дослідження.
XAGUSD-1,14%
XAUUSD-0,47%
$NVDA #NVIDIAEarnings
Звіт Nvidia про прибутки за 2 квартал 2027 року: рекордний дохід, тиск на грошовий потік
У звіті про прибутки, опублікованому 26 серпня, NVDA перевищила власний прогноз ($91 billion), отримавши дохід у розмірі $96.2 billion, що означає зростання на 106% у річному обчисленні. Дохід від центрів обробки даних зріс на 117% у річному обчисленні до $89 billion, що становить майже весь загальний показник. Валова маржа залишилася на рівні 75%, тоді як прогноз на 3 квартал було встановлено на рівні 74% — це сигналізує про незначне послаблення маржі.
Основна увага була зосереджен
User_any
$NVDA #NVIDIAEarnings
Звіт Nvidia про прибутки за 2-й квартал 2027 року: рекордний дохід, тиск на грошові потоки
У звіті про прибутки, опублікованому 26-го серпня, NVDA перевищила власний прогноз ($91 billion), отримавши дохід у розмірі $96.2 billion, що становить зростання на 106% рік до року. Дохід від центрів обробки даних зріс на 117% рік до року — до $89 billion, становлячи майже весь загальний показник. Валова маржа залишилася на рівні 75%, тоді як прогноз на 3-й квартал встановлено на рівні 74% – це сигналізує про незначне послаблення маржі.
Основна увага була зосереджена на грошових потоках: грошовий потік від операційної діяльності знизився на 52% квартал до кварталу, а вільний грошовий потік зменшився на 56%; збільшення дебіторської заборгованості на $22.3 billion і накопичення запасів затримали конвертацію в грошові кошти. Довгостроковий борг зріс із $7.5 billion до $32.4 billion, при цьому протягом кварталу було залучено $24.9 billion позикових коштів.
Стратегічні кроки після публікації звіту про прибутки:
• Стратегічне партнерство та інвестиції в міноритарну частку компанії Cloverleaf Infrastructure – зосередження на інфраструктурі охолодження та енергетичній інфраструктурі
• Багаторічне партнерство із SB Energy щодо технологічного кампусу PORTS – гарантоване зобов’язання на $105 billion за ~4.25 GW потужності, орендарем якого буде OpenAI
• Генеральний директор Jensen Huang: «Ми вступили в еру інфраструктури штучного інтелекту. Тепер обчислювальна потужність сама є джерелом доходу».
👉 Історія зростання триває безперервно. Однак у найближчі квартали ключовим показником для спостереження буде те, чи буде дебіторська заборгованість і накопичення запасів конвертовано в грошові кошти, а також чи є зниження прогнозу маржі постійним. Хоча після публікації звіту про прибутки акції зазнали різкої волатильності, основним фактором підтримки залишається імпульс попиту на центри обробки даних.
DYOR 🔎 NFA ✔️
#NVIDIAEarnings #GateStockInsightsChallenge
#Gate
repost-content-media
NVDA+2,17%
$NVDA 🧐
Хід NVIDIA на $160 мільярдів: революція в запасах і постачанні
Усі зосередилися на рекордній виручці в $96 мільярдів у фінансовій звітності, але справжня сенсація полягала в показниках постачання та запасів
У фінансовій звітності NVIDIA за другий квартал увагу привернула рекордна виручка в $96.2 мільярда. Однак два показники, приховані глибоко у фінансовій звітності, розкривають справжній масштаб стратегічного кроку компанії.
Величезний стрибок зобов’язань щодо постачання
За один квартал зобов’язання щодо постачання зросли зі $119 мільярдів до $279 мільярдів. Це означає появу нових ч
User_any
$NVDA 🧐
Маневр NVIDIA на $160 мільярдів: революція в запасах і постачанні
Усі зосередилися на рекордному доході в $96 мільярдів у фінансовій звітності, але справжньою сенсацією стали показники постачання та запасів
У фінансовій звітності NVIDIA за другий квартал увагу привернув рекордний дохід у $96.2 мільярда. Однак два показники, приховані глибоко у фінансовій звітності, розкривають справжній масштаб стратегічного маневру компанії.
Величезний стрибок зобов'язань щодо постачання
За один квартал зобов'язання щодо постачання зросли зі $119 мільярдів до $279 мільярдів. Це означає нові чисті зобов'язання на $160 мільярдів — на 66% більше за дохід одного кварталу. Із цієї суми $92 мільярди буде сплачено в цьому фінансовому році, а решту розподілено на наступні два роки.
Разюча зміна динаміки запасів
Зміна товарно-матеріальних запасів чітко демонструє виробничу стратегію NVIDIA. Запаси сировини зросли з $3.8 мільярда в січні до $11.3 мільярда — майже втричі. Обсяг незавершеного виробництва зріс до $13.4 мільярда, тоді як запаси готової до відвантаження продукції скоротилися з $8.8 мільярда до $6.9 мільярда. Це свідчить про те, що компанія одразу продає вироблену продукцію, але накопичила рекордні обсяги сировини для майбутнього виробництва.
Динаміка маржі та майбутні прогнози
Валова маржа залишилася стабільною на рівні 75%, тоді як компанія надала прогноз у 74% на наступний квартал. Це перше свідоме зниження маржі в поточному циклі. Основними причинами зниження названо зростання цін на пам'ять і процес переходу на платформу Rubin.
Стратегічне бачення, що стоїть за цим маневром
В основі всіх цих зобов'язань лежить чітке бачення генерального директора Дженсена Хуанга: "Ці системи більше не є ПК чи телефонами, вони є активами, що генерують дохід." NVIDIA розглядає капітал та інфраструктуру як єдині обмеження, що стримують попит, і працює над усуненням цього вузького місця за допомогою всіх своїх фінансових інструментів.
Розширення екосистеми
Завдяки стратегічним крокам, оголошеним після звіту про прибутки, компанія будує масштабну екосистему на перетині "фінансування + ланцюг постачання + програмне забезпечення". Гарантія на $105 мільярдів для SB Energy, інвестиції на сотні мільйонів доларів у Cloverleaf і придбання Hugging Face за $12.9 мільярда є конкретними кроками в цій стратегії.
Ключові показники, за якими варто стежити
Найважливішим показником, за яким інвесторам слід стежити в найближчий період, буде швидкість перетворення цих зобов'язань щодо постачання на грошові кошти. Крім того, вирішальним для оцінки стану грошових потоків компанії буде те, чи збережеться тенденція 60-day DSO щодо дебіторської заборгованості. Завдяки цим стратегічним крокам NVIDIA не лише задовольняє поточний попит, а й робить кроки для забезпечення майбутнього зростання.
DYOR 🔎 NFA ✔️
#NVIDIAEarnings #GateStockInsightsChallenge
repost-content-media
NVDA+2,17%
  • 1
Тихе вторгнення NVIDIA: розширення свого королівства шляхом придбання конкурентів
Справжній хід NVIDIA за межами показників доходу: стратегія перетворення конкурентів на «друзів»
Поки всі зосередилися на рекордному доході NVIDIA у розмірі $96.2 мільярда у звіті про прибутки за другий квартал, справжній стратегічний хід компанії відбувається далеко за межами фінансової звітності. NVIDIA продовжує розширювати свою екосистему, купуючи конкурентів або формуючи стратегічні партнерства.
1. Hugging Face: придбання платформи з відкритим кодом за $12.9 мільярда
Як повідомляється, NVIDIA погоджується пр
User_any
Тихе вторгнення NVIDIA: розширення свого королівства шляхом придбання конкурентів
Справжній крок NVIDIA за межами показників доходу: стратегія перетворення конкурентів на «друзів»
Поки всі зосередилися на рекордному доході NVIDIA у розмірі $96.2 billion у звіті про результати за другий квартал, справжній стратегічний крок компанії відбувається далеко за межами фінансової звітності. NVIDIA продовжує розширювати свою екосистему, купуючи конкурентів або формуючи стратегічні партнерства.
1. Hugging Face: придбання відкритої платформи за $12.9 Billion
Як повідомляється, NVIDIA погоджується придбати платформу ШІ з відкритим кодом Hugging Face за $12.9 billion. Це буде одне з найбільших придбань компанії на сьогодні.
Стратегічне значення:
Hugging Face перебуває в центрі екосистеми розробників, об’єднуючи приблизно 3 million відкритих моделей і 1 million наборів даних. Поки компанії із закритим кодом, такі як NVIDIA, OpenAI та Anthropic, розробляють власні чипи, NVIDIA прагне підключити незалежних розробників до свого обладнання, інвестуючи в екосистему відкритого коду. Ціна угоди (86-кратний річний дохід у розмірі приблизно $150 million) свідчить про те, що NVIDIA здійснює це придбання заради стратегічного контролю, а не доходу.
Критичний момент: Hugging Face наразі також підтримує чипи AMD та Intel. Найбільше питання полягає в тому, чи зможе платформа зберегти свою нейтральність після придбання.
2. Rebellions: таємні зустрічі з фаворитом Південної Кореї
За даними Bloomberg, генеральний директор NVIDIA Дженсен Хуанг особисто зустрічався з південнокорейським стартапом у галузі ШІ-чипів Rebellions. Серед можливих варіантів — технічне партнерство, інвестиції або пряме придбання.
Хто такі Rebellions?
Вартість компанії становить $2.3 billion, а серед її інвесторів — SK Hynix і Samsung Ventures. Компанія розробляє NPU, орієнтовані на інференс ШІ, — це великий за обсягом ринок, який доповнить сильні позиції NVIDIA у навчанні. Вона також використовує виробництво Samsung за 4nm — це потенційно відкриває для NVIDIA другий ланцюг постачання, окрім TSMC.
Регуляторний ризик: Південна Корея вважає напівпровідники стратегічним активом; Міністерство юстиції США також може перевірити домінування NVIDIA з антимонопольної точки зору.
3. Загальна картина: стратегія «перетворення ворога»
У 2025 NVIDIA уклала аналогічну угоду з Groq, залучивши її інженерну команду, водночас залишивши компанію незалежною. Тепер вона застосовує ту саму модель до Rebellions і Hugging Face.
Секретна формула генерального директора Дженсена Хуанга: замість того щоб знищувати конкурентів, зробити їх частиною екосистеми. Це дозволить:
• Надіслати регуляторам повідомлення: «Ми не монополізуємо, ми співпрацюємо»
• Розширити кадровий резерв
• Зменшити потребу клієнтів шукати альтернативи
Примітка для інвесторів
Компанія оголосила про зобов’язання здійснити інвестиції в акціонерний капітал на суму $18 billion до 2027 фінансового року. Це свідчить про те, що NVIDIA робить рішучі кроки, щоб стати не просто постачальником чипів, а й фінансистом та архітектором усієї екосистеми ШІ.
Ризик, за яким слід стежити: інтеграція цих придбань і реакція спільноти відкритого коду будуть найважливішими аспектами, за якими слід спостерігати в найближчий період.
Усі наведені тут оцінки та коментарі є суто особистими й абсолютно не є інвестиційною порадою.
#NVIDIAEarnings #GateStockInsightsChallenge
repost-content-media
NVDA+2,17%
SK Hynix-3,58%
TSM+2,75%
AMD-0,29%
INTC-2,55%
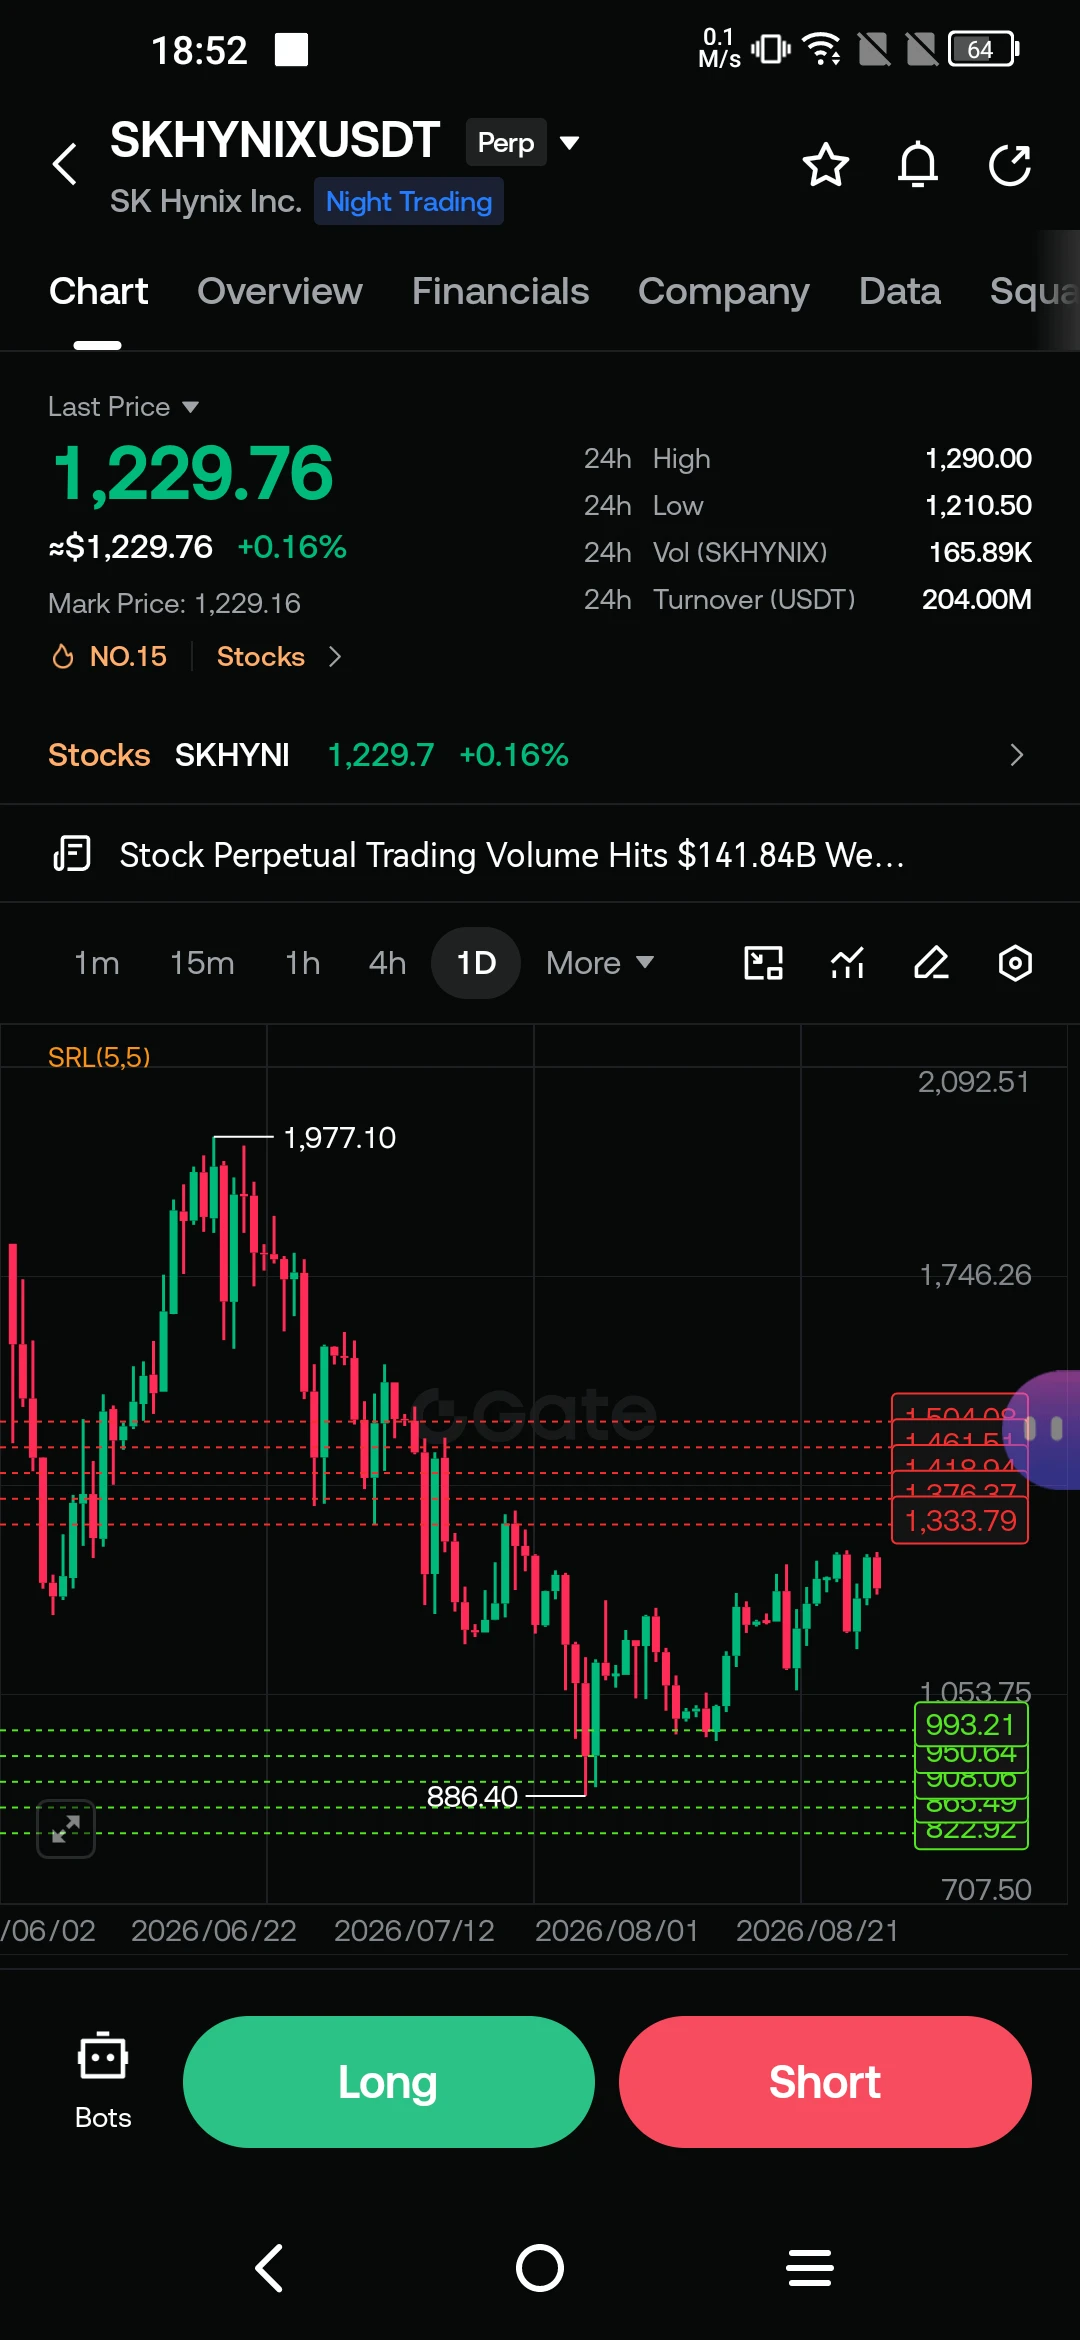
$SKHYNIX #SKHynixSurgesOver5%
Звітність NVIDIA запалює Азію: південнокорейські гіганти напівпровідників зростають
SK Hynix зростає більш ніж на 5%, Samsung — більш ніж на 3%; KOSPI наближається до 7 000
Звіт NVIDIA за другий квартал фінансового року 2027 сколихнув не лише американський ринок, а й світовий ринок напівпровідників. Під час азійських торгових годин провідні південнокорейські виробники пам’яті стрімко зросли після кращих за очікування результатів NVIDIA та сильного прогнозу.
На відкритті торгів акції SK Hynix зросли більш ніж на 5%, тоді як Samsung Electronics піднявся більш ніж
User_any
$SKHYNIX #SKHynixSurgesOver5%
Звіт NVIDIA сколихнув Азію: корейські гіганти напівпровідників зростають
SK Hynix зростає більш ніж на 5%, Samsung — більш ніж на 3%; KOSPI наближається до 7 000
Звіт NVIDIA за другий квартал фінансового року 2027 спричинив шокову хвилю не лише на ринку США, а й на світовому ринку напівпровідників. Під час азійської торгової сесії провідні південнокорейські виробники пам’яті різко зросли після кращих, ніж очікувалося, результатів NVIDIA та її сильного прогнозу.
На відкритті акції SK Hynix зросли більш ніж на 5%, тоді як Samsung Electronics піднявся більш ніж на 3%. Ця динаміка підштовхнула індекс KOSPI приблизно на 3% вгору, наблизивши його до рівня 7 000.
Ефект NVIDIA: кращі, ніж очікувалося, результати
Оголошена NVIDIA квартальна виручка в розмірі $96.2 мільярда значно перевищила ринкові очікування на рівні $92.2 мільярда. Виручка від центрів обробки даних перевищила очікування, досягнувши $89 мільярда, тоді як прибуток на акцію також перевищив прогнози й становив $2.22. Прогноз компанії щодо зростання приблизно на 70% у фінансовому році 2028 значно перевищив ринкові очікування на рівні близько 45%.
Ці сильні результати були сприйняті як прямий сигнал щодо попиту для виробників пам’яті в Азії. SK Hynix і Samsung є ключовими постачальниками пам’яті з високою пропускною здатністю (HBM), яка використовується в AI-чипах NVIDIA.
Нова ера на ринку пам’яті
Результати NVIDIA також висвітлюють динаміку в секторі пам’яті. Інвестиційний апетит на трильйони доларів до інфраструктури AI спричиняє значне зростання цін на пам’ять. Такі виробники, як SK Hynix і Samsung, посилили свою цінову владу через те, що попит перевищує пропозицію. Аналітики припускають, що дефіцит пропозиції на ринку пам’яті може зберігатися до 2027 року, створюючи сприятливе ринкове середовище для великих виробників.
Азійські ринки зростають і відновлюють довіру
Зростання індексу KOSPI відображає не лише оптимізм щодо сектору напівпровідників, а й довіру, сформовану результатами NVIDIA. Інвестори, які раніше були стурбовані розпродажем акцій напівпровідникових компаній у США та тривалим спадним трендом NVIDIA, почали відкривати позиції з огляду на сильний баланс і прогноз.
Зокрема, відновлення акцій корейських виробників напівпровідників є результатом сильного сигналу NVIDIA щодо попиту на AI. Позитивний вплив на індекс також мали специфічні для компаній події, такі як викуп акцій Samsung і SK Hynix.
#NVIDIAEarnings #GateStockInsightsChallenge
DYOR 🔎 NFA ✔️
repost-content-media
#GateStockInsightsChallenge $MRVL ‌Marvell (MRVL): спеціальний аналіз: мовчазний переможець AI-війни?
MRVL оголошує результати за другий квартал FY2027 сьогодні: ринкові очікування — $2.71 мільярда доходу та $0.93 прибутку на акцію
Marvell Technology оголосить результати за другий квартал фінансового року 2027 після закриття ринку 27 серпня. Волл-стріт очікує, що компанія звітуватиме приблизно про $2.71 мільярда доходу (зростання на 35% рік до року) та скоригований прибуток на акцію в розмірі $0.93 (зростання на 39% рік до року). Середня 1-річна цільова ціна аналітиків становить $269; найопт
User_any
#GateStockInsightsChallenge $MRVL ‌Marvell (MRVL): спеціальний аналіз — мовчазний переможець війни за ШІ?
Сьогодні MRVL оголошує результати за другий квартал FY2027: ринкові очікування — $2.71 мільярда доходу та $0.93 прибутку на акцію
Marvell Technology оголосить результати за другий квартал фінансового року 2027 після закриття ринку 27 серпня. Уолл-стріт очікує, що компанія повідомить про приблизно $2.71 мільярда доходу (зростання на 35% у річному обчисленні) та скоригований прибуток на акцію в розмірі $0.93 (зростання на 39% у річному обчисленні). Середня 1-річна цільова ціна аналітиків становить $269; найбільш оптимістична оцінка — $400, а найбільш песимістична — $195. За останній рік акції зросли на 225% і досягли ринкової капіталізації $218 мільярдів.
1. Стратегія «спадщини Intel»: чим Marvell відрізняється?
Замість того щоб бути «єдиним гігантом», як NVIDIA та AMD, Marvell розподілена між 5 окремими рушіями зростання у сфері ШІ. Ця стратегія позиціонує компанію на різних рівнях екосистеми ШІ:
Оптика масштабування назовні: У міру розширення кластерів ШІ потреба в оптичному підключенні зростає експоненційно. Marvell є ключовим постачальником цих з’єднань між центрами обробки даних.
Оптика масштабування вгору: Більші моделі ШІ потребують вищої пропускної здатності для міжчипової комунікації. Рішення Marvell у цій сфері відіграють значну роль у подоланні обмежень продуктивності.
Міжз’єднання центрів обробки даних: Рішення для міжз’єднання центрів обробки даних (DCI) становлять значну частину доходу Marvell.
Ethernet-комутація: Рішення для Ethernet-комутації, які формують основу мереж ШІ, є однією з традиційно сильних сфер Marvell.
Спеціалізована кремнієва продукція (ASIC): Послуги з проєктування спеціалізованих прискорювачів ШІ для гіпермасштабованих компаній є найшвидше зростаючим сегментом Marvell.
Генеральний директор Метт Мерфі заявив: «Наша діяльність у сфері розробки спеціалізованих рішень для ШІ перебуває на історичному максимумі. Наразі команда Marvell працює над більш ніж 50 новими можливостями з понад 10 клієнтами».
2. Придбання Celestial AI: тиха революція
Придбання Celestial AI, про яке було оголошено в третьому кварталі фінансового року 2026, описується як поворотний момент у стратегії масштабування Marvell вгору.
Технічні наслідки: У міру зростання моделей ШІ швидкість підключення всередині чипа стає найкритичнішим вузьким місцем, що визначає продуктивність. Технологія оптичного підключення Celestial AI може надати Marvell технічну перевагу над Broadcom у цій сфері.
Ключовий момент: У фінансовому році 2026 компанія досягла рекордних результатів у залученні нових проєктів. Це забезпечує «видимість», яка гарантує дохід на наступні 2-3 роки. Генеральний директор Мерфі заявив, що у FY2026 компанія залучила нові проєкти на $5 мільярдів, що створює міцну основу для майбутнього зростання.
3. Marvell проти Broadcom: перебіг війни ASIC
Найбільшим конкурентом MRVL є Broadcom (AVGO). Обидві компанії виробляють спеціалізовані чипи ШІ (ASIC) для гіпермасштабованих компаній. Розгляньмо відмінності між Marvell і Broadcom у чотирьох ключових категоріях:
Критерії — Marvell (MRVL)
• Основний фокус: портфель, розподілений між 5 рушіями ШІ
• Сильна сторона: інтеграція оптики + ASIC + комутації
• Ціль зростання: центри обробки даних +50% до FY2027
Критерії — Broadcom (AVGO)
• Основний фокус: лідер у сфері спеціалізованої кремнієвої продукції, корпусування 3.5D XDSiP
• Сильна сторона: більш зріла екосистема ASIC
• Ціль зростання: дохід від ШІ $40 мільярдів до FY2026
Стратегія Marvell із «5 рушіями» забезпечує диверсифікацію ризиків, водночас пропонуючи потенціал для завоювання частки ринку в кожній сфері порівняно з більш концентрованою структурою Broadcom.
4. Крок до Індії: інвестиції $250 мільйонів
29 липня 2026 року Marvell оголосила, що інвестує $250 мільйонів у розширення свого об’єкта в Бангалорі, Індія.
Стратегічне значення:
• Індія як центр глобального кадрового резерву у сфері ШІ
• Створення інженерної бази за межами TSMC
• Географічна диверсифікація проти торговельних обмежень щодо Китаю
• Використання потенціалу зростання індійського ринку
5. Ризики та виклики
Ключові ризики, визначені аналітиками:
1. Преміальна оцінка: Акції оцінюються майже втричі дорожче (14.40x) за галузевий мультиплікатор P/S (5.06x). Ці рівні вказують на те, що очікування майбутнього зростання вже закладені в ціну.
2. Концентрація клієнтів: Значна частина доходу залежить від кількох гіпермасштабованих компаній. У разі втрати клієнта це може призвести до значного падіння доходу.
3. Конкуренція: Broadcom, AMD та Astera Labs конкурують із Marvell у кожній сфері. Зріла екосистема Broadcom є значною перевагою, особливо на ринку ASIC.
4. Тиск на маржу: Нарощування виробництва спеціалізованої кремнієвої продукції може тимчасово чинити тиск на маржу. Виробничі витрати на нові продукти можуть знижувати маржу на початкових етапах.
Marvell має унікальне положення на рівні «підключення» інфраструктури ШІ. Тоді як Nvidia прагне лідирувати у сфері «обчислень», Marvell прагне лідирувати у сфері «переміщення даних».
Критичні показники, за якими слід стежити в найближчий період:
• Вплив угоди з Google щодо спеціалізованих чипів на звіт про прибутки та збитки
• Технічні та комерційні результати інтеграції Celestial AI
• Зміна частки ринку в конкуренції з Broadcom
• Тенденція зміни валової прибутковості
Стежте за реакцією ринку після звіту про прибутки, особливо за прогнозом доходу та орієнтирами щодо маржі.
Усі наведені тут оцінки та коментарі є суто особистими й у жодному разі не є інвестиційною порадою.
repost-content-media
$MRVL #GateStockInsightsChallenge
«Трильйонний» секрет Marvell: гігантський стрибок зі схвалення NVIDIA
На COMPUTEX 2026 генеральний директор NVIDIA Дженсен Хуанг вийшов на сцену й, вказуючи на генерального директора Marvell Метта Мерфі, сказав: «Пані та панове, перед вами наступна трильйонна компанія».
У цей момент MRVL зріс на 30%. Це був не комплімент, а підтвердження від NVIDIA для Marvell. Слова Дженсена Хуанга стали найконкретнішою ознакою перебудови балансу сил в екосистемі ШІ.
1. Угода з Google на $12.2 Billion
Сенсаційна новина 19 серпня: Google може придбати акції Marvell на суму д
User_any
$MRVL #GateStockInsightsChallenge
Секрет Marvell на «трильйон доларів»: гігантський стрибок зі схвалення NVIDIA
На COMPUTEX 2026 генеральний директор NVIDIA Дженсен Хуанг вийшов на сцену і, вказуючи на генерального директора Marvell Метта Мерфі, сказав: «Пані та панове, ось наступна компанія вартістю трильйон доларів».
У той момент MRVL підскочила на 30%. Це був не комплімент, а схвалення від NVIDIA для Marvell. Слова Дженсена Хуанга стали найконкретнішим свідченням зміни балансу сил в екосистемі ШІ.
1. Угода з Google на $12.2 мільярда
Сенсація 19 серпня: Google може придбати акції Marvell на суму до $12.2 мільярда. Угода охоплює спеціалізовані чипи (прискорювачі ШІ-інференсу, контролери сховищ і мережеві контролери), пов’язані з екосистемою TPU Google. На цій новині MRVL підскочила на 10%, тоді як її конкурент Broadcom упала на 5%.
Стратегічне значення: Google співпрацювала з Broadcom протягом десяти років. Тепер вона переходить до Marvell. Це одна з найважливіших подій, що зміцнюють позиції Marvell на ринку спеціалізованих чипів (ASIC). Структура угоди також заслуговує на увагу: Google отримала гарантію (варрант), яка дає їй право придбати 58.97 мільйона акцій MRVL по $206.58 за кожну. Більшість акцій надається залежно від витрат Google на продукцію Marvell. Пакет акцій відкривається за кожні $500 мільйонів кваліфікованого доходу, і цей процес триватиме до фінансового року 2033. Така структура забезпечує Marvell довгострокову видимість доходів, одночасно гарантуючи Google постачання спеціалізованих чипів.
2. Прихований двигун зростання Marvell: революція в пам’яті
4 серпня Marvell оголосила про нове покоління продуктів для інфраструктури пам’яті ШІ. Ці продукти покликані вирішити проблеми вузьких місць у пам’яті центрів обробки даних:
Контролер SSD Bravera SC6: забезпечує вдвічі вищу продуктивність порівняно з попередником завдяки PCIe 6.0. Він зменшує затримки GPU, переміщуючи потреби ШІ у KV-кеші на SSD. Це критично важливо, особливо для підвищення продуктивності інференсу у великих мовних моделях.
Розширення пам’яті Structera X CXL: дає змогу гіпермасштабованим операторам незалежно масштабувати пам’ять і обчислювальні потужності. Це забезпечує операторам центрів обробки даних гнучкіше керування ресурсами.
Оптична спільна пам’ять Photonic Fabric: обіцяє у 2-3 рази вищу пропускну здатність токенів у наявних центрах обробки даних завдяки спільному використанню до 32TB гарячого KV-кешу на відстані до 50 метрів. Ця технологія є результатом оптичних можливостей підключення, які Marvell придбала в рамках придбання Celestial AI.
Генеральний директор Вілл Чу: «Інфраструктура ШІ тепер переходить від ізольованих серверів до систем, у яких обчислення, пам’ять і підключення працюють безперешкодно». Це бачення формує весь продуктовий портфель Marvell.
3. Інвестиції в Індію на $250 мільйонів
29 липня Marvell оголосила про інвестиції в розмірі $250 мільйонів для розширення свого підприємства в Бангалорі. Цей крок має три стратегічні цілі:
• Географічна диверсифікація для протидії торговельним обмеженням у Китаї
• Доступ до глобального пулу талантів у сфері ШІ
• Створення інженерної бази за межами TSMC
Оскільки Індія стає одним із центрів глобального кадрового потенціалу у сфері проєктування напівпровідників, Marvell зміцнює свою присутність у регіоні завдяки цим інвестиціям.
4. Цільова ціна: що кажуть аналітики?
Критерій Значення
Поточна ціна ~$243
Середня цільова ціна $269
Оптимістичний прогноз $400
Песимістичний прогноз $195
Річна дохідність +226% (за останній 1 рік)
75% аналітиків рекомендують «BUY». Ринкова капіталізація становить $218 мільярдів. Susquehanna зберігає рекомендацію «buy» із підвищеною цільовою ціною $265, тоді як Rosenblatt Securities налаштована ще оптимістичніше, підвищивши цільову ціну до $300.
5. Очікування щодо прибутків і ризики
Сьогодні (27 серпня) MRVL оприлюднює звіт про прибутки за Q2 FY2027. Очікування:
• Дохід: $2.72 мільярда (+35% у річному вимірі)
• Прибуток на акцію: $0.93
• Зростання бізнесу центрів обробки даних: очікується на рівні 55%
Ключові ризики:
Преміальна оцінка: акції торгуються майже за потрійним мультиплікатором P/S сектору (14.40x). Ці рівні свідчать, що очікування майбутнього зростання вже закладені в ціну.
Концентрація клієнтів: значна частина доходу пов’язана з кількома гіпермасштабованими операторами. У разі втрати клієнта може відбутися істотне падіння доходів.
Конкуренція: Broadcom, AMD і Astera Labs кидають виклик Marvell у кожній сфері. Зріла екосистема Broadcom є значною перевагою, особливо на ринку ASIC.
Тиск на маржу: нарощування виробництва спеціалізованих кремнієвих рішень може тимчасово тиснути на маржу.
Сьогодні MRVL покаже у своєму звіті про прибутки, чи зможе вона виправдати ці високі очікування. Очікується, що зростання бізнесу центрів обробки даних досягне 55%. Якщо ці показники будуть досягнуті, преміальна оцінка буде виправданою. Якщо ні, існує ризик різкої корекції акцій, які мають мультиплікатор EV/EBITDA на рівні 54x.
Опис генерального директора NVIDIA про «компанію вартістю трильйон доларів» свідчить про впевненість у довгостроковому потенціалі Marvell. Однак у короткостроковій перспективі вирішальним буде те, наскільки цей потенціал уже закладений у ціну та чи відповідають операційні результати компанії очікуванням.
Усі наведені тут оцінки та коментарі є виключно особистою думкою і категорично не є інвестиційною рекомендацією.
repost-content-media
MRVL-0,41%
NVDA+2,17%
AVGO+2,17%
AMD-0,29%
ALAB+3,47%
$MRVL ‌#GateStockInsightsChallenge Marvell (MRVL) Післязвітовий огляд: не сьогоднішні цифри, а варрант Google на 240 частин
MRVL оприлюднить результати за 2-й квартал FY2027 після закриття ринку сьогодні: Волл-стріт очікує $2.71 мільярда виручки та $0.93 прибутку на акцію.
Власний прогноз компанії становить $2.70 мільярда та $0.93 — різниця лише 0.3%. За останні чотири квартали MRVL перевищувала очікування щодо EPS у середньому на 0.1%. Імовірність «сюрпризу» цього кварталу майже нульова. Справжня історія полягає не в сьогоднішніх цифрах, а у звіті до SEC від 19 серпня.
Угода з Google: варра
User_any
$MRVL ‌#GateStockInsightsChallenge Marvell (MRVL) Звіт після публікації результатів: не сьогоднішні цифри, а варрант Google на 240 траншів
MRVL оприлюднить результати за 2-й квартал 2027 фінансового року сьогодні після закриття ринку: Волл-стріт очікує виручку в розмірі $2.71 мільярда та прибуток на акцію $0.93.
Власний прогноз компанії становить $2.70 мільярда та $0.93 — різниця лише 0.3%. За останні чотири квартали MRVL перевищувала очікування щодо EPS у середньому на 0.1%. Імовірність «сюрпризу» цього кварталу майже нульова. Справжня історія не в сьогоднішніх цифрах, а у звіті, поданому до SEC 19 серпня.
Угода з Google: варрант на 240 траншів
Google придбала варрант на 58,970,907 акцій MRVL. Ціна виконання становить $206.58. Учора акції закрилися на рівні $245.12 — це означає, що Google вже отримала прибуток у 19%, ще до набуття права на будь-який окремий транш.
Ключовою частиною є умови набуття права:
• Майже всі транші акцій (57.6 мільйона одиниць) набуватимуть права у 240 етапів.
• Кожен етап починається з придбання Google приватних чипів MRVL на суму $500 мільйонів.
• 240 × $500 мільйонів = $120 мільярдів
Це радше не клієнтський контракт, а «маршрут закупівель», який Google прописує для MRVL. І перші сигнали цього маршруту почнуть з’являтися разом із прогнозом на 3-й квартал, який буде оприлюднено сьогодні ввечері. Адже транші, прив’язані до закупівель, набувають чинності в третьому кварталі 2027 фінансового року.
Акції: відновлення після падіння
29 липня MRVL падали до $163.39 — у день підписання угоди з Google. Після новин про угоду акції відновилися й учора закрилися на рівні $245.12.
• Дохідність від початку року: 179%
• Середня по сектору: 27.5%
• Форвардний мультиплікатор P/S: 14.40x — середній по сектору 5.06x
• 75% аналітиків рекомендують BUY
• Середня цільова ціна: $269
• Найоптимістичніший прогноз: $400
Мої 3 сценарії
📈 Бичачий сценарій:
Виручка $2.77 мільярда або більше, прогноз на 3-й квартал вище $3.2 мільярда. Угода з Google чітко врахована в прогнозі, і перші транші активуються. Ковзний P/E на рівні 77x — єдиний результат, який виправдовує поточну позицію акцій.
➡️ Базовий сценарій:
Виручка в діапазоні $2.70-2.75 мільярда, прогноз на 3-й квартал у діапазоні $3.0-3.1 мільярда. Прогноз зберігається п’ятий квартал поспіль. Нічого не підтверджено й не спростовано; обговорення переноситься на День інвестора 6 жовтня.
📉 Сценарій зниження:
Виручка перебуває на нижній межі прогнозованого діапазону, прогноз на 3-й квартал нижчий за консенсус у $3.04 мільярда. Варрант перетворюється на «історію», а не на «календар» — і співвідношенню P/E 77x дуже мало що може слугувати підґрунтям.
3 реалії за цифрами
1. Залежність від Китаю
44% виручки минулого кварталу припало на Китай; рік тому цей показник становив 37%. Частка США знизилася з 16% до 7%. Величезна географічна зміна за 12 місяців.
2. Розрив між GAAP і Non-GAAP
Чистий прибуток за GAAP минулого кварталу становив $34.5 мільйона, тоді як за Non-GAAP — $718 мільйонів, тобто різниця у 20x. Більша частина цієї різниці походить від $193 мільйонів компенсацій на основі акцій та амортизації придбання. Варрант Google додасть до цієї картини нову статтю.
3. Новий фінансовий директор
У червні фінансовим директором було призначено Дена Дурна; сьогоднішній квартал із прогнозом є його першим повним терміном на посаді. Колишній фінансовий директор Віллем Мейнтьєс пішов після 10 років, щоб проводити більше часу зі своєю родиною.
Бізнес кастомних чипів більше не є грою у «перемогу в дизайні», а став грою у «фінансування». NVIDIA за одну ніч мобілізувала $500 мільярдів стороннього капіталу. Тим часом MRVL обміняла 7% своїх акцій на графік закупівель клієнта. Той самий крок, інший інструмент.
Єдиний показник, який ввів би мене в оману: прогноз на 3-й квартал нижче $3.04 мільярда. Варрант має сенс лише тоді, коли за ним надходить відповідна виручка. $3.04 мільярда — це поріг, який показує, що закупівлі Google розпочалися. Нижче цього рівня ці 240 клітинок — лише історія, а не графік.
Усі наведені тут оцінки та коментарі є виключно моєю особистою думкою. DYOR 🔎 NFA ✔️
repost-content-media
MRVL-0,41%
NVDA+2,17%
Частка Marvell в ажіотажі навколо ШІ: закулісся історії зростання $MRVL ‌
Аналітики очікують зростання доходу на 35% у другому кварталі; високий попит на спеціалізовані чипи та рішення для взаємоз’єднання робить Marvell ключовим гравцем у сфері інфраструктури ШІ.
Marvell Technology продовжує залишатися одним із найбільших переможців буму центрів обробки даних для ШІ. Очікується, що дохід компанії у другому кварталі сягне $2.7 мільярда, збільшившись приблизно на 35% у річному обчисленні. Основним рушієм цього зростання є виняткові показники сегмента центрів обробки даних. У першому кварталі до
User_any
Частка Marvell у бурі ШІ: за лаштунками історії зростання $MRVL ‌
Аналітики очікують зростання виручки на 35% у другому кварталі; високий попит на спеціалізовані мікросхеми та рішення для з'єднання робить Marvell ключовим гравцем у сфері інфраструктури ШІ.
Marvell Technology продовжує залишатися одним із найбільших бенефіціарів буму центрів обробки даних на базі ШІ. Очікується, що виручка компанії у другому кварталі досягне $2.7 млрд, збільшившись приблизно на 35% у річному обчисленні. Головним рушієм цього зростання є виняткові показники сегмента центрів обробки даних. У першому кварталі виручка від центрів обробки даних досягла $1.83 млрд, що становить 76% від загальної виручки.
Двигуни зростання: XPU та оптичне з'єднання
Стратегія зростання Marvell спирається на два основні стовпи:
1. Спеціалізовані мікросхеми ШІ (XPU): генеральний директор Метт Мерфі зазначає, що компанія переживає найвищий за всю історію рівень активності у сфері розробки спеціалізованих мікросхем ШІ. Marvell відіграє критично важливу роль у розробці мікросхем, які гіпермасштабовані компанії створюють спеціально для власних потреб. Мерфі прогнозує, що зростання в цій сфері перевищить 20% у 2027 фінансовому році та подвоїться у 2028 році. Ціль компанії щодо виручки від приватних мікросхем у 2029 фінансовому році становить $100 млрд.
2. Рішення для оптичного з'єднання: у міру зростання кластерів ШІ потік даних між мікросхемами та серверами стає критичним вузьким місцем. Оптичні рішення Marvell для з'єднання зі швидкістю 800G і 1.6T призначені для вирішення цієї проблеми. Мерфі зазначає, що цей напрям бізнесу зростає щорічно більш ніж на 70% і все ще має потенціал для подальшого зростання.
Вітер від NVIDIA
На COMPUTEX 2026 заява генерального директора NVIDIA Дженсена Хуанга, адресована генеральному директору Marvell Метту Мерфі: «Ось наступна трильйонна компанія», докорінно змінила сприйняття Marvell ринком. Це схвалення створило «ефект NVIDIA», підтвердивши важливість Marvell в екосистемі ШІ.
Майбутні перспективи
Marvell підвищила цільову виручку до $115 млрд на 2027 фінансовий рік і встановила ціль у $165 млрд на 2028 рік. Мерфі наголосив, що історія зростання компанії все ще перебуває на ранній стадії, заявивши: «Замовлення, пов'язані зі ШІ, надзвичайно сильні».
Ключове питання для інвесторів: наскільки це зростання вже закладене в ціну? Marvell торгується за оцінкою, що значно перевищує середню по галузі. Головна увага в найближчий період буде зосереджена на тому, чи зможе компанія виправдати ці високі очікування.
#GateStockInsightsChallenge #NVIDIAEarnings
DYOR 🔎 NFA ✔️
repost-content-media
MRVL-0,41%
NVDA+2,17%