LittleQueen

vip
Вік 1.4Рік
Піковий рівень 5
Привіт! Я Littlequeen, тут, щоб провести вас через криптовалютний ринок з розумними сигналами та живими аналітиками. Від трендів до оновлень в реальному часі, я розбираю дані, щоб ви могли торгувати з упевненістю. Є питання? У мене є відповіді — не соромтеся запитувати! Приєднуйтесь до моїх живих трансляцій, і давайте разом зростати в цій подорожі!
огляд ринку
live-replay-cover
659 переглядів09-22 16:17
00:42:15
тренди криптовалютного ринку
live-replay-cover
443 переглядів09-22 15:33
00:29:38
#AMDMarketCapTops1Trillion
AMD офіційно увійшла до клубу компаній із ринковою капіталізацією $1 трильйон, але саме число — не те, що я вважаю найцікавішим.
Важливо те, що ринок закладає в оцінку AMD на цьому рівні — і чому інвестори раптом готові оцінювати компанію як одного з головних бенефіціарів наступного етапу розвитку AI-інфраструктури.
У понеділок AMD закрилася на рівні $615.52, піднявшись на $55.70, або 9.95%, за одну сесію. Акції відкрилися на рівні $583.88, піднімалися до $616.69 і майже не віддали здобуте зростання, завершивши сесію трохи нижче максимуму. Обсяг торгів досяг приблиз
MrFlower_XingChen
#AMDMarketCapTops1Trillion
AMD офіційно увійшла до клубу компаній із ринковою капіталізацією в $1 трильйон, але саме число — не найцікавіша частина для мене.
Важливо те, що ринок закладає в оцінку AMD на цьому рівні — і чому інвестори раптом готові оцінювати компанію як одного з головних бенефіціарів наступного етапу розвитку AI-інфраструктури.
У понеділок AMD закрилася на рівні $615.52, піднявшись на $55.70, або на 9.95% за одну сесію. Акції відкрилися на рівні $583.88, піднімалися до $616.69 і майже не віддали здобутого зростання, завершивши торги трохи нижче максимуму сесії. Обсяг сягнув приблизно 44.5 мільйона акцій. Це зовсім інша картина, ніж спекулятивний рух за низької ліквідності. AMD зростала за серйозної участі ринку, тоді як ширший сектор напівпровідників також прискорювався.
Рух за п’ять сесій ще важливіший. AMD піднялася від мінімуму $497.51 15 вересня до внутрішньоденного максимуму понеділка $616.69, що означає приблизно 24.75% зростання за п’ять сесій. Від початку року акції зросли приблизно на 187%, згідно з актуальними ринковими даними. Іншими словами, етап у $1 трильйон — це не ізольований прорив. Це черговий етап масштабного переоцінювання, яке вже відбулося цього року.
Тож що насправді купує ринок?
Відповідь стає дедалі простішою: Data Center та AI.
Показники AMD за другий квартал дають найчіткіше пояснення. Дохід сягнув $11.536 мільярда, збільшившись на 50% рік до року. Чистий прибуток становив $2.297 мільярда, а розбавлений прибуток на акцію за GAAP — $1.38. Але показник, який справді вирізняється, — це дохід Data Center: $6.7 мільярда, що на 107% більше рік до року. AMD заявила, що зростання було зумовлене попитом на процесори EPYC та GPU Instinct. На Data Center припадало близько 58% доходу компанії протягом кварталу.
Це змінює те, як слід сприймати AMD.
Це вже не лише історія про CPU. AMD намагається стати ширшою компанією у сфері AI-інфраструктури, поєднуючи серверні CPU EPYC, прискорювачі Instinct, мережеві рішення та свої системи Helios масштабування до рівня стійок. Компанія також працює над ROCm і ширшою програмною екосистемою, адже продати AI-прискорювач — це одне; зробити так, щоб клієнти почувались комфортно, розгортаючи цілі AI-системи у великому масштабі, — зовсім інше.
І AMD отримує реальні зобов’язання від клієнтів.
Угода з OpenAI передбачає розгортання до 6 гігават GPU AMD, починаючи з продуктів серії MI450. AMD також надала OpenAI варрант на придбання до 160 мільйонів акцій AMD, причому набуття прав на них залежить від досягнення етапів закупівлі GPU та інших умов. Це потенційно важливе стратегічне партнерство, але його не слід трактувати як гарантований дохід у найближчій перспективі — розгортання залежить від майбутніх етапів і виконання зобов’язань.
Anthropic — ще одна важлива частина цієї історії. У липні AMD оголосила про партнерство, що передбачає до 2 гігават GPU MI450 у стійкових рішеннях AMD Helios, причому перший гігават планується почати розгортати в першій половині 2027 року. AMD також взяла на себе зобов’язання щодо потенційної стратегічної інвестиції в акціонерний капітал Anthropic обсягом до $5 мільярдів.
Саме тут історія AMD стає набагато масштабнішою, ніж одноденне зростання акцій.
Компанія намагається перейти від продажу окремих компонентів до участі в розгортанні повної AI-інфраструктури. Якщо ця стратегія спрацює, кожне масштабне AI-розгортання потенційно може являти собою набагато більшу можливість, ніж традиційний продаж CPU або GPU.
Але в етапу $1 трильйон є й інший бік.
AMD уже забезпечила надзвичайний перегляд оцінки на фондовому ринку. Коли компанія зростає приблизно на 187% менш ніж за дев’ять місяців і досягає оцінки в трильйон доларів, ринок уже оцінює не лише бізнес, який існує сьогодні. Значна частина майбутнього зростання вже відображена в ціні акцій.
Це означає, що наступний етап може стати складнішим, навіть якщо довгостроковий бізнес залишатиметься сильним.
AMD недостатньо просто зростати. Їй потрібно й надалі забезпечувати зростання такими темпами, які можуть виправдати оцінку, що інвестори тепер їй призначають.
Це розмежування важливе.
Останні результати були сильними, але сама компанія також прогнозує ще один значний крок уперед. AMD очікує приблизно $13 мільярдів доходу в третьому кварталі 2026 року, з відхиленням у $300 мільйонів у будь-який бік, причому середня точка прогнозу означає приблизно 41% зростання рік до року та близько 13% послідовного зростання.
Тож наступне питання полягає не в тому, чи зможе AMD досягти $1 трильйона.
Вона вже цього досягла.
Справжнє питання — чи зможуть прибутки, зростання Data Center та AI-розгортання й надалі наздоганяти ціну акцій.
Тут також є дуже цікавий аспект ринкової структури.
Рух у понеділок не відбувався ізольовано. AMD зростала разом з Intel, Arm та іншими представниками сектору напівпровідників, оскільки інвестори агресивно поверталися до інвестицій у AI та напівпровідники. Reuters повідомило, що індекс PHLX Semiconductor Index зріс приблизно на 4.3%, тоді як Nasdaq також закрився на рекордному рівні. Сильний рух Meta та відновлений ентузіазм навколо AI-інфраструктури допомогли посилити ширшу тенденцію.
Це створює для AMD сприятливіше галузеве тло, але також означає, що трейдерам потрібно відокремлювати силу, специфічну для компанії, від широкого руху напівпровідників у режимі схильності до ризику.
Для мене найважливіший рівень після понеділка — $620.
AMD досягла $616.69, тож акції вже тестують психологічну зону безпосередньо вище цього рубежу. Стійкий рух вище $620 переведе ринок у зону відкриття нових цінових рівнів, оскільки вище поточного рекордного максимуму немає сформованого історичного опору.
Після цього $650 стає очевидним психологічним орієнтиром, а за ним — $700. Це не гарантовані цілі; це просто рівні, на яких трейдери, ймовірно, переоцінюватимуть імпульс, оцінку та фіксацію прибутку.
Щодо руху вниз, я стежив би за структурою, а не намагався передбачити точне дно.
Першою зоною є близько $600–$605, де контрольований відкат усе ще може залишити структуру нещодавнього прориву неушкодженою. Нижче важливішою стає зона $582–$560, оскільки вона охоплює мінімум понеділка та попередню зону прориву в районі середини $500-х.
Глибший рух до низького рівня $500s значно змінив би короткострокову картину, оскільки означав би, що ринок віддав набагато більшу частину нещодавнього вертикального зростання.
І це головний урок щодо AMD зараз:
Сильний тренд не означає, що будь-яка ціна є хорошою точкою входу.
Після зростання приблизно на 25% за п’ять сесій купівля акцій лише тому, що вони перетнули круглий рубіж оцінки, може створити дуже несприятливе співвідношення ризику та винагороди. Відкат, який утримує зону прориву, насправді може розповісти нам більше про силу тренду, ніж чергова негайна зелена свічка.
Фундаментальні показники AMD очевидно покращуються. Дохід компанії від Data Center у Q2 більш ніж подвоївся рік до року, ключові клієнти у сфері AI беруть на себе зобов’язання щодо майбутніх розгортань, а компанія розширює напрям від процесорів і прискорювачів до AI-інфраструктури на рівні стійок.
Але значну частину цієї трансформації ринок уже визнав.
Саме тому я відокремлював би історію бізнесу від історії торгівлі.
Історія бізнесу полягає в тому, чи зможе AMD продовжувати нарощувати дохід Data Center, масштабувати розгортання Instinct і Helios, зміцнювати свою програмну екосистему та перетворювати значні зобов’язання клієнтів на стабільні доходи й прибутки.
Історія торгівлі набагато простіша: чи зможе AMD утримати прорив після зростання на 24.75% за п’ять сесій?
Для наступного руху моїми ключовими орієнтирами є $620 зверху, $600–$605 у першій зоні відкату та $582–$560 як важливіша зона структурної підтримки.
Якщо покупці й надалі захищатимуть прорив, а обсяг залишатиметься сильним, AMD може продовжити відкривати вищі цінові рівні.
Якщо акції почнуть втрачати імпульс і з’явиться активна фіксація прибутку, відкат не означатиме автоматичної недійсності довгострокової тези щодо AI. Він просто нагадає ринку, що навіть найсильнішим трендам потрібно перепочити.
Отже, досягнення AMD рівня $1 трильйон — це більше, ніж просто заголовок.
Це вимір того, наскільки кардинально змінилися ринкові очікування щодо AMD.
Тепер починається складніша частина: AMD має перетворити ці очікування на реальні доходи від AI-інфраструктури, прибутки та довгострокову частку ринку.
Саме за цим я стежитиму.
#GateSquareMidAutumnReunion
#StrategyAdds950BTCAfterThreeWeekPause
Strategy знову купує Bitcoin, але заголовок про 950 BTC — не те, на чому я зосередився б.
Цікавіший розвиток подій — те, що відбулося навколо цієї покупки.
У період із 14 до 20 вересня Strategy придбала 950 BTC приблизно за $75.7 million за середньою ціною $79,670 за Bitcoin. Це знову збільшило її запаси рівно до 846,000 BTC, придбаних приблизно за $63.80 billion за середньою вартістю $75,416 за BTC, включно з комісіями та витратами. Для покупки компанія використала USD Cash.
За ціни Bitcoin у районі середини $85,000 цей резерв становить величезну позиці
MrFlower_XingChen
#StrategyAdds950BTCAfterThreeWeekPause
Strategy знову купує Bitcoin, але заголовок про 950 BTC — не та частина, на якій я б зосередився.
Цікавішим є те, що відбулося навколо цієї покупки.
У період із September 14 до September 20 Strategy придбала 950 BTC приблизно за $75.7 million за середньою ціною $79,670 за Bitcoin. Це збільшило її запаси рівно до 846,000 BTC, придбаних приблизно за $63.80 billion за середньою вартістю $75,416 за BTC, включно з комісіями та витратами. Для покупки компанія використала USD Cash.
За ціни Bitcoin у районі середини $85,000 цей резерв становить величезну позицію на балансі. 846,000 BTC — це трохи більше 4% від фіксованої максимальної пропозиції Bitcoin у 21 million.
Але тут є важлива деталь.
Strategy не просто вклала $75.7 million у Bitcoin і на цьому зупинилася.
У той самий період компанія витратила ще $174 million на викуп 1,771,238 акцій привілейованих акцій STRC. Іншими словами, Strategy витратила більш ніж удвічі більше на викуп власного привілейованого інструменту, ніж на збільшення запасів Bitcoin.
Це змінює те, як я сприймаю цю транзакцію.
Тепер це вже не просто історія про те, скільки Bitcoin може накопичити Strategy.
Це дедалі більше історія про те, як Strategy управляє взаємозв’язком між Bitcoin, звичайним капіталом, привілейованими цінними паперами, грошовими резервами та своїми майбутніми можливостями фінансування.
Подання від September 21 робить це абсолютно зрозумілим. Strategy повідомила, що не продавала акції MSTR через свою програму ATM у період September 14–20. Натомість вона використала $75.7 million USD Cash для купівлі Bitcoin і $174 million USD Cash для викупу STRC. Окремо вона використала $57.4 million зі свого USD Reserve для виплати дивідендів за привілейованими акціями та процентних платежів.
Тож стара проста формула —
залучити капітал → купити BTC → збільшити BTC на акцію
— більше не є достатньою для опису того, що відбувається.
Тепер Strategy активно управляє кількома складовими балансу одночасно.
І STRC тут має значення.
STRC від Strategy — це безстрокові привілейовані акції зі змінною ставкою. Компанія встановила регулярну річну ставку дивідендів на рівні 12% для періодів, що починаються September 16, 2026, із виплатами двічі на місяць у розмірі $0.50 на акцію за поточною ставкою. Заявлена Strategy модель покликана підтримувати торгівлю STRC у цільовому діапазоні $99–$100, використовуючи кілька інструментів, зокрема управління ставкою дивідендів, USD reserves і викупи.
Це робить викуп на $174 million набагато цікавішим, ніж може здатися з огляду лише на саму суму.
Викуп STRC зменшує обсяг привілейованого капіталу в обігу та може скоротити майбутні грошові виплати дивідендів за цими акціями. Водночас купівля нижче заявленої вартості потенційно може створити економічну вигоду порівняно із залишенням цінних паперів в обігу за номіналом.
Саме тому я був би обережним із думкою, що Strategy просто стала менш оптимістичною щодо Bitcoin.
У поданні цього не сказано.
Натомість воно показує дещо практичніше: тепер Strategy має кілька способів використання свого капіталу.
Накопичення Bitcoin залишається одним із них.
Управління привілейованими акціями — іншим.
Управління ліквідністю та резервами — ще одним.
Це набагато складніша модель розподілу капіталу, ніж у Strategy кілька років тому.
Є ще одне число, за яким варто стежити: згідно з останнім поданням, наприкінці періоду Strategy мала приблизно $5.04 billion у своєму USD Reserve і $1.05 billion у USD Cash. Це забезпечує компанії значну ліквідність, поки вона управляє своїм резервом Bitcoin і зобов’язаннями за привілейованими цінними паперами.
І час тут цікавий.
Bitcoin різко відновився після вересневої слабкості й тепер торгується в районі середини $85,000. Останню покупку 950 BTC Strategy здійснила за середньою ціною $79,670, тобто компанія купила нижче за поточну ринкову ціну.
Але я б не перетворював це на сигнал того, що Bitcoin обов’язково продовжить зростання.
Одна корпоративна покупка не може визначити напрямок руху ринку Bitcoin обсягом понад $1.7 trillion.
Вона показує нам, що Strategy була готова спрямувати грошові кошти в BTC після того, як її запаси знизилися з рівня 846,000 упродовж літа.
Послідовність має значення.
Наприкінці June Strategy досягла 846,000 BTC, упродовж July та August скоротила свої запаси, потім наприкінці August придбала 4,603 BTC за середньою ціною $80,318, а тепер додала ще 950 BTC. Її Bitcoin Ledger показує, що компанія перейшла від 840,447 BTC після продажу в August до 845,050 BTC після покупки August 31 і тепер до 846,000 BTC.
Отже, Strategy фактично відновила свою позицію в Bitcoin після літнього скорочення.
Але вона все ще не повернулася до свого червневого піку в 847,363 BTC.
Це важливе розрізнення.
У заголовку сказано: «Strategy відновлює купівлю Bitcoin».
Баланс показує дещо складнішу картину:
Strategy відновлює свою експозицію до Bitcoin, одночасно оптимізуючи структуру капіталу.
Для акціонерів MSTR це розрізнення має значення.
Оцінювати Strategy не можна лише шляхом множення 846,000 BTC на поточну ціну Bitcoin. Інвесторам також потрібно враховувати борг, привілейовані цінні папери, кількість акцій в обігу, грошові кошти, витрати на фінансування та здатність компанії продовжувати збільшувати експозицію до Bitcoin без несприятливого розмивання часток.
Саме тут концепція Bitcoin на акцію стає кориснішою, ніж просте спостереження за загальним обсягом BTC.
Якщо Strategy збільшує свої запаси Bitcoin, але випускає істотно більше звичайних акцій або привілейованого капіталу для фінансування цих покупок, вплив на кожного власника звичайних акцій може дуже відрізнятися від заголовкового збільшення BTC.
Саме тому надалі я стежив би за структурою капіталу майже так само уважно, як і за покупками Bitcoin.
Є й друге питання: скільки грошових коштів Strategy може комфортно спрямувати, зберігаючи вимоги до резервів і виконуючи зобов’язання за привілейованими цінними паперами?
Компанія вже продемонструвала готовність використовувати грошові кошти для обох частин рівняння — купівлі Bitcoin і викупу привілейованих цінних паперів.
Це свідчить про те, що наступний етап Strategy може бути менш механічним.
Їй не потрібно купувати Bitcoin щотижня.
Їй не потрібно випускати MSTR щотижня.
Вона може обирати між накопиченням BTC, викупом привілейованих цінних паперів, управлінням резервами та іншими діями на ринках капіталу залежно від ринкових умов.
Ця гнучкість може ставати дедалі важливішою зі зростанням розміру балансу.
Однак для трейдерів Bitcoin негайний висновок набагато простіший.
Strategy і надалі залишається одним із найбільших джерел корпоративного попиту на Bitcoin серед публічних компаній, а її повернення до накопичення додає ще один рівень до поточного ринкового наративу.
Але я б не купував BTC навздогін лише тому, що Strategy придбала 950 монет.
Натомість я стежив би за тим, чи стане це початком тривалого циклу накопичення, чи лише однією ситуативною покупкою після недавнього відновлення.
Наступні подання розкажуть нам набагато більше, ніж сьогоднішній заголовок.
Якщо Strategy продовжить додавати BTC, уникаючи надмірного випуску звичайних акцій і водночас скорочуючи дорогі зобов’язання за привілейованими цінними паперами, структура капіталу виглядатиме зовсім інакше, ніж традиційна модель «продати акції, купити Bitcoin».
Якщо BTC зростатиме, а Strategy зможе зберігати або покращувати обсяг Bitcoin на одну звичайну акцію, ринок може дедалі більше оцінювати компанію як фінансовий інструмент, побудований навколо Bitcoin, а не просто як програмну компанію, що володіє BTC.
Але ця теза все ще пов’язана з реальними ризиками.
Волатильність Bitcoin залишається найбільшою змінною. Дивіденди за привілейованими акціями та боргові зобов’язання потребують грошових коштів. Випуск звичайних акцій може розмити частки акціонерів. Привілейовані цінні папери мають власні ринкові ризики. А акції Strategy можуть торгуватися зі значною премією або дисконтом до вартості її базових активів.
Тож я б не зводив історію Strategy до:
«Saylor придбав 950 BTC, отже, це бичачий сигнал».
Кориснішим є таке трактування:
Strategy придбала 950 BTC, витративши при цьому більш ніж удвічі більше на викуп STRC.
Це свідчить про те, що розподіл капіталу стає не менш важливим, ніж накопичення Bitcoin.
Для мене числа, які варто тримати на екрані, такі: 846,000 BTC, $63.80 billion загальної вартості придбання, $75,416 середньої вартості BTC, $75.7 million, витрачені на останню покупку BTC, $174 million, витрачені на викуп STRC, і приблизно $6.09 billion USD assets, заявлених станом на September 20.
Запас Bitcoin усе ще є заголовком.
Структура капіталу — це історія, що стоїть за ним.
І саме за цим я стежитиму далі.
#GateSquareMidAutumnReunion
#SoftBankPlans$11BBondOpenAI
SoftBank вкладає ще понад $11 мільярдів у механізм фінансування ШІ, але заголовкова цифра не є найважливішою частиною цієї історії.
Важливо те, як залучаються ці кошти.
SoftBank Group випустила $10 мільярдів старших незабезпечених облігацій у доларах США, а також облігації, номіновані в євро, на суму €1 мільярд, причому отримані кошти переважно призначені для фінансування фінального траншу в $10 мільярдів її додаткової інвестиції в OpenAI. Третій транш запланований на October 1, а ціноутворення облігацій очікується на September 24, із розрахунками на September 29.
MrFlower_XingChen
#SoftBankPlans$11BBondOpenAI
SoftBank вкладає ще понад $11 мільярдів у механізм фінансування ШІ, але заголовкова цифра — не найважливіша частина цієї історії.
Важливо те, як залучаються ці гроші.
SoftBank Group випустила $10 мільярдів старших незабезпечених облігацій у доларах США, а також €1 мільярд облігацій, номінованих у євро, причому отримані кошти переважно призначені для фінансування фінального траншу в розмірі $10 мільярдів її додаткової інвестиції в OpenAI. Третій транш запланований на 1 жовтня, тоді як очікується, що ці облігації будуть оцінені 24 вересня та розраховані 29 вересня.
Це важливо, оскільки SoftBank фактично замінює короткострокове бридж-фінансування довгостроковим боргом.
Раніше цього року SoftBank організувала бридж-фінансування на $40 мільярдів, безпосередньо пов’язане з її інвестиційною програмою в OpenAI. Компанія залучила $30 мільярдів із цього фінансування. SoftBank оголосила, що погасить непогашений залишок у розмірі $25.9 мільярда 15 вересня, а нова операція з облігаціями покликана замінити залишковий обсяг фінансування, пов’язаний із зобов’язанням перед OpenAI.
Тож це не просто черговий чек SoftBank на $10 мільярдів.
Це перебудова способу, у який SoftBank фінансує одну з найбільших ставок на ШІ у світі.
А вартість цього фінансування дещо нам підказує.
Доларові облігації пропонуються з термінами погашення 3.5 року, 5.5 року та 7.5 року, тоді як єврооблігації мають терміни погашення чотири та шість років. Reuters повідомляє, що в разі завершення розміщення воно стане найбільшим випуском облігацій нефінансової корпорації в Азійсько-Тихоокеанському регіоні та Японії, перевищивши попередній рекорд, встановлений 7-Eleven у 2021 році. Fitch присвоїло запропонованим облігаціям рейтинг BB+.
Дохідність також має значення.
Повідомляється, що доларові облігації пропонуються з орієнтовною дохідністю від високих однозначних значень до приблизно 10%, залежно від терміну погашення, тоді як єврооблігації пропонуються з нижчою, але все ще значною дохідністю. Це дорогий капітал порівняно із залученням коштів інвестиційного рівня корпоративними позичальниками.
Іншими словами, SoftBank не фінансує це розширення ШІ дешевими грошима.
Компанія платить значну ціну, щоб продовжувати свою інвестиційну програму в OpenAI.
Це робить економіку цієї операції набагато цікавішою.
SoftBank оголосила про загальну додаткову інвестицію в OpenAI на $30 мільярдів, розділену на три транші по $10 мільярдів. Перший було завершено у квітні, а другий — у липні. SoftBank позичала по $10 мільярдів для кожної з цих операцій через бридж-фінансування. Фінальний транш у $10 мільярдів тепер готується на жовтень.
Масштаб зобов’язань SoftBank стає зрозумілішим, якщо поглянути на власні очікувані потреби OpenAI у капіталі.
Згідно з прогнозами, про які повідомила Financial Times, OpenAI очікує від’ємний вільний грошовий потік приблизно на рівні $278 мільярдів у період між 2026 і 2030 роками. Очікується, що дохід зросте приблизно з $36 мільярдів у 2026 році до $350 мільярдів у 2030 році, але витрати на обчислювальні потужності та інфраструктуру, як очікується, залишатимуться величезними. У тому ж матеріалі загальні витрати до 2030 року оцінюються приблизно в $856 мільярдів. Це прогнози з презентації приватної компанії, а не перевірені аудитором майбутні результати, тому їх слід розглядати як оцінки, а не гарантовані показники.
Це змінює мій погляд на фінансування SoftBank.
OpenAI потребує величезних обсягів капіталу для створення обчислювальної інфраструктури, необхідної для реалізації її амбіцій у сфері ШІ.
SoftBank прагне отримати доступ до цього зростання.
Тож SoftBank залучає борг для фінансування інвестиції.
А ця інвестиція пов’язана з набагато більшою мережею витрат на інфраструктуру ШІ за участю таких компаній, як Nvidia, Oracle та інфраструктурних компаній, підтриманих SoftBank.
У результаті виникає фінансовий ланцюг, який виглядає приблизно так:
капітал → інфраструктура ШІ → обчислювальні потужності → зростання OpenAI → вища очікувана майбутня вартість.
Проблема в тому, що кожна ланка цього ланцюга має спрацювати.
Якщо попит на ШІ продовжить стрімко зростати, величезні витрати на інфраструктуру потенційно можуть підтримати значно вищі доходи та вартість активів.
Якщо зростання розчарує, борг нікуди не зникне.
Це центральний ризик.
Сама SoftBank визнала, що її показники боргового навантаження можуть тимчасово перевищувати бажані для неї рівні. Компанія також працює над зниженням боргового навантаження за допомогою продажу активів і рефінансування. Її попереднє погашення бридж-боргу на $25.9 мільярда показує, що управління фінансовим тягарем уже є важливою частиною стратегії.
Саме тому я не трактував би угоду з облігаціями просто як «SoftBank надзвичайно впевнена в OpenAI».
Безумовно, йдеться про значне стратегічне зобов’язання.
Але ця операція також демонструє фінансову ціну підтримання такого зобов’язання.
І кредитний ринок фактично встановлює ціну цього ризику.
Це відрізняється від купівлі акцій OpenAI за рахунок вільних коштів на балансі.
Власники боргових зобов’язань очікують виплати відсотків і погашення основної суми незалежно від того, стане цикл розвитку ШІ більш чи менш прибутковим.
Це створює важливу асиметрію.
Якщо OpenAI та екосистема ШІ SoftBank покажуть винятково сильні результати, SoftBank потенційно зможе отримати вигоду від зростання вартості своїх інвестицій.
Якщо монетизація розширення ШІ триватиме довше, ніж очікувалося, SoftBank все одно доведеться обслуговувати борг.
Саме тут історія ШІ починає перетинатися з кредитним ринком.
Протягом багатьох років бум ШІ переважно обговорювали через призму виробників напівпровідників, хмарних провайдерів і розробників моделей ШІ.
Тепер фінансову сторону стає неможливо ігнорувати.
Центри обробки даних потребують величезних обсягів електроенергії, землі, мережевого обладнання, GPU та фінансування. Компаніям потрібен капітал ще до того, як ці активи почнуть генерувати майбутній дохід.
Це означає, що розгортання ШІ дедалі більше стає не лише технологічною, а й історією про ринки капіталу.
SoftBank — один із найяскравіших прикладів.
І є ще один аспект, який робить це особливо цікавим.
SoftBank не здійснює одну ізольовану інвестицію в OpenAI. Її ширша стратегія пов’язана з інфраструктурою ШІ. Компанія вибудовує відносини у сфері центрів обробки даних та обчислювальних потужностей, а це означає, що успіх OpenAI може впливати не лише на вартість частки SoftBank у капіталі.
Це створює як потенціал для зростання, так і ризик концентрації.
Чим більше частин екосистеми залежать від одного й того самого циклу витрат на ШІ, тим важливішим стає базовий попит.
Якщо попит з боку підприємств і споживачів продовжить підтримувати величезні навантаження ШІ, весь інфраструктурний ланцюг зможе й надалі розширюватися.
Якщо економічна привабливість інфраструктури ШІ знизиться, кілька частин цього ланцюга можуть одночасно опинитися під тиском.
Саме за цим, на мою думку, ринок має стежити.
Не за тим, чи зможе SoftBank залучити $11 мільярдів.
Вона явно може це зробити.
Набагато цікавіше питання полягає в тому, чи перевищать доходи, які генерує екосистема ШІ, вартість капіталу, що спрямовується на її створення.
Тому за ціноутворенням облігацій 24 вересня варто буде стежити.
Інвестори отримають чіткіше уявлення про те, яку суму ринок стягує з SoftBank за це додаткове боргове навантаження, а також наскільки сильним є попит на одну з найбільших високодохідних корпоративних пропозицій року. Reuters повідомляло, що в разі завершення операція може стати найбільшою угодою з облігаціями нефінансової корпорації в Азійсько-Тихоокеанському регіоні та Японії.
Трейдерам я б радив відтепер стежити за трьома речами.
По-перше, за вартістю запозичень SoftBank. Якщо остаточне ціноутворення наблизиться до дорогого краю заявленого діапазону, ринок вимагає більшої компенсації за ризик.
По-друге, за здатністю OpenAI перетворювати витрати на інфраструктуру на дохід. Прогнози надзвичайні, але вони все ще залишаються прогнозами. Різниця між прогнозованим попитом на ШІ та фактичною генерацією грошових коштів зрештою матиме більше значення, ніж заголовки про фінансування.
По-третє, за борговим навантаженням і вартістю активів SoftBank. Компанія має великий портфель, але фінансування дедалі агресивнішої стратегії у сфері ШІ за рахунок боргу робить ціни на активи та ліквідність дедалі важливішими для балансу.
Тож я б не описував це просто як ставку на OpenAI у розмірі $11 мільярдів.
Це щось більше.
SoftBank використовує кредитний ринок, щоб розширити свою участь у циклі розвитку інфраструктури ШІ.
Це може посилити потенціал зростання, якщо розширення ШІ забезпечить закладене в його оцінку зростання.
Але це також означає, що вартості капіталу, борговому навантаженню та генерації грошових коштів потрібно приділяти набагато більше уваги, ніж тоді, коли історія ШІ переважно стосувалася попиту на чипи.
Наступна ключова контрольна дата — 24 вересня, коли очікується ціноутворення облігацій.
Ця цифра може розповісти нам про схильність ринку до ризику більше, ніж сама заголовкова сума в $11 мільярдів.
#GateSquareMidAutumnReunion
#HyperliquidValuationTopsNasdaqAndLSEG
Hyperliquid досяг рівня оцінки, який ще кілька років тому здавався б нереалістичним.
Повністю розбавлена оцінка HYPE піднялася вище приблизно $91 мільярда, внаслідок чого теоретична вартість усієї пропозиції HYPE перевищила ринкову вартість акцій великих традиційних операторів бірж, таких як Nasdaq і London Stock Exchange Group.
Але тут є важлива деталь.
Це не зовсім коректне порівняння.
Показник HYPE є повністю розбавленою оцінкою токена, розрахованою на основі загальної/максимальної пропозиції, тоді як Nasdaq і LSEG — це компанії, оцінені через звичайн
MrFlower_XingChen
#HyperliquidValuationTopsNasdaqAndLSEG
Hyperliquid досягла рівня оцінки, який ще кілька років тому здавався б нереалістичним.
Повністю розбавлена оцінка HYPE перевищила приблизно $91 мільярда, внаслідок чого теоретична вартість усієї пропозиції HYPE перевищила б ринкову вартість акцій основних традиційних операторів бірж, таких як Nasdaq і London Stock Exchange Group.
Але тут є важлива деталь.
Це не зовсім коректне порівняння.
Показник HYPE є повністю розбавленою оцінкою токена, розрахованою на основі загальної/максимальної пропозиції, тоді як Nasdaq і LSEG — це компанії, оцінені через традиційну ринкову капіталізацію акцій. Згідно з останніми доступними даними про пропозицію, в обігу перебувало лише близько 251 мільйона HYPE, тоді як максимальна/загальна пропозиція становить приблизно 951.5 мільйона.
Тому я б не сприймав заголовок як твердження, що «Hyperliquid тепер коштує більше за ці компанії» в тому самому економічному сенсі.
Цікавіше питання полягає в іншому:
Чому ринок взагалі готовий оцінювати ончейн-екосистему для торгівлі на такому рівні?
Відповідь починається з фактичного використання.
Hyperliquid більше не є просто ще однією децентралізованою біржею, що конкурує за обсяги криптоторгівлі. Її екосистема розширюється навколо безстрокових ф’ючерсів, спотових ринків, стейблкоїнів, реальних активів і ринків результатів — усе це побудовано на торговій інфраструктурі блокчейну Hyperliquid.
А цифри, що стоять за цим зростанням, стає дедалі важче ігнорувати.
Hyperliquid Strategies повідомила, що приблизно $945 мільйонів вартості було накопичено екосистемою Hyperliquid протягом 12 місяців, що завершилися 30 червня 2026 року, тоді як мережа продовжувала обробляти щоденні обсяги торгів на мільярди доларів. Значна частина цієї економічної вартості пов’язана з HYPE через механізм викупу протоколу.
Ще важливішою є частка ринку.
Частка Hyperliquid у глобальному обсязі торгівлі безстроковими ф’ючерсами, включно з централізованими біржами, досягла приблизно 9.4% станом на 30 червня. За даними розкриття інформації Hyperliquid Strategies, станом на 23 серпня на неї припадало близько 63% відкритого інтересу в децентралізованих безстрокових контрактах.
Це зовсім інша історія, ніж просто дорогий токен.
Під цією оцінкою лежить реальна активність.
Екосистема також виходить за межі своєї початкової ідентичності платформи для безстрокових ф’ючерсів.
Ринки безстрокових контрактів на реальні активи стали значною частиною активності. Hyperliquid Strategies повідомила, що ринки RWA перевищували 50% тижневого обсягу платформи протягом двох тижнів поспіль у липні, тоді як відкритий інтерес HIP-3 у серпні перевищив $4 мільярди.
Ринки результатів є ще одним елементом розширення.
Платформа запустила ринки результатів у травні, а згодом розширила їх до контрактів на кілька результатів і макроекономічні події. Портфельна маржа також перейшла до бета-версії, що дає змогу ефективніше використовувати капітал у різних продуктах.
Це важливо, оскільки Hyperliquid намагається перетворити один торговий майданчик на ширший фінансовий ринок.
Безстрокові контракти залучають трейдерів.
Стейблкоїни забезпечують ліквідність для розрахунків.
Ринки RWA розширюють перелік активів, якими можна торгувати.
Ринки результатів додають ще одну категорію фінансових контрактів.
А базова архітектура побудована навколо єдиної книги ордерів і системи маржі.
У цьому полягає головна теза, що стоїть за оцінкою.
Hyperliquid не обов’язково оцінюється як «ще одна криптобіржа».
Ринок починає оцінювати її як фінансову інфраструктуру.
Це значно більший потенційний адресний ринок.
Традиційним біржам знадобилися десятиліття, щоб створити глобальні торгові мережі, пули ліквідності, клірингові зв’язки та інституційну дистрибуцію.
Hyperliquid намагається реалізувати іншу модель: розмістити торгову інфраструктуру безпосередньо на блокчейні та дозволити користувачам взаємодіяти з ринками через ончейн-систему.
Чи зможе ця модель зрештою конкурувати зі сформованою фінансовою інфраструктурою — усе ще відкрите питання.
Але ринок явно перевіряє таку можливість.
Є ще один розвиток подій, який, на мою думку, заслуговує на увагу: інституційна дистрибуція.
У липні VALR стала першою великою регульованою централізованою біржею, яка інтегрувалася з Hyperliquid, запустивши понад 200 безстрокових ринків із використанням Hyperliquid для виконання ордерів і забезпечення ліквідності. Це важливо, оскільки прийняття з боку сформованих учасників ринку потенційно може відкрити інфраструктуру Hyperliquid для користувачів, які ніколи не взаємодіяли б із суто криптонативною платформою.
Сторона USDC також стає дедалі цікавішою.
Після домовленості Coinbase виступати офіційним розпорядником казначейських резервів USDC на Hyperliquid, структура протоколу спрямовує приблизно 90% доходу від резервів, скоригованого на витрати, від USDC, що зберігається на платформі, назад до протоколу. Це створює ще одне потенційне джерело економічної вартості, окрім торгових комісій.
Але саме тут я б радив сповільнитися.
FDV у розмірі $91 мільярда означає, що очікування вже надзвичайно високі.
Hyperliquid має вражаючі показники використання, але висока оцінка не означає автоматично, що ці показники продовжать зростати такими самими темпами.
Ринок має враховувати конкуренцію, регулювання, пропозицію токена, майбутні розблокування, торгову активність і стійкість вартості, яку генерує протокол.
Пропозиція є особливо важливою.
Згідно з поточними ринковими даними, в обігу перебуває лише близько 26% максимальної пропозиції, тому різниця між ринковою капіталізацією в обігу та повністю розбавленою оцінкою є величезною.
Це означає, що інвесторам не слід дивитися лише на поточну ринкову капіталізацію.
Їм також потрібно розуміти, як додаткові HYPE потрапляють в обіг і як попит розвивається паралельно з цією пропозицією.
Є ще один ризик, який легше не помітити.
Торгова активність має циклічний характер.
Платформа для торгівлі деривативами може генерувати величезні комісії в періоди високої волатильності та спекулятивної активності. Якщо обсяги торгівлі знизяться, генерування комісій може впасти, навіть якщо базова технологія залишиться незмінною.
Це означає, що оцінка Hyperliquid частково залежить від того, чи зможе вона перетворити сьогоднішнє домінування в торгівлі на стійку фінансову мережу.
І вже є свідчення того, що картина доходів потребує глибшого аналізу.
Незалежний аналіз H1 від 21Shares показав, що валові комісії зросли на 31% до $419.3 мільйона протягом першої половини 2026 року, тоді як дохід, утриманий від нативних ринків Hyperliquid, знизився на 3.8%. Це розмежування має значення, оскільки валові комісії екосистеми та вартість, безпосередньо захоплена протоколом, — не одне й те саме.
Саме тому я б не радив оцінювати HYPE лише за його FDV.
Кращі питання такі:
Чи є обсяг торгівлі стійким?
Чи зможе Hyperliquid продовжити розширювати свою частку глобального ринку деривативів?
Чи можуть ринки RWA і ринки результатів стати значущими бізнесами, а не тимчасовими наративами?
Чи зможе зростання пропозиції токена бути поглинуте реальним попитом?
І найважливіше: яка частина економічної вартості зрештою надходитиме власникам HYPE?
Відповіді на ці питання визначать, чи є поточна оцінка фінансовою мережею на ранній стадії, чи активом, у ціну якого вже закладено роки майбутнього зростання.
Для трейдерів безпосередня структура ринку також є цікавою.
20 вересня HYPE закрився приблизно на рівні $93.64, піднявшись із приблизно $76.92 15 вересня. Це приблизно 21.7% зростання за п’ять торгових сесій, тоді як денний обсяг торгів 20 вересня становив близько $1.02 мільярда.
Це свідчить про те, що імпульс наразі сильний.
Але це також означає, що переслідування вертикального руху має інший профіль ризику, ніж купівля після контрольованої консолідації.
Рівень $100 тепер є очевидним психологічним орієнтиром.
Стійкий рух вище $100 висуне на перший план ще одну важливу круглу позначку, тоді як нездатність утримати нещодавню зону прориву підвищить імовірність глибшої консолідації.
Я б радше спостерігав за тим, чи зможе HYPE сформувати нову базу вище своєї попередньої зони прориву, ніж припускав, що кожен новий максимум неодмінно має одразу привести до наступної хвилі зростання.
Тому що фундаментальна історія є більшою за графік.
Hyperliquid намагається зробити щось амбітне: взяти фінансові продукти, які традиційно залежать від централізованих бірж, клірингових систем та інституційних посередників, і перебудувати значну частину цього стека на блокчейн-інфраструктурі.
Тепер ринок оцінює цей експеримент дуже великою цифрою.
Заголовок про $91B FDV вражає, але важливішою статистикою є економічна активність, що стоїть за ним — приблизно $945M екосистемної вартості, накопиченої за останній звітний 12-місячний період, 9.4% глобального обсягу безстрокових контрактів і близько 63% відкритого інтересу в децентралізованих безстрокових контрактах станом на кінець серпня.
Саме тому, на мою думку, історія Hyperliquid заслуговує на увагу.
Не тому, що оцінка її токена тимчасово перевищила оцінку традиційного оператора біржі.
А тому, що ринок починає ставити набагато масштабніше питання:
Чи може ончейн-фінансова мережа стати достатньо цінною, щоб конкурувати з інфраструктурою, на створення якої традиційним ринкам знадобилися десятиліття?
Наступний розділ історії HYPE визначить відповідь на це питання.
#GateSquareMidAutumnReunion
#CryptoSentimentBackToExtremeGreed
Біткоїн знову в центрі уваги, але найцікавіший рух зараз відбувається в настроях.
Сьогодні BTC піднявся вище $87,000, досягнувши найвищого рівня із січня, перш ніж віддати частину здобутого. Водночас індекс страху та жадібності крипторинку підскочив до 78 — найвищого значення за місяць — і впевнено опинився в зоні надзвичайної жадібності. Це поєднання свідчить для мене про те, що ринок дуже швидко перейшов від нерішучості до агресивного прийняття ризику.
Але я не сприймаю надзвичайну жадібність як автоматичний сигнал до продажу.
Сильні тренди можуть залишати
MrFlower_XingChen
#CryptoSentimentBackToExtremeGreed
Bitcoin знову в центрі уваги, але цікавіший рух зараз відбувається в настроях.
Сьогодні BTC піднявся вище $87,000, досягнувши найвищого рівня із січня, перш ніж віддати частину зростання. Водночас індекс страху та жадібності Crypto Fear & Greed Index підскочив до 78 — найвищого значення за місяць — і впевнено опинився в зоні надзвичайної жадібності. Це поєднання показує мені, що ринок дуже швидко змістився від вагань до агресивного прийняття ризику.
Але я не сприймаю надзвичайну жадібність як автоматичний сигнал до продажу.
Сильні тренди можуть залишатися перегрітими довше, ніж очікують трейдери. Останнє зростання Bitcoin підтримувалося не лише ажіотажем у соціальних мережах. BTC пробив зону $83K–$85K , тоді як закриття коротких позицій і відновлення попиту на ETF посилили купівельний тиск. 18 вересня спотові Bitcoin ETF у США зафіксували приблизно $433M чистих припливів після двох складних сесій на початку тижня.
Саме тому я б розділяв бичачий імпульс і погоню за ціною.
Структура явно зміцнюється, поки BTC утримує зону прориву й продовжує формувати вищі максимуми. Але після такого стрімкого руху ризик фіксації прибутку природно зростає. Якщо BTC зможе консолідуватися в районі середини діапазону $80K , а покупці продовжать захищати попередній опір як підтримку, це буде значно здоровішою формацією, ніж чергова вертикальна свічка з негайним відхиленням.
Зона $86K–$87K тепер є важливою. BTC уже довів, що там можуть з’являтися продавці, тож чисте повернення вище цієї зони та стійке утримання над нею покаже, що за проривом стоїть ширше прийняття ринком. З іншого боку, втрата середини діапазону $80K після невдалого прориву зробила б мене обережнішим і свідчила б про те, що частково нещодавній рух був зумовлений закриттям коротких позицій, а не свіжим спотовим попитом.
Є ще одна деталь, за якою я уважно стежу: кредитне плече.
Коли Bitcoin швидко зростає, а короткі позиції примусово закриваються, рух може прискоритися, оскільки ліквідації стають додатковими ринковими покупками. Це створює потужне ралі, але також може зробити ринок вразливим, щойно цей вимушений попит зникне. Сьогоднішній рух уже супроводжувався значним закриттям коротких позицій, тому я не хочу плутати прискорення, зумовлене ліквідаціями, з необмеженим органічним попитом.
Для мене поточний сигнал простий: бичачий імпульс реальний, але зараз не час втрачати обережність.
Якщо BTC утримає прорив і сформує нову базу вище $85K–$86K, ринок може продовжити тестувати вищі рівні. Якщо ціна неодноразово відхилятиметься від $86K–$87K і повертатиметься нижче зони прориву, я волів би дочекатися відновлення структури, а не гнатися за рухом.
Надзвичайна жадібність показує нам, що трейдери схвильовані. Структура ціни показує, чи справді цей ентузіазм приймається ринком.
Зараз я уважніше стежу за реакцією після прориву, ніж за самим показником страху та жадібності.
#GateSquareMidAutumnReunion
BTC+0,79%
#AMDMarketCapTops1Trillion
Досягнення AMD позначки капіталізації в $1 трильйон — це частина сьогоднішнього ралі акцій виробників чипів, яка привернула мою увагу.
Однак більша історія полягає не лише в AMD.
Акції напівпровідникових компаній рухаються разом, і це робить цей рух цікавішим, ніж прорив окремої компанії. AMD підскочила майже на 10%, тоді як Philadelphia Semiconductor Index зріс більш ніж на 4%. ARM, Intel і Qualcomm також зміцнилися, демонструючи, що купівельний інтерес поширюється на різні частини індустрії чипів.
Ця широта має значення.
Коли зростає лише одна акція, це може бути
MrFlower_XingChen
#AMDMarketCapTops1Trillion
Перетин AMD позначки ринкової капіталізації в $1 трильйон — це та частина сьогоднішнього ралі акцій виробників чипів, яка привернула мою увагу.
Однак ширша історія — не лише про AMD.
Акції напівпровідникових компаній рухаються разом, і це робить цей рух цікавішим, ніж прорив однієї окремої компанії. AMD підскочила майже на 10%, тоді як Філадельфійський індекс напівпровідників зріс більш ніж на 4%. ARM, Intel і Qualcomm також зміцнилися, що свідчить про поширення купівельного інтересу на різні частини індустрії виробництва чипів.
Ця широта має значення.
Коли зростає лише одна акція, це може бути історія, пов’язана з конкретною компанією. Коли кілька напівпровідникових компаній рухаються разом, ринок зазвичай враховує щось ширше.
І зараз у центрі цього обговорення залишається ШІ.
Бум ШІ — це не лише про один тип чипів. Інфраструктура, що лежить в основі ШІ, потребує центральних процесорів, графічних процесорів, прискорювачів, мережевого обладнання, пам’яті та дедалі потужніших дата-центрів. Це створює значно більший ланцюжок виробництва напівпровідників, і інвестори дедалі частіше оцінюють, які компанії зможуть залучити витрати в міру зростання попиту на обчислення для ШІ.
AMD є цікавою частиною цієї історії, оскільки її бізнес не обмежується однією категорією продуктів.
Її присутність охоплює центральні та графічні процесори, а також продукти для дата-центрів, тоді як її стратегія у сфері ШІ стає дедалі важливішою для того, як інвестори оцінюють компанію.
Це допомагає пояснити, чому ринок готовий оцінювати AMD значно вище, ніж під час попередніх циклів розвитку напівпровідникової галузі.
Але є важливе розрізнення, яке я не хочу ігнорувати.
Ринкова капіталізація в $1 трильйон — це важлива віха.
Сама по собі вона не є доказом того, що акція дешева або що ралі має продовжитися.
Коли компанія досягає такого рівня оцінки, ринок починає ставити інше запитання: чи зможуть майбутні прибутки та зростання, пов’язане з ШІ, виправдати оцінку, яку інвестори вже готові платити?
Саме тут наступний етап стає цікавим.
Якщо попит на дата-центри продовжить зростати, витрати на інфраструктуру ШІ залишатимуться високими, а AMD продовжить перетворювати цей попит на зростання доходів і прибутків, фундаментальна історія може продовжити розвиватися.
Але якщо очікування суттєво випереджатимуть фактичне зростання бізнесу, оцінка стане значно чутливішою до результатів і прогнозів щодо прибутків.
Саме тому я стежу за індексом напівпровідників, а не лише за AMD.
Зростання Філадельфійського індексу напівпровідників більш ніж на 4% на тлі одночасного зміцнення основних виробників чипів забезпечує ралі ширшою участю ринку. Якщо ця сила збережеться, це може свідчити про те, що інвестори переоцінюють індустрію напівпровідників загалом, а не просто скуповують одну акцію, пов’язану з ШІ.
Для трейдерів технічна сторона не менш важлива.
Після настільки значного руху я не хотів би купувати на першій зеленій свічці лише тому, що AMD перетнула психологічно важливу оцінку.
Кориснішим сигналом було б те, чи зможе ціна втримати зону прориву, сформувати нову зону підтримки та продовжити оновлювати максимуми, не втрачаючи імпульсу.
Різке відхилення після досягнення цієї віхи свідчило б про зовсім іншу історію, ніж консолідація вище рівня прориву.
Тож відтепер моя увага зосереджена на простих речах:
AMD утримує свій прорив.
Індекс напівпровідників зберігає силу.
Попит на ШІ та дата-центри перетворюється на фактичне зростання бізнесу.
І, найважливіше, чи зможе зростання прибутків і надалі наздоганяти розширення оцінки.
Цікаво не те, що AMD торкнулася позначки $1 трильйон.
Цікаво те, на що, на думку ринку, AMD має перетворитися після досягнення цієї позначки.
Це ралі акцій виробників напівпровідників стає більшим, ніж просто рух однієї акції. Це ставка на інфраструктуру, необхідну для наступного етапу розвитку обчислень, — і наступні кілька циклів звітності мають показати нам, яка частина цих очікувань перетворюється на реальність.
AMD+0,51%
ARM+2,86%
INTC+0,18%
QCOM+0,76%
Щотижня вигравайте до 100 USDT! Gate Square #WeeklyShare триває!
📌 Як приєднатися
① Зареєструйтеся 👉 https://www.gate.com/campaigns/6244
② Публікуйте дописи з #ShareWeekly і #CanBTCsRallyContinue, , діліться аналізом
💬 Актуальна тема цього тижня
BTC виріс приблизно з $BTC to до понад $85K,піднявши настрої на ринку. Після такого відскоку ви купуватимете на зростанні чи чекатимете?
💡 Обговорення
1️⃣ Наскільки далеко може зайти це зростання? Чи є $90Kthe наступною ціллю?
2️⃣ Чи купили б ви зараз, чи чекали б на падіння?
3️⃣ Якщо BTC скоригується, ви докуповуватимете BTC чи інші альткоїни?
Под
MrFlower_XingChen
Щотижня вигравайте до 100 USDT! Gate Square #WeeklyShare триває!
📌 Як долучитися
① Зареєструйтеся 👉 https://www.gate.com/campaigns/6244
② Публікуйте з #ShareWeekly і #CanBTCsRallyContinue, діліться аналізом
💬 Гаряча тема цього тижня
BTC зріс приблизно з $BTC to до понад $85K, покращивши настрої на ринку. Після такого відскоку — наздоганяти зростання чи чекати?
💡 Обговорення
1️⃣ Наскільки далеко може зайти це зростання? Чи є $90Kthe наступною ціллю?
2️⃣ Ви б купували зараз чи чекали на падіння?
3️⃣ Якщо BTC відкотиться, ви б докупили BTC чи інші альткоїни?
Поділіться своїм баченням ринку, щоб виграти винагороди 👉️ https://www.gate.com/post
BTC+0,79%
#Gate全球用户突破6000万
Я щиро радий бачити, що Gate офіційно перевищила позначку в 60 мільйонів користувачів.
Але коли я дивлюся на це число, я сприймаю його не просто як чергову віху за кількістю користувачів. Я бачу в ньому відображення того, наскільки Gate змінилася та розширилася з 2013 року.
Сьогодні екосистема Gate охоплює понад 5,200 криптовалют і 12,800 акцій та ETF. Це поєднання розповідає ширшу історію. Gate більше не є просто місцем для купівлі та продажу криптовалют. Вона створює ширшу фінансову екосистему, яка поєднує цифрові активи з традиційними ринками.
З одного боку, у вас є тисяч
MrFlower_XingChen
#Gate全球用户突破6000万
Я щиро радий бачити, що Gate офіційно перевищила позначку в 60 мільйонів користувачів.
Але коли я дивлюся на це число, я сприймаю його не просто як чергове досягнення за кількістю користувачів. Я бачу в ньому відображення того, наскільки Gate змінилася й розширилася з 2013 року.
Сьогодні екосистема Gate охоплює понад 5,200 криптовалют і 12,800 акцій та ETF. Це поєднання розповідає значно більшу історію. Gate більше не є просто місцем для купівлі та продажу криптовалют. Вона розбудовує ширшу фінансову екосистему, яка поєднує цифрові активи з традиційними ринками.
З одного боку, є тисячі криптовалют, різноманітні торгові продукти та можливості на ринку цифрових активів. З іншого боку, Gate розширює доступ до акцій та ETF. Об’єднання цих ринків на одній платформі дає користувачам значно ширший вибір ринків для дослідження.
І це зростання не відбулося за одну ніч.
Протягом останніх місяців я спостерігав, як Gate входила до глобального Top 2 і Top 3 у різних сферах, зокрема за торговельною активністю, відкритим інтересом, чистими припливами коштів, торгівлею, пов’язаною з RWA, і продуктами, пов’язаними з акціями. Ці рейтинги закономірно змінюються залежно від ринкових умов, але мене вражає саме постійне розширення в різних частинах екосистеми.
Потім відбулося ще одне важливе досягнення: 60 мільйонів користувачів.
Для платформи, яка розпочала свій шлях у 2013 році, досягнення такого масштабу є результатом років розвитку, адаптації та розширення разом із ринком.
Але, якщо чесно, це число також змушує мене замислитися над власним шляхом разом із Gate.
Я приєднався до Gate у 2022 році.
Тоді я просто намагався краще зрозуміти трейдинг. Я вчився тому, як рухаються ринки, як знаходити точки входу та виходу, як керувати ризиками і, можливо, найважливіше, як контролювати емоції, коли йдеться про реальні гроші.
Відтоді Gate стала для мене значно більшою, ніж просто біржа.
Я навчався завдяки реальному торговому досвіду. Я заробляв гроші, але також припускався помилок. І деякі з цих помилок дали мені уроки, яких прибуткові угоди ніколи б не змогли дати.
Зрештою мій шлях вийшов за межі трейдингу.
Я почав вести стрими, ділитися своїм баченням ринку та розповідати про угоди й ідеї, які опановував. Згодом це переросло у створення контенту.
Озираючись назад, я вважаю це однією з речей, які найбільше ціную у своєму шляху разом із Gate.
Я приєднався, щоб навчитися торгувати, але на цьому шляху знайшов місце, де міг навчатися, експериментувати, ділитися ідеями та вибудувати зовсім інший розпорядок навколо ринку.
Мій спосіб життя змінився разом із цим шляхом.
Людина, яка приєдналася до Gate у 2022 році, переважно намагалася зрозуміти, як працює трейдинг. Сьогодні я інакше дивлюся на графіки, ретельніше обмірковую ризики, звертаю увагу на структуру ринку, створюю контент і ділюся тим, чого навчаюся, з іншими трейдерами.
Тож коли я бачу, що Gate перетнула позначку в 60 мільйонів користувачів, я сприймаю це не лише як досягнення Gate.
Певною мірою це нагадує мені й про те, наскільки далеко я сам просунувся.
Я починав як трейдер.
Потім я став людиною, яка хотіла глибше зрозуміти ринок.
Потім я почав вести стрими.
Потім я став творцем контенту.
І цей шлях досі триває.
Саме тому мене більше цікавить те, що Gate створюватиме далі, ніж просто чергове число чи рейтинг.
Я хочу бачити кращу торгову інфраструктуру, корисніші інструменти, глибшу ліквідність, ширший доступ до ринків і міцніші зв’язки між цифровими активами та традиційними фінансами.
Найважливіше — я хочу, щоб платформа продовжувала вдосконалюватися в міру зростання її спільноти.
Тому що 60 мільйонів користувачів — це величезне досягнення, але я не сприймаю його як кінець історії.
Для мене Gate вже стала біржею, яка змінила моє життя.
Я приєднався до Gate у 2022 році, щоб навчитися трейдингу.
Я залишився, щоб продовжувати розвиватися.
Я заробляв. Я навчався. Я припускався помилок. Я почав вести стрими. Я став творцем контенту. І я вибудував зовсім інший розпорядок навколо ринку.
І сьогодні цей шлях досі триває.
60 мільйонів користувачів можуть бути досягненням Gate.
Для мене це також нагадування про те, наскільки далеко просунувся мій власний шлях.
RWA0,00%
#GateRanks6thAmongGlobalCEX
Я щиро радий бачити, як Gate увійшла до глобального Топ-6 за масштабом активів. Але, чесно кажучи, сам рейтинг цікавить мене не найбільше.
Мою увагу привернуло все, що відбувалося до цього.
Протягом останніх двох місяців Gate одночасно розширювалася в кількох різних напрямках — обсяги торгів, відкритий інтерес, приплив капіталу, деривативи RWA, фондові продукти, ліквідність, користувачі та резерви.
Саме тому цей останній етап у масштабуванні активів стає набагато цікавішим, якщо подивитися на ширшу картину.
Почнімо із серпня.
Згідно зі Звітом Gate про прозорість за
MrFlower_XingChen
#GateRanks6thAmongGlobalCEX
Я щиро радий бачити, що Gate увійшла до глобального топ-6 за масштабом активів. Але, чесно кажучи, сам рейтинг — не те, що цікавить мене найбільше.
Мою увагу привернуло все, що відбулося до цього.
Протягом останніх двох місяців Gate одночасно розширювалася в кількох різних напрямках — обсяги торгів, відкритий інтерес, приплив капіталу, деривативи RWA, фондові продукти, ліквідність, кількість користувачів і резерви.
Тому ця остання віха за масштабом активів стає набагато цікавішою, якщо подивитися на ширшу картину.
Почнімо із серпня.
Згідно зі Звітом Gate про прозорість за серпень, платформа зафіксувала близько $9.5 млрд сукупного 24-годинного обсягу спотових і деривативних торгів, посівши місце у глобальному топ-3. Відкритий інтерес досяг приблизно $12.48 млрд, що також вивело Gate до глобального топ-3.
Для мене дані про рух капіталу не менш важливі.
У серпні Gate зафіксувала близько $308.1 млн чистого припливу за 30 днів, посівши No. 2 серед провідних платформ. Обсяг торгів показує, наскільки активною є торгівля, тоді як чистий приплив дає інший погляд на переміщення капіталу на платформу.
Далі були торги RWA.
Згідно з даними CoinDesk за серпень, обсяг торгів безстроковими контрактами RWA на Gate досяг приблизно $64.7 млрд, збільшившись на 158% за місяць і посівши No. 3 у світі.
Ще цікавішою була ситуація з відкритим інтересом.
Gate охоплювала приблизно 49.6% відкритого інтересу за безстроковими контрактами RWA, посівши No. 1 серед глобальних криптобірж за цим показником.
Це свідчить для мене про те, що історія RWA — це не просто додавання ще однієї категорії продуктів. Навколо цього ринку вже формується значна торгова активність і відкритий інтерес.
Сегмент безстрокових контрактів на акції також стрімко зростав.
Обсяг торгів безстроковими контрактами на акції на Gate збільшився на 308% за місяць, продовживши третій поспіль місяць тризначного зростання.
Це інший тип розширення, ніж просто лістинг більшої кількості криптоактивів.
Gate дедалі активніше поєднує криптонативну торгову інфраструктуру з традиційними фінансовими ринками.
Її ширша екосистема фондових продуктів також розширилася: спотове покриття перевищило 12,800 акцій та ETF, зокрема близько 300 японських акцій. Покриття CFD на Gate досягло 680 торгових пар, тоді як загальне покриття TradFi перевищило 1,000 активів.
Gate також повідомила, що її загальна конкурентоспроможність у сегменті спотових акцій досягла глобального топ-2.
Потім відбулася ще одна важлива віха.
60 мільйонів зареєстрованих користувачів.
Це число важливе, оскільки розширення продуктів і зростання кількості користувачів можуть посилювати одне одного. Більша кількість ринків дає користувачам більше причин залишатися активними, тоді як більша користувацька база може сприяти участі та ліквідності на цих ринках.
Gate також розширювалася за межі суто торгівлі.
Idle Earn запустився в серпні: для підтримуваних стейблкоїнів він пропонує до 3% APR без вимог щодо підписки чи блокування коштів. Simple Earn додав 23 проєкти протягом місяця, а сукупний обсяг підписок досяг приблизно $1.626 млрд.
Інші частини екосистеми також зростали.
Gate повідомила, що обсяг торгів Event Contract зріс на 286.09% за місяць, тоді як кількість трейдерів збільшилася на 473.11%. Обсяг торгів через API Perp DEX зріс на 134%, а депозити інституційних клієнтів у CrossEx збільшилися на 143%.
Тож, коли я озираюся на серпень, я не бачу одного ізольованого досягнення.
Я бачу, як одночасно розширювалися кілька різних частин платформи.
Потім вересень приніс ще одну важливу віху щодо припливу капіталу.
Згідно з даними DefiLlama, на які Gate послалася 2 вересня, Gate зафіксувала приблизно $520.45 млн чистого припливу за попередній місяць, посівши No. 3 серед централізованих бірж.
І тепер ми переходимо до останньої віхи:
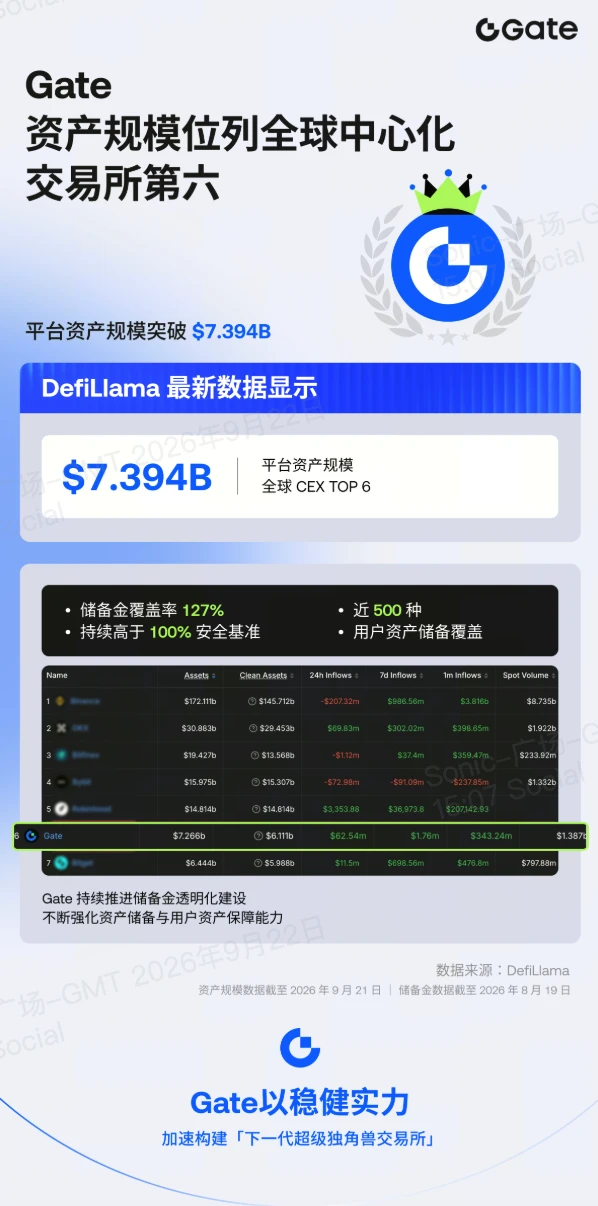
Gate досягла глобального топ-6 за масштабом активів, згідно з даними DefiLlama, на які послалася Gate.
Це важливо, оскільки масштаб активів вимірює дещо інше, ніж обсяг торгів.
Обсяг показує, наскільки активною є торгівля.
Відкритий інтерес показує, який обсяг капіталу розміщено в деривативах.
Чистий приплив показує рух капіталу за певний період.
Масштаб активів дає нам інший погляд на загальний розмір активної бази платформи.
Водночас останній звіт Gate про резерви показав приблизно $8.215 млрд загальних резервів, із загальним коефіцієнтом покриття резервами 127% і майже 500 охопленими типами активів користувачів. BTC та ETH також зберегли надлишкове покриття резервами на рівні понад 20%.
Я вважаю важливим розрізняти ці показники.
Я б не об’єднував показник резервів у $8.215 млрд із показником рейтингу активів DefiLlama і не трактував би їх як один і той самий вимір. Це різні показники.
Але якщо розглядати їх разом із торговою активністю, відкритим інтересом, чистим припливом, зростанням кількості користувачів і розширенням продуктів, вони дають ширше уявлення про те, наскільки активно розвивалася платформа.
І саме це цікавить мене найбільше.
У серпні Gate увійшла до глобального топ-2 і топ-3 за кількома ключовими показниками.
Обсяг безстрокових контрактів RWA посів No. 3.
Частка відкритого інтересу за безстроковими контрактами RWA посіла No. 1.
Сукупний обсяг спотових і деривативних торгів увійшов до глобального топ-3.
Відкритий інтерес увійшов до глобального топ-3.
Чистий приплив у серпні посів No. 2 у згаданому звіті.
Конкурентоспроможність у сегменті спотових акцій досягла глобального топ-2.
Обсяг торгів безстроковими контрактами на акції продовжив серію щомісячного зростання на 300%+.
Потім вересень приніс 60 мільйонів користувачів і ще понад $520 млн чистого припливу за один місяць, згідно із зазначеними даними DefiLlama.
А тепер масштаб активів досяг глобального топ-6, згідно із зазначеним знімком даних DefiLlama.
Саме тому я вважаю, що останній рейтинг цікавіше розглядати як частину всього шляху.
Рейтинги можуть змінюватися. Обсяги торгів рухаються разом із ринковими умовами. Баланси активів коливаються.
Тому я не думаю, що один рейтинг розповідає всю історію.
Я стежитиму за тим, чи зможе Gate й надалі одночасно вдосконалюватися в кількох напрямках — ліквідності, глибині торгів, охопленні продуктів, припливі капіталу, резервах, прозорості, зростанні кількості користувачів та інфраструктурі.
Для мене довгострокова сила — це не просто бути No. 1 або No. 2 у певний день.
Йдеться про створення екосистеми, яка може й надалі залучати користувачів, підтримувати ліквідність, виходити на нові ринки, зберігати високий рівень покриття резервами та розробляти корисні продукти, водночас зосереджуючись на прозорості й управлінні ризиками.
Саме за цією частиною зростання Gate я стежитиму далі.
Рейтинг цікавий.
Тренд, що стоїть за рейтингом, ще цікавіший.
repost-content-media
BTC+0,79%
ETH+0,47%
СІГНАЛИ ЗАХИСТУ ТА ДОПОВНЕННЯ
live-replay-cover
900 переглядів09-22 13:23
00:43:05
Оновлення ринку BTC
live-replay-cover
71 переглядів09-22 11:56
01:17:13
Огляд крипто-ринку
live-replay-cover
283 переглядів09-22 11:08
00:34:20
Огляд крипто-ринку
live-replay-cover
231 переглядів09-22 09:52
01:03:46
ОНОВЛЕННЯ BTC
live-replay-cover
100 переглядів09-22 08:57
00:41:28
Огляд ринку
live-replay-cover
393 переглядів09-22 07:22
01:07:57
ОГЛЯД РИНКУ
live-replay-cover
700 переглядів09-22 06:11
00:57:35
Усі, хто приєднається до моєї прямої трансляції, отримайте червоний конверт 🧧🧧🧧
https://gate.com/live/video/5a53281c43a345eb93644e541e67d02f?type=live&stream_id=5a53281c43a345eb93644e541e67d02f&session_id=5a53281c43a345eb93644e541e67d02f-1790054201&ref=VLRCU1XCUG&ref_type=104
ОГЛЯД РИНКУ
live-replay-cover
514 переглядів09-22 05:17
00:43:12