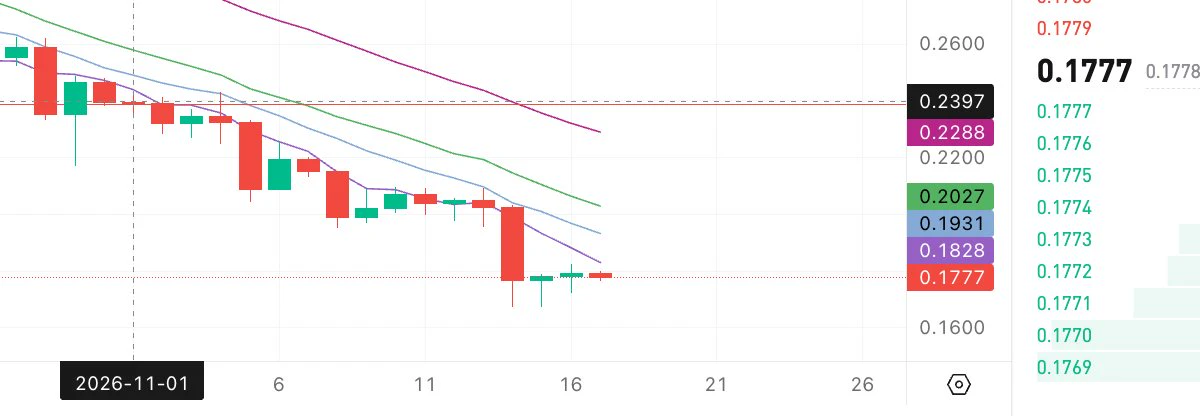
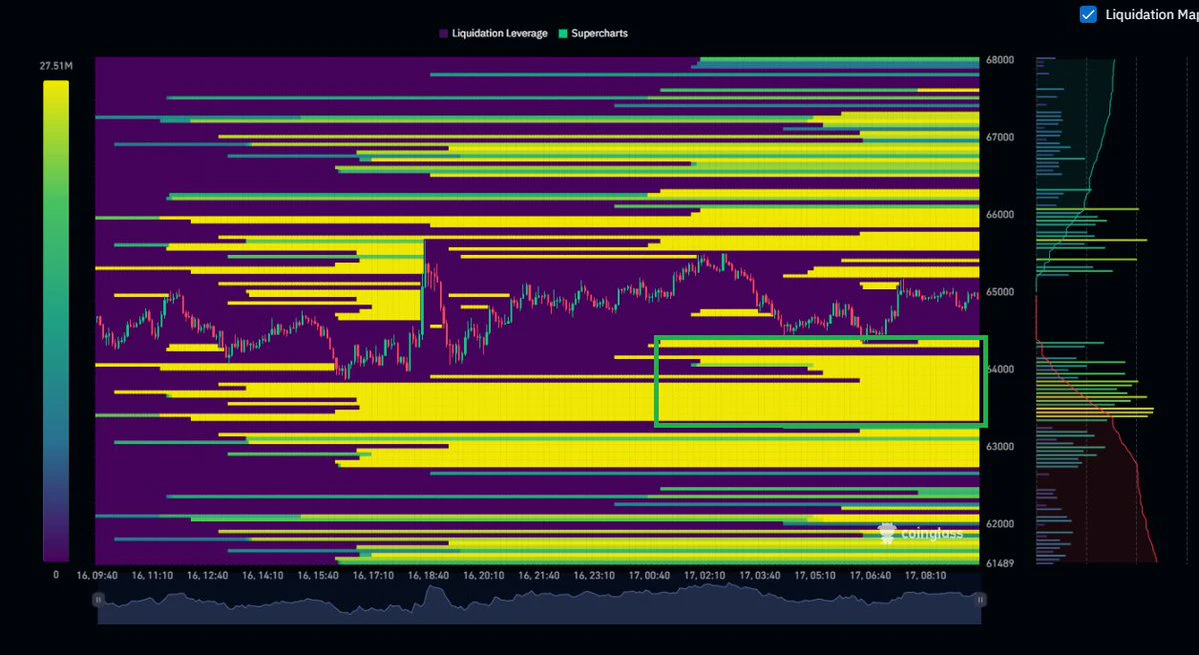
#美联储哈玛克支持渐进式加息 На цьому тлі біткоїн почав падати заздалегідь: 15 листопада він у певний момент опустився нижче 62 000 доларів. Далі головне — до якого рівня зупиняться підвищення ставок і чи з’являться на ринку нові покупці.
Чому кажуть, що він уже певний час тримається
· Після підвищення ставки не обвалився: після того як у вересні ФРС підвищила ставку на 25 базисних пунктів, біткоїн закрився на рівні близько 76 200 доларів.
· Інституційні запаси стали більшими: загальні активи спотових ETF становлять близько 103 млрд доларів, тож негативним новинам важко спричинити ланцюговий розпродаж.
· Тепер падіння сильніше: у середині листопада ціна опустилася нижче 70 000 доларів — більш ніж на третину нижче торішнього максимуму. Що може бути далі
· Підвищення ставки на 25 базисних пунктів у грудні: ринок уже майже врахував цей сценарій, тож удар буде відносно невеликим.
· Очікування щодо пікового рівня ставки зростають: якщо наступного року ставку підвищать ще два-три рази, тиск зберігатиметься до середини наступного року.
· Підвищення ставки на 50 базисних пунктів: імовірність наразі становить лише трохи більше ніж 10% — це ризик із «хвоста» розподілу.
· З’являться нові покупці: якщо ETF і далі матимуть чистий приплив коштів, ціна зможе втриматися; якщо попит ослабне, різке падіння стане ймовірнішим.
Отже, поступове підвищення ставки саме по собі не обов’язково призведе до негайного обвалу біткоїна. Справжня небезпека — якщо очікування щодо пікового рівня ставки постійно зростатимуть, а кошти почнуть відпливати з ETF.
Яструбина позиція ФРС уже спричинила падіння ризикових активів. Далі головне — чи зможе дохідність 10-річних казначейських облігацій США досягти піку поблизу 5,2%.
Уже не витримують
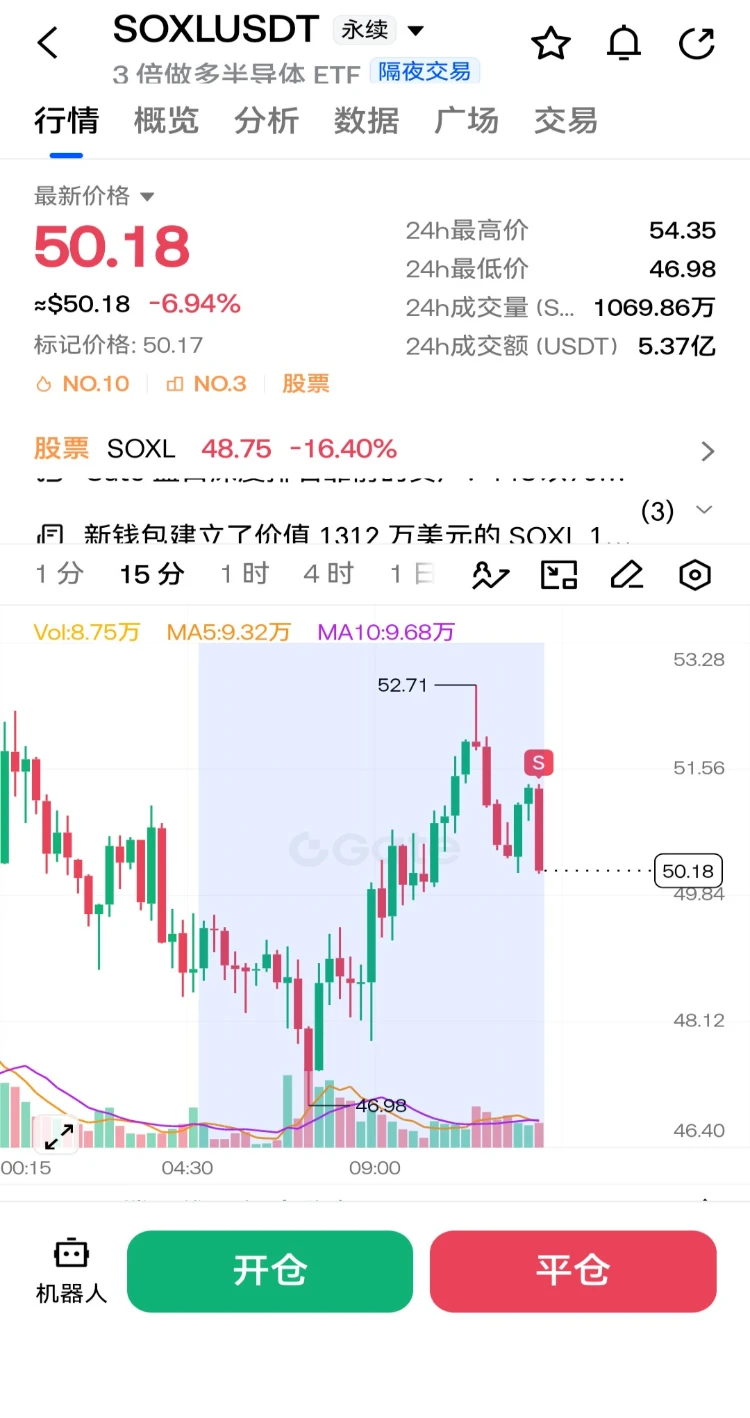
· Ланцюжок акцій, пов’язаних з обчислювальними потужностями для ШІ: 16 листопада акції Nvidia впали на 4,12%, а індекс напівпровідникових компаній Філадельфійської біржі пішов слідом за ними вниз.
· Технологічні акції з високою оцінкою: форвардний коефіцієнт P/E індексу S&P 500 знизився з понад 23 на піку цього року до менш ніж 18.
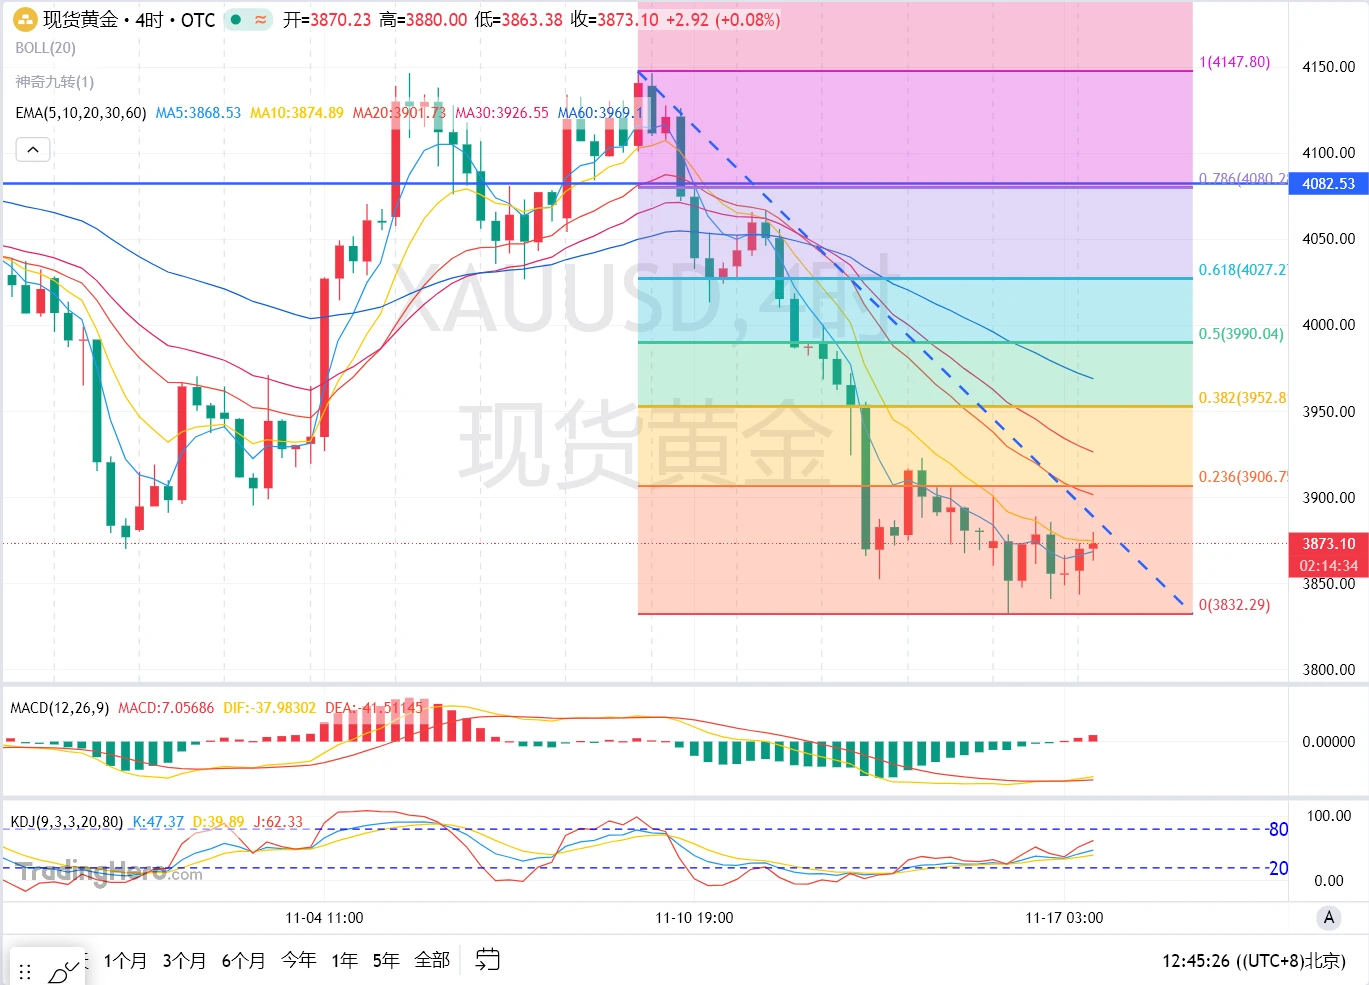
· Золото: реальні ставки зросли приблизно до 2,9%, а ціна золота опустилася нижче 3900 доларів.
Ще можуть протриматися певний час
· Широкий ринок акцій США: прибутки в третьому кварталі зросли приблизно на 30%, а акції відкотилися від максимуму лише приблизно на 3%.
· Акції материкового Китаю та Гонконгу: їхня оцінка й без того невисока, а коефіцієнт P/E індексу Hang Seng становить близько 10,8.
· Банки та акції з високими дивідендами: за високих ставок інвестори, навпаки, охочіше вкладають кошти в такі компанії зі стабільним грошовим потоком.
Коли ослаблення стане помітним
Якщо дохідність 10-річних казначейських облігацій США й далі стрімко зростатиме або прогноз прибутків компаній буде знижено, ринок може повторити подвійне падіння акцій і облігацій, як у 2022 році. І навпаки, щойно довгострокові ставки перестануть невпинно зростати, тиск на технологічні акції та золото послабиться.
Отже, яструбина позиція сама по собі не обов’язково спричинить масштабне падіння. Справжня небезпека — одночасне погіршення ситуації зі ставками та прибутками.
На тлі яструбиної позиції ФРС біткоїн та інші ризикові активи можна короткостроково розглядати разом, але лише в контексті спільного тиску від підвищення ставок і скорочення ліквідності. Під час довгострокового розподілу активів їх потрібно розглядати окремо.
Чому їх можна розглядати разом
· Однакові чинники впливу: яструбина позиція підвищує дохідність казначейських облігацій США та курс долара, кошти виходять із високоризикових активів, і біткоїн разом із технологічними акціями опиняється під тиском.
· Висока синхронність динаміки: з кінця 2025 року до початку 2026 року кореляція між біткоїном і S&P 500 у певний момент становила близько 0,55.
· Біткоїн більш волатильний: інституційні інвестори здебільшого сприймають його як «Nasdaq із підсиленим ефектом», тому під час падіння він зазвичай падає сильніше.
Чому їх потрібно розглядати окремо
· Коефіцієнт кореляції не дорівнює 1: значення 0,55 означає, що рух загалом відбувається в одному напрямку, але масштаби зростання чи падіння суттєво різняться.
· У біткоїна є власна динаміка: у день публікації протоколу засідання ФРС із яструбиною позицією в серпні біткоїн, навпаки, зріс із 64 000 доларів майже до 70 000 доларів.
· Золото поводиться інакше: того самого дня воно подешевшало разом із біткоїном, але довгострокова кореляція між ними низька, тож просто зараховувати їх до однієї категорії не можна.
· Різні джерела ризику: на біткоїн також впливають потоки коштів в ETF, регулювання та купівля-продаж у блокчейні — ці чинники мало пов’язані з американським фондовим ринком.
Під час стрес-тестування біткоїн і технологічні акції можна віднести до однієї групи, а золото — до окремої. Що коротший період спостереження, то доречніше розглядати їх разом; під час оцінювання довгострокового розподілу активів потрібно аналізувати їх окремо.