Ця стаття спирається на скорочення пропозиції стейблкоїнів як на визначення та основу для аналізу чистої емісії. У ній розглядається відмінність між платежами й торгівлею, яка часто вводить в оману під час аналізу дашбордів: на них «активні мережі» відображаються поруч зі спадною або майже незмінною загальною капіталізацією ринку стейблкоїнів. Мета — пояснити, чому обсяг транзакцій і повсякденне використання для платежів можуть зростати, тоді як обсяг доларів, зафіксованих у USDT, USDC та інших емітентів, не обов’язково збільшується такими самими темпами.
Ключові висновки
- Пропозиція в обігу — це запас, а обсяг платежів — потік: активні платіжні мережі не потребують більшого обсягу токенів в обігу, якщо ті самі токени швидше переходять від одного користувача до іншого під час повсякденного використання.
- Обсяги первинної емісії та погашення можуть бути значними одночасно, тоді як чиста емісія залишається близькою до нуля. У такому разі загальний обсяг токенів в обігу майже не змінюється, навіть якщо первинні сервіси працюють активно.
- Попит трейдерів на нову ліквідність у стейблкоїнах на біржах може знижуватися, навіть коли споживачі, продавці та компанії розширюють використання стейблкоїнів для платежів.
- Альтернативна вартість і небанківські грошові продукти в блокчейні можуть обмежувати бажання зберігати бездіяльні долари, які не приносять дохід, аналогічний банківському.
- Показники обсягу платежів і показники пропозиції слід розглядати як взаємодоповнювальні оцінки, а не як взаємозамінні сигнали поширення стейблкоїнів на всьому криптовалютному ринку.
Пропозиція — це запас, а платежі — потік
Пропозиція в обігу відповідає на запитання: скільки токенів стейблкоїнів перебуває в обігу зараз? Обсяг платежів і кількість транзакцій відповідають на інше запитання: скільки разів вартість переміщувалася протягом певного періоду? Фактично пропозиція стейблкоїнів вимірює обсяг токенів, схожих на готівку, що перебувають в обігу, — а не інтенсивність торгівлі, не загальну заблоковану вартість (Total Value Locked, TVL) у DeFi і не «сухий порох», що зберігається лише на біржах. Один гаманець може здійснювати платежі на користь багатьох контрагентів за допомогою тих самих доларів у USDC, не створюючи нових токенів. У цьому сенсі швидкість обігу замінює розширення пропозиції в обігу та дає змогу збільшувати обсяг платежів на основі відносно фіксованого запасу.
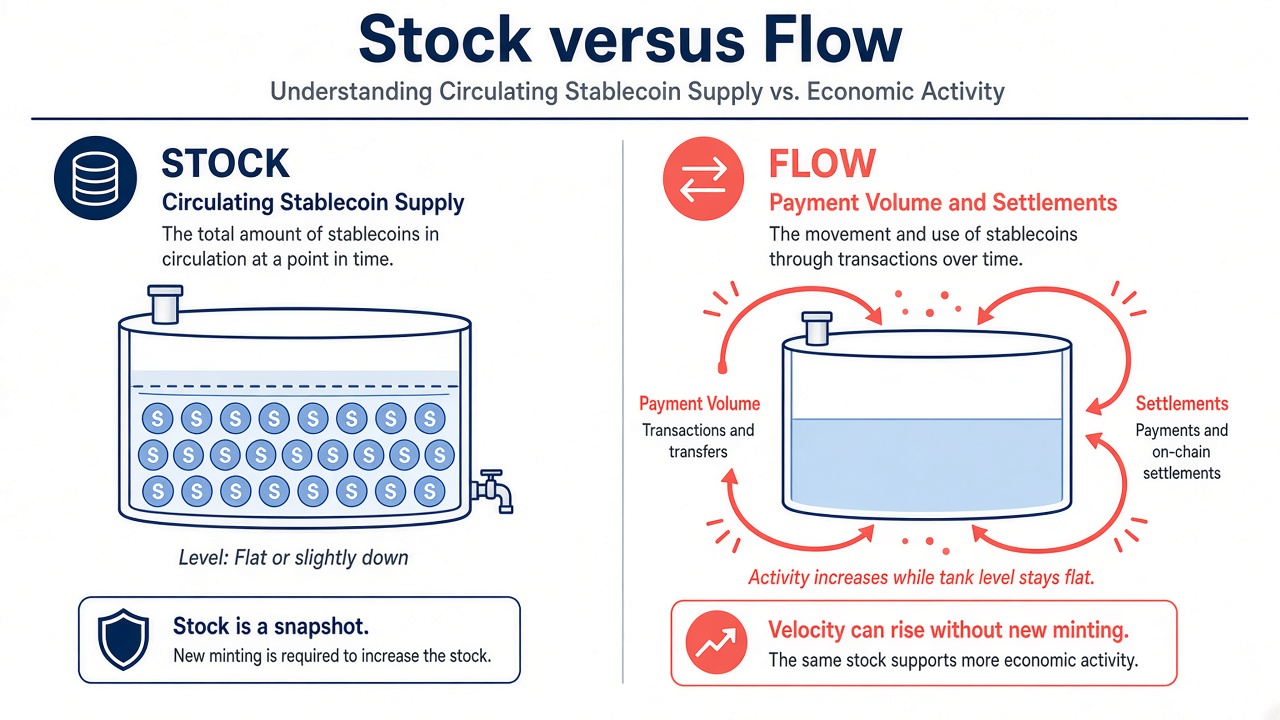
Рисунок 1. Ліворуч: пропозиція в обігу (запас) може залишатися незмінною або знижуватися. Праворуч: потоки платежів і розрахунків можуть зростати завдяки вищій швидкості обігу.
У медіа висвітлювалися періоди до 2026 року, коли сукупна ринкова вартість стейблкоїнів — загальна капіталізація ринку стейблкоїнів, яку наводять багато дашбордів, — майже не змінювалася, тоді як заявлені номінальні обсяги платежів і обсяги транзакцій суттєво зростали. Оцінки блокчейн-аналітичних компаній і дані, розкриті емітентами, можуть відрізнятися щодо точних сум у доларах, але механізм, що стоїть за такими повідомленнями, стає зрозумілим, якщо розділяти запас і потік: активність може масштабуватися на основі приблизно незмінного запасу токенів.
Методології коригування обсягу мають тут важливе значення. Необроблений обсяг переказів у блокчейні може враховувати одні й ті самі переміщення кілька разів через мости, біржі або міксери, тому дослідники часто публікують відфільтровані оцінки «економічного» або «скоригованого» обсягу платежів. Такі точніші оцінки все одно можуть зростати, навіть якщо пропозиція в обігу залишається незмінною. Тому відстеження обсягу транзакцій відповідає на запитання про корисність — наскільки інтенсивно люди використовують стейблкоїни, — а не на запитання про обсяг в обігу — наскільки великою стала частка доларів, що перебувають у формі стейблкоїнів.
Компанії, які проводять розрахунки за рахунками, оплачують послуги постачальників або використовують криптовалютні платіжні рішення на основі терміналів, можуть збільшувати обсяг платежів, не звертаючись до емітентів із запитом на створення нових токенів, якщо наявні залишки вже зберігаються у скарбників, платіжних операторів або на сервісах гаманців. Те саме стосується роздрібних грошових переказів: численні невеликі перекази повторно використовують той самий запас. Тому глобальні тенденції обсягу транзакцій у стейблкоїнах відображають активність із проведення розрахунків і вибір мережі не меншою мірою, ніж нову емісію. Чинниками зростання обсягу часто є дешевші мережі, інструменти для продавців і транскордонні виплати, а не більший запас бездіяльних токенів.
Попит на торговельну ліквідність проти оборотності платежів
Значна частина історичного попиту на емісію виникала з боку трейдерів, яким були потрібні токени, прив’язані до долара, як котирувальний актив у спотових парах, застава або «сухий порох» на біржах. Коли обсяги торгівлі на основних криптовалютних біржах знижуються, попит на нову емісію з боку уповноважених учасників може падати, навіть якщо наявні токени залишаються в гаманцях або переміщуються через платіжні сервіси. Використання біржових книг заявок і використання платежів споживачами — це пов’язані платіжні мережі в доларах, але вони не мають єдиної кривої попиту.
Використання для платежів і розрахунків — грошові перекази, розрахунки продавців, експерименти з виплатою заробітної плати, перекази між гаманцями — може розвиватися за іншою траєкторією. Такі потоки часто повторно використовують наявні залишки. Розкриття інформації в стилі Circle показувало квартали, коли обсяги емісії та погашення були дуже значними й майже взаємно компенсувалися, унаслідок чого пропозиція USDC в обігу майже не змінювалася, попри активну діяльність на первинному ринку. Така картина сумісна зі зростанням платежів і ширшим використанням сервісів розрахунків, яке не збільшує чистий обсяг токенів в обігу.
Концентрація також має значення. Зростання частки обсягу платежів, що припадає на кілька мереж або кількох емітентів, у заголовках може виглядати як «поширення криптовалютних платежів», тоді як загальна пропозиція в обігу всіх емітентів залишається майже незмінною. Ринкова частка USDT у загальній капіталізації ринку стейблкоїнів може навіть збільшуватися під час скорочення, якщо інші емітенти швидше погашають токени. Це ще одна причина не сприймати один тикер як відображення всього ринку. Завжди перевіряйте, чи є ряд даних про обсяг глобальним або стосується лише певного майданчика, а також чи є ряд даних про пропозицію сукупним або стосується лише певного тикера. Окрім визначення скорочення пропозиції, чиста емісія стейблкоїнів розділяє операції створення та погашення токенів, щоб можна було перевірити чисту зміну.
Компанії та платіжні оператори можуть надавати перевагу невеликому обсягу оборотного капіталу: вони використовують стейблкоїни як проміжний рівень для переказу коштів у місцеву валюту або на банківські рахунки, а не як великий бездіяльний резерв. Такий підхід збільшує вимірюваний обсяг платежів і кількість розрахунків без відповідного зростання обсягу доларів в обігу, що враховується у складі пропозиції стейблкоїнів.
Взаємне компенсування емісії та погашення: активні первинні ринки, незмінний обсяг в обігу
Первинні ринки можуть бути надзвичайно активними, не змінюючи обсяг токенів в обігу на кінець періоду. Якщо відповідні вимогам установи створюють токени на значну суму в доларах і приблизно таку саму суму погашають у тому самому кварталі, валовий обсяг операцій приблизно подвоюється, тоді як чиста емісія наближається до нуля. Дашборди, на яких відображається лише пропозиція в обігу, виглядатимуть «застиглими», хоча операційні процеси емітента та пов’язані з банками сервіси погашення активно переміщують долари на криптовалютні мережі та назад.
Вторинна торгівля токенами на рівні прив’язки також може залишатися активною без нової емісії. Захист прив’язки та арбітраж часто передбачають використання запасів, які вже перебувають в обігу на біржах, у позабіржових торгових компаній і в гаманцях маркетмейкерів. Оборот цього запасу може збільшувати зафіксований обсяг переказів, не змінюючи загального обсягу токенів в обігу — це вторинна сторона первинного та вторинного ринків стейблкоїнів.
Коли аналітики публікують оцінки «корисності», вони іноді порівнюють скоригований обсяг платежів із ринковою капіталізацією — це співвідношення, подібне до показника швидкості обігу. Таке співвідношення може зростати, тоді як ринкова капіталізація — загальна сума доларів, представлена пропозицією в обігу, — знижується або залишається незмінною. Така розбіжність очікувана, якщо домогосподарства, компанії та сервіси в блокчейні частіше використовують той самий запас.
Погашення, під час якого долари повертаються на банківський рахунок, зменшує обсяг токенів в обігу; платежі, під час яких долари залишаються в криптовалютних гаманцях, цього не роблять. Нерозрізнення цих двох шляхів є поширеною причиною припущення, що кожен активний тиждень у сфері платежів обов’язково має збільшувати пропозицію.
Чому власники можуть не збільшувати бездіяльний запас
Коли дохідність короткострокових державних цінних паперів є привабливою, зберігання значних безпроцентних залишків для платежів може здаватися витратним порівняно з казначейськими векселями, фондами грошового ринку або токенізованими грошовими продуктами. Частина капіталу може залишати категорію «пропозиція стейблкоїнів», що враховується в статистиці, не залишаючи цифрових фінансів: скарбники компаній і криптовалютні фонди можуть розміщувати долари в інструментах, які не входять до загального обсягу стейблкоїнів, і водночас використовувати стейблкоїни як тонкий проміжний рівень для платежів.
Регуляторні моделі, які обмежують виплату емітентами відсотків власникам, можуть посилювати цю динаміку альтернативної вартості для бездіяльних залишків, навіть якщо платіжні мережі та сервіси для продавців продовжують розвиватися. У такому середовищі використання стейблкоїнів для платежів може зростати, тоді як готовність зберігати великі залишки стейблкоїнів зменшується. Жодне з цих положень не є рекомендацією щодо торгівлі. Вони пояснюють, чому зростання обсягу платежів і зростання обсягу токенів в обігу можуть розходитись, а також чому банківська готівка, залишки на біржах і пропозиція в обігу можуть змінюватися по-різному протягом одного місяця.
Незаконне використання та перевірка дотримання вимог також впливають на те, як дослідники тлумачать обсяг. Команди з дотримання вимог на біржах і в платіжних сервісах можуть фільтрувати або затримувати потоки. Тому опубліковані оцінки обсягу вже містять припущення щодо того, які перекази вважати економічним використанням. Незмінна пропозиція на тлі зростання відфільтрованого обсягу все одно відповідає сценарію зі зростанням швидкості обігу, а не є суперечністю. У майбутньому розрахунки в блокчейні можуть і надалі розширювати платіжну активність на тлі повільного зростання обсягу токенів в обігу, якщо гаманці, банківські сервіси введення коштів і сервіси для продавців продовжать ефективніше повторно використовувати ті самі долари.
Як аналізувати розбіжність
- Розглядайте пропозицію в обігу (запас) і обсяг платежів та переказів (потік) як окремі показники; ніколи не сприймайте один графік як заміну іншому.
- Перевіряйте чисту емісію емітента, а не лише заголовки про валову емісію або різкий одноденний сплеск обсягу на біржах.
- Порівнюйте тенденції обсягу торгівлі з тенденціями обсягу платежів, якщо доступні обидві оцінки, і звертайте увагу на те, чи переважає в ряді даних про платежі використання компаніями або роздрібними користувачами.
- З’ясуйте, чи перемістився капітал у небанківські грошові продукти, які деякі індекси не включають до загальної частки доларів у формі стейблкоїнів.
- Використовуйте матеріал як аналізувати ліквідність стейблкоїнів для оцінювання залишків на біржах як третього ряду даних разом із сигналами банківських погашень і обсягом платежів у блокчейні.
- Надавайте перевагу методологіям, у яких публікуються скориговані оцінки обсягу, якщо необроблений обсяг криптовалютних переказів виглядає завищеним через багаторазові перекази або внутрішні сервіси.
Підсумок
Платежі можуть зростати, тоді як пропозиція стейблкоїнів залишається незмінною або скорочується, оскільки обсяг токенів в обігу — це не те саме, що їхня оборотність. Попит на емісію, зумовлений торгівлею на біржах, швидкість обігу під час повсякденного використання для платежів, взаємне компенсування потоків на первинному ринку через сервіси, пов’язані з банками, і альтернативна вартість бездіяльних доларів допомагають пояснити цю розбіжність. Компанії можуть збільшувати обсяг розрахунків і використання платіжних мереж без розширення загальної частки стейблкоїнів в обігу. Аналізуйте відмінність між платежами та обсягом токенів в обігу разом із визначенням скорочення пропозиції, перш ніж сприймати будь-який окремий показник дашборда як остаточний висновок щодо всього криптовалютного ринку.
Поширені запитання
Чому платежі в стейблкоїнах можуть зростати, коли їхня пропозиція знижується?
Тому що пропозиція враховує токени в обігу, а платежі — їхній рух. Ті самі токени можуть обслуговувати більший обсяг операцій, якщо зростає швидкість обігу. Крім того, емісія та погашення можуть взаємно компенсуватися, тому обсяг токенів в обігу не збільшується, навіть коли використання стейблкоїнів для платежів і обсяг платежів зростають.
Чи потребує вищий обсяг платежів більшої емісії стейблкоїнів?
Не обов’язково. Емісія збільшує обсяг токенів в обігу, коли чиста емісія є додатною. Висока оборотність може забезпечувати більшу кількість платежів домогосподарств і компаній за приблизно незмінного обсягу токенів в обігу, особливо коли долари повторно переміщуються через гаманці, платіжних операторів і біржі, не повертаючись до банку внаслідок погашення.
У чому різниця між валовою емісією та чистою емісією?
Валова емісія — це створення нових токенів; чиста емісія враховує погашення шляхом їх віднімання. Значна валова емісія за одночасного погашення на відповідну суму може залишити пропозицію в обігу — і загальний обсяг доларів, що враховується в оцінках ринкової капіталізації, — майже незмінним, навіть якщо первинні сервіси працюють активно.
Чи завжди незмінна пропозиція стейблкоїнів є негативним сигналом для криптовалютного ринку?
Ні. Незмінна пропозиція може відображати повторне використання залишків, зростання платежів без нового попиту на торговельну ліквідність на біржах або переміщення коштів між грошовими продуктами, які не входять до частки стейблкоїнів у доларах у блокчейні. Це контекст для оцінювання поширення криптовалют, а не самостійний сигнал обвалу.
З чого почати, якщо потрібне лише визначення?
Почніть із визначення та основи аналізу чистої емісії для скорочення пропозиції стейблкоїнів, а потім використовуйте цю сторінку, щоб розібратися у відмінності між платежами та обсягом токенів в обігу, способах аналізу обсягу і використанні стейблкоїнів компаніями без збільшення бездіяльного запасу.