Токенізовані ETF із кредитним плечем поєднують ринкову експозицію традиційних біржових фондів із методами торгівлі цифровими активами, пропонуючи інвесторам формат продукту, що охоплює традиційні фінансові та криптовалютні ринки. Наприклад, Direxion Daily MSCI South Korea Bull 3X Shares (KORU) передбачає кредитну експозицію до південнокорейського ринку акцій, а також низку механізмів, пов’язаних із щоденним скиданням доходності, зберіганням базових активів, випуском токенів і ліквідністю торгової платформи. Щоб зрозуміти принцип роботи токенізованих ETF із кредитним плечем, недостатньо зосереджуватися лише на цінах токенів або зручності торгівлі. Інвесторам також потрібно розрізняти базовий фонд і токенізований продукт, а також враховувати, що кредитне плече, волатильність ринку та юридична структура можуть впливати на результати інвестування.
Основні висновки
-
Токенізовані ETF переносять економічну експозицію традиційних фінансових продуктів у середовище торгівлі цифровими активами, але токени не обов’язково засвідчують пряме володіння базовими цінними паперами.
-
KORU прагне забезпечити 300% денної доходності індексу MSCI Korea 25/50, а не трикратне зростання сукупної доходності за будь-який період утримання.
-
Токенізація змінює спосіб доступу до активів, торгівлі ними та проведення розрахунків. Вона не усуває автоматично ризики, пов’язані з кредитним плечем, ліквідністю або ринком.
-
Оцінюючи такі продукти, інвесторам слід враховувати механізми роботи базового фонду, умови випуску та зберігання токенів, правила торгівлі й умови погашення.
Чому традиційні ETF і ринки цифрових активів починають зближуватися
Біржові фонди (ETF) є поширеним інструментом інвестування на традиційних фінансових ринках. Зазвичай вони надають інвесторам експозицію до індексу, галузі, класу активів або конкретної інвестиційної стратегії шляхом володіння цінними паперами, використання деривативів чи застосування інших інвестиційних стратегій. Порівняно з прямою купівлею кошика акцій ETF об’єднують пов’язані портфелі або стратегії в паї фонду, якими можна торгувати на біржах, завдяки чому інвестори отримують доступ до ринків у відносно стандартизований спосіб.
У міру розвитку блокчейн-інфраструктури та ринків торгівлі цифровими активами виникає дедалі більше зв’язків між традиційними фінансовими продуктами й ринками цифрових активів. Токенізовані фінансові продукти прагнуть представити економічні інтереси, пов’язані з певними цінними паперами або фінансовими інструментами, за допомогою цифрових токенів і відповідних юридичних механізмів. Токени можуть торгуватися на ринках цифрових активів, які підтримують цей продукт, а деякі продукти також можуть передбачати перекази в блокчейні або запити на конвертацію за певних умов. Така структура створює нові канали доступу до традиційних фінансових активів, але конкретні права й надалі залежать від емітента, юридичної документації, умов зберігання та чинних правил.
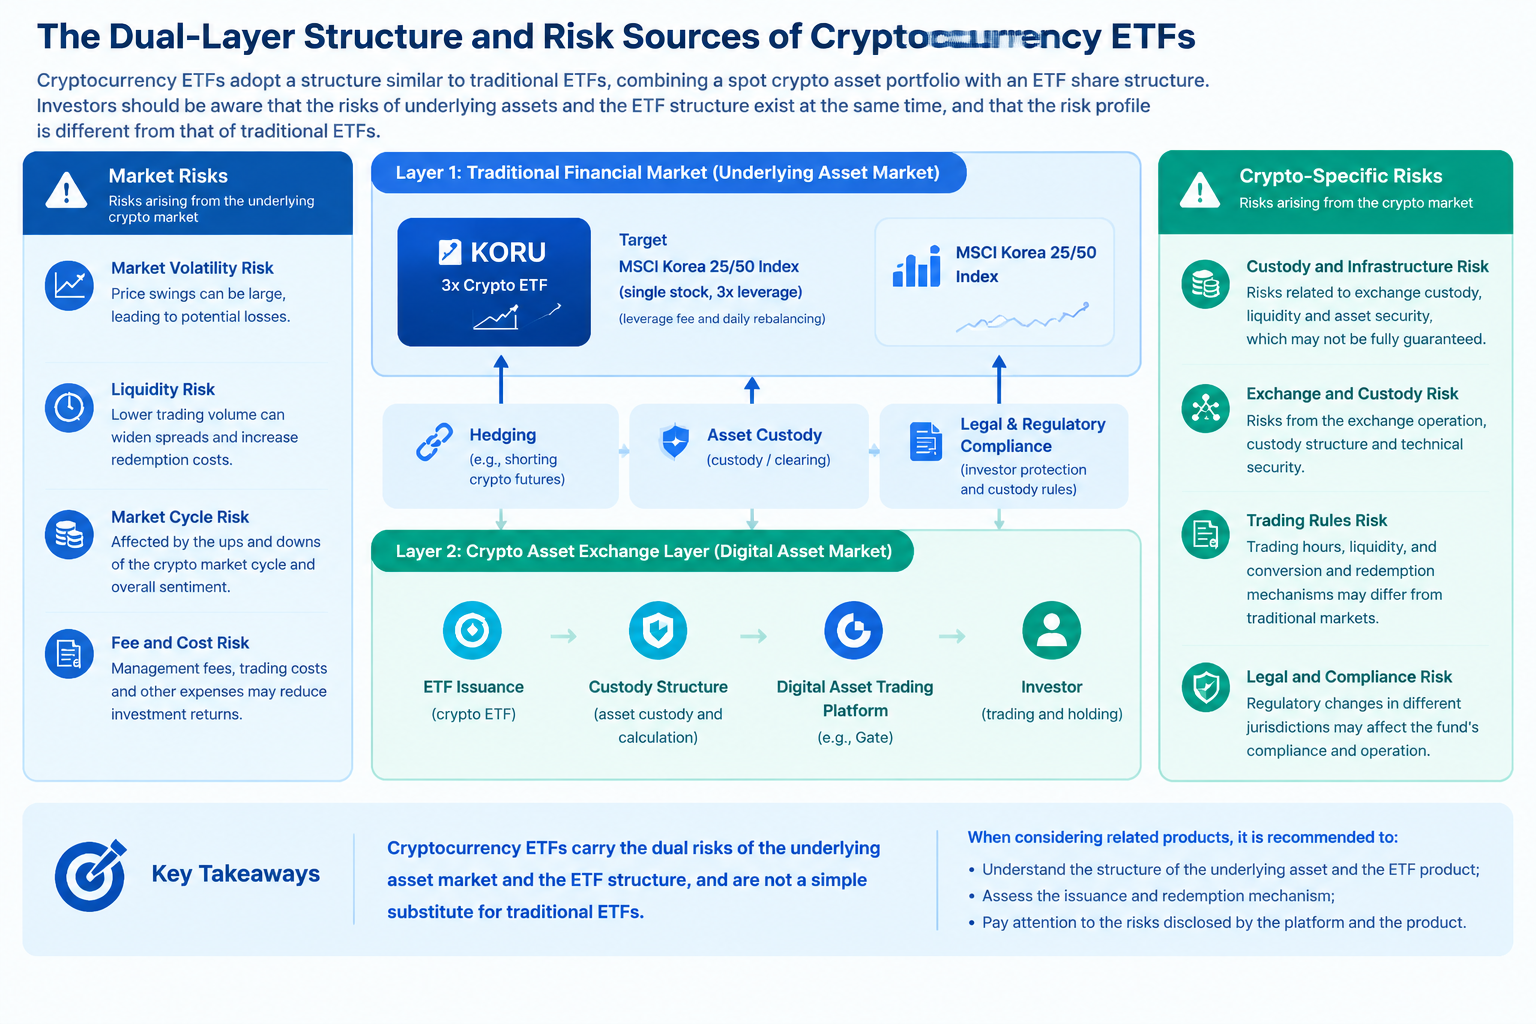
Токенізовані ETF із кредитним плечем є помітною категорією продуктів у межах цієї тенденції, оскільки вони поєднують два окремі механізми. З одного боку, базовий фонд використовує стратегію з кредитним плечем, щоб отримати збільшену доходність за певний період порівняно з контрольним індексом. З іншого боку, токенізована структура змінює спосіб зберігання та торгівлі відповідним продуктом на ринках цифрових активів. Тому інвесторам потрібно розуміти два рівні: як базовий фінансовий продукт формує доходність і як токенізований формат передає або відображає цю доходність. Розгляд лише одного рівня не дає змоги повністю оцінити ризики продукту.
Що таке ETF із кредитним плечем 3x для південнокорейського ринку акцій
Direxion Daily MSCI South Korea Bull 3X Shares — це ETF із кредитним плечем, зареєстрований на ринку США під тикером KORU. До вирахування комісій і витрат його інвестиційна мета полягає в досягненні 300% денної доходності індексу MSCI Korea 25/50. Індекс відображає динаміку відповідних компаній, зареєстрованих на південнокорейському ринку акцій і таких, що відповідають правилам індексу, тоді як KORU забезпечує збільшену щоденну ринкову експозицію за допомогою фінансових інструментів і відповідних інвестиційних стратегій. Фонд не гарантує досягнення своєї інвестиційної мети, а на фактичні результати також можуть впливати комісії, торгові витрати та ринкові умови.
Під час аналізу KORU найважливіше розрізняти «щоденне 3x» і «довгострокове 3x». Якщо контрольний індекс зростає на 1% протягом торгового дня, фонд, що прагне забезпечити потрійну денну доходність, може зрости приблизно на 3% за спрощеного сценарію без урахування комісій та інших відхилень. Якщо цього дня індекс знижується на 1%, відповідна цільова доходність може становити приблизно мінус 3%. Ця мета застосовується до результату за один торговий день. Вона не означає, що утримання фонду протягом тижня, місяця або довше забезпечить потрійну сукупну доходність індексу за такий самий період.
Щоденна цільова експозиція з кредитним плечем означає, що фонд має коригувати свою експозицію в міру зміни ринкових умов. У міру щоденного накопичення прибутків і збитків на кінцевий результат можуть впливати ефекти компаундингу. Зокрема, на ринках із повторюваною високою волатильністю фонд із кредитним плечем може зазнати значних збитків через послідовність щоденних доходностей, навіть якщо індекс зрештою повернеться приблизно до початкового рівня. Тому, оцінюючи цей тип продукту, інвесторам слід враховувати не лише свій прогноз щодо напрямку руху південнокорейського ринку акцій, а й рівень волатильності протягом періоду утримання, сам період утримання та механізм щоденного скидання.
Південнокорейський ринок акцій також має власні галузеві та структурні особливості. На динаміку індексу спільно можуть впливати великі зареєстровані компанії, цикли технологічної галузі, експортний попит, глобальні потоки капіталу, зміни валютних курсів і макроекономічна політика. ETF із кредитним плечем збільшують щоденні прибутки та збитки контрольних індексів, але не усувають невизначеність, спричинену цими факторами. Перш ніж визначати, чи відповідає стратегія з кредитним плечем їхній толерантності до ризику, інвесторам слід зрозуміти джерела ризику базового індексу.
Від KORU до токенізованих ETF із кредитним плечем: два рівні ринкової експозиції
Традиційні ETF із кредитним плечем і токенізовані ETF із кредитним плечем — це не просто взаємозамінні тикери. KORU — це традиційний ETF із кредитним плечем 3x, який пропонує Direxion і який до вирахування комісій та витрат прагне забезпечити 300% денної доходності індексу MSCI Korea 25/50. Ця мета стосується денної, а не сукупної доходності за довші періоди. Щоденне скидання, волатильність ринку та послідовність компаундингу можуть впливати на довгострокові результати. Тому, щоб зрозуміти токенізовані ETF із кредитним плечем, інвесторам спочатку потрібно з’ясувати інвестиційну мету та механізм розрахунку доходності базового фінансового інструменту, а не оцінювати його довгострокові результати лише за коефіцієнтом кредитного плеча в назві продукту.
Токенізовані ETF із кредитним плечем додають токенізовану структуру до базової фінансової експозиції. Їхні емітенти можуть надавати власникам токенів економічну експозицію, пов’язану з певним фінансовим інструментом, через володіння базовими цінними паперами, механізми зберігання або інші договірні механізми. Юридична структура, спосіб забезпечення активами, умови погашення та права власників конкретних продуктів можуть відрізнятися. Сам факт зв’язку продукту з традиційним ETF не означає, що вони передбачають однакове право власності на активи або однакові юридичні права.
Токенізована структура також охоплює випуск і спалювання токенів, зберігання активів, записи про торгівлю та потенційні процедури конвертації. Водночас на ринкові ціни токенів можуть впливати попит і пропозиція, ліквідність, правила торгівлі та очікування інвесторів. Навіть якщо продукт розроблено для відображення економічної динаміки базового фінансового інструменту, його торговельна ціна в певні періоди може відхилятися від останньої доступної котирувальної ціни базового ETF. Зокрема, коли базовий ринок закритий, а на ринку токена торгівля триває, нові ринкові очікування можуть спочатку відображатися в котируваннях токена. Однак це не означає, що такі котирування обов’язково дорівнюють справедливій вартості базових активів у реальному часі.
Тому, аналізуючи токенізовані ETF із кредитним плечем, інвесторам слід окремо оцінювати базовий інвестиційний механізм і токенізовану структуру. Перший визначає ринкову волатильність, ризики щоденного скидання кредитного плеча та компаундингу, з якими стикається продукт. Друга визначає спосіб випуску, зберігання й торгівлі відповідною економічною експозицією, а також права власників і правила, що застосовуються до них. Ці два рівні ризику можуть існувати одночасно й не зникають автоматично лише через те, що формат торгівлі стає цифровим. Інвесторам слід оцінювати фактичні ризики продукту та доцільність його використання на основі офіційної документації, механізмів забезпечення активами, механізмів ціноутворення та умов виходу з позиції.
Які зміни приносить токенізація
Найбезпосередніша зміна, яку запроваджують токенізовані фінансові продукти, полягає у способі доступу інвесторів до фінансових продуктів. На традиційних ринках інвесторам зазвичай потрібні відповідні рахунки для торгівлі цінними паперами та пов’язані брокерські послуги, щоб купувати й продавати ETF. Натомість токенізовані продукти можуть надавати доступ до торгівлі через платформи цифрових активів, які підтримують цей продукт, а також можуть передбачати зберігання в цифрових гаманцях або перекази в блокчейні за певних умов. Така схема може розширити канали розповсюдження фінансових продуктів, але фактична доступність і надалі залежить від юрисдикції, відповідності інвестора вимогам, умов випуску та обсягу підтримки з боку платформи.
Інша зміна стосується годин торгівлі та механізмів формування ціни. Традиційна торгівля ETF зазвичай залежить від годин роботи бірж, святкових розкладів і торгових систем, тоді як платформи цифрових активів можуть пропонувати довший час торгівлі або навіть цілодобову торгівлю. Це не означає, що ринки базових цінних паперів відкриті постійно, і не означає, що токенами можна торгувати з однаковою ліквідністю в будь-який період. Коли традиційні ринки закриті, на ціни токенів у цифрових ринках більшою мірою можуть впливати зміни попиту та пропозиції, нова інформація й очікування трейдерів.
Крім того, блокчейн-технологія може забезпечувати перевірювані записи про перекази та сумісність із цифровими гаманцями й іншою інфраструктурою в блокчейні. Однак наявність записів у блокчейні не означає, що всю інформацію про базові активи було автоматично перевірено, і не означає, що власники токенів безпосередньо зареєстровані як акціонери базових цінних паперів. Забезпечення активами, зберігання та погашення й надалі мають підтверджуватися відповідною юридичною документацією, операційними процедурами та інституційними механізмами.
Отже, токенізацію краще розуміти як ще один спосіб доступу до фінансових продуктів та їхнього розповсюдження, а не як повну заміну традиційним фінансовим системам. Вона може підвищувати зручність торгівлі та рівень цифрової інтеграції, але фактичні ризики продукту й надалі залежать від базових активів, стратегії з кредитним плечем, структури випуску, ліквідності ринку та прав, якими власники можуть фактично скористатися.
Основні ризики, які потрібно розуміти інвесторам
Перша категорія ризиків походить від базового ETF із кредитним плечем. Щоденна цільова доходність 3x збільшує щоденні коливання контрольного індексу, тоді як компаундинг щоденних доходностей може призвести до того, що довгострокові результати відрізнятимуться від потрійної сукупної доходності індексу. Значна волатильність ринку, часті зміни напрямку руху або довший період утримання можуть вплинути на кінцевий результат. Інвесторам не слід вважати, що ETF із кредитним плечем обов’язково забезпечить бажану доходність лише на підставі їхнього прогнозу щодо довгострокового напрямку руху південнокорейського ринку акцій.
Друга категорія ризиків походить від токенізованої структури. Власникам токенів потрібно розуміти, хто є емітентом, хто зберігає базові цінні папери, які обов’язки виконує зберігач, як перевіряється забезпечення активами та за яких умов можна подати запит на погашення або конвертацію. Якщо в юридичній документації токен визначено як конкретне договірне право або сертифікат цінного папера, права власника слід розуміти відповідно до цього визначення, а не шляхом прямого поширення на нього всіх прав власників традиційних ETF.
Третя категорія — торговельний ризик і ризик ліквідності. Котирування, глибина книги ордерів і ціни виконання на платформах цифрових активів можуть відрізнятися від показників на традиційних біржах. Коли базовий ринок закритий, токенами можна продовжувати торгувати, але остання доступна довідкова ціна базового активу може бути вже застарілою. Під час стрімких ринкових рухів, за недостатньої глибини торгів або операційних обмежень платформи інвестори можуть зіткнутися з більшим спредом між цінами купівлі та продажу, відхиленнями ціни або неможливістю виконати угоди за очікуваними цінами.
Четверта категорія ризиків пов’язана з правилами, технологіями та операційною діяльністю. На механізми випуску та зберігання токенів можуть впливати юрисдикція, відповідність інвестора вимогам, обмеження на перекази, кібербезпека та політики платформи. Навіть якщо продукт забезпечений базовими активами, це не означає, що погашення буде негайно доступним за будь-яких обставин або що кожна торгова платформа зможе надавати однакові послуги з торгівлі та конвертації. Інвесторам слід ознайомитися з чинними умовами й перевірити доступність продукту та конкретні обмеження своїх прав.
Як сформувати комплекснішу систему оцінювання
Аналізуючи токенізовані ETF із кредитним плечем, інвестори можуть почати з базового фінансового продукту. Їм слід перевірити індекс, за яким стежить фонд, коефіцієнт кредитного плеча, цільовий період скидання, структуру комісій та основні інвестиційні ризики. Для щоденних ETF із кредитним плечем 3x, таких як KORU, інвесторам слід особливо враховувати, що мета стосується денної доходності, а також аналізувати, як волатильність і компаундинг впливають на результати протягом різних періодів утримання.
Далі інвесторам слід окремо оцінити юридичну та операційну структуру токенізованого продукту. Потрібно перевірити емітента, спосіб забезпечення базовими активами, умови зберігання, правила переказу токенів, умови погашення та будь-які потенційно застосовні обмеження щодо відповідності вимогам. Різні механізми токенізації одного й того самого базового фінансового продукту можуть передбачати різні структури випуску. Тому інвесторам не слід вважати, що їхні права та ризики однакові лише через схожість назв продуктів або тикерів.
Третій крок — перевірити фактичне торговельне середовище. На реальний досвід торгівлі можуть впливати достатність ліквідності на торговій платформі, організація годин торгівлі, дані, що використовуються як цінові орієнтири, формування котирувань під час закриття ринків і обмеження, що застосовуються за незвичайних ринкових умов. Інвесторам також слід перевірити, чи торгують вони спотовими токенами, традиційними цінними паперами або контрактами з використанням маржинальних чи деривативних механізмів, оскільки механізми прибутків і збитків у цих продуктів відрізняються.
Зрештою, ризики продукту слід розглядати разом з індивідуальними інвестиційними цілями. Інструменти з кредитним плечем можуть відповідати певним торговим стратегіям інвесторів, які мають відповідні знання та здатність витримувати значну волатильність. Однак їх не слід вважати універсально придатними довгостроковими інвестиційними інструментами лише тому, що на короткострокових ринках вони можуть демонструвати значне зростання. Комплексна оцінка має враховувати прогноз щодо базового ринку, період утримання, управління капіталом, потреби в ліквідності та максимально можливий збиток.
Gate і токенізовані ETF із кредитним плечем: експозиція до традиційних ринків і торгівля цифровими активами
Токенізовані ETF із кредитним плечем поєднують експозицію до традиційних фінансових ринків із форматами торгівлі цифровими активами, але їхні конкретні структури залежать від механізмів випуску, базових активів або економічної експозиції, механізмів ціноутворення та прав власників. Дослідження цих продуктів потребує розуміння як механізмів формування доходності традиційних ETF із кредитним плечем, так і відмінностей у торгівлі, ліквідності та юридичних структурах, які можуть запроваджувати токенізовані формати. Відповідні сторінки продуктів і торгівлі Gate надають користувачам можливості для подальшого дослідження цих ринків, але зв’язок між різними продуктами й надалі слід визначати відповідно до їхніх офіційних описів.
Користувачі, які цікавляться південнокорейським ринком акцій, можуть переглянути торгову сторінку Gate для пари KORUG/USDT, щоб ознайомитися з ринковими котируваннями та пов’язаною торговою інформацією для цієї торгової пари. Водночас KORU — це традиційний ETF із кредитним плечем 3x, який пропонує Direxion і який до вирахування комісій та витрат прагне забезпечити 300% денної доходності індексу MSCI Korea 25/50. Ця мета стосується денної доходності й не означає, що утримання фонду протягом тижня, місяця або року забезпечить потрійну сукупну доходність індексу за такий самий період. Щоденне скидання, волатильність ринку та послідовність компаундингу можуть впливати на довгострокові результати. Тому, аналізуючи пов’язані торгові продукти, інвесторам слід враховувати динаміку базового ринку та перевіряти структуру активу, яким вони фактично торгують. Не слід вважати, що KORU і KORUG є одним і тим самим активом або мають однаковий механізм формування доходності лише через схожість їхніх назв.
Токенізовані продукти також можуть створювати проблеми з формуванням ціни, незалежні від динаміки базового індексу. Традиційні ETF зазвичай залежать від обмежень щодо годин торгівлі, тоді як умови торгівлі на ринках цифрових активів можуть відрізнятися. Коли базовий ринок закритий, на цифрових ринках можуть формуватися нові котирування під впливом попиту та пропозиції, ліквідності й очікувань інвесторів. Тому ринкова ціна токенізованого продукту не завжди може відповідати довідковій ціні базового ETF. У випадку токенізованих ETF із кредитним плечем інвесторам потрібно окремо оцінювати базовий механізм кредитного плеча та власну структуру ціноутворення й торгівлі токена. Не слід ототожнювати рух індексу, доходність традиційного ETF і зміни цін у цифрових торгових парах.
Опис продукту gStocks від Gate може слугувати довідковим матеріалом для ознайомлення з токенізацією традиційних фінансових активів. Користувачі також можуть переглянути опис продукту Gate ETF, щоб ознайомитися з інформацією та розкриттям ризиків, пов’язаних із ETF-продуктами платформи. Однак не слід вважати, що токенізовані продукти gStocks, традиційні ETF із кредитним плечем, токенізовані ETF із кредитним плечем і токенізовані продукти з кредитним плечем, які пропонує Gate, мають однакову структуру лише через наявність у їхніх назвах слів «цінні папери» або «ETF». Чи є конкретний продукт токенізованим ETF із кредитним плечем, слід перевіряти за його офіційною документацією, зокрема за інформацією про базовий зв’язок, механізм кредитного плеча, способи забезпечення активами та права власників.
Загалом відповідні продукти слід оцінювати на трьох рівнях. По-перше, проаналізуйте базовий ринок, цілі щодо доходності традиційних ETF із кредитним плечем і ризики компаундингу. По-друге, перевірте структуру випуску, механізм ціноутворення, правила торгівлі та пов’язані права власників токенізованих продуктів. Зрештою, ознайомтеся з правилами та розкриттям інформації Gate щодо конкретного торгового продукту й оцініть ліквідність, відхилення ціни та умови виходу з позиції. Окремий аналіз ринкових прогнозів, структур продуктів і торгового середовища допоможе інвесторам точніше зрозуміти особливості токенізованих ETF із кредитним плечем і не плутати схожі ринкові теми з однаковими інвестиційними ризиками.
Запитання й відповіді
Чи є токенізовані ETF із кредитним плечем і традиційні ETF із кредитним плечем одним і тим самим продуктом?
Не обов’язково. Традиційні ETF із кредитним плечем — це біржові фонди, якими керують емітенти фондів, тоді як токенізовані продукти можуть надавати економічну експозицію, пов’язану з такими ETF, через іншого емітента та іншу юридичну структуру. Формати зберігання, юридичні права, торгові майданчики та механізми погашення можуть відрізнятися.
Чи поширюється кредитне плече 3x KORU на довгострокову доходність?
KORU прагне забезпечити 300% денної доходності контрольного індексу, а не потрійну довгострокову сукупну доходність. Компаундинг щоденних доходностей впливає на довгострокові результати, а фактична доходність може значно відрізнятися від простого розрахунку потрійної сукупної доходності.
Чи можуть токенізовані ETF торгуватися цілодобово?
Деякі токенізовані продукти можуть продовжувати торгуватися на платформах цифрових активів, які їх підтримують, коли традиційні ринки закриті. Однак години торгівлі, ліквідність і механізми формування ціни залежать від конкретного продукту та правил платформи. Цілодобова торгівля не означає, що однаковий рівень ліквідності доступний у будь-який час.
Чи означає токенізований ETF, що його власники безпосередньо володіють базовими цінними паперами?
Не в усіх випадках. Права інвесторів залежать від юридичної структури та умов випуску продукту. Деякі токенізовані продукти надають економічну експозицію, пов’язану з базовими цінними паперами, а не пряме володіння ними.
Що найважливіше під час оцінювання цих продуктів?
Інвесторам слід оцінювати базовий механізм кредитного плеча, умови випуску та зберігання, забезпечення активами, умови погашення, ліквідність торгової платформи та чинні юридичні правила. Аналіз лише цін токенів або короткострокової доходності не дає змоги повністю оцінити ризики продукту.