16 листопада 2026 року DBS і Kinexys by J.P. Morgan оголосили про запуск рішення для сумісності міжбанківських токенізованих депозитів, яке дає змогу відповідним установам цілодобово переказувати кошти в доларах США між акаунтами в мережах із контрольованим доступом у США та Сінгапурі. Ant International стала першим клієнтом, який скористався сервісом. Водночас Swift розвиває інфраструктуру транскордонних платежів на основі блокчейнреєстрів, а проєкт Agorá Банку міжнародних розрахунків досліджує поєднання токенізованих депозитів комерційних банків і резервів центральних банків для підвищення ефективності транскордонних оптових платежів. Ці події свідчать про те, що банки поступово переводять технологію блокчейну з ранніх експериментальних проєктів у практичні сценарії управління коштами.
Однак цілодобові транскордонні розрахунки не означають, що всі міжнародні платежі надходять миттєво, так само як не означають повну заміну стейблкоїнів токенізованими депозитами. Ці дві форми цифрових грошей істотно відрізняються за емітентами, юридичними правами, доступністю мережі, механізмами погашення та управлінням дотриманням нормативних вимог. Розуміння цих відмінностей допомагає пояснити, чому банкам потрібна нова інфраструктура транскордонних розрахунків і як різні форми цифрових грошей можуть спільно обслуговувати глобальний платіжний ринок у майбутньому.
Основні висновки
- Традиційні транскордонні платежі залежать від робочого часу банків, кореспондентських рахунків, механізмів ліквідності та перевірок на відповідність вимогам. Доступність коштів і остаточний розрахунок можуть відбуватися в різний час.
- Токенізовані депозити зазвичай представляють право вимоги на депозит до комерційного банку. Завдяки програмованим реєстрам вони можуть підвищувати ефективність переказів коштів, звіряння та управління ліквідністю.
- Стейблкоїни зазвичай забезпечені резервними активами, що перебувають у емітента. Вони обертаються в публічних блокчейнах або інших блокчейнмережах і використовують механізми випуску та погашення, відмінні від механізмів банківських депозитів.
- Нове рішення DBS і J.P. Morgan підтримує цілодобові перекази в доларах США між США та Сінгапуром для відповідних установ, хоча інтеграція з традиційними банківськими системами й надалі має певні обмеження.
- Токенізовані депозити та стейблкоїни не обов’язково конкурують як взаємозамінні інструменти. Вони можуть використовуватися для різних цілей, зокрема для інституційного управління коштами, транскордонних платежів, торгівлі цифровими активами та програмованих фінансів.
Чому традиційним транскордонним платежам складно забезпечити справжні цілодобові розрахунки?
Транскордонні платежі передбачають не лише передавання інформації між платником і одержувачем. Вони також охоплюють зарахування на банківські рахунки, кліринг коштів між фінансовими установами, конвертацію валют, перевірки на відповідність вимогам і остаточні розрахунки. Навіть якщо користувачі можуть подавати платіжні доручення через онлайнбанкінг у будь-який час, фактичний рух коштів усе одно може обмежуватися робочим часом банків, доступністю платіжних систем і процедурами обробки в посередницьких установах.
За традиційною моделлю кореспондентського банкінгу банк, який не має прямого доступу до платіжної системи в країні одержувача, може бути змушений переказувати кошти через інші банки. Різні установи мають підтвердити дані рахунків, провести перевірки на відповідність вимогам, оновити баланси кореспондентських рахунків і координуватися з платіжними системами різних країн. Оскільки країни працюють у різних часових поясах, мають різні святкові календарі та вікна для розрахунків, транскордонний платіж може очікувати на подальшу обробку навіть після його ініціювання банком-відправником.
Ця структура впливає не лише на швидкість доступності коштів, а й на складність управління корпоративним казначейством. Багатонаціональним компаніям зазвичай потрібно підтримувати банківські рахунки в кількох країнах або регіонах і завчасно забезпечувати ліквідність у місцевій валюті чи доларах США для виплати заробітної плати, розрахунків із постачальниками та покриття щоденних операційних витрат. Якщо кошти не можна оперативно переміщувати між ринками, компаніям може знадобитися підтримувати більші грошові резерви, що збільшує вартість капіталу, який не використовується.
Останніми роками системи миттєвих платежів і мережі транскордонних платежів вирішили частину цих проблем. Проте все ще потрібно розрізняти швидкість передавання платіжної інформації, момент доступності коштів і момент остаточного розрахунку. Основна мета банків, які вивчають цілодобові токенізовані розрахунки, полягає в подальшому зменшенні часових обмежень та операційних етапів між різними системами, щоб відповідні кошти можна було переказувати й використовувати протягом ширшого проміжку часу.
Що таке токенізовані депозити? Як вони представляють кошти на банківському рахунку в блокчейні?
Токенізовані депозити — це цифрове представлення депозитів комерційного банку. Їхньою основою залишається депозитне правовідношення між клієнтом і банком. Кошти, які користувачі зберігають у банку, можуть бути відображені через певну технічну архітектуру в програмованому реєстрі, що дає змогу переказувати, реєструвати та управляти відповідним балансом за попередньо визначеними правилами. На відміну від готівки або цифрових валют центральних банків, якими користувачі володіють безпосередньо, токенізовані депозити зазвичай і надалі представляють право вимоги власника до комерційного банку. Їхні юридичні характеристики, захист депозитів і застосовні правила потрібно оцінювати з урахуванням відповідної юрисдикції та структури продукту.
Наприклад, якщо компанія має в банку депозит у розмірі 1 млн доларів США, банк може з урахуванням внутрішніх і регуляторних вимог пов’язати частину цього балансу із системою токенізованих депозитів. Тоді компанія зможе переказувати кошти через мережу з контрольованим доступом іншим відповідним учасникам, тоді як банківський реєстр і ончейнзаписи мають залишатися узгодженими відповідно до правил системи. У цій моделі блокчейн не створює нові долари США з нічого. Натомість він надає новий спосіб обліку та переказування наявних банківських депозитів.
Токенізовані депозити зазвичай працюють у мережах із контролем доступу. Банки можуть обмежувати коло учасників залежно від ідентифікації клієнта, відповідності критеріям для ведення діяльності та регуляторних вимог, а також включати до платіжного процесу перевірки на відповідність вимогам, дозволи на транзакції та механізми управління рахунками. Така структура допомагає банкам поєднувати нові технології з наявними системами управління ризиками. Це також означає, що токенізовані депозити зазвичай не можна вільно отримувати чи переказувати на будь-який гаманець так само, як стейблкоїни у відкритому публічному блокчейні.
Технічні структури, які використовують різні банки, не обов’язково однакові. Деякі рішення використовують депозитні рахунки в блокчейні для переказування балансів, інші — переказувані депозитні токени, а ще інші покладаються на механізми координації між системами. Отже, токенізовані депозити не є єдиною повністю стандартизованою категорією продуктів. Конкретні права та правила переказування залежать від фактичної структури банківського обслуговування.
Як DBS і J.P. Morgan забезпечують цілодобові міжбанківські перекази в доларах США?
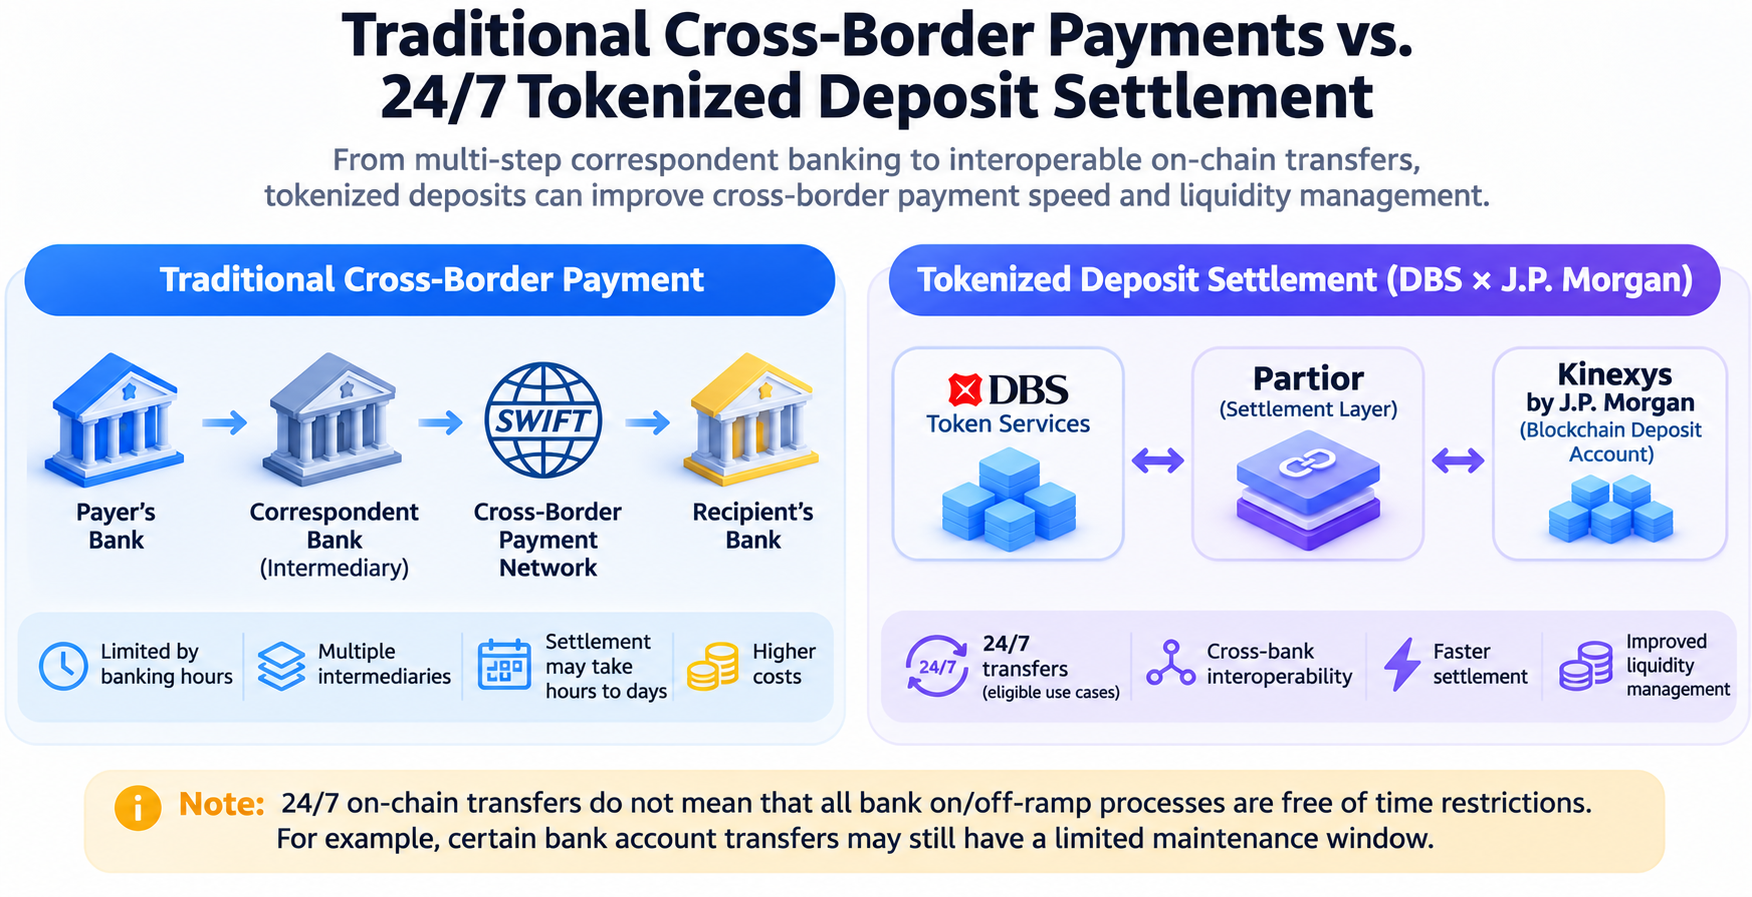
16 листопада 2026 року DBS і Kinexys by J.P. Morgan оголосили про запуск рішення для сумісності міжбанківських токенізованих депозитів, яке дає змогу інституційним клієнтам переказувати кошти в доларах США між відповідними системами акаунтів у мережах із контрольованим доступом двох банків у США та Сінгапурі. Рішення поєднує DBS Token Services із мережею Blockchain Deposit Account від Kinexys та використовує можливості координації розрахунків, які надає Partior, переводячи раніше запропоновану структуру сумісності до етапу комерційного використання.
Значення цього рішення полягає в тому, що воно не лише забезпечує переказ коштів між рахунками в межах одного банку. Натомість воно намагається поєднати системи токенізованих депозитів двох різних банків. Для багатонаціональних компаній можливість цілодобово переміщувати кошти між різними банківськими мережами може зменшити частину затримок, пов’язаних із часовими поясами та традиційним робочим часом банків, а також покращити управління глобальними грошовими позиціями. Ant International стала першим клієнтом, який скористався рішенням, переважно для глобального управління казначейством у реальному часі.
Наприклад, компанії, що працює одночасно в Сінгапурі та США, може знадобитися скоригувати розподіл коштів у доларах США залежно від платіжних потреб на різних ринках. За традиційною моделлю деякі транскордонні перекази коштів мають очікувати на відкриття відповідних банківських систем і платіжних вікон. Мережа токенізованих депозитів може дозволяти відповідним рахункам переказувати кошти у вихідні або поза звичайним робочим часом, забезпечуючи більшу гнучкість розподілу коштів.
Однак цілодобові можливості сервісу все ще мають чіткі межі. Мережа Blockchain Deposit Account від Kinexys працює 24/7/365, але перекази до та з традиційних поточних депозитних рахунків і Blockchain Deposit Accounts усе ще підлягають приблизно тригодинному вікну технічного обслуговування системи щосуботи з 15:00 до 18:00 за східним часом США. Тому цілодобові перекази між ончейнрахунками не слід тлумачити як безперервну роботу всіх процесів поповнення та виведення коштів у банках.
Крім того, поточне рішення призначене переважно для відповідних інституційних клієнтів і певних мереж рахунків. Це не означає, що звичайні роздрібні користувачі вже можуть вільно використовувати сервіс для здійснення глобальних транскордонних переказів. Його початкова цінність полягає в інституційних переказах коштів, управлінні корпоративним казначейством і координації міжбанківської ліквідності, а не в безпосередній заміні всіх каналів персональних транскордонних платежів.
Чим токенізовані депозити відрізняються від платежів у стейблкоїнах?
І токенізовані депозити, і стейблкоїни можуть використовувати блокчейн або технологію розподіленого реєстру для переказування вартості, але вони представляють різні фінансові права. Токенізовані депозити зазвичай відповідають депозитам у комерційному банку, створюючи право вимоги за депозитом між власником і банком. Натомість стейблкоїни зазвичай випускаються спеціалізованими емітентами та підтримуються готівкою, короткостроковими державними цінними паперами або іншими допустимими резервними активами. Вони підтримують ціновий зв’язок з еталонною валютою відповідно до правил їх випуску та погашення.
USDC, стейблкоїн у доларах США, призначений для підтримання співвідношення 1:1 з доларом США. Відповідні клієнти можуть випускати та погашати його на умовах, установлених емітентом, тоді як інші користувачі можуть отримувати його через торгові платформи або ончейнринки. Натомість токенізовані депозити банків зазвичай тісніше пов’язані з конкретною системою банківських рахунків і вимогами до відповідності клієнтів. Їхні процеси переказування та погашення регулюються правилами банківських рахунків.
| Критерій порівняння |
Токенізовані депозити |
Стейблкоїни |
| Емітент |
Комерційні банки |
Емітенти стейблкоїнів |
| Базове фінансове право |
Зазвичай право вимоги на банківський депозит |
Визначається застосовними умовами випуску та погашення |
| Підтримка вартості |
Банківські депозити та баланс банку |
Резервні активи й механізми випуску та погашення |
| Тип мережі |
Зазвичай мережа з контрольованим доступом або контрольований реєстр |
Може працювати в публічних блокчейнах або мережах із контрольованим доступом |
| Коло учасників |
Клієнти банку та відповідні установи |
Залежить від правил випуску, мережі та регуляторних вимог |
| Основні способи використання |
Корпоративне казначейство, міжбанківські платежі та інституційні розрахунки |
Торгівля цифровими активами, транскордонні платежі та ончейнфінанси |
| Ключові ризики |
Кредитний ризик банку, ризики сумісності систем і ліквідності |
Ризики емітента, резервних активів, погашення та мережі |
Відмінності в доступності та використанні мають особливе значення. Стейблкоїни можна переказувати в підтримуваних блокчейнмережах і використовувати через гаманці, торгові платформи та смартконтракти для різних фінансових операцій, що забезпечує їм високу міжплатформну сумісність. Токенізовані депозити приділяють більше уваги узгодженості з банківськими рахунками, регуляторними ідентифікаторами та системами внутрішнього контролю фінансових установ. Вони підходять для інституційної діяльності із суворими вимогами до дотримання нормативних вимог і відносин за рахунками.
Однак не можна просто припускати, що токенізовані депозити завжди безпечніші за стейблкоїни або що стейблкоїни завжди ефективніші за банківські депозитні перекази. Безпека кожного продукту залежить від його емітента, юридичної структури, забезпечення активами, дизайну мережі та механізмів контролю ризиків. На фактичну ефективність платежів також впливають процеси поповнення та виведення коштів, конвертація валют, перевірки на відповідність вимогам і здатність одержувача підключитися до відповідної системи.
Чому банки більше зосереджені на токенізованих депозитах, ніж на безпосередньому використанні стейблкоїнів?
Однією з важливих причин, чому банки вивчають токенізовані депозити, є їхнє прагнення підвищити ефективність платежів, зберігаючи наявні депозитні відносини та можливості надання фінансових послуг. Банківські депозити є не лише основою щоденних платежів клієнтів та управління їхніми коштами, а й важливою складовою управління активами й пасивами комерційних банків. Якщо значні обсяги корпоративних коштів перемістяться за межі банківської системи до стейблкоїнів, структура депозитів банків та управління ліквідністю можуть змінитися. Тому банки зацікавлені в розвитку форми цифрових грошей, яка може забезпечити подібну ефективність ончейнпереказів, водночас залишаючись заснованою на системі банківських рахунків.
Для великих багатонаціональних компаній управління коштами охоплює більше, ніж швидке здійснення платежів. Воно також передбачає дозволи за рахунками, консолідацію коштів, внутрішні погодження, прогнозування ліквідності та записи про дотримання вимог. Токенізовані депозити можуть інтегруватися з наявними банківськими послугами корпоративного казначейства, даючи компаніям змогу використовувати програмовані платіжні функції в межах звичних банківських відносин. Наприклад, компанія може організовувати перекази коштів на основі попередньо визначених умов або автоматично здійснювати перекази між пов’язаними юридичними особами за авторизованими правилами.
Водночас банки не обов’язково відкидають стейблкоїни. Деякі банки й фінансові установи також досліджують випуск стейблкоїнів, управління резервами, зберігання та пов’язані платіжні послуги. Токенізовані депозити та стейблкоїни можуть обслуговувати різні групи клієнтів і навіть можуть бути поєднані через інфраструктуру сумісності в майбутньому. Стейблкоїни можуть пропонувати гнучкіше використання для користувачів, які хочуть отримати доступ до відкритих ончейнфінансових екосистем. Токенізовані депозити можуть краще підходити компаніям, яким потрібно зберегти управління банківськими рахунками та інституційні процеси дотримання вимог.
Отже, мета розвитку токенізованих депозитів полягає не лише у відтворенні функціональності переказів стейблкоїнів. Вона полягає в інтеграції можливостей програмованих платежів у наявні банківські послуги, водночас дозволяючи банкам і надалі надавати послуги з управління рахунками, кредитного посередництва та ліквідності в межах нової цифрової фінансової інфраструктури.
Як Swift і проєкт Agorá модернізують інфраструктуру транскордонних платежів?
Окрім співпраці між окремими банками, модернізація інфраструктури транскордонних платежів також вимагає вирішення питань сумісності між різними банками, мережами та юрисдикціями. У липні 2026 року Swift оголосила, що її блокчейнреєстр готовий перейти до початкового етапу використання, а 17 банків із шести континентів планують провести пілотне тестування транскордонних платежів за допомогою токенізованих депозитів. Реєстр переважно координує системи токенізованих депозитів різних банків, дозволяючи установам-учасникам переказувати кошти поза традиційним робочим часом і здійснювати подальший остаточний розрахунок через наявні системи.
Дослідження Swift показує, що майбутні транскордонні платежі можуть не вимагати переміщення всіх банківських коштів до одного блокчейну. Інший підхід передбачає, що різні банки зберігають власні системи рахунків і реєстрів, водночас використовуючи спільний координаційний рівень для переказування коштів і синхронізації станів. Ця модель може використовувати наявну фінансову інфраструктуру, але вона також має вирішувати питання узгодженості даних між системами, невдалих транзакцій, юридичної остаточності та розподілу обов’язків щодо дотримання вимог.
Проєкт Agorá, який просуває Банк міжнародних розрахунків, додатково досліджує інтеграцію токенізованих депозитів комерційних банків із резервами центральних банків. Його мета — створити програмовану платформу, здатну підтримувати багатовалютні оптові транскордонні платежі, дозволяючи депозитам комерційних банків і грошам центральних банків працювати в узгоджених структурах реєстрів, а також вивчати такі механізми, як атомарні розрахунки, перевірки на відповідність вимогам і управління транскордонною ліквідністю.
У 2026 році проєкт Agorá завершив перевірку прототипу та почав тестувати транзакції з реальною вартістю в контрольованому середовищі. У липневому тестуванні брали участь 28 фінансових установ і центральних банків з Азії, Європи та Північної Америки. Воно охоплювало 17 сценаріїв транзакцій, а загальна вартість транзакцій становила приблизно 800 000 швейцарських франків. Середній час від ініціювання платежу до розрахунку становив приблизно 80 с. Це продемонструвало здійсненність архітектури за певних умов, однак масштаб тестування та контрольоване середовище не означають, що глобальні комерційні платіжні мережі вже мають такі самі можливості.
Ці два типи проєктів представляють різні технічні підходи. Swift приділяє більше уваги з’єднанню наявних банківських реєстрів і платіжних мереж, тоді як проєкт Agorá вивчає, як токенізовані гроші комерційних банків і резерви центральних банків можуть координувати розрахунки в межах спільної архітектури. Обидва підходи вказують на те, що фокус конкуренції у транскордонних платежах може поступово зміститися зі швидкості переказування в окремій мережі до здатності поєднувати різні валюти, банки та системи розрахунків.
Як цілодобові транскордонні розрахунки можуть покращити управління корпоративною ліквідністю?
Для багатонаціональних компаній цінність цілодобових транскордонних розрахунків полягає не лише у скороченні часу платежів, а й у покращенні доступності коштів. Традиційне управління казначейством часто вимагає від компаній завчасно розподіляти баланси на рахунках відповідно до робочого часу різних ринків. Наприклад, компанії може знадобитися підтримувати певний обсяг коштів у США, Європі та Азії для задоволення місцевих платіжних потреб. Коли кошти не можна оперативно переказати через кордони, такі грошові резерви можуть збільшувати загальну потребу компанії в грошових коштах.
Якщо компанія може цілодобово переказувати кошти між відповідними рахунками, вона може динамічно коригувати грошові позиції відповідно до фактичних потреб бізнесу. Наприклад, компанія, що працює в кількох країнах, може переказати частину невикористаних коштів у доларах США на рахунок у США після завершення операційної діяльності в Азії, використовуючи їх для місцевих платежів постачальникам чи інших операційних потреб без повної залежності від традиційного банківського вікна обробки наступного робочого дня.
Програмовані платежі можуть додатково зменшити кількість ручних операцій. Компанія може пов’язати перекази коштів із попередньо визначеними умовами, наприклад ініціювати поповнення, коли баланс рахунку опускається нижче визначеного порогу, або здійснювати платіж після виконання обома сторонами транзакції погоджених умов. Ці функції можуть підвищити автоматизацію управління казначейством, але їхня фактична доступність залежить від можливостей банківського продукту, авторизації клієнта та застосовних регуляторних правил.
Важливо зазначити, що цілодобові перекази коштів не означають, що компанії можуть повністю відмовитися від резервів ліквідності. На транскордонні кошти все ще можуть впливати конвертація валют, ринкова ліквідність, ліміти платежів, регуляторні вимоги та здатність одержувача підключитися до відповідної системи. Для компаній, які працюють із кількома валютами, можливість швидко переказувати кошти в доларах США не означає, що інші валюти завжди можна обміняти за такою самою вартістю. Точніше, цілодобові розрахунки означають підвищення ефективності розподілу коштів, а не усунення всіх витрат на управління транскордонною ліквідністю.
Чи можуть токенізовані депозити та стейблкоїни взаємодіяти?
У міру розвитку токенізованих депозитів і платіжних мереж стейблкоїнів сумісність стала важливим питанням для цифрової фінансової інфраструктури. Різні банки можуть використовувати різні системи мереж із контрольованим доступом, тоді як стейблкоїни можуть працювати в різних блокчейнмережах, таких як Ethereum і Solana. Якщо ці системи залишатимуться ізольованими, користувачам усе одно можуть знадобитися додаткові операції обміну, зберігання або банківського рахунку для переказування коштів між мережами, навіть якщо окрема мережа підтримує швидкі перекази.
Мета сумісності — дати змогу різним формам цифрових грошей обмінюватися вартістю за чітко визначеними правилами. Наприклад, компанія може зберігати токенізовані депозити в доларах США в банку, водночас потребуючи оплатити постачальнику, який використовує стейблкоїни. Теоретично механізм обміну або розрахунків, що відповідає вимогам, міг би конвертувати вартість банківських депозитів у стейблкоїн, прийнятний для одержувача, і завершити платіж через підтримувану блокчейнмережу. Однак цей процес мав би враховувати погашення активів, перевірку особи, перевірки на протидію відмиванню коштів і ризики розрахунків між різними мережами.
Атомарні розрахунки є важливим напрямом пов’язаних технічних досліджень. Їхня базова мета полягає в забезпеченні одночасного завершення взаємозалежних переказів коштів у межах транзакції за погоджених умов, щоб запобігти ситуації, коли одна сторона здійснює платіж, а інша не виконує свої зобов’язання. У транскордонних валютних операціях цей механізм можна використовувати для вивчення синхронізованого обміну між різними валютами. У транзакціях із токенізованими активами він також може координувати постачання активів і оплату.
Однак технічна сумісність не означає повного юридичного визнання в різних юрисдикціях. Різні форми цифрових грошей можуть надавати власникам різні права та регулюватися різними правилами випуску й обмеженнями. Навіть якщо їх можна поєднати через технічні інтерфейси, остаточність транзакцій, порядок дій у разі невиконання зобов’язань і розподіл відповідальності все одно мають бути чітко визначені. Тому можливість досягнення широкої сумісності між токенізованими депозитами та стейблкоїнами в майбутньому залежатиме від технічних стандартів, комерційної співпраці та регуляторної координації.
З якими ризиками стикаються токенізовані депозити та платежі у стейблкоїнах?
Одним з основних ризиків токенізованих депозитів є кредитний ризик банку. Оскільки вони зазвичай і надалі представляють право вимоги за депозитом до комерційного банку, власникам потрібно враховувати фінансовий стан банку, умови депозиту та застосовний режим захисту. Токенізація може змінити спосіб обліку й переказування депозитів, але вона не усуває автоматично кредитний ризик банку й не означає, що всі токенізовані депозити мають однаковий рівень захисту за системою страхування депозитів.
Не менш важливими є технологічні та операційні ризики. Банки мають забезпечувати узгодженість між ончейнзаписами та основними банківськими системами, а також створювати надійні механізми управління ідентифікацією, дозволами на транзакції, кібербезпекою та безперервністю діяльності. Якщо між різними банківськими мережами виникають збої зв’язку, неузгоджені стани або помилки обробки, це може вплинути на доступність коштів. Транскордонні операції також мають враховувати регуляторні вимоги та юридичну остаточність у різних юрисдикціях.
Стейблкоїни стикаються з ризиками, пов’язаними з їхніми емітентами, резервними активами та механізмами погашення. Навіть якщо стейблкоїн прагне підтримувати співвідношення вартості 1:1 з доларом США, на його ринкову ціну можуть впливати якість і ліквідність резервних активів, довіра ринку та ліквідність на торгових платформах. Користувачі, які купують або продають стейблкоїни на вторинних ринках, також можуть сплачувати торгові спреди, мережеві комісії та зазнавати впливу ринкової волатильності. Крім того, блокчейнмережі, смартконтракти та сервіси зберігання, що підтримують стейблкоїни, можуть створювати додаткові технологічні ризики.
Для фактичних транскордонних платежів обидві моделі мають враховувати перевірки на відповідність вимогам, конвертацію валют і здатність одержувача отримати придатні для використання кошти. Можливість швидко переказати певну форму цифрових грошей ончейн не означає, що одержувач може негайно конвертувати її в доступні кошти на місцевому банківському рахунку. Тому під час порівняння токенізованих депозитів і стейблкоїнів недостатньо враховувати лише швидкість підтвердження ончейнтранзакцій. Також потрібно оцінювати весь процес — від ініціювання платежу до фактичного доступу одержувача до придатних для використання коштів.
Чи очолять токенізовані депозити або стейблкоїни майбутні транскордонні платежі?
Майбутній ринок транскордонних платежів може не бути повністю домінованим однією формою цифрових грошей. Токенізовані депозити, стейблкоїни та традиційні банківські платіжні мережі мають різні інституційні основи й переваги та можуть доповнювати одне одного в різних бізнес-сценаріях. Для великих багатонаціональних компаній і фінансових установ токенізовані депозити можуть інтегруватися з наявними банківськими рахунками, управлінням казначейством і системами дотримання вимог, що робить їх придатними для переказів коштів, які потребують чіткої ідентифікації учасників і банківської підтримки.
Натомість стейблкоїни пропонують міжплатформний обіг та інтеграцію з ончейндодатками. Вони можуть застосовуватися в торгівлі цифровими активами, відкритих платіжних мережах і деяких сценаріях транскордонної комерційної діяльності. Для користувачів, яким потрібно безпосередньо взаємодіяти зі смартконтрактами, цифровими активами чи ончейнфінансовими протоколами, стейблкоїни можуть надавати гнучкіший спосіб оплати, хоча їх використання й надалі залежить від умов випуску, погашення, мережі та місцевого регулювання.
З погляду розвитку банківської інфраструктури справді важливим питанням може бути не проста конкуренція між токенізованими депозитами та стейблкоїнами, а можливість поєднання різних форм грошей через надійні механізми сумісності. Міжбанківська співпраця DBS і J.P. Morgan, блокчейнреєстр Swift і дослідження проєкту Agorá щодо багатовалютних розрахунків намагаються вирішити питання координації між різними рахунками, банками та мережами розрахунків у межах традиційної фінансової системи.
Отже, майбутні транскордонні платежі можуть передбачати паралельне використання кількох форм цифрових грошей із вибором відповідного способу розрахунку залежно від типу клієнта, регуляторних вимог і сценарію платежу. Здатність працювати цілодобово, зменшувати обсяг зв’язаного капіталу, підвищувати прозорість транзакцій і зберігати юридичну та операційну надійність буде важливими критеріями для оцінювання довгострокової цінності цієї інфраструктури.
Висновок
Банки досліджують цілодобові транскордонні розрахунки насамперед для подолання обмежень традиційних транскордонних платежів, пов’язаних із робочим часом, переказуванням коштів, координацією систем і управлінням ліквідністю. Завдяки перенесенню вартості банківських рахунків до програмованих реєстрів токенізовані депозити дають фінансовим установам змогу досліджувати гнучкіші способи переказування коштів, зберігаючи наявні депозитні відносини та рамки дотримання нормативних вимог.
Міжбанківський сервіс переказування доларів США, запущений DBS і J.P. Morgan у листопаді 2026 року, свідчить про те, що токенізовані депозити почали переходити від експериментальних проєктів до практичного застосування в конкретних інституційних сценаріях. Події, пов’язані зі Swift і проєктом Agorá, додатково демонструють можливість сумісності між різними банківськими реєстрами, формами грошей і розрахунковою інфраструктурою. Однак ці проєкти все ще мають обмеження, пов’язані з колом учасників, інтеграцією з традиційними системами та комерційним масштабом. Їх не слід тлумачити як свідчення того, що глобальні транскордонні платежі вже досягли комплексних розрахунків у реальному часі.
Відмінність між токенізованими депозитами та платежами у стейблкоїнах полягає не лише у використанні технології блокчейну, а й у фінансових правах, які вони представляють, механізмах їх випуску та структурах їхніх мереж. У майбутньому обидва інструменти можуть розвиватися паралельно в таких сферах, як інституційне управління казначейством, відкриті платежі та розрахунки за цифровими активами. Сумісність між мережами, управління дотриманням вимог і остаточна доступність коштів стануть ключовими чинниками наступного етапу модернізації інфраструктури транскордонних платежів.
Поширені запитання
Що таке цілодобові транскордонні розрахунки?
Цілодобові транскордонні розрахунки означають, що відповідна платіжна або розрахункова мережа може працювати безперервно, зокрема у вихідні та в традиційний неробочий час банків. Однак на конкретні сервіси все ще можуть поширюватися обмеження, пов’язані з поповненням і виведенням коштів, конвертацією валют і вікнами обробки в інших банківських системах.
Чим токенізовані депозити відрізняються від стейблкоїнів?
Токенізовані депозити зазвичай представляють право вимоги клієнта за депозитом до комерційного банку та пов’язані із системою банківських рахунків. Стейблкоїни зазвичай випускає емітент, який підтримує їхню вартість за допомогою резервних активів і механізмів погашення. Вони відрізняються юридичними правами, колом учасників і структурою мереж.
Чи DBS і J.P. Morgan вже забезпечили транскордонні платежі в реальному часі?
У листопаді 2026 року два банки запустили сервіс міжбанківських переказів токенізованих доларів США для відповідних установ, який підтримує цілодобові перекази коштів між відповідними акаунтами в мережах із контрольованим доступом у США та Сінгапурі. Однак це не означає, що всі традиційні банківські процеси поповнення та виведення коштів не мають часових обмежень.
Чи поширюється на токенізовані депозити страхування депозитів?
Єдиної відповіді немає. Застосування страхування депозитів залежить від юридичної структури продукту, відповідності власника встановленим критеріям, банку-емітента та правил відповідної юрисдикції. Самої назви «токенізований депозит» недостатньо для визначення наявності покриття.
Чи замінять токенізовані депозити такі стейблкоїни, як USDC?
Не обов’язково. Токенізовані депозити можуть краще підходити для певних сценаріїв банківських рахунків та інституційного управління коштами, тоді як стейблкоїни можна використовувати в підтримуваних блокчейнмережах, для торгівлі цифровими активами та в інших платіжних сценаріях. У майбутньому ці два інструменти можуть розвиватися разом через механізми сумісності, що відповідають нормативним вимогам.