Починаючи з 2025 року, ринок Solana ETF у США поступово сформував інвестиційний ландшафт із різними структурами продуктів, частками стейкінгу та механізмами розподілу винагород. REX-Osprey Solana + Staking ETF (SSK) почав торгуватися в липні 2025 року, тоді як Bitwise Solana Staking ETF (BSOL) було запущено в жовтні того самого року. Згодом на ринок вийшли й інші керуючі активами. У листопаді 2026 року Solana ETF зафіксували чистий приплив коштів за один день після періоду послідовних відтоків, що відображає незмінний інтерес ринку до інституційних каналів інвестування в SOL.
Запровадження функціональності стейкінгу в Solana ETF свідчить про те, що фонди криптоактивів еволюціонують від продуктів, які забезпечують лише цінову експозицію, до структур, що також включають винагороди блокчейн-мережі. Водночас винагороди за стейкінг не є еквівалентом традиційних відсотків за облігаціями та не можуть компенсувати всі збитки, спричинені значним падінням ціни SOL. У цій статті розглядається, як Staking ETF змінюють спосіб участі установ у PoS-мережах і що ці зміни означають для оцінки SOL та ринку крипто ETF — крізь призму механізму стейкінгу Solana, структур ETF-продуктів, розподілу винагород, комісій фондів і концентрації валідаторів.
Основні висновки
-
Окрім володіння SOL, Solana Staking ETF отримують мережеві винагороди шляхом делегування стейку валідаторам, тому дохідність фонду залежить як від цін токена, так і від механізмів стейкінгу.
-
Такі продукти, як BSOL і SSK, відрізняються інвестиційною структурою, комісіями, частками стейкінгу та способами розподілу винагород. Не всі Solana ETF слід розглядати як один і той самий тип продукту.
-
Винагороди за стейкінг переважно походять від випуску токенів і пов’язаних механізмів винагород у мережі Solana, а не від фіксованих відсотків, обіцяних керуючими фондами.
-
ETF можуть утримувати винагороди за стейкінг у складі активів фонду або розподіляти їх готівкою відповідно до правил продукту. Ці підходи впливають на те, як інвестори реалізують дохідність.
-
Масштабний інституційний стейкінг може збільшити обсяг SOL, що утримується в довгостроковій перспективі, водночас підвищуючи увагу ринку до вибору валідаторів, концентрації делегування та управління ліквідністю.
-
Довгострокова вартість Solana ETF усе ще залежить від цін SOL, економічної активності мережі, комісій фонду та фактичного інвестиційного попиту. Дохідність стейкінгу не може усунути ринковий ризик.
Чому Solana ETF починають запроваджувати стейкінг?
Основна функція спотового крипто ETF полягає в тому, щоб надати інвесторам можливість отримати цінову експозицію до певного цифрового активу через рахунок у цінних паперах без безпосереднього управління ончейн-гаманцями, приватними ключами або процесами зберігання цифрових активів. Наприклад, спотовий Bitcoin ETF утримує BTC та випускає акції, якими можна торгувати, що дає інвесторам змогу брати участь у русі ціни Bitcoin через ринок цінних паперів. Однак Bitcoin не має механізму PoS-стейкінгу, тому фонди не можуть отримувати подібні винагороди через нативний мережевий стейкінг.
Натомість Solana використовує механізм консенсусу PoS. Власники SOL можуть делегувати токени валідаторам, брати участь у підтриманні безпеки мережі та отримувати відповідні винагороди. Це означає, що для фондів, які утримують SOL у довгостроковій перспективі, участь у стейкінгу впливає на фактичну структуру дохідності їхніх активів. Якщо фонд лише утримує SOL без стейкінгу, він не може отримувати винагороди за стейкінг, які інакше могли б генеруватися через мережеве делегування.
Тому поява Staking ETF має чітке продуктове обґрунтування. Не змінюючи основний інвестиційний актив, фонди можуть використовувати нативні економічні механізми SOL для збільшення потенційної дохідності. Для інвесторів це додає джерело дохідності, пов’язане з роботою мережі, на додаток до цінової експозиції до SOL.
Однак така дохідність не виникає без витрат. Фондам необхідно обирати валідаторів, організовувати зберігання та операції зі стейкінгу, а також управляти ліквідністю для погашення, мережевими ризиками та розподілом комісій. Унаслідок цього ETF, що підтримують стейкінг, не обов’язково демонструють кращі результати, ніж продукти без нього. Їхня кінцева дохідність усе ще залежить від фактичних винагород, операційних витрат і руху ринкових цін.
Як Solana Staking ETF генерують ончейн-дохідність від стейкінгу?
Мережа Solana покладається на валідаторів для обробки транзакцій, участі в консенсусі та підтримання безпеки реєстру. Власники SOL можуть делегувати токени валідаторам, надаючи їм відповідну вагу стейкінгу. Валідатори беруть участь у консенсусі відповідно до правил мережі та отримують винагороди, тоді як делегатори отримують дохідність залежно від обсягу стейкінгу та застосовних механізмів розподілу.
Для Solana ETF фонди зазвичай утримують SOL через кастодіанів, а потім делегують частину або більшість активів прийнятним валідаторам відповідно до політики фонду. Валідатори керують вузлами та беруть участь у мережевому консенсусі, тоді як фонд отримує винагороди за стейкінг залежно від делегованої суми, рівня мережевих винагород, комісій валідатора та фактичної операційної ефективності.
Значним джерелом винагород за стейкінг Solana є нововипущені SOL на рівні протоколу. Тому дохідність стейкінгу принципово відрізняється від традиційного розподілу корпоративного прибутку. Корпоративні дивіденди зазвичай походять із прибутку, доступного для розподілу, тоді як винагороди за PoS-стейкінг частково виникають через збільшення пропозиції токенів мережі. Оскільки стейкери отримують більше SOL, сукупна пропозиція токенів мережі також може збільшуватися.
Це означає, що інвесторам не слід зосереджуватися лише на номінальній дохідності стейкінгу. Їм також необхідно враховувати вплив випуску токенів на загальну структуру пропозиції. Якщо мережа випускає значний обсяг нових SOL, а інвестор не бере участі в стейкінгу, його активи можуть становити розмиту частку загальної пропозиції. Участь у стейкінгу може надати інвесторам додаткові SOL, які частково компенсують це відносне розмивання.
Крім того, фактична дохідність стейкінгу не є фіксованою. На кінцеві винагороди можуть впливати параметри інфляції мережі, загальномережевий коефіцієнт стейкінгу, операційна ефективність валідаторів і налаштування комісій. Історичну дохідність, розкриту ETF, також не можна безпосередньо вважати гарантією майбутньої дохідності.
Чим BSOL і SSK відрізняються за структурою продукту?
Bitwise Solana Staking ETF (BSOL) є репрезентативним спотовим продуктом зі стейкінгом Solana на ринку США. Фонд було запущено в жовтні 2025 року. Його основна інвестиційна мета полягає у наданні цінової експозиції до SOL, а другорядна — у збільшенні обсягу SOL, що утримується фондом, завдяки стейкінгу. У проспекті зазначено, що комісія за управління становить 0,20% на рік, а фонд бере участь у мережевому делегуванні через кастодіанів і постачальників послуг стейкінгу.
Важливою особливістю BSOL є те, що він утримує винагороди за стейкінг у складі активів фонду, а не розподіляє їх безпосередньо як регулярні грошові дивіденди. У міру отримання фондом додаткових SOL обсяг SOL, представлений кожною акцією фонду, може збільшуватися, впливаючи на його вартість чистих активів. Така структура більше схожа на модель, за якої обсяг активів зростає в міру накопичення винагород за стейкінг.
REX-Osprey Solana + Staking ETF (SSK) використовує іншу інвестиційну структуру. SSK почав торгуватися в липні 2025 року та отримує експозицію до Solana через пряме володіння SOL і пов’язані інвестиційні інструменти, включаючи дохідність від стейкінгу до структури продукту. Рівень його комісій і механізми розподілу винагород відрізняються від BSOL. Отже, сама наявність слова Staking у назві фонду не означає, що два продукти використовують однаковий механізм дохідності.
У міру виходу на ринок нових емітентів Solana ETF сформували різні графіки комісій і політики стейкінгу. Станом на 16 листопада 2026 року публічно доступна ринкова інформація показувала, що комісія за управління BSOL становила 0,20%, Fidelity Solana Fund (FSOL) стягував 0,25%, Grayscale Solana Staking ETF (GSOL) — 0,19%, а рівень комісії SSK становив 0,75%.
Ці відмінності свідчать, що конкуренція між Solana ETF більше не обмежується відстеженням цін SOL. Вона також охоплює витрати фонду, ефективність стейкінгу, методи розподілу винагород і можливості управління ліквідністю. Для довгострокових власників комісії та політика стейкінгу можуть поступово створювати відмінності в накопиченій дохідності, навіть коли фонди утримують один і той самий базовий актив.
Як винагороди за стейкінг перетворюються на фактичну дохідність для інвесторів ETF?
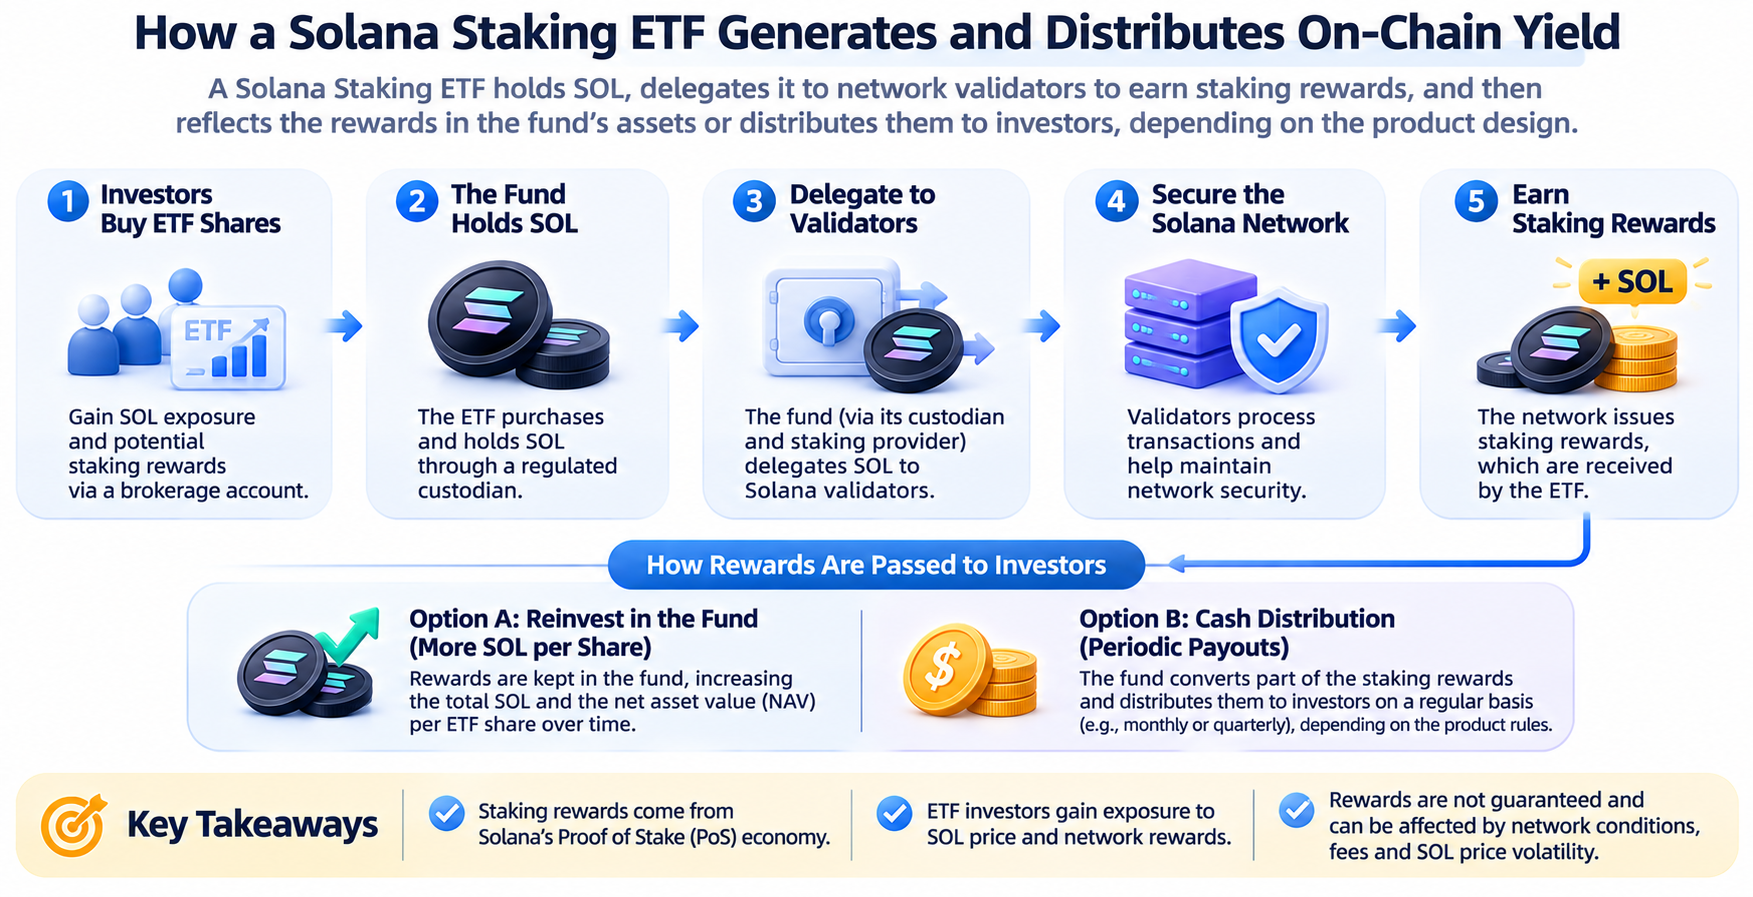
Після отримання Solana ETF ончейн-винагород за стейкінг це не обов’язково означає, що інвестори отримають еквівалентну суму готівкою. Різні фонди можуть застосовувати різні підходи до обробки дохідності. Найпоширенішими методами є утримання винагород у складі активів фонду або розподіл готівки через визначені проміжки часу.
Наприклад, у моделі утримання винагород припустімо, що фонд спочатку утримує 1 млн SOL. Якщо він отримує 50 000 SOL чистих винагород за стейкінг, то без урахування інших змін обсяг SOL фонду може збільшитися до 1,05 млн SOL. Якщо кількість акцій фонду залишається незмінною та немає інших наслідків, пов’язаних із комісіями або зобов’язаннями, обсяг SOL, представлений кожною акцією, відповідно зросте.
Для інвесторів така дохідність зазвичай відображається у вартості чистих активів фонду, а не як фіксована виплата відсотків, отримана на банківський рахунок. Якщо ринкова ціна SOL не змінюється, додаткова кількість токенів може збільшити вартість активів фонду. Якщо ціна SOL падає, вартість чистих активів фонду все одно може знизитися.
Модель грошового розподілу працює інакше. Фонд може конвертувати або розподіляти частину винагород за стейкінг інвесторам через визначені проміжки часу, дозволяючи власникам безпосередньо отримувати грошову дохідність. Водночас розподіли можуть впливати на ціну фонду після виплати дивідендів. Тому грошові розподіли не слід просто трактувати як додаткову дохідність понад загальну дохідність фонду.
Також необхідно розрізняти три показники, які часто плутають: валову дохідність стейкінгу мережі, чисту дохідність стейкінгу фонду та остаточну реалізовану сукупну дохідність інвестора. Із мережевих винагород необхідно відняти комісії валідаторів і пов’язані збори. Фонди також можуть стягувати комісії за управління, тоді як на кінцеву дохідність інвесторів додатково впливають ціни SOL, премії або дисконти фонду та торгові витрати.
Тому, оцінюючи Staking ETF, інвесторам не слід порівнювати лише заявлену річну дохідність стейкінгу. Вони також мають оцінювати загальну ефективність фонду після врахування фактичних комісій і змін цін.
Чому дохідність стейкінгу Solana ETF не є еквівалентом відсотків за облігаціями?
Основна відмінність між дохідністю стейкінгу Solana та відсотками за облігаціями полягає в їхніх економічних джерелах і структурах ризику. Облігації зазвичай відображають вимогу інвестора до емітента, а умови сплати відсотків і погашення основної суми визначаються договором та залежать від кредитного профілю емітента. Стейкінг Solana є економічним механізмом участі в роботі PoS-мережі, а винагороди переважно визначаються правилами протоколу, випуском токенів і діяльністю валідаторів.
Винагороди за стейкінг зазвичай номінуються в SOL, а не у фіксованій сумі доларів США. Наприклад, інвестор може опосередковано отримати через фонд річне збільшення кількості утримуваних SOL на 5%, але це не означає, що доларова вартість активу обов’язково зросте на 5%. Якщо ціна SOL у доларах США протягом того самого періоду знизиться на 30%, винагороди за стейкінг не зможуть повністю компенсувати цінові втрати.
Припустімо, інвестор утримує експозицію до SOL вартістю $10,000. Протягом одного року відповідна кількість SOL зростає на 5% завдяки винагородам за стейкінг, але ціна SOL падає на 30%. Без урахування комісій фонду, податків та інших факторів вартість активу наприкінці періоду становила б приблизно $7,350, що означало б загальний збиток близько 26,5%.
Цей приклад показує, що дохідність стейкінгу може покращувати дохідність утримання на рівні кількості токенів, але не може гарантувати збереження основної суми капіталу, номінованої у фіатній валюті.
Крім того, винагороди за стейкінг можуть залежати від змін мережевих параметрів. Якщо Solana коригує графік інфляції, змінюється рівень участі у стейкінгу або зростають операційні витрати валідаторів, фактичний рівень винагород може відповідно змінюватися. Тому визначення Staking ETF лише як продукту з фіксованим доходом може призвести до недооцінки його ринкових ризиків.
Як масштабний стейкінг ETF може вплинути на ліквідність SOL і динаміку попиту та пропозиції?
Коли інституційні інвестори утримують SOL через ETF, а фонди розміщують у стейкінгу великий обсяг токенів, структура стейкінгу мережі Solana може змінитися. На відміну від короткострокового торгового капіталу, частина капіталу ETF має характеристики довгострокового розподілу та тому може утримувати більше SOL у постійному делегованому стані.
Це не означає, що всі SOL у стейкінгу назавжди залишають ринок. Нативний стейкінг Solana зазвичай передбачає процеси скасування делегування та зміни статусу, а пов’язані кошти не завжди можуть бути одразу вільно переказані. Фондам необхідно організовувати ліквідність відповідно до потреб у підписці та погашенні, а також ринкових умов, щоб надмірно високі частки стейкінгу не впливали на щоденні операції.
Якщо велика кількість ETF одночасно стикається з погашенням, фондам може знадобитися використати SOL поза стейкінгом, організувати вихід зі стейкінгу або задовольнити потреби у фінансуванні іншими способами, дозволеними правилами фонду. Оскільки вихід зі стейкінгу пов’язаний із мережевими епохами та операційними процедурами, фактична спроможність фонду управляти ліквідністю стає важливим фактором ризику.
Приплив коштів до ETF також не обов’язково безпосередньо призводить до зростання цін SOL. Підписки на фонд можуть створювати попит на базові активи, але на фактичні ціни також впливають ринковий тиск продавців, поведінка інших власників, торгівля деривативами та загальна схильність до ризику. Аналогічно, постійний стейкінг ETF не може гарантувати зниження обігової пропозиції SOL, оскільки на ринкову пропозицію також можуть впливати новий мережевий випуск, вихід зі стейкінгу та перекази інших власників.
У довгостроковій перспективі інституційний стейкінг може покращити стабільність володіння SOL. Однак питання, чи може він стабільно покращувати умови попиту та пропозиції на ринку, слід оцінювати разом із чистими припливами до ETF, загальномережевим коефіцієнтом стейкінгу, випуском токенів і фактичною торговою активністю.
Чи змінить інституційний стейкінг конкурентне середовище для валідаторів Solana?
Безпека мережі Solana тісно пов’язана з розподілом валідаторів. Валідатори підтримують мережу, керуючи вузлами, беручи участь у консенсусі та обробляючи транзакції. Обсяг делегованого стейку, який вони отримують, впливає на їхню вагу в консенсусі та пов’язану економічну дохідність.
У міру зростання обсягу SOL, що утримується ETF, керуючі фондами та постачальники послуг стейкінгу можуть стати важливими розподільниками делегованого капіталу. Якщо значні обсяги інституційних активів концентруються в невеликої кількості валідаторів, вага стейкінгу цих вузлів може ще більше зрости, впливаючи на конкурентне середовище серед мережевих валідаторів.
Для емітентів ETF вибір валідаторів зазвичай потребує врахування операційної стабільності, комісій, технічних можливостей, історії безпеки та вимог до дотримання нормативних вимог. Великі установи можуть віддавати перевагу валідаторам із вищою операційною спроможністю та зрілими сервісними процесами, щоб зменшити операційний ризик фонду. Однак якщо такий вибір у довгостроковій перспективі концентрується серед невеликої кількості постачальників послуг, розподіл валідаторів може стати більш концентрованим.
З іншого боку, інституційний капітал не обов’язково призводить до централізації мережі. Фонди можуть диверсифікувати делегування між кількома валідаторами, зменшуючи ризик відмови одного вузла та підтримуючи ширшу участь валідаторів. Кінцевий ефект залежить від політик делегування, які фонди фактично застосовують, а не від самого масштабу ETF.
Тому оцінка впливу Solana ETF на безпеку мережі потребує уваги до того, куди розподіляється капітал у стейкінгу, концентрації валідаторів, взаємовідносин між постачальниками послуг і того, чи публічно розкривають фонди відповідні заходи контролю ризиків.
З якими додатковими ризиками стикаються Staking ETF?
Порівняно з фондами, які лише утримують SOL, Staking ETF мають управляти більшою кількістю технічних та операційних ризиків.
-
Операційний ризик валідаторів. Якщо валідатори зазнають тривалих простоїв, помилок конфігурації або інших операційних проблем, винагороди за стейкінг можуть постраждати. Конкретні правила Solana щодо штрафів і винагород також можуть змінюватися разом з оновленнями мережі, тому фондам необхідно постійно оцінювати ефективність валідаторів.
-
Ризик ліквідності стейкінгу. Фондам необхідно підтримувати баланс між прагненням отримувати мережеві винагороди та задоволенням потреб у підписці й погашенні. Якщо надто висока частка активів перебуває у стейкінгу, а на ринку відбуваються концентровані погашення, фонди можуть зазнати додаткового тиску на управління ліквідністю.
-
Кастодіальний і технічний ризик. Фонди зазвичай управляють SOL через професійних кастодіанів, тоді як пов’язані постачальники послуг виконують операції зі стейкінгу. Це означає, що хоча інвесторам не потрібно самостійно управляти приватними ключами, вони все одно несуть потенційні ризики, пов’язані з кастодіанами, операційними процесами та постачальниками послуг.
-
Ризик торгової ціни фонду. ETF торгуються на фондових біржах, а їхні ринкові ціни можуть відрізнятися від вартості чистих активів. У періоди значної волатильності ринку або недостатньої ліквідності ціни, за якими інвестори фактично купують і продають, можуть відхилятися від орієнтовної вартості SOL, що утримується фондом.
-
Регуляторний і податковий ризик. Різні фонди можуть використовувати різні юридичні структури, а визнання, розподіл і податковий режим винагород за стейкінг також можуть відрізнятися. Політики продуктів можуть коригуватися залежно від регуляторних вимог та операційних умов. Інвесторам слід ознайомлюватися з актуальним проспектом, а не покладатися лише на історичну дохідність для оцінки майбутніх результатів.
Чи змінить стейкінг Solana ETF довгострокову систему оцінки SOL?
Розвиток Staking ETF може спонукати ринок приділяти більше уваги мережевим економічним характеристикам SOL. Традиційна оцінка криптоактивів часто зосереджується на пропозиції, ринковому попиті, торговій активності та потоках капіталу, тоді як PoS-активи також передбачають винагороди за стейкінг, випуск токенів та економіку валідаторів.
Для інвесторів, які утримують SOL у довгостроковій перспективі, винагороди за стейкінг можуть впливати на зміну кількості утримуваних токенів із часом. Однак ця дохідність не є безвитратним джерелом прибутку, незалежним від економіки мережі. Оскільки винагороди частково надходять із нового випуску, інвесторам необхідно враховувати як інфляцію мережі, так і загальномережеву участь у стейкінгу, щоб оцінити фактичний економічний ефект.
Довгострокова вартість Solana також тісно пов’язана з фактичним попитом на мережу. Якщо мережа здатна й надалі залучати платежі у стейблкоїнах, DeFi, торгові застосунки та іншу реальну активність користувачів, це може збільшити ринковий попит на SOL як нативний актив мережі. Водночас зростання використання мережі не обов’язково має фіксовану пропорційну залежність із цінами SOL. Також необхідно враховувати механізми комісій, швидкість обігу токенів і ринкові очікування щодо оцінки.
Поява ETF створює ще один канал для капіталу. Інвестори з традиційними рахунками у цінних паперах можуть отримувати непряму експозицію до SOL через фонди без безпосередньої участі в ончейн-операціях. Це може розширити потенційну базу інвесторів, але також робить SOL більш чутливим до інституційного розподілу активів, макроекономічних процентних ставок і схильності до ризику на ринках цінних паперів.
Отже, Solana Staking ETF переважно змінюють спосіб участі інвесторів у мережевій економіці, а не безпосередньо змінюють базове джерело вартості SOL. Довгострокова оцінка все ще потребує аналізу впровадження мережі, токеноміки, структур стейкінгу та ринкового попиту на капітал.
Чи переходять крипто ETF від відстеження цін до ончейн-активів із дохідністю?
Розвиток Solana Staking ETF демонструє важливу відмінність між фондами криптоактивів і традиційними ETF. Для активів, таких як Bitcoin, які не мають нативних механізмів стейкінгу, фонди переважно забезпечують цінову експозицію шляхом утримання базового активу. Для PoS-мереж, таких як Solana, фонди можуть брати участь у мережевій економічній активності, утримуючи токени.
Це робить дизайн продуктів крипто ETF більш різноманітним. Різні фонди можуть конкурувати за допомогою часток стейкінгу, утримання винагород, грошових розподілів і структур комісій. Вибираючи фонди, інвесторам також необхідно перейти від переважного порівняння комісій за управління та похибки відстеження до оцінки дохідності стейкінгу, умов зберігання, ризиків валідаторів і можливостей управління ліквідністю.
Однак не кожен механізм, здатний генерувати ончейн-дохідність, придатний для безпосереднього включення до ETF. Різні блокчейн-протоколи можуть передбачати смартконтракти, кредитування, надання ліквідності або інші складніші фінансові операції, а їхні ризики суттєво відрізняються від нативного PoS-стейкінгу. Можливість участі фондів у цих операціях також має відповідати конкретним документам продукту та регуляторним вимогам.
Розвиток Solana ETF показує, що традиційні фінанси досліджують способи включення нативних економічних механізмів блокчейну до інвестиційних продуктів із цінними паперами. Водночас така інтеграція не означає, що ончейн-дохідність може автоматично стати стабільною та передбачуваною інвестиційною дохідністю. Для інвесторів важливіше розуміти, звідки надходить дохідність, хто несе ризики та як дохідність входить до вартості чистих активів фонду, ніж просто порівнювати номінальну річну дохідність.
Підсумок
Поява Solana Staking ETF просунула крипто ETF від інструментів, які лише відстежують ціни цифрових активів, до інвестиційних продуктів, здатних брати участь в економіці блокчейн-мережі. Такі продукти, як BSOL і SSK, використовують різні структури фондів та механізми стейкінгу, щоб надати інвесторам цінову експозицію до SOL і водночас забезпечити непряму участь у механізмах мережевих винагород Solana.
Ця зміна надає інвесторам із традиційних фінансів нові способи участі, водночас роблячи комісії за управління фондами, частки стейкінгу, розподіл винагород і вибір валідаторів важливими чинниками, що впливають на дохідність. Однак винагороди за стейкінг переважно номінуються в SOL і залежать від правил випуску мережі та операційних умов. Їх не слід просто розуміти як фіксовані відсотки, і вони не можуть усунути збитки, спричинені волатильністю ринкової ціни SOL.
У довгостроковій перспективі значення стейкінгу Solana ETF полягає не лише в додаванні потенційного джерела дохідності для фондів, а й у тому, що інституційний капітал починає більш безпосередньо брати участь у безпеці та економічній структурі PoS-мереж. Надалі ринку буде необхідно відстежувати не лише масштаб припливів до ETF, а й сталість винагород за стейкінг, концентрацію валідаторів, ліквідність фондів і попит на реальні застосунки в мережі Solana.
Поширені запитання
Що таке Solana Staking ETF?
Solana Staking ETF — це біржовий продукт, який утримує SOL та отримує мережеві винагороди через механізми стейкінгу. Інвестори купують акції фонду через рахунки у цінних паперах, щоб отримати непряму цінову експозицію до SOL і дохідність від стейкінгу, яку фонд утримує або розподіляє.
Чи є дохідність стейкінгу Solana ETF фіксованою?
Ні. На дохідність стейкінгу впливають правила випуску мережі, загальномережевий коефіцієнт стейкінгу, ефективність валідаторів і комісії фонду. Історична дохідність не свідчить, що таку саму дохідність можна буде підтримувати в майбутньому.
Чи виплачує BSOL винагороди за стейкінг безпосередньо інвесторам?
BSOL переважно утримує винагороди за стейкінг у складі активів фонду, що потенційно дозволяє збільшувати обсяг SOL, представлений кожною акцією фонду, замість безпосередньої виплати готівки за фіксованим графіком.
У чому різниця між Solana ETF та безпосереднім володінням і стейкінгом SOL?
Інвестори ETF утримують акції фонду через рахунки у цінних паперах. Вони не контролюють безпосередньо SOL, який утримує фонд, і не обирають ончейн-валідаторів самостійно. Користувачі, які безпосередньо утримують SOL, можуть управляти активами на основі власних гаманців і методів стейкінгу, але вони мають нести ризики, пов’язані з приватними ключами та ончейн-операціями.
Чи може дохідність стейкінгу Solana ETF компенсувати падіння SOL?
Вона може обмежено покращити дохідність. Якщо падіння ціни SOL перевищує дохідність, отриману від винагород за стейкінг, інвестори фонду все одно можуть зазнати збитків.
Чи зробить масштабний стейкінг Solana ETF мережу більш централізованою?
Це можливо, але не неминуче. Якщо інституційний капітал концентрується в невеликої кількості валідаторів, це може збільшити концентрацію стейкінгу. Якщо фонди застосовують диверсифіковані стратегії делегування, вони також можуть підтримувати участь більшої кількості валідаторів у мережі.