Qubic — це мережа Layer 1, заснована Сергієм Іванчегло (Come-from-Beyond, CfB), який раніше був співзасновником Nxt та IOTA, і запущена у 2022 році без попереднього розподілу токенів. Її консенсус — Useful Proof of Work (UPoW) — спрямовує обчислювальні потужності майнерів на навчання Aigarth, децентралізованого проєкту ШІ мережі, щоб створювати децентралізований інтелект в ончейні. Базова архітектура QUBIC лежить в основі всіх процесів, пов’язаних із токеномікою.
У структурі Qubic токеноміка QUBIC поряд із консенсусом є базовим рівнем: емісія залишається сталою, а споживання постійно зростає завдяки спалюванню, формуючи довгострокову дефляційну траєкторію.
Основні висновки
- QUBIC функціонує радше як «обчислювальна енергія», ніж як гроші: токени, використані для виконання смарт-контрактів і викликів оракулів, назавжди спалюються, тоді як звичайні перекази є повністю безкоштовними.
- Емісія залишається сталою: кожна епоха (7 днів) створює 1 трлн QUBIC для Computors, CCF і QEarn, а частку спалювання коригує контракт Supply Watcher.
- Чотири незалежні канали спалювання — комісії за виконання, емісія на рівні протоколу (зумовлена халвінгами), голландські аукціони IPO смарт-контрактів і надлишок зовнішнього майнінгу — сукупно вилучили понад 41,5 трлн QUBIC.
- Халвінги не змінюють тижневу емісію в розмірі 1 трлн і лише збільшують частку спалювання: в епосі 175 (серпень 2025 року) ставка спалювання зросла з 15% до 55%, а в епосі 227 (приблизно серпень 2026 року) має досягти близько 78,75%.
Яку роль відіграє токен QUBIC у мережі Qubic?
QUBIC — нативний токен мережі Qubic, однак за своєю функціональною роллю він є одиницею енергії, а не валютою в обігу. Виконання смарт-контрактів і виклики оракулів у Qubic споживають QUBIC, які надсилаються на нульову адресу NULL_ID і назавжди спалюються. Звичайні перекази взагалі не потребують комісії.
Завдяки такій конструкції переказів без комісії QUBIC зручно використовувати для швидких розрахунків: користувачі можуть переміщувати токени між гаманцями або біржами без сплати комісії мережі, а перекази швидко підтверджуються, оскільки їх включення не сповільнює аукціон комісій. У мережах із перевантаженими мемпулами навіть прості перекази можуть тривати кілька хвилин. Швидкі перекази Qubic без комісії є прямим наслідком того, що QUBIC розглядається як енергія для обчислень, а не як товар на ринку комісій. Такий підхід «без комісій і затримок» усуває поширену перешкоду, притаманну мережам, де кожна транзакція змагається за місце в блоці через ставки газу.
Ця модель структурно відрізняється від конструкції з комісіями за газ у провідних мережах. В Ethereum газ надходить валідаторам, а частина його спалюється після EIP-1559. У Qubic 100% комісій за використання спалюється, і жодна сторона не отримує від них доходу. У технічному документі Qubic QUBIC визначено як одиницю обліку «енергії», а матеріал Qubic проти Bitcoin та Ethereum зіставляє відмінності між трьома мережами.
Як на практиці працює механізм пропозиції та емісії QUBIC?
Максимальна пропозиція QUBIC становить 200 трлн токенів. Її зменшили з початкового ліміту в 1 000 трлн унаслідок голосування спільноти за Project X у 2024 році. Мережа випускає фіксований обсяг у 1 трлн QUBIC за епоху (7 днів). Валовий обсяг емісії не змінюється під час халвінгів, а передача між епохами відбувається щосереди, як пояснює офіційний розділ поширених запитань Qubic.
Розподіл емісії зосереджений навколо набору Computors. Наприкінці кожної епохи майнери з найвищими результатами навчання ШІ стають Computors наступної епохи. Вони перевіряють транзакції, виконують контракти та отримують винагороди від емісії, які зазвичай становлять 90–98% теоретичного максимуму. Емісія також надходить до CCF — близько 8% — і QEarn — близько 12,25%. Решту спалює контракт Supply Watcher. У матеріалі майнінг Qubic докладно описано, як хешпотужність перетворюється на місця Computors і винагороди. Ця модель емісії працює разом із наведеними нижче каналами спалювання, тому грошово-кредитна політика мережі функціонує як єдиний замкнений цикл, а не як набір окремих важелів.
Оскільки чесний запуск у другому кварталі 2022 року не передбачав премайну та розподілу для венчурного капіталу, вся пропозиція в обігу формується завдяки щотижневій емісії. Емісія залишається сталою, тоді як обсяги спалювання зростають, тому загальна пропозиція має досягти піка близько 196,8 трлн, а потім почати зменшуватися. Цього піка ще не досягнуто, отже мережа залишається у фазі чистого розширення, доки обсяг спалювання не перевищить обсяг емісії.
Які канали спалювання QUBIC існують?
Спалювання QUBIC відбувається через чотири взаємно незалежні механізми, які працюють одночасно й зрештою ведуть до одного результату: токени, надіслані на нульову адресу NULL_ID, назавжди виходять з обігу.
| Канал спалювання |
Тригер |
Характер масштабу |
Періодичність |
| Спалювання комісій за виконання |
Виконання смарт-контрактів і виклики оракулів |
Зростає разом із використанням мережі |
Безперервно |
| Спалювання емісії на рівні протоколу |
Supply Watcher утримує частину щотижневої емісії відповідно до ставки спалювання |
550 млрд QUBIC на тиждень після епохи 175 |
Кожна епоха |
| Спалювання IPO смарт-контрактів |
Усі біди в голландському аукціоні нового контракту |
IPO QBridge спалило 547 млрд QUBIC за одну подію |
Під час кожного запуску контракту |
| Спалювання надлишку доходів від зовнішнього майнінгу |
Надлишок після викупів і розподілу доходів від майнінгу |
Змінюється залежно від зовнішніх доходів від майнінгу |
Розрахунок відбувається кожну епоху |
Спалювання комісій за виконання є внутрішнім споживанням екосистеми: що більше виконань контрактів і викликів оракулів, то більший обсяг спалювання. Спалювання емісії на рівні протоколу має параметричний характер: ставку спалювання встановлює голосування Quorum, а халвінги поетапно підвищують її. Спалювання IPO та надлишку зовнішнього майнінгу перетворює «запуски нових застосунків» і «зовнішні доходи» на вилучення пропозиції, збільшивши сукупний обсяг спалювання понад 41,5 трлн QUBIC (джерело: офіційний блог Qubic).
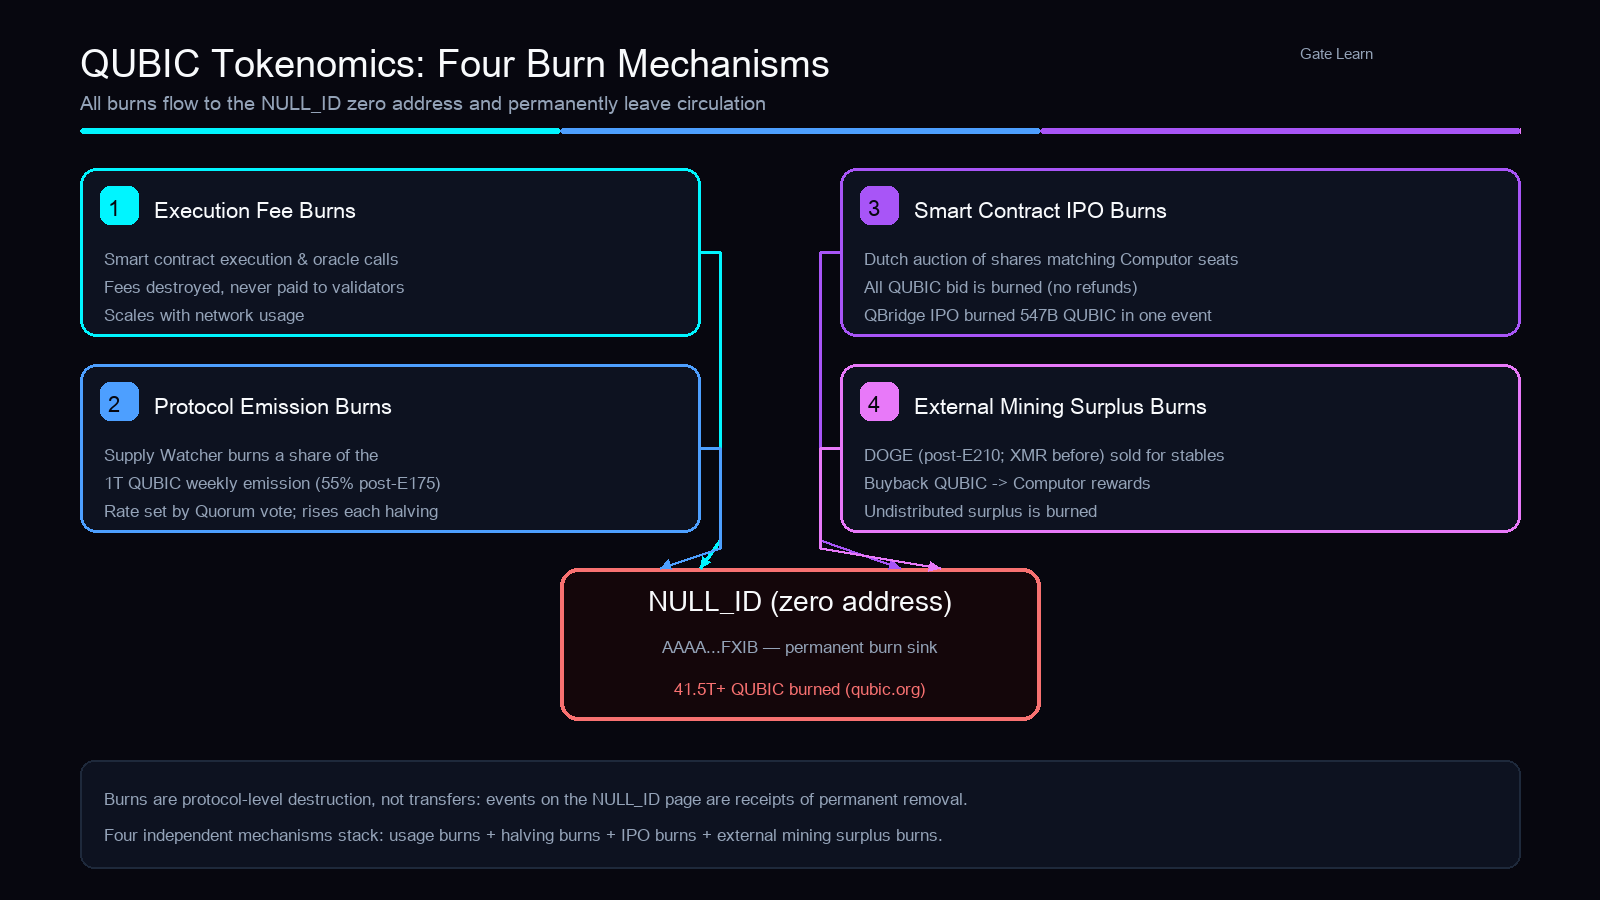
Рисунок 1. Чотири канали спалювання QUBIC — комісії за виконання, емісія на рівні протоколу, IPO смарт-контрактів і надлишок зовнішнього майнінгу — надходять на нульову адресу NULL_ID для постійного спалювання.
Що таке халвінг QUBIC? Як змінюється ставка спалювання?
Халвінг Qubic — це подія на рівні протоколу, яка зменшує чисту емісію завдяки збільшенню частки щотижневої емісії, що спалюється. На відміну від скорочення винагороди за блок у Bitcoin, валова емісія залишається на рівні 1 трлн QUBIC, частка спалювання збільшується, а чиста пропозиція, що надходить на ринок, відповідно скорочується вдвічі. Халвінги заплановані приблизно через кожні 52 епохи та потребують голосування Quorum.
Така конструкція перетворює халвінги на контрольоване скорочення пропозиції, а не на виробничий шок. Майнерам і надалі нараховується той самий валовий обсяг, але протокол спалює більшу частину до розподілу винагород. Це поступово зменшує тиск продажів, не скорочуючи доходи майнерів різким чином.
Перший халвінг набув чинності в епосі 175 (20 серпня 2025 року), збільшивши ставку спалювання з 15% до 55%. Тепер на рівні протоколу щотижня спалюється 550 млрд QUBIC, а чиста ефективна емісія зменшилася приблизно з 850 млрд до 450 млрд (джерело: офіційний блог Qubic — пояснення халвінгу в епосі 175). Другий халвінг заплановано на епоху 227 (приблизно серпень 2026 року). Він має збільшити ставку спалювання приблизно до 78,75%, залишивши щотижневу чисту емісію на рівні близько 212,5 млрд.
| Час |
Епоха |
Щотижнева ставка спалювання |
Щотижневий обсяг спалювання |
Щотижнева чиста емісія |
| До серпня 2025 року |
< 175 |
15% |
150 млрд QUBIC |
~850 млрд QUBIC |
| 20 серпня 2025 року |
175 |
55% |
550 млрд QUBIC |
~450 млрд QUBIC |
| ~серпень 2026 року (заплановано) |
227 |
~78,75% |
~787,5 млрд QUBIC |
~212,5 млрд QUBIC |
Ставка спалювання не є жорстко заданою константою, а виступає змінною політики, яку встановлюють послідовні голосування Quorum. Пропозицію щодо халвінгу в епосі 175 ухвалили 567 голосами «за» та 56 голосами «проти» (джерело: записи голосувань Qubican), а темп майбутніх халвінгів залежить від Computors, які перебувають на посадах у відповідний момент. Після цього контракт Supply Watcher забезпечує дотримання ставки спалювання, схваленої Quorum, автоматично утримуючи частку для спалювання з емісії кожної епохи до виплати винагород Computors.
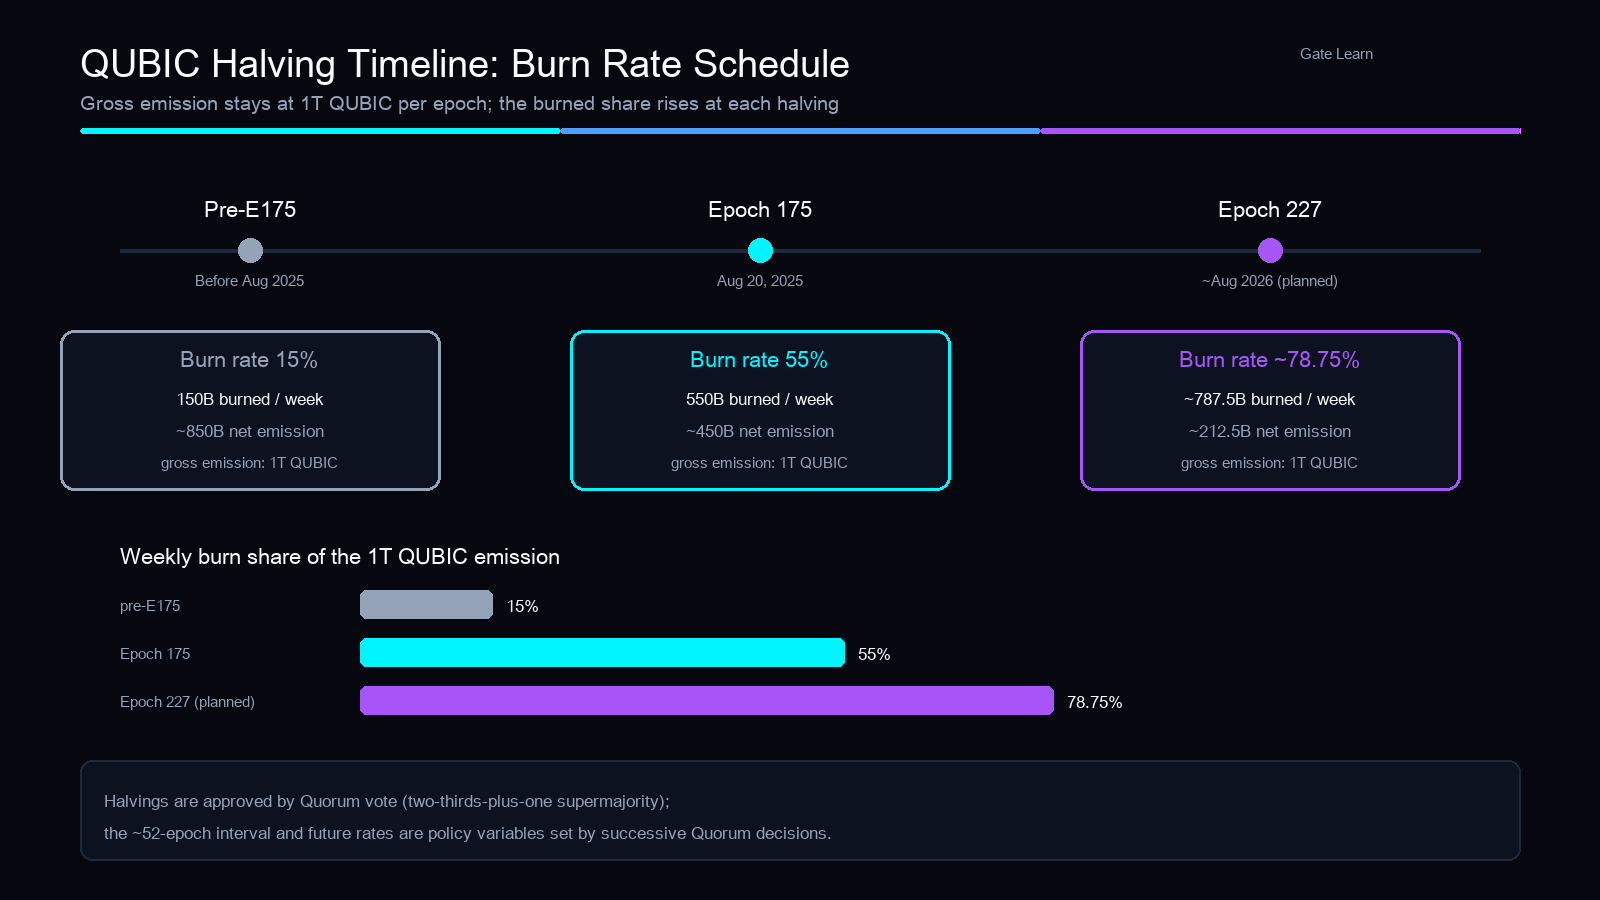 Рисунок 2. Графік халвінгів QUBIC: ставка спалювання зросла з 15% до 55% в епосі 175 (серпень 2025 року) і, згідно з планом, має досягти приблизно 78,75% в епосі 227 (приблизно серпень 2026 року), тоді як валова щотижнева емісія залишається фіксованою на рівні 1 трлн.
Що таке IPO смарт-контракту? Як голландський аукціон спалює QUBIC?
IPO смарт-контракту — це єдиний спосіб запустити новий контракт у мережі Qubic. Спочатку контракт має перемогти в голосуванні за пропозицію Quorum, отримавши кваліфіковану більшість у дві третини плюс один голос. Після цього на голландському аукціоні продається фіксована кількість часток, що відповідає кількості місць Computors, а кожен сплачений QUBIC назавжди спалюється. Отже, запуск контракту безпосередньо перетворюється на вилучення пропозиції з обігу.
Такий запуск із попередньою умовою у вигляді IPO робить екосистему контрактів Qubic вибірковою за своєю природою: приймаються лише пропозиції, які, на думку Computors, створюватимуть реальне використання, оскільки невдалий контракт призводить до втрати QUBIC, спалених під час аукціону. Тому розробники мають сильний стимул створювати застосунки зі справжнім попитом на виконання та виклики оракулів.
Типове IPO смарт-контракту відбувається так:
- Розробник пише контракт на C++ і перевіряє його в тестовій мережі.
- Контракт подається як пропозиція Quorum і потрапляє до розкладу аукціону після отримання кваліфікованої більшості у дві третини плюс один голос.
- Відкривається голландський аукціон: фіксована кількість часток, що відповідає кількості місць Computors, продається за цінами, які знижуються в міру того, як учасники подають біди в QUBIC.
- Після завершення аукціону всі біди надсилаються на NULL_ID і спалюються, а власники часток отримують пропорційну частку комісій контракту.
- Контракт запускається в основній мережі, а QUBIC, спожиті під час його подальшого виконання, продовжують надходити до каналу спалювання комісій за виконання.
Пасивний дохід власників часток формується завдяки розподілу комісій контракту, однак участь в аукціоні має певну вартість: виконаний бід спалюється без можливості повернення, а якщо контракт використовують недостатньо активно, дохід від часток може не покрити розмір біда. Під час першого IPO — IPO QBridge — за одну подію було спалено 547 млрд QUBIC (джерело: офіційний блог qubic.org).
Як зовнішні доходи від майнінгу впливають на пропозицію та попит QUBIC?
Зовнішні доходи від майнінгу — єдиний із чотирьох каналів спалювання, що імпортує вартість з-поза екосистеми. Qubic спрямовує власну хешпотужність на інші мережі Proof of Work, продає отримані активи, щоб викупити QUBIC на відкритому ринку для винагород Computors, а весь надлишок спалює. На відміну від спалювання під час виконання та IPO, які відбуваються всередині екосистеми, фінансування цього каналу надходить із-за меж системи Qubic.
Точний механізм змінювався залежно від мережі, на яку спрямовувався майнінг. До епохи 210 зовнішній дохід надходив від майнінгу Monero (XMR), коли вільні цикли процесора перемикалися між навчанням ШІ та хешуванням RandomX. Після епохи 210 мережа перейшла на Dogecoin (DOGE), який майнять спеціалізовані ASIC-пристрої для Scrypt паралельно з навчанням Aigarth. Видобутий DOGE продається за стейблкоїни на зовнішніх біржах, після чого за них купують QUBIC на відкритому ринку. Частина коштів доповнює винагороди Computors, а надлишок спалюється.
Наслідки для пропозиції та попиту проявляються на двох рівнях. Сам викуп створює тиск на купівлю на відкритому ринку, а спалювання надлишку назавжди перетворює зовнішній дохід на скорочення пропозиції, пов’язуючи масштаб спалювання з прибутковістю зовнішнього майнінгу. Про купівлю QUBIC можна дізнатися в матеріалі купівля QUBIC на Gate.
Які переваги та ризики має токеноміка QUBIC?
Модель QUBIC має структурні переваги на рівні механізмів, а також обмеження та ризики, пов’язані з управлінням і впровадженням.
Переваги: спалювання безпосередньо пов’язане з використанням, тому зростання активності мережі перетворюється на скорочення пропозиції; чотири канали спалювання працюють незалежно один від одного; чесний запуск і повністю відкритий розклад емісії роблять правила пропозиції доступними для перевірки. На практиці ця модель найкраще працює за умови зростання впровадження екосистеми, оскільки кожен новий контракт і кожен потік даних оракула збільшує базу для спалювання.
Обмеження: ставка спалювання є змінною політики, яку встановлює голосування Quorum, тому час проведення та розмір майбутніх халвінгів залежать від Computors, які перебувають на посадах; дефляційний ефект також значною мірою залежить від упровадження мережі. Якщо обсяги виконання контрактів і IPO будуть недостатніми, ці два канали робитимуть значно менший внесок.
Ризики: QUBIC характеризується високою волатильністю, а механізм спалювання не є зобов’язанням підтримувати ціну; біди в IPO смарт-контрактів спалюються одразу, тому учасники можуть втратити всю суму біда, якщо дохід контракту виявиться недостатнім; зовнішні доходи від майнінгу залежать від ціни DOGE та складності майнінгу, тому надлишок для спалювання може різко змінюватися разом із ринковими умовами.
Підсумок
Токеноміка QUBIC ґрунтується на базовій структурі зі сталою емісією та зростаючим спалюванням: щотижнева емісія в розмірі 1 трлн не змінюється, тоді як комісії за виконання, халвінги на рівні протоколу, IPO смарт-контрактів і надлишок зовнішнього майнінгу спрямовують дедалі більшу частку на NULL_ID для постійного спалювання. Два халвінги мають підвищити щотижневу ставку спалювання відповідно до 55% і приблизно 78,75%. Отже, спалювання є внутрішнім результатом використання мережі, а його довгостроковий ефект залежить від управління через Quorum, упровадження екосистеми та зовнішніх доходів від майнінгу.
Читачі, які хочуть відстежувати ринки QUBIC або придбати токен, можуть знайти його на кількох централізованих біржах. У матеріалі купівля QUBIC на Gate пояснено відповідні кроки. Ця стаття присвячена конструкції механізмів, а не динаміці ціни, і жодна її частина не є інвестиційною рекомендацією.
Поширені запитання
Що таке токеноміка QUBIC?
Токеноміка QUBIC — це набір правил щодо пропозиції та споживання в мережі Qubic. Кожна епоха випускає фіксований обсяг у 1 трлн QUBIC, який розподіляється між Computors, CCF і QEarn, тоді як спалювання під час виконання, спалювання IPO, спалювання емісії на рівні протоколу та спалювання надлишку зовнішнього майнінгу безперервно вилучають токени з обігу в межах ліміту пропозиції у 200 трлн. Ця модель працює разом із консенсусом UPoW та конвеєром навчання ШІ Qubic, тому ті самі обчислювальні потужності, які захищають мережу, одночасно допомагають створювати децентралізований інтелект Aigarth. Модель розробив засновник Qubic Сергій Іванчегло (Come-from-Beyond), який раніше був співтворцем Nxt та IOTA. Засновник заклав спалювання токенів у механізми на рівні консенсусу, а не додав його пізніше.
Чому QUBIC спалюється?
QUBIC функціонує як обчислювальна енергія в мережі Qubic. Токени, спожиті під час виконання смарт-контрактів і викликів оракулів, надсилаються на нульову адресу NULL_ID і назавжди спалюються, замінюючи комісії за газ, які інші мережі сплачують валідаторам. Спалювання також виконує функцію управління пропозицією, поступово зменшуючи чисту емісію, щоб пропозиція в обігу скорочувалася в довгостроковій перспективі. Оскільки звичайні перекази не передбачають комісії, пропозицію зменшує лише продуктивна робота в ончейні — виконання контрактів і запити до оракулів.
Як Qubic спалює токени?
Qubic спалює QUBIC через чотири канали: спалювання комісій за виконання контрактів і виклики оракулів; спалювання на рівні протоколу, під час якого Supply Watcher утримує частину щотижневої емісії — 55% після епохи 175; спалювання всіх бід у голландських аукціонах IPO нових контрактів; і спалювання надлишку після викупів та розподілу коштів від зовнішніх доходів майнінгу. Усе спалювання надходить на нульову адресу NULL_ID.
Що таке IPO смарт-контракту Qubic?
IPO смарт-контракту Qubic — це єдиний спосіб запустити новий контракт. Після схвалення Quorum фіксовану кількість часток, що відповідає кількості місць Computors, продають на голландському аукціоні, де учасники подають біди в QUBIC. Усі біди назавжди спалюються, а власники часток отримують частину комісій контракту. Під час IPO QBridge за одну подію було спалено 547 млрд QUBIC.
Коли відбудеться наступний халвінг Qubic?
Другий халвінг Qubic заплановано на епоху 227, приблизно на серпень 2026 року. Він має збільшити щотижневу ставку спалювання з 55% приблизно до 78,75%. Перший халвінг завершився в епосі 175 (серпень 2025 року), коли ставка спалювання зросла з 15% до 55%. Для подальших халвінгів потрібне підтвердження Quorum. Після досягнення ставки спалювання у 55% щотижнева чиста емісія скоротилася майже вдвічі. За ставки 78,75% чиста емісія становитиме приблизно одну п’яту валової емісії.