29 жовтня 2026 року гаманець, яким керує Binance, зазнав масштабної крадіжки цифрових активів, унаслідок якої постраждали активи приблизно на 6,3 млрд доларів США. Після інциденту кілька емітентів стейблкоїнів, торгових платформ та інших учасників галузі вжили заходів для заморожування коштів, перехоплення переказів і відстеження активів у блокчейні. 18 листопада Суди Глобального ринку Абу-Дабі (ADGM Courts) також видали ухвали про заморожування та повернення активів, зобов’язавши певні організації й надалі підтримувати обмеження та сприяти подальшим судовим провадженням. Інцидент привернув значну увагу до взаємозв’язку між технічним контролем у блокчейні та традиційною судовою владою.
Чи мають організації, які технічно можуть заморозити кошти, також повноваження визначати право власності на них? Якщо емітент вживає екстрених заходів до винесення судом офіційного рішення, як слід збалансувати захист активів, права користувачів і належну правову процедуру? У цій статті розглянуто різні ролі технічного примусу та судового розгляду в управлінні безпекою цифрових активів із акцентом на механізмах заморожування стейблкоїнів, повноваженнях торгових платформ щодо зберігання активів, судових ухвалах, транскордонному виконанні та процедурах повернення активів.
Основні висновки
-
Транзакції в блокчейні складно скасувати, однак це не означає, що всі активи в блокчейні неможливо заморозити. Деякі контракти стейблкоїнів мають функції обмеження адрес, а торгові платформи можуть контролювати активи на рахунках, які вони зберігають.
-
Після масштабної крадіжки криптоактивів 29 жовтня 2026 року повідомлялося про заморожування або перехоплення пов’язаних активів приблизно на 2,85 млрд доларів США. Ця сума не означає, що активи були судово повернуті або відшкодовані.
-
Емітенти стейблкоїнів можуть застосовувати обмеження відповідно до застосовного законодавства, судових ухвал або окремих політик екстреної безпеки. Однак технічне заморожування саме по собі не є остаточним рішенням щодо права власності на активи.
-
Суди можуть встановлювати правові обмеження за допомогою ухвал про заморожування, збереження активів, розкриття інформації та процедур повернення. Водночас можливість прямого впливу судової ухвали на активи в блокчейні все ще залежить від доступних технічних і правових механізмів виконання.
-
Рівень втручання відрізняється залежно від цифрового активу. До USDC, USDT, BTC, ETH і балансів на кастодіальних рахунках не можна застосовувати однакову логіку заморожування.
-
Стійкіший підхід до управління полягає у встановленні чітких меж повноважень, стандартів доказування, вимог до прозорості та механізмів захисту прав між екстреним реагуванням і судовими провадженнями.
Чому активи в блокчейні також можна заморозити в екстреній ситуації?
Незмінність блокчейну насамперед означає, що підтверджені записи транзакцій зазвичай не можуть бути довільно змінені одним учасником. Однак незворотність записів про транзакції з активами не означає, що майбутні перекази таких активів є цілком необмеженими. Різні цифрові активи спираються на різні механізми випуску й функціонування, а їхні структури контролю можуть суттєво відрізнятися.
Для деяких централізовано випущених стейблкоїнів токени функціонують через смартконтракти, а емітенти можуть керувати певними дозволами відповідно до конструкції контракту та застосовних правил. Після внесення адреси до чорного списку пов’язані токени можуть більше не підлягати переказу на цю адресу або з неї. Завершені історичні перекази через це не зникають, але можливість адреси здійснювати подальші операції з конкретним токеном може бути обмежена.
Інша ситуація стосується централізованих торгових платформ. Цифровими активами на акаунті користувача платформа зазвичай керує через кастодіальні гаманці та внутрішні реєстри. Якщо акаунт пов’язаний із крадіжкою, шахрайством або іншим ризиком, платформа може обмежити виведення коштів або торгівлю відповідно до застосовного законодавства та власних правил обслуговування. У цьому випадку платформа контролює можливість операцій з активами у своїй системі зберігання, а не безпосередньо змінює правила консенсусу публічного блокчейну.
Крім того, деякі протоколи смартконтрактів містять функції екстреного призупинення, які обмежують певні операції контракту в разі виявлення вразливостей або аномальних транзакцій. Ці механізми відрізняються від чорних списків стейблкоїнів і не можуть прирівнюватися до заморожування всієї блокчейн-мережі.
Отже, щоб визначити, чи можна заморозити актив у блокчейні, спершу потрібно відповісти на три запитання: хто випустив актив, хто наразі його контролює та чи може відповідний смартконтракт або кастодіальна система обмежувати перекази активу.
Що виявила масштабна крадіжка криптоактивів у 2026 році?
29 жовтня 2026 року гаманець, яким керує Binance, зазнав масштабної крадіжки цифрових активів, унаслідок якої постраждали активи приблизно на 6,3 млрд доларів США. Після інциденту відповідні організації відстежували рух коштів за допомогою аналізу блокчейну та співпрацювали з емітентами стейблкоїнів, торговими платформами й правоохоронними органами, щоб спробувати запобігти подальшому переміщенню викрадених активів.
До середини листопада повідомлялося про заморожування або перехоплення пов’язаних активів приблизно на 2,85 млрд доларів США. Необхідно розрізняти заморожування активів, перехоплення коштів та остаточне повернення. Заморожування означає, що перекази відповідних активів обмежено. Перехоплення може передбачати заходи контролю на різних платформах або рахунках. Остаточне повернення зазвичай також вимагає встановлення законного власника та завершення процесу повернення активів. Різні методології звітності можуть перетинатися, тому заморожені, вилучені та повернуті суми не можна просто додавати одна до одної.
18 листопада ADGM Courts видали юридичні ухвали, пов’язані з інцидентом, щодо 18 криптокомпаній, зокрема Circle і World Liberty Financial. Відповідні організації були зобов’язані й надалі підтримувати обмеження щодо залучених активів, а також не надавати в позику, не обмінювати й не змішувати відповідні токени без дозволу під час провадження. Суд прямо зазначив, що компанії, названі в ухвалах, не були через це звинувачені в неправомірних діях.
Варто зазначити, що деякі технічні заходи із заморожування були запроваджені до видання судових ухвал. Емітенти стейблкоїнів та інші учасники галузі можуть швидко вводити обмеження в межах своїх повноважень і політик, тоді як офіційні судові провадження стосуються подальшого заморожування, розкриття доказів і повернення активів.
Цей процес відображає важливий розвиток управління безпекою цифрових активів: технічні засоби контролю можуть допомогти організаціям швидко реагувати на ризик подальшого переміщення коштів, але питання про те, чи мають активи залишатися замороженими, хто має законні права на них і як їх слід повернути, усе ще потребують належної правової підстави та процедурної підтримки.
Чому емітенти стейблкоїнів можуть заморожувати кошти в блокчейні?
Можливість емітентів стейблкоїнів заморожувати активи зазвичай випливає зі смартконтрактів випущених ними токенів і пов’язаних адміністративних дозволів. Для стейблкоїнів із механізмами чорного списку емітенти можуть використовувати авторизовані акаунти для виклику певних функцій контракту, що обмежують перекази між цільовою адресою та токеном.
USDC є одним зі стейблкоїнів із чітко визначеним механізмом обмеження адрес. Політики Circle передбачають, що за певних юридичних, регуляторних умов і умов безпеки компанія може обмежити можливість адреси надсилати або отримувати USDC. Ці обмеження не скасовують завершені транзакції в блокчейні. Натомість вони впливають на можливість адреси використовувати USDC надалі. Після скасування юридичних обмежень або усунення ризиків безпеки Circle може оцінити можливість скасування обмежень відповідно до своїх політик.
USDT також має механізми заморожування, пов’язані із захистом активів емітента. Tether може обмежувати конкретні адреси в деяких підтримуваних мережах і контрактах, однак технічна реалізація може відрізнятися між блокчейнами. Тому не слід вважати, що всі активи, які називають стейблкоїнами, мають однакові можливості заморожування.
Можливість емітентів стейблкоїнів заморожувати певні токени не означає, що вони повністю контролюють гаманець користувача. Наприклад, адреса може містити USDC, ETH та інші токени. Навіть якщо її USDC обмежено, емітент зазвичай не може безпосередньо заморозити нативний ETH на цій адресі лише через дозволи свого контракту USDC.
Це означає, що технічний контроль емітента стейблкоїна має чітко визначені межі. Емітент може впливати на токени, які він випускає та якими керує, але через це не набуває загального контролю над усіма активами в блокчейні.
У чому фундаментальна різниця між технічним заморожуванням і судовим рішенням?
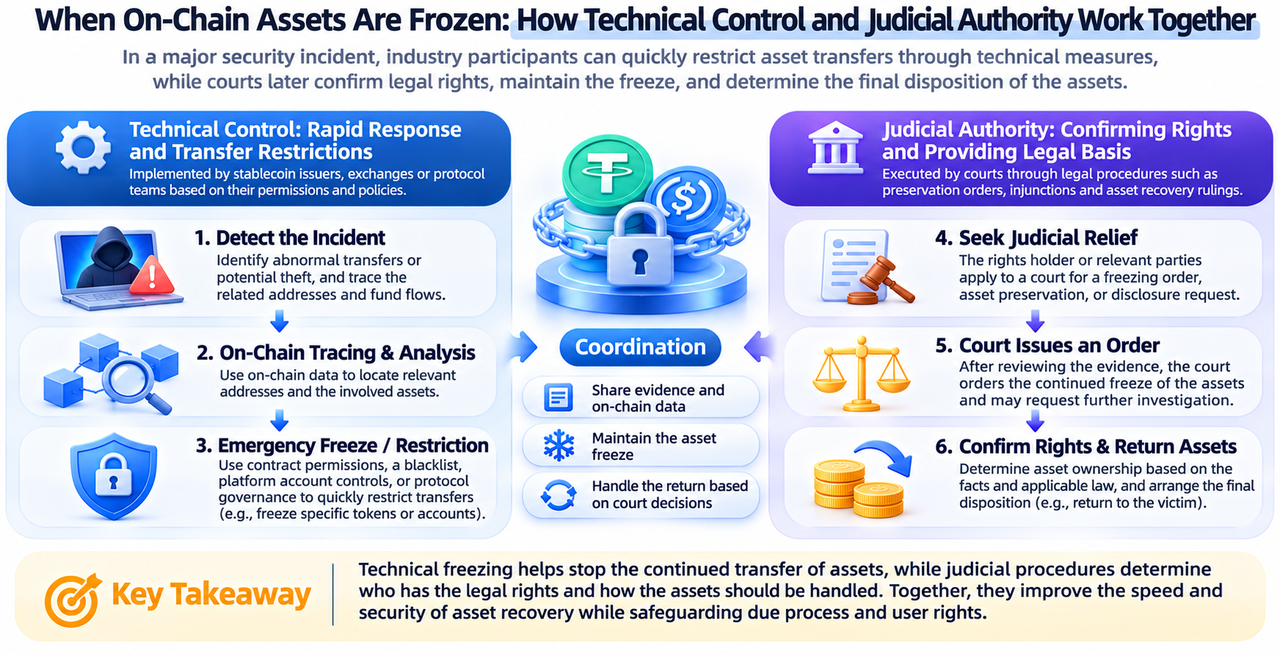
Основна різниця між технічним заморожуванням і судовим рішенням полягає в тому, що вони відповідають на різні запитання. Технічне заморожування передусім визначає, чи можна запобігти подальшим переказам активів. Судове провадження має встановити, чи є правова підстава для обмеження активів, кому належать відповідні права та як зрештою слід розпорядитися активами.
Наприклад, коли емітент стейблкоїна виявляє, що адреса може бути пов’язана з масштабною крадіжкою, він може оцінити доцільність запровадження екстрених обмежень відповідно до застосовного законодавства, умов обслуговування та політик безпеки. Оскільки кошти в блокчейні можуть переміщуватися між кількома адресами за короткий проміжок часу, технічне заморожування має очевидну цінність з погляду оперативності. Якби заходів не можна було вжити до повного завершення судового розгляду, активи могли б уже переміститися на інші рахунки або в інші мережі.
Однак технічна можливість не надає емітенту автоматично повноважень остаточно визначати право власності на активи. Адреса може містити кошти зі складною історією, а активи могли неодноразово переказуватися. Навіть якщо аналіз блокчейну вказує на зв’язок з інцидентом, контекст транзакцій, фактичний контролер і залучені юридичні права все ще потребують додаткової оцінки.
Судові провадження створюють інституційну основу для подальшого заморожування та повернення активів завдяки розгляду доказів, заявам сторін, застосуванню законодавства й судовим ухвалам. Суди можуть вимагати від відповідних організацій розкриття інформації, збереження активів або вчинення конкретних дій. Водночас питання про те, чи може судова ухвала бути визнана й виконана в певній юрисдикції, також потребує врахування місцевого законодавства та фактичного контролю, яким володіють відповідні організації.
| Параметр порівняння |
Технічне заморожування |
Судове рішення |
| Основна мета |
Швидко обмежити перекази активів |
Встановити юридичну відповідальність і права |
| Сторони, що забезпечують виконання |
Емітенти, кастодіальні платформи, адміністратори протоколів та інші |
Суди та юридично уповноважені організації |
| Основна підстава |
Дозволи контракту, правила обслуговування, застосовне законодавство та політики безпеки |
Норми законодавства, докази та судові процедури |
| Швидкість реагування |
Може бути реалізоване відносно швидко за певних обставин |
Залежить від судових процедур і механізмів екстреного захисту |
| Основні обмеження |
Межі повноважень, точність ідентифікації та ризик помилкового заморожування |
Юрисдикція, стандарти доказування та можливості виконання |
| Подальші дії |
Підтримання або скасування технічних обмежень |
Визначення подальшого збереження, повернення та інших засобів правового захисту |
Ці механізми не обов’язково суперечать один одному. Доцільніший інституційний підхід полягає у поєднанні екстрених технічних заходів із судовими провадженнями, щоб кошти можна було оперативно захистити без заміни необхідного розгляду прав технічним контролем.
Чому судові ухвали залишаються важливими для повернення цифрових активів?
Навіть якщо активи були технічно заморожені, подальші дії все ще можуть вимагати судової ухвали. Це пояснюється тим, що заморожування лише обмежує рух коштів; воно не вирішує автоматично питання власності, встановлення збитків або законного повернення.
Для емітентів стейблкоїнів повторний випуск заморожених токенів конкретній стороні або вжиття інших заходів, що змінюють юридичний статус активів, зазвичай пов’язані зі значними юридичними ризиками. Емітенти мають підтвердити, чи має сторона, що подає запит, законні права вимоги та чи відповідає запропонована дія застосовному законодавству й їхнім власним умовам обслуговування. Якщо емітент переказував би активи лише на запит приватної організації, це могло б призвести до помилкових повернень, спорів щодо прав третіх осіб або транскордонної юридичної відповідальності.
Відповідні ухвали ADGM Courts, видані в листопаді 2026 року, демонструють роль судових проваджень у поверненні цифрових активів. Окрім обмеження подальшого переміщення активів, юридичні заходи забезпечили процедурні можливості для подальшого розкриття інформації, збереження та повернення. Для емітентів і платформ, які вже запровадили заморожування, судові ухвали допомогли уточнити, які дії вони повинні продовжувати виконувати.
Судові ухвали також захищають права. Заходи із заморожування можуть впливати на користувачів акаунтів, контрагентів або інших третіх осіб, тому необхідно визначати обсяг і строк обмежень, а також доступні способи захисту. Особливо коли залучено велику кількість адрес і складні потоки коштів, судові провадження допомагають відрізняти ймовірно незаконні кошти від законних активів, які могли бути помилково пов’язані з інцидентом.
Однак судова ухвала не означає, що всю викрадену криптовалюту можна повернути. Якщо кошти були переміщені до гаманців, які відповідні організації не можуть безпосередньо контролювати, або переведені до інших юрисдикцій, практичне виконання все ще може бути складним. Встановлення юридичних прав і отримання технічного контролю над активами є окремими питаннями.
Чому різні цифрові активи мають настільки різні можливості заморожування?
Структура контролю цифрового активу визначає, чи можна застосувати екстрені заходи із заморожування. Для стейблкоїнів, якими керує емітент, відповідні смартконтракти можуть передбачати функції чорного списку та обмеження активів. Для активів, що зберігаються централізованими торговими платформами, платформи можуть обмежувати діяльність через свої внутрішні системи керування акаунтами й гаманцями. Ситуація суттєво відрізняється для нативних блокчейн-активів, які не мають відповідних функцій заморожування.
Наприклад, звичайні перекази BTC не мають глобального механізму чорного списку, який міг би застосувати емітент стейблкоїна. Доки власник відповідних приватних ключів може сформувати дійсну транзакцію та виконати правила мережі, він може спробувати транслювати транзакцію. Суд може зобов’язати конкретну сторону передати активи або обмежити її поведінку, але не може безпосередньо змінити стан консенсусу мережі Bitcoin лише через видання ухвали.
Схожа ситуація з нативним ETH в Ethereum. Звичайний ETH не контролюється дозволами контракту токенів емітента USDC. Однак якщо ETH внесено на централізовану торгову платформу, розміщено в конкретному смартконтракті або зберігається за іншою кастодіальною схемою, на його практичну можливість використання можуть впливати правила цих систем.
Крім того, кросчейн-мости, протоколи кредитування та інші DeFi-застосунки можуть мати дозволи на призупинення, оновлення або адміністрування. Ці дозволи можуть впливати на операції з активами в межах конкретного протоколу, але це не означає, що адміністратори протоколу можуть заморозити активи користувача в усіх блокчейнах.
Отже, можливість заморожування цифрових активів не є просто бінарним питанням централізації чи децентралізації. Вона залежить від структури випуску активу, схеми зберігання, дозволів смартконтракту та фактичних відносин контролю. Оцінюючи безпеку активів, користувачам потрібно розуміти, чи володіють вони нативним активом, токеном, випущеним емітентом, балансом на кастодіальному рахунку або правом вимоги на актив, створеним через інший протокол.
Як транскордонна юрисдикція впливає на заморожування та повернення активів у блокчейні?
Блокчейн-мережі працюють без кордонів, але юридичні повноваження зазвичай обмежені юрисдикцією. Транзакція з цифровими активами може стосуватися користувачів, емітентів, торгових платформ і постачальників кастодіальних послуг із різних країн. Коли кошти викрадено або вони є предметом спору, відповідні організації повинні визначити застосовне право, юрисдикцію суду та можливість визнання й виконання ухвали в інших регіонах.
Наприклад, емітент стейблкоїна може бути зареєстрований в одній юрисдикції, користувач може проживати в іншій країні, а залучені кошти можуть циркулювати через торгову платформу в третьому регіоні. Навіть якщо суд в одному місці видає ухвалу про заморожування, необхідно визначити, чи може ця ухвала бути обов’язковою для відповідного емітента або платформи. У різних країнах можуть діяти різні правила щодо майнових прав на цифрові активи, розкриття доказів і транскордонної судової допомоги.
Хоча технічне заморожування за певних обставин може відносно швидко обмежити перекази активів, його законність і тривалість усе одно регулюються застосовним законодавством. Емітент може одночасно стикатися з регуляторними вимогами, судовими ухвалами та вимогами щодо прав користувачів із кількох юрисдикцій і повинен оцінювати, чи не суперечать ці зобов’язання одне одному.
Масштабні зусилля з повернення активів у листопаді 2026 року демонструють важливість юридичної співпраці в транскордонному управлінні цифровими активами. Суди, правоохоронні органи, емітенти стейблкоїнів, торгові платформи та компанії з аналітики блокчейну можуть володіти різними ресурсами. Одна організація зазвичай не може самостійно завершити весь процес відстеження коштів, застосування технічного заморожування та законного повернення активів.
Отже, важливе питання для майбутнього регулювання цифрових активів полягає не лише в тому, чи слід надати конкретній організації ширші повноваження із заморожування. Воно полягає в тому, як створити міжюрисдикційні механізми співпраці, що є чіткими, виконуваними та здатними захищати права законних власників.
Чи підривають механізми екстреного заморожування принцип децентралізації блокчейну?
Між механізмами екстреного заморожування та принципом децентралізації справді існує напруженість. Однією з ключових причин, через які блокчейн спочатку привернув увагу, була можливість користувачів контролювати активи за допомогою приватних ключів і здійснювати транзакції без схвалення традиційних фінансових посередників. Однак коли емітенти стейблкоїнів, кастодіальні платформи або адміністратори протоколів можуть обмежувати перекази активів, контроль користувачів над такими активами вже не є повністю незалежним від цих організацій.
Прихильники механізмів екстреного заморожування стверджують, що ринкам цифрових активів потрібна можливість реагувати на крадіжки, шахрайство та масштабні інциденти безпеки. Для стейблкоїнів із чітко визначеними емітентами самі емітенти мають брати на себе обов’язки щодо дотримання вимог і управління ризиками. Якби вони взагалі не мали можливостей для втручання, деякі викрадені кошти могли б швидко переміститися, що ускладнило б їх повернення потерпілим.
Інші побоюються, що повноваження щодо заморожування можуть призвести до надмірної концентрації та браку процедурної прозорості. Якщо невелика кількість організацій може обмежувати активи користувачів без достатнього зовнішнього нагляду, можуть виникати ризики помилкового заморожування, вибіркового застосування або зловживання повноваженнями. Зокрема, коли потоки активів охоплюють кількох невинних контрагентів, визначення обсягу заморожування та умов його скасування може бути складнішим за саму технічну реалізацію.
Тому для оцінки доречності механізму екстреного заморожування недостатньо визначити, чи має він централізовані характеристики. Також необхідно оцінити, чи чітко визначено межі повноважень, чи суворі умови активації, чи можна перевірити операційні записи та чи можуть постраждалі користувачі отримати перегляд рішення й судовий захист.
Різні типи цифрових активів також не повинні використовувати цілком однакову модель управління. Нативні децентралізовані активи, регульовані стейблкоїни та централізовані кастодіальні сервіси мають різні характеристики продуктів і очікування користувачів. Головне — забезпечити, щоб користувачі могли чітко розуміти відповідні повноваження контролю та ризики до володіння активом.
Як майбутні механізми заморожування цифрових активів мають балансувати ефективність і захист прав?
Центральним викликом в управлінні безпекою цифрових активів є встановлення належного балансу між швидким реагуванням і захистом прав. Оскільки кошти в блокчейні можуть переміщуватися між кількома адресами та мережами за короткий проміжок часу, масштабні інциденти безпеки часто вимагають швидких дій. Однак без чітких стандартів і зовнішніх обмежень екстрені повноваження також можуть стати новим джерелом ризику.
-
Повноваження щодо заморожування повинні мати чітко визначені межі. Емітенти й платформи мають пояснювати, за яких обставин можуть застосовуватися обмеження, наприклад за наявності чинної юридичної ухвали, санкційних зобов’язань, масштабного інциденту безпеки або іншої обставини, передбаченої їхніми політиками. Для різних рівнів ризику можна встановити різні внутрішні процедури схвалення та перевірки, щоб уникнути автоматичного застосування однакового рівня обмеження активів до кожної аномальної транзакції.
-
Технічні заходи мають бути пов’язані зі збереженням доказів і судовими провадженнями. Хеші транзакцій у блокчейні, аналіз зв’язків між адресами, час транзакцій і потоки коштів можуть допомогти встановити докази інциденту, але ці дані не завжди самостійно підтверджують особу фактичного контролера або законне право власності на кошти. Тому під час ухвалення рішень про подальше заморожування та повернення активів усе ще потрібно враховувати інші докази й застосовне законодавство.
-
Необхідно створити чіткі механізми для скасування заморожування та звернення за захистом прав. Якщо користувачі вважають, що їхні активи були неправомірно обмежені, вони повинні мати можливість визначити належний канал зв’язку, подати підтверджувальні матеріали та звернутися по перегляд або судовий захист у межах, дозволених застосовним законодавством. Розкриття інформації може бути обмеженим, якщо йдеться про комерційну таємницю або поточні кримінальні розслідування, але це не означає, що відповідні рішення мають бути повністю позбавлені нагляду.
-
Галузі також потрібно підвищувати прозорість дозволів на контроль. Для функцій чорного списку, призупинення та оновлення в смартконтрактах аудити коду, розкриття інформації про дозволи та перевірювані записи операцій у блокчейні можуть допомогти користувачам зрозуміти відповідні ризики. Кастодіальні платформи мають створити відповідні механізми внутрішнього контролю та управління дотриманням вимог.
Зріліше управління цифровими активами не означає необмеженого розширення технічного контролю й не означає повного виключення екстреного втручання. Натомість технічні заходи повинні мати чітко визначені межі та підлягати належним правовим й інституційним обмеженням.
Як заморожування активів у блокчейні змінює структуру влади у криптофінансах?
У міру розвитку стейблкоїнів, інституційного зберігання та фінансових послуг, що відповідають вимогам законодавства, на крипторинку формується складніша структура влади. Ранні концепції блокчейну наголошували на бездозвільному переказі вартості, однак екосистема цифрових активів на практиці охоплює нативні криптоактиви, централізовано випущені токени, кастодіальні рахунки та смартконтракти з можливістю оновлення. Різні продукти різною мірою спираються на технічний контроль і юридичне втручання.
У межах цієї структури емітенти стейблкоїнів контролюють можливості керування контрактами конкретних токенів, торгові платформи контролюють кастодіальні рахунки та торгові послуги, компанії з аналітики блокчейну надають відомості про потоки коштів, правоохоронні органи проводять розслідування, а суди вирішують спори щодо заморожування, майнових прав і повернення активів через юридичні процедури. Обов’язки цих сторін можуть бути взаємопов’язаними, але їх не можна просто вважати одним типом влади.
Масштабна крадіжка криптоактивів у 2026 році показала, що повернення цифрових активів переходить від процесу, заснованого лише на відстеженні в блокчейні, до процесу, який охоплює технічні засоби контролю, галузеву співпрацю та судові провадження. Технічне заморожування може підвищити ефективність запобігання подальшому переміщенню коштів, а судові ухвали можуть забезпечити правову основу для продовження обмежень і подальшого повернення. Це не означає, що судова влада була замінена приватними організаціями. Навпаки, традиційні юридичні процедури мають координуватися з новими формами контролю активів.
У майбутньому найбільшої уваги заслуговують питання про те, чи можна достатньо обмежити технічний контроль і чи здатні судові процедури адаптуватися до швидкого переміщення та транскордонного обігу цифрових активів. Якщо технічне заморожування не має чітких юридичних меж, воно може підірвати довіру користувачів до їхньої здатності контролювати свої активи. Якщо судові процедури не можуть оперативно реагувати на ризики в блокчейні, захист активів може стати менш ефективним.
Отже, мінливу структуру влади у криптофінансах краще розуміти як оновлену координацію між можливостями технічного примусу та механізмами судового розгляду, а не як просте повернення від децентралізації до централізації. Встановлення балансу між безпекою, ефективністю, прозорістю та правами користувачів буде важливим питанням для довгострокового розвитку інфраструктури цифрових активів.
Висновок
Екстрене заморожування активів у блокчейні висвітлює важливу, але часто недооцінену відмінність в управлінні безпекою цифрових активів: складність скасування записів транзакцій у блокчейні не означає, що всі токени захищені від обмежень, а технічна можливість заморожувати активи не означає, що відповідна організація має повноваження остаточно визначати право власності.
Масштабна крадіжка криптоактивів у 2026 році та подальші судові провадження продемонстрували співпрацю між емітентами стейблкоїнів, торговими платформами, компаніями з аналітики блокчейну та судами. Деякі активи можна швидко обмежити в екстреній ситуації, однак подальше заморожування, законне повернення та відшкодування коштів усе ще потребують чіткої правової підстави й належних процедур.
Майбутній ринок цифрових активів може зберегти різний ступінь децентралізації та втручання. Справді важливо не просто визначити, чи суперечать механізми заморожування принципам блокчейну, а уточнити, хто має повноваження контролю, коли їх можна застосовувати, як вони контролюються та чи можуть користувачі отримати ефективний захист, якщо їхні права порушено. Встановлення чітких меж між технічними можливостями та судовою владою допоможе створити надійнішу систему управління безпекою цифрових активів.
Поширені запитання
Чи можна справді заморозити активи в блокчейні?
Деякі активи можна заморозити. Стейблкоїни з функціями чорного списку можуть дозволяти емітентам обмежувати перекази за участю конкретних адрес, а централізовані торгові платформи також можуть обмежувати операції на своїх кастодіальних рахунках. Однак цифрові активи мають різну технічну структуру, тому не всі криптовалюти можна заморозити безпосередньо.
Чи можуть емітенти USDT і USDC заморозити гаманець користувача?
Емітенти можуть обмежувати конкретні токени в межах, дозволених відповідними контрактами та політиками, але це не означає, що вони контролюють увесь гаманець. Інші нативні активи або токени, якими не керують відповідні контракти, зазвичай не підлягають автоматично таким самим обмеженням лише тому, що один стейблкоїн було заморожено.
Чи можна повернути заморожені стейблкоїни безпосередньо потерпілим?
Не обов’язково. Заморожування лише обмежує перекази активів. Повернення активів також вимагає встановлення законного власника, визначення застосовного права та створення конкретного операційного механізму. Залежно від обставин процес може передбачати судову ухвалу, знищення та повторний випуск активів або інше рішення, що відповідає вимогам законодавства.
Чи можуть суди безпосередньо заморозити Bitcoin або Ethereum?
Суди можуть видавати юридичні ухвали, якими зобов’язують організації в межах своєї юрисдикції застосовувати обмеження, розкривати інформацію або передавати активи. Однак суд не може безпосередньо змінити правила консенсусу мереж Bitcoin або Ethereum лише через видання ухвали. Фактичне виконання залежить від особи або організації, яка контролює активи, схеми зберігання та відповідних правових механізмів.
Чи означає екстрене заморожування, що блокчейн більше не є децентралізованим?
Не обов’язково. Блокчейн-мережі, випуск токенів і кастодіальні послуги можуть мати різні структури контролю. Наявність у емітента повноважень заморожувати конкретний стейблкоїн не означає, що весь публічний блокчейн, у якому він функціонує, має таку саму централізовану структуру контролю.
Як визначити, чи має цифровий актив ризики заморожування?
Ви можете перевірити, чи містить контракт токена дозволи на чорний список, призупинення або адміністрування, ознайомитися з умовами обслуговування емітента та схемами зберігання активу, а також визначити, чи були ці дозволи перевірені аудитом і публічно розкриті. Для активів, що зберігаються на централізованих платформах, вам також слід ознайомитися з правилами платформи щодо обмежень акаунтів і дотримання вимог.