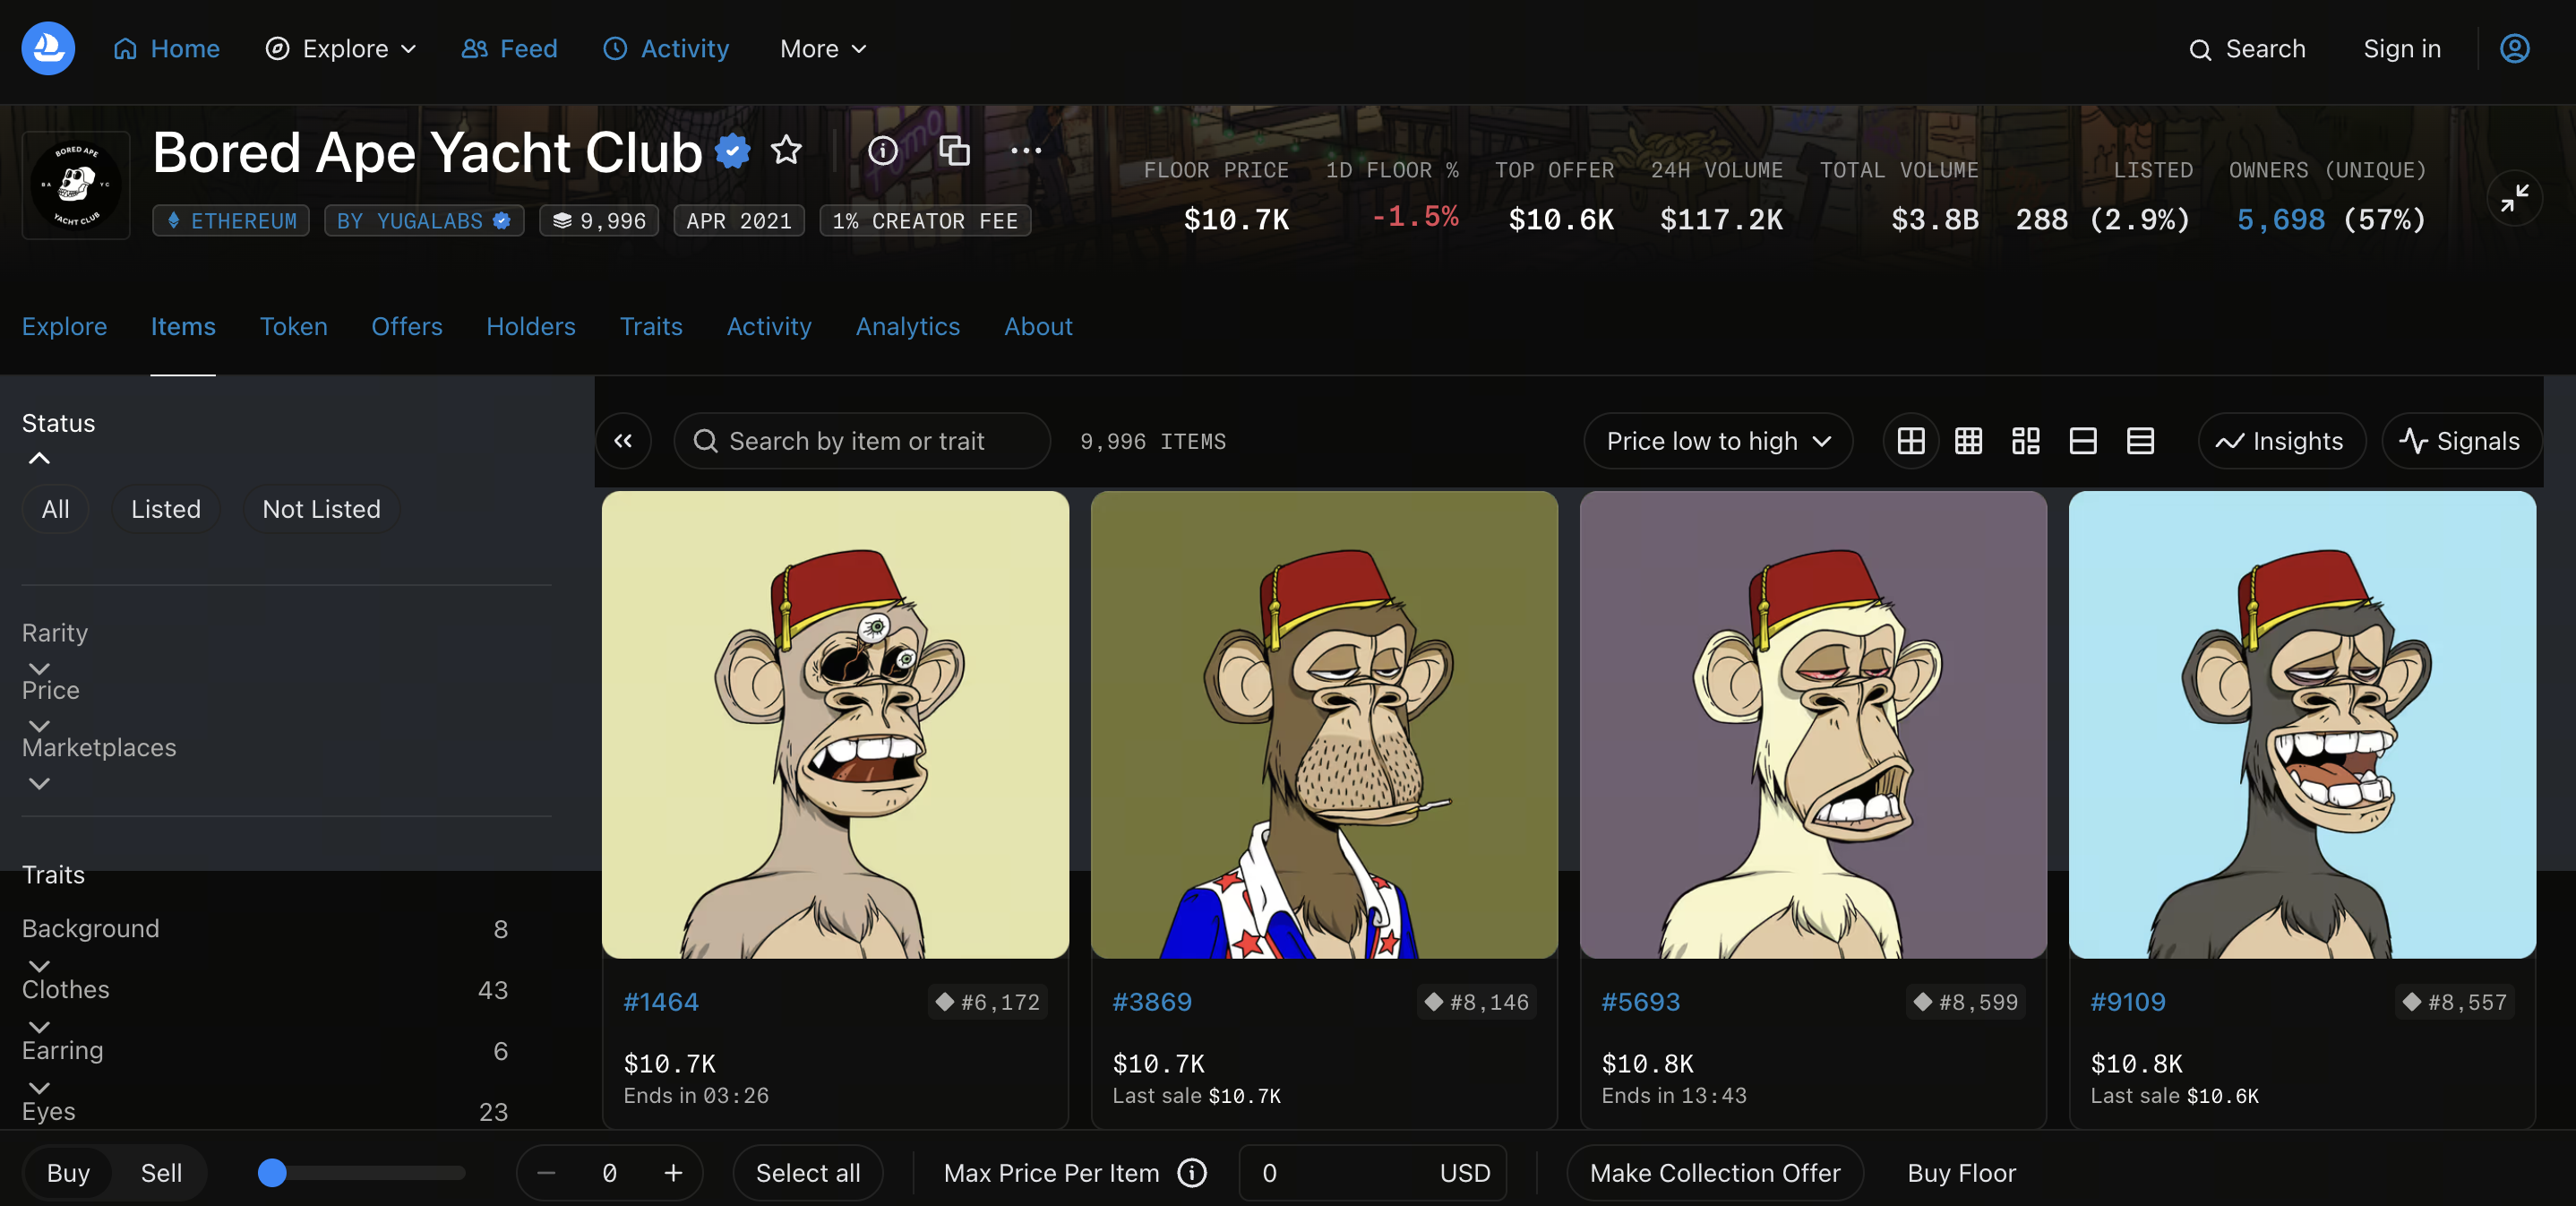
Колекції цифрових зображень для профілів, такі як CryptoPunks і Bored Ape Yacht Club (BAYC), досягли надзвичайно високих оцінок завдяки обмеженій емісії, спільнотній ідентичності та впливу знаменитостей. Деякі окремі NFT продавалися за мільйони доларів. Протягом певного часу цифрові зображення профілів перетворилися з інтернет-колекційних предметів на символи добробуту, ідентичності та криптокультури.
Однак бум NFT-ринку не тривав довго. У міру скорочення ліквідності крипторинку, зниження спекулятивного попиту та невиконання проєктами очікувань щодо комерціалізації колись популярні блакитні фішки NFT поступово увійшли в тривалу корекцію. У листопаді 2026 року мінімальні ціни деяких NFT-блакитних фішок короткочасно відновилися, однак більшість відомих колекцій залишалися значно нижче за свої історичні максимуми. Ринок знову постав перед питанням: що має визначати вартість NFT, коли вплив знаменитостей, очікування добробуту та інтерес спільноти поступово згасають?
Зростання та занепад NFT-ринку — це більше, ніж ціновий цикл криптоактивів. Вони також відображають складний взаємозв’язок між цифровою рідкістю, культурним споживанням і фінансовими спекуляціями. У цій статті розглянуто розвиток NFT-ринку від стрімкого зростання до стагнації, проаналізовано причини неспроможності системи оцінювання NFT-блакитних фішок, вплив ліквідності на прискорення падіння цін, а також можливість формування цифровими колекційними предметами більш сталої основи вартості після спекулятивного буму.
Основні висновки
-
NFT стрімко зросли у 2021–2022 роках завдяки сукупному впливу створення добробуту на крипторинку, попиту на цифрову ідентичність, участі знаменитостей і зростання ліквідності.
-
Висока оцінка NFT-блакитних фішок була зумовлена не лише технічною рідкістю, а й консенсусом спільноти, культурним впливом та очікуваннями майбутнього попиту.
-
NFT є невзаємозамінними активами з неперервною торгівлею та обмеженою глибиною ринку. Мінімальні ціни не можуть безпосередньо відображати реалізовану вартість усієї колекції.
-
Обсяг торгів NFT досяг приблизно $57,2 млрд у 2022 році, а потім знизився приблизно до $13,7 млрд у 2024 році, що свідчить про значне скорочення ринкової активності.
-
Мінімальні ціни деяких NFT-блакитних фішок нещодавно відновилися, але короткострокове зростання цін не означає відновлення кількості покупців, глибини торгів і довгострокового попиту.
-
Майбутнє NFT може більшою мірою залежати від цифрової культури, комерціалізації IP, колекційного попиту та відчутних прав, ніж лише від рідкості й спекулятивних наративів.
Чому NFT стали глобальним явищем крипторинку у 2021 році?
Стрімке зростання NFT не було результатом однієї технологічної інновації. Його спричинила сукупна дія бичачого ринку криптоактивів, поширення цифрової культури та спекулятивного капіталу. У 2020–2021 роках на світових фінансових ринках спостерігалася висока ліквідність, водночас ціни криптоактивів різко зросли, а деякі інвестори накопичили значний ончейн-капітал. Паралельно DeFi, ончейн-торгівля та цифрові гаманці ставали дедалі популярнішими, створюючи технологічну й фінансову основу для випуску, купівлі та перепродажу NFT.
NFT створили для крипторинку новий наратив активів. На відміну від взаємозамінних токенів, таких як Bitcoin і Ethereum, кожен NFT може мати унікальний ідентифікатор, метадані та історію транзакцій. Для цифрових художників така структура дає змогу публічно фіксувати походження твору та переходи права власності. Для колекціонерів NFT поєднують цифрове колекціонування, демонстрацію ідентичності та ончейн-торгівлю активами, надаючи цифровим зображенням, які інакше можна безкінечно копіювати, розпізнавану ончейн-ідентичність.
Що важливіше, NFT швидко вийшли за межі простих угод із цифровим мистецтвом. Колекції зображень профілів, такі як CryptoPunks і BAYC, пов’язали володіння NFT зі спільнотною ідентичністю. Деякі власники використовували зображення профілів у соціальних мережах, щоб висловити свою належність до криптокультури. Купівлі знаменитостями, партнерства з брендами та присутність у соціальних мережах ще більше привернули увагу ринку, перевівши NFT із нішевих колекційних предметів у загальне обговорення.
Ринкові дані відображали темпи цього зростання. У 2021 році обсяги торгів на основних NFT-маркетплейсах швидко зростали, а платформи на кшталт OpenSea стали важливими каналами для операцій із цифровими колекційними предметами. У 2022 році річний обсяг торгів NFT сягнув приблизно $57,2 млрд — історичного максимуму. Однак це зростання включало поєднання справжнього колекційного попиту, спекулятивної торгівлі та ринкових стимулів. Його не можна просто тлумачити як доказ того, що кожна операція відображала намір довгострокового володіння.
Найважливішою зміною того періоду стало перетворення NFT із технології фіксації цифрових активів на спекулятивний ринок колекційних предметів, здатний поєднувати очікування добробуту та соціальну ідентичність.
Як CryptoPunks і BAYC сформували премію за ідентичність для NFT-блакитних фішок?
Під NFT-блакитними фішками зазвичай мають на увазі колекції з високим визнанням на ринку, тривалою історією торгів, сильним впливом спільноти та відносно високою ринковою оцінкою. CryptoPunks і BAYC є показовими прикладами. Водночас термін «блакитна фішка» не означає прибутковості чи стабільності, властивої блакитним фішкам фондового ринку, і не гарантує захисту ціни активу.
CryptoPunks було запущено у 2017 році. Колекція складається з 10 000 персонажів у піксельному стилі. Завдяки ранній появі в екосистемі Ethereum NFT, фіксованій пропозиції та впізнаваним візуальним характеристикам вона поступово набула історичного статусу цифрового культурного колекційного предмета. Для деяких колекціонерів цінність CryptoPunks полягає не лише у самих зображеннях, а й у їхньому статусі ранніх символів ончейн-культури.
BAYC було запущено у 2021 році. Воно також складається з 10 000 обмежених зображень профілів, однак більше акцентує увагу на організації спільноти, просуванні бренду та перевагах для власників. У певний період володіння BAYC розглядали як символ входження до конкретного криптосоціального кола. У міру зростання кількості покупок знаменитостями та впізнаваності бренду ринкові ціни NFT почали містити значну премію за ідентичність. Деякі покупці купували не лише цифрові зображення, а й очікування щодо статусу в спільноті, майбутніх переваг і потенційного прибутку від перепродажу.
Цей механізм ціноутворення має певну схожість із традиційними ринками колекційних предметів. Твори мистецтва, лімітовані кросівки та предмети розкоші можуть отримувати премію завдяки рідкості, культурному статусу й соціальному визнанню. NFT відрізняються тим, що їхні ціни можна відстежувати в реальному часі через ончейн-транзакції та оголошення маркетплейсів, що спрощує фінансіалізацію колекційних предметів. Подальше зростання цін створювало ефект добробуту для власників, приваблювало нових покупців і формувало позитивний зворотний зв’язок: зростання цін, посилення уваги та нові покупки.
Проблема полягає в тому, що премія за ідентичність потребує стійкої суспільної уваги та культурного визнання. Коли ринковий інтерес слабшає й менше покупців готові платити високу ціну за символ ідентичності, сама лише обмежена пропозиція не може гарантувати збереження початкової оцінки.
Чому технічна рідкість NFT не перетворилася на стабільну довгострокову вартість?
Один із найпоширеніших наративів про вартість NFT — цифрова рідкість. Технологія блокчейну може фіксувати унікальний ідентифікатор NFT, обсяг випуску та історію передачі, тому пропозиція токенів певної колекції регулюється правилами смартконтракту. Наприклад, колекція із загальною пропозицією 10 000 NFT може підтримувати чітко визначену кількість токенів, доки правила її випуску не змінюються.
Проте технічна та економічна рідкість — це не одне й те саме. Технічна рідкість свідчить, що ідентифікатор токена має перевірювану унікальність. Вона не означає, що відповідне зображення, культурний символ чи корисність є незамінними. Самі цифрові зображення зазвичай усе ще можна копіювати й поширювати, а нові NFT-колекції можуть продовжувати з’являтися. Навіть якщо пропозиція конкретного проєкту фіксована, загальна кількість цифрових колекційних предметів на ринку може й надалі зростати.
Ще важливіше, що ціна рідкісного активу потребує попиту. Навіть якщо предмет є єдиним у світі, він не може досягти високої оцінки лише завдяки рідкості, якщо ніхто не готовий його купувати. Під час бичачого ринку NFT деякі проєкти використовували обмежений випуск, білі списки та маркетинг спільноти для створення очікувань рідкості, через що покупці вважали, що в майбутньому більше людей будуть готові купувати ці активи за вищими цінами. Проте коли кількість нових покупців зменшується, така логіка ціноутворення, заснована на очікуванні перепродажу, може швидко втратити чинність.
NFT також не обов’язково генерують сталий грошовий потік. Акції можуть формувати основу оцінки через корпоративний прибуток і дивіденди, а облігації — приносити дохід завдяки відсоткам і поверненню основної суми. Однак більшість NFT із зображеннями профілів безпосередньо не представляють корпоративну власність, права на розподіл доходу чи забезпечені вимоги на грошовий потік. Їхня вартість ближча до вартості колекційних і культурних активів та переважно залежить від ринкових уподобань, історичного статусу й очікувань покупців і продавців щодо майбутнього попиту.
Отже, основна проблема, яку виявила корекція NFT-ринку, полягає не в тому, що блокчейн не може створювати рідкість. Рідкість не може автоматично створювати економічну вартість. Вона може стати частиною довгострокової оцінки лише тоді, коли зберігаються колекційний попит, культурне визнання або відчутні права.
Чому ліквідність NFT-ринку є більш нестійкою, ніж ліквідність звичайних криптовалют?
Важливою характеристикою NFT-ринку є невзаємозамінність. Навіть NFT з однієї колекції можуть мати різну вартість через рідкісні характеристики, візуальні особливості, історію транзакцій і профілі власників. Через це NFT складно формувати безперервні ринкові ціни через єдину книгу ордерів так само, як взаємозамінним активам на кшталт BTC і ETH.
На більшості NFT-маркетплейсів мінімальна ціна зазвичай означає найнижчу доступну публічну ціну розміщення для колекції. Це не середня ціна продажу всіх NFT і не означає, що власники можуть одразу продати всі свої активи за такою ціною. Наприклад, припустімо, що колекція містить 10 000 NFT, а її поточна мінімальна ціна становить 10 ETH. Якщо лише невелика кількість покупців справді готова купувати близько до цієї ціни, масштабний продаж може швидко знизити ціни операцій.
Під час зростання ринку таку структуру ліквідності легко не помітити. На бичачому ринку постійний потік нових покупців може поглинати ордери на продаж, а зростання мінімальної ціни зміцнює уявлення про підвищення вартості всієї колекції. Проте коли капітал виходить із ринку, заявки на купівлю можуть швидко зникати, змушуючи продавців постійно знижувати ціни розміщення для завершення операцій. Оскільки NFT не мають достатньої глибини безперервної торгівлі, невелика кількість продажів за низькими цінами може суттєво змінити ринкову оцінку всієї колекції.
NFT також характеризуються розбіжністю між мінімальними цінами та фактичним обсягом торгів. Якщо мінімальна ціна колекції зростає на 20%, але протягом того самого періоду відбувається лише кілька операцій і кількість унікальних покупців істотно не збільшується, зростання могло бути спричинене лише скасуванням низькоцінових оголошень або покупками невеликої кількості покупців. Це не обов’язково означає відновлення загального ринкового попиту.
Тому під час аналізу цін NFT необхідно спільно оцінювати мінімальні ціни, фактичні ціни продажу, обсяг торгів, спреди між цінами купівлі та продажу, обсяг оголошень і кількість унікальних торгових адрес. Для колекцій з обмеженою ліквідністю мінімальна ціна більше підходить як показник ринкових настроїв, ніж як повна основа для оцінки активу.
Як консенсус на NFT-ринку зруйнувався: від ажіотажу навколо знаменитостей до скорочення обсягів торгів?
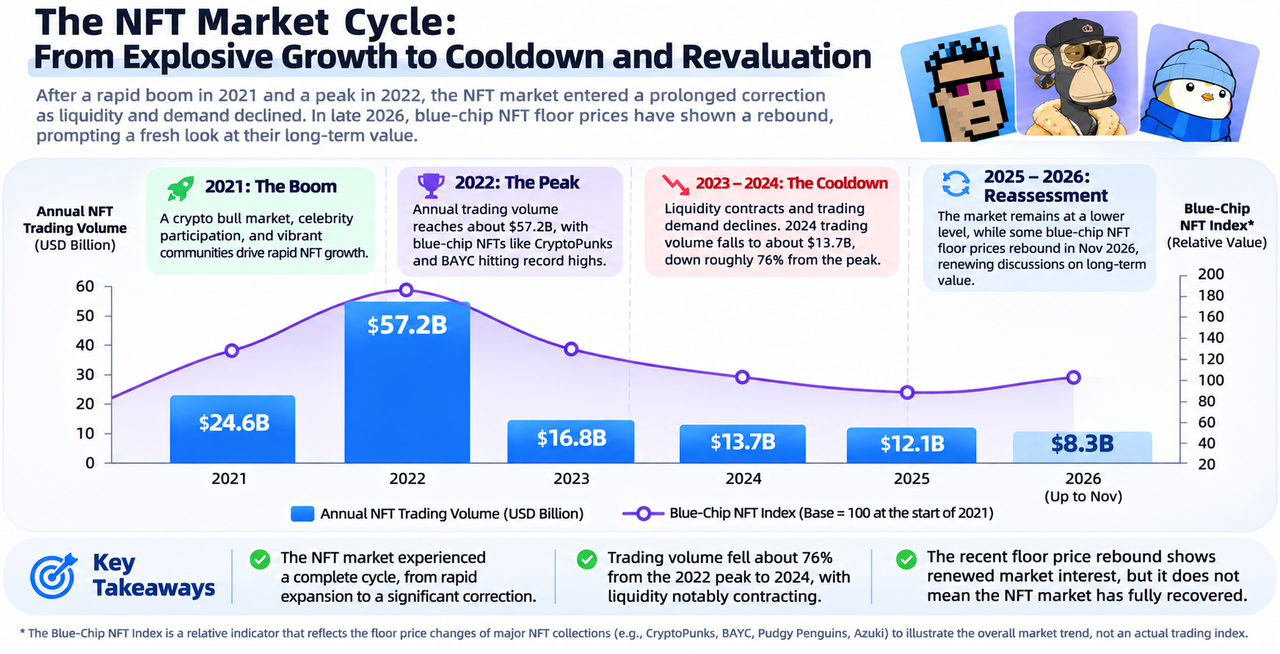
Спад NFT-ринку спочатку був пов’язаний зі змінами у макроекономічному середовищі ліквідності. У 2022 році світові фінансові ринки увійшли в період жорсткішої монетарної політики, ціни криптоактивів зазнали значної корекції, а схильність інвесторів до ризику знизилася. Для NFT, які значною мірою залежали від ринкових настроїв і нового капіталу, скорочення ліквідності означало, що менше покупців були готові брати на себе ризики, пов’язані з дорогими колекційними предметами. Ринок почав переходити від погоні за рідкісними активами до переоцінки їхньої фактичної вартості.
Водночас поступово стали очевидними проблеми комерціалізації NFT-проєктів. Під час бичачого ринку багато проєктів розробляли довгострокові плани, пов’язані з метавсесвітом, іграми, перевагами для спільноти та партнерствами з брендами. Однак такі напрями часто потребували постійних інвестицій і операційних ресурсів. Деякі проєкти не змогли запустити продукти у запланований строк, тоді як інші випустили застосунки, які не залучили достатньо користувачів. Це змусило власників переоцінити довгостроковий попит на їхні NFT.
Ринкові торгові дані відобразили цю зміну. Річний обсяг торгів NFT становив приблизно $57,2 млрд у 2022 році, знизився приблизно до $16,8 млрд у 2023 році та далі впав приблизно до $13,7 млрд у 2024 році. Порівняно з 2022 роком обсяг торгів у 2024 році зменшився приблизно на 76%. Це свідчить, що NFT-ринок зазнав не лише короткострокової цінової корекції. Загальна торгова активність і участь капіталу істотно скоротилися.
Механізми стимулювання торгів також вплинули на те, як слід тлумачити деякі історичні обсяги торгів. Раніше деякі NFT-маркетплейси залучали трейдерів винагородами у токенах, тому торгова активність могла бути зумовлена не лише колекційним попитом, а й очікуваннями доходу від стимулів. У міру зниження стимулів частина торгового попиту також могла зникнути. Отже, історично високі обсяги торгів не обов’язково повністю відповідають стабільному попиту кінцевих користувачів на колекціонування.
Руйнування ринкового консенсусу не відбулося раптово за один день. Воно поступово розвивалося в міру зниження цін активів, появи сумнівів щодо здатності проєктів виконувати зобов’язання та зменшення кількості нових покупців. Коли власники виявили, що дорогі NFT важко швидко продати, ринкова впевненість, яка спочатку залежала від ефекту добробуту, зазнала подальшого тиску.
Чому деякі NFT-проєкти поступово зникли, а інші зберегли вплив своїх брендів?
Загальна корекція NFT-ринку не означає, що всі проєкти пройшли однаковий шлях. Відомі колекції, такі як CryptoPunks, BAYC і Pudgy Penguins, значно відрізняються за історичним статусом, управлінням брендом і бізнес-моделями. Розуміння цих відмінностей може допомогти оцінити, чи здатна довгострокова вартість NFT стати незалежною від простих торгових цін.
Основні переваги CryptoPunks переважно пов’язані з історичним статусом і культурною рідкістю. Як рання ончейн-колекція зображень профілів, вона має високий рівень визнання в історії NFT. Логіка її вартості певною мірою схожа на традиційне колекціонування мистецтва: вона акцентує увагу на походженні, культурному впливі та консенсусі колекціонерів, а не на постійному запуску великої кількості нових продуктів.
BAYC намагалася побудувати ширшу екосистему бренду та розваг навколо NFT, зокрема через події для спільноти, ігри та віртуальні світи. Така модель може розширити комерційний потенціал проєкту, але також підвищує ринкові очікування щодо операційних результатів. Якщо зростання користувачів і комерційні доходи від пов’язаних продуктів не виправдовують очікувань, це може вплинути на ринкову ціну NFT.
Pudgy Penguins демонструє інший шлях розвитку. Проєкт поступово розширив персонажів-пінгвінів до фізичних іграшок, роздрібних каналів і ліцензування бренду, прагнучи перетворити NFT-персонажів на IP для масових споживачів. Порівняно з моделлю, що переважно залежить від ончейн-торгівлі, така стратегія може охоплювати користувачів, які не мають криптогаманців, зменшуючи залежність впливу бренду від вторинного NFT-ринку.
Однак успішна комерціалізація бренду не означає, що власники NFT можуть безпосередньо отримувати частку всіх економічних вигод. Те, чи можуть продажі іграшок, ліцензійні доходи та оцінка бренду впливати на ціни NFT, залежить від фактичних прав власників, механізму розподілу доходу проєкту та ринкового попиту. Навіть якщо NFT-бренд досягає прогресу в комерційному секторі реального світу, це автоматично не означає, що його цифрові колекційні предмети заслуговують на вищу оцінку.
Тому в майбутньому ключові відмінності між NFT-проєктами можуть більше не обмежуватися розміром спільноти та мінімальною ціною. Натомість вони можуть залежати від того, чи є їхній культурний вплив, можливості продуктів і права власників сталими в довгостроковій перспективі.
Чи означає нещодавнє відновлення мінімальних цін NFT-блакитних фішок, що ринок відновлюється?
У листопаді 2026 року деякі NFT-блакитні фішки зазнали короткострокового відновлення мінімальних цін, що знову привернуло увагу до цієї тривалий час пригніченої категорії активів. Проте короткострокове зростання потрібно оцінювати в довшому часовому горизонті. Дані індексу цін NFT-блакитних фішок станом на 18 листопада показали, що відповідний індекс зріс приблизно на 0,85% за один день, але все ще знизився приблизно на 12,60%, 25,71% і 46,08% за попередні 7 днів, 30 днів та один рік відповідно. Це демонструє чітку різницю між локальним відновленням і довгостроковою тенденцією.
Різні NFT-колекції також демонстрували різні результати. CryptoPunks, BAYC, Pudgy Penguins і Azuki могли мати прибутки або збитки різного масштабу протягом того самого періоду, що відображає відмінності в ринкових уподобаннях щодо історичного статусу, управління брендом і ліквідності. Тому зростання кількох окремих колекцій недостатньо для висновку, що весь NFT-ринок увійшов у новий бичачий ринок.
Щоб визначити, чи справді NFT-ринок відновився, потрібно спостерігати, чи продовжує зростати обсяг торгів. Якщо зростання мінімальної ціни супроводжується збільшенням кількості унікальних покупців, кількості операцій і глибини заявок на купівлю, така зміна ціни може мати сильнішу основу попиту. І навпаки, якщо зростання переважно зумовлене невеликою кількістю дорогих продажів або скасуванням низькоцінових оголошень, ринкова ліквідність може залишатися нестійкою.
Показники в ETH також слід порівнювати з показниками в доларах. Мінімальні ціни NFT зазвичай виражаються в ETH, однак інвестори можуть зрештою більше зосереджуватися на вартості активу в доларах. Наприклад, якщо мінімальна ціна колекції зростає з 2 ETH до 2,2 ETH, тобто на 10%, але ціна ETH у доларах США за той самий період падає на 15%, мінімальна ціна NFT у доларах фактично знизиться приблизно на 6,5%. Отже, зростання ціни в ETH не обов’язково означає, що власники отримали дохід у доларах.
Також необхідно відстежувати, чи поширюється ринкова активність від невеликої кількості колекцій-блакитних фішок на ширші категорії NFT. Якщо відновлюються лише кілька історично відомих проєктів, тоді як загальний обсяг торгів, кількість унікальних покупців і попит на нові проєкти залишаються слабкими, така зміна, імовірніше, відображає структурний рух ринку, а не широке відновлення.
Чи мають NFT вийти за межі цифрових зображень профілів і спекулятивних наративів?
Після тривалої ринкової корекції однією з важливих змін стало посилення уваги до межі між технологічними застосуваннями та спекуляціями активами. NFT можна використовувати для фіксації цифрових колекційних предметів, внутрішньоігрових об’єктів, членств та інших активів з унікальною ідентифікацією. Однак комерційну цінність таких застосувань має визначати фактичний попит на використання, а не можливість торгівлі самими токенами.
Цифрові колекційні предмети все ще можуть мати довгострокову культурну цінність. Ціни традиційних творів мистецтва, колекційних карток обмеженого випуску та історичних пам’ятних предметів також можуть переважно залежати від уподобань колекціонерів, культурного впливу та рідкості, а не від прямого грошового потоку. Тому NFT не обов’язково мають ставати активами, орієнтованими на фінансову прибутковість, щоб демонструвати свою цінність. Для колекцій з унікальним історичним статусом і стабільною базою колекціонерів культурна цінність сама по собі може забезпечувати важливу підтримку ціни.
NFT також можна поєднувати з реальними послугами та правами. Наприклад, NFT членства може бути засобом доступу до певних подій або послуг, ігровий NFT може представляти конкретний цифровий предмет, а NFT бренду може поєднуватися із взаємодією споживачів і перевагами для спільноти. Однак такі застосування мають забезпечувати справжній досвід і вирішувати проблеми, які традиційні бази даних або стандартні системи членства не можуть належно вирішити. Інакше саме використання NFT-технології не створить додаткової вартості.
Для компаній комерціалізація NFT також потребує врахування користувацького досвіду, технічних витрат і регуляторних обов’язків. Якщо звичайним споживачам перед використанням цифрової переваги потрібно спочатку навчитися працювати з гаманцем, сплачувати мережеві комісії та керувати приватними ключами, впровадження продукту може ускладнитися. Тому майбутній розвиток NFT-застосувань може більше зосереджуватися на зниженні бар’єрів для користувачів, перетворюючи блокчейн на внутрішній інструмент для обліку активів і перевірки прав, а не на складну технологію, з якою кожен користувач має безпосередньо взаємодіяти.
З цього погляду наступний етап NFT-ринку не обов’язково потребує повернення до ажіотажу навколо спекуляцій зображеннями профілів 2021 року. Більш сталим напрямом може бути використання NFT у конкретних сценаріях цифрової культури, ігор, брендингу та управління активами, де їхня вартість підтримується справжнім попитом, а не короткостроковими спекуляціями.
Як слід переоцінювати довгострокову вартість NFT-блакитних фішок?
Після значних цінових корекцій оцінювання NFT-блакитних фішок має зміститися від історичних максимумів і короткострокових ринкових настроїв до більш конкретних джерел вартості. Для цифрового мистецтва та історичних колекційних предметів ключовими чинниками є культурний статус проєкту, вплив творця, стабільність його бази колекціонерів і довгострокова історія торгів. Для NFT, побудованих навколо управління брендом, також необхідно аналізувати, чи має проєкт стійку участь користувачів, комерційні продукти та чітко визначені права власників.
Ринкова ліквідність є ще одним важливим показником. Навіть якщо NFT-колекція має високу впізнаваність, її ринковій ціні може бракувати стабільності за низького фактичного обсягу операцій, широких спредів між цінами купівлі та продажу або недостатньої глибини оголошень. Інвесторам слід уникати розгляду мінімальної ціни, помноженої на загальну пропозицію, як ринкової вартості, яку може реалізувати вся колекція, оскільки масштабний продаж зазвичай змінює саму ціну.
Під час оцінювання NFT також слід враховувати здатність проєкту до безперервної діяльності. Деякі проєкти покладаються на доходи від первинного випуску та роялті вторинного ринку для фінансування розвитку, однак скорочення обсягів торгів може зменшувати ці джерела доходу. Якщо проєкт не має незалежного комерційного доходу або стабільних резервів, майбутній розвиток продукту й робота зі спільнотою можуть зазнати тиску. Натомість проєкти, здатні створювати диверсифіковані джерела доходу, підтримувати вплив бренду та чітко визначати права власників, можуть мати міцнішу основу для довгострокового розвитку.
Водночас оцінка NFT залишається вкрай суб’єктивною. На відміну від бізнесів із передбачуваними грошовими потоками, культурну цінність і ринкові уподобання, пов’язані з цифровими колекційними предметами, важко точно кількісно визначити. Тому навіть якщо проєкт має високу впізнаваність, його ціна не обов’язково має чітко визначений мінімальний рівень оцінки. Інвесторам слід розглядати NFT як активи зі значним ризиком ліквідності та невизначеним попитом, а не припускати, що NFT зрештою повернеться до історичного максимуму лише тому, що колись вважався блакитною фішкою.
Висновок
Шлях NFT-ринку від глобального криптоажіотажу 2021 року до тривалої стагнації відображає складний взаємозв’язок між цифровою рідкістю, ринковою ліквідністю та очікуваннями інвесторів. Колекції-блакитні фішки, такі як CryptoPunks і BAYC, свого часу досягли надзвичайно високих ринкових оцінок завдяки обмеженій емісії, спільнотній ідентичності та культурній впізнаваності. Однак у міру відтоку спекулятивного капіталу, зміни очікувань щодо комерціалізації проєктів і зниження торгового попиту модель ціноутворення, що ґрунтувалася лише на рідкості та ефекті добробуту, поступово втратила стійкість.
Спад NFT-ринку не означає, що технологія блокчейну для фіксації цифрових активів втратила своє значення. Він радше показує, що технологічна унікальність не може автоматично перетворюватися на довгострокову економічну вартість. Чинниками, які справді можуть підтримувати ціну цифрових колекційних предметів, залишаються сталий колекційний попит, культурний вплив, перевірювані права та достатня ринкова ліквідність.
Короткострокове відновлення деяких NFT-блакитних фішок у листопаді 2026 року створює можливість переоцінити цю категорію активів. Проте для визначення того, чи увійшли NFT у нову фазу зростання, недостатньо спостерігати за підвищенням мінімальних цін. Потрібно також відстежувати фактичні продажі, кількість покупців, глибину ринку та те, чи продовжують поліпшуватися комерційні застосування. Майбутня переоцінка NFT може залежати не від того, чи зможуть цифрові зображення профілів знову забезпечити рекордні продажі, а від того, чи зможуть цифрові активи знайти стабільнішу основу попиту після спекулятивного буму.
Поширені запитання
Чому NFT раптово стали популярними у 2021 році?
Стрімкий розвиток NFT був зумовлений бичачим ринком криптоактивів, високою ліквідністю, попитом на цифрові колекційні предмети, участю знаменитостей і культурою спільнотної ідентичності. Розвиток маркетплейсів та інфраструктури гаманців також знизив бар’єри для участі в NFT-ринку.
Чому ціни BAYC і CryptoPunks так різко впали?
На корекцію цін NFT вплинули зниження ринкової ліквідності, скорочення спекулятивного попиту, волатильність цін криптоактивів і зміни довгострокових очікувань щодо проєктів. Оскільки глибина торгів NFT зазвичай обмежена, зменшення кількості покупців може швидко спричинити падіння мінімальних цін.
Чи означає відновлення мінімальних цін NFT-блакитних фішок повернення бичачого ринку?
Не обов’язково. Мінімальна ціна — це лише поточна найнижча ціна розміщення, яка не може безпосередньо відображати фактичний рівень продажів усієї колекції. Для визначення відновлення ринку також необхідно оцінювати обсяг торгів, кількість унікальних покупців, глибину заявок на купівлю та показники в доларах.
Чому рідкість NFT не може гарантувати зростання ціни?
Рідкість може обмежувати пропозицію певного активу, але не може гарантувати ринковий попит. Навіть якщо NFT-колекція має фіксовану пропозицію, її ціна може й надалі знижуватися, якщо бракує охочих покупців.
Чому Pudgy Penguins обрав інший шлях розвитку, ніж інші NFT-блакитні фішки?
Pudgy Penguins розширив своїх NFT-персонажів до фізичних іграшок, роздрібної торгівлі та брендованого IP, прагнучи створити офчейн-попит споживачів. Однак те, чи можуть результати комерціалізації бренду перетворитися на дохід для власників NFT, усе ще залежить від конкретних прав і ринкового ціноутворення.
Чи все ще мають NFT інвестиційну та прикладну цінність?
NFT можуть і надалі використовуватися для цифрових колекційних предметів, культурного IP, ігрових активів і переваг членства, однак основа вартості суттєво відрізняється між проєктами. Інвесторам слід зосереджуватися на справжньому попиті, ринковій ліквідності, правах власників і операційних можливостях проєкту, а не покладатися лише на історичні ціни чи статус блакитної фішки.