Ця різниця важлива, оскільки обидва індикатори можуть аналізувати один і той самий ціновий графік, але давати різні інтерпретації. Для трейдера, що працює на пробій, важливо, чи підкріплює рух ціни негайно зростання обсягу. Позиційного інвестора більше цікавить, чи триває зростання ціни під час сесій із низьким обсягом. Жоден з індикаторів сам по собі не забезпечує надійного прогнозу руху цін та може формувати хибні сигнали як у волатильних, так і у бічних ринкових умовах.
Основні висновки
- OBV зазвичай оптимальний для загального підтвердження обсягу, оскільки враховує кожен період зростання або падіння ціни у сукупному значенні.
- Negative Volume Index аналізує лише періоди зниження торгового обсягу та спеціалізується на виявленні тенденцій за умов обмеженої ліквідності.
- Зростання OBV на тлі зростаючих цін підтверджує бичачий тренд; падіння OBV разом із ціною посилює ведмежу інтерпретацію.
- Бичачі та ведмежі дивергенції можуть виникати на обох індикаторах, але OBV генерує сигнали частіше завдяки більшій кількості оновлень.
- Зв’язок NVI з “смартмані” — це гіпотеза ринку, але не верифікація того, що низькооб'ємні рухи спричиняють саме інституційні інвестори.
Negative Volume Index чи OBV: що краще для підтвердження обсягу?
OBV більш універсальний для підтвердження обсягу.
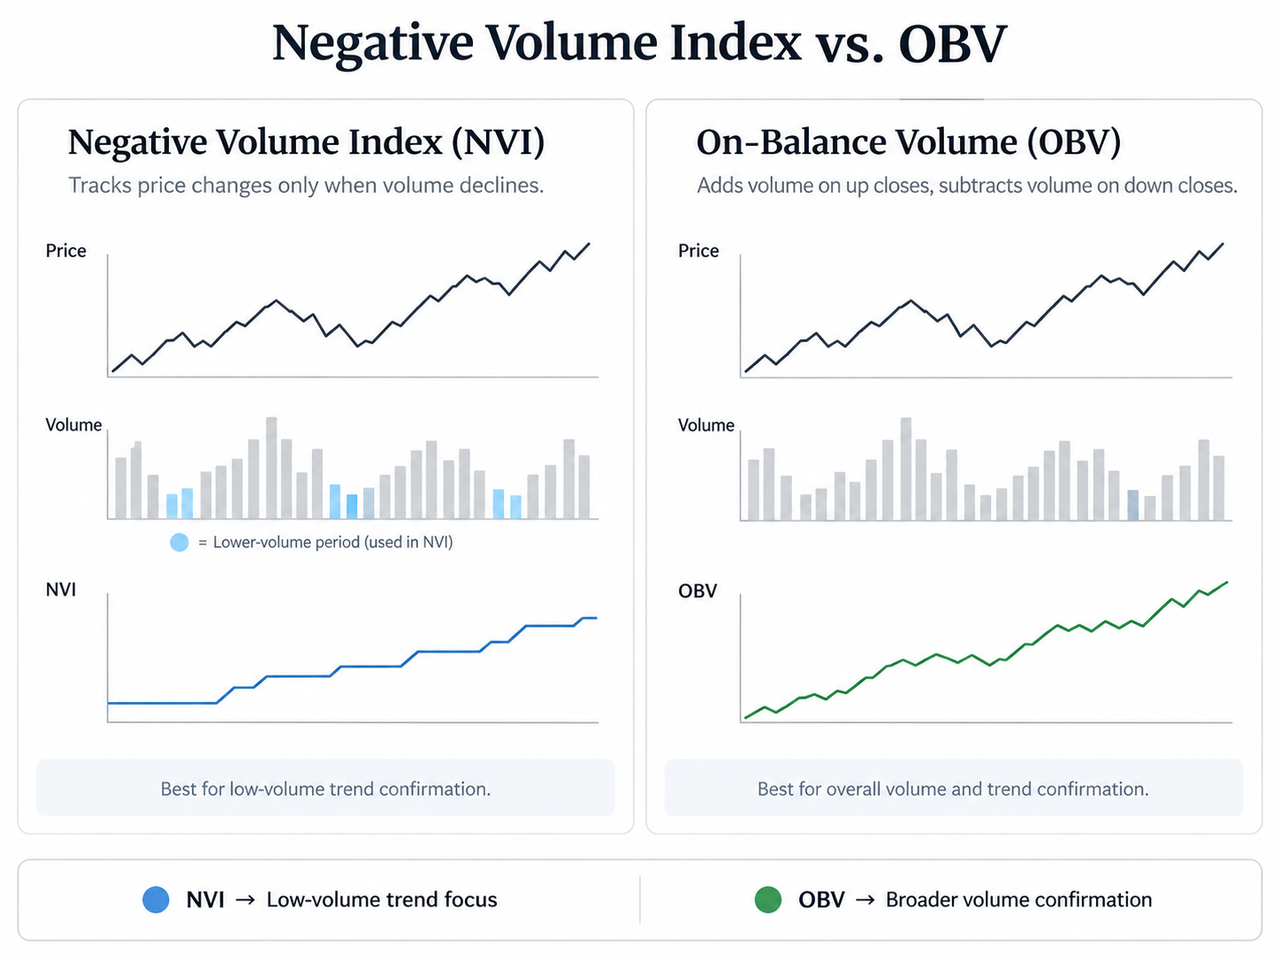
Причина — логіка розрахунку. OBV змінюється коли ціна закриття відрізняється від попередньої: якщо ціна зростає, обсяг додається; якщо падає — віднімається. Це дає накопичувальний індикатор, який фіксує перевагу позитивного чи негативного об’ємного тиску.
NVI відсікає багато інформації. Якщо сьогоднішній обсяг не менший, ніж у попередній сесії, Negative Volume Index не змінюється — він реагує тільки на зниження обсягу.
Це спеціалізація, а не недолік: ці індикатори відповідають на різні запити.
OBV з’ясовує:
Чи збільшується кумулятивний торговий обсяг разом із ціною?
NVI досліджує:
Що відбувається з ціною, коли участь ринку нижча, ніж була раніше?
Для підтвердження тренду, аналізу пробоїв і регулярних графічних спостережень зазвичай OBV більш показовий. Для аналізу тенденцій у періоди низької активності NVI надає специфічну інформацію, яку інші об’ємні індикатори не акцентують.
| Характеристика |
Negative Volume Index |
On-Balance Volume |
| Тип |
Кумулятивний ціново-об’ємний індикатор |
Кумулятивний об’ємний індикатор |
| Оновлення |
Якщо поточний обсяг менший за попередній |
Якщо ціна закриття вища або нижча |
| Головний акцент |
Рух ціни при низькому обсязі |
Спрямованість сукупного обсягу |
| Оптимальне застосування |
Довгостроковий аналіз на низьких обсягах |
Підтвердження трендів і пробоїв |
| Враховує розмір зміни ціни |
Так |
Ні |
| Враховує повний обсяг |
Опосередковано, як фільтр |
Безпосередньо |
| Бичача/ведмежа дивергенція |
Так |
Так |
| Частота сигналів |
Менша |
Більша |
| Головний недолік |
Ігнорує періоди з великим обсягом |
Може реагувати різко на поодинокі великі обсяги |
Що таке Negative Volume Index?
Negative Volume Index — накопичувальний індикатор, який враховує відсоткову зміну ціни лише тоді, коли обсяг торгів менший, ніж у попередньому періоді.
Концепція виникла у 1930-х роках завдяки Полу Дайсарту, а згодом була адаптована Норманом Фосбеком для довгострокового фондового аналізу. Fidelity описує базову гіпотезу NVI як припущення, що “смартмані” діє переважно під час зниження торгової активності.
Це лише аналітична гіпотеза. Дані про обсяг не вказують на те, хто саме торгує: хедж-фонд, маркет-мейкер, роздрібний інвестор чи інший учасник ринку.
Алгоритм NVI цілком конкретний.
Коли обсяг торгів нижчий за попередній день:
NVI = Попередній NVI + (Відсоткова зміна ціни × попередній NVI)
Або:
NVI(t) = NVI(t−1) × [1 + ((Close(t) − Close(t−1)) / Close(t−1))]
Якщо обсяг не знижується:
NVI(t) = NVI(t−1)
Наприклад, якщо актив закрився по \$100, а потім піднявся до \$102 при зниженні обсягу з 10 млн до 8 млн, відсоткова зміна — 2 %.
При NVI = 1 000:
Новий NVI = 1 000 × 1,02 = 1 020
Якщо ж обсяг виріс до 12 млн, NVI залишиться 1 000 навіть при однаковому зростанні ціни.
Ця вибіркова арифметика відрізняє NVI від аналізу цінових тенденцій при низьких обсягах за допомогою Negative Volume Index і традиційних інструментів об’ємного потоку.
Як працює On-Balance Volume
On-Balance Volume (OBV) застосовує принципово інший підхід — він не чекає низького обсягу і розподіляє повний обсяг періоду відповідно до напряму ціни.
Якщо сьогоднішня ціна закриття вища:
OBV = Попередній OBV + поточний обсяг
Якщо нижча:
OBV = Попередній OBV − поточний обсяг
Якщо ціна не змінилася:
OBV = Попередній OBV
Автор — Джозеф Гренвілл, 1963 рік. Ключовий принцип — обсяг випереджає ціну.
Якщо OBV вчора було 50 млн і ціна сьогодні зросла, а обсяг — 5 млн:
OBV = 55 млн
Якщо наступного дня ціна впаде при обсязі 8 млн:
OBV = 47 млн
Абсолютна сума OBV не критична. Важливі її напрямок, попередні екстремуми, трендові лінії і залежність від ціни.
Таким чином OBV зручний для виявлення тенденцій.
Якщо ціна і OBV зростають разом — це підтверджує покупний тиск.
Ціна і OBV падають — продажі домінують.
Якщо тенденції розходяться — формується дивергенція.
Чому OBV зазвичай краще підтверджує тренд
Найбільша перевага OBV — деталізація по кожному періоду.
Наприклад, криптовалюта зростає з \$60 000 до \$65 000 протягом декількох сесій із різними обсягами. NVI за цей час оновиться лише два рази — тільки за зниження обсягу.
OBV реагує майже на кожну цінову зміну.
Це створює послідовну картину купівельного і продажного тиску. Коли ціна і OBV зростають у діапазоні, це підтверджує бичачий тренд. Коли обидва падають — тренд ведмежий.
Ця ж логіка пояснює, чому OBV зазвичай дає ясніший сигнал, ніж Money Flow Index, який комбінує ціну і обсяг в імпульсний індикатор, тоді як OBV концентрується на напрямі сукупного обсягу.
Історичний приклад Best Buy: StockCharts фіксував узгоджене зростання тренду ціни та OBV, включно з переломним моментом у лютому, коли зростання ціни і OBV збіглися, а подальший розворот тренду супроводжувався підтвердженням OBV.
Це не доводить прогнозувальних властивостей OBV, але добре ілюструє, як індикатор підтверджує рух ціни тоді, коли структура обсягу змінюється синхронно.
Бичача дивергенція: обсяг випереджає ціну
Бичача дивергенція — це коли ціна слабка, але об’ємний індикатор уже поліпшується.
Класичний сценарій з OBV:
- ціна формує нові мінімуми;
- OBV формує вищі мінімуми або зростає;
- тиск продажу слабшає.
Якщо OBV зростає на тлі падіння ціни, це означає посилення позицій покупців щодо продавців.
Розворот ще не настав: дивергенція попереджає про послаблення тренду.
NVI теж може показати бичачу дивергенцію, але апелює до підвищення ефективності цін саме у періоди нижчого обсягу.
Через відсіювання NVI ця дивергенція формується повільніше.
Ведмежа дивергенція: коли OBV знижується під час зростання ціни
Ведмежа дивергенція — навпаки, коли OBV не підтверджує зростання ціни або починає скорочуватися.
Ціна зростає, але об’ємна підтримка зникає.
Наприклад:
Ціна: 100 → 104 → 108 → 111
OBV: 50M → 53M → 51M → 48M
Тенденція ціни виглядає бичачою, але OBV рухається донизу.
Це не обов’язковий “шорт”-сигнал: ринок може зберігати імпульс навіть при дивергенції, а одна сесія із великим обсягом може різко змінити об’ємну картину.
Важливіше те, чи збігається дивергенція зі структурою ціни. Ведмежа OBV-дивергенція стає критичною, якщо ціна втрачає підтримку чи пробиває трендову лінію.
Negative Volume Index та “смартмані”
NVI часто описують як індикатор “смартмані” чи інституційних гравців.
Гіпотеза: поінформовані учасники діють тихо, масова активність з’являється під час пікового обсягу.
У сучасних умовах це підтвердити складно.
Інституційні інвестори використовують алготрейдинг, дарк-пули, маркет-мейкерів, деривативи й OTC-операції — жоден індикатор обсягу не охоплює це комплексно. Крипто-ринок ще більш фрагментований, бо інструмент може одночасно торгуватися на десятках централізованих та децентралізованих ринків.
NVI не визначає, хто саме впливає на ринок.
Більш об’єктивне формулювання:
NVI фіксує реакцію ціни виключно у ті періоди, коли обсяг торгів знизився відносно попереднього періоду.
Алгоритм нецінової інтерпретації — на совісті трейдера.
Використання OBV при пробоях
OBV особливо ефективний, коли ціна підходить до ключового рівня опору чи підтримки.
Наприклад, актив кілька тижнів торгується у діапазоні \$90–\$100.
Ціна вдруге підіймається до \$102.
Якщо OBV уже зростав та пробив локальний максимум — обсяг підтверджує пробій. Якщо OBV падає — ентузіазм сумнівний.
Тому трейдери порівнюють пробій OBV із рівнем цінового опору, а не лише кумулятивним рівнем самого OBV.
У криптовалюті трейдер на Gate.com може порівняти нещодавні цінові та транзакційні дані ринку BTC/USDT через спотову інфраструктуру Gate.com з OBV чи іншим об’ємним індикатором. Спотовий API Gate надає дані по транзакціях BTC_USDT у реальному часі — це корисно для аналізу поточного обсягу.
Пробої бувають хибними. OBV лише підтверджує інтерес, а не гарантує збереження тренду.
Коли Negative Volume Index доречніший
Широка реакція OBV — не причина відмовлятися від NVI.
NVI інформативніший, якщо стратегія базується саме на поведінці ринку в “тихі” дні.
Наприклад, актив перебуває у бичачому тренді багато місяців; високі обсяги дають волатильність, а під час низьких обсягів ціна поступово зростає.
OBV може сильно коливатись, бо на нього впливають екстремальні обсяги.
NVI ігнорує великі обсяги.
Якщо NVI росте навіть у періоди “тиші”, це зміцнює сигнал, що тренд стійкий завдяки стабільним купівлям навіть при браку пікової ліквідності.
Історично Норман Фосбек порівнював NVI з річною ковзною середньою (255 періодів). Fidelity зазначає: перевищення цієї середньої з боку NVI у дослідженнях свідчило про бичачі ринкові умови.
Але ці ймовірності не універсальні. Структура ринку, тип активу, таймфрейм і методи тестування визначають релевантність підходу. Не існує універсальної ймовірності “60–65 % успішності” NVI у різних класах активів.
OBV, Chaikin Money Flow та інші індикатори
Жоден індикатор обсягу не охоплює повністю всі ринкові процеси.
Chaikin Money Flow зважує обсяг за положенням ціни закриття в періоді. Його концепція інакша, ніж OBV, що просто класифікує весь обсяг за напрямком цінової зміни.
Порівняння Chaikin Money Flow і Money Flow Index: MFI об’єднує ціну та обсяг у межах осцилятора, а CMF ж ілюструє баланс купівлі/продажу біля нульової лінії.
Accumulation/Distribution та OBV — OBV не враховує положення ціни закриття у діапазоні, а A/D — враховує.
Ease of Movement оцінює, наскільки ціна ефективно рухається відносно обсягу, Volume Oscillator — порівнює ковзні середні обсягу.
Klinger Volume Oscillator поєднує напрям ціни, діапазон і обсяг у трендовий осцилятор.
Ці індикатори не замінюють один одного. Найкращий вибір залежить від конкретного завдання трейдера.
Чи доречно комбінувати Negative Volume Index та OBV?
Так — якраз за рахунок різних принципів обробки вхідних даних.
Наприклад:
- зростає ціна;
- OBV зростає;
- NVI зростає.
OBV фіксує загальну підтримку ціни кумулятивним обсягом, NVI — той самий сигнал, але як підтвердження від “тихих” сесій.
Це потужне підтвердження, коли два різні підходи узгоджуються.
Інший варіант:
- зростає ціна;
- OBV зростає;
- NVI падає.
Загальна тенденція лишається оптимістичною, але під час тихих періодів динаміка гірша.
Ще можливий сценарій:
- ціна біля опору;
- OBV падає;
- NVI зростає.
Тихі періоди підтримують ціну, але кумулятивний обсяг знижується — трейдер зіставляє додаткові фактори.
Використання комбінованої аналітики доречно лише тоді, коли кожен індикатор дає унікальний інформаційний внесок. Застосування кількох ідентичних формул призводить до дублювання сигналу без зростання аналітичної цінності.
Основні обмеження Negative Volume Index та OBV
Обидва індикатори спрощують реальні ринкові механізми.
OBV ігнорує співмірність ціни
Зростання на 0,1% і 10% фіксується однаково: весь обсяг додається.
Один день із екстремально високим обсягом може викликати непропорційний стрибок кривої OBV.
NVI ігнорує великі обсяги
Ключовий ціновий прорив може статися на високому обсязі — а крива NVI не зміниться.
Це свідомий підхід, але робить NVI неповноцінним інструментом для самостійного аналізу.
Біржовий обсяг не охоплює весь ринок
Обороти на різних майданчиках суттєво відрізняються. Локальні дані не показують світової динаміки купівлі/продажу.
Дивергенції можуть тривати роками
Бичача (або ведмежа) дивергенція не гарантує зміни тренду: ринок може залишатися розбіжним довго.
Бічний ринок створює “шумні” сигнали
OBV може часто міняти напрям під час флету, формуючи хибні пробої, що швидко розвіюються.
NVI також некоректно працює на волатильних ринках із кількома швидкими зниженнями/зростаннями обсягу: індикатор оновлюється нерівномірно.
Варто підкріплювати аналіз діями ціни, рівнями підтримки/опору, ковзними середніми та іншими інструментами, а не покладатися лише на одну лінію обсягу.
Висновок: що краще — Negative Volume Index чи OBV?
Для підтвердження обсягу універсальним індикатором є саме OBV.
Він безперервно фіксує напрям ціни закриття і накопичувальний обсяг, що робить його придатним для аналізу тренду, пробоїв, дивергенцій та зміни купівельного/продажного тиску.
Negative Volume Index має спеціалізовану роль: реагуючи тільки при зниженні обсягу, він виділяє поведінку ціни саме у спокійні періоди. Його доречно застосовувати у довгострокових стратегіях, коли вирішальним є стан ринку при низькій ліквідності.
Отже, це не вибір “один краще за інший” — все залежить від питання. Застосовуйте OBV для оцінки, чи підтримує обсяг тренд. Використовуйте NVI, якщо цікавить “здоров’я” цього тренду саме у періоди низької активності.
Жоден індикатор не гарантує прогнозу. Підтвердження обсягом зменшує невизначеність — але не виключає її повністю.
Часті питання
Чи є OBV кращим за Negative Volume Index?
OBV оптимальний для підтвердження тренду й обсягу — реагує практично на кожну зміну ціни закриття. NVI більше підходить для аналізу у періоди спаду обсягу.
Що означає ріст OBV?
Зростання OBV свідчить, що обсяг за сесії з вищими цінами переважає над обсягом при нижчих. Зазвичай це трактують як ознаку зростання купівельного імпульсу — особливо якщо одночасно зростає й ціна.
Чи є Negative Volume Index індикатором смартмані?
NVI традиційно асоціюється з “розумними” учасниками ринку, які діють під час низької активності. Однак цей інструмент не відокремлює інституційних інвесторів і просто фіксує відсоткові зміни ціни у періоди, коли обсяг торгів знижений щодо попередньої сесії.
Що таке бичача дивергенція в OBV?
Бичача дивергенція — ситуація, коли ціна падає, а OBV зростає або формує вищий локальний мінімум. Це говорить про послаблення сукупного потоку продажу, але для повороту тренду потрібне додаткове підтвердження ціни.
Що таке ведмежа дивергенція в OBV?
Ведмежа дивергенція — ціна зростає, а OBV знижується або не оновлює максимуми разом із ціною. Це може свідчити про ослаблення участі обсягу, хоча сильний тренд може тривати і за цієї умови.
Чи мають сенс одночасне використання OBV і Negative Volume Index?
Так. OBV відображає загальний напрямок сукупного обсягу, а NVI виділяє поведінку ціни у спокійні періоди. Якщо ціна, OBV і NVI рухаються синхронно, це підтвердження різними розрахунковими механізмами, а не дубляж сигналу.
Застереження: Технічні індикатори — це інструменти аналізу, а не гарантія майбутньої ринкової динаміки. Історичні сигнали, розбіжності чи співвідношення обсягу можуть не спрацювати, особливо в умовах волатильності або низької ліквідності. Приймайте рішення з урахуванням структури ціни, ризик-менеджменту та макроекономічної кон’юнктури, не орієнтуючись лише на NVI, OBV чи інші індикатори.