Децентралізовані фінанси (DeFi) проходять глибокі структурні трансформації упродовж багатьох ринкових циклів. Централізовані біржі (CEX) залишаються лідерами за обсягом торгів, проте децентралізовані біржі (DEX) стабільно відвойовують ринкову частку у кожному циклі — і сьогодні розрив між ними мінімальний.
Причина стійкої диспропорції полягає у фундаментальних обмеженнях: децентралізація диктує інфраструктурні рамки, а блокчейн, як нова фінансова основа, тривалий час відставав від CEX за швидкістю, ліквідністю та користувацьким досвідом.
Водночас DEX поступово скорочують розрив. До 2025 року логічно поставити питання: чи зможуть децентралізовані біржі (DEX) остаточно замінити централізовані біржі (CEX)?
Циклічні виклики: Чому DEX досі не обійшли CEX?Аналіз багатьох ринкових циклів підтверджує: інфраструктура DEX поступово визріває, кожна фаза закладає фундамент для поточного стану ринку.
2017–2018: Експериментальний пошукПерші DEX (наприклад, EtherDelta) працювали на Ethereum Layer 1, розрахунок тривав кілька хвилин, інтерфейси були примітивними, ліквідність — фактично відсутньою. Binance, навпаки, розвивалася за стандартами Web2 — швидко, ліквідно, зручний UX, що привабило роздрібних і професійних трейдерів.
- Частка ринку DEX: близько 0%- Частка ринку CEX: близько 100%
Цей етап довів: децентралізація технічно можлива, але продуктивність і користувацький досвід — головні бар’єри масштабного впровадження.
2020: Прорив DeFi SummerUniswap впровадив Automated Market Maker (AMM), що здійснив революцію: ліквідував ордер-буки, відкрив вільний доступ до ліквідності всім охочим і став першою великою архітектурною інновацією у DEX. Однак AMM були орієнтовані на «довгохвостові» токени (малоліквідні активи), не забезпечуючи глибину для топових активів.
На тлі перевантаження мережі Ethereum комісія за газ виросла з менш ніж 20 gwei до понад 400 gwei, стрімко збільшивши витрати; інтерфейси гальмували, а професійні трейдери залишались вірними CEX — Bybit, Binance.
- Частка ринку DEX: 0,33%- Частка ринку CEX: 99,67%
Для підвищення ліквідності Uniswap V3 у 2021 році запровадив «концентровані ліквідні пули» — складний механізм, що дає LP можливість розміщувати ліквідність у вибраних цінових межах. Проблема «незавершених втрат» (IL) залишилася невирішеною (що стримує ліквідність малих токенів), але це був якісний стрибок: DEX перетворилися з експериментальних протоколів на повноцінні торгові площадки для окремих сегментів.
2022: Крах FTX і криза довіриУ листопаді 2022 року крах FTX потряс ринок: мільярди доларів користувацьких коштів були втрачені за одну ніч, а віра у централізованих кастодіанів зруйнувалася. Декілька тижнів у крипто-Twitter (нині X) домінувала теза «Not your keys, not your coins», трейдери переходили до самостійного зберігання активів.
На цьому тлі обсяги торгівлі на DEX, як Uniswap і dYdX, зросли: Uniswap — понад $5 млрд, dYdX — +400%, багато користувачів мігрували з CEX на DEX. Але залишались проблеми — незручний UX гаманців, фрагментована ліквідність, відсутність фіатних шлюзів. Із вщуханням паніки користувачі повернулися до CEX.
- Частка ринку DEX: близько 5%- Частка ринку CEX: близько 95%
DeFi-екосистема відповіла інноваціями: міжланцюгова маршрутизація Uniswap, покращений UX гаманців через Rabby Wallet і Phantom.
DEX не досягли затримки рівня CEX. Кожен цикл додавав поступ, але розрив залишався: блокчейни не підтримували професійний рівень торгів, а «ордер-букова архітектура» з ультранизькою затримкою суперечила AMM-дизайну.
2025: Поворотний моментУ 2025 році ринок докорінно змінився — блокчейн-інфраструктура стала достатньо потужною для конкуренції між DEX і CEX. Високопродуктивні блокчейни, ончейн-ордер-буки Central Limit Order Book (CLOB), прямі фіатні інтеграції та затримка, близька до CEX, — тепер частина ончейн-протоколів. Перпетуальні DEX — Hyperliquid, Paradex, Lighter — пропонують ончейн-торгівлю, що за функціоналом наближається до CEX.
Агрегація ліквідності, швидкі підтвердження блоків, уніфіковані системи маржі дозволяють трейдерам використовувати різні стратегії — все на блокчейні, без попередніх бар’єрів.
- Частка ринку DEX: близько 19% (пік Q2 2025 — 23%)- Частка ринку CEX: близько 81%
Повної паритетності функцій ще немає, але DEX вже стали прямими конкурентами CEX.
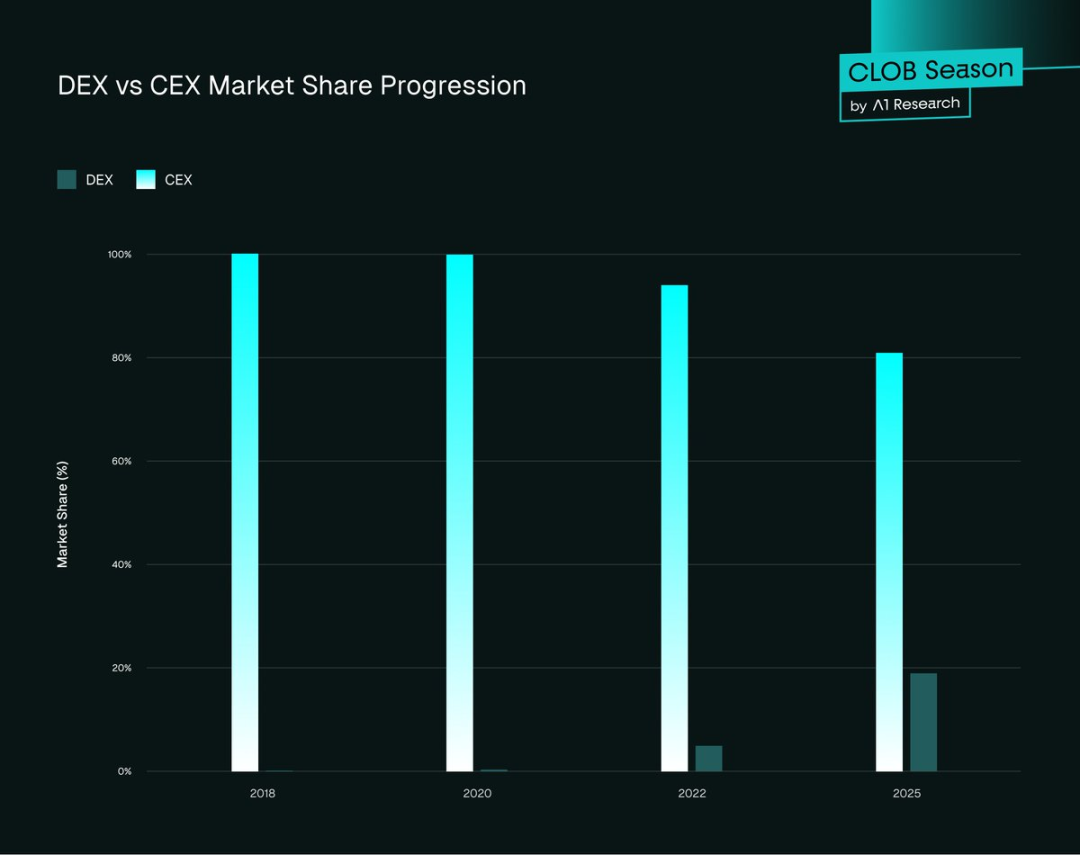 Рис. 1. Динаміка часток ринку DEX і CEX
Знімок даних 2025: CEX домінує, DEX прискорюєтьсяДані недвозначні: CEX зберігають лідерство за глобальною ліквідністю, але DEX скорочують розрив у кожному циклі та кварталі. В усіх сегментах — спот і деривативи — помітний тренд «перенесення торгівлі на блокчейн».
-
Спот: частка DEX зросла з 10,5% у Q4 2024 до 19% на кінець Q3 2025.- Ф’ючерси: у Q3 2025 частка DEX — близько 13% (проти 4,9% у Q4 2024).
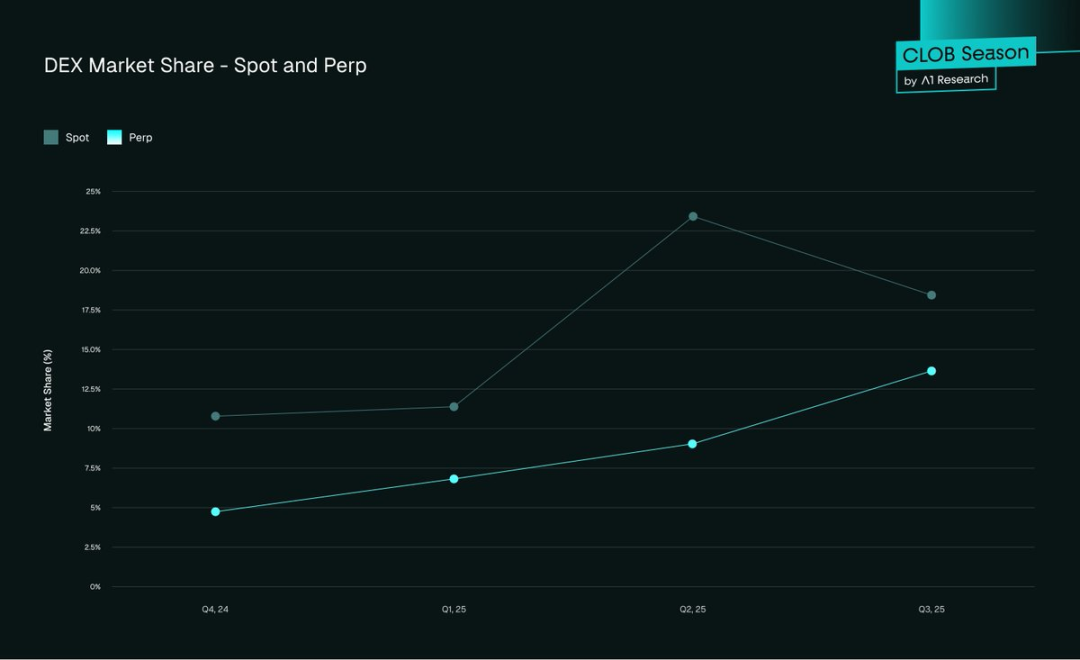 Рис. 2. Частка ринку DEX — спот і перпетуали
-
Обсяг спот-торгівлі: Q3 2025 — $1,43 трлн, +43,6% квартал-до-кварталу (Q2 — $1 трлн), перевищивши попередній максимум $1,2 трлн у Q1 2025.
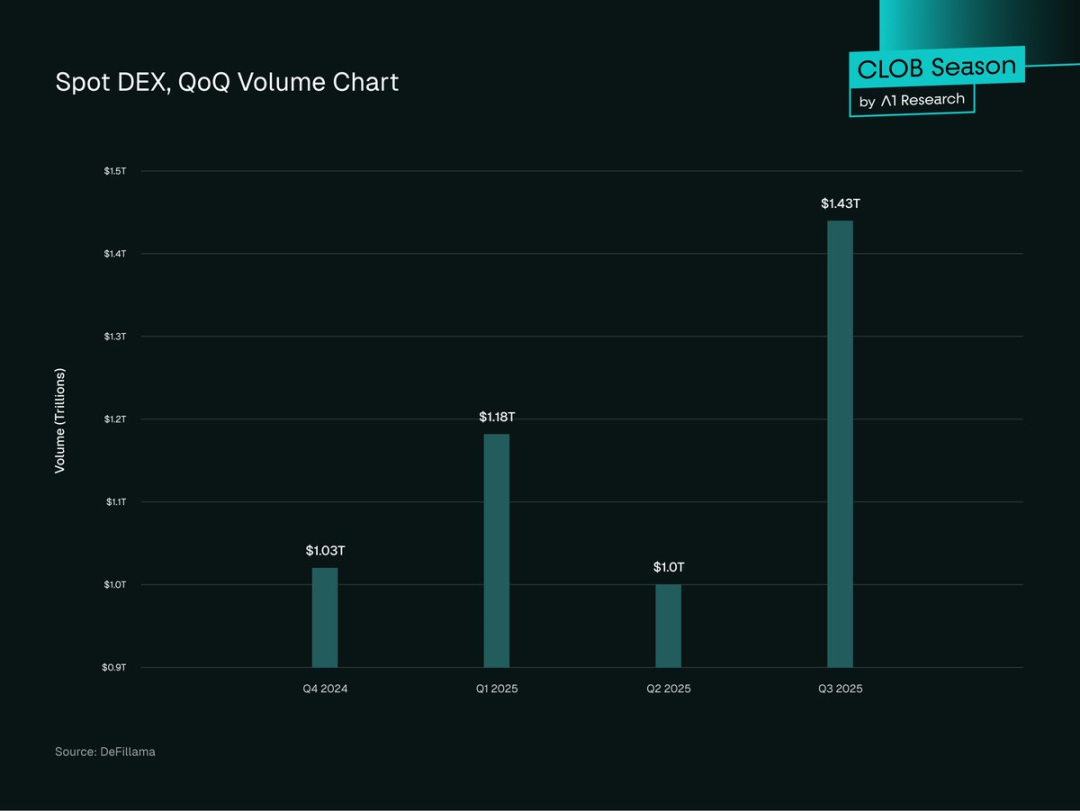 Рис. 3. Обсяг спот-торгівлі DEX, квартально
-
Обсяг перпетуальних контрактів: у 2025 DEX досягли $2,1 трлн у Q3 — +107% до Q2 2025, перевищивши обсяги спот-торгівлі DEX.
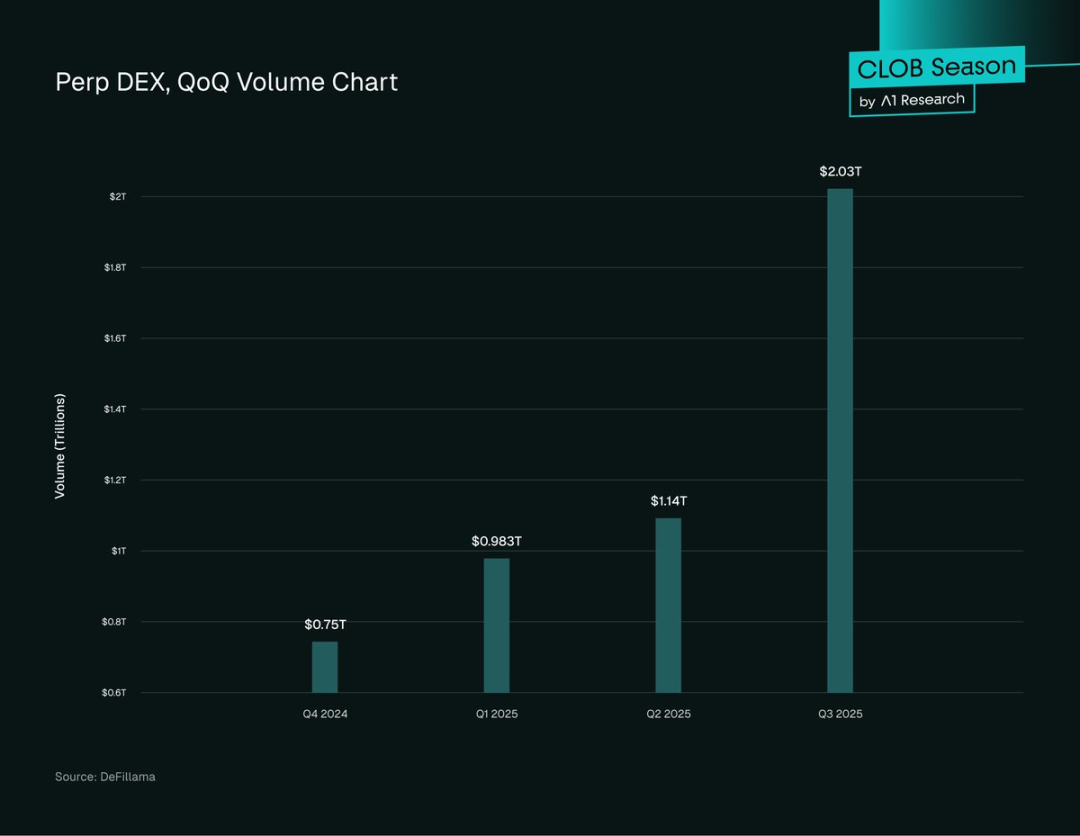 Рис. 4. Обсяг перпетуальної торгівлі DEX, квартально
-
Результати CEX: Q3 2025 — обсяг спот-торгівлі CEX понад $5,4 трлн, домінування зростає (+25% до Q2 2025).
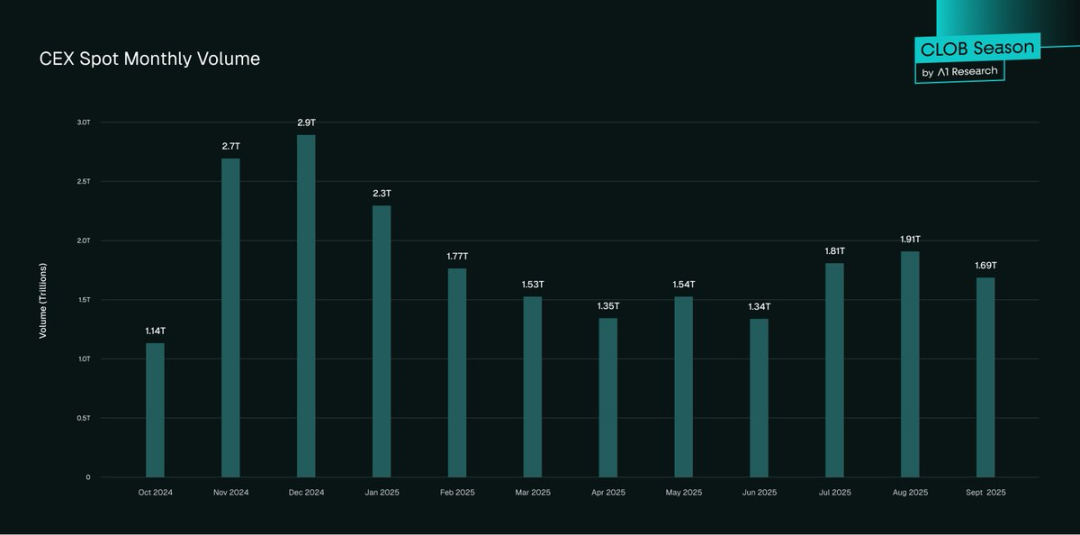 Рис. 5. Обсяг спот-торгівлі CEX, щомісячно
-
Тренд прискорюється: обсяги спот-торгівлі DEX +43,6% квартал-до-кварталу, +33% рік-до-року; перпетуали зросли у 5 разів за рік, їхня частка ф’ючерсної торгівлі — з 3,45% до 16,7%. Якщо темп збережеться, 2025 стане точкою перегину для DEX.
Тенденції впровадженняВпровадження DeFi стабільно зростає, але динаміка різна за регіонами й аудиторією. Ринкові особливості, профілі користувачів та інституційна поведінка формують глобальну картину DeFi. Основні тенденції:
- Глобальна нерівномірність: Азія-Тихоокеанський регіон лідирує (+69% ончейн-активності рік-до-року), далі — Латинська Америка й Африка. Північна Америка та Європа мають найбільші обсяги, але темпи нижчі (42–49%). Найбільше зростання у дрібних, низько-комісійних транзакціях — «органічний роздрібний приріст».- Інституційна участь: Великі торгові компанії використовують «кросплатформену маршрутизацію» — поєднання ліквідності CEX і DEX для оптимального виконання й хеджування. «Гібридна модель» — професіонали сприймають DEX як «доповнюючі майданчики», а не лише «ризикову альтернативу».- Модель емісії токенів: Нові проєкти здебільшого «починають на DEX» — для первинного визначення ціни, після чого йдуть на CEX для масштабного розповсюдження. DEX — «без дозволів і комісій»; добре фінансовані проєкти йдуть на CEX для масового охоплення.- Total Value Locked (TVL): Q3 2025 — TVL DeFi $157 млрд, з них понад 50% — у DEX і пулах ліквідності. Ethereum — близько 63% ринку.- Активні трейдери: CEX — понад 300 млн акаунтів (Binance — 290 млн); DEX — 10–15 млн щомісячних активних користувачів, менше за кількістю, але «DeFi-нативні» і досвідчені.
DEX стрімко наближаються до CEX, однак саме еволюція торгової архітектури дає їм змогу досягати продуктивності рівня CEX. Наступний прорив залежить від «ончейн-ордер-бука (CLOB)», який поєднує сильні сторони децентралізації з ефективністю CEX і традиційних фінансів.
Подолання AMM-бар’єра: епоха високопродуктивних CLOB DEXAMM дали старт першій хвилі DeFi, забезпечивши бездозвільну торгівлю, але поступалися ефективністю, ціноутворенням і капітальною продуктивністю. Нове покоління «ончейн Central Limit Order Book (CLOB) DEX» стало структурним проривом.
Hyperliquid демонструє: «продуктивність рівня CEX і ончейн-прозорість» можуть співіснувати. Повертаючи ордер-буки у децентралізовані системи, платформа вирішує ключові запити трейдерів — низька затримка, точність виконання та капітальна ефективність для лімітних ордерів і деривативів.
- Затримка: Середній час підтвердження — 0,07 секунди (консенсус HyperBFT), що відповідає топ-CEX і значно швидше за AMM DEX (2–30 секунд).- Глибина ліквідності: Hyperliquid — до 200 000 ордерів/сек, відкритий інтерес $6,5 млрд, глибокі книги заявок, мінімальний ціновий вплив при великих обсягах. Для BTC/ETH прослизання
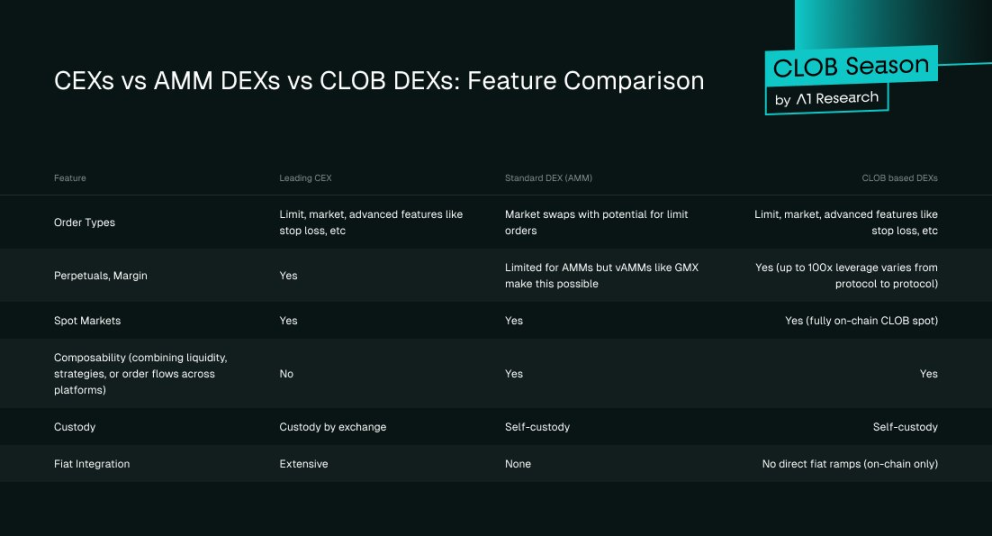 Рис. 6. Порівняння функцій: CEX, AMM DEX, Order Book DEX
CLOB-DEX — точка сходження CEX і DEX: продуктивність і ліквідність рівня CEX, самостійне зберігання, прозорість і виконання на блокчейні.
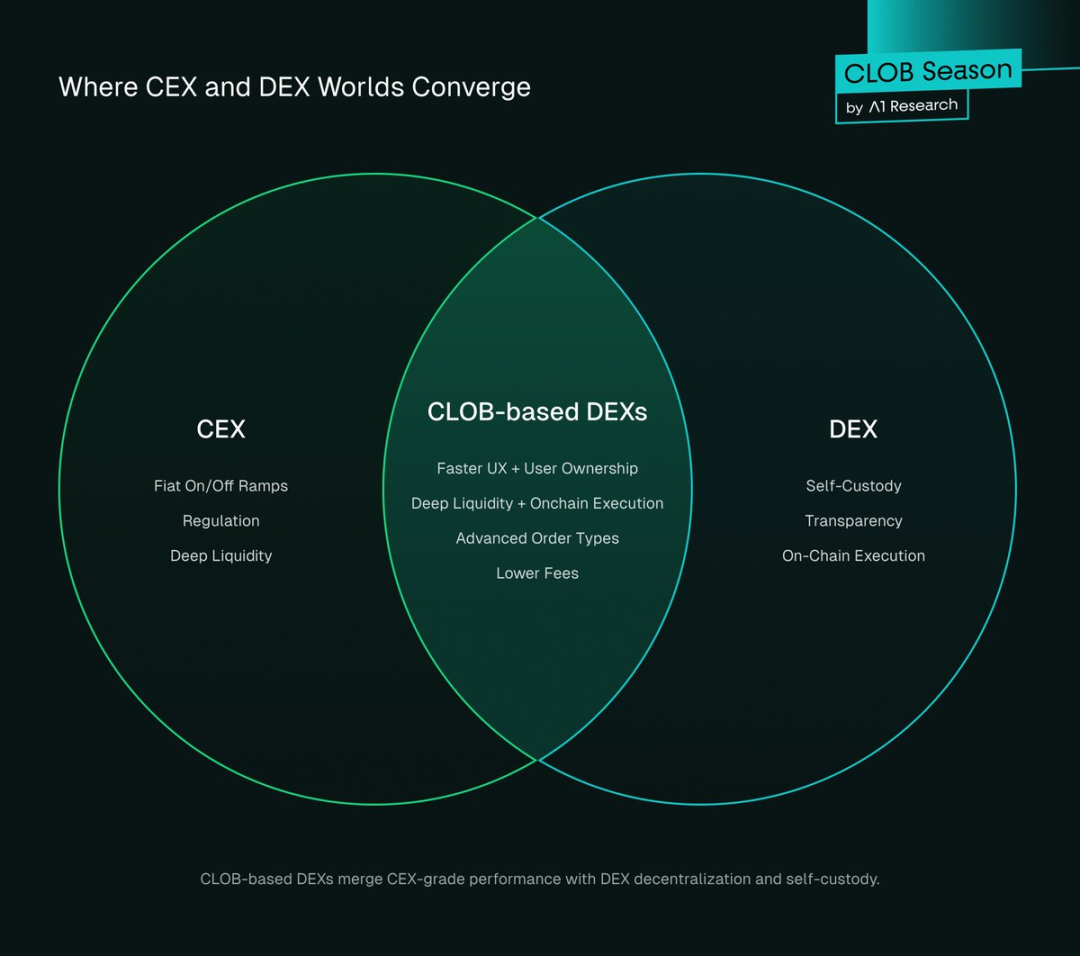 Рис. 7. Перетин CEX і DEX
Чому трейдери обирають DEX?Деяких трейдерів приваблює ідеологія децентралізації, але головний рушій — практичність: DEX підвищили безпеку, економічність та зручність. CEX лідирували завдяки кращому UX і глибшій ліквідності.
Сьогодні DEX забезпечують «функціональну паритетність із CEX» і мають унікальні переваги. Основні структурні сильні сторони: децентралізовані функції з UX рівня CEX, ультранизькі (іноді нульові) комісії, висока безпека і справедливий доступ до ринку.
1. Децентралізація + UX рівня CEXDEX надають дві ключові переваги:
- Прозорість: Ончейн-розрахунок — це трасування угод і перевірка ліквідності, «докази резервів» для аудиту користувачами.- Самостійне зберігання: Трейдери повністю контролюють активи, мінімізуючи ризик злому CEX — до середини 2025 року втрачено понад $2,17 млрд через хакерські атаки на CEX.
Раніше DEX мали недосконалі інтерфейси, фрагментовану ліквідність, повільні розрахунки і високі комісії. Трейдери мирилися з ризиками CEX заради швидкості і зручності. dYdX вирішував ці недоліки, Hyperliquid підняв DEX на новий рівень UX.
У 2025 році з’явилися CLOB DEX — Lighter, Paradex, Bullet — вони зрівнялися або перевершили CEX у ряді сценаріїв, зберігаючи ключову перевагу децентралізації.
Сучасні покращення DEX:
- UX/UI-апгрейди: Торгові панелі Hyperliquid, Paradex, Lighter — рівень Binance за дизайном та швидкістю.- Зміна ліквідності: AMM замінюються ончейн-ордер-буками, що забезпечує глибокі книги заявок, вузькі спреди і низьке прослизання.- Спрощене онбординг: Гаманці, торгівля в один клік, фіатні шлюзи, навчальні туторіали — старт на DEX часто швидший за KYC на CEX.
Hyperliquid у Q2 2025 — $655,5 млрд обсягу: DEX досягають таких масштабів, бо забезпечують UX рівня CEX без втрати самостійного зберігання або прозорості.
2. Zero-Fee-модельГоловна різниця бізнес-моделей DEX і CEX — комісії. CEX — «maker/taker», рібейти, партнерські програми; DEX — нова логіка.
Для перпетуалів: Binance — 0,020% для maker, 0,040% для taker; Paradex і Lighter — нульові комісії. Модель Robinhood: протокол заробляє через «оплату за пріоритет виконання» від маркет-мейкерів, а не комісії трейдерів.
Paradex впровадив «Retail Price Improvement (RPI)», «Payment for Order Flow (PFOF)» — покращення якості виконання для користувачів і сталий протокол. Це — прозорий ончейн-аналог революції Robinhood.
Вплив DEX без комісій:
- Зміна економіки партнерських програм CEX: Нульові комісії трансформують модель — трейдери не платять, протоколи заробляють через PFOF, RPI, преміальні функції. Менше залежності від партнерських виплат, нові стимули.- Зниження бар'єрів входу: Якщо профі/VIP на CEX отримують рібейти, більшість сплачують стандартні тарифи й чутливі до «знижок» і «нульових комісій» — DEX без комісій орієнтовані саме на таких користувачів.- Нові стимули: DEX — ончейн-реферальні програми, винагороди за управління, airdrop, ліквідні бонуси — менш стабільні, ніж партнерські виплати CEX, але чітко пов’язані з активністю.
Комісії суттєві для активних трейдерів: навіть невеликі різниці накопичуються у великі витрати (особливо у перпетуалах). Поширення DEX із нульовими/наднизькими комісіями може змусити CEX переглянути прайсинг — як це робив Robinhood. З часом «стиснення комісій» зміщує конкуренцію до «глибини ліквідності, якості виконання, інтегрованих фінансових сервісів».
Топ-CEX вже інвестують у децентралізовану інфраструктуру. Binance (CZ) консультує DEX Aster на BNB Chain і публічно заявив про інвестиції у «некостодіальні та ончейн-бізнеси».
Bybit інтегрує ончейн-торгівлю або інвестує у DEX. Це — хеджування ризиків і визнання, що наступний етап зростання — «ончейн, інтероперабельність, спільнота».
3. Безпека, доступність і ринкова справедливістьDEX — «бездовірні», «стійкі до ризиків»: користувачі контролюють активи, кошти не вилучаються, правила не змінюються; аудиторський слід — ончейн назавжди, навіть якщо команда зникає — ринок працює, немає «довільних змін» чи «дискримінації».
DEX — «глобальний доступ без дозволів»: трейдери працюють 24/7 без KYC, погодження лістингу, геообмежень; будь-який токен — миттєво, безкоштовно, без централізованої перевірки. DEX інтегруються з іншими DeFi-протоколами і смарт-контрактами, формуючи «висококомпонуємий екосистему».
DEX — прозорі механізми: відкритий код, перевіряється ліквідність, ончейн-ордер-буки — менше «селективної маніпуляції», мінімізація «помилок у волатильних ринках», гарантія роботи у критичні моменти.
9–10 жовтня 2025 року (авторський час) — «найбільша ліквідаційна подія»: після заяви президента Трампа про «100% тарифи на імпорт із Китаю» — ліквідація $19 млрд у кредитних позиціях, постраждало 1,6 млн трейдерів. CEX, як Binance, мали перебої, а децентралізовані протоколи — Aave, Hyperliquid — працювали безперервно і прозоро.
Цей епізод показав: DEX зберігають стабільність і довіру, тоді як CEX втрачають репутацію. «Операційна перевага прозорого розрахунку під час ринкових шоків» — додатковий стимул для переходу на DEX.
Ці властивості підтверджують «структурні переваги» DEX — разом із сучасними CLOB і AMM — і підвищують їх конкурентоспроможність.
ПерспективиCEX — необхідні для «фіатних шлюзів, комплаєнсу, страхування, довіреного онбордингу»; DEX — у «ключових сценаріях децентралізації»: ончейн-прозорість, самостійне зберігання, інноваційні продукти, приватність.
Все більше трейдерів — особливо досвідчених і інституційних — працюють «крос-екосистемно»: ліквідність CEX для фіат/крипто-шлюзів, а для торгівлі, DeFi-стратегій і зберігання — DEX. «Двоплатформна модель» швидко стає стандартом. Якщо технології і DEX збережуть темп, вони можуть стати ринковими лідерами.
Ключові каталізаториТехнології вже посилили DEX; подальший прогрес у «глибині ліквідності, капітальній ефективності, інтеграції фіату і прозорості регулювання» прискорить впровадження DEX і скоротить розрив із CEX. Основні каталізатори:
- Масштабування ончейн-CLOB: мережі — Hyperliquid, майбутні appchain — «глибока ліквідність і затримка менше секунди»; якщо вони досягнуть глибини для малих пар, «розрив у виконанні» скоротиться, і професійні трейдери вибиратимуть DEX.- Компонування і нові продукти: перпетуали — «диференціатор» DEX; опціони — наступна точка прориву, що залучить рітейл та інституційний TVL на DEX.- Прозорість регулювання: регулятори тестують легалізацію «некостодіальних платформ». Сінгапур і Японія — «DeFi sandbox»; SEC, MiCA — наступні. Це «підштовхне DEX у мейнстрім» — користувачі та інституції зможуть легально брати участь, довіра до DeFi зростатиме.- Ончейн-dark pools і приватність: dark pools — «приватні майданчики» для великих угод без публічного ордер-бука, що запобігає фронтранингу і ліквідаціям, залучає інституційних гравців. Приватність і мінімізація маніпуляцій — додатковий стимул для DEX.- Інновації брендів і фіату: децентралізовані фінтех-стартапи — PayPal, Stripe — можуть поєднати «банківську підтримку» і фіатні канали, поступово зменшуючи перевагу CEX у фіатних шлюзах.
Висновок: Неминучий підйом DEXДані фіксують чітке розширення ринкової частки DEX: Q4 2024 — 10,5% споту, 4,9% перпетуалів; Q3 2025 — вже 19% і 13,3%, квартальні темпи — 25–40%. Поточна динаміка свідчить:
- До середини 2027 року DEX можуть перевищити 50% на ринку спот;- На початку 2027 року — понад 50% на ринку перпетуалів.
Навіть консервативно, DEX перетнуть поріг 50% упродовж двох років, завершуючи перехід від «нішевого альтернативного» до «домінуючого» майданчика.
Уряди активно розробляють DeFi-рамки: Сінгапур, Японія — DeFi sandbox, SEC, MiCA — на підході. Це сприятиме «легалізації некостодіальних платформ» і дозволить фізичним та юридичним особам легально працювати на DEX.
«Чорний лебідь» 9–10 жовтня вже довів: за «прозорої ліквідації» вигода DEX суттєво переважає CEX — при збоях на CEX, DEX — як Hyperliquid — залишаються повністю функціональними. Це підтверджує перевагу DEX не лише концептуально, а й за реальної надійності.
У перспективі — ончейн-dark pools, компонуємі шари ліквідності, залучення професіоналів і інституцій; CLOB-DEX наближаються до ефективності CEX, а функції приватності стануть «унікальною ціннісною пропозицією».
Конкурентна динаміка очевидна: 2025 — точка перегину для DEX — вони пройшли шлях від «експериментальної альтернативи» до «надійного конкурента» і готуються до домінування у наступні 2–3 роки.
Відмова від відповідальності:
- Стаття передрукована з [Foresight News], авторські права — [A1 Research]. З питань передруку звертайтесь до Gate Learn, команда вирішить питання згідно з чинними процедурами.- Відмова: Погляди автора не є інвестиційною порадою.- Інші мовні версії перекладені командою Gate Learn, копіювання, поширення чи плагіат заборонені без прямого посилання на Gate.







