Спуфінг (також відомий як оманливе розміщення ордерів) — це торговельна практика, за якої створюються хибні сигнали щодо попиту та пропозиції на ринку шляхом подання ордерів на купівлю або продаж без реального наміру їх виконати. Зазвичай вона передбачає, що трейдер розміщує велику кількість ордерів з одного боку книги ордерів, щоб вплинути на оцінку іншими учасниками глибини ринку та напряму ціни, водночас здійснюючи фактичні угоди з іншого боку та згодом скасовуючи раніше розміщені ордери.
28 жовтня 2026 року незвична торгова активність щодо безстрокових контрактів Hyperliquid на сиру нафту привернула увагу ринку. Компанія Solidus Labs, що займається моніторингом ринку, проаналізувала торгові дані за період із 8 до 10 березня та виявила підозрілі ознаки, пов’язані з двома акаунтами, зокрема розміщення великих ордерів, швидке скасування та угоди в протилежному напрямку. Обсяг аномальних ордерів перевищив $170 млн. Водночас наявний аналіз не встановив остаточно, що ці акаунти діяли з наміром маніпулювати ринком.
Суперечка стосується не лише торгової активності окремих акаунтів. Вона також відображає нові виклики, з якими стикається ринок ончейн-деривативів. Технологія блокчейну може забезпечувати публічні записи торгів, але чи достатньо прозорості даних для доведення маніпулювання ринком? Де проходить межа між скасуванням ордерів і спуфінгом? Які технологічні та правові відмінності слід враховувати, застосовуючи регуляторні стандарти традиційних фінансових ринків до ончейн-безстрокових контрактів?
Основні висновки
-
Підозріле розміщення ордерів відбулося щодо безстрокових контрактів Hyperliquid на сиру нафту. Аналіз ринкового моніторингу, оприлюднений 28 жовтня 2026 року, показав, що два акаунти подали аномальні ордери на суму понад $170 млн протягом попередніх трьох днів.
-
Сутність спуфінгу полягає у відсутності реального наміру виконати ордер. Розміщуючи ордери, які планується скасувати до виконання, трейдери можуть створювати хибний тиск купівлі або продажу та впливати на рішення інших учасників ринку.
-
Часте скасування ордерів не обов’язково є маніпулюванням ринком. Маркетмейкінг, управління ризиками та ринкові умови можуть бути законними причинами скасування. Ключове питання полягає в тому, чи мав трейдер реальний намір виконати ордер на момент його розміщення.
-
Ончейн-прозорість підвищує можливість перевірки торгової активності. Публічні записи про ордери, їх скасування та виконання допомагають відтворити торговий процес, але самі по собі можуть не доводити маніпулятивного наміру.
-
Підозрілі торгові моделі слід відрізняти від правопорушень. Системи моніторингу ринку можуть виявляти аномальну активність, але для остаточного юридичного висновку необхідно враховувати повний обсяг доказів, застосовні нормативні вимоги та регуляторні процедури.
Що сталося з безстроковими контрактами Hyperliquid на сиру нафту?
Hyperliquid — це децентралізована торгова інфраструктура, відома передусім своєю ончейн-книгою ордерів і торгівлею безстроковими контрактами. На відміну від децентралізованих торгових протоколів, що переважно використовують автоматизованих маркетмейкерів (AMM), Hyperliquid застосовує механізм книги ордерів, який дає трейдерам змогу подавати лімітні ордери. Ціни формуються внаслідок зіставлення ордерів на купівлю та продаж.
Аналіз ринкового моніторингу, оприлюднений 28 жовтня 2026 року, був зосереджений на торговій активності щодо безстрокових контрактів, пов’язаних із сирою нафтою, що відбувалася з 8 до 10 березня того самого року. На той час міжнародні енергетичні ринки зазнавали значної волатильності, а пов’язані активи, зокрема нафта Brent і WTI, привертали увагу ринку.
Згідно з аналізом Solidus Labs, два торгові акаунти, спільний контроль над якими ще потребує додаткового підтвердження, подали аномальні ордери загальною вартістю понад $170 млн протягом трьох днів. Акаунти неодноразово подавали й скасовували великі ордери з одного боку книги ордерів, водночас здійснюючи фактичні угоди з іншого боку.
В аналізі було наведено кілька важливих показників:
| Спостереження |
Оприлюднені відомості |
| Період торгівлі |
8–10 березня 2026 року |
| Дата оприлюднення |
28 жовтня 2026 року |
| Задіяні акаунти |
2 акаунти |
| Розмір підозрілих ордерів |
Понад $170 млн |
| Співвідношення вартості скасованих ордерів до вартості угод у протилежному напрямку |
Приблизно 30:1 |
| Оцінений торговий прибуток за три дні |
Приблизно $119 000 |
| Основні задіяні ринки |
Безстрокові контракти на нафту Brent, а також контракти, пов’язані з нафтою WTI та природним газом |
Особливу увагу привернула група угод від 9 березня. Як повідомляється, акаунти скасували ордери на продаж приблизно на $17 млн, водночас здійснивши угоди на купівлю приблизно на $425 000.
Така модель може створювати враження, що до книги ордерів надійшла велика кількість ордерів на продаж, через що інші трейдери можуть вважати, що існує сильний тиск продажу. Згодом залучені акаунти можуть використати реакцію ринку для купівлі активу в протилежному напрямку.
Однак важливо зазначити, що $170 млн означає розмір виявлених аномальних ордерів. Ця сума не дорівнює фактично виконаному обсягу, ринковим збиткам або підтвердженому прибутку від маніпуляцій. Прибуток приблизно $119 000 також є оцінкою, оприлюдненою в аналізі, і сам по собі не може довести, що він був отриманий унаслідок маніпулювання ринком.
Solidus Labs заявила, що торгова активність мала типові ознаки спуфінгу, однак намір маніпулювати ринком усе ще потребує подальшої перевірки. Hyperliquid Labs наголосила, що записи платформи щодо ордерів, скасувань і виконань доступні для публічної перевірки, що дає учасникам ринку та регуляторам змогу проводити незалежний аналіз на основі відповідних даних.
Що таке спуфінг? Як оманливе розміщення ордерів може впливати на ринкові ціни?
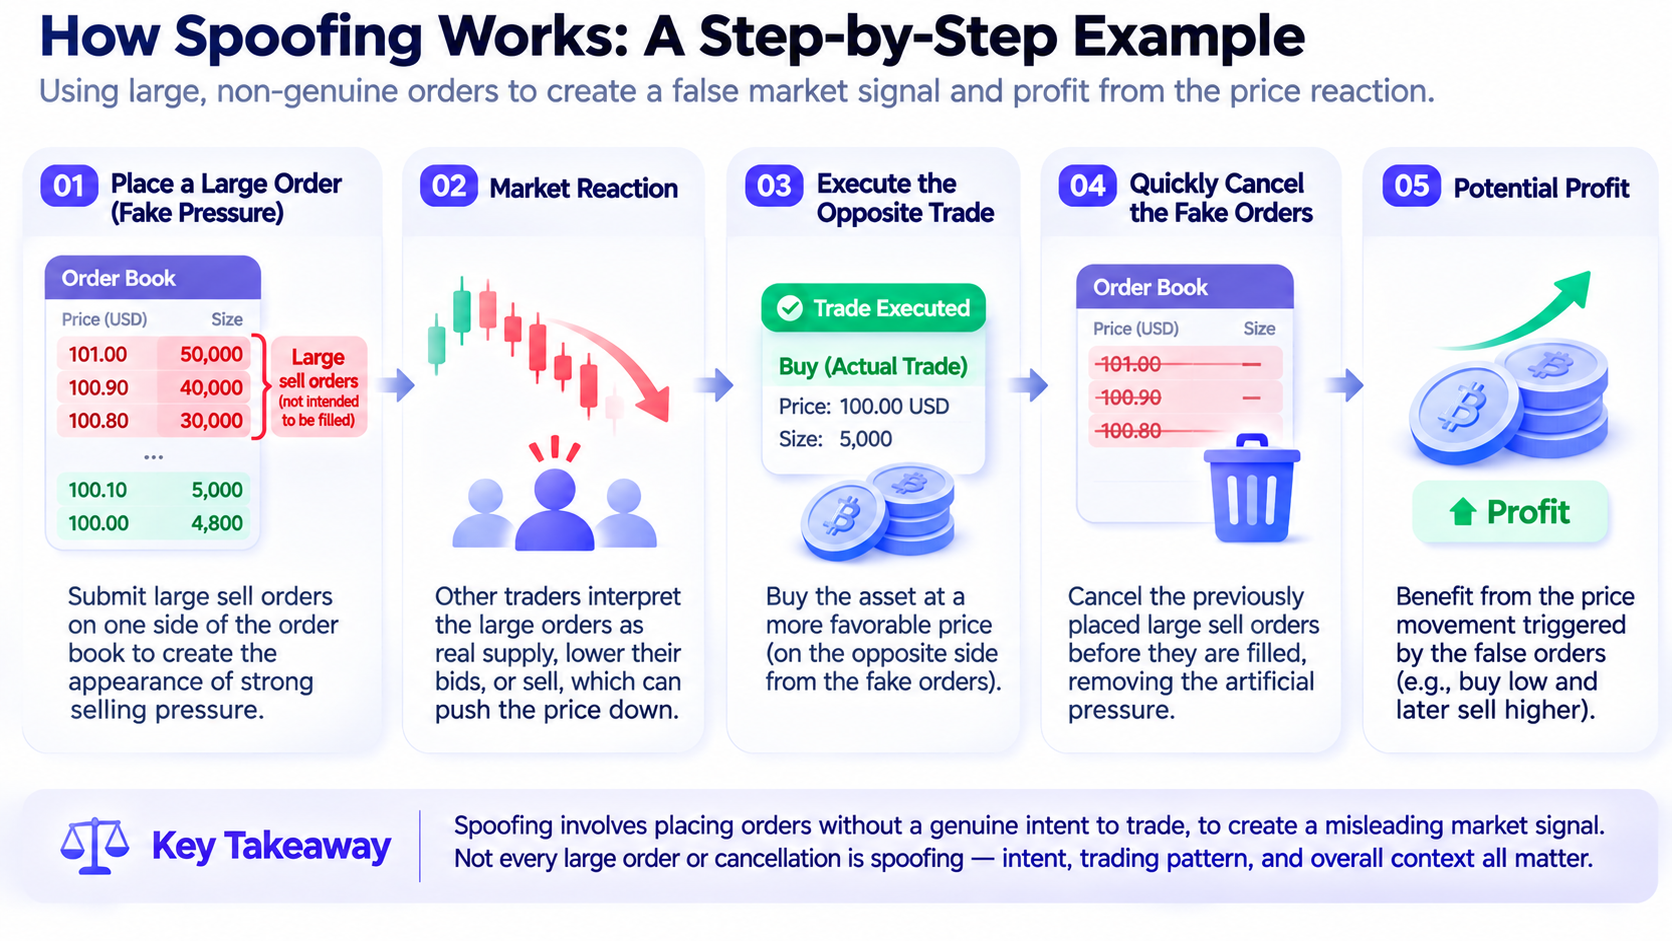
Сутність спуфінгу полягає не в розміщенні великих ордерів. Вона полягає в намірі трейдера на момент подання скасувати ордери до їх виконання, щоб створити оманливі сигнали щодо попиту та пропозиції на ринку. На ринках, заснованих на книзі ордерів, покупці та продавці виражають свої торгові наміри за допомогою лімітних ордерів. Ордери на купівлю зазвичай відображають потенційний попит, тоді як ордери на продаж — потенційну пропозицію.
Інші трейдери оцінюють короткостроковий попит і пропозицію на ринку, спостерігаючи за глибиною книги ордерів, розподілом заявок на купівлю та продаж, а також змінами у великих ордерах. Якщо до книги ордерів раптово надходить велика кількість ордерів на купівлю, учасники ринку можуть вважати, що поблизу певної ціни існує сильна підтримка з боку покупців. Якщо з’являється велика кількість ордерів на продаж, вони можуть тлумачити це як потенційний опір ціни або тиск продажу.
Спуфінг використовує цей механізм передавання інформації. Припустімо, що безстроковий контракт зараз торгується за ціною $100, а трейдер хоче купити його за нижчою ціною. Трейдер може розмістити велику кількість ордерів на продаж поблизу поточної ціни, створюючи враження значного тиску продажу в книзі ордерів. Побачивши зростання кількості ордерів на продаж, інші трейдери можуть знизити свої котирування, продати свої позиції або скоригувати торгові стратегії. Тоді трейдер може здійснити фактичні угоди на боці купівлі та швидко скасувати раніше розміщені великі ордери на продаж.
Якщо ордери на продаж ніколи не призначалися для виконання, а натомість мали впливати на сприйняття ринку, така поведінка може становити спуфінг. Її потенційні наслідки переважно проявляються у трьох аспектах.
-
Фіктивні ордери можуть спотворювати глибину ринку. Ліквідність, відображена в книзі ордерів, може здаватися достатньою, але ці ордери можуть бути вже скасовані, коли інші трейдери спробують виконати угоди проти них.
-
Фіктивні ордери можуть змінювати короткострокові цінові очікування. Трейдери або автоматизовані торгові системи можуть інтерпретувати великі ордери як реальний тиск купівлі чи продажу та відповідно коригувати свої котирування.
-
Маніпулятор може отримувати прибуток через угоди в протилежному напрямку. Фіктивні ордери використовуються для створення ринкового сигналу, тоді як фактичний прибуток може надходити від реальних виконань з іншого боку.
Однак питання про те, чи були фактично вплинуті ринкові ціни, чи отримали залучені акаунти неправомірну вигоду внаслідок цього та чи не мали ордери реального наміру виконання, мають визначатися на основі конкретних доказів.
Чим спуфінг відрізняється від звичайного скасування ордерів?
На ринках із книгою ордерів скасування ордерів є звичайною та необхідною торговою операцією. Трейдери можуть коригувати невиконані ордери залежно від змін ціни, фінансових умов, ризику позицій і ринкової ліквідності. Наприклад, маркетмейкери зазвичай подають ордери і на купівлю, і на продаж, щоб забезпечувати двосторонню ліквідність. Коли ціни швидко змінюються, наявні котирування можуть втратити актуальність, тому маркетмейкерам потрібно скасовувати або оновлювати ордери, щоб не брати на себе більший ризик, ніж очікувалося.
Системи високочастотної торгівлі також можуть подавати, змінювати та скасовувати велику кількість ордерів за короткий період. Така поведінка не обов’язково свідчить про маніпулювання ринком. Тому для розмежування спуфінгу та звичайного скасування ордерів недостатньо лише розглядати кількість скасувань або розмір ордерів.
| Порівняння |
Звичайне скасування ордера |
Підозріла активність, пов’язана зі спуфінгом |
| Мета розміщення ордерів |
Досягнення реального виконання |
Може полягати у створенні хибних сигналів купівлі або продажу |
| Намір виконання |
Готовність виконати ордер за застосовних умов на момент його розміщення |
Може вже передбачати скасування до виконання |
| Причина скасування |
Зміни на ринку, управління ризиками або коригування стратегії |
Може полягати у скасуванні ордерів-приманок після реакції ринку |
| Розподіл ордерів |
Відповідає фактичним котируванням та управлінню ризиками |
Може передбачати неодноразове зосередження великих ордерів з одного боку |
| Торгівля в протилежному напрямку |
Може бути частиною звичайної двосторонньої торгівлі |
Може бути скоординована з фіктивними ордерами |
| Основа для оцінки |
Торговий контекст і реальний намір виконання |
Докази на основі послідовності ордерів, активності виконання та маніпулятивного наміру |
Комісія з торгівлі товарними ф’ючерсами США (CFTC) у своєму поясненні спуфінгу наголошує на тому, чи мав трейдер намір скасувати ордер до виконання на момент його подання. Добросовісні зміни та скасування ордерів не слід вважати спуфінгом лише тому, що ордер зрештою не було виконано.
CFTC також зазначає, що навіть часткове виконання ордера не виключає автоматично можливості спуфінгу. Під час оцінки все одно слід враховувати торгове середовище, активність щодо ордерів, характеристики виконання та інші релевантні факти.
Це свідчить, що між скасуванням ордерів і незаконним маніпулюванням немає простого однозначного зв’язку. Для ончейн-ринків із книгою ордерів, таких як Hyperliquid, також необхідно відрізняти звичайні торгові стратегії від поведінки, спрямованої на створення фіктивної ліквідності.
Чому великі ордери та угоди в протилежному напрямку легко викликають підозри щодо спуфінгу?
Системи моніторингу ринку зазвичай не визначають, що акаунт займається маніпулюванням, лише тому, що він подав один великий ордер. Значення має часовий зв’язок між різними ордерами та те, чи неодноразово розміщення, скасування й фактичне виконання ордерів формують схожі моделі. У типовій підозрілій торговій послідовності трейдер може спочатку подати великі ордери на продаж у книзі ордерів, створюючи враження, що ринок стикається зі значним тиском продажу. Після цього інші трейдери можуть скоригувати свої котирування, а акаунт виконує угоди на боці купівлі. Завершивши купівлі, акаунт швидко скасовує початкові великі ордери на продаж.
Якщо цей процес повторюється, а великі ордери рідко виконуються, система моніторингу ринку може визначити його як аномальну активність. У випадку Hyperliquid співвідношення вартості скасованих ордерів до вартості угод у протилежному напрямку становило приблизно 30:1. Це означає, що номінальна вартість ордерів, скасованих акаунтами, була значно більшою за вартість їхніх угод у протилежному напрямку. Таке співвідношення може бути сигналом для моніторингу ризиків, але не може безпосередньо слугувати кількісним доказом маніпулювання.
Це пояснюється тим, що вартість ордера та виконана вартість — різні поняття. Лімітний ордер на $10 млн може бути виконаний лише частково або повністю скасований через зміну ціни. Розмір ордера відображає потенційний обсяг торгівлі, поданий на той момент, а не суму коштів, які зрештою були переказані.
Крім того, маркетмейкери та системи кількісної торгівлі можуть часто коригувати великі котирування в періоди високої волатильності. Якщо не враховувати ринкову ліквідність, цінову волатильність і торгові стратегії на той момент, покладання лише на вартість скасованих ордерів може легко призвести до помилкових висновків.
Тому для виявлення спуфінгу зазвичай потрібно досліджувати взаємозв’язок між кількома показниками, зокрема відстанню між ордерами та найкращими заявками на купівлю й продаж, тривалістю перебування ордерів у книзі, імовірністю їх виконання, моментом здійснення угод у протилежному напрямку та повторюваністю подібної поведінки. Пояснення CME Group щодо спуфінгу також наголошує, що створення хибного тиску купівлі або продажу через великі ордери з одного боку та використання ордерів з іншого боку для виконання угод є моделлю поведінки, яка потребує особливої уваги.
Чи можуть ончейн-дані про ордери довести маніпулювання ринком?
Ончейн-дані про ордери можуть надавати важливі докази для розслідувань щодо маніпулювання ринком, але публічні записи самі по собі не доводять маніпулятивного наміру. Повні дані про ордери з традиційних централізованих торгових платформ зазвичай зберігаються всередині біржі. Зовнішні дослідники можуть мати доступ лише до записів про виконання, часткових знімків книги ордерів або інших публічних ринкових даних.
Натомість ончейн-архітектура книги ордерів Hyperliquid робить більшу частину торгової активності доступною для публічної перевірки. Дослідники можуть використовувати доступні історичні дані для аналізу розміщення ордерів на рівні акаунтів, скасувань, виконань і змін позицій, а також намагатися відтворити відповідні торгові послідовності. Така прозорість має щонайменше три важливі переваги.
-
Дослідники можуть безпосередніше спостерігати за активністю акаунтів, не покладаючись повністю на статистику, надану торговою платформою.
-
Різні дослідницькі установи можуть незалежно аналізувати ті самі історичні записи та порівнювати свої методи виявлення аномальної торгівлі.
-
Публічні записи допомагають створити ланцюг доказів, який можна неодноразово перевіряти. Наприклад, можна перевірити за відповідною історією ордерів, чи здійснював акаунт угоди на купівлю після подання великих ордерів на продаж і чи були ці ордери на продаж швидко скасовані.
Проте ончейн-дані все ще мають очевидні обмеження для інтерпретації.
Записи про ордери не можуть безпосередньо розкрити суб’єктивний намір трейдера. Навіть якщо акаунт неодноразово скасовує великі ордери, самі ці записи не можуть встановити, чи вирішив трейдер уже під час розміщення ордерів не допустити їх виконання.
Ончейн-адреса не обов’язково відповідає одному конкретному фактичному трейдеру. Трейдер може контролювати кілька акаунтів, а встановлення того, чи перебувають різні акаунти під спільним контролем, зазвичай потребує додаткових доказів. На ринкову активність також може впливати офчейн-інформація. Новинні події, ціни на інших біржах, зовнішні угоди для хеджування та параметри автоматизованих стратегій можуть пояснювати деякі ордери й скасування, що виглядають аномальними.
Повнота даних і хронологічний порядок мають однаково важливе значення. Розслідувачі повинні підтвердити, що використані дані повністю охоплюють відповідні життєві цикли ордерів і точно встановлюють послідовність різних подій торгівлі та скасування. Отже, ончейн-прозорість насамперед вирішує питання можливості спостерігати й відтворювати торгову активність. Вона не вирішує автоматично питання мотиву чи юридичної відповідальності.
Як можна виявити підозрілу торгову активність через ончейн-книгу ордерів?
Для ончейн-торгових платформ, що використовують механізми книги ордерів, моніторинг ринку зазвичай має виходити за межі аналізу окремих угод і досліджувати повну активність щодо ордерів.
-
Великі ордери можна відстежувати, щоб визначити, чи вони постійно з’являються з певного боку заявок на купівлю або продаж. Якщо акаунт часто подає ордери, що значно перевищують звичайні торгові обсяги, поблизу найкращих доступних котирувань і скасовує їх незабаром після цього, така активність може потребувати подальшої уваги.
-
Можна аналізувати взаємозв’язок між розміщенням ордерів і виконанням угод у протилежному напрямку. Коли акаунт подає велику кількість ордерів на продаж, чи виконує він також угоди на боці купівлі? Чи мають ордери на продаж тенденцію скасовуватися після завершення угод на купівлю? Чи повторюється така поведінка в різний час?
-
Активність щодо ордерів можна порівнювати з рухом ринкових цін. Якщо ринкова ціна або котирування інших трейдерів змінюються після появи великих ордерів, а акаунт згодом отримує вигідні виконання в протилежному напрямку, цей зв’язок може посилити занепокоєння системи моніторингу щодо аномальної активності. Однак часова послідовність не встановлює автоматично причинно-наслідковий зв’язок. Дослідники також повинні враховувати загальні ринкові тенденції, зміни цін на інших торгових платформах і те, чи впливали зовнішні події на ціни одночасно.
-
Акаунти можна перевіряти на скоординовану активність. Коли кілька акаунтів подають взаємодоповнювальні ордери приблизно в один і той самий час, розслідувачам може знадобитися додатково проаналізувати джерела їх фінансування, торгову активність і відносини контролю. Однак схожа активність двох адрес сама по собі не може підтвердити, що ними керує одна й та сама особа.
-
Спостережувану активність можна порівнювати зі звичайною ринковою поведінкою. Наприклад, середній рівень скасування, тривалість дії ордерів і коефіцієнт виконання для тієї самої торгової пари за подібних умов волатильності можуть бути орієнтирами для оцінки ступеня аномальності.
Важливо наголосити, що ці показники переважно використовують для виявлення активності, яка потребує розслідування, а не для безпосереднього встановлення того, що акаунт порушив закон. Високий рівень скасування може бути сигналом ризику, але не існує єдиного порогового значення рівня скасування, застосовного до всіх ринків і торгових стратегій.
Як визначають спуфінг на традиційних фінансових ринках?
Спуфінг не є унікальним явищем для криптовалютних ринків. Подібна поведінка давно привертає увагу на ринках акцій, ф’ючерсів та інших фінансових ринках, що використовують механізми книги ордерів. У США Закон Додда — Френка 2010 року вніс зміни до Закону про товарні біржі та заборонив спуфінг, що передбачає конкретний намір скасувати ордери.
Роз’яснення щодо тлумачення, видане CFTC у 2013 році, додатково пояснило, що для визначення наявності порушення потрібно враховувати намір трейдера на момент подання ордера, а не лише те, чи був ордер зрештою скасований. У роз’ясненні також зазначено поведінку, яка може включати спуфінг, зокрема використання ордерів для створення хибного враження про глибину ринку та спроби спричинити штучний рух цін.
Правило 575 CME Group також обмежує торгову активність, що порушує ринковий порядок, і прямо забороняє поведінку, спрямовану на скасування або зміну ордерів до виконання, щоб уникнути їх виконання. Його правила не є ідентичними законодавчим стандартам CFTC, тому їх конкретне застосування слід розмежовувати. Під час фактичних розслідувань регулятори можуть оцінювати характер поведінки, враховуючи історію ордерів, зв’язки між акаунтами, торгові комунікації, дизайн стратегій та інші матеріали. Для ринків ончейн-безстрокових контрактів регулятори також мають враховувати правову структуру торгової платформи, місцезнаходження учасників, характер контрактів і регуляторні повноваження відповідних юрисдикцій.
Це означає, що правила щодо спуфінгу з традиційних фінансових ринків можуть бути важливим орієнтиром для розуміння аномальної ончейн-торгівлі, однак конкретний ончейн-акаунт не можна вважати таким, що порушив певну норму, без завершення аналізу застосовного законодавства.
Щодо інциденту з Hyperliquid, наявна публічна інформація дає підстави описувати цю активність як підозрілу торгову модель із ознаками спуфінгу, а не як випадок маніпулювання ринком, який уже юридично встановлено.
Які виклики для ринків ончейн-деривативів висвітлює інцидент із Hyperliquid?
Значення інциденту з Hyperliquid полягає не лише в тому, чи займалися окремі акаунти підозрілою торгівлею. Він також показує, що ринки ончейн-деривативів стикаються з проблемами щодо торгових ордерів, подібними до тих, що існують на традиційних фінансових ринках. Оскільки ончейн-безстрокові контракти поступово виходять за межі криптоактивів, цінова експозиція до сирої нафти, дорогоцінних металів та інших традиційних фінансових активів також переходить в ончейн-торгове середовище. Ці продукти можуть розширювати години торгівлі та способи участі на ринку, але водночас створюють нові вимоги до ліквідності книги ордерів, формування цін і моніторингу ринку.
-
Прозорість ончейн-торгівлі не може автоматично запобігти маніпулюванню. Публічні записи можуть зменшити складність проведення аналізу після події, але не можуть гарантувати, що всі трейдери мають реальний намір виконувати ордери.
-
Ончейн-книги ордерів потребують комплексніших систем для моніторингу аномальної торгівлі. Для високочастотного розміщення ордерів, незвичних скасувань, виконань у протилежному напрямку та скоординованої активності між акаунтами системи моніторингу ринку повинні здійснювати комплексний аналіз, використовуючи як дані в реальному часі, так і історичну поведінку.
-
Ончейн-деривативи можуть формувати тісніші цінові зв’язки з традиційними фінансовими ринками. Коли ончейн-безстроковий контракт на сиру нафту посилається на ціни із зовнішніх ринків, дослідникам потрібно одночасно аналізувати ончейн-книгу ордерів, зовнішні референтні ціни та зміни ліквідності на пов’язаних ринках, щоб краще зрозуміти потенційний вплив аномальної торгівлі.
-
Взаємозв’язок між відкритістю ончейн-ринків і регуляторною відповідальністю все ще потребує координації. Публічна та прозора торгова інфраструктура може надавати регуляторам більше даних, але торгові правила, ринковий нагляд і юридична відповідальність усе ще потребують чітких інституційних механізмів.
Інцидент із Hyperliquid показує, що прозорість ринку та справедливість ринку — не одне й те саме. Прозорість підвищує можливість спостереження за активністю, тоді як справедливість також потребує ефективних торгових правил, моніторингу ризиків і відповідних механізмів правозастосування.
Висновок
Спуфінг — це торгова практика, за якої ордери, розміщені без реального наміру виконання, використовуються для створення хибних сигналів щодо попиту та пропозиції на ринку. Ключовими критеріями є не розмір ордерів або частота їх скасування, а те, чи планував трейдер скасувати ордери під час їх розміщення та чи була така поведінка спрямована на введення ринку в оману.
Спір щодо безстрокових контрактів Hyperliquid на сиру нафту надає конкретний приклад для розуміння ринкового моніторингу в ончейн-книгах ордерів. Понад $170 млн аномальних ордерів, високе співвідношення скасованих ордерів до виконань у протилежному напрямку та повторювані моделі розміщення й скасування ордерів можуть бути підставами для подальшого розслідування. Однак їх самих по собі недостатньо для доведення маніпулятивного наміру.
Перевага ончейн-прозорості полягає в тому, що дослідники можуть використовувати публічні дані для відтворення торгової активності та незалежного аналізу підозрілих моделей. Водночас відносини контролю над акаунтами, передумови торгових стратегій, суб’єктивний намір і застосування законодавства все ще потребують оцінки на основі додаткових доказів.
У міру подальшого розширення ринків ончейн-деривативів створення ефективних механізмів для виявлення аномальної активності, нагляду за ринками та управління ризиками у відкритих торгових середовищах стане важливим питанням для розвитку торгової інфраструктури.
Поширені запитання
Що таке спуфінг?
Спуфінг — це практика подання ордерів на купівлю або продаж із наміром скасувати їх до виконання та потенційного використання таких ордерів для створення оманливих сигналів щодо попиту й пропозиції на ринку.
Чи підтверджено маніпулювання ринком на Hyperliquid?
Станом на 2 листопада 2026 року публічно доступні аналізи виявили підозрілу активність щодо ордерів з ознаками спуфінгу. Однак вони не підтвердили намір залучених акаунтів маніпулювати ринком і не можуть встановити, що відбулося маніпулювання ринком у юридичному розумінні.
Чому часте скасування ордерів не обов’язково є спуфінгом?
Звичайний маркетмейкінг, управління ризиками та ринкові умови можуть призводити до скасування великої кількості ордерів. Ключем до визначення того, чи є поведінка спуфінгом, є реальний намір трейдера виконати ордер на момент його розміщення, а не сама кількість скасувань.
Чи можуть ончейн-записи про торгівлю довести спуфінг?
Ончейн-записи можуть допомогти відтворити процес розміщення, скасування та виконання ордерів, а також надати докази для розслідування. Однак маніпулятивний намір, відносини контролю над акаунтами та передумови активності зазвичай потребують підтвердження додатковими доказами.
У чому різниця між спуфінгом і фіктивною торгівлею?
Спуфінг переважно передбачає розміщення та скасування ордерів без реального наміру виконання. Фіктивна торгівля зазвичай передбачає фактичні угоди, призначені для створення хибного враження про торговий обсяг або ринкову активність. Обидва види діяльності можуть вводити ринок в оману, але їхні конкретні механізми відрізняються.
Як звичайним трейдерам виявити аномальну книгу ордерів?
Трейдери можуть відстежувати, чи великі ордери часто з’являються та швидко зникають, чи аномально змінюється глибина заявок на купівлю й продаж, а також чи є значна невідповідність між розміщенням ордерів і фактичними виконаннями. Однак ці ознаки можуть бути лише індикаторами ризику та не можуть безпосередньо довести, що акаунт маніпулює ринком.