Deutsche Bank — один із провідних міжнародних комерційних банків Німеччини, що працює у сферах корпоративного банкінгу, інвестиційного банкінгу, приватного банкінгу та управління активами. 16 вересня 2026 року Deutsche Bank оголосив про плани запустити до кінця року рішення для зберігання цифрових активів, надаючи послуги зі зберігання криптоактивів інституційним і корпоративним клієнтам у Європі. 16 жовтня банк додатково повідомив, що очікує запуску початкових послуг протягом найближчих тижнів і планує розширення до ключових фінансових центрів Азії у 2027 році. Для цього напряму все ще необхідно завершити відповідні регуляторні процедури та технічну підготовку.
Оскільки Bitcoin, Ethereum, стейблкоїни та токенізація реальних активів (RWA) дедалі активніше входять до інституційного інвестування й управління корпоративною ліквідністю, зберігання цифрових активів перетворюється з простого захисту приватних ключів на важливу інфраструктуру, що поєднує традиційні фінанси з блокчейн-мережами. Для банків, фондів і транснаціональних компаній можливість безпечно зберігати цифрові активи, виконувати внутрішні вимоги щодо погодження та інтегрувати їх у наявні фінансові системи й системи управління ризиками часто важливіша, ніж простий доступ до ончейн-транзакцій.
Вихід Deutsche Bank на ринок зберігання криптоактивів не лише свідчить про те, що великі комерційні банки починають безпосередньо брати участь у створенні інфраструктури цифрових активів, а й відображає перенесення інституційних фінансових послуг у блокчейн-середовище. Щоб зрозуміти цю стратегію, слід розглянути відмінності між інституційним зберіганням і звичайними гаманцями, принципи управління банками приватними ключами та безпекою активів, роль європейської нормативної бази MiCA, а також те, як зберігання криптоактивів може додатково поєднати ринки стейблкоїнів, токенізованих депозитів і RWA.
Основні висновки
-
Deutsche Bank планує запустити послуги зі зберігання цифрових активів у 2026 році, спочатку для інституційних і корпоративних клієнтів у Європі. Конкретний час запуску залежить від регуляторних процедур і технічної готовності.
-
До активів, які планується підтримувати на початковому етапі, належать Bitcoin, Ether і вибрані стейблкоїни. Послуги зосереджені на зберіганні приватних ключів, сегрегації активів, погодженні переказів та управлінні безпекою інституційного рівня, а не на безпосередньому наданні роздрібним користувачам послуг із торгівлі криптовалютами.
-
Вихід банків на ринок зберігання криптоактивів відображає зростання інституційного попиту на сумісну з нормативними вимогами інфраструктуру цифрових активів, оскільки традиційні фінансові установи також прагнуть інтегрувати блокчейн-послуги у свою наявну діяльність.
-
Deutsche Bank планує поступово розширюватися до послуг, пов’язаних зі стейблкоїнами, токенізованих депозитів і підтримки випуску цифрових цінних паперів, позиціонуючи зберігання як інфраструктуру, що поєднує платежі, управління ліквідністю та RWA.
-
Банківське зберігання не означає відсутності ризиків для активів. Управління приватними ключами, смартконтракти, операційні збої, кредитоспроможність контрагентів і регуляторні зміни залишаються ключовими чинниками, які інституції мають оцінювати.
Чому Deutsche Bank виходить на ринок зберігання криптоактивів у 2026 році?
Вихід Deutsche Bank на ринок зберігання криптоактивів не є раптовим переходом до криптовалютних послуг, а результатом поступового розвитку його стратегії щодо цифрових активів.
Ще у 2023 році Deutsche Bank уклав партнерство зі швейцарським постачальником інфраструктури цифрових активів Taurus для вивчення послуг зі зберігання та токенізації криптоактивів. У 2025 році подальші ринкові повідомлення розкрили плани банку запустити послуги зі зберігання криптоактивів у 2026 році; також повідомлялося про участь технологічного напряму Bitpanda в розробці.
У 2026 році план почав переходити до фактичного впровадження. У вересні Deutsche Bank офіційно оголосив про своє рішення для зберігання цифрових активів. У жовтні керівництво додатково уточнило найближчу ціль щодо запуску на німецькому ринку та плани розширення в Азії.
Ця хронологія показує, що фокус Deutsche Bank зміщується від технологічних досліджень до комерційних послуг для інституційних клієнтів.
Основним рушієм цієї зміни є зростання інституційного попиту на цифрові активи. Дедалі більше керуючих активами компаній, підприємств і фінансових посередників отримують експозицію до Bitcoin, Ether, стейблкоїнів і токенізованих цінних паперів, але можуть не мати власних можливостей для управління приватними ключами, розгортання інфраструктури гаманців і підтримання систем ончейн-безпеки.
Водночас зберігання цифрових активів тісно відповідає наявним компетенціям традиційних банків. Банки давно надають послуги зі зберігання цінних паперів, розрахунків за активами, управління рахунками та контролю ризиків. Зберігання цифрових активів може доповнити ці усталені операції підтримкою блокчейн-активів.
Для Deutsche Bank вихід на цей ринок може створити нові доходи від послуг зберігання та пов’язаних послуг, а також допомогти підтримувати довгострокові ділові відносини з інституційними клієнтами.
Банк також включив послуги з цифровими активами до своєї стратегії розвитку корпоративного банкінгу, плануючи розширювати пропозицію послуг через цифрову фінансову інфраструктуру. Отже, зберігання криптоактивів не є окремим новим продуктом, а частиною поширення корпоративних фінансових послуг банку на цифрові активи.
Що таке зберігання криптоактивів і чому інституції не можуть покладатися лише на звичайні гаманці?
Зберігання криптоактивів — це послуга професійних постачальників із захисту та управління приватними ключами, дозволами гаманців і процесами виконання транзакцій, пов’язаними з цифровими активами, що допомагає клієнтам безпечно зберігати та переказувати активи.
У блокчейн-мережах активи зазвичай обліковуються за ончейн-адресами, тоді як приватні ключі надають право авторизувати відповідні транзакції. Окремі користувачі можуть самостійно управляти приватними ключами через апаратні або програмні гаманці, однак цей підхід часто не відповідає складним внутрішнім вимогам до управління у великих фінансових установах.
Наприклад, компанії з управління активами може бути потрібно одночасно управляти кількома портфелями та розподіляти запити на транзакції, перевірку ризиків і остаточне погодження між різними підрозділами. Якщо один працівник контролює гаманець, у якому зберігаються всі активи, це може створити концентрацію повноважень та операційний ризик.
Основна роль інституційних послуг зберігання полягає в об’єднанні управління приватними ключами, авторизації транзакцій, обліку активів і внутрішніх погоджень у єдину систему контролю.
| Критерій порівняння |
Особистий гаманець для самостійного зберігання |
Інституційне зберігання цифрових активів |
| Управління приватними ключами |
Відповідальність користувача |
Управління з боку кастодіана та пов’язаних систем безпеки |
| Погодження транзакцій |
Зазвичай авторизується власником гаманця |
Підтримує кількох погоджувачів і багаторівневі дозволи |
| Управління активами |
Переважно для індивідуальних рахунків |
Підтримує управління корпоративними рахунками, фондами та кількома рахунками |
| Механізми безпеки |
Апаратні гаманці, сід-фрази та подібні інструменти |
HSM, гаряче й холодне зберігання, контроль доступу та аудити |
| Управління відповідністю |
Користувач самостійно відповідає за відповідні зобов’язання |
Може інтегрувати перевірку особи, моніторинг транзакцій і процеси відповідності |
| Основні ризики |
Втрата приватного ключа, фішинг і безпека пристрою |
Ризики кастодіана, системні збої та ризики операційного управління |
Перевага інституційного зберігання полягає не в повному усуненні ризику, пов’язаного з приватними ключами, а в зниженні ймовірності єдиної точки відмови завдяки технологіям, процесам і розподілу обов’язків.
Однак використання професійного кастодіана також означає, що клієнти мають оцінювати операційні можливості постачальника, механізми сегрегації активів, технічну архітектуру та юридичні обов’язки. Самі послуги зберігання не гарантують ринкову вартість цифрових активів.
Як послуга зберігання цифрових активів Deutsche Bank захищає приватні ключі та активи?
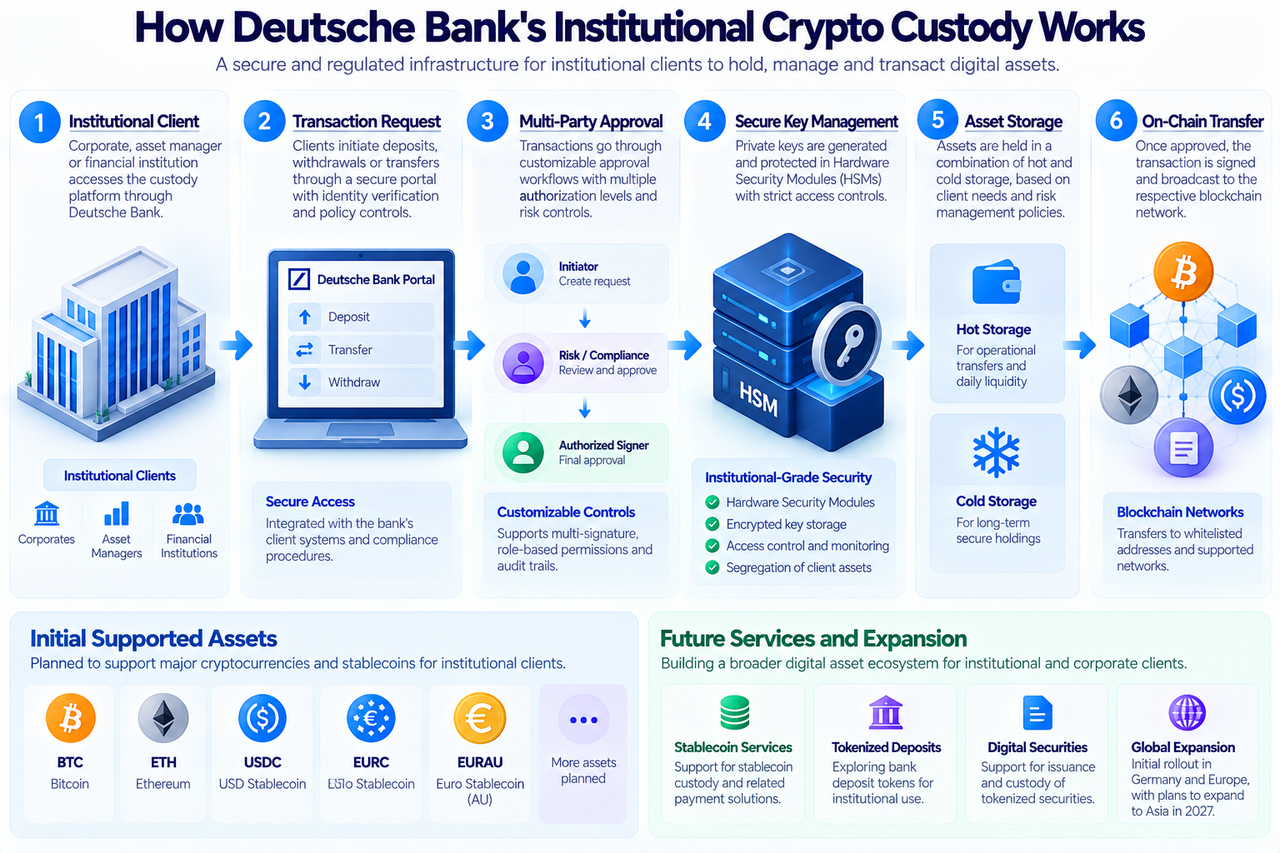
Рішення Deutsche Bank для зберігання використовує архітектуру безпеки інституційного рівня, що поєднує захист приватних ключів, управління гаманцями та погодження транзакцій.
Важливим компонентом є апаратні модулі безпеки (HSM). HSM — це захищений пристрій, спеціально призначений для генерування, зберігання та використання криптографічних ключів. Він може обмежувати критично важливі операції з ключами захищеним середовищем, знижуючи ризик розкриття приватних ключів у комп’ютерних системах загального призначення.
Deutsche Bank також планує пропонувати варіанти гарячого та холодного зберігання. Гаряче зберігання зазвичай підтримує певний рівень мережевого підключення для проведення повсякденних переказів, тоді як холодне зберігання робить акцент на ізоляції та безпечному довгостроковому зберіганні, тому воно придатне для активів, якими торгують рідше.
Інституції мають поєднувати ці підходи залежно від використання активів і частоти переказів коштів, а не просто обирати один із них.
Для погодження транзакцій Deutsche Bank підтримує налаштовувані робочі процеси авторизації переказів клієнтів, зокрема багатофакторну автентифікацію та багаторівневі погодження. Інституції можуть призначати різні дозволи різним працівникам відповідно до своїх вимог до управління, запобігаючи самостійному контролю одним оператором великих переказів активів.
Платформа також приділяє увагу сегрегації клієнтських активів і надає доступ через корпоративну фінансову платформу Deutsche Bank Autobahn, що дає інституційним клієнтам змогу управляти цифровими активами у звичному банківському середовищі.
До активів, які планується підтримувати спочатку, належать Bitcoin (BTC), Ether (ETH), USDC, EURC і EURAU. Фактична доступність усе ще залежить від запуску продукту, відповідності клієнтів критеріям та застосовних регуляторних вимог.
Важливо зазначити, що HSM, холодне зберігання та множинні погодження є заходами контролю ризиків. Вони не можуть повністю усунути вразливості систем, внутрішні операційні помилки або зовнішні атаки. Інституціям усе одно потрібно оцінювати можливості постачальника щодо аварійного відновлення, аудиту та розподілу відповідальності.
Яку роль відіграють партнерства Deutsche Bank із Bitpanda та Taurus?
Хоча великі комерційні банки мають зрілі можливості з управління рахунками та дотримання нормативних вимог, блокчейн-інфраструктура охоплює спеціалізовані технології, зокрема управління приватними ключами, виконання ончейн-транзакцій, підтримку кількох мереж і випуск цифрових активів.
Тому традиційні банки, які виходять на ринок зберігання криптоактивів, часто обирають співпрацю з усталеними постачальниками технологій цифрових активів замість самостійної розробки кожної базової системи.
Taurus — швейцарський постачальник інфраструктури цифрових активів, діяльність якого охоплює зберігання цифрових активів, випуск токенізованих активів і пов’язані фінансові технології. Deutsche Bank уклав партнерство з Taurus у 2023 році, а також брав участь у його фінансуванні.
Bitpanda надає інфраструктуру цифрових активів фінансовим установам через свій пов’язаний технологічний напрям. Ринкові повідомлення у 2025 році називали Bitpanda та Taurus технологічними партнерами, залученими до проєкту Deutsche Bank зі зберігання активів.
Така модель партнерства дає банкам змогу поєднувати свої відносини з клієнтами, процеси дотримання нормативних вимог і можливості управління ризиками з блокчейн-інфраструктурою спеціалізованих технологічних компаній.
Проте передавання технологій на аутсорсинг не означає, що банк може передати партнерам усі ризики. Інституційним клієнтам усе ще потрібна ясність щодо того, хто відповідає за управління приватними ключами, експлуатацію систем, обробку нестандартних транзакцій і відновлення активів.
Deutsche Bank раніше повідомляв, що зовнішні постачальники технологій та інфраструктури надаватимуть окремі технічні компоненти для його платформи зберігання. Фактичний розподіл відповідальності має визначатися офіційними договорами про надання послуг та операційними домовленостями після запуску.
Чому нормативна база MiCA важлива для послуг зі зберігання криптоактивів європейських банків?
MiCA (Регламент про ринки криптоактивів) — це нормативна база Європейського Союзу для ринків криптоактивів, яка охоплює певні види діяльності з випуску криптоактивів, постачальників послуг і пов’язану комерційну діяльність.
До набуття MiCA чинності регуляторні підходи до послуг із цифровими активами відрізнялися між європейськими країнами. Для фінансових установ, які планують транскордонну діяльність, такі відмінності могли збільшувати витрати на дотримання вимог і невизначеність для бізнесу.
MiCA встановлює більш узгоджені правила для послуг із криптоактивами, які відповідають застосовним умовам, зокрема щодо захисту клієнтських активів, корпоративного управління, розкриття інформації та обов’язків постачальників послуг.
Для Deutsche Bank ця нормативна база важлива не лише для отримання необхідного дозволу на діяльність, а й для інтеграції зберігання цифрових активів із наявними системами дотримання вимог і контролю ризиків банку.
Наприклад, інституційним клієнтам зазвичай потрібно підтвердити, чи відокремлені активи на зберіганні від власних активів постачальника, як обробляються операційні збої та чи відповідають транскордонні перекази відповідним регуляторним вимогам.
Чітка нормативна база допомагає формувати більш стандартизовані процеси для вирішення цих питань.
Однак MiCA не означає, що всі цифрові активи чи послуги регулюються однаково. Токенізовані цінні папери можуть підпадати під дію інших нормативних актів фінансового ринку, а банки також мають дотримуватися застосовних пруденційних вимог і вимог щодо протидії відмиванню коштів.
Тому напрям зберігання Deutsche Bank усе ще має завершити відповідні регуляторні процедури. Станом на 21 жовтня 2026 року банк оголосив про план запуску в найближчій перспективі, який не слід описувати як повністю доступну послугу.
Чому Deutsche Bank планує розширити послуги зберігання до стейблкоїнів і токенізованих депозитів?
Зберігання криптоактивів вирішує питання безпечного володіння цифровими активами інституціями. Проте для комерційних банків потенційна цінність послуг із цифровими активами виходить за межі захисту Bitcoin та Ether.
Стейблкоїни й токенізовані депозити можуть додатково поєднати корпоративні платежі, управління ліквідністю та розрахунки за фінансовими активами.
Стейблкоїни зазвичай випускаються спеціалізованими емітентами та забезпечуються готівкою, короткостроковими державними облігаціями або іншими допустимими резервними активами. Вони вже широко використовуються для ончейн-платежів, торгівлі криптоактивами та переказів коштів.
Токенізовані депозити є цифровим представленням депозитів у комерційних банках і зазвичай зберігають вимогу за депозитом до банку-емітента. Їхня ціннісна основа, права доступу та механізми погашення відрізняються від характеристик типових стейблкоїнів.
| Критерій порівняння |
Стейблкоїни |
Токенізовані банківські депозити |
| Емітент |
Емітент стейблкоїна |
Комерційний банк |
| Забезпечення вартості |
Резервні активи, якими управляє емітент |
Зобов’язання банку за депозитами та пов’язана банківська система |
| Основні сфери використання |
Ончейн-торгівля, платежі та перекази коштів |
Корпоративні платежі, інституційні розрахунки та управління ліквідністю |
| Доступ |
Зазвичай доступні ширшому колу користувачів |
Зазвичай обмежуються критеріями відповідності клієнтів банку |
| Основні ризики |
Ризики резервів, погашення та емітента |
Ризики кредитоспроможності банку, операційні ризики та ризики юридичної структури |
Окрім початкових послуг зберігання, Deutsche Bank планує поступово розвивати послуги з конвертації коштів, пов’язані зі стейблкоїнами, токенізовані депозити та підтримку випуску цифрових цінних паперів.
Для корпоративних клієнтів ці послуги забезпечують певну безперервність між різними видами діяльності. Наприклад, компанія може спочатку зберігати цифрові активи через платформу зберігання банку, а потім використовувати стейблкоїни для платежів відповідно до застосовних умов або брати участь в інституційних розрахунках через токенізовані депозити.
Однак ці напрями все ще перебувають на етапі планування або поетапного розвитку. Заплановані послуги з токенізованих депозитів і випуску цифрових цінних паперів не слід вважати вже офіційно запущеними.
Як зберігання криптоактивів може стати інфраструктурою для ринків RWA та цифрових цінних паперів?
Токенізація реальних активів (RWA) означає представлення та управління облігаціями, паями фондів, правами, пов’язаними з акціонерним капіталом, та іншими традиційними активами за допомогою блокчейн-технологій.
Для інституційних фінансових ринків токенізація активів вимагає не лише розгортання смартконтрактів. Вона також потребує вирішення питань зберігання активів, управління ідентифікацією інвесторів, розрахунків за транзакціями та підтвердження юридичних прав.
Зберігання цифрових активів може забезпечити базову підтримку для цих функцій.
Наприклад, після випуску керуючою активами компанією токенізованої облігації інвесторам потрібен спосіб зберігання токенів, який відповідає їхнім внутрішнім вимогам до управління. Кастодіани можуть надавати послуги з управління гаманцями, погодження переказів та ведення обліку активів, допомагаючи традиційним інвесторам отримувати доступ до ончейн-ринків цінних паперів.
У більш розвинених сценаріях використання цифрові цінні папери також можуть поєднуватися зі стейблкоїнами або токенізованими депозитами для тіснішої координації поставки активів і платежу.
Такий механізм зазвичай називають поставкою проти платежу (DvP). Він використовує механізми транзакцій для зниження ризику того, що одна сторона передасть активи, а інша не здійснить платіж.
Проте технічна можливість одночасного виконання переказів активів і коштів не гарантує автоматично остаточності розрахунків з юридичної точки зору. Ці продукти все одно мають відповідати вимогам щодо цінних паперів, правилам зберігання та домовленостям із контрагентами.
Вихід Deutsche Bank у сферу зберігання цифрових активів створює для нього можливість розширитися від традиційного зберігання цінних паперів до послуг для токенізованих фінансових активів. Однак фактичний масштаб цього бізнесу все одно залежатиме від ринкового попиту та наступних запусків продуктів.
Які ризики та виклики постають перед Deutsche Bank під час виходу на ринок зберігання криптоактивів?
Участь банків у зберіганні цифрових активів може зробити ці послуги доступнішими для інституційних клієнтів, але це не означає, що ринок цифрових активів позбувся основних ризиків.
Першими є ризики, пов’язані з приватними ключами та кібербезпекою. Навіть за використання HSM, гарячого й холодного зберігання та множинних погоджень платформи зберігання все ще можуть стикатися з кібератаками, вразливостями програмного забезпечення та внутрішніми операційними помилками.
Другим є ризик, пов’язаний із технологіями третіх сторін. Коли банки покладаються на зовнішніх постачальників інфраструктури, вони мають забезпечити стабільні операційні можливості таких постачальників і створити чіткі механізми аудиту безпеки та реагування на збої.
Третіми є юридичні та регуляторні ризики. Різні цифрові активи можуть підпадати під різні правові режими. Зокрема, правила випуску, зберігання та переказу стейблкоїнів, криптоактивів і токенізованих цінних паперів не є повністю однаковими.
Четвертим є ризик ринкового попиту. Хоча інституційний інтерес до цифрових активів зростає, не кожній компанії потрібно безпосередньо володіти криптовалютою. Чи зможе зберігання генерувати стабільний дохід, усе ще залежить від кількості клієнтів, обсягу активів на зберіганні та фактичної транзакційної активності.
Нарешті, існує транскордонний операційний ризик. Deutsche Bank планує розширюватися в Азії після запуску послуг у Німеччині, проте регуляторні вимоги, критерії відповідності клієнтів і ринкова інфраструктура відрізняються між юрисдикціями. Відтворення бізнес-моделі може потребувати додаткових інвестицій у дотримання вимог і технології.
Отже, оцінка зрілості банківського бізнесу зі зберігання цифрових активів потребує не лише підрахунку підтримуваних токенів. Вона також вимагає аналізу історії безпеки, фактичного використання клієнтами, обсягу активів на зберіганні та стабільності пов’язаних послуг.
Що означає вихід Deutsche Bank у сферу зберігання криптоактивів для Bitcoin, Ethereum та галузі?
Вихід Deutsche Bank у сферу зберігання криптоактивів насамперед відображає прагнення традиційних фінансових установ сформувати можливості для безпосереднього обслуговування клієнтів із цифровими активами.
Для Bitcoin та Ethereum більша кількість послуг зі зберігання інституційного рівня може знизити частину операційних бар’єрів, з якими стикаються традиційні інвестори під час отримання експозиції до цих активів. Інституції можуть отримувати інфраструктурну підтримку через знайомих постачальників фінансових послуг, не створюючи повністю самостійно системи управління гаманцями та приватними ключами.
Однак запуск послуг зберігання не означає, що банк безпосередньо придбає великі обсяги BTC або ETH, а також не означає, що інституційний капітал обов’язково надходитиме на крипторинок.
Наслідки можуть бути ширшими для стейблкоїнів і RWA. Банки можуть поєднувати зберігання цифрових активів, перекази коштів, токенізовані депозити та послуги з цифровими цінними паперами, щоб надавати комплекснішу інфраструктуру інституціям, які беруть участь в ончейн-фінансовій діяльності.
Водночас конкуренція між традиційними банками та кастодіанами, що працюють виключно з криптоактивами, може посилитися. Банки мають усталені відносини з клієнтами та досвід дотримання нормативних вимог, тоді як криптокомпанії накопичили експертизу в ончейн-технологіях, розвитку продуктів і підтримці кількох мереж.
У майбутньому ці два типи установ можуть як конкурувати, так і співпрацювати.
З погляду галузі стратегічна зміна Deutsche Bank свідчить про те, що послуги з цифровими активами поступово перетворюються з окремих напрямів крипторинку на форму фінансової інфраструктури, яку традиційні фінансові установи можуть інтегрувати у свою діяльність.
Висновок
Deutsche Bank планує запустити інституційні послуги зі зберігання цифрових активів у 2026 році, спочатку з підтримкою Bitcoin, Ether і вибраних стейблкоїнів, а також із планами поступового розширення до пов’язаних платіжних послуг, токенізованих депозитів і послуг із цифровими цінними паперами.
Основою цієї стратегії є зростання інституційного попиту на інфраструктуру цифрових активів, що відповідає нормативним вимогам, разом із прагненням традиційних банків інтегрувати цифрові активи у наявні системи управління рахунками, розрахунків за коштами та контролю ризиків.
Порівняно зі звичайними криптогаманцями банківське зберігання приділяє більше уваги безпеці приватних ключів, кільком погоджувачам, сегрегації активів, управлінню відповідністю та операційним процесам інституційного рівня. Ці можливості можуть зменшити складність створення інституціями власної інфраструктури цифрових активів, але не можуть повністю усунути технічні, операційні та кредитні ризики.
У довгостроковій перспективі значення зберігання цифрових активів може вийти за межі самого зберігання криптовалют. У міру розвитку ринків стейблкоїнів, токенізованих депозитів і RWA послуги зберігання можуть стати важливою ланкою між традиційними банками та ончейн-фінансами.
Вихід Deutsche Bank у сферу зберігання криптоактивів не означає, що криптовалюта замінює традиційний банкінг. Натомість банки починають включати блокчейн-активи до власних фінансових послуг. До ключових аспектів, за якими варто стежити, належать прогрес офіційного запуску, впровадження послуг інституційними клієнтами та те, чи зможуть послуги зі стейблкоїнами й токенізованими активами досягти значного комерційного масштабу.
Поширені запитання
Чому Deutsche Bank виходить на ринок зберігання криптоактивів?
До основних причин належать зростання інституційного попиту на цифрові активи, поступовий розвиток нормативної бази Європи та прагнення банку поєднати зберігання цифрових активів із наявними послугами корпоративного фінансування, управління ліквідністю та обслуговування цінних паперів.
Чи запущено послугу Deutsche Bank зі зберігання криптоактивів?
Станом на 21 жовтня 2026 року Deutsche Bank планував запустити початкові послуги протягом найближчих тижнів, але офіційний запуск усе ще залежав від відповідних регуляторних процедур і технічної готовності.
Які криптоактиви Deutsche Bank підтримуватиме спочатку?
Оголошений перелік містить Bitcoin, Ether і вибрані стейблкоїни, такі як USDC, EURC та EURAU. Фактична доступність активів і обсяг послуг залежатимуть від умов офіційного запуску.
Чим банківське зберігання криптоактивів відрізняється від звичайного зберігання на біржі?
Банківське зберігання зазвичай більше зосереджується на інституційному управлінні рахунками, вимогах щодо відповідності, сегрегації активів і внутрішніх погодженнях. Біржове зберігання часто інтегроване з виконанням угод, ліквідністю та послугами для користувацьких акаунтів. Фактичний рівень безпеки все одно залежить від операційних і юридичних механізмів кожного постачальника.
Чи означає використання банківського зберігання, що криптоактиви повністю захищені?
Ні. Банківське зберігання може зменшити певні ризики завдяки професійній інфраструктурі безпеки та процесам управління, але ризики, пов’язані з приватними ключами, системами, операційною діяльністю, ринком і правовими аспектами, можуть зберігатися.
Чи випускатиме Deutsche Bank власний стейблкоїн?
Deutsche Bank планує розширювати послуги, пов’язані зі стейблкоїнами, та операції з токенізованими депозитами, однак це не означає, що він підтвердив плани випуску власного загальнодоступного стейблкоїна. Конкретна структура продуктів і умови запуску все ще потребують подальшого підтвердження.
Чи сприятиме вихід Deutsche Bank у сферу зберігання криптоактивів зростанню цін BTC та ETH?
Не обов’язково. Інституційні послуги зберігання можуть покращити ринкову інфраструктуру, але ціни BTC та ETH усе ще залежать від таких чинників, як макроекономічні умови, ринковий попит і пропозиція, потоки капіталу та очікування інвесторів.
Який зв’язок між зберіганням криптоактивів і RWA?
Продуктам RWA потрібна безпечна інфраструктура для зберігання, переказу та розрахунків за токенами. Інституційне зберігання може допомогти традиційним фінансовим установам управляти токенізованими цінними паперами й іншими ончейн-активами, що робить його важливою частиною розвитку ринку RWA.