Відтік коштів з біржі — це показник, який вимірює різницю між вартістю криптоактивів, що надходять на біржі та виводяться з них протягом певного періоду. Його зазвичай використовують для спостереження за поведінкою користувачів щодо виведення коштів, змінами в коштах біржі та ринковою ліквідністю. Оскільки централізовані біржі надають послуги зі зберігання активів і розрахунків за угодами, чистий відтік часто привертає увагу ринку, особливо після інцидентів безпеки, аномальної торгової активності або різкої волатильності ринку.
Наприкінці жовтня — на початку листопада 2026 року на крипторинку знову активізувалися обговорення безпеки коштів на біржах і значних виведень активів. На деяких торгових платформах спостерігалися концентровані виведення коштів після інцидентів безпеки або періодів ринкової волатильності, що привернуло увагу до зв’язку між чистим відтоком з бірж і платоспроможністю. Проте чи означає зростання кількості виведень користувачами, що біржі бракує активів? Чи може зменшення ончейн-балансів безпосередньо довести дефіцит коштів на платформі? Який рівень захисту може забезпечити підтвердження резервів? Відповіді на ці запитання потребують розмежування потоків коштів, активів і зобов’язань, короткострокової ліквідності та фактичної платоспроможності.
Основні висновки
-
Чистий відтік з біржі не означає кризу платоспроможності. Чистий відтік відображає різницю між відтоком і припливом активів за певний період, тоді як платоспроможність залежить від того, чи має платформа достатньо активів для виконання зобов’язань щодо повернення активів клієнтам.
-
Значні виведення коштів можуть бути зумовлені різними чинниками. Інциденти безпеки, ринкова волатильність, перекази коштів установами та переведення активів користувачами до самостійного зберігання можуть спричинити значний короткостроковий чистий відтік з біржі.
-
Ончейн-чистий відтік не обов’язково дорівнює фактичному виведенню коштів клієнтами. Внутрішні перекази між гаманцями біржі, неточне маркування адрес і зміни цін активів можуть впливати на інтерпретацію даних про рух коштів.
-
Достатність активів не означає відсутність ризику ліквідності. Навіть якщо сукупні активи біржі покривають її зобов’язання, вона все одно може зазнавати короткострокового тиску на ліквідність, якщо ці активи неможливо швидко реалізувати або передати.
-
Оцінювання ризику біржі потребує кількох показників. Слід ураховувати обсяг чистого відтоку, підтвердження резервів (PoR), активи та зобов’язання, стан обробки виведень коштів і ринкову ліквідність, а не робити висновки на підставі одного показника руху коштів.
Що таке чистий відтік з біржі та як він розраховується?
Чистий відтік з біржі означає ситуацію, коли вартість активів, що виводяться з біржі, перевищує вартість активів, що надходять на неї протягом певного періоду. Припустімо, що за один день біржа отримує депозити криптоактивів на суму $2 млрд, а користувачі виводять активи на суму $3,5 млрд. Чистий відтік біржі за цей день становитиме приблизно $1,5 млрд. І навпаки: якщо загальна сума депозитів становить $4 млрд, а загальна сума виведень — $2,5 млрд, біржа матиме приблизно $1,5 млрд чистого припливу. Зверніть увагу, що різні платформи даних можуть використовувати різні правила для додатних і від’ємних значень чистого потоку. Деякі визначають чистий приплив як додатне значення, тоді як інші окремо відображають чистий відтік як додатне значення. Перш ніж використовувати цей показник, перевірте метод розрахунку.
Чистий відтік з біржі також зазвичай вимірюють двома способами. Перший — це ончейн-потоки активів, які відстежують активи, що надходять на і виводяться з ідентифікованих адрес біржових гаманців. Другий — це потоки коштів клієнтів, для відстеження депозитів, виведень і пов’язаних рухів коштів яких використовують внутрішні дані акаунтів платформи. Ці два набори даних можуть не повністю збігатися, оскільки біржа може переказувати активи з одного належного їй гаманця до іншого, а системи маркування ончейн-адрес можуть неточно визначити такий переказ як внутрішнє переміщення. Деякі ончейн-платформи даних також можуть не враховувати адреси бірж, які ще не було ідентифіковано, що призводить до неточних розрахунків.
Отже, ончейн-чистий відтік є важливим сигналом для спостереження за змінами у потоках коштів, але він не обов’язково дорівнює фактичному чистому виведенню коштів клієнтами. Інвесторам, які прагнуть оцінити діяльність біржі, слід також аналізувати розкриті платформою дані про кошти, резерви активів і фактичну активність щодо виведення коштів.
Чому на біржах раптово відбуваються значні виведення коштів?
Значні виведення коштів з біржі можуть бути наслідком різних чинників і не обов’язково означають, що платформа переживає фінансову кризу.
Інциденти безпеки можуть спонукати користувачів переоцінити ризики зберігання активів. Коли на платформі відбувається злам, системна аномалія або спір, пов’язаний із безпекою, деякі користувачі можуть переказати свої активи до особистих гаманців, щоб зменшити залежність від централізованих зберігачів. Така поведінка може спричинити концентровані короткострокові виведення, однак переказ користувачами своїх активів не означає, що платформі раніше бракувало активів.
Ринкова волатильність також може змінювати спосіб розподілу активів користувачами. Після зростання цін інвестори можуть виводити такі активи, як BTC і ETH, для довгострокового зберігання, або переказувати стейблкоїни на інші платформи чи до ончейн-протоколів під час падіння ринку. Маркетмейкери, зберігачі активів і великі торгові клієнти можуть коригувати розподіл своїх коштів між платформами відповідно до потреб у торгівлі. Один інституційний переказ може спричинити помітну зміну ончейн-потоків коштів. Крім того, управління біржею гарячими та холодними гаманцями може впливати на ончейн-рух коштів. Деякі перекази активів здійснюються виключно для підвищення безпеки зберігання або коригування структури гаманців і не свідчать про те, що користувачі залишають платформу.
Тому для визначення того, чи є активність щодо виведення коштів незвичайною, потрібно оцінити суму виведень відносно активів платформи, тривалість відтоку, відновлення депозитів і здатність платформи нормально обробляти запити користувачів на виведення коштів. Значного чистого відтоку протягом одного дня недостатньо, щоб довести наявність проблеми з платоспроможністю. Стійкі зміни потоків коштів і фактичний операційний стан платформи зазвичай є більш інформативними.
У чому різниця між чистим відтоком з біржі та кризою платоспроможності?
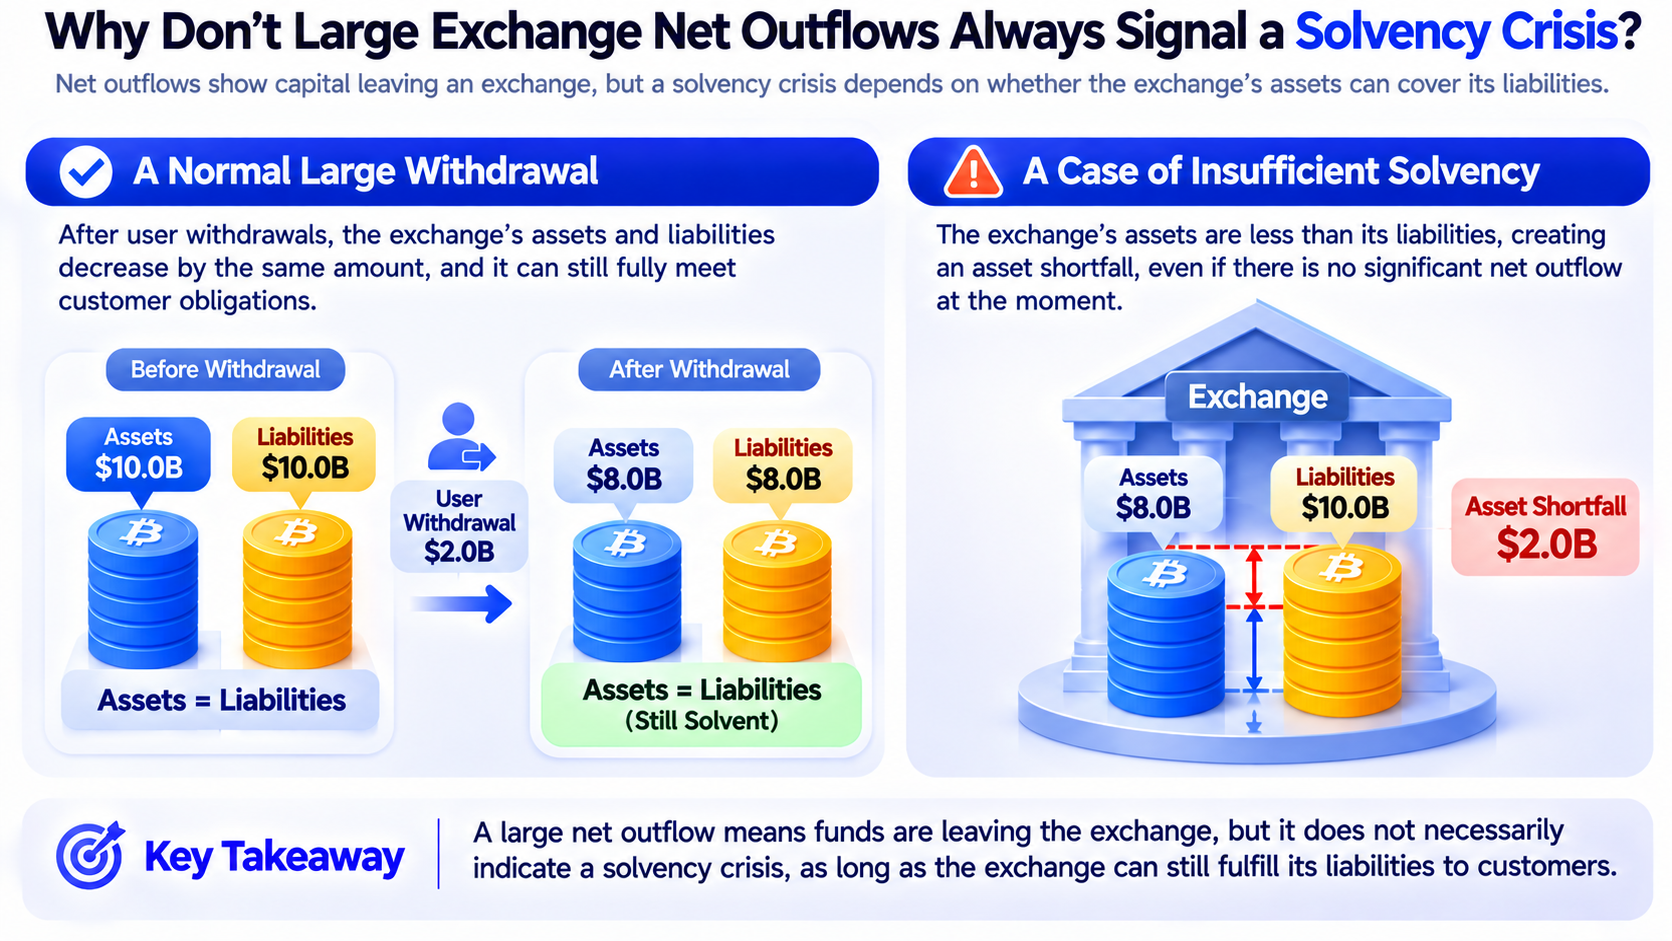
Чистий відтік з біржі вимірює зміни у потоках коштів, тоді як криза платоспроможності стосується того, чи має платформа достатньо активів для виконання своїх зобов’язань. Припустімо, що біржа зберігає активи клієнтів на суму $10 млрд і має зобов’язання повернути клієнтам активи на таку саму суму. Якщо клієнти виводять $2 млрд, а платформа нормально надає відповідні активи, обсяг активів клієнтів, що зберігаються на платформі, і її зобов’язання перед клієнтами можуть одночасно зменшитися до $8 млрд. У такому разі, хоча стався чистий відтік у розмірі $2 млрд, платформа не обов’язково зазнала дефіциту коштів на $2 млрд.
І навпаки, припустімо, що біржа має зобов’язання повернути клієнтам активи на суму $10 млрд, але фактично має лише $8 млрд доступних для повернення активів. Платформі може бракувати активів, навіть якщо того дня не було значних виведень коштів. Це показує, що чистий відтік і платоспроможність — два різні фінансові виміри. Перший передусім відстежує напрямок потоків активів, а другий зосереджується на відповідності активів і зобов’язань. Здатність біржі нормально обробити певну кількість виведень не обов’язково означає її довгострокову та повну платоспроможність. Водночас значні виведення самі по собі не можуть довести неплатоспроможність платформи.
| Параметр порівняння |
Значний чистий відтік |
Криза платоспроможності |
| Основне питання |
Чи відбувається відтік коштів? |
Чи достатньо активів для покриття зобов’язань? |
| Основні сфери спостереження |
Депозити, виведення коштів і баланси гаманців |
Активи, зобов’язання та доступність активів |
| Чи обов’язково це свідчить про дефіцит коштів? |
Ні |
Може існувати суттєвий дефіцит |
| Чи можуть вони виникати одночасно? |
Так |
Так |
| Основний ризик |
Тиск на ліквідність і зниження довіри |
Неможливість повністю виконати зобов’язання щодо повернення активів |
Чому біржа з достатніми активами все одно може зазнавати тиску на ліквідність?
Платоспроможність і ліквідність є пов’язаними, але не тотожними поняттями. Платоспроможність стосується того, чи достатньо активів для покриття зобов’язань, тоді як ліквідність — того, чи може платформа своєчасно надати активи, які потрібно передати користувачам. Наприклад, біржа може мати достатньо сукупних активів, але частина з них може бути заблокована на тривалий період, використовуватися як застава або не може бути швидко конвертована в активи, які користувачі хочуть вивести. Коли багато користувачів одночасно виводять кошти, платформі може знадобитися перерозподілити кошти між гаманцями, вивільнити пов’язані активи або придбати необхідні активи через ринкові операції. Якщо активи не вдається конвертувати досить швидко, платформа може зіткнутися з короткостроковим тиском на ліквідність.
Крім того, різні активи не можна просто вважати повністю взаємозамінними. Навіть якщо платформа володіє значною кількістю BTC, це не означає, що вона може негайно виконати всі запити на виведення USDT або ETH. Волатильність цін криптоактивів може додатково впливати на ліквідаційну вартість активів. Це особливо актуально за обмеженої ринкової ліквідності, оскільки масштабний продаж активів може спричинити значне прослизання та призвести до отримання меншого обсягу коштів, ніж передбачає балансова вартість активів.
Отже, для оцінювання ліквідності біржі недостатньо розглядати лише загальну вартість її активів. Слід також ураховувати структуру активів, валюти її зобов’язань, ліквідність активів і фактичну обробку виведень коштів. Достатність активів є важливою основою платоспроможності, але не менш важливою для оцінювання можливостей платформи з управління ризиками є здатність своєчасно надавати відповідні активи, коли вони потрібні користувачам.
Чи може підтвердження резервів (PoR) визначити, чи є біржа безпечною?
Підтвердження резервів (PoR) — це механізм, який використовують для відображення та перевірки конкретних активів, якими володіє біржа. Деякі біржі застосовують такі технології, як дерева Меркла або докази з нульовим розголошенням, щоб користувачі могли перевірити, чи включено баланси їхніх акаунтів до відповідних розрахунків, а також використовують публічно розкриті дані гаманців для спостереження за резервами активів платформи. PoR може підвищити прозорість активів, однак він не є автоматичним еквівалентом повного фінансового аудиту та не може самостійно довести відсутність ризику платоспроможності біржі.
-
PoR зазвичай відображає конкретний момент часу. Навіть якщо резерви є достатніми в певний момент, це не гарантує відсутності втрат активів у майбутньому.
-
Підтвердження того, що платформа контролює певну кількість активів, не розкриває повністю всі її зобов’язання. Окрім балансів клієнтів, платформа може мати позики, гарантії або інші фінансові зобов’язання.
-
Наявність заставних угод, обтяжень або інших обмежень щодо активів також впливає на фактичну платоспроможність. Навіть якщо платформа розкриває інформацію про свої резерви активів, стороннім спостерігачам може бути складно точно визначити, чи достатньо цих активів для покриття всіх зобов’язань без повної інформації про зобов’язання.
PoR також зазвичай не може безпосередньо довести відсутність ризиків у внутрішньому контролі, управлінні безпекою або процедурах зберігання активів. Тому PoR доцільніше використовувати як один із компонентів оцінювання прозорості біржі, а не як самостійний доказ того, що платформа є повністю безпечною. Користувачам слід разом розглядати охоплення PoR, інформацію про активи та зобов’язання, сторонні аудити й фактичні операційні показники платформи.
Як використовувати кілька показників для оцінювання ризику виведення коштів з біржі?
Спостерігаючи за значним чистим відтоком з біржі, користувачі можуть сформувати аналітичну структуру на основі потоків коштів, резервів і операційних показників.
-
Оцініть розмір чистого відтоку та його співвідношення з активами платформи. Наприклад, чистий відтік у розмірі $1 млрд може мати суттєво різний відносний вплив на платформу з активами на $50 млрд і на платформу з активами на $2 млрд.
-
Визначте, чи є відтік стійким. Короткострокова хвиля концентрованих виведень може бути наслідком однієї події, тоді як тривалий відтік протягом довшого періоду може відображати зміни в довірі користувачів або ринковому попиті.
Окрім суми залучених коштів, користувачам слід стежити за тим, чи може біржа нормально обробляти виведення та чи виникають незвичайні затримки, тимчасові обмеження або проблеми з наданням активів. PoR, інформація про активи й зобов’язання та глибина торгів також можуть надати корисний контекст. Якщо під час періоду значних виведень платформа продовжує нормально виконувати зобов’язання щодо повернення активів клієнтам, а депозити після цього поступово відновлюються, чистий відтік не обов’язково свідчить про кризу платоспроможності. І навпаки, якщо виведення коштів залишаються обмеженими, інформація про резерви є непрозорою, а водночас виникають значні торгові аномалії, користувачам слід обережніше оцінювати ризики.
| Показник |
Основна сфера спостереження |
Потенційне значення |
| Обсяг чистого відтоку |
Щоденні та багатоденні зміни потоків коштів |
Визначення стійкості тиску через виведення коштів |
| Чистий відтік як відсоток активів |
Відтік відносно розміру резервів |
Оцінювання відносного масштабу впливу |
| Відновлення депозитів |
Чи відновлюється приплив коштів |
Спостереження за змінами ринкової довіри |
| Дані PoR |
Резерви активів та їх охоплення |
Підтримка оцінювання прозорості активів |
| Стан обробки виведень |
Чи існують незвичайні затримки або обмеження |
Спостереження за фактичними можливостями виконання зобов’язань |
| Глибина торгів |
Ліквідність основних торгових пар |
Оцінювання впливу на ринкові операції |
Важливо зазначити, що жоден окремий показник не може усунути всі ризики. Дані, розкриті платформами, ончейн-аналіз і сторонні аудити також можуть відрізнятися за охопленням або часом оновлення. У періоди різкої ринкової волатильності зміни цін активів і фактичні потоки коштів можуть одночасно впливати на статистичні результати.
Як роздрібним користувачам інтерпретувати дані про чистий відтік з біржі?
Для роздрібних користувачів чистий відтік з біржі може допомогти пояснити ринкові настрої та зміни в розподілі коштів, але він не є придатним як єдина підстава для оцінювання безпеки біржі.
-
Розрізняйте виведення коштів користувачами та внутрішні перекази біржі. Коли відбуваються великі ончейн-перекази, перевіряйте належність адрес і характер транзакцій, щоб не сплутати консолідацію гаманців або коригування системи зберігання з масовим виведенням активів користувачами.
-
Не вважайте всі зміни балансів у доларовому вираженні фактичними потоками коштів. Зміни цін таких активів, як BTC і ETH, також можуть впливати на вартість активів біржі в доларовому вираженні.
Аналізуючи зміни потоків коштів, користувачам також слід розглядати кілька часових періодів. На чистий відтік за один день може вплинути велика інституційна транзакція, тоді як зміни потоків коштів, що тривають кілька днів або навіть тижнів, зазвичай потребують додаткового аналізу. Користувачі також можуть оцінювати ситуацію з урахуванням PoR платформи, операційного стану виведень коштів, ліквідності основних торгових пар і публічно розкритих механізмів управління ризиками. Користуючись сервісами цифрових активів на торгових платформах, таких як Gate, користувачам також слід розуміти різницю між централізованим і самостійним зберіганням, обирати підхід до управління активами відповідно до власної толерантності до ризику та регулярно переглядати налаштування безпеки свого акаунта.
Загалом чистий відтік з біржі доцільніше розглядати як відправну точку для виявлення потенційних ризиків, а не як підставу для формування прямих висновків. Лише подальший аналіз причин змін у потоках коштів і фактичних активів та зобов’язань платформи дає змогу точніше визначити, чи переросли значні виведення коштів у ризик ліквідності або платоспроможності.
Висновок
Чистий відтік з біржі відображає різницю між припливом і відтоком коштів протягом певного періоду, а не є прямою ознакою платоспроможності платформи. Значні виведення коштів можуть бути наслідком інцидентів безпеки, ринкової волатильності, інституційних переказів або змін у розподілі активів користувачами. Доки біржа може нормально виконувати зобов’язання щодо повернення активів клієнтам, сам по собі чистий відтік не означає, що платформа увійшла до кризи платоспроможності.
Оцінювання фактичного ризику потребує подальшого аналізу відповідності активів і зобов’язань, можливості своєчасного надання активів, нормальної обробки виведень коштів, а також того, чи надають PoR та інші механізми прозорості достатньо інформації. Для інвесторів чистий відтік з біржі слід розглядати як показник моніторингу ризиків, а не як прямий показник безпеки платформи чи торговий сигнал для прогнозування цін активів.
Поширені запитання
Чи означає більший чистий відтік з біржі вищий ризик?
Не обов’язково. Слід також ураховувати чистий відтік як відсоток активів платформи, його тривалість, стан виведень коштів і стан резервів активів.
Чи спричинить переказ BTC до холодного гаманця чистий відтік з біржі?
Зазвичай так. Якщо активи переказуються з адреси, контрольованої біржею, на адресу самостійного зберігання користувача, такий переказ може бути врахований як ончейн-чистий відтік.
Чи означає 100% покриття резервів біржі відсутність ризику?
Ні. Користувачі також мають перевірити, чи повністю враховано зобов’язання, чи не мають активи обмежень і чи є дані про резерви точними та актуальними.
Чи може чистий відтік з біржі спричинити зростання BTC?
Не існує обов’язкового зв’язку. Виведення активів може свідчити про довгострокове зберігання, торгівлю між платформами або уникнення ризиків.
Де можна переглянути потоки коштів біржі?
Можна звернутися до таких платформ даних, як CryptoQuant, Glassnode і DefiLlama, а також зіставити їхні дані з публічно розкритими біржею PoR та інформацією про активи.







